

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.56 miliardo di dollari |
| Dimensione del mercato (2031) | 2.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.74% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli ingredienti Omega-3 delle alghe di Mordor Intelligence
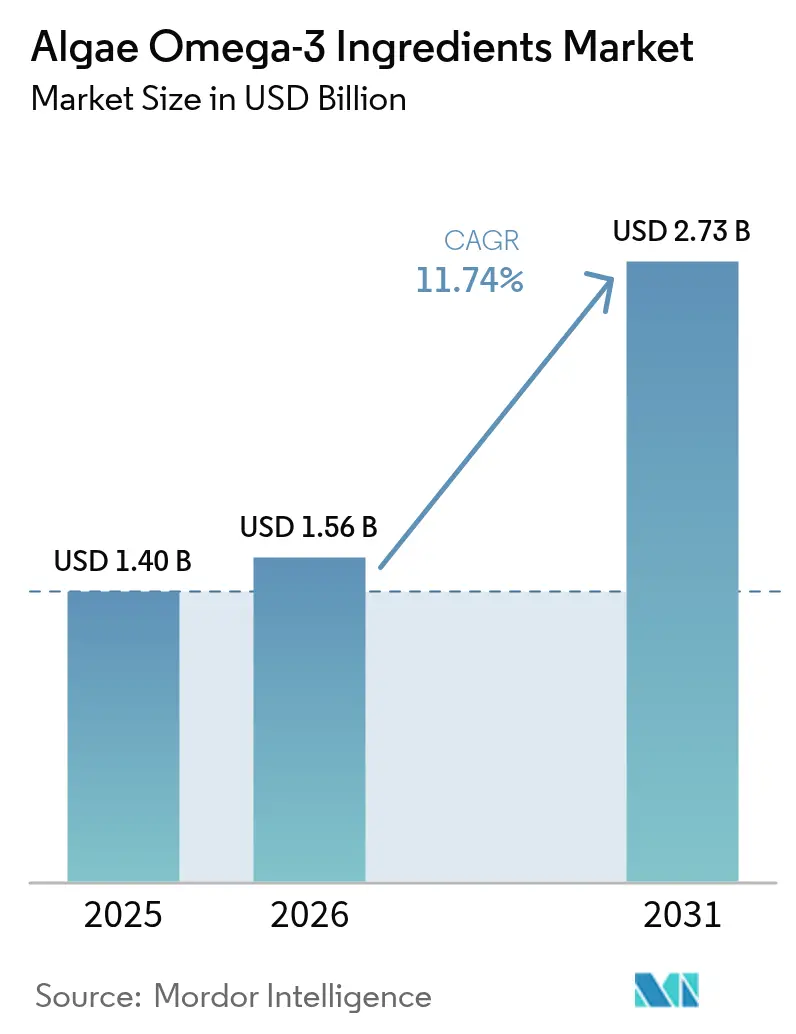
Si stima che il mercato degli ingredienti omega-3 a base di alghe nel 2026 raggiungerà 1.56 miliardi di dollari, in crescita rispetto al valore di 1.40 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.73 miliardi di dollari, con un CAGR dell'11.74% nel periodo 2026-2031. Questa robusta traiettoria di crescita riflette l'accelerazione della domanda dei consumatori di alternative sostenibili e vegetali alle tradizionali fonti di olio di pesce, trainata dalle crescenti preoccupazioni per l'esaurimento dell'ecosistema marino e i rischi di contaminazione associati ai derivati del pesce pescato in natura. Lo slancio normativo si è rivelato un catalizzatore fondamentale per la crescita, con la FDA che ha emesso molteplici avvisi GRAS (Generally Recognized as Safe) per i composti omega-3 derivati dalle alghe e l'Unione Europea che ha imposto l'inclusione del DHA nelle formule per neonati da febbraio 2022. [1]Fonte: Autorità europea per la sicurezza alimentare, "Inclusione del DHA nel latte artificiale" efsa.europa.euQueste approvazioni hanno aperto significative opportunità di mercato in ambito farmaceutico, nutrizionale clinico e alimentare funzionale, dove gli omega-3 algali offrono profili di purezza superiori rispetto alle alternative di origine marina. L'intensità competitiva è moderata e la differenziazione tecnologica, in particolare i ceppi ad alto contenuto di DHA, si è rivelata un fattore chiave di successo nel mercato degli ingredienti a base di omega-3 derivati dalle alghe.
Punti chiave del rapporto
- Per tipologia, nel 63.58 il DHA ha rappresentato il 3% della quota di mercato degli ingredienti omega-2025 delle alghe, e le miscele EPA/DHA sono destinate a registrare un CAGR del 14.30% entro il 2031.
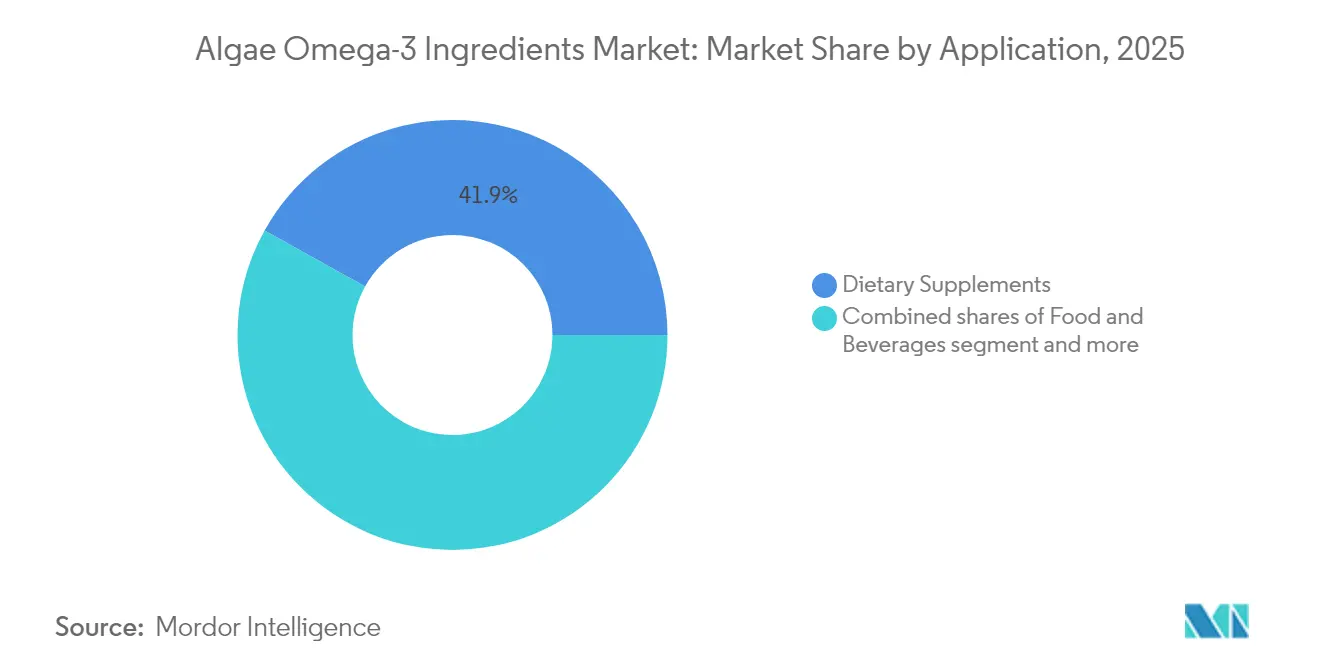
- Per applicazione, gli integratori alimentari hanno conquistato una quota di fatturato del 41.92% nel 2025; si prevede che alimenti e bevande cresceranno a un CAGR del 14.19% fino al 2031.
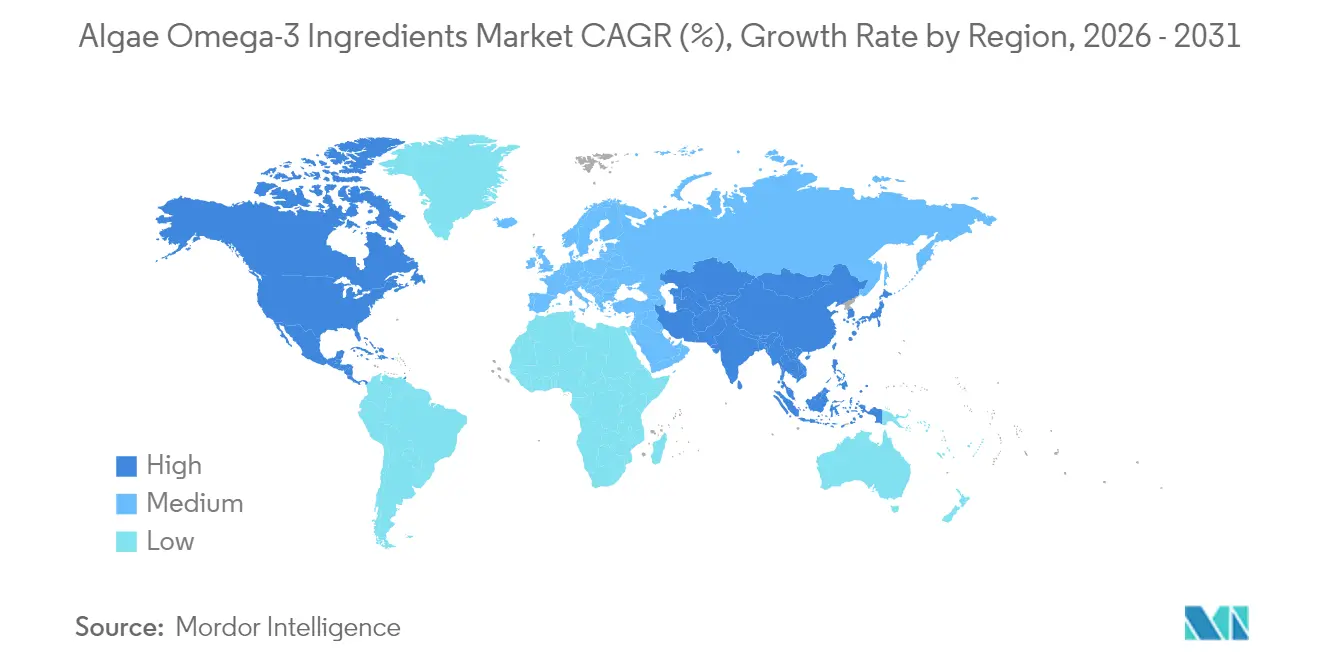
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 37.61% nel 2025, mentre l'area Asia-Pacifico dovrebbe registrare un CAGR del 13.06% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ingredienti Omega-3 delle alghe
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di ingredienti Omega-3 sostenibili di origine vegetale | + 2.8% | Globale, con i primi guadagni in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescenti approvazioni normative per i composti Omega-3 derivati dalle alghe | + 2.1% | Globale, con ripercussioni dalla FDA (Food and Drug Administration) e dall'Unione Europea sull'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Ampliamento degli investimenti in ricerca e sviluppo nell'algacoltura | + 1.9% | Nord America e nucleo dell'Unione Europea, in espansione verso l'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Utilizzo crescente negli alimenti funzionali e nell'industria nutraceutica | + 2.3% | Globale, con adozione accelerata nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi tecnologici che migliorano l'efficienza della produzione di Omega-3 delle alghe | + 1.7% | Globale, concentrato nei poli biotecnologici | A lungo termine (≥ 4 anni) |
| Crescente interesse da parte delle aziende farmaceutiche per le terapie a base di Omega-3 | + 1.4% | Nord America e Unione Europea, espansione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di ingredienti Omega-3 sostenibili di origine vegetale
La consapevolezza dei consumatori sul degrado dell'ecosistema marino ha catalizzato un passaggio fondamentale verso fonti di omega-3 derivate dalle alghe, con oli di alghe che offrono composizioni di EPA e DHA identiche a quelle dell'olio di pesce, senza problemi ambientali. Le valutazioni del ciclo di vita dimostrano che la coltivazione delle alghe richiede 25 giorni contro i 24 mesi della produzione di olio di pesce, risparmiando potenzialmente fino a 22 milioni di tonnellate di pesce all'anno se ampiamente adottata. L'imperativo della sostenibilità ha ottenuto il supporto normativo, con il Good Food Institute che considera gli ingredienti omega-3 privi di origine animale come essenziali per applicazioni alternative ai prodotti ittici. Gli studi indicano che il 62% degli utilizzatori di omega-3 preferisce opzioni di origine vegetale, tuttavia la conoscenza delle alternative alle alghe rimane limitata, il che presenta significative opportunità di crescita per strategie di marketing incentrate sulla formazione. I quadri normativi di conformità, inclusi gli standard di gestione ambientale ISO 14001, influenzano sempre di più le decisioni di approvvigionamento dei produttori alimentari che cercano un approvvigionamento sostenibile degli ingredienti.[2]Fonte: Agenzia per la protezione ambientale degli Stati Uniti, "Domande frequenti sui sistemi di gestione ambientale", epa.gov .
Crescenti approvazioni normative per i composti Omega-3 derivati dalle alghe
L'impulso normativo ha subito un'accelerazione drastica, con molteplici avvisi GRAS della FDA emessi per composti omega-3 derivati dalle alghe e notifiche di successo sui nuovi ingredienti alimentari che hanno superato le barriere di accesso al mercato[3]Fonte: FDA (Food and Drug Administration), "Olio ricco di acido docosaesaenoico (DHA) come ingrediente alimentare per l'uso in alimenti per lattanti e alimenti in generale", fda.govAlmegaPL di Qualitas Health ha completato la notifica NDI della FDA e ha ricevuto l'autorizzazione come farmaco dalla Therapeutic Goods Administration australiana, dimostrando la fattibilità del percorso normativo. L'obbligo imposto dall'Unione Europea di utilizzare il DHA nel latte artificiale a partire da febbraio 2022 ha creato una domanda obbligatoria, con specifiche che vanno dallo 0.33 all'1.14% del contenuto totale di grassi. La ricerca clinica a supporto dell'efficacia degli omega-3 algali continua ad espandersi, con l'Università di Toronto che conduce studi dose-risposta per informare le linee guida sulle dosi giornaliere raccomandate. La conformità alle certificazioni FSSC 22000, GMP+ e Kosher/Halal è diventata una pratica standard tra i principali fornitori, facilitando la penetrazione nel mercato globale.
Ampliamento degli investimenti in ricerca e sviluppo nell'algacoltura
Gli investimenti in capitale di rischio e ricerca e sviluppo aziendale sono aumentati vertiginosamente, con aziende come Provectus Algae che hanno raccolto 14.6 milioni di dollari in diversi round di finanziamento, tra cui il supporto di Hitachi Ventures e CJ CheilJedang BIO. Stanno emergendo tecnologie di coltivazione avanzate, tra cui l'approccio innovativo di MiAlgae che utilizza flussi di scarto di distillerie di whisky per produrre microalghe ricche di omega-3 durante il trattamento degli effluenti industriali. I produttori cinesi hanno assunto impegni sostanziali, con Xi'an Healthful Biotechnology che ha investito circa 110 milioni di dollari dal 2022 per costruire linee di produzione di fermentazione da migliaia di tonnellate. Lo sviluppo di ceppi ha raggiunto rese rivoluzionarie, con alcuni ceppi di Schizochytrium che raggiungono fino al 70% di contenuto di DHA e i thraustochytrids che raggiungono un contenuto di olio del 50-77% in peso secco. Il sostegno governativo attraverso sovvenzioni e incentivi fiscali, esemplificato dall'investimento del governo australiano in Provectus Algae, indica l'allineamento delle politiche con lo sviluppo sostenibile delle biotecnologie.
Utilizzo crescente negli alimenti funzionali e nell'industria nutraceutica
Le applicazioni degli alimenti funzionali si sono estese oltre i tradizionali formati di integratori, con gli omega-3 derivati dalle alghe sempre più integrati in alternative vegetali ai latticini, barrette nutrizionali e bevande fortificate. Bioriginal Food & Science Corp., una consociata di Cooke Inc., ha lanciato una linea completa di omega-3 sostenibili che include oli di alghe insieme a opzioni a base di pesce e vegetali, rivolgendosi sia al mercato della nutrizione umana che a quello degli animali domestici. Il settore del latte artificiale rappresenta un'area di crescita particolarmente dinamica, con le normative UE che impongono l'inclusione di DHA, creando notevoli opportunità di mercato per i fornitori di alghe che soddisfano rigorosi requisiti di purezza. Le applicazioni in nutrizione clinica hanno guadagnato terreno, con gli omega-3 derivati dalle alghe che dimostrano una biodisponibilità paragonabile a quella delle fonti derivate dal pesce, offrendo al contempo una maggiore stabilità e proprietà organolettiche neutre. Importanti marchi di consumo, tra cui Nature's Bounty, hanno lanciato integratori di omega-3 a base di alghe nei canali di vendita al dettaglio statunitensi, a dimostrazione dell'accettazione da parte del mercato mainstream. L'influenza normativa delle linee guida della FDA sugli integratori alimentari e delle normative EFSA sulle indicazioni sulla salute continua a plasmare lo sviluppo dei prodotti e le strategie di marketing.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte concorrenza da parte degli ingredienti consolidati a base di olio di pesce | -1.8% | Globale, in particolare nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Sensibilità al prezzo dovuta a costi di produzione più elevati rispetto alle alternative | -2.1% | Globale, con un impatto maggiore nei mercati emergenti | Medio termine (2-4 anni) |
| Dipendenza da ceppi specifici di alghe con rese variabili | -1.3% | Globale, concentrato nei poli produttivi | A lungo termine (≥ 4 anni) |
| Rischio di contaminanti e sfide del controllo qualità | -0.9% | Globale, con l'influenza normativa di FDA ed EFSA | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte concorrenza da parte degli ingredienti consolidati a base di olio di pesce
Le infrastrutture consolidate e i vantaggi in termini di costi del mercato degli omega-3 marini presentano sfide competitive formidabili per le alternative derivate dalle alghe. L'acquisizione da parte di KD Pharma dell'attività di olio di pesce MEG-3 di DSM-firmenich, inclusi gli stabilimenti produttivi in Perù e Canada, dimostra il continuo investimento nelle fonti tradizionali di omega-3, nonostante le preoccupazioni sulla sostenibilità. I fornitori di olio di pesce beneficiano di decenni di ottimizzazione della catena di approvvigionamento, relazioni consolidate con i clienti e costi di produzione significativamente inferiori, con la sola pesca delle acciughe peruviane che fornisce volumi considerevoli ai mercati globali. La familiarità dei consumatori con i prodotti a base di olio di pesce crea vantaggi di marketing, mentre i database di ricerca clinica consolidati supportano le indicazioni sulla salute in modo più ampio rispetto alle più recenti alternative algali. L'intensità competitiva ha stimolato risposte strategiche, tra cui la svolta strategica di DSM-firmenich verso gli omega-3 a base di alghe, pur mantenendo le attività relative all'olio di pesce per applicazioni nutrizionali nella prima infanzia.
Sensibilità al prezzo dovuta a costi di produzione più elevati rispetto alle alternative
Le disparità nei costi di produzione rimangono un ostacolo significativo al mercato, con la coltivazione di alghe che richiede sistemi di bioreattori specializzati, condizioni ambientali controllate e una complessa lavorazione a valle rispetto all'estrazione dell'olio di pesce. La produzione basata sulla fermentazione comporta ingenti investimenti di capitale in impianti di coltivazione sterili, una gestione precisa dei nutrienti e sofisticate tecnologie di purificazione per raggiungere standard di purezza di livello farmaceutico. I costi energetici per il mantenimento di condizioni di crescita ottimali, inclusi il controllo di temperatura, pH e ossigenazione, contribuiscono a maggiori spese operative rispetto alle tradizionali attività di pesca. Tuttavia, i progressi tecnologici stanno gradualmente riducendo il divario di costo, con aziende come CABIO Biotech che gestiscono impianti di produzione integrati che combinano biofermentazione, estrazione senza solventi e capacità di microincapsulazione. Le economie di scala stanno emergendo con l'aumento dei volumi di produzione, con i produttori cinesi che ottengono riduzioni dei costi grazie a investimenti in capacità di fermentazione di migliaia di tonnellate.
Analisi del segmento
Per tipo: la dominanza DHA determina applicazioni specializzate
Il DHA (acido docosaesaenoico) ha detenuto una quota di mercato del 63.58% nel 2025, a dimostrazione della sua importanza critica nello sviluppo cerebrale, nelle funzioni cognitive e nelle applicazioni di nutrizione infantile, dove i requisiti normativi creano una domanda costante. Il predominio del segmento deriva da un'ampia ricerca clinica che dimostra il ruolo del DHA nello sviluppo e nel mantenimento neurale, in particolare durante la gravidanza e le fasi di sviluppo della prima infanzia. Le miscele EPA/DHA rappresentano il segmento in più rapida crescita, con un CAGR del 14.30% fino al 2031, trainato dalle preferenze dei formulatori per profili omega-3 bilanciati che offrano contemporaneamente benefici per la salute cardiovascolare e neurologica.
Le applicazioni di EPA (acido eicosapentaenoico) puro rimangono specializzate, rivolte principalmente ai mercati farmaceutico e della nutrizione clinica, dove sono desiderati specifici effetti antinfiammatori. Lo studio clinico in corso dell'Università di Cincinnati, che confronta diverse forme di omega-3 per la riduzione del rischio di demenza, esemplifica la continua attenzione della ricerca sull'ottimizzazione dei meccanismi di rilascio del DHA. I progressi tecnologici nell'ottimizzazione dei ceppi hanno permesso ai produttori di raggiungere concentrazioni di DHA fino al 70% in alcune varietà di Schizochytrium, supportando strategie di posizionamento premium. La conformità normativa alle notifiche GRAS della FDA e alle normative dell'UE (Unione Europea) sui nuovi prodotti alimentari ha semplificato l'accesso al mercato per ingredienti DHA ad alta purezza nei mercati globali.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: gli integratori dominano mentre l'innovazione alimentare accelera
Gli integratori alimentari hanno conquistato una quota di mercato del 41.92% nel 2025, beneficiando della consolidata consapevolezza dei consumatori sui benefici per la salute degli omega-3 e di percorsi normativi semplici per i produttori di integratori. La maturità del segmento fornisce solide basi per una domanda stabile, consentendo al contempo un posizionamento premium per le alternative derivate dalle alghe rivolte ai consumatori attenti all'ambiente. Alimenti e bevande rappresentano il segmento di applicazione in più rapida crescita, con un CAGR del 14.19%, a indicare un'adozione diffusa al di fuori dei canali tradizionali degli integratori, poiché i produttori incorporano gli omega-3 delle alghe nei prodotti alimentari di uso quotidiano.
Le applicazioni per la produzione di latte artificiale beneficiano di obblighi normativi, con i requisiti UE che creano una domanda costante di DHA ad alta purezza che rispetti rigorosi limiti di contaminazione e specifiche nutrizionali. Le applicazioni farmaceutiche mostrano un promettente potenziale di crescita, supportato da studi clinici che studiano terapie a base di omega-3 per patologie come la retinite pigmentosa e la degenerazione maculare legata all'età. I mercati della nutrizione clinica riconoscono sempre più i vantaggi degli omega-3 algali nelle formulazioni di alimenti a scopo terapeutico, dove purezza e considerazioni sugli allergeni sono fondamentali. Le applicazioni per la nutrizione animale, in particolare i mangimi per l'acquacoltura, presentano opportunità emergenti, poiché gli allevamenti ittici cercano alternative sostenibili agli input di farina e olio di pesce, con ricerche sottoposte a revisione paritaria che dimostrano tassi di crescita e conversione alimentare comparabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato degli ingredienti Omega-3 delle alghe del Nord America
Il Nord America ha mantenuto la leadership di mercato con una quota del 37.61% nel 2025, supportata da solidi quadri normativi, tra cui le approvazioni GRAS (Generally Recognized as Safe) della FDA (Food and Drug Administration) e una consolidata consapevolezza da parte dei consumatori dei benefici per la salute degli omega-3 nelle categorie degli integratori alimentari e degli alimenti funzionali. Il predominio della regione riflette un'infrastruttura di mercato matura, ampie capacità di ricerca clinica e un forte sostegno del capitale di rischio all'innovazione biotecnologica, esemplificato da aziende come Qualitas Health che hanno ottenuto le notifiche NDI della FDA e le autorizzazioni TGA per l'espansione sul mercato globale. Importanti marchi di consumo, tra cui Nature's Bounty, hanno lanciato con successo prodotti a base di omega-3 a base di alghe nei canali di vendita al dettaglio statunitensi, dimostrando l'accettazione del mercato mainstream e le capacità di distribuzione. Il contesto normativo canadese offre ulteriori opportunità di crescita, in particolare a seguito dell'acquisizione da parte di KD Pharma del business dei lipidi marini di DSM-Firmenich, che includeva stabilimenti di produzione canadesi che potrebbero potenzialmente orientarsi verso la produzione a base di alghe.
Mercato degli ingredienti Omega-3 da alghe nella regione Asia-Pacifico
L'Asia-Pacifico emerge come la regione in più rapida crescita, con un CAGR del 13.06% fino al 2031, trainata dall'aumento del reddito disponibile, dall'invecchiamento della popolazione e dalla crescente attenzione alla salute in Cina, Giappone e India. Lo sviluppo del mercato cinese è particolarmente degno di nota, con aziende come CABIO Biotech che gestisce impianti di produzione di LCPUFA su scala mondiale e Lyxia che sviluppa tecnologie proprietarie di lavorazione a valle per la produzione di EPA da ceppi di Nannochloropsis salina. L'importante mercato giapponese del DHA, valutato a circa 35 miliardi di yen con una crescita annua del 4-5%, ha attirato partnership strategiche, tra cui l'accordo di distribuzione esclusiva di Sumitomo Corporation con Huvepharma per il DHA derivato dalle alghe. Il panorama normativo della regione si sta evolvendo favorevolmente, con la TGA australiana che rilascia autorizzazioni per gli ingredienti a base di omega-3 algali e gli standard GB cinesi che stabiliscono specifiche di qualità per i prodotti a base di DHA.
Mercato europeo degli ingredienti Omega-3 delle alghe
L'Europa rappresenta un mercato in forte crescita, supportato da rigorosi requisiti normativi che privilegiano ingredienti derivati da alghe ad alta purezza rispetto a fonti marine potenzialmente contaminate. Aziende come Aliga Microalgae hanno consolidato capacità produttive europee con certificazioni FSSC (Food Safety System Certification) 22000 e GMP+, rivolgendosi a marchi di integratori alimentari e produttori alimentari alla ricerca di ingredienti sostenibili di provenienza locale. L'acquisizione di Alamarsa, in Messico, da parte di Ocean Rainforest dimostra strategie di espansione interregionale, combinando l'esperienza nella coltivazione di alghe delle Isole Faroe con le capacità di trasformazione messicane per servire i mercati nordamericani ed europei. La conformità normativa ai regolamenti sui nuovi prodotti alimentari e ai requisiti di dichiarazione sulla salute dell'EFSA (Autorità europea per la sicurezza alimentare) continua a plasmare le strategie di sviluppo dei prodotti e di accesso al mercato in tutta la regione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione degli ingredienti omega-3 derivati dalle alghe si basa su percorsi di sicurezza pre-commercializzazione per i nuovi oli di microalghe e su norme di categoria per alimenti, latte artificiale e integratori alimentari. Negli Stati Uniti, gli oli di DHA/EPA derivati dalle alghe vengono comunemente introdotti come ingredienti alimentari attraverso la procedura di notifica GRAS (Generally Recognized As Safe) della FDA, in cui i dossier si concentrano sull'identificazione del ceppo, sui controlli di produzione e sulle stime di esposizione. Tra le attività recenti si segnala la presentazione della notifica GRAS GRN 001236 da parte di Shaanxi Healthful Bioengineering Co., Ltd. (presentata alla FDA nel febbraio 2025 dopo una presentazione nell'ottobre 2024, con emendamenti presentati nel maggio 2025). Nell'Unione Europea, il quadro normativo per i nuovi alimenti (Novel Food) richiede una valutazione di sicurezza da parte dell'EFSA prima dell'autorizzazione e l'inclusione del DHA nel latte artificiale (obbligatoria dal febbraio 2022) crea una domanda, guidata dalla conformità, per gli oli di alghe qualificati.
Lo sviluppo degli standard sta influenzando anche la commercializzazione transfrontaliera. Il lavoro congiunto FAO/OMS sul Codex Alimentarius, svoltosi nel 2025/2026 per la revisione di una bozza di standard per gli oli microbici omega-3 (inclusi gli oli derivati dalle alghe), promuove definizioni armonizzate, aspettative di qualità e approcci di etichettatura uniformi nei mercati di importazione. Parallelamente, gli enti di controllo specifici per ciascuna giurisdizione, come l'Amministrazione Generale delle Dogane della Repubblica Popolare Cinese (GACC) e la Therapeutic Goods Administration (TGA) australiana, influenzano l'accesso al mercato e il posizionamento dei prodotti per la nutrizione umana e i farmaci, aumentando il valore delle specifiche e delle certificazioni di sicurezza alimentare (ad esempio, FSSC 22000 e relativi schemi GMP) trasferibili a livello globale tra i fornitori di ingredienti.
Analisi della catena del valore
La catena del valore degli ingredienti omega-3 derivati dalle alghe si sviluppa tipicamente dallo sviluppo del ceppo/IP e dalla coltivazione (fermentazione o fotobioreattore) fino alla raccolta, estrazione e raffinazione o concentrazione, e infine alla formulazione (olio, polvere o capsule) per l'utilizzo in integratori alimentari, alimenti funzionali, latte artificiale e nutrizione animale. I sistemi di fermentazione si basano spesso su materie prime agricole a base di carboidrati come la canna da zucchero o il glucosio derivato dal mais, pertanto l'approvvigionamento delle materie prime a monte e i costi delle utenze sono fattori economici rilevanti. I grandi produttori spesso affrontano questo problema attraverso la localizzazione degli impianti e operazioni integrate, come la piattaforma di ingredienti a base di alghe di Corbion e gli approcci di integrazione con il Brasile, citati nei materiali della catena di approvvigionamento del settore. A valle, i formulisti e i proprietari dei marchi trasformano gli oli DHA/EPA raffinati in prodotti finiti, mentre i distributori e i produttori a contratto contribuiscono ad ampliare la portata nei canali degli integratori, degli alimenti e dei mangimi.
I requisiti di qualità, sostenibilità e tracciabilità sono sempre più integrati in più punti della catena, con ripercussioni sulla qualificazione dei fornitori e sugli acquisti. Le certificazioni e gli standard di riferimento utilizzati dagli operatori di mercato includono gli standard ASC-MSC relativi alle alghe marine, le linee guida ISCC per la coltivazione delle alghe e gli schemi di sicurezza e identità alimentare (non OGM, kosher, halal) utilizzati a supporto dei lanci di prodotti multinazionali. Nell'aprile 2026, il GOED ha pubblicato una linea guida armonizzata per la valutazione del ciclo di vita delle catene di approvvigionamento degli omega-3, rafforzando il passaggio a una rendicontazione di sostenibilità comparabile "dalla culla al cancello" per le filiere delle alghe, dei prodotti marini e degli oleaginose, e aggiungendo requisiti di documentazione che possono influenzare la selezione degli ingredienti e gli accordi di fornitura a lungo termine.
Panorama competitivo
Il mercato degli ingredienti a base di omega-3 derivati dalle alghe presenta una moderata concentrazione, con operatori affermati che sfruttano i vantaggi tecnologici, mentre le aziende emergenti perseguono opportunità di nicchia attraverso metodi di produzione innovativi e partnership strategiche. Leader di mercato, tra cui dsm-firmenich, Corbion e BASF, mantengono posizioni competitive grazie a vaste capacità di ricerca e sviluppo, reti di distribuzione globali e competenze normative accumulate in decenni di sviluppo di ingredienti a base di omega-3. Questi operatori storici puntano sempre più sulle alternative derivate dalle alghe, con DSM-firmenich che propone la sua piattaforma life's®OMEGA come dotata di un'efficacia 2 volte superiore rispetto all'olio di pesce, consentendo cicli di produzione di 25 giorni rispetto ai 24 mesi dell'olio di pesce.
Il consolidamento strategico continua a rimodellare le dinamiche competitive, come dimostra l'acquisizione da parte di KD Pharma del business dell'olio di pesce MEG-3 di DSM-firmenich, mentre DSM-firmenich si orienta contemporaneamente verso la produzione di omega-3 a base di alghe. Aziende emergenti come MiAlgae perseguono approcci di economia circolare, utilizzando i flussi di scarto delle distillerie di whisky per produrre microalghe ricche di omega-3 e fornendo al contempo servizi di trattamento dei rifiuti ai partner industriali. La differenziazione tecnologica è diventata sempre più critica, con aziende come Qualitas Health che sviluppano strutture lipidiche polari proprietarie che vantano una biodisponibilità 1.7 volte superiore rispetto alle forme convenzionali di trigliceridi.
Stanno emergendo strategie di integrazione verticale, con CABIO Biotech che gestisce impianti integrati che combinano capacità di biofermentazione, estrazione, raffinazione e microincapsulazione per generare valore lungo tutta la filiera produttiva. Esistono opportunità in applicazioni specializzate, tra cui la terapia farmaceutica, dove gli studi clinici che studiano i trattamenti a base di omega-3 per la retinite pigmentosa e il declino cognitivo potrebbero sbloccare segmenti di mercato premium. La conformità normativa con le notifiche GRAS della FDA, le normative UE sui nuovi prodotti alimentari e gli standard di qualità ISO è diventata un fattore di differenziazione competitiva, in particolare per i fornitori che si rivolgono ad applicazioni farmaceutiche e di nutrizione infantile.
Leader del settore degli ingredienti Omega-3 delle alghe
-
dsm firmenich
-
Corbion NV
-
BASF
-
ADM
-
Nettuno Wellness Solutions Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Corbion ha pubblicato una valutazione aggiornata del ciclo di vita del suo DHA omega-3 derivato dalle alghe, riportando un impatto sui cambiamenti climatici inferiore del 18-23% rispetto alla valutazione del 2021. L'aggiornamento supporta le affermazioni relative alla contabilità del carbonio utilizzate nelle decisioni di approvvigionamento da clienti del settore dell'acquacoltura, degli alimenti per animali domestici e della nutrizione umana, che confrontano gli oli di alghe con le alternative marine.
- Luglio 2025: Corbion ha ottenuto le approvazioni normative cinesi dall'Amministrazione Generale delle Dogane (GACC) per i suoi prodotti a base di omega-3 DHA derivati da alghe, destinati all'alimentazione umana e animale, supportando la commercializzazione di AlgaPrime DHA e AlgaVia DHA in Cina. Le approvazioni ampliano l'accesso a un vasto mercato finale e rafforzano la conformità normativa, elemento distintivo per i fornitori globali di ingredienti a base di alghe.
- Ottobre 2024: dsm-firmenich ha ampliato il suo portfolio di nutraceutici a base di omega-3 life's con il lancio di life's DHA B54-0100, posizionato al momento del lancio come il suo olio di DHA più potente. La maggiore concentrazione consente formati a dosaggio inferiore e opzioni di formulazione più flessibili per i marchi di integratori che puntano a un posizionamento premium nel settore degli omega-3 con ingredienti derivati da alghe.
Ambito del rapporto sul mercato globale degli ingredienti Omega-3 delle alghe
Gli ingredienti Omega-3 a base di alghe derivano da alghe marine e sono una fonte vegetale di acidi grassi essenziali Omega-3, principalmente acido docosaesaenoico (DHA) e acido eicosapentaenoico (EPA). Il mercato degli ingredienti Omega-3 a base di alghe è segmentato per tipologia, applicazione e area geografica. Per tipologia, il mercato è suddiviso in acido eicosapentaenoico (EPA), acido docosaesaenoico (DHA) ed EPA/DHA. Per applicazione, il mercato è suddiviso in alimenti e bevande, integratori alimentari, prodotti farmaceutici, latte artificiale e nutrizione animale. Per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo
| Acido eicosapentaenoico (EPA) |
| Acido docosaesaenoico (DHA) |
| Miscele EPA/DHA |
Per Applicazione
| Cibo e bevande |
| Integratori alimentari |
| Latte artificiale |
| Eccipienti farmaceutici |
| Clinical Nutrition |
| Altro |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Acido eicosapentaenoico (EPA) | |
| Acido docosaesaenoico (DHA) | ||
| Miscele EPA/DHA | ||
| Per Applicazione | Cibo e bevande | |
| Integratori alimentari | ||
| Latte artificiale | ||
| Eccipienti farmaceutici | ||
| Clinical Nutrition | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli ingredienti omega-3 delle alghe entro il 2031?
Si prevede che il mercato raggiungerà i 2.73 miliardi di dollari entro il 2031, con un CAGR del 11.74%.
Quale tipo di omega-3 è attualmente quello più richiesto dal mercato?
Il DHA è leader con una quota di fatturato del 63.58% grazie al suo ruolo fondamentale nella nutrizione infantile e nella salute cognitiva.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 13.06%, trainato dall'aumento dei redditi e dalla consapevolezza sanitaria in Cina, Giappone e India.
Perché le fonti di alghe sono preferite all'olio di pesce per il lancio di nuovi prodotti?
Gli oli di alghe offrono sostenibilità, purezza senza metalli pesanti e idoneità vegetariana, soddisfacendo i crescenti requisiti ESG e dietetici.


