

Dimensioni e quota di mercato del trattamento della sindrome di Alagille
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 0.95 miliardo di dollari |
| Dimensione del mercato (2031) | 1.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.22% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
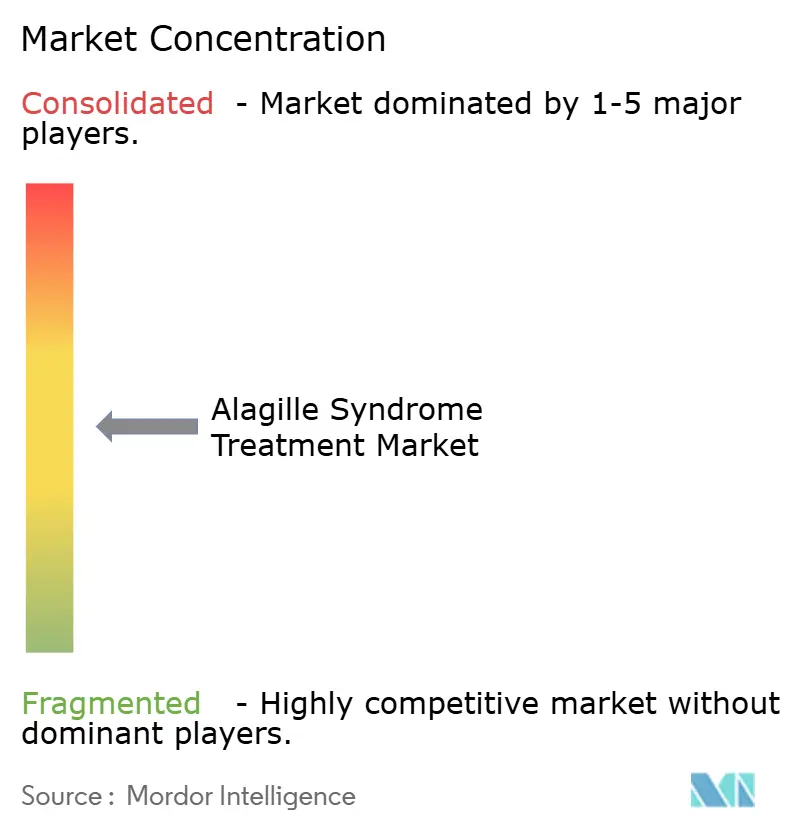
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sul trattamento della sindrome di Alagille a cura di Mordor Intelligence.
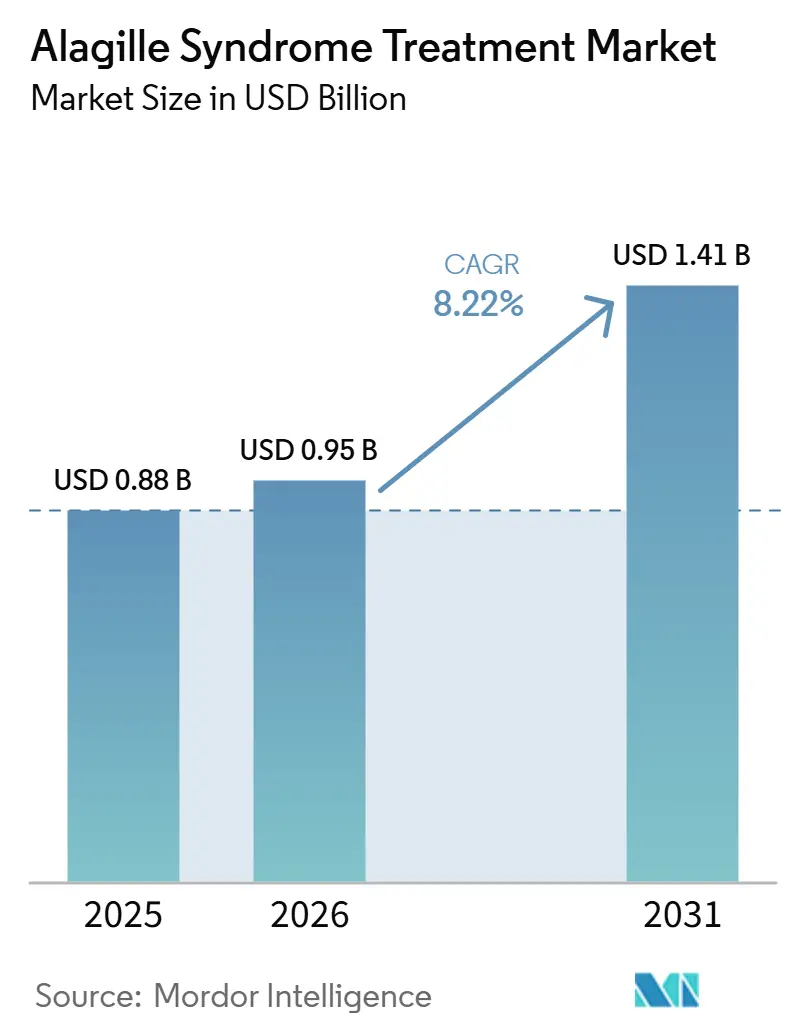
Si prevede che il mercato dei trattamenti per la sindrome di Alagille crescerà da 0.88 miliardi di dollari nel 2025 e 0.95 miliardi di dollari nel 2026 a 1.41 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.22% tra il 2026 e il 2031.
Il mercato del trattamento della sindrome di Alagille è in fase di sviluppo grazie alla commercializzazione degli inibitori del trasportatore ileale degli acidi biliari (IBAT) e al riconoscimento del prurito colestatico come endpoint terapeutico a supporto delle decisioni di rimborso. Maralixibat e odevixibat hanno ampliato le opzioni terapeutiche in diversi Paesi, mentre le modifiche alla formulazione e l'estensione delle indicazioni terapeutiche in base all'età possono contribuire a un accesso più precoce alle cure. L'utilizzo sempre più diffuso del sequenziamento di nuova generazione sta identificando un numero maggiore di pazienti con malattia associata a mutazioni nei geni JAG1 e NOTCH2, ampliando il bacino di potenziali pazienti per trattamenti specialistici. Tuttavia, il numero limitato di pazienti diagnosticati, i lunghi processi di rimborso e i rischi di interruzione del trattamento continuano a limitarne l'adozione.
Punti chiave del rapporto
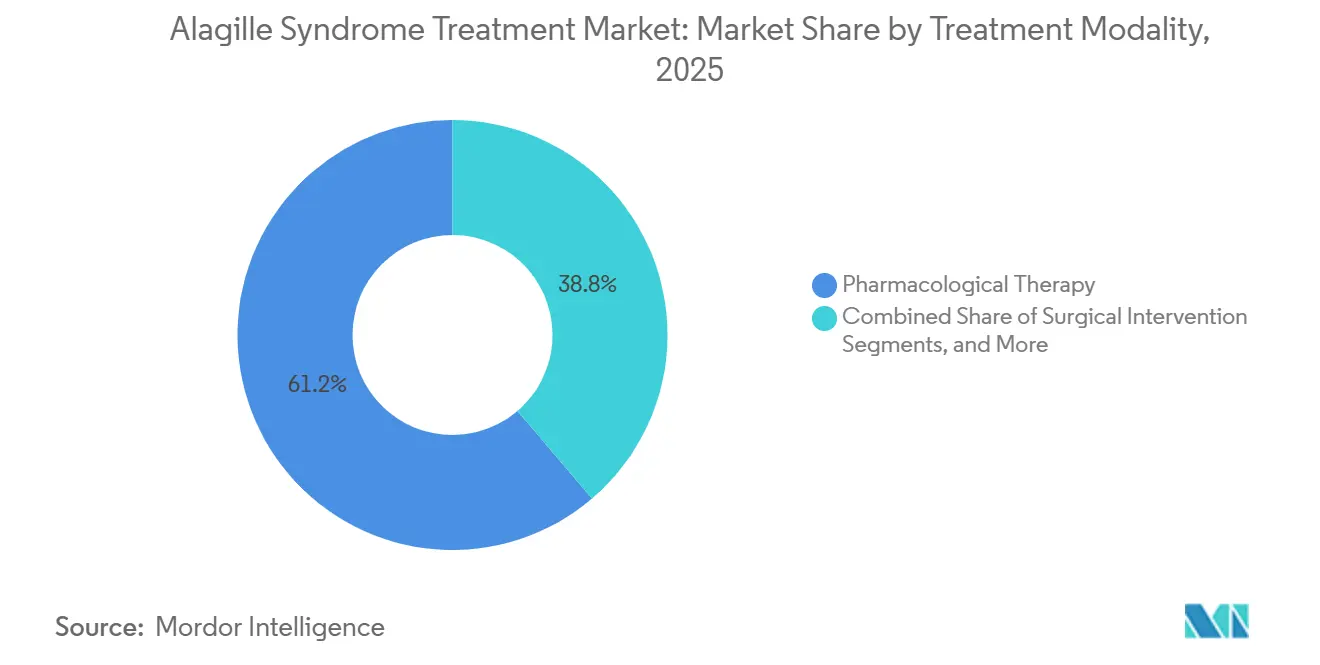
- Per modalità di trattamento, la terapia farmacologica deteneva il 61.24% della quota di mercato per il trattamento della sindrome di Alagille nel 2025, mentre si prevede che l'intervento chirurgico crescerà a un tasso annuo composto del 9.15% fino al 2031.
- Per classe di farmaci e principio attivo, gli inibitori del trasportatore ileale degli acidi biliari rappresentavano il 38.55% del segmento nel 2025, mentre si prevede che il maralixibat crescerà a un CAGR del 10.80% fino al 2031.
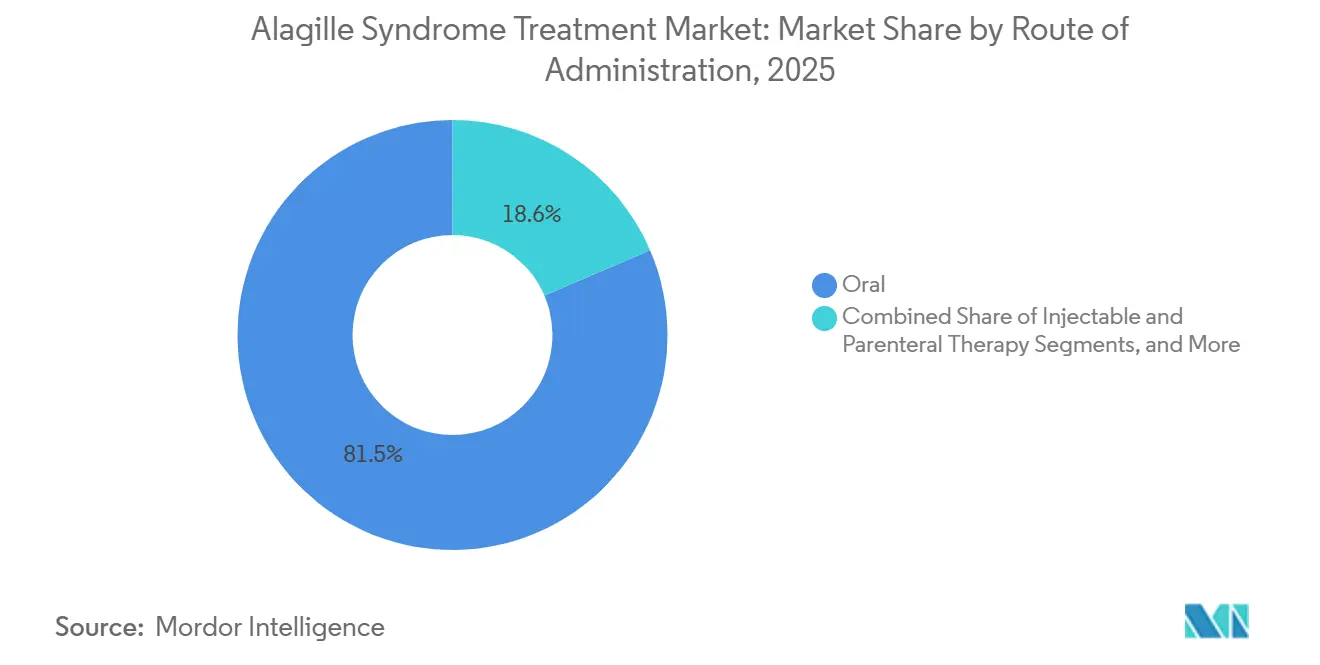
- Per via di somministrazione, le formulazioni orali detenevano l'81.45% del segmento nel 2025, mentre si prevede che le terapie iniettabili e parenterali cresceranno a un CAGR del 7.45% fino al 2031.
- Per fascia d'età dei pazienti, i bambini di età compresa tra 1 e 11 anni rappresentavano il 65.00% del segmento nel 2025, mentre si prevede che gli adolescenti di età compresa tra 12 e 17 anni cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.56% fino al 2031.
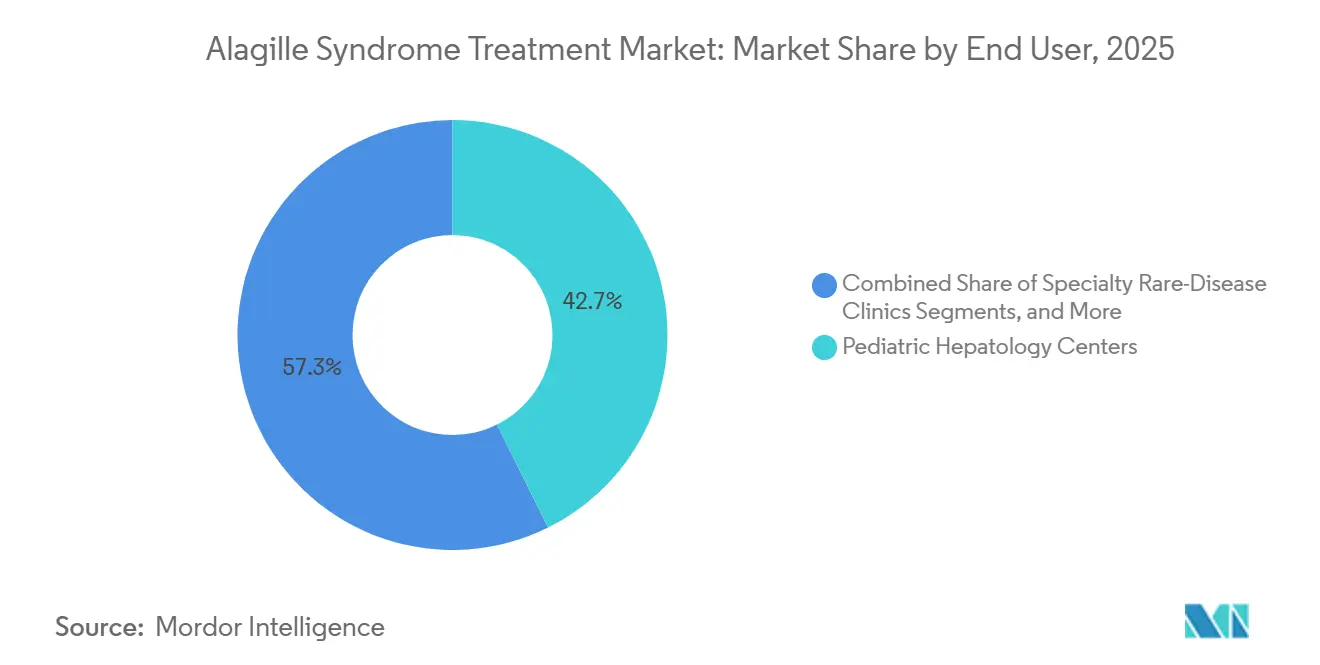
- Per tipologia di utente finale, i centri di epatologia pediatrica detenevano il 42.67% del segmento nel 2025, mentre si prevede che le cliniche genetiche specializzate cresceranno a un tasso annuo composto del 10.55% fino al 2031.
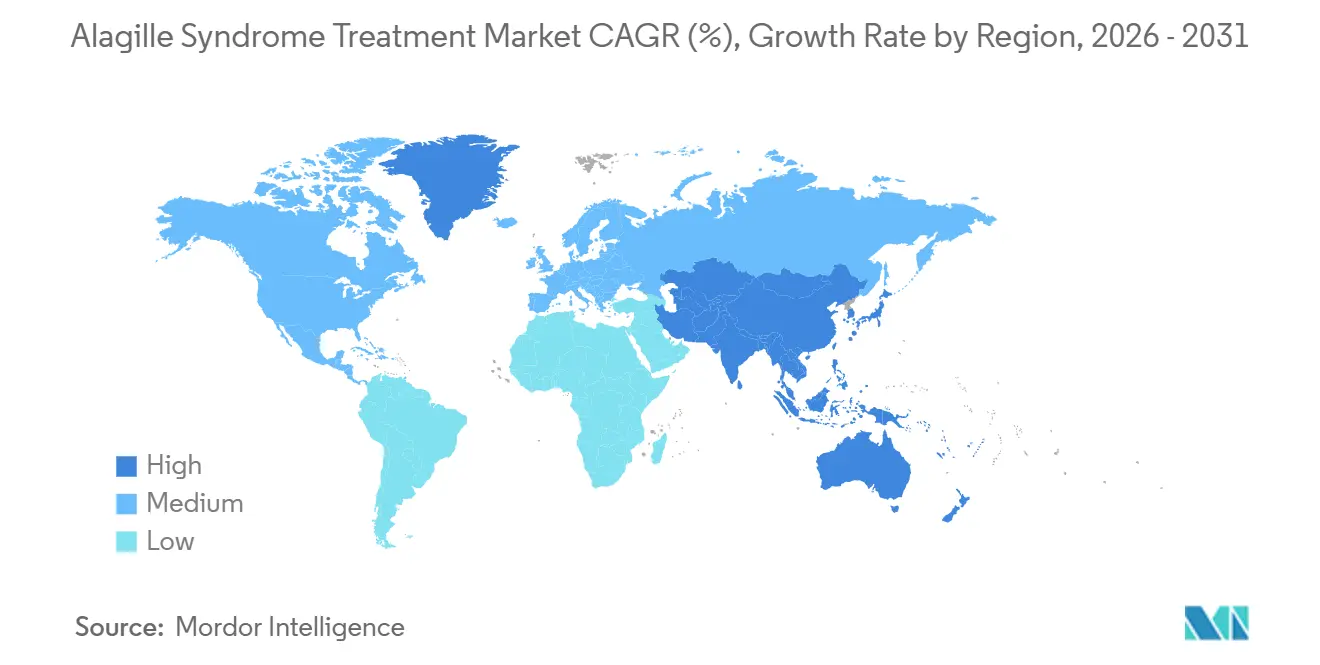
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 38.67% del segmento, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'9.58% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del trattamento della sindrome di Alagille
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Estensione dell'uso approvato degli inibitori IBAT a tutte le fasce d'età pediatriche. | + 2.1% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Riconoscimento da parte degli enti regolatori del prurito colestatico come endpoint trattabile. | + 1.4% | Globale, con i primi guadagni in Nord America, UE e Giappone | A breve termine (≤ 2 anni) |
| Aumento delle diagnosi genetiche di malattie associate a JAG1 e Notch2. | + 1.0% | Globale, in accelerazione in Asia-Pacifico e Sud America | Medio termine (2-4 anni) |
| Espansione delle reti specializzate per la cura del fegato in età pediatrica | + 0.8% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente e Africa | Medio termine (2-4 anni) |
| Requisiti di formulazione dei farmaci creati dalle rapide variazioni di peso e alimentazione nei neonati | + 0.5% | Global | Medio termine (2-4 anni) |
| Le segnalazioni dei pazienti relative al prurito e ai disturbi del sonno diventano elementi utili per il rimborso delle spese sanitarie. | + 0.6% | Nord America e Unione Europea, con i primi segnali provenienti da Giappone e Canada. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione sequenziale delle indicazioni terapeutiche per gli inibitori di IBAT consente di includere nuove coorti di pazienti a ogni ciclo regolatorio.
L'estensione delle approvazioni di maralixibat e odevixibat a gruppi di pazienti più giovani è rimasta un fattore determinante per la domanda nel mercato del trattamento della sindrome di Alagille. La Food and Drug Administration statunitense ha approvato una formulazione in compresse di Livmarli nell'aprile 2025 per pazienti di peso pari o superiore a 25 kg, consentendo agli adolescenti idonei di passare da un farmaco liquido a una compressa da assumere una volta al giorno. [1] U. Leiter et al., “Improved JAG1 and NOTCH2 Variant Testing Using Low-Notch Activity Cells,” Human Genetics, doi.org In Europa, odevixibat ha ricevuto l'approvazione condizionata nel settembre 2024 per pazienti di età pari o superiore a 6 mesi, coprendo un gruppo più giovane rispetto all'indicazione statunitense descritta nella ricerca fornita.
La validazione degli endpoint basata sui risultati riferiti dai pazienti (PRO) trasforma i requisiti di evidenza richiesti dai pagatori per il trattamento del prurito colestatico.
Il prurito colestatico è passato dall'essere un sintomo gestito nella pratica clinica di routine a un endpoint misurabile negli studi clinici. ItchRO(Obs) e PRUCISION sono strumenti di autovalutazione utilizzati per registrare gli effetti correlati al prurito nei bambini, e lo studio di fase 3 ASSERT ha riportato un miglioramento medio del punteggio del prurito di -0.88 con odevixibat, con p=0.0012. Questa evidenza ha supportato le approvazioni regolatorie descritte nel materiale di origine e ha fornito ai pagatori una base più chiara per valutare il beneficio clinico. Lo studio MERGE ha registrato una variazione clinicamente significativa di ItchRO(Obs) rispetto al basale di -2.14 al settimo anno per maralixibat, rafforzando le prove di rimborso con risultati a lungo termine riportati dai pazienti. [2] Mirum Pharmaceuticals, “LIVMARLI Now FDA Approved in Tablet Formulation,” Mirum Pharmaceuticals, ir.mirumpharma.com
L'espansione diagnostica basata sul sequenziamento di nuova generazione (NGS) rivela una popolazione di pazienti più ampia, precedentemente invisibile.
I pannelli di sequenziamento multigenico di nuova generazione stanno diventando sempre più rilevanti nell'epatologia neonatale e pediatrica. La ricerca citata riportava una stima di incidenza di 1 su 30,000 nati vivi, rispetto a una precedente stima di 1 su 70,000 nati vivi, a testimonianza di una migliore identificazione piuttosto che di un cambiamento nella biologia della malattia. Una pubblicazione del 2026 su Human Genetics descriveva test basati su cellule che classificavano alcune varianti missenso di JAG1 e NOTCH2 precedentemente elencate come varianti di significato incerto, fornendo un percorso più chiaro per la conferma genetica delle diagnosi irrisolte. [3] R. Moreira et al., “Prompt Distinction of Alagille Syndrome and Biliary Atresia in Neonates,” BMC Pediatrics, link.springer.com
La crescita delle reti di centri epatologici pediatrici determina direttamente l'adesione ai trattamenti in ciascun mercato.
La gestione della sindrome di Alagille richiede il contributo di epatologia, cardiologia, oftalmologia e genetica, rendendo i centri pediatrici specializzati in epatologia fondamentali per l'adozione di trattamenti avanzati. Lo studio ASSERT ha reclutato pazienti da 32 centri in Nord America, Europa, Medio Oriente e Asia-Pacifico, evidenziando la concentrazione di capacità istituzionali rilevanti. Reti specialistiche consolidate consentono ai medici di diagnosticare i pazienti, prescrivere trattamenti, monitorare lo stato nutrizionale e coordinare gli invii a specialisti all'interno di percorsi di cura definiti, mentre reti limitate possono ritardare l'accesso e ridurre l'adozione dei trattamenti dopo l'approvazione regolatoria.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
| Pazienti con casi estremamente rari e tassi di diagnosi limitati. | -2.2% | Global | A lungo termine (≥ 4 anni) |
| Elevati costi di trattamento per paziente e difficoltà nel rimborso | -1.9% | Nord America e UE, con un ruolo significativo in Asia-Pacifico, Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Rischio di interruzione del trattamento a causa di diarrea, dolore addominale e carenza vitaminica. | -0.8% | Global | A breve termine (≤ 2 anni) |
| La complessità della malattia multisistemica complica l'attribuzione del beneficio del trattamento. | -0.7% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il numero di pazienti con patologie ultra-rare limita la crescita dei volumi, indipendentemente dai prezzi e dalla geografia.
Anche con il miglioramento della diagnosi, il numero di pazienti diagnosticati a livello globale rimane di poche migliaia, creando un limite strutturale alla crescita del mercato dei trattamenti per la sindrome di Alagille. La coorte GALA comprendeva 952 pazienti e ha riportato un livello mediano di acidi biliari sierici di 147 μmol/L all'esordio, indicando che alcuni pazienti raggiungono le cure specialistiche solo dopo che si è sviluppata una colestasi significativa. La ricerca fornita afferma inoltre che il 5-7% delle varianti patogene di JAG1 sono delezioni strutturali che richiedono l'analisi del microarray cromosomico, non disponibile in tutti i contesti sanitari.
Gli elevati costi delle terapie e i complessi processi di rimborso ritardano l'accesso dei pazienti alle cure nei mercati chiave.
Gli inibitori di IBAT approvati hanno costi annuali per paziente nell'ordine delle centinaia di migliaia di dollari, creando barriere all'accesso anche nei paesi con una consolidata copertura per le malattie rare. In Canada, le negoziazioni per il rimborso di maralixibat si sono concluse nel giugno 2025, quasi 14 mesi dopo una raccomandazione condizionata dell'aprile 2024, a dimostrazione che le decisioni cliniche favorevoli non si traducono sempre in un accesso immediato. Anche i mercati europei più piccoli potrebbero trovarsi ad affrontare un periodo di incertezza, in cui rimangono in vigore i requisiti di evidenza post-autorizzazione, mentre le aziende farmaceutiche cercano di ottenere una copertura più ampia nel mercato del trattamento della sindrome di Alagille.
Analisi del segmento
Per modalità di trattamento: la terapia farmacologica rimane l'approccio terapeutico più diffuso.
Nel 2025, la terapia farmacologica deteneva il 61.24% della quota di mercato nel trattamento della sindrome di Alagille, all'interno del segmento delle modalità di trattamento. Gli inibitori mirati dell'IBAT e i farmaci di supporto consolidati hanno sostenuto questa posizione di leadership. L'acido ursodesossicolico, i sequestranti degli acidi biliari, gli antipruriginosi e le formulazioni di vitamine liposolubili sono rimasti parte della terapia di routine, mentre gli inibitori dell'IBAT hanno aggiunto un'opzione mirata di maggior valore per i pazienti idonei affetti da prurito colestatico.
Si prevede che gli interventi chirurgici cresceranno a un tasso di crescita annuo composto (CAGR) del 9.15% dal 2026 al 2031, a causa del maggior numero di pazienti che raggiungono le soglie per il trapianto con l'avanzare dell'età delle coorti trattate. La ricerca citata indica che il 20-30% dei pazienti necessita infine di un trapianto di fegato per patologie quali prurito intrattabile e disfunzione epatica progressiva. Le cure di supporto, la preparazione al trapianto e la gestione post-trapianto continuano a rispondere alle esigenze dei pazienti con malattia in stadio avanzato e rafforzano il ruolo dei centri multidisciplinari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per classe di farmaci e principio attivo: gli inibitori di IBAT sono in testa, mentre il maralixibat presenta il tasso di crescita più elevato.
Nel 2025, gli inibitori del trasportatore ileale degli acidi biliari rappresentavano il 38.55% del mercato dei trattamenti per la sindrome di Alagille, sia per classe di farmaci che per principio attivo. Questa posizione rifletteva i prezzi dei farmaci orfani, le recenti approvazioni e la mancanza di un altro agente mirato di alto valore descritto nella ricerca fornita. Maralixibat e odevixibat sono rimasti i farmaci principali di questa classe, con differenze nella fascia d'età approvata, nella formulazione e nelle modalità di distribuzione che hanno influenzato le decisioni di prescrizione.
Si prevede che il mercato del maralixibat crescerà a un tasso annuo composto (CAGR) del 10.80% dal 2026 al 2031. Questa crescita è legata alle approvazioni ottenute in oltre 40 Paesi, al lancio della compressa a giugno 2025 e al completamento dell'arruolamento dei pazienti per lo studio di Fase 3 EXPAND a marzo 2026. I dati preliminari sono attesi per il quarto trimestre del 2026 e lo studio potrebbe supportare un'estensione dell'indicazione all'atresia biliare, mentre le terapie di supporto rimangono rilevanti laddove gli inibitori dell'IBAT non sono rimborsati.
Per via di somministrazione: la terapia orale è predominante, mentre la terapia parenterale è in aumento, parallelamente alle esigenze chirurgiche.
Nel 2025, le formulazioni orali rappresentavano l'81.45% del segmento delle vie di somministrazione. Entrambi gli inibitori IBAT approvati sono terapie orali a minimo assorbimento, che consentono la somministrazione a domicilio e riducono la necessità di visite cliniche legate alla somministrazione parenterale. L'approvazione, nell'aprile 2025 negli Stati Uniti, delle compresse di Livmarli ha aggiunto una seconda forma di dosaggio orale per i pazienti con un peso di almeno 25 kg, mentre la terapia liquida è rimasta necessaria per i pazienti più giovani.
Si prevede che le terapie iniettabili e parenterali cresceranno a un tasso di crescita annuo composto (CAGR) del 7.45% dal 2026 al 2031. Questa crescita è legata alla maggiore intensità delle procedure nei pazienti in fase di trapianto. L'assistenza pre e post-trapianto può includere immunosoppressori per via endovenosa, nutrizione parenterale e antibiotici per via endovenosa, sostenendo la spesa lungo l'intero percorso di trattamento della sindrome di Alagille.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia d'età dei pazienti: il gruppo più numeroso è costituito dai bambini di età compresa tra 1 e 11 anni, mentre gli adolescenti crescono più rapidamente.
Nel 2025, i bambini di età compresa tra 1 e 11 anni rappresentavano il 65.00% della fascia d'età dei pazienti. La sindrome di Alagille si manifesta comunemente durante l'infanzia e la prima fanciullezza, creando una forte esigenza di trattamento farmacologico e monitoraggio nutrizionale. La coorte GALA ha riportato livelli mediani di acidi biliari sierici pari a 147 μmol/L e un aumento significativo nei primi 2 anni di vita, ponendo la prima infanzia al centro dell'assistenza specialistica.
Si prevede che la popolazione adolescenziale di età compresa tra i 12 e i 17 anni crescerà a un tasso di crescita annuo composto (CAGR) dell'8.56% dal 2026 al 2031. Gli studi sul maralixibat condotti su pazienti di età pari o superiore a 16 anni hanno riportato riduzioni significative degli acidi biliari sierici e dei punteggi relativi al prurito. La formulazione in compresse per pazienti con un peso di almeno 25 kg, insieme ai dati dello studio MERGE a sette anni che mostrano un miglioramento del punteggio z dell'altezza di +0.7 al settimo anno, supporta la continuità del trattamento durante l'adolescenza.
Per utente finale: i centri di epatologia pediatrica sono in testa, mentre le cliniche genetiche si espandono rapidamente.
Nel 2025, i centri di epatologia pediatrica rappresentavano il 42.67% del segmento degli utenti finali. Questi centri sono rimasti i principali punti di riferimento per la prescrizione e il monitoraggio della terapia con inibitori di IBAT, compreso il monitoraggio della carenza di vitamine liposolubili e dei marcatori di danno epatico. Hanno inoltre coordinato gli invii a specialisti in cardiologia, oftalmologia, genetica e servizi di trapianto, a testimonianza della natura multidisciplinare della cura della sindrome di Alagille.
Si prevede che le cliniche genetiche specializzate cresceranno a un tasso annuo composto (CAGR) del 10.55% dal 2026 al 2031. Questa crescita riflette il ruolo sempre più importante della conferma genetica nella diagnosi e nella consulenza familiare. Uno studio del 2026 ha descritto metodi funzionali per classificare alcune varianti di JAG1 e NOTCH2 precedentemente non risolte, supportando risultati più confermati e un collegamento più solido tra i test e i percorsi di trattamento specialistici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America deteneva il 38.67% della quota di mercato per il trattamento della sindrome di Alagille, risultando il segmento regionale più ampio. La designazione di farmaco orfano negli Stati Uniti e la designazione di "terapia innovativa" per maralixibat hanno favorito un utilizzo più precoce rispetto a molti altri Paesi. Mirum ha riportato un fatturato netto di 244.7 milioni di dollari per il prodotto LIVMARLI negli Stati Uniti nel 2025, in crescita del 69% rispetto all'anno precedente.
Il Canada ha ampliato le opzioni terapeutiche nel corso del 2025, dopo l'approvazione di odevixibat e la conclusione dei negoziati per il rimborso di maralixibat, mentre il sistema assicurativo messicano, meno sviluppato per le malattie rare, ha limitato l'uso a breve termine al di fuori dei centri terziari urbani. L'Europa è la seconda area geografica per importanza in termini di ricerca condotta, con Germania, Regno Unito e Francia come principali mercati nazionali. L'autorizzazione europea delle compresse di LIVMARLI nel 2025 e l'approvazione condizionata di odevixibat nel 2024 hanno creato un contesto con due inibitori di IBAT, sebbene i processi di valutazione nazionali differiscano tra i vari Paesi e possano comportare un accesso disomogeneo.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 9.58% dal 2026 al 2031, il tasso regionale più rapido tra quelli stimati. La regione rappresenta un'area di crescita fondamentale per il mercato del trattamento della sindrome di Alagille. Il Giappone ha approvato il maralixibat nel marzo 2025 e la Cina ha esteso le indicazioni terapeutiche ai pazienti di età pari o superiore a 3 mesi nel maggio 2024. CANbridge e Baheal Medical hanno stretto una partnership nell'agosto 2025 che copre la Cina continentale, Hong Kong e Macao, mentre il PBAC australiano ha completato la revisione dell'odevixibat nel marzo 2026.
Panorama competitivo
Il mercato del trattamento della sindrome di Alagille è moderatamente concentrato tra le aziende innovative nella categoria degli inibitori IBAT ad alto valore aggiunto e frammentato tra i fornitori di farmaci generici di supporto. Maralixibat e odevixibat formano un duopolio funzionale nella categoria dei trattamenti mirati. Maralixibat è disponibile in forma liquida e in compresse, mentre odevixibat è disponibile in capsule e granuli. La bozza fornita indicava un'età minima approvata negli Stati Uniti di 3 mesi per maralixibat e di 12 mesi per odevixibat.
I prodotti generici a base di acido ursodesossicolico, colestiramina e vitamine supportano i pazienti che non hanno accesso a farmaci mirati. Mirum ha riportato un fatturato netto di LIVMARLI pari a 360.0 milioni di dollari nel 2025, con una crescita del 69% su base annua, e ha fornito una previsione di fatturato netto per il 2026 compresa tra 630 e 650 milioni di dollari. L'azienda ha completato l'arruolamento nello studio di Fase 3 EXPAND a marzo 2026, con i dati preliminari previsti per il quarto trimestre del 2026. Ipsen sta supportando la generazione di dati di pratica clinica reale per odevixibat attraverso il suo studio basato su registro.
Entrambe le aziende si concentrano sulla generazione di evidenze e su una più ampia adozione piuttosto che sulla concorrenza basata sul prezzo. I periodi di esclusività per i farmaci orfani rafforzano ulteriormente le loro posizioni cliniche e regolatorie. CANbridge aggiunge una dimensione competitiva regionale attraverso l'attività di commercializzazione in Cina e nei mercati circostanti, e la sua partnership azionaria dell'agosto 2025 con Baheal Medical includeva una sottoscrizione di azioni per 100 milioni di HKD e nominava la filiale di Baheal come CSO esclusivo per la Cina continentale, Hong Kong e Macao. L'analisi fornita ha identificato la terapia genica, la sindrome di Alagille negli adulti e i protocolli post-trapianto come aree con uno sviluppo attuale limitato, mentre le aziende specializzate più piccole potrebbero prendere in considerazione nuovi metodi di somministrazione orale per i neonati piuttosto che sfidare direttamente il consolidato meccanismo IBAT.
Leader del settore del trattamento della sindrome di Alagille
Azienda farmaceutica Mirum, Inc.
Ipsen Pharma
Pfizer Inc.
Sanofi
Takeda Pharmaceutical Company Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Mirum Pharmaceuticals ha completato l'arruolamento dei pazienti nello studio di fase 3 EXPAND su LIVMARLI, o maralixibat, per il prurito colestatico in pazienti di età pari o superiore a 6 mesi affetti da rare malattie epatiche colestatiche.
- Febbraio 2026: il Comitato consultivo australiano per i benefici farmaceutici (Pharmaceutical Benefits Advisory Committee) ha completato la sua revisione dell'odevixibat per la sindrome di Alagille, con un esito favorevole che potrebbe supportare il rimborso in Australia.
- Settembre 2025: Health Canada ha approvato Bylvay, o odevixibat, per il prurito colestatico nei pazienti di età pari o superiore a 12 mesi affetti da sindrome di Alagille, creando in Canada un contesto di trattamento con due inibitori di IBAT.
- Agosto 2025: CANbridge Pharmaceuticals ha stretto una partnership azionaria con Baheal Medical, che include la sottoscrizione di 100 milioni di azioni in dollari di Hong Kong e la nomina esclusiva di Chief Scientific Officer (CSO) per i principali mercati cinesi.
- Aprile 2025: la Food and Drug Administration statunitense ha approvato una formulazione in compresse di LIVMARLI per il prurito colestatico nella sindrome di Alagille e nella colestasi intraepatica familiare progressiva.
Ambito del rapporto sul mercato globale del trattamento della sindrome di Alagille
Secondo quanto riportato, la sindrome di Alagille è una rara malattia genetica che causa il restringimento, la malformazione o l'assenza dei dotti biliari, con conseguente accumulo di bile nel fegato. Non esiste una cura, pertanto il trattamento si concentra sulla gestione dei sintomi, sul miglioramento del flusso biliare, sul supporto nutrizionale e sul trattamento dell'insufficienza cardiaca o epatica.
Il mercato del trattamento della sindrome di Alagille è segmentato per modalità di trattamento, classe di farmaci e principio attivo, via di somministrazione, fascia d'età del paziente, utilizzatore finale e area geografica. Per modalità di trattamento, il mercato comprende terapia farmacologica, intervento chirurgico, cure di supporto e nutrizionali, preparazione al trapianto di fegato e cure post-trapianto. Per classe di farmaci e principio attivo, il mercato è segmentato in inibitori del trasportatore ileale degli acidi biliari, maralixibat, odevixibat, acido ursodesossicolico, sequestranti degli acidi biliari, colestiramina, colesevelam, rifampicina, naltrexone, sertralina, formulazioni di vitamine liposolubili e altri farmaci di supporto. Per via di somministrazione, il mercato è segmentato in terapia orale, iniettabile e parenterale e altre vie di somministrazione. Per fascia d'età del paziente, il mercato è suddiviso in neonati di età inferiore a 12 mesi, bambini di età compresa tra 1 e 11 anni, adolescenti di età compresa tra 12 e 17 anni e adulti di età pari o superiore a 18 anni. In base all'utente finale, il mercato è segmentato in centri di epatologia pediatrica, cliniche specializzate in malattie rare, ospedali di terzo livello, centri per trapianti di fegato, cliniche genetiche specializzate e trattamento e monitoraggio domiciliare. Dal punto di vista geografico, il mercato è analizzato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto include anche le stime delle dimensioni e delle tendenze del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre le dimensioni e le previsioni del mercato in termini di valore (USD) per i segmenti sopra menzionati.
| Terapia farmacologica |
| Intervento chirurgico |
| Cure di supporto e nutrizionali |
| Preparazione al trapianto di fegato e cure post-trapianto |
| Inibitori del trasportatore ileale degli acidi biliari |
| Maralixibat |
| Odevixibat |
| Acido Ursodesossicolico |
| Sequestranti degli acidi biliari |
| colestiramina |
| Colesevelam |
| Rifampicina |
| Naltrexone |
| Sertralina |
| Formulazioni vitaminiche liposolubili |
| Altri farmaci di supporto |
| Orale |
| Terapia iniettabile e parenterale |
| Altre vie di amministrazione |
| Neonati di età inferiore a 12 mesi |
| Bambini dai 1 agli 11 anni |
| Adolescenti di età compresa tra i 12 e i 17 anni |
| Adulti di età pari o superiore a 18 anni |
| Centri di epatologia pediatrica |
| Cliniche specializzate per malattie rare |
| Ospedali terziari |
| Centri per il trapianto di fegato |
| Cliniche genetiche specializzate |
| Trattamento e monitoraggio a domicilio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per modalità di trattamento | Terapia farmacologica | |
| Intervento chirurgico | ||
| Cure di supporto e nutrizionali | ||
| Preparazione al trapianto di fegato e cure post-trapianto | ||
| Per classe di farmaci e principio attivo | Inibitori del trasportatore ileale degli acidi biliari | |
| Maralixibat | ||
| Odevixibat | ||
| Acido Ursodesossicolico | ||
| Sequestranti degli acidi biliari | ||
| colestiramina | ||
| Colesevelam | ||
| Rifampicina | ||
| Naltrexone | ||
| Sertralina | ||
| Formulazioni vitaminiche liposolubili | ||
| Altri farmaci di supporto | ||
| Per via di amministrazione | Orale | |
| Terapia iniettabile e parenterale | ||
| Altre vie di amministrazione | ||
| Per fascia d'età del paziente | Neonati di età inferiore a 12 mesi | |
| Bambini dai 1 agli 11 anni | ||
| Adolescenti di età compresa tra i 12 e i 17 anni | ||
| Adulti di età pari o superiore a 18 anni | ||
| Per utente finale | Centri di epatologia pediatrica | |
| Cliniche specializzate per malattie rare | ||
| Ospedali terziari | ||
| Centri per il trapianto di fegato | ||
| Cliniche genetiche specializzate | ||
| Trattamento e monitoraggio a domicilio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del trattamento della sindrome di Alagille entro il 2031?
Si stima che il mercato dei trattamenti per la sindrome di Alagille raggiungerà 1.41 miliardi di dollari entro il 2031, rispetto agli 0.95 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 6.50%.
Quale modalità di trattamento ha detenuto la quota maggiore nel 2025?
Nel 2025, la terapia farmacologica deteneva la quota maggiore, pari al 61.24%, grazie soprattutto agli inibitori mirati dell'IBAT e ai farmaci di supporto.
Quale farmaco si prevede crescerà più rapidamente entro il 2031?
Il maralixibat è il principio attivo in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 10.80% dal 2026 al 2031.
Perché le cliniche genetiche stanno diventando sempre più importanti per la cura della sindrome di Alagille?
Un maggiore utilizzo dei test JAG1 e NOTCH2 può migliorare la conferma diagnostica e indirizzare i pazienti verso cure specialistiche. Si prevede che le cliniche genetiche specializzate cresceranno a un tasso annuo composto del 10.55%.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.58%, sostenuta dagli sviluppi in Giappone, Cina e Australia. Si prevede che il mercato del trattamento della sindrome di Alagille trarrà vantaggio da questi sviluppi.
Quali fattori possono limitare l'adesione al trattamento?
Il numero ridotto di pazienti diagnosticati, gli elevati costi del trattamento, i ritardi nei rimborsi e gli effetti collaterali come diarrea, dolore addominale e carenza vitaminica possono limitare l'accesso e l'uso continuativo delle terapie.


