

Dimensioni e quota del mercato delle telecamere termiche aeroportuali
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
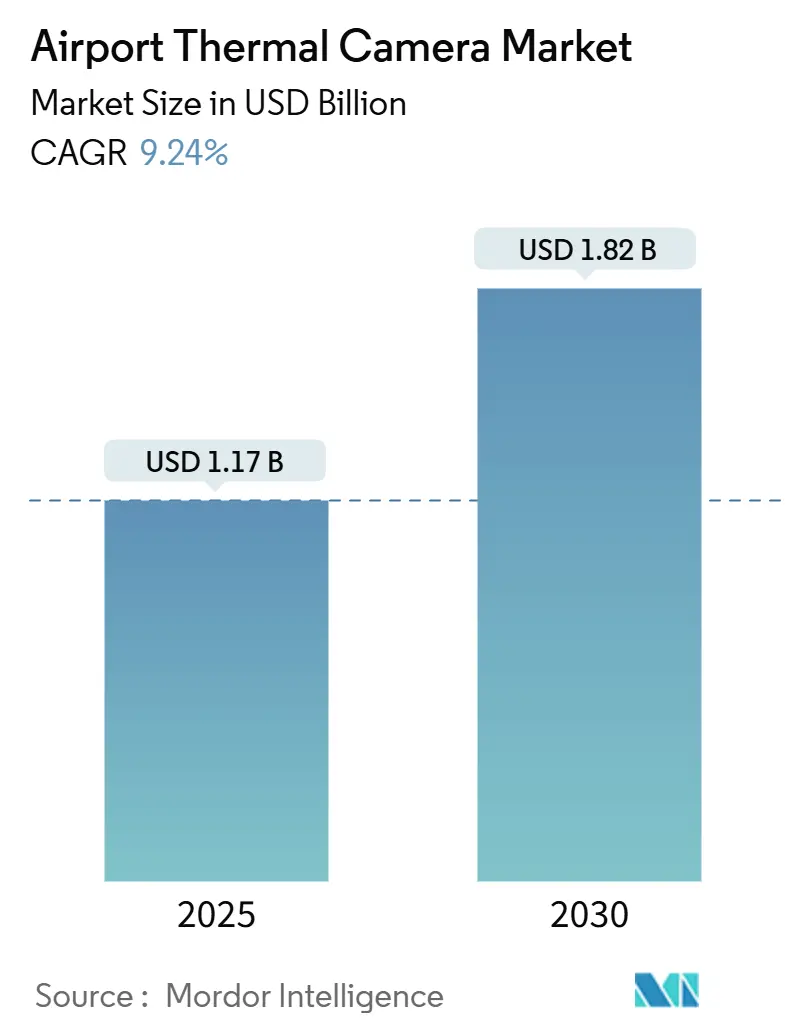
| Dimensione del mercato (2025) | 1.17 miliardo di dollari |
| Dimensione del mercato (2030) | 1.82 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 9.24% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
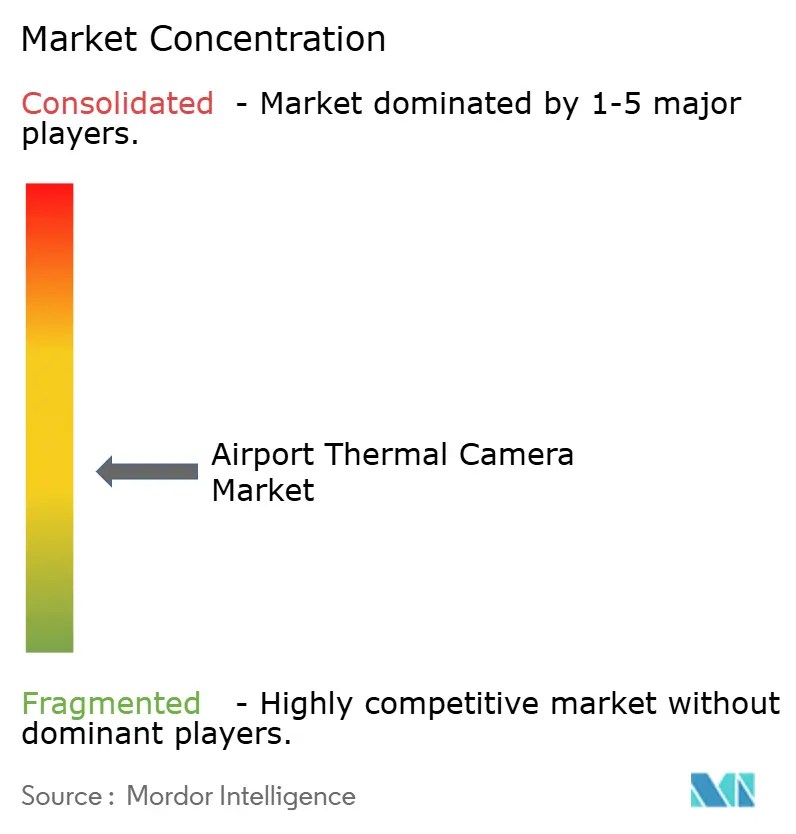
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle telecamere termiche aeroportuali di Mordor Intelligence
Il mercato delle telecamere termiche aeroportuali ha raggiunto 1.17 miliardi di dollari nel 2025 e si prevede che salirà a 1.82 miliardi di dollari entro il 2030, con un CAGR del 9.24% nel periodo di previsione. La rapida modernizzazione della tecnologia dei checkpoint, i crescenti obblighi di sicurezza perimetrale e la costante preparazione alle malattie infettive si combinano per accelerare gli acquisti in tutte le categorie aeroportuali. I primi utilizzatori stanno ora passando da telecamere monouso a piattaforme ad architettura aperta e pronte per l'intelligenza artificiale. Allo stesso tempo, i terminal di nuova costruzione specificano suite multisensore che elaborano video termici, radar e visibili come un unico flusso di dati. I fornitori che integrano analisi edge e supportano algoritmi di terze parti sono favoriti perché i loro sistemi sono conformi alle normative sull'architettura aperta della Transportation Security Administration (TSA) e dell'Unione Europea (UE). Anche la resilienza dell'hardware è importante, poiché i team di approvvigionamento valutano l'impatto dei controlli sulle esportazioni di germanio e cercano ottiche realizzate con vetro calcogenuro alternativo per evitare shock di fornitura.
Punti chiave del rapporto
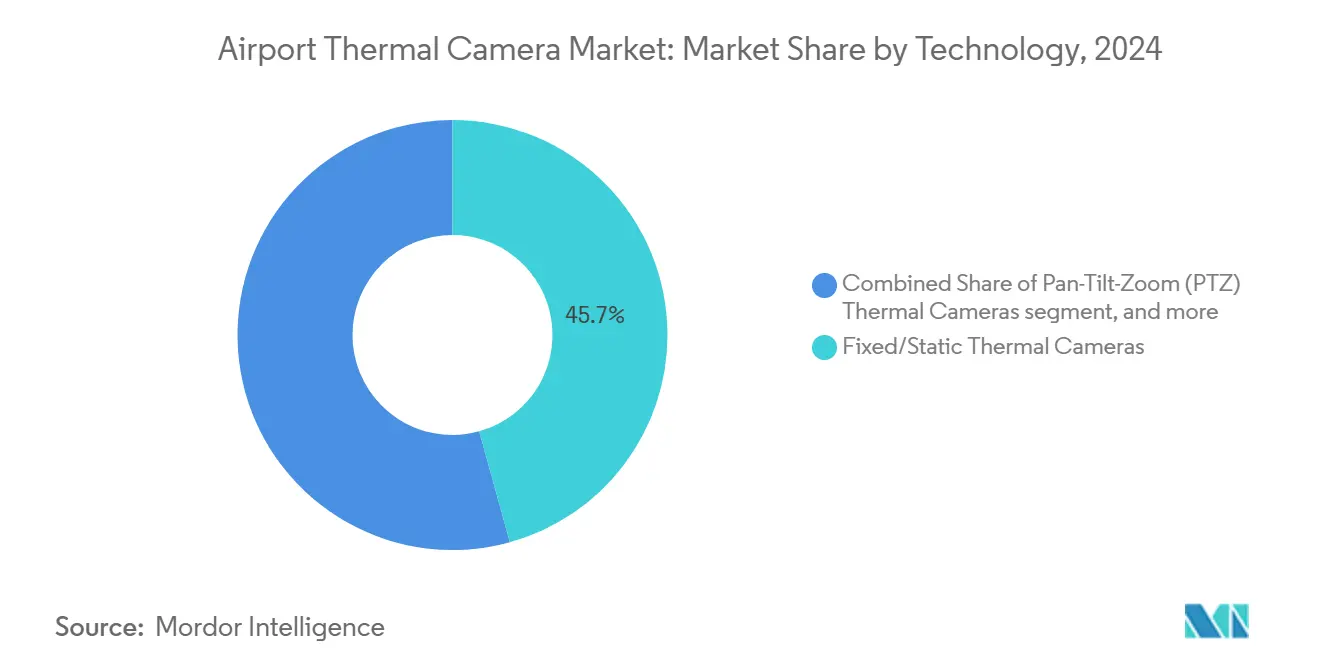
- Per tipologia di telecamera, i sistemi fissi/statici hanno registrato una quota di fatturato del 45.70% nel 2024; le unità a doppia modalità stanno avanzando a un CAGR del 12.20% fino al 2030.
- In base alla lunghezza d'onda, nel 60.70 gli infrarossi a onde lunghe hanno conquistato il 2024% della quota di mercato delle telecamere termiche aeroportuali, mentre si prevede che gli infrarossi a onde corte cresceranno dell'11.40% all'anno fino al 2030.
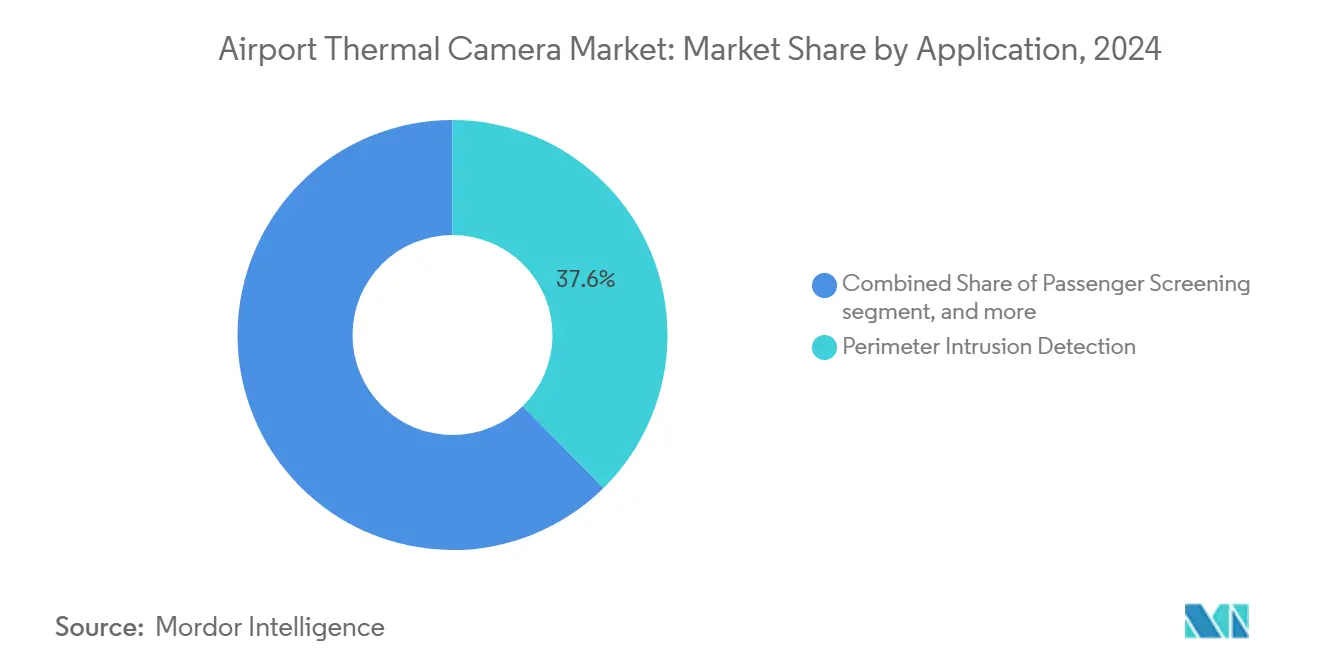
- Per applicazione, nel 37.60 il rilevamento delle intrusioni perimetrali ha rappresentato il 2024% del mercato delle telecamere termiche aeroportuali, mentre lo screening dei passeggeri è destinato a crescere a un CAGR del 12.45% entro il 2030.
- In base al luogo di installazione, nel 38.90 le recinzioni perimetrali rappresentavano il 2024%, ma si prevede che gli edifici dei terminal cresceranno a un CAGR dell'11.40% entro il 2030.
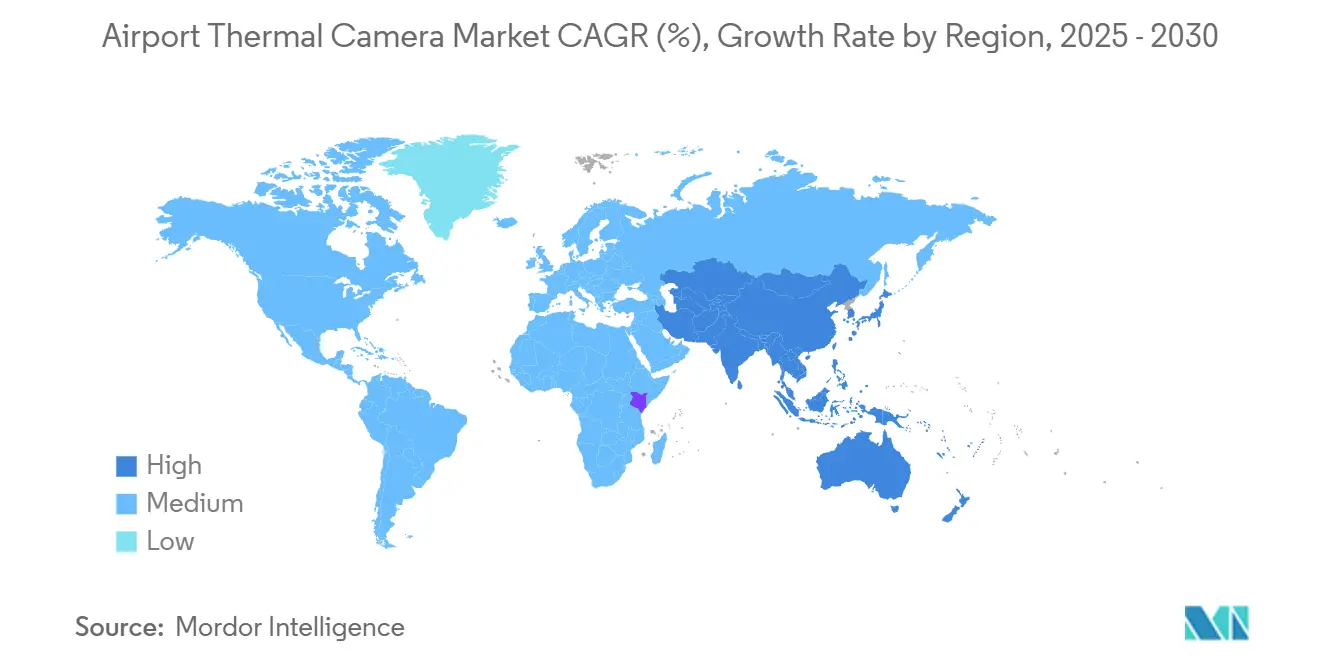
- In termini geografici, il Nord America ha dominato con una quota del 36.78% nel 2024; l'Asia-Pacifico è pronta per il CAGR più rapido, pari al 10.95% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle telecamere termiche aeroportuali
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rafforzamento degli obblighi di sicurezza aerea | + 2.1% | Globale; adozione precoce in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento dell'adozione dello screening delle malattie infettive | + 1.8% | Globale; la crescita più forte è stata registrata nell'area Asia-Pacifico e in Medio Oriente | A breve termine (≤ 2 anni) |
| Investimenti intelligenti nelle infrastrutture aeroportuali | + 1.6% | Nord America ed Europa sono i principali attori; espansione verso l'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Sorveglianza perimetrale senza pilota basata sull'intelligenza artificiale | + 1.4% | Globale; implementazioni avanzate nei mercati sviluppati | Medio termine (2-4 anni) |
| Requisiti di operatività in tutte le condizioni atmosferiche | + 1.2% | Globale; critico negli aeroporti con climi rigidi | A lungo termine (≥ 4 anni) |
| Spinta alla sostenibilità della manutenzione predittiva | + 0.9% | Nord America ed Europa in testa; espansione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rafforzamento degli obblighi di sicurezza aerea
Le autorità di regolamentazione internazionali ora impongono un rilevamento a più livelli che funziona 24 ore su 24 anziché in checkpoint discreti. La Checkpoint Requirements and Planning Guide della TSA specifica endpoint di imaging ad architettura aperta in modo che i flussi termici si integrino con gli scanner di tomografia computerizzata e i portali a onde millimetriche. [1] Fonte: Transportation Security Administration, “Checkpoint Requirements and Planning Guide,” tsa.gov L'UE rispecchia questo approccio imponendo l'imaging avanzato in tutti gli aeroporti commerciali entro il 2025, il che spinge gli operatori ad aggiornare le vecchie telecamere analogiche. I consorzi aeroportuali segnalano un flusso di passeggeri più fluido una volta che i flussi visibili e termici si fondono in un'unica dashboard di valutazione delle minacce, riducendo i tassi di screening secondario e il carico di lavoro degli operatori. I fornitori che integrano interfacce basate su standard si aggiudicano gli appalti perché i team di sicurezza possono sostituire i moduli di analisi senza reinstallare l'hardware.
Aumento dell'adozione dello screening delle malattie infettive
Le telecamere termiche, un tempo riservate alle aree di carico, ora sono installate agli ingressi dei terminal come punti di controllo sanitario passivo. I grandi hub hanno convalidato flussi di lavoro ad alto volume durante recenti programmi pilota che hanno gestito migliaia di passeggeri ogni ora senza ridurre la capacità delle corsie. L'integrazione con i gate biometrici consente il controllo della temperatura, la conferma dell'identità e la convalida del biglietto in un unico passaggio, riducendo al minimo i punti di contatto e l'intervento dell'operatore. Le agenzie sanitarie apprezzano il flusso di lavoro contactless perché letture elevate attivano immediatamente una valutazione secondaria in una stanza isolata, evitando interruzioni più ampie. I continui aggiornamenti del firmware aggiungono il rilevamento della mascherina e gli avvisi sulla densità della folla, ampliando il caso d'uso oltre lo screening della febbre per la sorveglianza sanitaria pubblica complessiva.
Investimenti intelligenti nelle infrastrutture aeroportuali
I budget degli aeroporti intelligenti destinano quote crescenti alla fusione dei sensori, dove l'imaging termico è un input fondamentale insieme a radar, LiDAR e acustica. Le piattaforme basate su strutture dati comuni convogliano ogni sensore in un unico centro operativo, riducendo i processi decisionali isolati e accorciando i tempi di risposta agli incidenti. Il centro di sicurezza centralizzato di Heathrow esemplifica come i flussi termici migliorino la gestione energetica rilevando i motori surriscaldati nei sistemi di gestione dei bagagli, il che consente di intraprendere azioni preventive che limitano i tempi di inattività. [2] Fonte: Airports International, “Airport Security: The Latest Developments,” airportsint.com L'elaborazione edge abilitata dalle reti private 5G mantiene le immagini sensibili in loco, fornendo al contempo analisi in millisecondi, soddisfacendo le regole di sovranità dei dati e accelerando le azioni correttive.
Sorveglianza perimetrale senza pilota basata sull'intelligenza artificiale
Le reti convoluzionali edge-trained ora classificano esseri umani, veicoli e animali selvatici direttamente sul sensore termico, eliminando il monitoraggio umano costante. Quando l'algoritmo rileva un'anomalia, attiva automaticamente una telecamera visibile pan-tilt-zoom per la conferma forense e invia avvisi ai dispositivi mobili. Questa automazione a circuito chiuso riduce i falsi allarmi perché l'affidabilità della classificazione raggiunge soglie preimpostate prima dell'escalation. Gli aeroporti con perimetri ampi ne traggono i maggiori vantaggi, sostituendo estese pattuglie di guardia con una manciata di soccorritori mobili che ricevono avvisi geolocalizzati e snapshot degli incidenti. I modelli di apprendimento continuo si riqualificano in base alle condizioni meteorologiche e di illuminazione locali, migliorando ulteriormente la precisione nel tempo.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di approvvigionamento e installazione | -1.9% | Globale; più restrittivo nei mercati in via di sviluppo | Medio termine (2-4 anni) |
| Preoccupazioni relative alla privacy dei passeggeri e alla protezione dei dati | -1.2% | Unione Europea e Nord America | A breve termine (≤ 2 anni) |
| Rischi di camuffamento termico e spoofing | -0.8% | Globale; fondamentale negli hub ad alta sicurezza | A lungo termine (≥ 4 anni) |
| Interruzioni della catena di fornitura dei sensori a infrarossi | -1.4% | Globale; i sensori avanzati sono i più colpiti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di approvvigionamento e installazione
Le termocamere radiometriche premium costano tra i 5,000 e i 25,000 dollari l'una, e le strutture più grandi spesso richiedono più di 300 unità per una copertura completa. Le dorsali di rete, i pali in acciaio inossidabile e i kit di protezione contro i fulmini aggiungono un ulteriore 40% ai budget iniziali. I contratti di supporto annuali che coprono aggiornamenti del firmware, cyber-hardening e formazione degli operatori raggiungono il 20-30% del valore del capitale, mettendo a dura prova le finanze degli aeroporti secondari che operano con margini ridotti. Stanno emergendo modelli di leasing e basati sui risultati per abbassare la barriera all'ingresso, ma l'adozione rimane limitata al di fuori del Nord America.
Preoccupazioni relative alla privacy e alla protezione dei dati dei passeggeri
Le autorità di regolamentazione classificano i dati relativi alla temperatura come informazioni sanitarie sensibili. Ai sensi del Regolamento generale sulla protezione dei dati dell'Unione Europea, gli aeroporti devono raccogliere il consenso esplicito o fare affidamento su esenzioni per motivi di salute pubblica, che richiedono una segnaletica trasparente e rigidi programmi di conservazione. I moduli di riconoscimento facciale aggravano il controllo poiché la combinazione di firme termiche e visibili consente la reidentificazione biometrica. Gli operatori affrontano il rischio anonimizzando le immagini all'edge, memorizzando solo i metadati e le violazioni delle soglie, quindi eliminando automaticamente tutti i file dopo un intervallo di tempo definito che raramente supera i 30 giorni. Queste procedure aggiungono costi e complessità, ma sono obbligatorie per evitare sanzioni.
Analisi del segmento
Per tipo di telecamera: l'integrazione a doppia modalità guida l'innovazione
Le telecamere fisse/statiche hanno contribuito al 45.70% dei ricavi del 2024, a dimostrazione della dipendenza degli operatori dal monitoraggio perimetrale continuo e con manutenzione ridotta. Queste unità integrano trigger termici, visibili e radar tramite Ethernet, semplificando l'integrazione con i sistemi di gestione video esistenti e riducendo la larghezza di banda di rete grazie alla compressione video on-edge. I dispositivi statici monitorano XNUMX ore su XNUMX la presenza di detriti, intrusioni umane e incursioni nelle vie di rullaggio nelle aree di stazionamento. Le varianti pan-tilt-zoom soddisfano le esigenze di sorveglianza a lungo raggio negli aeroporti di grandi dimensioni, sebbene i loro azionamenti motorizzati richiedano una lubrificazione programmata e aumentino la pianificazione del tempo medio tra guasti.
I prodotti a doppia modalità, che abbinano un core termico da 640 × 512 a ottiche a colori ad alta risoluzione, registrano il CAGR più elevato del 12.20% perché dimezzano i falsi allarmi quando entrambe le modalità sono concomitanti. Diversi fornitori espongono dati a livello di pixel tramite un SDK, consentendo agli aeroporti di sovrapporre i sensori di rilevamento termico ai flussi visibili all'interno della stessa finestra video. Questa fusione riduce la formazione degli operatori, poiché le guardie leggono un'immagine, non due. Il mercato delle telecamere termiche aeroportuali premia ripetutamente i fornitori in grado di fornire questi moduli compatti e compatibili con i droni, che la polizia aeroportuale ora monta sui quadricotteri per i voli di verifica degli incidenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per lunghezza d'onda: la tecnologia SWIR guadagna slancio
L'infrarosso a onde lunghe ha continuato a dominare, con una quota del 60.70% nel 2024, grazie ai microbolometri non raffreddati a basso costo, che si allineano al picco di emissione della pelle umana di 8-14 µm. Il design non raffreddato elimina i refrigeratori criogenici, riduce i budget di manutenzione e semplifica l'installazione nei controsoffitti. Gli operatori apprezzano l'affidabilità dell'infrarosso a onde lunghe per il monitoraggio delle condizioni della superficie della pista, dove l'umidità riduce rapidamente il contrasto visibile.
L'infrarosso a onde corte avanza a un CAGR dell'11.40% perché la sua banda di 0.9-1.7 µm riesce a vedere attraverso fumo, nebbia e pennacchi di scarico che diffondono lunghezze d'onda maggiori. I sensori a onde corte catturano i fotoni solari riflessi durante il giorno, creando immagini di qualità visiva anche quando le telecamere convenzionali cedono alla retroilluminazione. Gli aeroporti che adottano unità a onde corte nelle zone di avvicinamento ora soddisfano gli obiettivi di visibilità in tutte le condizioni atmosferiche senza raddoppiare il numero di telecamere. Con il calo dei prezzi, i team di approvvigionamento aggiungono array a onde corte come livello complementare, aumentando la penetrazione del mercato delle telecamere termiche aeroportuali nelle implementazioni a spettro misto.
Per applicazione: Trasformazione dello screening dei passeggeri
Le soluzioni di antintrusione perimetrale hanno garantito il 37.60% del fatturato del 2024, a conferma del mandato fondamentale della sicurezza: impedire l'accesso non autorizzato. Catene termiche fisse costeggiano quasi tutte le recinzioni degli aeroporti di categoria X del Nord America, fornendo analisi in tempo reale che alimentano i centri operativi di emergenza congiunti gestiti da polizia, vigili del fuoco e TSA. Quando le analisi rilevano un movimento, le informazioni vettoriali vengono trasmesse ai dispositivi pan-tilt-zoom per la classificazione e al radar di terra per la conferma della velocità, attivando l'intervento in pochi secondi.
Lo screening dei passeggeri registra un CAGR del 12.45% fino al 2030, poiché gli aeroporti integrano dati relativi a temperatura, biometria e imbarco in corsie a passaggio singolo. I gateway dotati di telecamere radiometriche isolano qualsiasi passeggero che presenti un superamento della soglia, oltre a generare un secondo allarme se il riconoscimento facciale lo identifica per un ulteriore controllo. Pertanto, il mercato delle telecamere termiche aeroportuali per le soluzioni di screening dei passeggeri cresce più rapidamente rispetto alle installazioni di recinzioni tradizionali, incoraggiando i fornitori a lanciare chioschi modulari che le compagnie aeree noleggiano con pagamento a schermo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per posizione di installazione: l'integrazione del terminale accelera
Le installazioni di recinzioni perimetrali hanno rappresentato il 38.90% dei ricavi del 2024, rappresentando la prima linea di difesa. I layout prevedono il posizionamento delle telecamere a intervalli di 200 m con una sovrapposizione del 30% per eliminare le zone cieche. I server edge sono posizionati ogni 1 km di flussi aggregati ed eseguono analisi localmente prima di inviare i metadati rilevanti a un cluster di data center dietro il firewall del centro operativo di sicurezza. Questa architettura zonale soddisfa le migliori pratiche di sicurezza informatica contenendo il potenziale ambito di intrusione.
Si prevede che gli edifici dei terminal registreranno un CAGR dell'11.40% poiché i controlli sanitari e di identità convergono agli ingressi lato terra. I portali multisensore ora includono array radiometrici, scanner di documenti a raggi ultravioletti e dispositivi di screening delle persone a onde millimetriche in un unico arco. Il personale operativo necessita di meno interventi fisici, riducendo i tempi di attesa e migliorando i punteggi di soddisfazione dei passeggeri. Con l'ammodernamento delle sale partenze degli aeroporti, il mercato delle telecamere termiche beneficia di ordini che specificano una precisione radiometrica superiore a ±0.3 °C per ridurre al minimo i falsi allarmi e conformarsi alle linee guida sulla salute pubblica.
Analisi geografica
Mercato delle termocamere aeroportuali in Nord America
Il Nord America ha controllato il 36.78% delle vendite del 2024, grazie ai programmi di sovvenzioni della TSA che finanziano l'imaging avanzato negli aeroporti di categoria I e II. I mandati di architettura aperta stabiliscono che ogni nuovo endpoint di checkpoint accetti software di terze parti, orientando gli acquisti verso telecamere termiche indipendenti dall'hardware. Gli operatori canadesi seguono l'esempio attraverso l'iniziativa Verified Traveller che abbina la verifica facciale al rilevamento della febbre nei principali hub. Le ampie basi di installazione incoraggiano cicli di aggiornamento continui, supportando un solido mercato post-vendita per gli aggiornamenti del firmware e le licenze di analisi.
Mercato delle termocamere aeroportuali nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più rapido, pari al 10.95%, sostenuto dall'espansione parallela di piste e terminal in Cina e India. L'Ufficio indiano per la sicurezza dell'aviazione civile richiede l'installazione di body scanner in ogni aeroporto che gestisca più di 2 milioni di passeggeri all'anno, creando gare d'appalto costanti per sistemi termici a doppia modalità. I fornitori cinesi nazionali sfruttano le economie di scala nei microbolometri non raffreddati, riducendo i prezzi della concorrenza estera e mantenendo al contempo gli standard qualitativi globali. La crescita regionale dei passeggeri implica che gli aeroporti specifichino l'utilizzo di immagini termiche in fase di progettazione, rendendo superflui i retrofit e riducendo il costo totale di proprietà del progetto.
Mercato delle termocamere aeroportuali EMEA
L'Europa registra una crescita stabile, poiché l'Unione Europea armonizza le norme di screening tra gli Stati membri e continua a far rispettare rigorosamente la normativa sulla privacy dei passeggeri. Gli operatori, pertanto, acquistano telecamere che offrono la sfocatura dei pixel del volto in tempo reale per soddisfare i requisiti del GDPR. I fondi del Connecting Europe Facility supportano gli ammodernamenti negli aeroporti di medie dimensioni dell'Europa orientale, ampliando ulteriormente la domanda. Nel frattempo, gli hub del Medio Oriente investono in analisi termiche per la sorveglianza perimetrale attorno a campi di aviazione sempre più grandi. Gli stabilimenti sudafricani sperimentano telecamere radiometriche per la manutenzione di impianti solari su terreni di proprietà aeroportuale, diversificando i casi d'uso.
Panorama competitivo
Il mercato delle telecamere termiche aeroportuali è un settore moderatamente frammentato, in cui i primi cinque fornitori detengono circa un terzo del fatturato globale. Teledyne Technologies sfrutta la fabbricazione di sensori integrata verticalmente per garantire la disponibilità dei componenti nonostante i controlli sulle esportazioni. Hikvision punta sui chip di accelerazione AI che dimezzano la latenza per l'analisi perimetrale, mentre Bosch ottimizza il supporto dei codec open source per semplificare l'integrazione della gestione video. Le aziende più piccole si concentrano su software edge-fusion o ottiche specializzate, spesso collaborando con produttori di telecamere più grandi nell'ambito di accordi OEM.
Le acquisizioni strategiche si intensificano, poiché gli operatori storici puntano a sviluppatori di algoritmi di nicchia che accelerano l'adozione dello screening multimodale. L'acquisizione da parte di Teledyne di diverse software house di radiometria nel corso del 2024 ha accelerato l'implementazione di modelli di analisi di temperatura di precisione, aggiudicandosi contratti con aeroporti interessati a unire le funzioni di manutenzione e sicurezza. Anche la localizzazione della supply chain sta guadagnando terreno; un nuovo arrivato in Nord America produce lenti in calcogenuro a livello nazionale, riducendo l'esposizione alle restrizioni sul germanio e rispondendo alla preferenza Buy-American della TSA. La differenziazione competitiva si basa quindi sull'ampiezza dell'intelligenza artificiale, sulla resilienza delle forniture ottiche e sull'interoperabilità basata su standard, fattori che insieme influenzano il lock-in del cliente a lungo termine.
I programmi di co-sviluppo con le autorità aeroportuali rafforzano ulteriormente i rapporti con i fornitori. Il lancio nel 2025 delle telecamere radiometriche AI di Hanwha Vision è seguito a un progetto pilota durato un anno presso un importante hub statunitense che ha fornito set di dati di addestramento e feedback sul campo, riducendo i tempi di certificazione. [3] Fonte: Hanwha Vision, "News Center", hanwhavision.com Bosch collabora con istituti di ricerca europei per convalidare analisi che preservano la privacy, migliorando l'accettazione normativa e aprendo canali di sovvenzione governativa. Questa profondità tecnologica e la combinazione di collaborazione garantiscono una sana ma sempre più intensa competizione per una quota nel settore dei sistemi di termografia aeroportuale.
Leader del settore delle telecamere termiche aeroportuali
Hangzhou Hikvision Digital Technology Co., Ltd.
Bosch Sicherheitssysteme GmbH (Robert Bosch GmbH)
Dahua Technology Co., Ltd.
Axis Communications AB
Teledyne FLIR LLC (Teledyne Technologies Incorporated)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: SightLogix ha aggiornato il suo sistema SightSensor Infrared, offrendo un rilevamento migliorato, un'intelligenza artificiale termica avanzata per ridurre i falsi allarmi e funzionalità intuitive. Questi miglioramenti garantiscono una sicurezza 24 ore su 7, XNUMX giorni su XNUMX, con prestazioni costanti in tutte le condizioni, riaffermando l'impegno di SightLogix nello sviluppo di soluzioni di sicurezza termica all'avanguardia basate sull'intelligenza artificiale per esterni.
- Gennaio 2024: Hanwha Vision ha introdotto telecamere termiche radiometriche avanzate basate sull'intelligenza artificiale, migliorando la sicurezza e la precisione nei settori industriali critici. Grazie all'imaging ad alte prestazioni, all'ampio rilevamento della temperatura (da -40 °C a 550 °C) e alla classificazione degli oggetti basata sull'intelligenza artificiale, queste telecamere garantiscono un monitoraggio efficiente, tempi di fermo ridotti e maggiore sicurezza. Le opzioni di esportazione flessibili le rendono ideali per diverse applicazioni industriali e commerciali.
Ambito del rapporto sul mercato globale delle telecamere termiche aeroportuali
| Telecamere termiche fisse/statiche |
| Telecamere termiche Pan-Tilt-Zoom (PTZ) |
| Telecamere termiche portatili/portatili |
| Fotocamere a doppia modalità |
| Infrarossi a onde lunghe (LWIR 8–14 µm) |
| Infrarosso a onde medie (MWIR 3–5 µm) |
| Infrarossi a onde corte (SWIR 0.9–1.7 µm) |
| Rilevamento intrusione perimetrale |
| Controllo dei passeggeri |
| Monitoraggio del piazzale e della pista |
| Rilevamento incendi e soccorso |
| Manutenzione preventiva delle attrezzature |
| Edifici del terminal (lato terra) |
| Area di decollo e piazzale |
| Recinzione perimetrale |
| Torri di controllo e infrastrutture critiche |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di fotocamera | Telecamere termiche fisse/statiche | ||
| Telecamere termiche Pan-Tilt-Zoom (PTZ) | |||
| Telecamere termiche portatili/portatili | |||
| Fotocamere a doppia modalità | |||
| Per lunghezza d'onda | Infrarossi a onde lunghe (LWIR 8–14 µm) | ||
| Infrarosso a onde medie (MWIR 3–5 µm) | |||
| Infrarossi a onde corte (SWIR 0.9–1.7 µm) | |||
| Per Applicazione | Rilevamento intrusione perimetrale | ||
| Controllo dei passeggeri | |||
| Monitoraggio del piazzale e della pista | |||
| Rilevamento incendi e soccorso | |||
| Manutenzione preventiva delle attrezzature | |||
| Per posizione di installazione | Edifici del terminal (lato terra) | ||
| Area di decollo e piazzale | |||
| Recinzione perimetrale | |||
| Torri di controllo e infrastrutture critiche | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente sta crescendo la domanda di telecamere termiche negli aeroporti?
Si prevede che il fatturato globale aumenterà a un CAGR del 9.24% dal 2025 al 2030, man mano che le esigenze di sicurezza e di screening sanitario convergono.
Quale regione offre le maggiori opportunità di espansione?
L'area Asia-Pacifico è in testa con un CAGR del 10.95%, trainato dalla costruzione di aeroporti greenfield in Cina e India.
Quale segmento mostra il tasso di crescita più elevato?
Le telecamere a doppia modalità che fondono immagini termiche e visibili cresceranno a un CAGR del 12.20% entro il 2030.
Perché gli aeroporti stanno aggiungendo sensori a infrarossi a onde corte?
Le telecamere SWIR mantengono la qualità dell'immagine anche in presenza di nebbia e fumo, con un CAGR dell'11.40% nel segmento di lunghezza d'onda.
In che modo le normative sulla privacy influiscono sulle distribuzioni?
Le norme GDPR dell'Unione Europea impongono l'anonimizzazione e rigidi limiti alla conservazione dei dati, aumentando la complessità e i costi di implementazione.
Qual è l'ostacolo principale per gli aeroporti più piccoli?
Gli elevati costi di capitale e del ciclo di vita restano il principale ostacolo, soprattutto per le strutture nei mercati in via di sviluppo.


