

Dimensioni e quota di mercato dei sistemi di controllo di sicurezza aeroportuale
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.82 miliardo di dollari |
| Dimensione del mercato (2031) | 7.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.53% CAGR |
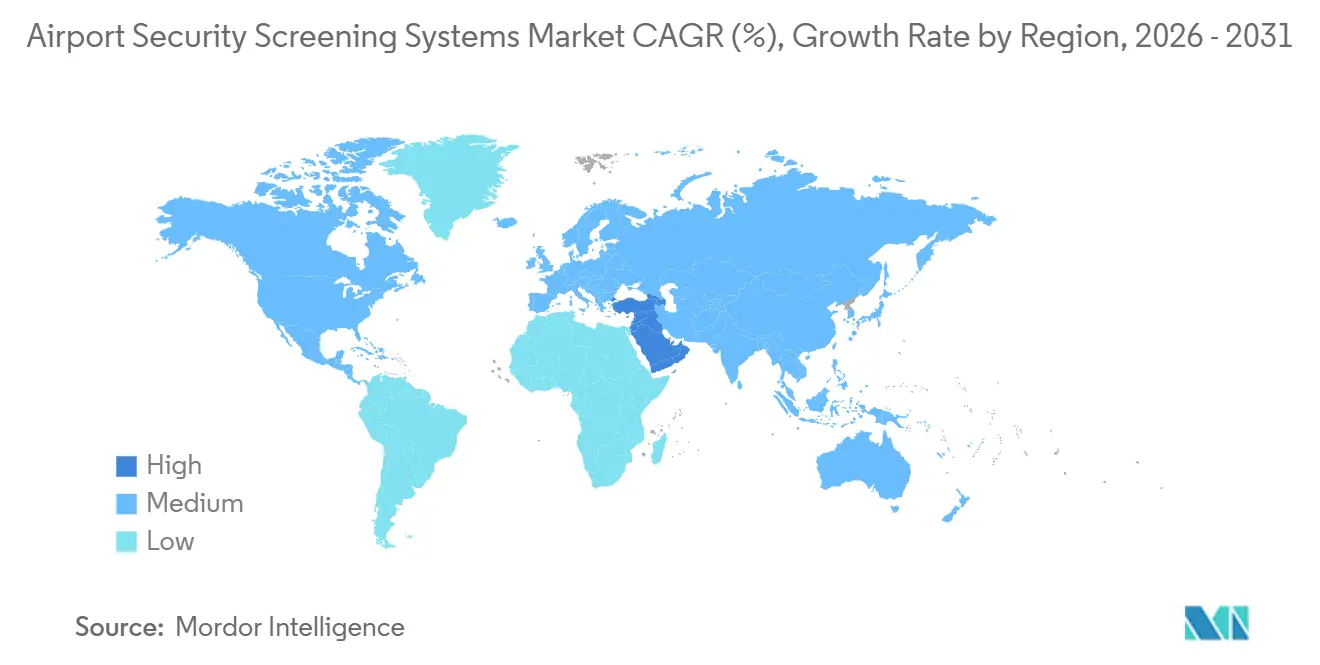
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Nord America |
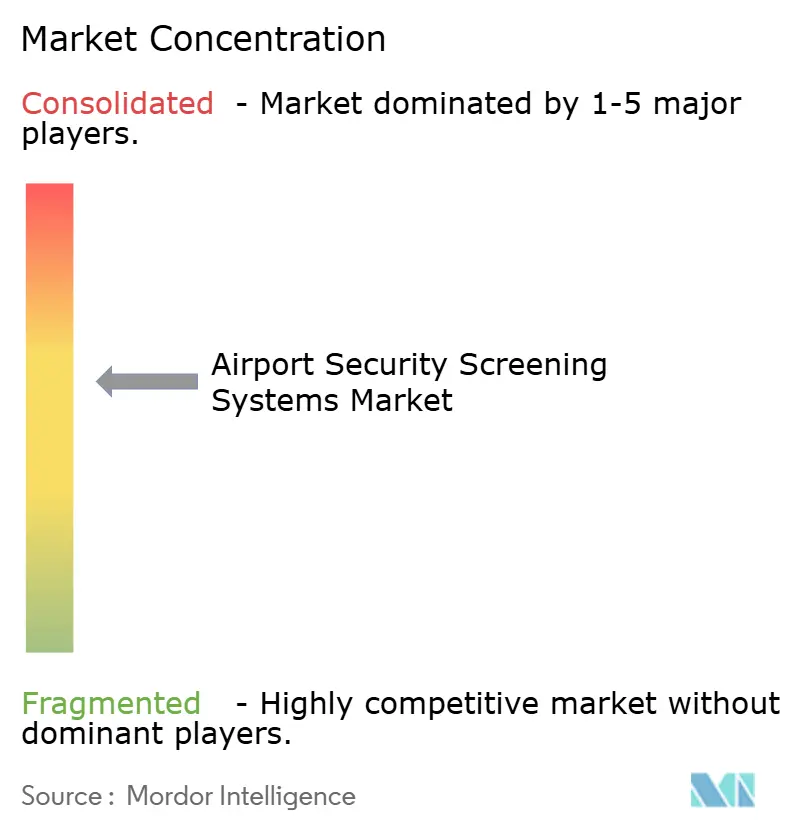
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di controllo di sicurezza aeroportuale di Mordor Intelligence
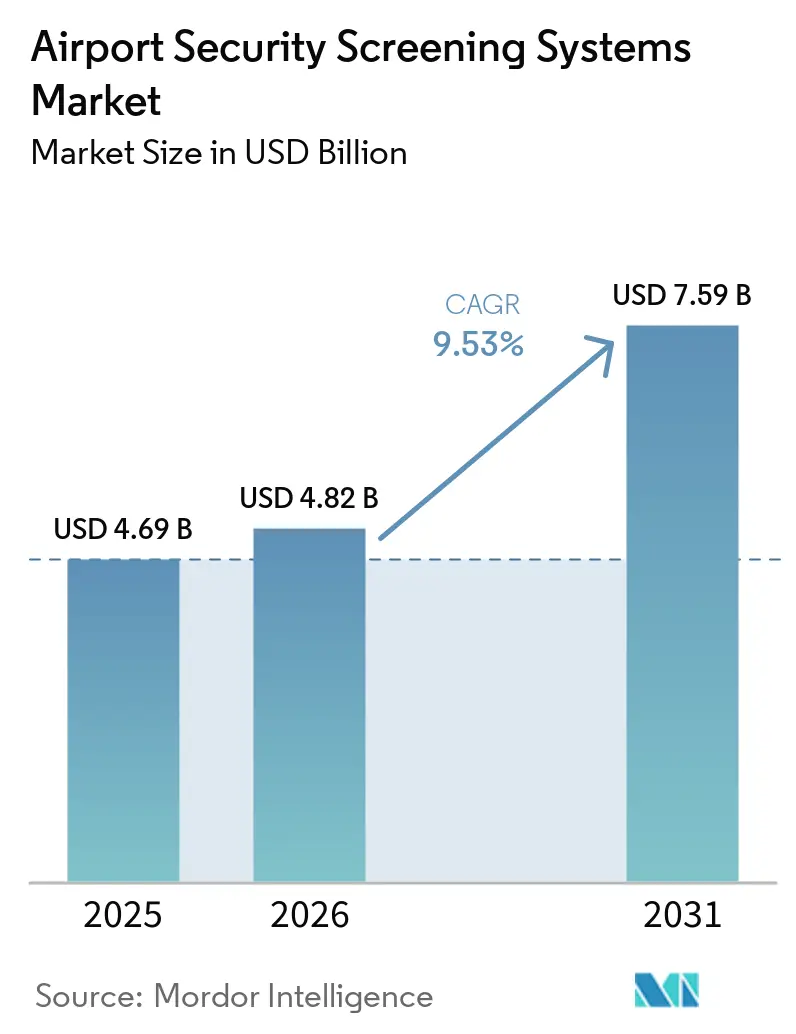
Si prevede che il mercato dei sistemi di controllo di sicurezza aeroportuale crescerà da 4.69 miliardi di dollari nel 2025 a 4.82 miliardi di dollari nel 2026 e raggiungerà i 7.59 miliardi di dollari entro il 2031, con un CAGR del 9.53% nel periodo 2026-2031. Il mercato si sta spostando dalle operazioni di checkpoint reattive allo screening predittivo e potenziato dall'intelligenza artificiale, poiché gli aeroporti gestiscono volumi record di passeggeri con un'espansione limitata del footprint e ritardi prolungati nelle consegne degli aeromobili. L'ottimizzazione della produttività si concentra ora su scanner per tomografia computerizzata (TC) e corsie automatizzate che eliminano la dismissione manuale e riducono i nuovi screening, rafforzando la necessità di aggiornamenti software su ampie basi installate. Gli obblighi normativi negli Stati Uniti e in Europa integrano l'adozione della TC e i controlli di identità biometrici nelle roadmap degli appalti, concentrando la domanda a breve termine in Nord America ed Europa e accelerando al contempo l'interoperabilità del software secondo standard di architettura aperta. Le strategie dei fornitori pongono sempre più l'accento sui ricavi ricorrenti derivanti da software e da sostenimento, poiché i vincoli di produzione modulano il ritmo delle nuove installazioni hardware.
Punti chiave del rapporto
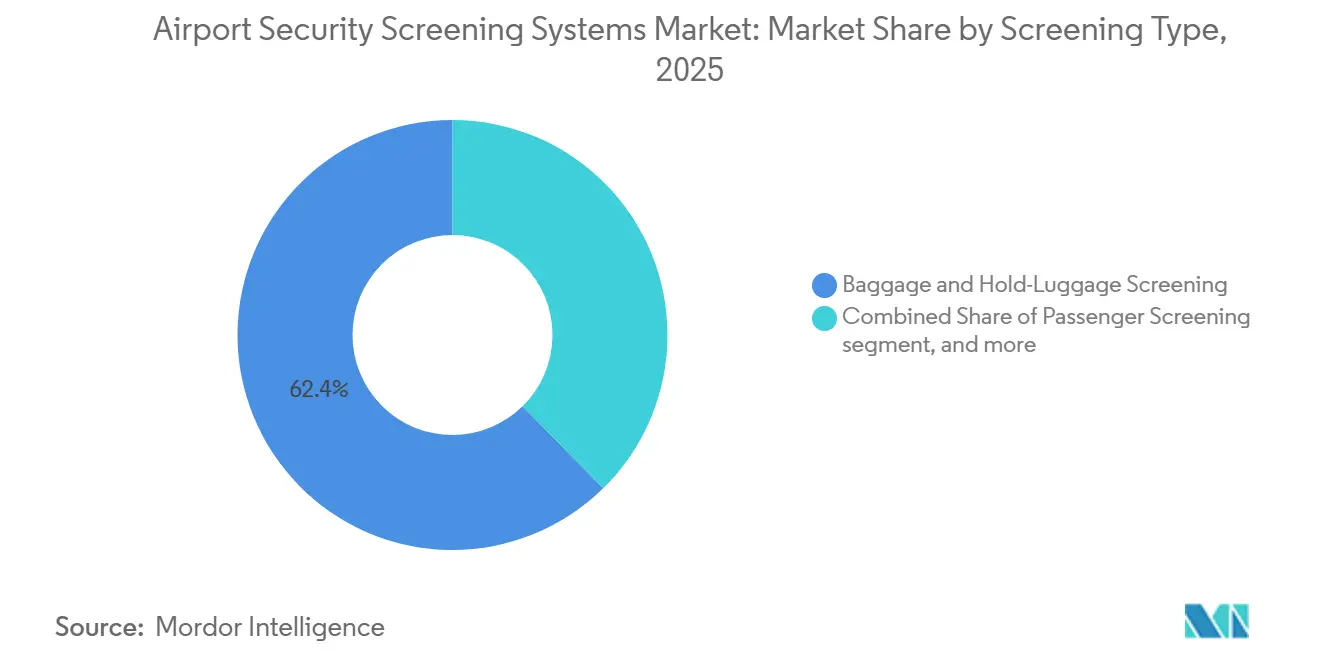
- Per tipologia di controllo, il controllo dei bagagli e dei bagagli da stiva è stato il principale con una quota di fatturato del 62.36% nel 2025, mentre si prevede che il controllo delle merci e dei veicoli aumenterà a un CAGR del 10.67% fino al 2031.
- In base alla tecnologia, i sistemi di screening a raggi X hanno detenuto una quota del 38.67% nel 2025, mentre si prevede che la tomografia computerizzata avanzerà a un CAGR dell'11.25%.
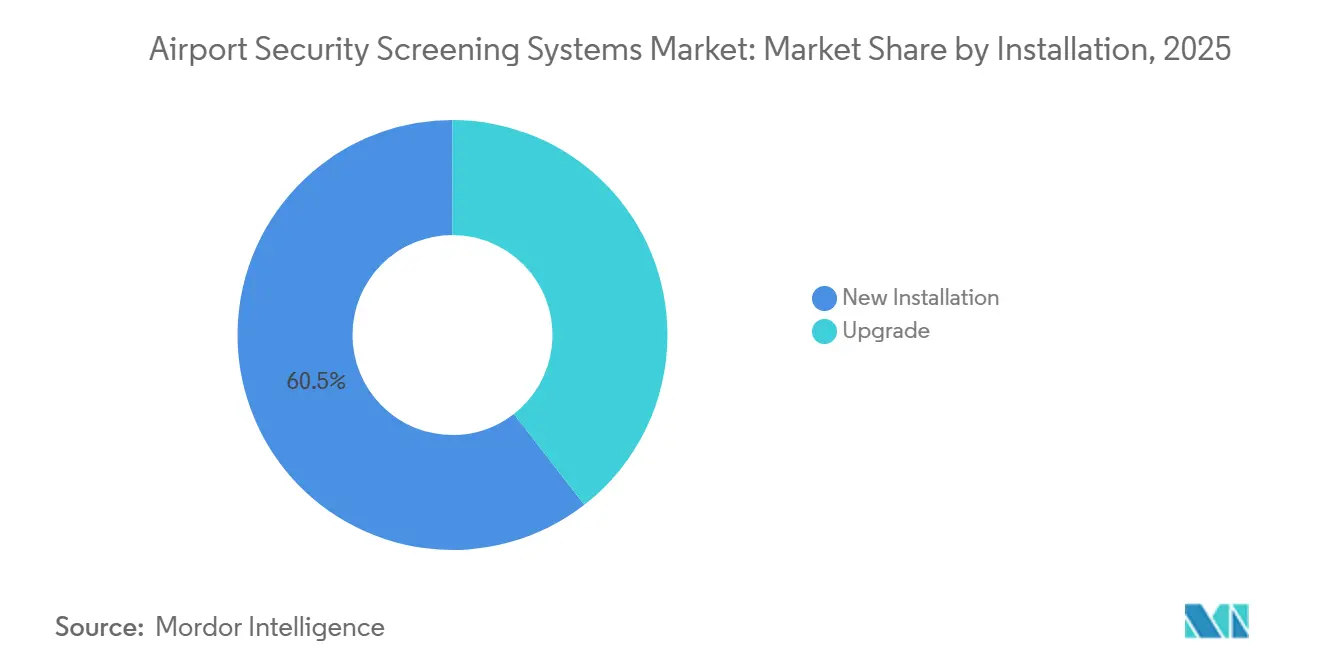
- In base all'installazione, le nuove installazioni hanno rappresentato il 60.51% delle implementazioni del 2025, mentre gli aggiornamenti sono destinati a crescere a un CAGR del 10.49%.
- In base alle dimensioni degli aeroporti, gli aeroporti di medie dimensioni hanno assorbito il 45.91% delle installazioni del 2025, mentre si prevede che i grandi aeroporti cresceranno a un CAGR del 10.93%.
- In termini geografici, il Nord America ha rappresentato il 40.77% dei ricavi del 2025, mentre si prevede che il Medio Oriente registrerà un CAGR dell'11.87% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di controllo di sicurezza aeroportuale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del traffico aereo globale di passeggeri dopo la ripresa del COVID | + 2.8% | Globale, con Asia-Pacifico e Medio Oriente in testa; Nord America in ritardo | Medio termine (2-4 anni) |
| Maggiore minaccia terroristica e obblighi normativi (ad esempio, aggiornamenti TSA ACSTL) | + 2.1% | Globale; Stati Uniti, nucleo dell'UE con ricadute in Medio Oriente e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Passaggio obbligatorio dagli scanner a raggi X 2D agli scanner TC negli aeroporti degli Stati Uniti e dell'UE | + 2.6% | Nord America e nucleo dell'UE; emergente in Medio Oriente e Sud America | Medio termine (2-4 anni) |
| Adozione del riconoscimento automatico delle minacce basato sull'intelligenza artificiale per ridurre i tempi di attesa | + 1.4% | Globale, in anticipo nei principali hub; adozione di livello 2 dopo il 2027 | A breve termine (≤ 2 anni) |
| Passaggio allo screening biometrico senza contatto per migliorare l'igiene e la produttività | + 1.2% | Nord America, UE, Asia-Pacifico, Medio Oriente | A breve termine (≤ 2 anni) |
| Richiesta di analisi centralizzata delle immagini da remoto per ottimizzare il personale addetto allo screening | + 0.9% | Hub nazionali degli Stati Uniti, aeroporti europei in rete, mega-hub del Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Traffico aereo passeggeri globale in forte crescita dopo la ripresa del COVID
La domanda totale per l'intero anno 2025, misurata in chilometri passeggeri paganti (RPK), è aumentata del 5.3% rispetto al 2024. La capacità totale, misurata in chilometri di posti disponibili (ASK), è cresciuta del 5.2% nel 2025. [1] International Air Transport Association, “Strong 2025 Passenger Demand Masks Ongoing Capacity Constraints,” IATA, iata.org IATA mostra uno slancio della domanda, con variazioni regionali: l'Asia-Pacifico è in testa, mentre il Nord America ha una tendenza più lenta, plasmando le priorità di implementazione per la capacità di controllo. Gli aeroporti stanno utilizzando la scansione del bagaglio a mano basata su CT e corsie automatizzate per eliminare la necessità di dismettere dispositivi elettronici e liquidi, riducendo le fasi di gestione e stabilizzando il flusso delle corsie. Laddove l'espansione del terminal è in ritardo, gli operatori si affidano a miglioramenti algoritmici e centri di analisi remoti per aumentare la capacità effettiva senza aumenti di spazio fisico. L'effetto netto supporta investimenti sostenuti in CT, autenticazione delle credenziali e software ad architettura aperta che semplifica le decisioni in condizioni di picco di carico.
Maggiore minaccia terroristica e obblighi normativi
Negli Stati Uniti, gli aggiornamenti normativi hanno inasprito i requisiti tecnologici per lo screening del carico aereo, con le ultime versioni dell'ACSTL che hanno promosso gli standard EDS basati sulla TC e programmato date di scadenza per i dispositivi di imaging visivo obsoleti. [2] Transportation Security Administration, “Non-SSI Air Cargo Screening Technology List (ACSTL)”, TSA, tsa.gov In Europa, il sistema di ingresso/uscita è entrato in funzione nell'ottobre 2025. Sarà pienamente operativo entro aprile 2026 per tutti i cittadini non UE, rendendo obbligatoria la registrazione biometrica alle frontiere esterne e aumentando gli investimenti in chioschi e controlli di sicurezza dei dati. Il flusso di lavoro dell'EES integra i controlli di identità nel flusso dei passeggeri, il che solleva la questione dell'integrazione dei checkpoint tra le corsie di screening e i sistemi di controllo delle frontiere. Negli Stati Uniti, una norma definitiva ha esteso la raccolta biometrica per gli stranieri in partenza attraverso aeroporti, porti marittimi e valichi di frontiera terrestri, estendendo così l'infrastruttura pertinente ai terminal. Queste misure definiscono modelli di domanda sostenuti per EDS, CT e integrazione biometrica nell'ambito dei mandati di privacy by design.
Passaggio obbligatorio dagli scanner a raggi X 2D agli scanner TC negli aeroporti degli Stati Uniti e dell'UE
Checkpoint CT è integrato nei programmi di approvvigionamento statunitensi attraverso programmi pluriennali che autorizzano centinaia di unità di base, medie e grandi dimensioni per sostituire i sistemi 2D man mano che la produzione lo consente. I piani di investimento citano i vincoli di produzione del settore e danno priorità all'implementazione graduale, con stanziamenti di bilancio per il mantenimento che coprono il software e il supporto logistico per l'intera base installata. Gli scanner aeroportuali moderni integrano sempre più l'imaging CT, il rilevamento automatico delle minacce e l'analisi basata sull'intelligenza artificiale per migliorare la precisione dei controlli mantenendo al contempo la capacità di flusso dei passeggeri. Gli aeroporti europei stanno standardizzando la tecnologia CT, mentre gli Stati membri aggiornano le normative sul bagaglio a mano e allineano i controlli di protezione dei dati ai flussi di lavoro biometrici e all'elaborazione edge. I principali hub hanno stanziato budget pluriennali per la conversione delle corsie che migliorano il rilevamento e consentono di lasciare liquidi ed elettronica nel bagaglio su larga scala. I fornitori ora abbinano l'hardware CT a moduli di intelligenza artificiale certificati che offrono il rilevamento automatico degli oggetti proibiti e riducono i falsi allarmi.
Adozione del riconoscimento automatico delle minacce basato sull'intelligenza artificiale
Le implementazioni di algoritmi ora risolvono i problemi dei checkpoint aumentando la precisione di rilevamento e riducendo al contempo i falsi allarmi e le ispezioni manuali. La certificazione dei moduli di intelligenza artificiale per le piattaforme CT consente agli aeroporti di implementare miglioramenti software-first in linea con i requisiti di architettura aperta, come la Open Platform Software Library della TSA. Le partnership tra OEM di scansione e specialisti di intelligenza artificiale mirano a unificare il rilevamento di armi, liquidi, narcotici e valuta all'interno di interfacce comuni e flussi di lavoro con visualizzazione remota. I centri di analisi remota collegano gli aeroporti più piccoli alla domanda dei grandi hub per bilanciare il personale, aumentando così l'utilizzo complessivo del sistema durante i picchi giornalieri. L'effetto è una riduzione dei tempi di permanenza e una maggiore coerenza nelle operazioni di corsia con l'aumento del volume di passeggeri.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati investimenti in conto capitale e lunghi cicli di approvvigionamento per apparecchiature CT e MMW | -1.8% | Globale, acuto negli aeroporti di livello 2 e 3 in Sud America, Africa, Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Preoccupazioni per la privacy e la salute relative all'archiviazione avanzata di dati biometrici/di imaging | -0.9% | Nord America e UE con variazioni regionali | Medio termine (2-4 anni) |
| I vincoli di fornitura di cristalli di grado semiconduttore e rivelatore ritardano i lanci | -0.7% | Colli di bottiglia della catena di approvvigionamento globale | A breve termine (≤ 2 anni) |
| I sindacati reagiscono alla perdita di posti di lavoro causata dall'automazione completa delle corsie | -0.3% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati Capex e lunghi cicli di approvvigionamento
Le unità CT di dimensioni standard costano di più rispetto ai sistemi a doppia vista di precedente generazione, il che comporta un aumento dei budget iniziali per gli aeroporti con piani di investimento limitati. Molti operatori rispondono con kit di retrofit e aggiornamenti degli algoritmi che ne prolungano la vita utile e posticipano le sostituzioni complete, spostando la spesa a breve termine su software e manutenzione. I contratti logistici pluriennali sottolineano la necessità di tempi di attività e supporto del ciclo di vita più elevati per le flotte di grandi dimensioni, il che complica ulteriormente i calendari di distribuzione. In Europa, i programmi multi-aeroporto prevedono l'adozione graduale della CT nell'arco di diversi anni, con conversioni di corsia e certificazioni del personale che procedono a ondate. Questi fattori allungano i cicli di approvvigionamento e le finestre di installazione degli spazi, anche in presenza di scadenze normative.
Preoccupazioni per la privacy e la salute legate all'imaging avanzato
In Europa, i dati biometrici sono regolamentati come dati personali di categoria speciale e richiedono il consenso esplicito, limiti di finalità rigorosi e una conservazione minima, il che aumenta gli investimenti in conformità e i controlli operativi. Negli Stati Uniti, un insieme eterogeneo di leggi statali e proposte di legge federale mira a regolamentare la raccolta biometrica e i diritti di opt-out, che influenzano la progettazione dell'implementazione e l'esperienza dei passeggeri. [3] Senatore Jeff Merkley, “Traveler Privacy Protection Act of 2025”, Senato degli Stati Uniti, merkley.senate.gov Gli aeroporti devono allineare i programmi di identificazione ai checkpoint con i sistemi di controllo delle frontiere che utilizzano immagini facciali e impronte digitali, come previsto dalla legge federale, proteggendo al contempo da abusi ed eccessi. Le autorità europee per la protezione dei dati hanno imposto sospensioni per garanzie insufficienti nei singoli aeroporti, mantenendo la privacy by design al centro della pianificazione del progetto. Queste norme richiedono una governance solida che bilanci gli obiettivi di flusso dei passeggeri con il trattamento lecito e le tracce di audit.
Analisi del segmento
Per tipo di screening: il carico aumenta poiché l'e-commerce supera i tradizionali controlli dei passeggeri
Lo screening dei bagagli e dei bagagli da stiva ha rappresentato il 62.36% dei ricavi del 2025, sostenuto da mandati EDS in linea e finanziamenti pluriennali per il Programma di Screening Elettronico dei Bagagli. Questo sottosegmento riflette un ciclo di sostituzione stabile nei seminterrati e nei nastri trasportatori in linea, dove i lavori civili e l'integrazione delle corsie accelerano la modernizzazione. Gli aeroporti privilegiano gli aggiornamenti algoritmici che aumentano il rilevamento e riducono i falsi allarmi sui macchinari esistenti, aumentando il ritorno sugli asset installati. Lo screening dei passeggeri sta progredendo rapidamente in termini di innovazione, poiché gli scanner CT per i bagagli a mano e le corsie di screening automatizzate aumentano la produttività oraria eliminando al contempo le fasi di dismissione manuale. I programmi di identificazione touchless semplificano ulteriormente i punti di controllo se combinati con l'autenticazione delle credenziali e lo screening basato sul rischio.
Lo screening di merci e veicoli è il sottosegmento più veloce, con un CAGR del 10.67% fino al 2031, supportato dalla crescita dei pacchi dell'e-commerce e dai programmi doganali che danno priorità all'identificazione delle radiazioni e al rilevamento di tracce di esplosivi. Lo screening delle merci negli Stati Uniti e le implementazioni internazionali aumentano la capacità attraverso sistemi di portale e unità di tracciamento integrate con contratti chiavi in mano. Poiché i limiti di produzione rallentano l'implementazione dei sistemi di controllo dei controlli ai checkpoint, la portabilità del software e le interfacce aperte consentono di distribuire analisi all'avanguardia su tutte le corsie e le strutture cargo. Gli aeroporti che coordinano l'aggiudicazione remota tra le reti ottengono maggiore leva in termini di personale e coerenza decisionale, aumentando così l'attrattiva delle sale di risoluzione centralizzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: la TC avanza mentre la radiografia a doppia visione combatte l'obsolescenza attraverso l'adattamento degli algoritmi
I sistemi a raggi X e a doppia visione hanno mantenuto una quota del 38.67% nel 2025 grazie all'inerzia della base installata e alla compatibilità con i nastri trasportatori, ma molte unità rischiano di diventare obsolete durante il periodo di pianificazione. Gli OEM ne prolungano la durata attraverso kit modulari che aggiungono analisi a doppia energia e rilevamento basato sull'intelligenza artificiale ai tunnel tradizionali, fornendo un collegamento conveniente alla TC. Con l'introduzione graduale della TC nei checkpoint europei e l'allineamento delle misure di sicurezza dei dati, l'approccio 2D sta scomparendo nelle applicazioni per il trasporto a mano nei grandi hub. La doppia visione mantiene la sua utilità in specifiche corsie secondarie o di grandi dimensioni, dove i profili di produttività e costo rimangono favorevoli.
Si prevede che la tomografia computerizzata (TC) crescerà a un CAGR dell'11.25%, poiché i programmi multi-premio espandono il numero di unità di checkpoint di base, medie e complete e promuovono la certificazione software per il rilevamento automatico. I piani di investimento nazionali evidenziano i vincoli di produzione e stanziano le spese per il mantenimento, al fine di mantenere i sistemi operativi con l'aumento delle consegne. L'AIT a onde millimetriche rimane fondamentale per lo screening sul posto, con aggiornamenti degli algoritmi che riducono i falsi allarmi e semplificano il processo di perquisizione personale. Con l'avvento dei varchi elettronici biometrici e dei sistemi di autenticazione delle credenziali nei controlli di identità, i metal detector e la verifica manuale dell'identità svolgono un ruolo sempre più importante all'interno delle corsie modernizzate.
Per installazione: gli aggiornamenti accelerano mentre gli aeroporti adeguano i sistemi legacy per rinviare la sostituzione completa
Le nuove installazioni hanno rappresentato il 60.51% delle implementazioni del 2025, trainate dagli investimenti in sistemi di trasporto bagagli multi-terminal CT presso i principali hub e dai controlli di ultima generazione per i bagagli da stiva in Asia e Medio Oriente. La pianificazione dei programmi a livello regionale collega le conversioni di corsia alla formazione del personale e a prove operative che convalidano i modelli di intelligenza artificiale in condizioni reali. I grandi hub guidano per primi l'adozione, mentre gli aeroporti di medio livello seguono una volta che i budget di mantenimento e i percorsi di ammodernamento si adattano alle realtà della base installata.
Gli aggiornamenti crescono a un CAGR del 10.49%, poiché gli aeroporti danno priorità al miglioramento degli algoritmi e al retrofit a doppia energia, che offrono significativi miglioramenti nella rilevazione a una frazione del costo di una sostituzione completa del CT. Le linee di bilancio della TSA per AT, CPSS e CAT mostrano un solido supporto e una solida posizione software che supporta una modernizzazione graduale. I requisiti di architettura aperta, come OPSL, consentono l'esecuzione di algoritmi di terze parti sulle piattaforme esistenti, riducendo il vincolo con i fornitori e consentendo aggiornamenti mirati delle capacità. Queste dinamiche mantengono elevata l'attività di aggiornamento anche quando i fondi per le nuove installazioni sono limitati, supportando prestazioni e disponibilità costanti della flotta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'aeroporto: i grandi hub automatizzano più velocemente mentre gli aeroporti di medie dimensioni dominano le installazioni in base al volume
Gli aeroporti di medie dimensioni rappresentavano il 45.91% delle installazioni del 2025, il che sottolinea la necessità di aumentare la capacità di screening prima della ripresa completa del traffico e di soddisfare gli standard normativi emergenti. Questi aeroporti combinano implementazioni di CT di medie dimensioni con kit di retrofit e miglioramenti degli algoritmi che si adattano ai cicli di bilancio. Il ritmo degli acquisti riflette le transizioni del personale, le certificazioni degli operatori e il coordinamento con i quadri di sostegno federali. Il loro approccio bilancia conformità e controllo dei costi, allineandosi al contempo alle strategie software ad architettura aperta.
I grandi aeroporti sono quelli in più rapida crescita, con un CAGR del 10.93% fino al 2031, grazie all'integrazione di corsie automatizzate e sale di risoluzione remota che aumentano la produttività nelle ore di punta. Le piattaforme di screening remoto collegano più terminal e centri esterni, inviando le immagini ad analisti qualificati in tempo reale e mantenendo il controllo del flusso durante i picchi di domanda. I piccoli aeroporti beneficiano di modelli di personale in rete che sfruttano la capacità sottoutilizzata per supportare le operazioni dell'hub durante le fasi di concentrazione. Questo mix di analisi locali e remote accelera le curve di apprendimento e diffonde le best practice tra le reti aeroportuali.
Analisi geografica
Il Nord America ha rappresentato il 40.77% dei ricavi del 2025, poiché gli stanziamenti della TSA hanno sostenuto programmi di screening delle proprietà ai checkpoint, CT e autenticazione delle credenziali, nonché un contratto di supporto a lungo termine. La ripresa del traffico passeggeri è stata inferiore alle medie globali, riducendo l'urgenza degli aggiornamenti in alcuni aeroporti più piccoli, mentre i grandi hub hanno introdotto e-gate biometrici e corsie automatizzate per compensare la pressione del personale. I programmi di approvvigionamento e supporto hanno mantenuto l'attenzione su uptime, sicurezza informatica e manutenzione predittiva per garantire la disponibilità di una flotta diversificata. La posizione della regione rafforza i miglioramenti incentrati sul software e la conformità all'architettura aperta per investimenti a prova di futuro.
L'Europa ha accelerato l'adozione del CT implementando il Sistema di Ingresso/Uscita Schengen, che richiede la registrazione biometrica per i viaggiatori extra-UE e pone i controlli sulla protezione dei dati al centro delle implementazioni. Gli Stati membri hanno avviato conversioni di corsia nei grandi hub con budget pluriennali e allineato i requisiti di privacy by design per i sistemi di riconoscimento facciale e le pratiche di stoccaggio. I singoli progetti aeroportuali hanno combinato installazioni di CT, sistemi di restituzione automatica dei vassoi e moduli di intelligenza artificiale certificati per il rilevamento di articoli proibiti. Le tempistiche nazionali sono variate, ma l'intensità degli investimenti è aumentata negli hub principali, mentre alcuni aeroporti regionali hanno rinviato le conversioni in attesa di finanziamenti.
Il Medio Oriente è destinato a diventare la regione in più rapida crescita, con un CAGR dell'11.87% fino al 2031, poiché gli hub investono in controlli di sicurezza dei bagagli a mano basati su CT e soluzioni integrate per il carico con contratti chiavi in mano. La politica industriale regionale include l'assemblaggio locale di apparecchiature di controllo di sicurezza, il rafforzamento della resilienza dell'offerta e l'assistenza post-vendita. Lo slancio dell'area Asia-Pacifico è rafforzato dai progetti degli hub che implementano controlli di sicurezza dei bagagli da remoto su sistemi sovrani utilizzando lo scambio di dati conforme allo standard DICOS, riducendo i tempi di connessione ed estendendo i modelli di aggiudicazione centralizzata. Sud America e Africa raramente registrano una crescita del traffico superiore alla media e i vincoli di bilancio favoriscono strategie di retrofit e il rilevamento portatile delle tracce per i checkpoint remoti.
Panorama competitivo
I primi cinque fornitori rappresentano una quota importante dei ricavi, con Smiths Detection Group Ltd. al vertice e Rapiscan Systems, Inc. (OSI Systems, Inc.), Leidos, Inc., Teledyne FLIR LLC e Nuctech Company Ltd. che coprono la parte restante, mentre le politiche di architettura aperta riducono il tradizionale lock-in. OPSL consente agli aeroporti di implementare algoritmi di terze parti sugli scanner esistenti, supportando la concorrenza tra software e modelli di ricavi ricorrenti per i fornitori. Le partnership abbinano piattaforme CT a soluzioni di intelligenza artificiale per migliorare il rilevamento di oggetti proibiti e ridurre i falsi allarmi. Diversi OEM segnalano traguardi di certificazione per moduli di rilevamento automatico che possono essere implementati come aggiornamenti.
Lo screening remoto è un obiettivo strategico, poiché gli aeroporti separano l'analisi delle immagini dall'impatto dei checkpoint, aumentando la flessibilità del personale e la produttività. Le implementazioni transfrontaliere dimostrano lo scambio di dati standardizzato DICOS e la riduzione dei tempi di connessione dei passeggeri nelle operazioni in tempo reale, il che convalida il modello di aggiudicazione centralizzata. Gli appalti "chiavi in mano" per merci e checkpoint in Medio Oriente illustrano la domanda di soluzioni integrate che combinano la scansione TC del bagaglio a mano, i portali cargo e il rilevamento di tracce di esplosivi. Queste iniziative ampliano i pool di ricavi indirizzabili e integrano i servizi del ciclo di vita nei programmi aeronautici nazionali.
Assistenza e supporto si stanno espandendo come pilastri di fatturato, insieme alle spedizioni di prodotti, come dimostrato dai contratti logistici pluriennali che includono manutenzione predittiva e sicurezza informatica. I fornitori segnalano un aumento dei ricavi da servizi con l'aumento delle basi installate, mentre continua la crescita dei prodotti nei settori della CT, dei sistemi cargo e del rilevamento delle tracce. L'acquisizione di posizioni di leadership e l'acquisizione di contratti governativi dimostrano l'allineamento con le priorità normative e la convergenza della sicurezza aerea con i più ampi requisiti di sicurezza delle reti e delle informazioni.
Leader del settore dei sistemi di controllo di sicurezza aeroportuale
Smiths Detection Group Ltd.
Rapiscan Systems, Inc. (OSI Systems, Inc.)
Leidos, Inc.
Teledyne FLIR LLC
Nuctech Company Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Smiths Detection ha annunciato l'installazione dei suoi scanner a raggi X 3D HI-SCAN 6040 CTiX presso l'aeroporto di Londra Heathrow, nell'ambito di un ammodernamento tecnologico da 1 miliardo di sterline (1.37 miliardi di dollari). Questo sviluppo rende Heathrow il più grande aeroporto ad aver completamente modernizzato i propri controlli di sicurezza. La tecnologia TC consente ai passeggeri di tenere liquidi ed elettronica nel bagaglio a mano, migliorando l'efficienza dei controlli di sicurezza, riducendo le code e migliorando l'esperienza di viaggio in tutti i terminal.
- Ottobre 2025: Smiths Detection ha lanciato a Monaco di Baviera la sua nuova soluzione per la sicurezza aeroportuale, l'SDX 10080 SCT. Questo scanner TC ad alta velocità integra un'avanzata tecnologia a doppia energia e uno scanner di linea a doppia visione ad alta risoluzione opzionale, consentendo un'elaborazione più rapida dei bagagli, un rilevamento avanzato delle minacce e funzionalità scalabili progettate per le esigenze future.
Ambito del rapporto sul mercato globale dei sistemi di controllo di sicurezza aeroportuale
I sistemi di controllo di sicurezza aeroportuali impiegano tecnologie specializzate e multistrato per rilevare oggetti proibiti, come armi, esplosivi e liquidi, sui passeggeri e nei loro bagagli, garantendo così la sicurezza aerea.
Il mercato dei sistemi di screening di sicurezza aeroportuale è segmentato in base a tipologia di screening, tecnologia, installazione, dimensioni dell'aeroporto e area geografica. In base alla tipologia di screening, il mercato è suddiviso in screening passeggeri, screening bagagli e bagagli da stiva e screening merci e veicoli. In base alla tecnologia, il mercato è suddiviso in sistemi di screening a raggi X, tomografia computerizzata (TC), tecnologia a onde millimetriche e imaging avanzato (AIT), metal detector, rilevamento di tracce di esplosivi (ETD) e screening biometrico. In base all'installazione, il mercato è suddiviso in nuove installazioni e ammodernamenti. In base alle dimensioni degli aeroporti, il mercato è suddiviso in grandi aeroporti (oltre 30 milioni di passeggeri all'anno), aeroporti di medie dimensioni (da 10 a 29 milioni di passeggeri all'anno) e piccoli aeroporti (meno di 10 milioni di passeggeri all'anno). Il rapporto copre anche le dimensioni e le previsioni del mercato dei sistemi di screening di sicurezza aeroportuale nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Controllo dei passeggeri |
| Controllo bagagli e bagagli da stiva |
| Screening di merci e veicoli |
| Sistemi di screening a raggi X |
| Tomografia computerizzata (CT) |
| Tecnologia a onde millimetriche e tecnologia di imaging avanzata (AIT) |
| Metal Detector |
| Rilevamento tracce di esplosivi (ETD) |
| Screening biometrico |
| Nuova installazione |
| Upgrade |
| Grande (più di 30 milioni di passeggeri all'anno) |
| Medio (da 10 a 29 milioni di passeggeri all'anno) |
| Piccolo (meno di 10 milioni di passeggeri all'anno) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di screening | Controllo dei passeggeri | ||
| Controllo bagagli e bagagli da stiva | |||
| Screening di merci e veicoli | |||
| Per tecnologia | Sistemi di screening a raggi X | ||
| Tomografia computerizzata (CT) | |||
| Tecnologia a onde millimetriche e tecnologia di imaging avanzata (AIT) | |||
| Metal Detector | |||
| Rilevamento tracce di esplosivi (ETD) | |||
| Screening biometrico | |||
| Per installazione | Nuova installazione | ||
| Upgrade | |||
| Per dimensione dell'aeroporto | Grande (più di 30 milioni di passeggeri all'anno) | ||
| Medio (da 10 a 29 milioni di passeggeri all'anno) | |||
| Piccolo (meno di 10 milioni di passeggeri all'anno) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Qatar | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni del mercato dei sistemi di controllo di sicurezza aeroportuale e le prospettive di crescita fino al 2031?
Il mercato dei sistemi di controllo di sicurezza aeroportuale ha raggiunto i 4.69 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7.59 miliardi di dollari entro il 2031, con un CAGR del 9.53%.
Quali segmenti sono leader e quali stanno crescendo più velocemente in questo spazio
Nel 2025, il controllo dei bagagli e dei bagagli da stiva sarà il settore con il fatturato più elevato, con un 62.36%, mentre il controllo delle merci e dei veicoli registrerà la crescita più rapida, con un CAGR del 10.67% fino al 2031.
In che modo le normative influenzeranno le scelte tecnologiche dei checkpoint nel 2026?
I programmi statunitensi finanziano l'adozione e il mantenimento del CT, mentre il sistema di ingresso/uscita dell'UE integra la registrazione biometrica alle frontiere, entrambi fattori che indirizzano gli aeroporti verso CT, EDS e flussi di lavoro biometrici integrati.
Quale ruolo gioca l'intelligenza artificiale nel migliorare la produttività e il rilevamento delle corsie?
I moduli AI certificati per le piattaforme CT riducono i falsi allarmi e supportano il rilevamento automatico degli oggetti proibiti, mentre lo screening remoto consente una risoluzione fuori sede che stabilizza la produttività nei momenti di picco.
Quali regioni stanno dettando il ritmo per le distribuzioni
Il Nord America è leader in termini di spesa e mantenimento della flotta, mentre il Medio Oriente registra la crescita più rapida grazie agli investimenti nel bagaglio a mano CT e ai progetti di trasporto merci chiavi in mano.
Come riescono gli aeroporti a bilanciare gli elevati investimenti in conto capitale di CT con i limiti di budget?
Molti operatori preferiscono kit di retrofit e aggiornamenti AI sui sistemi esistenti per rinviare la sostituzione completa, supportati da standard di architettura aperta e contratti di manutenzione a lungo termine.


