

Dimensioni e quota del mercato della sicurezza aeroportuale
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 17.84 miliardo di dollari |
| Dimensione del mercato (2031) | 27.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.04% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della sicurezza aeroportuale di Mordor Intelligence
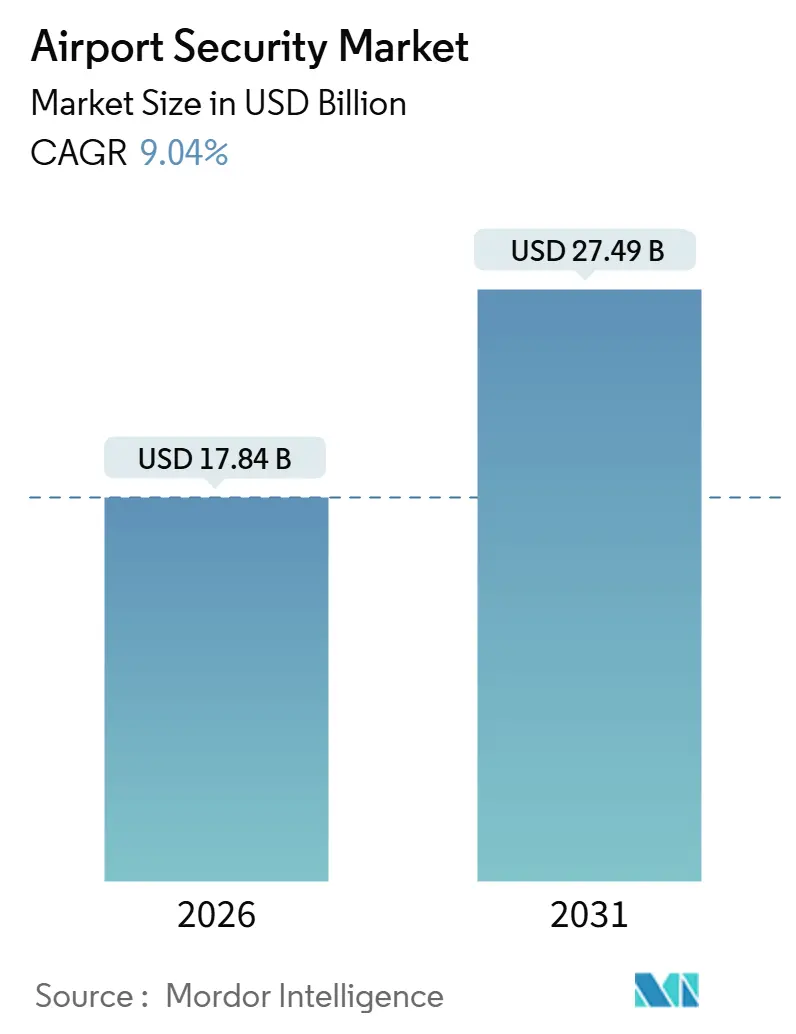
Il mercato della sicurezza aeroportuale ha raggiunto i 17.84 miliardi di dollari nel 2026 e si prevede che raggiungerà i 27.49 miliardi di dollari entro il 2031, registrando un CAGR del 9.04% nel periodo di previsione. La forte ripresa del numero di passeggeri verso la soglia dei 10 miliardi, la rapida implementazione di checkpoint biometrici touchless e gli obblighi di resilienza ciberfisica riposizionano la sicurezza da un centro di costo a un elemento di differenziazione a tutela dei ricavi. Le corsie di screening si stanno spostando verso scanner per tomografia computerizzata (TC) che consentono a liquidi e laptop di rimanere nei bagagli. Allo stesso tempo, i chioschi di autenticazione delle credenziali verificano i volti confrontandoli con i documenti d'identità con foto in meno di due secondi, riducendo i tempi di attesa dal marciapiede al gate e incrementando la spesa al dettaglio. I centri di comando integrati trasmettono i dati edge al cloud per analisi basate sull'intelligenza artificiale che segnalano le anomalie in tempo reale, consentendo agli aeroporti di ridistribuire il personale dal monitoraggio delle telecamere alla risoluzione degli incidenti. Gli hub di fascia media stanno superando i sistemi legacy con piattaforme modulari e cloud-native acquisite come servizi in abbonamento, riducendo i cicli di integrazione e allineando l'aggiornamento tecnologico alla crescita del traffico. A livello regionale, l'area Asia-Pacifico rimane l'ancora di guadagno. Tuttavia, Medio Oriente e Africa registrano la crescita composta più rapida, poiché mega-progetti, come l'aeroporto internazionale King Salman di Riyadh, integrano fin dall'inizio la fluidità dei viaggi nei piani generali.
Punti chiave del rapporto
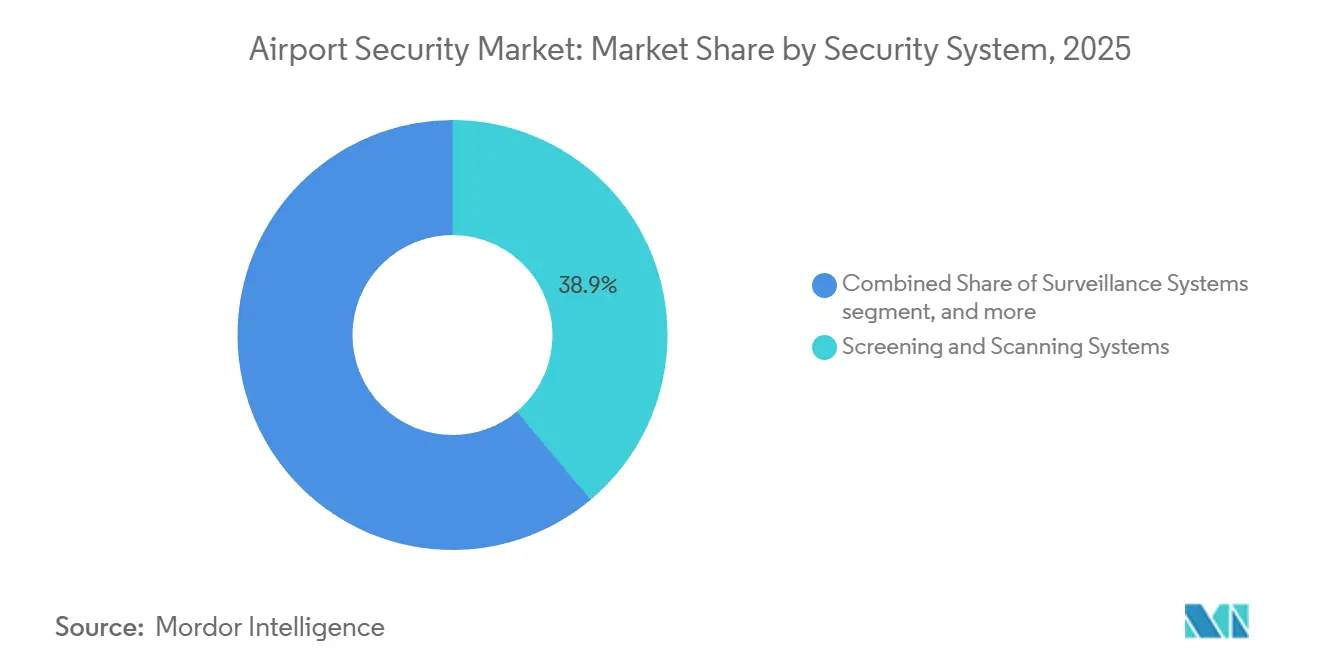
- Per quanto riguarda i sistemi di sicurezza, nel 2025 lo screening e la scansione rappresentavano una quota del 38.90% del mercato della sicurezza aeroportuale; si prevede che il controllo degli accessi e la biometria cresceranno a un CAGR del 10.75% entro il 2031.
- In base alle dimensioni degli aeroporti, nel 2025 gli hub che gestiscono più di 50 milioni di passeggeri hanno assorbito il 40.70% del mercato della sicurezza aeroportuale, mentre si prevede che la fascia di passeggeri compresa tra 15 e 30 milioni aumenterà a un CAGR del 10.98% entro il 2031.
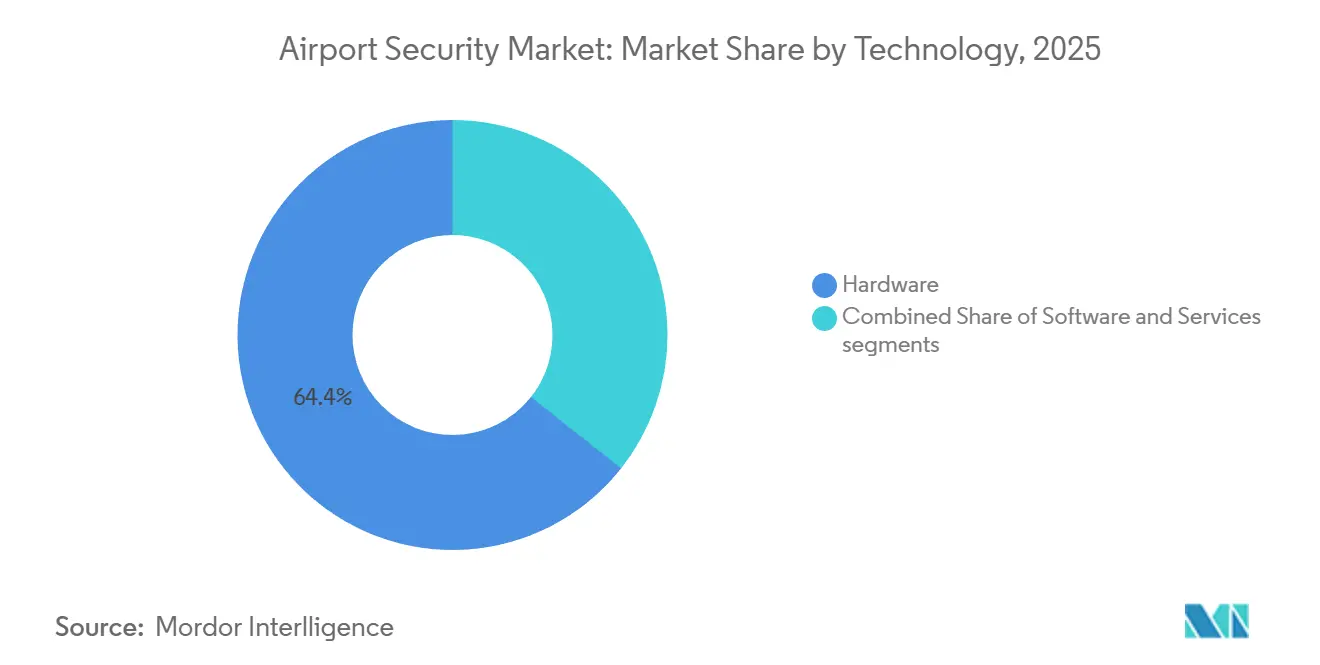
- In termini di tecnologia, l'hardware ha rappresentato una quota di spesa del 64.35% nel 2025, mentre il software è destinato a crescere a un CAGR dell'11.65% fino al 2031.
- Per applicazione, le zone terminali hanno rappresentato il 49.85% dei ricavi del 2025, mentre si prevede che le aree perimetrali e riservate registreranno un CAGR del 12.50% fino al 2031.
- In termini geografici, la regione Asia-Pacifico ha rappresentato il 36.45% del fatturato globale nel 2025, ma si prevede che il Medio Oriente e l'Africa cresceranno a un CAGR dell'11.65% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della sicurezza aeroportuale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del traffico passeggeri e screening touchless | + 1.8% | Leader globali, APAC e Medio Oriente | Medio termine (2–4 anni) |
| Norme di sicurezza internazionali armonizzate | + 1.5% | Global | A lungo termine (≥ 4 anni) |
| Comando e controllo integrati (C2) con analisi AI | + 1.6% | Primi ad adottare il Nord America e l'Europa | Medio termine (2–4 anni) |
| Convergenza cyber-fisica e migrazione al cloud | + 1.3% | Global | A lungo termine (≥ 4 anni) |
| Iniziative di viaggio senza interruzioni e con identificazione biometrica One-ID | + 1.9% | Nucleo APAC, ricadute in Medio Oriente ed Europa | A breve termine (≤ 2 anni) |
| Le minacce dei droni e degli UAS aumentano la domanda perimetrale | + 1.2% | Nord America e Medio Oriente | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del traffico passeggeri e screening senza contatto
I volumi record ora rivaleggiano con i massimi pre-pandemia, mettendo sotto pressione i checkpoint per far passare i viaggiatori in minuti anziché in ore. La TSA ha installato 2,054 unità di autenticazione delle credenziali in 250 aeroporti entro ottobre 2025 e prevede di installarne 3,585 entro il 2049, con ogni dispositivo che associa il volto di un passeggero a un ID crittografato in due secondi. [1] Fonte: Department of Homeland Security Science & Technology Directorate, “AI-Enabled Screening White Paper,” dhs.gov Gli scanner CT installati in 645 corsie consentono ai passeggeri di tenere i liquidi nelle loro borse, eliminando i colli di bottiglia che una volta frenavano le vendite duty-free. Gli hub dell'Asia-Pacifico stanno sperimentando flussi dal marciapiede al gate in meno di dieci minuti, creando un parametro di riferimento per il servizio che costringe gli aeroporti tradizionali ad accelerare l'adozione della biometria. Le compagnie aeree supportano la trasformazione, notando una riduzione del 40% delle richieste di risarcimento per coincidenze perse nei siti che utilizzano gli eGate. Le preferenze in materia di salute e igiene emerse durante la pandemia di COVID-19 rimangono invariate, rafforzando la spinta degli aeroporti verso modalità senza contatto e mantenendo lo slancio per l'ammodernamento delle attrezzature, nonostante il calo dei ricavi in alcune regioni.
Regolamenti internazionali armonizzati sulla sicurezza
L'allegato 17 dell'ICAO fornisce la base standard, ma le sovrapposizioni nazionali hanno storicamente costretto i fornitori a mantenere più linee di prodotto. Il processo di valutazione comune ECAC ora concede un'unica autorizzazione in 44 stati europei, comprimendo i tempi di certificazione da anni a mesi. [2] Fonte: Transportation Security Administration, "TSA Technology Modernization", tsa.gov Parallelamente, la prossima 14a edizione dell'allegato 17 sancirà le credenziali di viaggio digitali, spingendo gli aeroporti a convergere su standard biometrici interoperabili. Il requisito della TSA del 100% di tracce di esplosivo per i bagagli registrati contrasta con il campionamento statistico ancora consentito in alcune parti d'Europa; lo slancio favorisce la parità globale man mano che lo screening basato sul rischio si formalizza. L'armonizzazione amplia le gare d'appalto indirizzabili, attrae più offerenti e, in definitiva, riduce i prezzi unitari. Aumenta il costo iniziale per i partecipanti che devono soddisfare intricate clausole di sicurezza informatica incorporate nelle specifiche moderne.
Comando e controllo integrati con analisi AI
Lo screening giornaliero genera oltre 5.5 milioni di immagini a raggi X solo ai posti di blocco statunitensi, un volume che supera la capacità di revisione manuale. Le piattaforme unificate ora integrano telecamere a circuito chiuso, radar perimetrali e avvisi di controllo degli accessi su dashboard cloud, che inviano agli operatori solo anomalie ad alta probabilità, riducendo i falsi allarmi fino al 35%. Le linee guida scientifiche del DHS incoraggiano un passaggio verso un'intelligenza artificiale incentrata sulla misurazione che deduce la densità dei materiali anziché cercare schemi, con conseguente riduzione percentuale a due cifre dei controlli secondari dei bagagli. Gli aeroporti si abbonano ad aggiornamenti mensili degli algoritmi, recidendo il legame storico tra innovazione della sicurezza e cicli di aggiornamento hardware quinquennali. I modelli condivisi propagano l'intelligence sulle minacce attraverso le reti, il che significa che un profilo di arma rilevato per la prima volta a Dallas può attivare regole automatiche a Dubai nel giro di poche ore, senza richiedere riscritture del codice locale.
Convergenza ciberfisica e migrazione al cloud
I viaggi touchless si basano sullo scambio di dati tra chioschi di credenziali, DCS delle compagnie aeree e back-end di controllo delle frontiere, colmando vuoti tecnologici operativi vecchi di decenni. Le direttive informatiche della TSA ora impongono agli aeroporti di implementare piani di segmentazione zero-trust, monitoraggio continuo e risposta agli incidenti paralleli a quelli della rete elettrica. I cloud iperscalabili offrono tempi di attività resilienti, ma concentrano il rischio sistemico; un'interruzione regionale presso un singolo fornitore potrebbe mettere a terra contemporaneamente più hub. La copertura del centro operativo di sicurezza 24 ore su 24, 7 giorni su 7 fa parte della loro offerta. Stanno emergendo architetture ibride, con appliance edge che consentono inferenze sensibili alla latenza in loco, mentre le analisi batch periodiche vengono trasferite al cloud. I fornitori raggruppano il rilevamento e la risposta gestiti, colmando le lacune interne in termini di competenze e offrendo una copertura del centro operativo di sicurezza 24 ore su 24, 7 giorni su 7 come parte dei loro canoni di abbonamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lunghi cicli di certificazione e qualificazione | -1.2% | Globale, acuto in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Scarsità di tecnici qualificati per la sicurezza aerea | -0.9% | Globale, elevato turnover in Nord America ed Europa | Medio termine (2–4 anni) |
| Debito di integrazione da infrastrutture legacy | -1.0% | Mercati maturi | A lungo termine (≥ 4 anni) |
| Compressione dei Capex in un contesto di ripresa del traffico irregolare | -0.8% | Hub in Europa e APAC | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Lunghi cicli di certificazione e qualificazione
Negli Stati Uniti, portare una nuova modalità di screening dal prototipo al checkpoint può richiedere più di 30 mesi, dove i dispositivi devono superare test di laboratorio, prove in tempo reale e test pilota su tutta la flotta prima di essere aggiunti all'elenco dei prodotti qualificati. Il rilevamento di esplosivi per i bagagli da stiva presenta tempistiche ancora più lunghe a causa della complessità delle librerie di minacce classificate. Il processo ECAC europeo riduce il periodo di valutazione, ma dura comunque due anni. Gli operatori storici sfruttano la prequalificazione del portafoglio, lanciando aggiornamenti incrementali con i certificati esistenti, mentre le startup bruciano capitali in attesa delle approvazioni. Gli aeroporti ritardano gli ordini fino alla finalizzazione dei certificati, generando una contrazione della domanda che rallenta l'innovazione e blocca il ritorno sugli investimenti in ricerca e sviluppo.
Scarsità di tecnici qualificati per la sicurezza aerea
L'automazione dei checkpoint sostituisce i controlli ripetitivi dei documenti con sistemi che richiedono una maggiore padronanza del digitale. Il turnover della TSA supera il 20% in alcuni hub statunitensi, rendendo difficile l'acquisizione di competenze cumulative. Gli specialisti di sicurezza informatica in grado di segmentare le reti OT guadagnano stipendi elevati nei settori finanziario e sanitario, lasciando gli aeroporti del settore pubblico a corto di personale. I fornitori ora raggruppano la formazione in contratti di servizio, mentre i programmi di studio spesso sono in ritardo rispetto ai cambiamenti tecnologici. Quando il personale padroneggia un'interfaccia, una versione di nuova generazione altera i flussi di lavoro. La dipendenza dalle operazioni gestite dai fornitori aumenta, erodendo le conoscenze istituzionali e complicando l'integrazione di più fornitori durante il ciclo di vita delle apparecchiature.
Analisi del segmento
Per sistema di sicurezza: la biometria prende piede
I sistemi di screening e scansione hanno guidato il mercato della sicurezza aeroportuale, rappresentando il 38.90% dei ricavi nel 2025, a seguito dell'implementazione da parte della TSA di 645 corsie CT che consentono ai passeggeri di lasciare liquidi e dispositivi elettronici nei bagagli a mano. Si prevede tuttavia che il controllo degli accessi e la biometria cresceranno a un CAGR del 10.75% fino al 2031, con la sostituzione dei controlli manuali dei documenti d'identità con il riconoscimento facciale, la corrispondenza dell'iride e la verifica delle impronte digitali negli aeroporti. La spinta verso viaggi senza interruzioni è in linea con l'interesse delle compagnie aeree per tempi di permanenza più brevi e maggiori ricavi accessori. I lettori di impronte digitali rimangono prevalenti per l'accesso dei dipendenti grazie ai vantaggi in termini di costi, ma gli scanner facciali dominano i flussi di passeggeri perché i viaggiatori non devono fermarsi per toccare le apparecchiature. La tecnologia dell'iride ha applicazioni di nicchia in aree riservate dove la falsa accettazione deve essere quasi nulla; tuttavia, i costi più elevati dei sensori ne limitano l'implementazione su larga scala. La sorveglianza basata sull'intelligenza artificiale migliora le telecamere tradizionali, avvisando gli operatori in caso di stazionamento, densità di folla o oggetti abbandonati, contribuendo così a compensare la carenza di manodopera. Il rilevamento delle intrusioni perimetrali sfrutta array di sensori multistrato che rilevano droni, tagli nelle recinzioni e vibrazioni del terreno. I sistemi antincendio e di sicurezza seguono cicli di sostituzione prevedibili, passando dall'Halon alla soppressione con agenti puliti, in linea con le normative ambientali. Allo stesso tempo, i budget per la sicurezza informatica aumentano per proteggere reti che un tempo operavano in modo isolato.
Le suite di comando e controllo di seconda generazione integrano questi sottosistemi su dashboard cloud, consentendo agli aeroporti di abbonarsi ad aggiornamenti software continui anziché ad aggiornamenti hardware pluriennali. I fornitori promettono risultati promettenti, promettendo tempi di attesa inferiori a dieci minuti, anziché un numero limitato di apparecchiature. Questo cambiamento favorisce i fornitori con ampi laboratori di intelligenza artificiale e grandi set di dati per addestrare modelli che segnalano anomalie con meno falsi positivi. Gli aeroporti con silos legacy utilizzano traduttori middleware, ma l'economia di lungo termine favorisce migrazioni complete della piattaforma che eliminano il debito di integrazione e offrono una visibilità unificata su una superficie di minaccia in espansione. Il mercato della sicurezza aeroportuale continua a premiare i fornitori di soluzioni in grado di bilanciare standard aperti con la fornitura chiavi in mano, garantendo agli aeroporti di evitare il vendor lock-in e di rispettare comunque tempi di implementazione serrati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'aeroporto: gli hub di medio livello si muovono rapidamente
Nel 2025, gli hub che gestiscono oltre 50 milioni di passeggeri rappresentavano il 40.70% del mercato della sicurezza aeroportuale, riflettendo la concentrazione di capitale in gateway come l'Aeroporto Internazionale di Dubai e il Beijing Daxing. Gli aeroporti che gestiscono da 15 a 30 milioni di viaggiatori sono destinati a crescere al ritmo più rapido, con un CAGR del 10.98%, trainati da piattaforme cloud modulari che evitano le insidie dell'integrazione legacy. Molti terminal di fascia media sono stati inaugurati nell'ultimo decennio, integrando cablaggi ad architettura aperta e telecamere IP che supportano analisi plug-and-play senza richiedere ricablaggi. Gli abbonamenti convertono le spese in conto capitale iniziali in spese operative prevedibili, consentendo a questi operatori di scalare la sicurezza in base al traffico anziché effettuare significativi investimenti forfettari.
Le strutture con un traffico compreso tra 5 e 15 milioni di passeggeri spesso stipulano contratti di servizi gestiti dai fornitori, raggruppando attrezzature, software e manutenzione in un'unica tariffa per passeggero. Questo modello trasferisce il rischio di performance ai fornitori, una proposta interessante per i consigli di amministrazione che temono l'obsolescenza tecnologica. Gli aeroporti con meno di 5 milioni di passeggeri rimangono sensibili al prezzo, acquistando metal detector e unità radiologiche 2D finché le autorità di regolamentazione non li obbligano ad aggiornare i sistemi con TAC. Al contrario, gli hub con un traffico compreso tra 30 e 50 milioni di passeggeri si trovano a un bivio: il loro traffico giustifica la modernizzazione, ma le infrastrutture degli anni '1990 complicano l'adozione di servizi basati sull'intelligenza artificiale. I retrofit incrementali preservano la continuità ma prolungano la vita in ambienti eterogenei, mentre i terminal "clean sheet" nel Sud-Est asiatico si affidano a corridoi biometrici integrati e perimetri sensibili ai droni fin dal primo giorno.
Per tecnologia: il software accelera mentre l'hardware diventa una merce
L'hardware ha rappresentato il 64.35% della spesa del 2025, inclusi scanner TC, portali a onde millimetriche, radar perimetrali e varchi di accesso. Tuttavia, si prevede che le entrate del software cresceranno a un CAGR dell'11.65% fino al 2031, poiché l'IA, l'analisi video e l'orchestrazione cloud forniscono l'intelligenza utilizzabile che gli utenti finali apprezzano maggiormente. [3] Fonte: Department of Homeland Security S&T Directorate, “Measurement-Centric AI,” dhs.gov L'IA incentrata sulla misurazione ora deduce il numero atomico e la densità dalle sezioni di immagine, riducendo i prelievi secondari e diminuendo gli organici del personale. Il software basato su abbonamento consente ai fornitori di iterare mensilmente, comprimendo i cicli di innovazione che una volta seguivano l'ammortamento dell'hardware.
L'installazione dei servizi, la formazione e le operazioni gestite crescono di pari passo con il software, poiché gli aeroporti esternalizzano la manutenzione dei sistemi a specialisti che mantengono scarsi talenti in ambito di sicurezza informatica e apprendimento automatico. I contratti basati sui risultati allineano i pagamenti a parametri di performance come il tempo di attesa o il tasso di rilevamento delle minacce. Questo approccio riduce i picchi di spesa in conto capitale, ma gonfia le linee di spesa operativa, un cambiamento che i dipartimenti finanziari gestiscono tramite rinnovi quinquennali. I fornitori con stack verticali che abbracciano hardware, software e servizi possono garantire l'interoperabilità. Tuttavia, gli aeroporti attenti al lock-in negoziano clausole di proprietà dei dati che garantiscano la portabilità degli algoritmi alla fine del contratto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il perimetro si ridimensiona rapidamente
Le aree terminali hanno generato il 49.85% dei ricavi del 2025, includendo corsie di screening abitative, eGate biometrici e cluster di sorveglianza, fondamentali per il flusso di passeggeri. Tuttavia, si prevede che le aree perimetrali e riservate registreranno un CAGR del 12.50% fino al 2031, poiché le incursioni dei droni, il rischio di sabotaggio dei depositi di carburante e l'attenzione normativa spostano la spesa oltre l'area terminale. Array multisensore, che combinano radar, RF, rilevatori ottici e acustici, classificano i droni in pochi secondi, mentre l'intelligenza artificiale identifica solo minacce credibili per gli operatori umani. Le implementazioni lato volo ora integrano analisi video che avvisano il personale di rampa in caso di detriti di oggetti estranei o movimenti imprevisti di veicoli, riducendo il rischio di incursioni in pista e le relative sanzioni normative.
I nodi di terra, i parcheggi multipiano, i marciapiedi dei servizi di ride-sharing e i portali del trasporto pubblico implementano il riconoscimento automatico delle targhe e lo screening dei veicoli per prevenire attacchi con autobomba. Le strutture di carico si trovano ad affrontare sfide uniche; gli obblighi di screening al 100% interagiscono con pacchi di forme diverse, promuovendo l'adozione di portali per la tracciabilità degli esplosivi e pattuglie cinofile. La spesa per le applicazioni monitora in ultima analisi la prossimità della minaccia: gli aeroporti mediorientali stanziano budget sproporzionati per i perimetri a causa dell'instabilità geopolitica, mentre gli hub nordamericani puntano sulla produttività dei terminal per assorbire il crescente numero di viaggiatori senza espandere la propria presenza fisica.
Analisi geografica
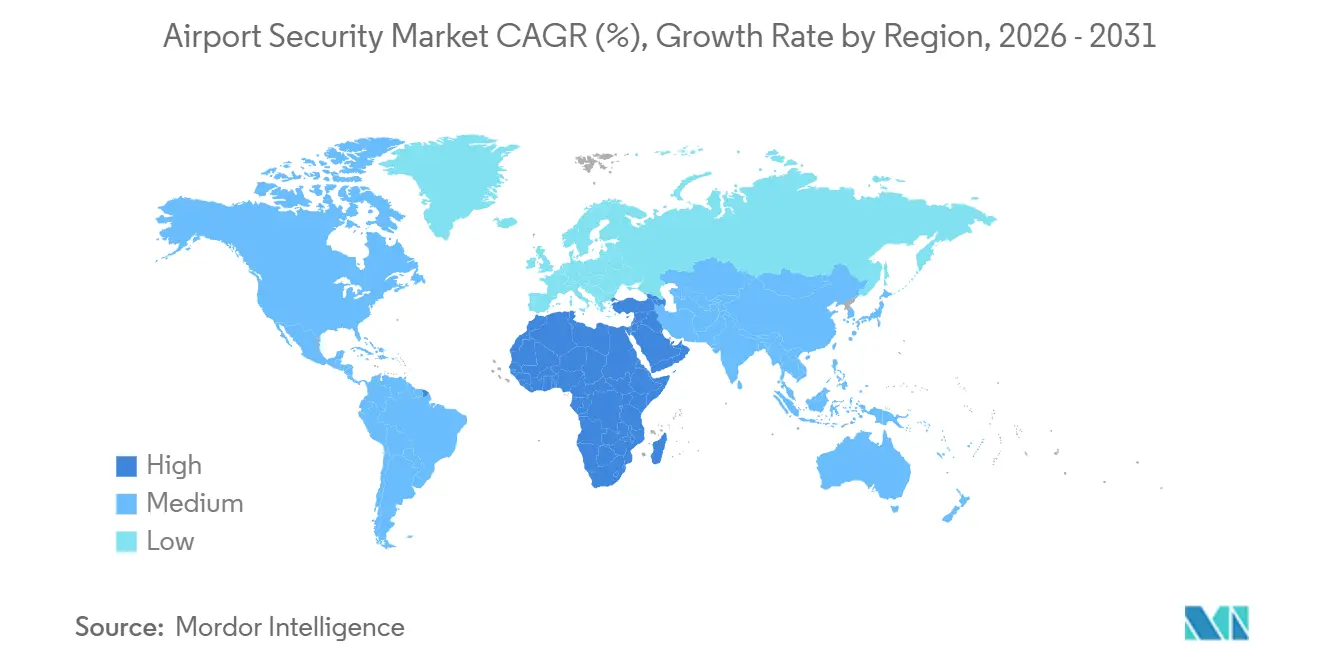
Megahub asiatici come Pechino Daxing, Delhi Indira Gandhi e Singapore Changi hanno rappresentato complessivamente oltre un terzo del fatturato del mercato globale della sicurezza aeroportuale nel 2025, riflettendo una crescita sostenuta del traffico a due cifre e obblighi biometrici sostenuti dal governo. La sola India ha registrato milioni di passeggeri nazionali in Digi Yatra, dimostrando un'infrastruttura di identità cloud-native scalabile che aggira i vincoli legacy. Il piano quinquennale per l'aviazione della Cina prevede centri di comando cloud per ogni gateway che gestisce oltre 20 milioni di passeggeri, integrando il rilevamento delle anomalie tramite intelligenza artificiale e perimetri sensibili ai droni come specifiche di base. Le compagnie aeree low-cost regionali supportano l'automazione della sicurezza perché un imbarco più rapido sblocca ulteriori rotazioni di aeromobili, aumentando la redditività.
Si prevede che Medio Oriente e Africa registreranno la crescita composta più rapida, trainata da mega-progetti finanziati dallo Stato e strategicamente posizionati per catturare il traffico di trasferimento est-ovest. Il King Salman International dell'Arabia Saudita, con un budget di 31 miliardi di dollari, combina recinzioni radar perimetrali, imbarco biometrico e orchestrazione della sicurezza basata sul cloud fin dal primo giorno. L'Hamad International del Qatar aggiunge moduli video basati sull'intelligenza artificiale che rilevano micro-picchi di folla, prevenendo la formazione di code durante i picchi di pellegrinaggio. Gli investimenti africani si concentrano in Sudafrica, Kenya e Marocco, spesso nell'ambito di contratti finanziati dai fornitori che allineano i pagamenti alle tariffe dei passeggeri. Le banche multilaterali sponsorizzano l'ammodernamento dei gateway regionali lungo i corridoi commerciali dell'Area di Libero Scambio Continentale Africana, integrando la modernizzazione della sicurezza con programmi di digitalizzazione del carico.
L'infrastruttura matura del Nord America frena la crescita, ma contribuisce comunque a consistenti budget annuali, poiché la TSA aggiorna le sue flotte di sistemi di controllo del traffico aereo (CT) e di autenticazione delle credenziali per i checkpoint. I sussidi federali cofinanziano i piloti di droni per il rilevamento perimetrale a Miami e Los Angeles, creando siti di riferimento per gli aeroporti regionali che cercano di replicare difese a più livelli. La ripresa dell'Europa è in ritardo rispetto ai suoi omologhi orientali, il che grava sulle spese in conto capitale. Tuttavia, la certificazione armonizzata nell'ambito dell'ECAC riduce le difficoltà di approvvigionamento una volta allineati i finanziamenti. Gli hub del Sud America perseguono una modernizzazione graduale; San Paolo Guarulhos si concentra sull'automazione dei checkpoint, mentre Santiago del Cile investe nella fibra ottica perimetrale dopo che un furto di un carico nel 2024 ha evidenziato punti ciechi.
Panorama normativo
I requisiti di sicurezza aeroportuale sono ancorati all'Allegato 17 dell'ICAO come riferimento globale, mentre le normative nazionali e regionali definiscono la certificazione delle apparecchiature, le procedure operative e i regimi di audit. In Europa, il Regolamento (UE) 2026/247 della Commissione ha aggiornato il quadro di sicurezza aerea legato al Regolamento (CE) n. 300/2008, rafforzando le aspettative sui programmi nazionali di controllo della qualità, compresi i sistemi di segnalazione degli incidenti e di segnalazione di sicurezza riservata, allineati agli standard ICAO. A questo ha fatto seguito il Regolamento di esecuzione (UE) 2026/449 della Commissione, che ha aggiornato le misure dettagliate relative al controllo degli accessi, all'ispezione dei veicoli, alla sicurezza degli aeromobili e alle forniture, e ha modificato le tempistiche di alcune scadenze per l'aggiornamento degli algoritmi di rilevamento di tracce di esplosivi (ETD). Gli aggiornamenti indicano un approccio basato sul rischio che valuta la maturità tecnologica rispetto alle tempistiche di conformità.
Negli Stati Uniti, le norme e i programmi di sicurezza della TSA continuano a plasmare le operazioni di controllo ai varchi di sicurezza, di verifica dei bagagli e del personale, inclusi i flussi di lavoro di verifica dell'identità e delle credenziali che collegano aeroporti, compagnie aeree e appaltatori della sicurezza. Nel febbraio 2026, la TSA ha lanciato TSA ConfirmID come opzione alternativa di verifica dell'identità per i viaggiatori sprovvisti di un documento di identità conforme al REAL ID, creando un percorso definito per mantenere la fluidità dei flussi di passeggeri e al contempo garantire la sicurezza dell'identità. Nel giugno 2026, la TSA ha pubblicato un avviso sul Federal Register che stabilisce una tariffa di 19.00 dollari per dipendente all'anno per il programma Crewmember Access Point (CMAP), che sostituisce il Known Crew Member (KCM) con un sistema di accesso biometrico avanzato. Gli aeroporti e le compagnie aeree sono pertanto tenuti a mantenere allineati i propri punti di accesso, i sistemi di identificazione e le procedure operative durante la transizione dei programmi.
Analisi della catena del valore
La catena del valore della sicurezza aeroportuale comprende (1) enti di requisiti e certificazione (standard ICAO, valutatori regionali come ECAC e agenzie nazionali come TSA e polizia o autorità di frontiera), (2) produttori di sistemi OEM che realizzano hardware di screening e scansione (CT, AIT, ETD, metal detector), sensori di sorveglianza e perimetrali, dispositivi di controllo accessi e dispositivi di sicurezza di rete, e (3) fornitori di software che offrono piattaforme di rilevamento basate sull'intelligenza artificiale, orchestrazione delle identità e comando e controllo. La fornitura avviene in genere tramite appaltatori principali e integratori di sistemi aeroportuali che progettano architetture di corsie e sale bagagli, collegano i dispositivi di sicurezza alle reti IT/OT aeroportuali e ai sistemi delle compagnie aeree e convalidano le prestazioni rispetto ai protocolli di test nazionali prima dell'accettazione operativa.
La catena del valore integra sempre più hardware, abbonamenti software e servizi gestiti, rispecchiando il passaggio ad aggiornamenti continui degli algoritmi, monitoraggio 24 ore su 24, 7 giorni su 7 e requisiti di resilienza cibernetica e fisica. Tra i partecipanti a valle figurano aeroporti e gestori di terminal in qualità di acquirenti, compagnie aeree e addetti alla movimentazione bagagli in qualità di stakeholder operativi, e il personale addetto ai controlli di sicurezza che utilizza i sistemi secondo procedure definite dagli enti regolatori. Le recenti implementazioni evidenziano la natura fortemente integrata dei programmi moderni: Fraport e la Polizia Federale Tedesca hanno introdotto lo screening basato sull'intelligenza artificiale APIDS presso l'aeroporto di Francoforte nel gennaio 2026, mentre Heathrow ha affidato ad Analogic, nel marzo 2026, l'incarico per il controllo dei bagagli legato all'integrazione del sistema di gestione dei bagagli. Con la crescente diffusione di soluzioni multi-vendor, la catena del valore pone l'accento sull'interoperabilità (software sovrapposto a scanner certificati), sui pezzi di ricambio e sul supporto del ciclo di vita, nonché sulla documentazione di conformità, con cicli di qualificazione e gestione delle modifiche che determinano la velocità con cui gli aggiornamenti passano dalle fasi pilota all'implementazione su tutta la flotta.
Panorama competitivo
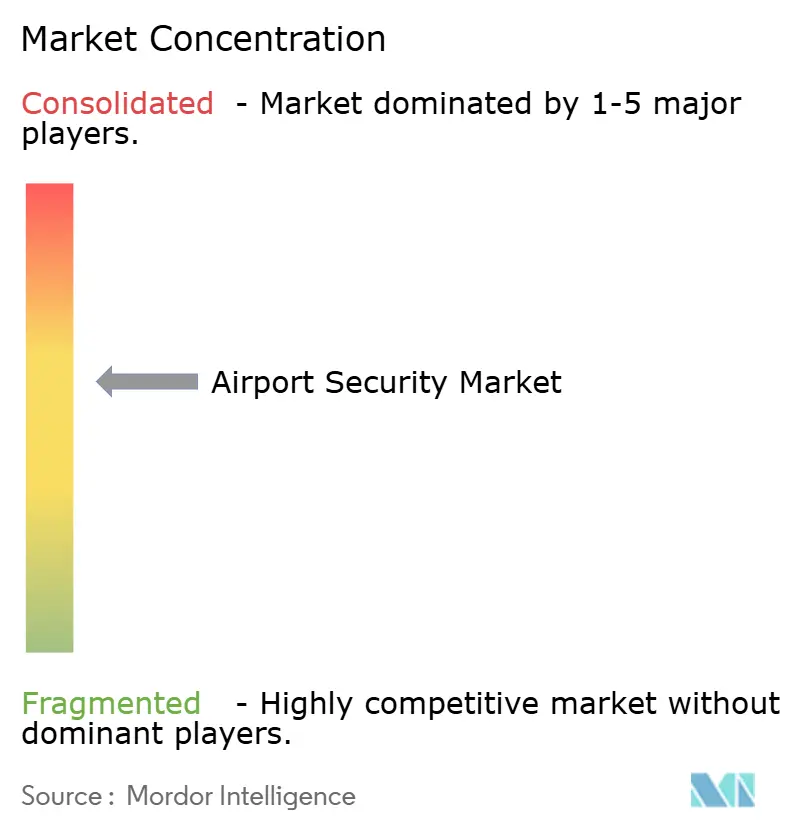
Il mercato della sicurezza aeroportuale presenta un livello di concentrazione moderato, con portafogli diversificati che dominano il panorama, mentre le aziende specializzate si concentrano su nicchie come l'intelligenza artificiale, i radar e la difesa informatica. Cinque fornitori integrati, Smiths Detection, Rapiscan (OSI Systems), Leidos, Thales e Honeywell, controllano una quota significativa dei contratti per i grandi hub. Queste aziende sfruttano famiglie di prodotti prequalificati per semplificare i processi di approvvigionamento. Ad esempio, OSI Systems ha registrato un fatturato di 294 milioni di dollari nel suo segmento Security nel primo trimestre dell'anno fiscale 2025, dimostrando la resilienza dell'hardware nonostante le pressioni sui margini causate dalla standardizzazione degli scanner. Nel frattempo, software e analisi rimangono frammentati, con startup che offrono moduli API-ready per il rilevamento del comportamento, la classificazione dei droni e il riconoscimento dei materiali che si integrano con l'hardware esistente. Gli aeroporti preferiscono questo approccio modulare in quanto promuove l'innovazione senza rendere obsolete le risorse attuali, riducendo al contempo il lock-in del fornitore, che in precedenza supportava modelli di prezzo premium.
Le iniziative strategiche nel mercato della sicurezza aeroportuale ruotano attorno a tre approcci principali. L'integrazione verticale prevede che gli OEM di hardware acquisiscano aziende focalizzate sull'intelligenza artificiale per fornire soluzioni complete end-to-end. Ad esempio, l'acquisizione di Sine da parte di Honeywell ha migliorato le sue capacità di gestione dei visitatori. L'espansione geografica vede gli operatori occidentali storici collaborare con integratori locali per assicurarsi contratti in regioni come India, Indonesia e Arabia Saudita, gestendo efficacemente i requisiti di compensazione. Anche i contratti basati sui risultati stanno guadagnando terreno, con i fornitori che garantiscono la produttività delle corsie e il tempo di attività del sistema, addebitando agli aeroporti i costi in base al numero di passeggeri gestiti anziché in base alle spese in conto capitale iniziali. Questo approccio allinea gli interessi dei fornitori e degli aeroporti, ma sposta i rischi di performance sui fornitori, favorendo quelli con solide capacità di supporto remoto.
La convergenza tra sicurezza informatica e fisica sta generando opportunità di white-space. Gli aeroporti richiedono soluzioni come firewall specifici per OT, segmentazione di rete e orchestrazione della risposta agli incidenti, creando nicchie per specialisti come Cyberbit e Claroty. Il rilevamento delle intrusioni perimetrali rimane un'area competitiva, con aziende come Senstar che integrano la fibra ottica montata sulle recinzioni con l'analisi video basata sull'intelligenza artificiale e Rohde & Schwarz che combina sensori RF per la difesa anti-droni. Inoltre, i brevetti relativi alla verifica biometrica della vitalità e al threat scoring basato sull'intelligenza artificiale rappresentano risorse di proprietà intellettuale essenziali. Il settore della sicurezza aeroportuale continua a trovare un equilibrio tra il consolidamento a livello di sistema integrato e l'innovazione dinamica guidata dalle startup, garantendo una costante evoluzione di funzionalità e capacità.
Leader del settore della sicurezza aeroportuale
Gruppo Thales
Smiths Detection Group Ltd. (Smiths Group plc)
Leidos, Inc.
Rapiscan Systems, Inc. (OSI Systems, Inc.)
Honeywell International, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: VMD Corp si è aggiudicata un contratto quinquennale per la fornitura di servizi di controllo di sicurezza per passeggeri e bagagli presso l'aeroporto internazionale di San Francisco, nell'ambito del programma TSA Screening Partnership. L'aggiudicazione rafforza la tendenza verso l'esternalizzazione delle operazioni di controllo, in linea con gli standard TSA, offrendo agli aeroporti un'ulteriore opportunità per allineare i modelli di gestione del personale e accelerare l'implementazione delle tecnologie di controllo.
- Maggio 2025: OSI Systems si è aggiudicata un contratto da 36 milioni di dollari per l'installazione e la manutenzione di soluzioni di controllo di sicurezza aeroportuale presso un importante aeroporto internazionale in Medio Oriente, inclusi sistemi come Orion 920CT e Itemiser 5X. L'aggiudicazione evidenzia i continui investimenti dei grandi hub in sistemi di tomografia computerizzata e rilevamento di tracce, in risposta all'aumento dei volumi di passeggeri, con gli operatori che danno priorità alla velocità di transito dei varchi e alle prestazioni di rilevamento degli esplosivi.
- Febbraio 2024: Leidos ha stretto una partnership con SeeTrue per applicare algoritmi di intelligenza artificiale ai flussi di lavoro di controllo di sicurezza aeroportuale e doganale. La collaborazione riflette l'evoluzione del mercato verso l'integrazione software dei sistemi di imaging esistenti, supportando cicli di rilevamento più rapidi e consentendo strategie di integrazione multi-vendor per gli aeroporti che aggiornano i sistemi di controllo obsoleti.
Ambito e metodologia
Il mercato dei sistemi di sicurezza aeroportuale comprende vari prodotti, come CCTV, sicurezza dei terminali, videosorveglianza, robot di sicurezza e biometria. Fornisce inoltre sistemi di sicurezza del carico passeggeri, sistemi di protezione perimetrale, sistemi di screening a raggi X e di rilevamento di sostanze, apparecchiature di autenticazione e identificazione, sistemi di allarme wireless, rilevamento di incendi e sistemi di allarme.
Il mercato dei sistemi di sicurezza aeroportuale è segmentato in base al sistema di sicurezza, al tipo di aeroporto e all’area geografica. Per sistemi di sicurezza, il mercato è suddiviso in sistemi biometrici, sistemi di sorveglianza, sistemi di screening e scansione, sistemi di rilevamento delle intrusioni perimetrali e sistemi di sicurezza antincendio. I sistemi biometrici sono ulteriormente classificati in riconoscimento facciale, riconoscimento dell'iride e della retina e riconoscimento delle impronte digitali. Per tipologia di aeroporto, il mercato è suddiviso in brownfield e greenfield. Inoltre, il rapporto copre le dimensioni del mercato e le previsioni per il mercato della sicurezza aeroportuale nei principali paesi delle principali regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Sistemi di screening e scansione | |
| Sistemi di sorveglianza | |
| Controllo degli accessi e biometria | Riconoscimento delle impronte digitali |
| Riconoscimento facciale | |
| Riconoscimento dell'iride e della retina | |
| Sistemi di rilevamento delle intrusioni perimetrali | |
| Sistemi antincendio e di sicurezza della vita | |
| Sicurezza informatica e protezione della rete | |
| Piattaforme di comando, controllo e integrazione |
| Meno di 5 milioni |
| Da 5 a 15 milioni |
| Da 15 a 30 milioni |
| Da 30 a 50 milioni |
| Più di 50 milioni |
| Hardware |
| Software |
| Servizi |
| terminal |
| lato aereo |
| Lato terra |
| Perimetro e aree riservate |
| Strutture di carico e logistica |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Dal sistema di sicurezza | Sistemi di screening e scansione | ||
| Sistemi di sorveglianza | |||
| Controllo degli accessi e biometria | Riconoscimento delle impronte digitali | ||
| Riconoscimento facciale | |||
| Riconoscimento dell'iride e della retina | |||
| Sistemi di rilevamento delle intrusioni perimetrali | |||
| Sistemi antincendio e di sicurezza della vita | |||
| Sicurezza informatica e protezione della rete | |||
| Piattaforme di comando, controllo e integrazione | |||
| Per dimensione dell'aeroporto | Meno di 5 milioni | ||
| Da 5 a 15 milioni | |||
| Da 15 a 30 milioni | |||
| Da 30 a 50 milioni | |||
| Più di 50 milioni | |||
| Per tecnologia | Hardware | ||
| Software | |||
| Servizi | |||
| Per Applicazione | terminal | ||
| lato aereo | |||
| Lato terra | |||
| Perimetro e aree riservate | |||
| Strutture di carico e logistica | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Qatar | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della sicurezza aeroportuale nel 2026 e quale crescita è prevista?
Il mercato della sicurezza aeroportuale ha raggiunto i 17.84 miliardi di dollari nel 2026 e si prevede che raggiungerà i 27.49 miliardi di dollari entro il 2031, con un CAGR del 9.04%.
Quale segmento dei sistemi di sicurezza sta crescendo più velocemente?
Si prevede che il controllo degli accessi e la biometria registreranno il CAGR più elevato, pari al 10.75%, entro il 2031, poiché i varchi elettronici con riconoscimento facciale sostituiranno i controlli manuali dei documenti d'identità ai posti di blocco.
Perché gli aeroporti di medie dimensioni stanno adottando piattaforme di sicurezza cloud-native?
Gli aeroporti che gestiscono da 15 a 30 milioni di passeggeri non dispongono di infrastrutture obsolete e pesanti, pertanto gli strumenti cloud modulari consentono loro di modernizzarsi più rapidamente e di adattare la spesa ai volumi di traffico.
Cosa determina l'aumento della spesa per la sicurezza perimetrale?
Le crescenti incursioni dei droni e i nuovi obblighi anti-UAS stanno spingendo gli aeroporti ad aggiungere sensori radar, RF e ottici basati sull'intelligenza artificiale attorno agli aeroporti, portando a un CAGR del 12.50% nelle applicazioni perimetrali.
Quale regione vedrà la crescita più rapida degli investimenti nella sicurezza aeroportuale?
Il Medio Oriente e l'Africa dovrebbero registrare un CAGR dell'11.65% entro il 2031, sostenuto da mega-progetti come l'aeroporto internazionale King Salman in Arabia Saudita.
Come stanno adattando i fornitori i loro modelli di business?
I fornitori propongono sempre più spesso contratti basati sui risultati che vincolano i pagamenti ai tempi di attesa o al tempo di attività del sistema, spostando il rischio dagli aeroporti ai fornitori e incoraggiando al contempo l'innovazione continua.


