

Dimensioni e quota di mercato degli scanner aeroportuali
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
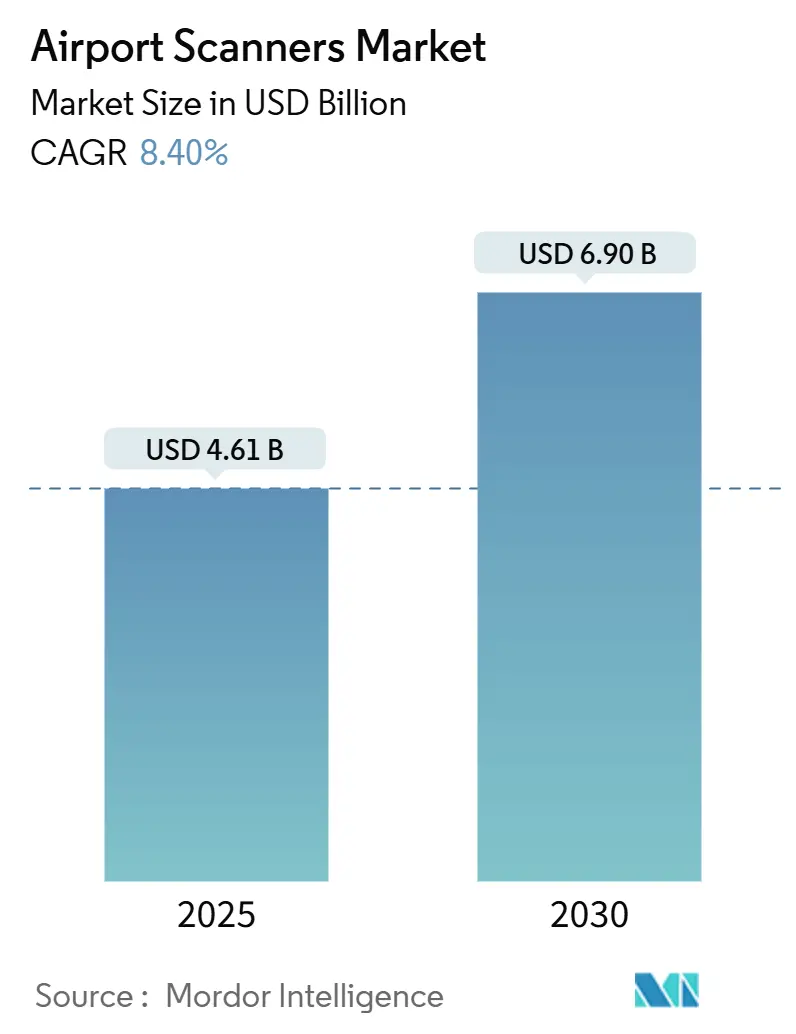
| Dimensione del mercato (2025) | 4.61 miliardo di dollari |
| Dimensione del mercato (2030) | 6.90 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 8.40% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli scanner aeroportuali di Mordor Intelligence
Il mercato degli scanner aeroportuali è stimato in 4.61 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6.90 miliardi di dollari entro il 2030, registrando un CAGR dell'8.40% nel periodo di previsione. L'implementazione obbligatoria di sistemi di tomografia computerizzata (TC), la rapida espansione della capacità aeroportuale nelle regioni emergenti e i programmi di modernizzazione dei checkpoint finanziati dal governo accelerano congiuntamente la domanda di apparecchiature. L'approvvigionamento di 920 unità di TC da parte della TSA sottolinea come i requisiti normativi riallineino le roadmap dei fornitori verso l'imaging avanzato. I progetti di mega-terminal nell'area Asia-Pacifico e gli hub greenfield in Africa amplificano i requisiti di volume, mentre il riconoscimento automatico delle minacce basato sull'intelligenza artificiale (IA) rimodella il posizionamento competitivo enfatizzando la differenziazione tra software e hardware. I modelli contrattuali incentrati sul servizio guadagnano terreno poiché gli operatori danno priorità al supporto del ciclo di vita per garantire tempi di attività e conformità normativa.
Punti chiave del rapporto
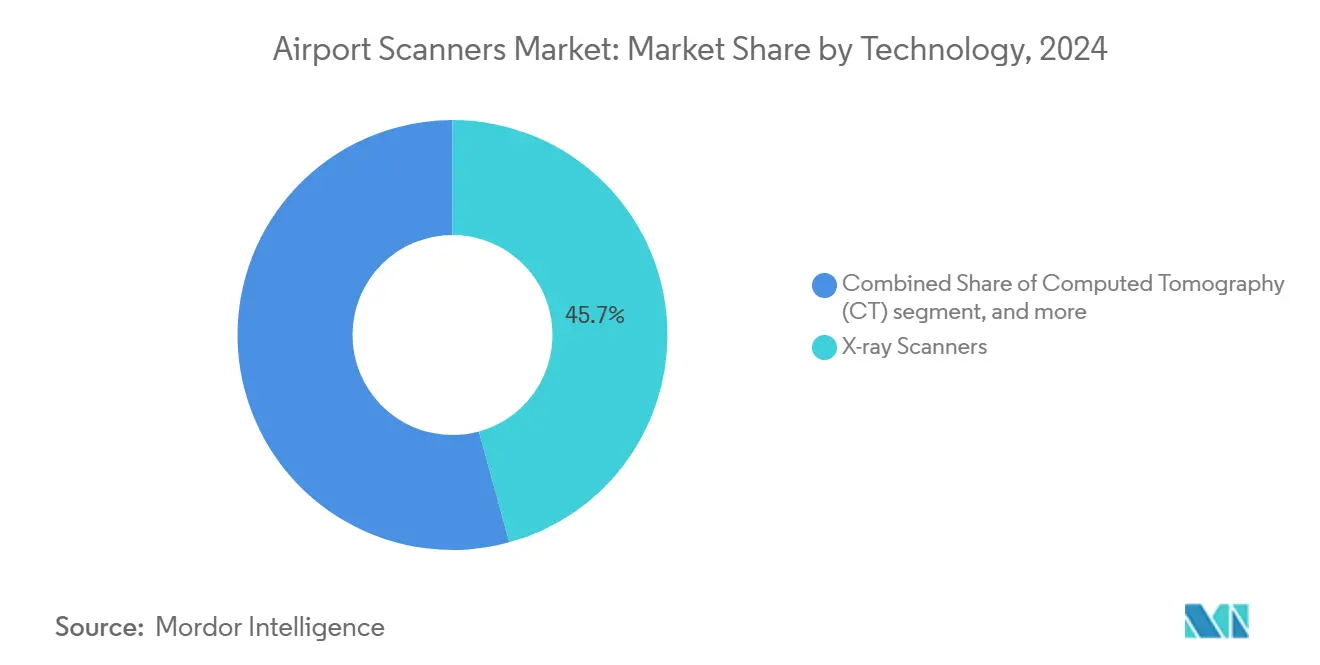
- In base alla tecnologia, nel 45.74 gli scanner a raggi X detenevano una quota del 2024% del mercato degli scanner aeroportuali, mentre si prevede che i sistemi TC registreranno un CAGR del 10.56% entro il 2030.
- Per tipologia di prodotto, nel 49.70 gli scanner per bagagli rappresentavano il 2024% del mercato degli scanner aeroportuali, mentre gli scanner per merci e veicoli sono destinati a un CAGR dell'11.70% nel periodo 2025-2030.
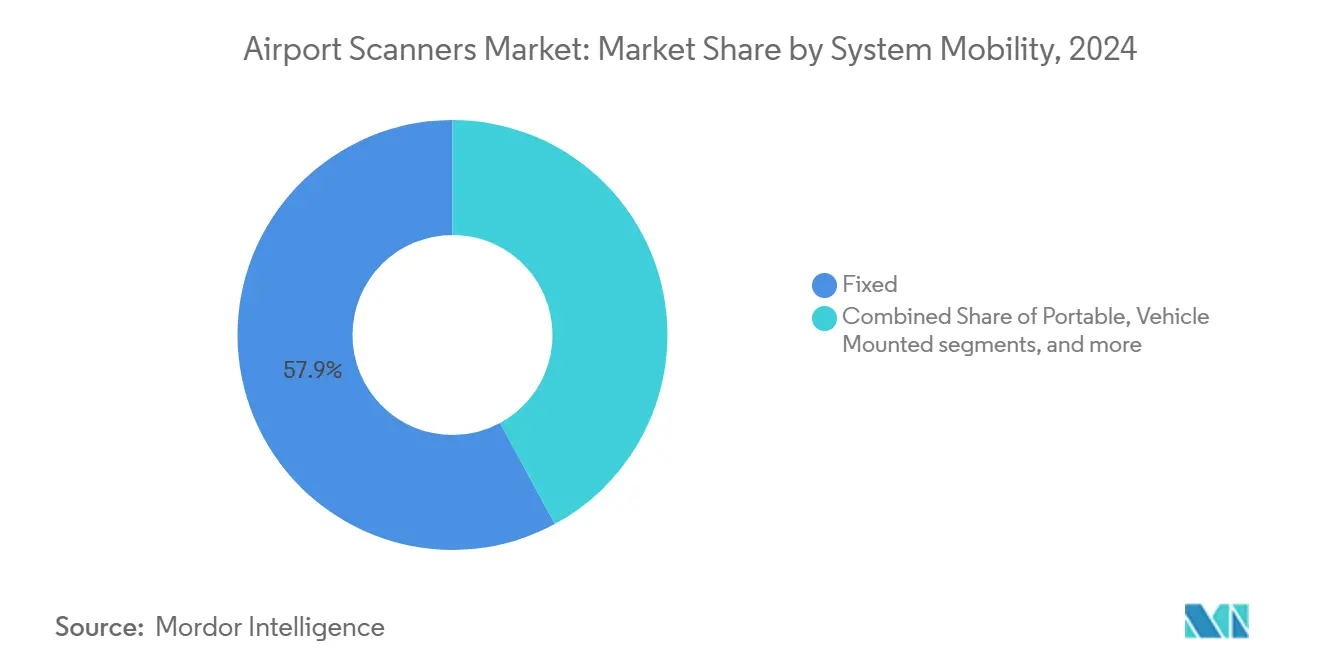
- In termini di mobilità del sistema, le installazioni fisse hanno generato il 57.89% dei ricavi nel 2024; si prevede che le unità portatili aumenteranno a un CAGR del 10.90% entro il 2030.
- Per quanto riguarda l'utente finale, gli aeroporti commerciali hanno registrato una quota di fatturato pari all'85.30% nel 2024; si prevede che gli aeroporti militari cresceranno a un CAGR del 9.55% entro il 2030.
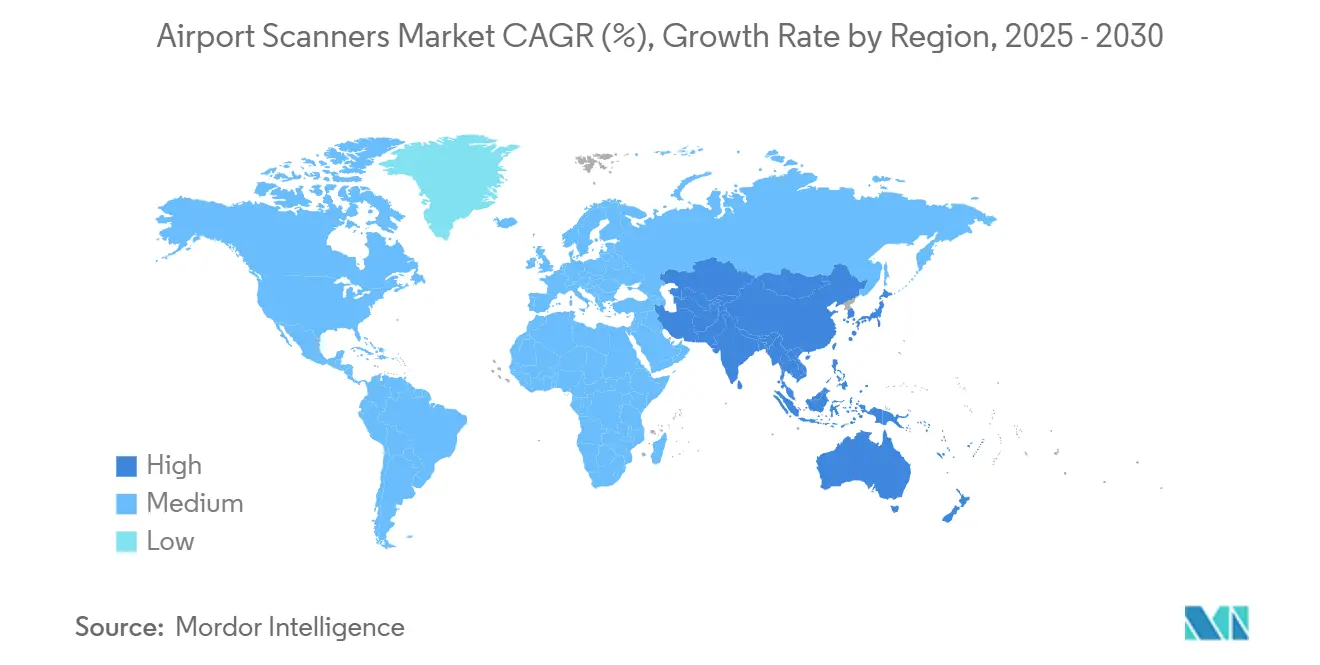
- Il Nord America ha dominato con il 37.90% dei ricavi regionali nel 2024, mentre si prevede che l'Asia-Pacifico registrerà un CAGR del 10.60% tra il 2025 e il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli scanner aeroportuali
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione obbligatoria del CT negli standard di sicurezza aerea | + 2.1% | Globale, all'inizio in Nord America e nell'UE | Medio termine (2-4 anni) |
| Espansione della capacità aeroportuale globale (Asia-Pacifico e Africa) | + 1.8% | Nucleo Asia-Pacifico; ricadute su MEA e Africa | A lungo termine (≥ 4 anni) |
| Aumento dei finanziamenti governativi per l'ammodernamento dei posti di blocco | + 1.4% | Nord America e UE; APAC selettivo | A breve termine (≤ 2 anni) |
| Sostituzione dei vecchi sistemi a raggi X con sistemi a doppia energia | + 1.2% | Mercati globali maturi | Medio termine (2-4 anni) |
| Implementazione del riconoscimento automatico delle minacce basato sull'intelligenza artificiale | + 1.0% | Nord America, UE, APAC avanzato | Medio termine (2-4 anni) |
| Chioschi self-service per la scansione dei passeggeri | + 0.8% | Nord America, UE, hub selezionati APAC | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione obbligatoria del CT negli standard di sicurezza aerea
Il contratto pluriennale della TSA per 920 unità CT obbliga gli aeroporti a sostituire i raggi X a energia singola con l'imaging volumetrico che consente di lasciare dispositivi elettronici e liquidi nei bagagli, riducendo i tempi di attesa. [1] Fonte: Transportation Security Administration, “Advanced Imaging Procurement,” tsa.gov La Conferenza europea dell'aviazione civile ha convalidato il rilevamento di esplosivi basato sulla TC, offrendo agli operatori certezza normativa. [2] Fonte: Conferenza europea dell'aviazione civile, “Common Evaluation Process,” ecac-ceac.org Il Manuale di sicurezza aerea dell'ICAO, incentrato sui risultati, incoraggia scelte tecnologiche flessibili che soddisfino i parametri di riferimento per il rilevamento. I fornitori con portafogli conformi alla TC ottengono economie di scala, mentre i produttori più piccoli faticano con i costi di certificazione. Con l'aumento dell'adozione, gli aeroporti giustificano i prezzi più elevati attraverso aumenti di produttività che compensano le pressioni sul personale.
Espansione della capacità aeroportuale globale (APAC e Africa)
Il Terminal 2 di Sydney, U-Tapao e numerosi hub greenfield africani richiedono ecosistemi di screening end-to-end che integrino l'ispezione di bagagli, merci e perimetro. L'implementazione di Rapiscan presso l'aeroporto di Brisbane riflette la preferenza per piattaforme collaudate rispetto a prototipi sperimentali durante le fasi di espansione in cui il tempo è un fattore critico. L'inclusione della sicurezza biometrica in fase di progettazione del Terminal 5 di Changi definisce un modello che altri progetti mirano a emulare. Gli allestimenti simultanei mettono a dura prova le linee di produzione dei fornitori, allungando i tempi di consegna e aumentando i prezzi dei componenti. Le architetture di scanner modulari diventano interessanti laddove la crescita graduale del numero di passeggeri richiede aumenti di capacità incrementali.
Aumento dei finanziamenti governativi per l'ammodernamento dei posti di blocco
Le sovvenzioni del Programma di miglioramento degli aeroporti statunitensi e i fondi di preparazione del DHS sovvenzionano attrezzature ad alta intensità di capitale, consentendo agli aeroporti di livello medio di installare sistemi di imaging avanzati un tempo riservati ai principali hub. [3] Fonte: Dipartimento della Sicurezza Interna, "Preparedness Grants", dhs.gov L'Innovation Checkpoint della TSA a Las Vegas convalida le soluzioni emergenti in condizioni reali, riducendo i rischi degli acquisti per gli operatori. I fornitori con esperienza negli appalti federali hanno un vantaggio perché la documentazione di conformità e le autorizzazioni di sicurezza scoraggiano i nuovi entranti. I cicli di sovvenzione creano cluster di approvvigionamento, producendo picchi di domanda a breve termine che mettono sotto pressione la capacità produttiva.
Sostituzione dei vecchi sistemi a raggi X con sistemi a doppia energia
Gli aeroporti dismettono gli scanner obsoleti prima delle scadenze normative, preferendo i raggi X a doppia energia che offrono una migliore discriminazione dei materiali senza i costi tipici della TAC. L'implementazione delle corsie RTT 110 presso l'aeroporto di Monaco di Baviera dimostra una riduzione delle ispezioni manuali e un flusso di passeggeri più fluido. I contratti di servizio a lungo termine, come l'accordo di manutenzione settennale di Smiths Detection negli Stati Uniti, rivelano la preferenza degli operatori per una copertura completa del ciclo di vita. I requisiti di retrocompatibilità innalzano barriere tecniche che proteggono gli operatori storici.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni per la privacy in merito alla cattura dell'immagine corporea | -1.2% | UE e Nord America; APAC selettivo | A lungo termine (≥ 4 anni) |
| Elevati costi di capitale e del ciclo di vita degli scanner | -1.8% | Mercati globali, in particolare emergenti | Medio termine (2-4 anni) |
| Vulnerabilità informatiche nelle reti di screening connesse | -0.9% | Economie globali e digitalmente avanzate | A breve termine (≤ 2 anni) |
| Interruzioni tariffarie e di fornitura di componenti | -0.7% | Globale; acuto nei cluster manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni per la privacy in merito alla cattura dell'immagine corporea
Gli obblighi del GDPR impongono agli aeroporti dell'UE di archiviare solo dati anonimizzati, limitando la profondità di addestramento dell'IA e talvolta riducendo l'accuratezza del rilevamento. Programmi di opt-in come FaceBoarding di Milano Linate segnalano una partecipazione inferiore alle aspettative a causa dello scetticismo nei confronti della biometria. I fornitori rispondono con algoritmi che tutelano la privacy, offuscando l'anatomia e evidenziando le minacce, ma queste soluzioni possono aumentare i tassi di falsi allarmi, aumentando le ispezioni secondarie e il carico di lavoro del personale.
Elevati costi di capitale e del ciclo di vita degli scanner
Le direttive sulla sicurezza informatica della TSA promuovono la crittografia, la segmentazione della rete e protocolli di patching continuo, che aumentano la complessità di implementazione. I dispositivi legacy senza sicurezza integrata devono essere isolati, compromettendo l'analisi integrata. Le negoziazioni contrattuali si basano sempre più su clausole di responsabilità per violazione, prolungando i cicli di vendita e aumentando i costi assicurativi sia per i fornitori che per gli operatori.
Analisi del segmento
Per tecnologia: accelera lo slancio dell'aggiornamento CT
Gli scanner a raggi X continuano a essere il punto di riferimento dei checkpoint, con una base di fatturato del 45.74% grazie a flotte consolidate e minori vincoli di capitale. Si prevede che le installazioni di TC cresceranno a un CAGR del 10.56% entro il 2030. Tuttavia, i retrofit a doppia energia stanno accelerando il percorso di migrazione verso l'imaging volumetrico, con l'avvicinarsi delle scadenze normative. Le piattaforme mmWave e terahertz rimangono di nicchia, al servizio di ambienti ad alta sicurezza in cui l'esposizione a radiazioni non ionizzanti supera i limiti di produttività. I benchmark prestazionali standardizzati nell'ambito del Common Evaluation Process dell'ECAC consentono ora ai gruppi aeroportuali multinazionali di concedere licenze incrociate per le apparecchiature, ampliando ulteriormente la pista di adozione delle soluzioni TC.
I fornitori si differenziano principalmente attraverso sovrapposizioni di intelligenza artificiale che elevano l'hardware legacy alle classi di rilevamento di nuova generazione senza imporre sostituzioni complete. Ad esempio, la partnership di Smiths Detection con NeuralGuard aggiunge algoritmi adattivi che aumentano i tassi di riconoscimento degli oggetti proibiti a due cifre, mantenendo stabili i costi operativi. Tali architetture plug-in favoriscono gli operatori che cercano aggiornamenti incrementali per soddisfare i controlli di conformità senza dover chiudere corsie per ricostruzioni su larga scala. La radiografia a doppia energia della flotta ibrida risultante nelle corsie a basso rischio e la TAC nei nodi ad alto rischio ottimizzano l'allocazione del capitale mantenendo la parità di sicurezza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: i sistemi di carico superano le corsie per i bagagli
Nel 2024, gli scanner per bagagli hanno rappresentato il 49.70% del mercato degli scanner aeroportuali, mantenendo la posizione di leadership poiché ogni bagaglio in partenza deve essere sottoposto ad almeno un ciclo di scansione. Tuttavia, le piattaforme per il trasporto merci e veicoli stanno crescendo a un tasso annuo composto (CAGR) dell'11.70%, trainate dall'e-commerce e dall'introduzione da parte delle agenzie doganali di norme di controllo al 100% per le spedizioni ad alto rischio. Entro il 2030, si prevede che queste soluzioni rappresenteranno oltre un quarto del fatturato, grazie alla tomografia computerizzata (TC) su pallet e al riconoscimento automatico delle minacce, che riducono i tempi di ispezione e i falsi positivi.
Ecosistemi di checkpoint integrati, come il progetto di Copenaghen di Vanderlande, raggruppano corsie per i bagagli, centri di analisi delle immagini paralleli e sistemi di restituzione automatica dei vassoi in un unico contratto chiavi in mano, aumentando i costi di passaggio e garantendo al contempo una continuità di servizio decennale. I metal detector persistono nei mercati emergenti, dove i budget per l'acquisizione rimangono limitati; fungono da primo filtro prima delle scansioni ad alta risoluzione. I fornitori in grado di combinare walkthrough a basso costo con sistemi di gestione dei bagagli da stiva basati sull'intelligenza artificiale si assicurano accordi di manutenzione successiva che possono raddoppiare i ricavi hardware originali durante il ciclo di vita dell'apparecchiatura.
Con System Mobility: le unità portatili acquisiscono rilevanza tattica
Le installazioni fisse rappresentano il 57.89% delle vendite globali e rimarranno indispensabili perché i nastri trasportatori integrati e l'alimentazione cablata garantiscono la massima capacità di trasporto passeggeri. Ciononostante, gli scanner portatili stanno crescendo a un CAGR del 10.90%, poiché aeroporti militari, terminal stagionali ed eventi pop-up richiedono risorse ridistribuibili che si adattino ai montacarichi e funzionino con l'alimentazione di un generatore. L'ingombro ridotto e la rapida calibrazione consentono agli operatori di stabilire corsie completamente funzionanti entro 24 ore, una capacità apprezzata durante le ristrutturazioni dei terminal e le operazioni di emergenza.
I sistemi montati sui veicoli estendono la copertura perimetrale esaminando furgoni di servizio, camion per il catering e cisterne di carburante prima che attraversino il confine lato volo, colmando un divario non gestito dalle corsie di controllo. Gli scanner drive-through e tunnel gestiscono gli hub cargo dove il trasporto su camion lato terra si fonde con le operazioni sul piazzale; i loro fasci ad alta energia acquisiscono immagini di interi autoarticolati in meno di 30 secondi, preservando i tempi di consegna just-in-time per i vettori integrati. Gli aeroporti con profili misti passeggeri-merci implementano sempre più un mix di mobilità a strati, fisso al centro, montato sui veicoli sul perimetro e portatile per le emergenze, garantendo la resilienza della sicurezza senza duplicare le spese di capitale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli aeroporti di difesa rafforzano gli appalti
Gli aeroporti commerciali si aggiudicano l'85.30% del mercato degli scanner di sicurezza aeroportuali grazie alle normative di screening obbligatorie legate alla sicurezza dell'aviazione civile. La ripresa del traffico e gli obiettivi di riduzione dei tempi di attesa continuano a indirizzare i fondi verso l'ammodernamento dei sistemi di scansione, i sistemi di restituzione automatica dei vassoi e l'analisi basata sull'intelligenza artificiale, che riducono le fasi di dismissione dei passeggeri. Leve di finanziamento come l'Airport Improvement Program statunitense e il Connecting Europe Facility europeo riducono le barriere all'acquisizione per gli hub di medio livello, ampliando la base di riferimento per i produttori.
Gli aeroporti militari stanno crescendo a un CAGR del 9.55% e si prevede che supereranno gli 1.04 miliardi di dollari entro il 2030, poiché i ministeri della Difesa stanno rafforzando le installazioni in risposta alle minacce dei droni e interne. I quadri normativi per gli appalti spesso prevedono contenuti nazionali e design rinforzati, favorendo i fornitori in grado di assemblare localmente e di ottenere certificazioni MIL-STD. I siti commerciali adottano sempre più algoritmi di livello militare per l'analisi comportamentale e la mitigazione delle minacce interne, a dimostrazione del trasferimento tecnologico bidirezionale che avvantaggia i fornitori con autorizzazioni a duplice uso e contratti di supporto logistico integrato a lungo termine.
Analisi geografica
Mercato degli scanner aeroportuali in Nord America
Nel 37.90, il Nord America deteneva una quota di mercato del 2024%, sfruttando l'implementazione a tappeto del CT da parte della TSA e i contratti di logistica integrata di sette anni che garantiscono manutenzione preventiva e aggiornamenti software. I progetti pilota di Innovation Checkpoint a Las Vegas e Atlanta convalidano le corsie self-service emergenti e i moduli di imaging AI, accelerando l'accettazione normativa e accorciando i cicli di commercializzazione. I sussidi federali nell'ambito dell'Airport Improvement Program rimborsano fino al 75% dei costi ammissibili per la sicurezza, ampliando l'adozione oltre gli hub di primo livello.
Mercato europeo degli scanner aeroportuali
L'Europa mantiene un ritmo di sostituzione costante, dando priorità all'esperienza dei passeggeri. L'implementazione di Rohde & Schwarz a onde millimetriche a Francoforte riduce le segnalazioni di perquisizione personale di oltre il 50%, mentre la corsia biometrica FaceBoarding di Milano Linate consente ai passeggeri di superare i controlli di sicurezza e di imbarcarsi con un'unica registrazione. Il Common Evaluation Process dell'ECAC riduce drasticamente i tempi di certificazione, consentendo ai gruppi multi-aeroporto di acquistare apparecchiature identiche tramite gare d'appalto a lotto singolo e di ottenere sconti sui volumi.
Mercato degli scanner aeroportuali in APAC e MEA
L'area Asia-Pacifico registra il CAGR più rapido, pari al 10.60%, trainato da mega-progetti come il Terminal 5 di Changi, il Navi Mumbai International e la riqualificazione del Terminal 2 di Sydney, ognuno dei quali integra screening biometrici e TAC fin dalla fase di progettazione. Africa e Medio Oriente seguono traiettorie greenfield simili, ma adottano scanner modulari per allineare gli investimenti alla crescita graduale dei passeggeri, nel rispetto degli obiettivi di sicurezza dell'Allegato 17 dell'ICAO. I fornitori regionali istituiscono hub di servizio interni per ridurre l'esposizione tariffaria e garantire la consegna dei pezzi di ricambio entro 24 ore, un parametro fondamentale per la gestione dei tempi di attività in ambienti operativi caldi e umidi.
Panorama competitivo
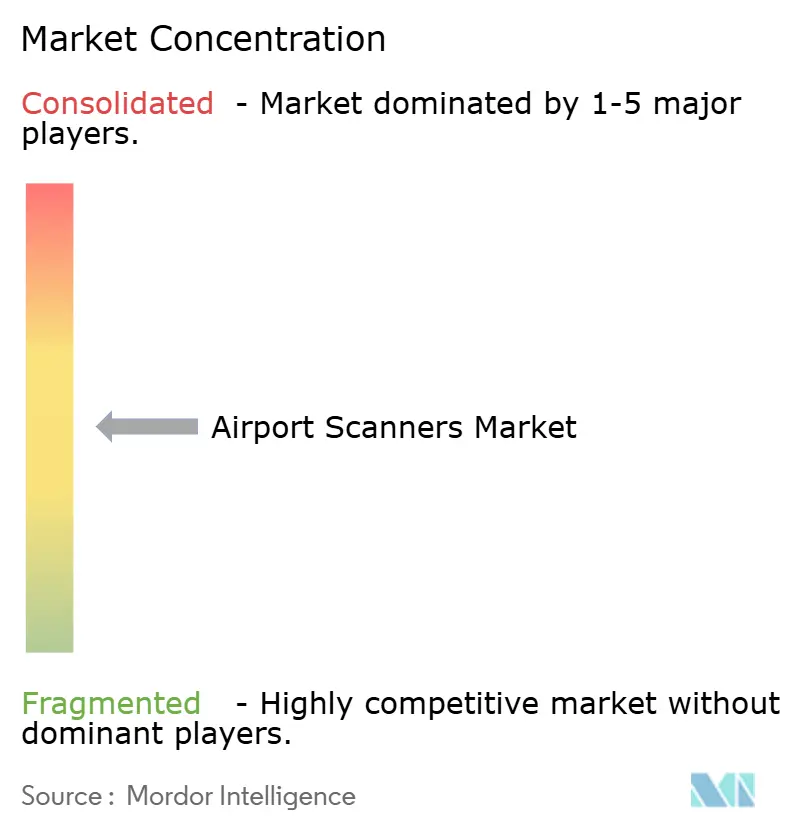
Il mercato rimane moderatamente frammentato. Smiths Detection si assicura la fedeltà del cliente attraverso accordi di servizio a lungo termine, come il contratto statunitense di sette anni per 486 unità CT, che garantisce aggiornamenti software e sostituzioni di componenti a tariffa fissa. OSI Systems rafforza la fidelizzazione integrando gli imager 920CT con nastri trasportatori automatici per il ritorno dei vassoi, garantendo che l'architettura di corsia rimanga proprietaria per l'intera durata di vita del sistema.
Leidos amplifica il valore integrando l'intelligenza artificiale SeeTrue nelle flotte legacy, aumentando la precisione di rilevamento a 15 punti percentuali senza dover ricorrere a nuovo hardware, un approccio interessante per gli operatori con budget limitati. Vanderlande si posiziona come un costruttore di corsie neutrale: il suo impegno a Copenaghen ha portato alla realizzazione di 20 corsie automatizzate con postazioni scanner indipendenti dal fornitore, preparando gli operatori al futuro che prevedono espansioni multimarca. Le startup che puntano sull'intelligenza artificiale forniscono analisi basate sul cloud che si adattano a immagini di terze parti, riducendo la quota di software degli operatori storici.
I produttori cinesi stanno sviluppando linee CT competitive in termini di costi per i megahub nazionali, esercitando una pressione al ribasso sui prezzi a livello globale, sebbene i guadagni in termini di esportazioni rimangano contenuti a causa degli ostacoli alla sicurezza informatica e alla verifica della supply chain. In Europa, Rohde & Schwarz sfrutta la competenza nel settore delle onde millimetriche per assicurarsi contratti sensibili alla privacy, mentre CEIA espande la penetrazione dei metal detector walkthrough nei terminal africani più attenti al budget. Nel complesso, l'innovazione software e la profondità del servizio nel ciclo di vita contano più delle specifiche hardware, ridisegnando costantemente la mappa competitiva.
Leader del settore degli scanner aeroportuali
Rapiscan Systems, Inc.
Leidos Holdings, Inc.
Nuctech Company Limited
Smiths Detection Group Ltd. (Smiths Group plc)
Rohde & Schwarz GmbH & Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Smiths Detection si è aggiudicata un contratto con Dubai Aviation Engineering Projects (DAEP) per l'implementazione di soluzioni avanzate di screening ai checkpoint in tutti i terminal dell'Aeroporto Internazionale di Dubai (DXB). Questa iniziativa mira a migliorare le operazioni di sicurezza e l'esperienza dei passeggeri in uno degli aeroporti più trafficati al mondo.
- Gennaio 2024: Rohde & Schwarz si è aggiudicata un contratto TSA da 10.9 milioni di dollari per la fornitura di scanner di sicurezza QPS201 UHD AIT agli aeroporti statunitensi. Utilizzando la tecnologia mmWave, questi scanner garantiscono uno screening dei passeggeri rapido e accessibile. Il sistema è installato nei principali aeroporti e soddisfa gli standard TSA ed ECAC per le tecnologie di controllo di sicurezza avanzate.
Ambito del rapporto sul mercato globale degli scanner aeroportuali
| Scanner a raggi X |
| Tomografia computerizzata (CT) |
| Scanner a onde millimetriche (mmWave) |
| Sistemi di imaging Terahertz |
| Body scanner per passeggeri |
| Scanner bagagli |
| Scanner per carichi e veicoli |
| Metal detector portatili e walkthrough |
| Fisso |
| Portatile |
| Montato su veicolo |
| Sistemi drive-through/tunnel |
| Aeroporto commerciale |
| Aeroporto militare |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Israele | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tecnologia | Scanner a raggi X | ||
| Tomografia computerizzata (CT) | |||
| Scanner a onde millimetriche (mmWave) | |||
| Sistemi di imaging Terahertz | |||
| Per tipo di prodotto | Body scanner per passeggeri | ||
| Scanner bagagli | |||
| Scanner per carichi e veicoli | |||
| Metal detector portatili e walkthrough | |||
| Di System Mobility | Fisso | ||
| Portatile | |||
| Montato su veicolo | |||
| Sistemi drive-through/tunnel | |||
| Per utente finale | Aeroporto commerciale | ||
| Aeroporto militare | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Israele | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli scanner di sicurezza aeroportuali nel 2025?
Si prevede che il mercato degli scanner aeroportuali raggiungerà i 4.61 miliardi di dollari nel 2025 e che raggiungerà i 6.90 miliardi di dollari entro il 2030, registrando un CAGR dell'8.40% nel periodo di previsione.
Quale segmento tecnologico sta crescendo più rapidamente?
I sistemi TC registrano la crescita più elevata, con un CAGR del 10.56%, grazie agli obblighi normativi globali per l'imaging avanzato.
Quale regione offre il potenziale di crescita più elevato?
L'area Asia-Pacifico registra l'espansione più rapida, con un tasso di crescita annuo composto (CAGR) previsto del 10.60% entro il 2030, grazie alla costruzione di aeroporti su larga scala.
Cosa determina la domanda di scanner portatili?
La modernizzazione militare e la sicurezza degli eventi temporanei stanno alimentando un CAGR del 10.90% nei sistemi portatili, richiedendo risorse di screening ridistribuibili.
In che modo le soluzioni di intelligenza artificiale influiscono sui controlli di sicurezza negli aeroporti?
Il riconoscimento automatico delle minacce basato sull'intelligenza artificiale riduce la revisione manuale delle immagini, migliora la precisione del rilevamento e crea vantaggi competitivi per i fornitori di software di retrofit.


