

Dimensioni e quota di mercato dei tappeti mobili aeroportuali
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
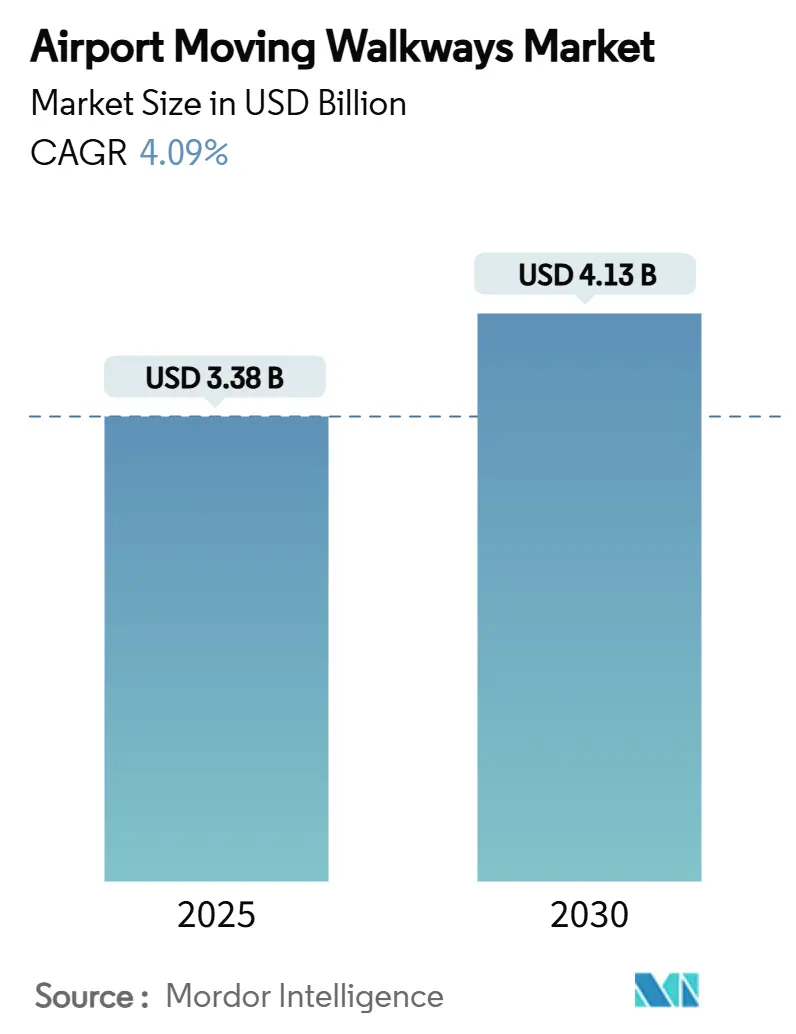
| Dimensione del mercato (2025) | 3.38 miliardo di dollari |
| Dimensione del mercato (2030) | 4.13 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.09% CAGR |
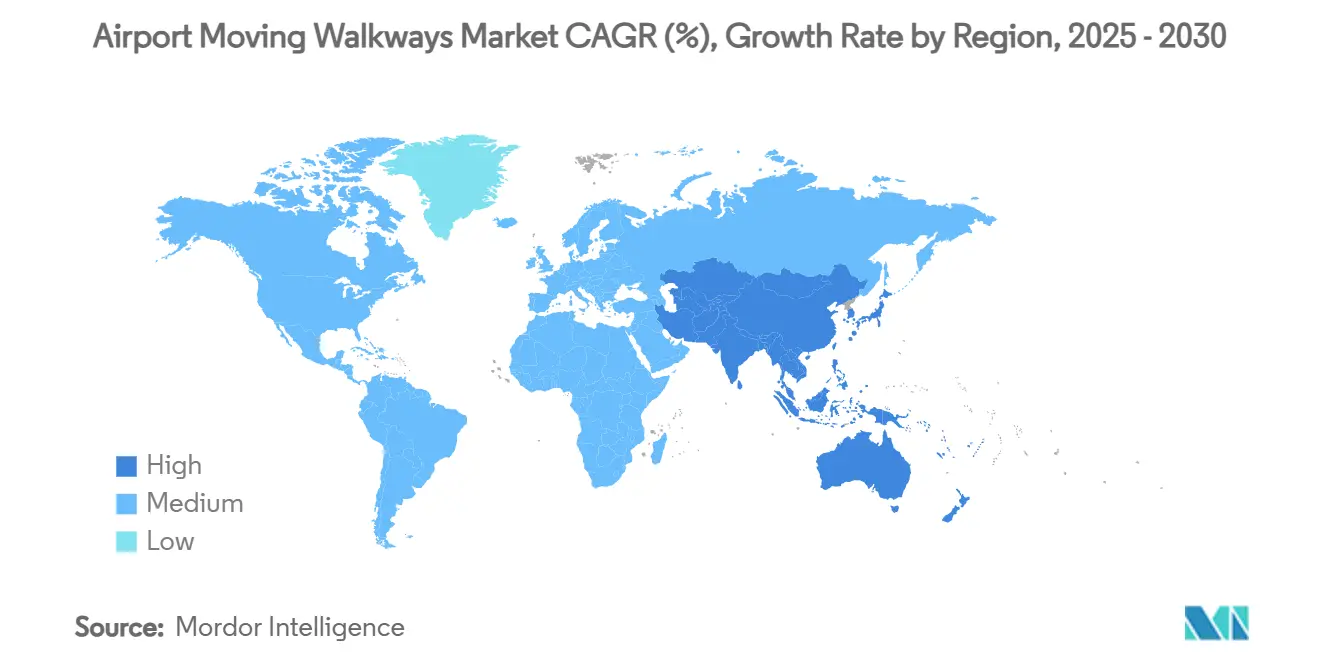
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
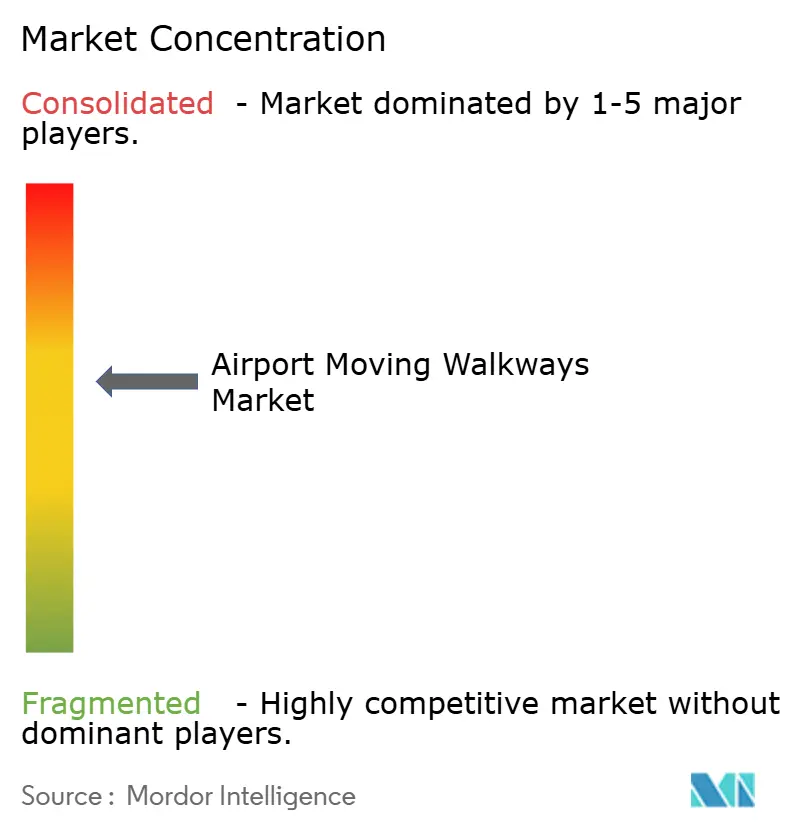
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei tappeti mobili aeroportuali di Mordor Intelligence
Il mercato dei tapis roulant aeroportuali ha raggiunto un valore di 3.38 miliardi di dollari nel 2025 e si prevede che crescerà fino a 4.13 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 4.09%. La ripresa del traffico aereo, le iniziative di modernizzazione delle infrastrutture e i crescenti standard di esperienza dei passeggeri negli hub globali sono alla base della costante espansione. [1] Fonte: International Trade Administration, “January 2025 Air Passenger Travel,” trade.gov Gli aeroporti continuano a integrare soluzioni di trasporto innovative che riducono i tempi di percorrenza dal marciapiede al gate, soddisfano i requisiti di accessibilità e riducono i costi operativi attraverso iniziative di efficienza energetica. L'Asia-Pacifico traina la domanda grazie a un'intensa attività di costruzione di nuovi edifici, mentre il Nord America e l'Europa aggiornano le infrastrutture esistenti per conformarsi a standard più rigorosi di sostenibilità e accessibilità per le persone con disabilità. Grandi programmi per hub come il piano di investimenti da 1.86 miliardi di dollari del DFW International per il 2024 segnalano flussi di capitale resilienti nella capacità di trasporto orizzontale. [2] Fonte: Aeroporto Internazionale DFW, “Consolidated FY 2024 Budget Book”, dfwairport.com Nel frattempo, i fornitori si differenziano attraverso la diagnostica abilitata dall'IoT, le offerte di manutenzione predittiva e i pacchetti di retrofit modulari progettati per ridurre al minimo i tempi di inattività del terminal.
Punti chiave del rapporto
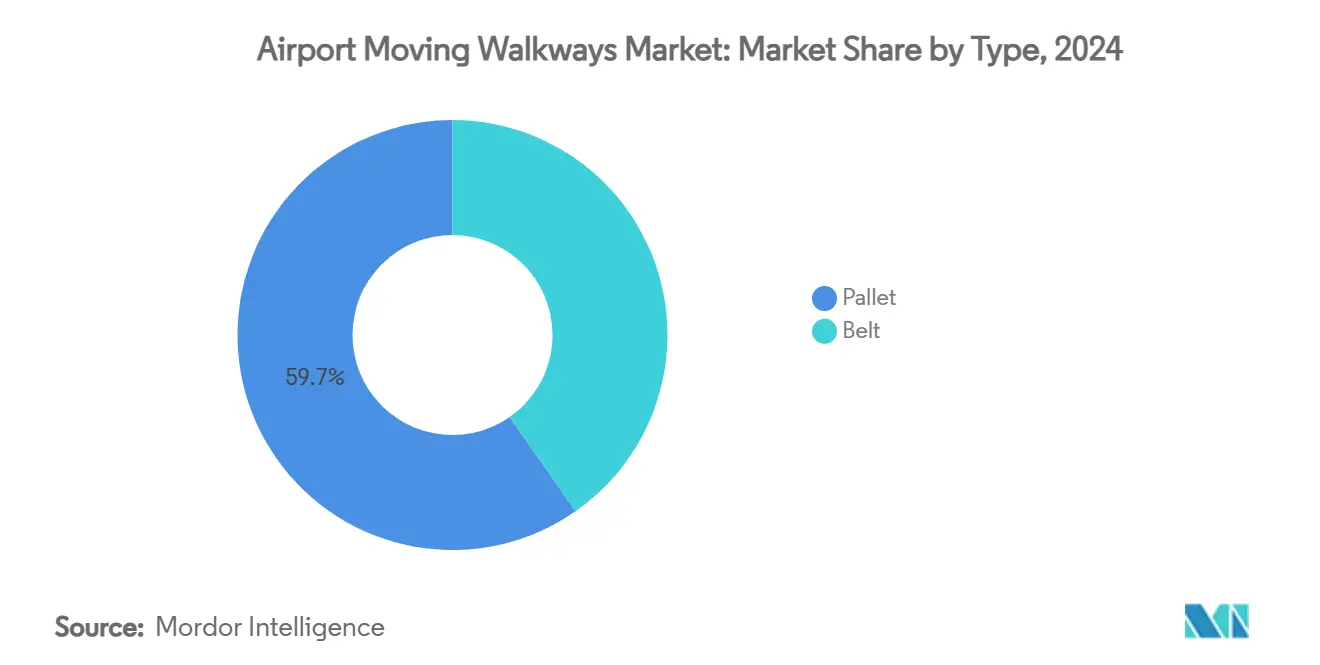
- Per tipologia, i sistemi a pallet hanno dominato con una quota di fatturato del 59.70% nel 2024; si prevede che i sistemi a nastro cresceranno del 5.47% con un CAGR entro il 2030.
- In base all'angolo di inclinazione, le unità orizzontali hanno conquistato il 77.10% della quota di mercato dei tappeti mobili aeroportuali nel 2024, mentre le varianti inclinate sono destinate a crescere a un CAGR del 5.32% entro il 2030.
- In termini di velocità, nel 91.45 le piattaforme a velocità costante rappresentavano una quota del 2024% del mercato dei tappeti mobili aeroportuali, mentre i modelli con capacità di accelerazione stanno aumentando a un CAGR del 6.74% entro il 2030.
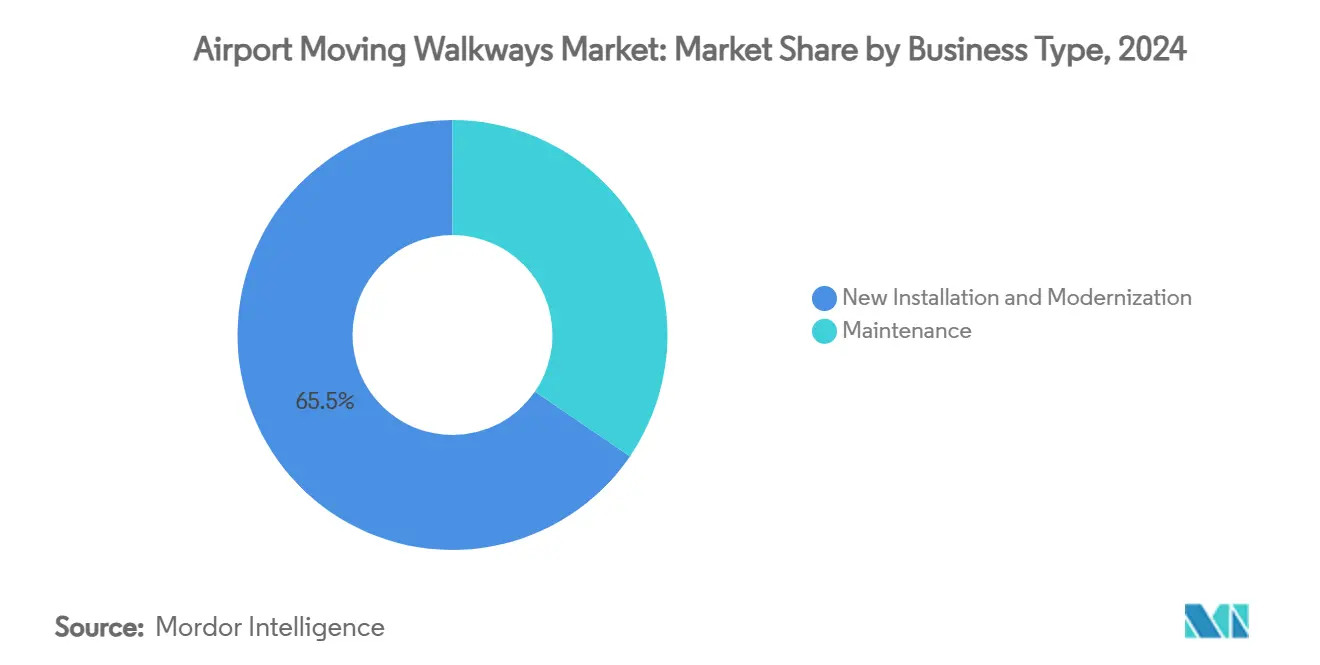
- Per tipologia di attività, nel 65.45 le nuove installazioni e la modernizzazione hanno conquistato una quota del 2024% del mercato dei tappeti mobili aeroportuali; il flusso di manutenzione sta avanzando a un CAGR del 5.10% fino al 2030.
- Per applicazione, nel 51.90 i grandi aeroporti controllavano una quota del 2024%; i piccoli aeroporti stanno progredendo a un CAGR del 6.57% verso il 2030.
- Per area geografica, l'area Asia-Pacifico ha rappresentato il 37.89% delle vendite del 2024 e si prevede che registrerà il CAGR più elevato, pari al 5.52%, fino al 2030.
Tendenze e approfondimenti sul mercato globale dei tappeti mobili aeroportuali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida ripresa dei volumi di passeggeri aerei dopo il COVID | + 1.0% | Globale; più forte nell'Asia-Pacifico e nel Nord America | A breve termine (≤ 2 anni) |
| Aumento dei progetti aeroportuali greenfield in Asia e Africa | + 1.2% | Nucleo Asia-Pacifico; ricaduta in Africa | Medio termine (2-4 anni) |
| Mandati per la mobilità inclusiva e regolamenti in stile ADA | + 0.8% | Nord America e UE; espansione in tutto il mondo | A lungo termine (≥ 4 anni) |
| Adozione di sistemi di azionamento efficienti dal punto di vista energetico e abilitati all'IoT | + 0.9% | Globale; guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Richiesta di passerelle con capacità di accelerazione per ridurre i tempi di percorrenza da un cancello all'altro | + 0.7% | Grandi hub in tutto il mondo; concentrati nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Ottimizzazione dei ricavi al dettaglio tramite analisi del flusso di persone | + 0.6% | Adozione precoce in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida ripresa dei volumi di passeggeri aerei dopo il COVID
Il traffico passeggeri internazionale ha superato i picchi pre-pandemia all'inizio del 2025, con gli imbarchi globali che hanno raggiunto i 21.49 milioni a gennaio, il 4.6% in più rispetto ai livelli dell'anno precedente. La robusta crescita del traffico spinge i terminal ad aumentare la capacità di gestione dei pedoni, promuovendo l'acquisto di tappeti mobili in grado di gestire flussi di punta sostenuti. Le compagnie aeree sono tornate alla redditività collettiva alla fine del 2023, ripristinando la fiducia nei progetti di investimento a lungo raggio negli aeroporti hub. L'area Asia-Pacifico registra l'incremento più significativo, poiché le nuove strutture coincidono con un forte aumento del traffico. Pertanto, il mercato dei tappeti mobili aeroportuali beneficia dell'espansione dei volumi e dell'urgenza degli operatori di limitare il rischio di ritardi al gate durante i picchi di domanda.
Aumento dei progetti aeroportuali greenfield in Asia e Africa
I governi di India, Indonesia, Nigeria e Kenya danno priorità alla capacità di trasporto aereo come catalizzatore economico. Il solo aeroporto internazionale di Noida in India comporta un investimento di 10,056 crore di rupie (1.2 miliardi di dollari) e integra passerelle di tipo pallet nel progetto di base del terminal. Le configurazioni greenfield consentono ai progettisti di integrare corsie di accelerazione ad ampia campata e cablaggio IoT senza ostacoli di ammodernamento. Le dimensioni degli appalti attraggono anche OEM di primo livello che forniscono suite People-Flow chiavi in mano, rafforzando i rapporti con i fornitori regionali e avviando contratti successivi in città secondarie. L'Africa è indietro in termini assoluti, ma rispecchia il modello, poiché gli stati considerano la connettività del trasporto aereo un acceleratore del turismo e del commercio.
Mandati per la mobilità inclusiva e regolamenti in stile ADA
Gli aeroporti che ricevono fondi federali statunitensi devono ora conformarsi alla Circolare FAA 150/5360-14A, garantendo percorsi accessibili e aree di soccorso per animali di servizio. [3] Fonte: Federal Aviation Administration, “AC 150/5360-14A,” faa.gov Norme simili si diffondono in Europa e in Asia, dove gli enti regolatori integrano le norme di progettazione universale negli accordi di concessione. I tapis roulant con piattaforme più larghe, zone a bassa pendenza e comandi di avvio lento sono preferiti per soddisfare le esigenze dei viaggiatori in sedia a rotelle e anziani. Il costo di conformità è considerevole, tuttavia gli operatori riconoscono i vantaggi reputazionali e commerciali legati ai viaggi senza barriere. Di conseguenza, le norme sull'accessibilità trasformano i tapis roulant da servizi opzionali in infrastrutture fondamentali per la gestione dei passeggeri.
Adozione di sistemi di azionamento efficienti dal punto di vista energetico e abilitati all'IoT
I costi dell'elettricità e gli impegni per la riduzione delle emissioni di carbonio spingono gli aeroporti verso motori ad alta efficienza, azionamenti intermittenti e retrofit dell'illuminazione a LED che riducono il consumo energetico dei marciapiedi fino al 35%. I sensori trasmettono i dati relativi a vibrazioni e carico a dashboard cloud, spostando le squadre di manutenzione dalle riparazioni reattive agli interventi predittivi. La piattaforma di analisi di Londra Heathrow illustra come la modulazione dinamica della velocità riduca il consumo di energia in caso di inattività, mantenendo al contempo la produttività. Questi risparmi rafforzano le argomentazioni aziendali per la modernizzazione anche quando i budget di investimento rimangono limitati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di investimento e del ciclo di vita rispetto alle scale mobili | -0.6% | Globale, particolarmente acuto nei mercati emergenti sensibili ai costi | A lungo termine (≥ 4 anni) |
| Compromessi tra spazio fisico e area commerciale affittabile | -0.4% | Globale, concentrato negli aeroporti urbani con limitazioni territoriali | Medio termine (2-4 anni) |
| Incidenti di sicurezza causano ritardi più severi nella certificazione | -0.3% | Regioni emergenti e in via di sviluppo con profondità tecnica limitata | A breve termine (≤ 2 anni) |
| Le compagnie aeree reagiscono alla spesa per infrastrutture non commerciali | -0.2% | UE e giurisdizioni che adottano norme in stile ecodesign | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di investimento e del ciclo di vita rispetto alle scale mobili
Le passerelle con capacità di accelerazione possono raddoppiare i costi di approvvigionamento rispetto alle scale mobili a velocità fissa e richiedere una maggiore estensione della fossa di carico, oltre a un maggior peso dei cavi elettrici. Oltre al prezzo di acquisto, la manutenzione specializzata e i ricambi specifici OEM fanno aumentare il costo totale di proprietà. Le pressioni finanziarie persistono; il GAO statunitense rileva che le esigenze di sviluppo aeroportuale potrebbero superare i 32.5 miliardi di dollari, mettendo a dura prova i bilanci degli operatori. Le autorità dei mercati emergenti spesso optano per scale mobili o bus navetta quando i budget si restringono, il che riduce le prospettive di implementazione delle passerelle.
Compromessi tra spazio fisico e area commerciale affittabile
Un sistema di pallet da 100 metri può sostituire fino a 300 m² di potenziale spazio commerciale, mettendo a dura prova i revenue manager che puntano a una densità di concessioni ad alto rendimento. I terminal urbani come quello internazionale di San Francisco devono conciliare il comfort dei passeggeri con la disponibilità limitata di lotti di terreno. Mentre le analisi dimostrano che i percorsi pedonali possono incrementare la spesa commerciale indirizzando i flussi, la perdita anticipata di spazio affittabile rimane una variabile di pianificazione controversa finché non saranno stabiliti chiari parametri di ROI.
Analisi del segmento
Per tipo: Sistemi di pallet Sostenere la leadership
I formati pallet hanno conquistato una quota del 59.70% del mercato dei tappeti mobili aeroportuali nel 2024, grazie a una pavimentazione robusta che tollera carrelli portabagagli pesanti e soddisfa le rigorose pendenze di accessibilità. Le varianti a nastro trasportatore coprono la quota rimanente, ma presentano problemi di durata nelle operazioni degli hub 24 ore su 7, 5.47 giorni su 2030. Le unità pallet sono sulla buona strada per un CAGR del XNUMX% fino al XNUMX, poiché gli aeroporti danno priorità alla resilienza del ciclo di vita e agli azionamenti modulari a basso consumo energetico. Diversi operatori collegano l'adozione dei pallet alla facilità di retrofit IoT, poiché i sensori possono essere integrati tra piastre in acciaio senza compromettere il comfort di guida.
Le metriche del ciclo di vita tendono ulteriormente a favorire la tecnologia dei pallet. Studi sul campo mostrano che gli intervalli medi tra interventi di manutenzione aumentano quando l'analisi delle vibrazioni segnala preventivamente i problemi. Questi miglioramenti in termini di manutenzione e le garanzie più ampie rafforzano la supremazia dei pallet, nonostante le piattaforme a nastro pubblicizzino prezzi di acquisto leggermente inferiori. Di conseguenza, i sistemi a pallet probabilmente amplieranno la loro presenza nei nuovi progetti greenfield, consolidando il mercato più ampio dei tappeti mobili aeroportuali.
Per angolo di inclinazione: i camminamenti orizzontali dominano le impronte
Nel 77.10, le installazioni orizzontali hanno rappresentato il 2024% del mercato dei tappeti mobili aeroportuali. La configurazione è in linea con i principi di progettazione universale e facilita la movimentazione dei bagagli ai livelli standard dei terminal. I tappeti mobili inclinati soddisfano esigenze specifiche negli hub multipiano e negli interscambi tra terminal e metropolitane, ma devono far fronte a soglie di sicurezza più severe. Le proiezioni indicano un CAGR del 5.32% per le unità inclinate, poiché le riqualificazioni con vincoli di spazio, soprattutto in Europa, adottano il trasporto verticale per preservare la facciata commerciale.
I sondaggi tra i passeggeri classificano i ponti orizzontali più elevati in termini di comfort e sicurezza percepita, incoraggiando i progettisti a estendere i passaggi pedonali lungo le spine dei moli piuttosto che adottare interruttori nei mezzanini. Tuttavia, l'aumento del valore dei terreni all'interno dei terminal spinge i progettisti a disporre le funzioni verticalmente, creando opportunità per soluzioni inclinate. Gli OEM rispondono standardizzando i freni anti-rollback e gli azionamenti rigenerativi per soddisfare i requisiti dei comitati di codifica senza erodere i margini operativi.
Per velocità: le piattaforme a velocità costante mantengono la maggioranza
I sistemi a velocità costante hanno garantito una quota del 91.45% nel 2024, riflettendo decenni di familiarità operativa e un'ampia base di competenze tecniche. Tuttavia, i progetti in grado di accelerare stanno passando dallo status di pilota a quello di gara d'appalto tradizionale, con un CAGR del 6.74%. Le sperimentazioni di Amsterdam Schiphol confermano la riduzione dei buffer nei tempi di coincidenza, che le compagnie aeree traducono in una programmazione più rigorosa e in un migliore utilizzo delle risorse.
Gli enti regolatori stanno attualmente studiando i dati relativi al fattore umano per perfezionare le pendenze consentite per le corsie di accelerazione e i limiti di velocità. Con il consolidamento del consenso, le specifiche di approvvigionamento includono sempre più pacchetti opzionali per l'alta velocità. La maturazione della catena di fornitura ridurrà i premi per i componenti, suggerendo che il predominio della velocità costante potrebbe erodersi leggermente nel periodo di previsione, pur rimanendo il fondamento del mercato dei tappeti mobili aeroportuali.
Per tipo di attività: nuova installazione e modernizzazione del volume di unità
I programmi di nuova costruzione e di ammodernamento completo hanno assorbito il 65.45% dei ricavi del 2024. Progetti di investimento come l'ammodernamento del Terminal 3 dell'aeroporto di Chicago O'Hare prevedono l'impiego di tappeti mobili completi insieme a interventi di ristrutturazione architettonica, rendendo la modernizzazione una voce di acquisto integrata. I contratti di sola manutenzione detengono il 34.55%, ma crescono costantemente con l'invecchiamento dei beni a lunga durata, superiore ai 20 anni.
I cambiamenti nella strategia OEM rafforzano questa tendenza. KONE posiziona i servizi di modernizzazione come motore di margine, puntando a un aumento dell'EBIT del 13-14% entro il 2027. Il modello a doppio segmento garantisce flussi di ricavi equilibrati per i fornitori e accordi di servizio stabili per gli aeroporti che non possono permettersi interruzioni non programmate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i grandi hub guidano, i campi più piccoli accelerano
I grandi aeroporti hanno generato il 51.90% della spesa per i tappeti mobili nel 2024, trainata dalle espansioni multimiliardarie di Dallas-Fort Worth, Istanbul e Pechino. Tali gateway richiedono collegamenti di banchina più ampi e dorsali sotterranee per il trasporto di persone, creando vantaggi di scala per gli ordini multi-unità. Tuttavia, l'adozione da parte dei piccoli aeroporti registra il CAGR più rapido, pari al 6.57%, poiché i governi regionali considerano la parità di esperienza dei passeggeri con gli hub metropolitani un fattore di differenziazione economica.
Alla base di questa diffusione c'è la democratizzazione della tecnologia. Moduli standardizzati da 100 metri con schede IoT plug-and-play riducono gli ostacoli alla messa in servizio per gli aeroporti secondari. I meccanismi di finanziamento, inclusi i partenariati pubblico-privato, diluiscono ulteriormente gli esborsi iniziali. Di conseguenza, il mercato dei tappeti mobili aeroportuali è destinato ad ampliare la sua base oltre i progetti di punta dei mega hub.
Analisi geografica
Mercato dei tapis roulant aeroportuali nella regione Asia-Pacifico
L'area Asia-Pacifico detiene il 37.89% del fatturato globale grazie a una serie senza pari di nuove costruzioni e a una crescita del traffico che l'ICAO prevede triplicherà entro il 2022 rispetto ai valori di riferimento del 2027. L'aeroporto internazionale di Noida in India esemplifica questa portata con una capacità di 12 milioni di passeggeri nella prima fase e reti di pallet integrate. La Cina aggiunge hub multipista nell'ambito del suo 14° Piano Quinquennale, mentre Indonesia e Vietnam commissionano aeroporti regionali per gestire l'afflusso turistico. Il tasso di crescita annuo composto (CAGR) previsto del 5.52% fino al 2030 consolida la regione come motore principale per il mercato dei tappeti mobili aeroportuali.
Mercato dei tapis roulant aeroportuali in Nord America
Il Nord America si classifica al secondo posto, trainato dalla ristrutturazione dei terminal degli anni '1960 e dai mandati di accessibilità sostenuti a livello federale. Progetti come la costruzione del Terminal F di DFW e la revisione delle guide delle navette di Tampa International aumentano la domanda di specifiche per sistemi di pallet ad alta resistenza. Gli aeroporti statunitensi sono inoltre pionieri di piattaforme ricche di sensori che si integrano in ecosistemi di smart building più ampi, migliorando la consapevolezza situazionale per i centri operativi.
Mercato dei tappeti mobili aeroportuali in EMEA
L'Europa mantiene un profilo di mercato maturo ma dinamico, trainato da interventi di ammodernamento per l'efficienza energetica e dalla crescente penetrazione delle compagnie aeree low-cost, che incrementa il tasso di abbandono dei passeggeri. Il contratto Grand Paris Express di KONE, che prevede l'integrazione di 131 tappeti mobili per impieghi gravosi, convalida la capacità del fornitore di sfruttare i successi ottenuti nel settore metropolitano per le opportunità aeroportuali. Medio Oriente e Africa sono indietro nella spesa assoluta, ma registrano solide pipeline di progetti legati a progetti hub-aeroportuali a Riyadh, Doha e Addis Abeba. La limitata base produttiva nazionale rafforza i ricavi delle esportazioni OEM e la presenza nel mercato dei servizi post-vendita.
Panorama competitivo
Il mercato dei tappeti mobili aeroportuali è moderatamente consolidato, con KONE, Otis Worldwide e TK Elevator, grazie a una produzione verticalmente integrata e a reti di assistenza 24 ore su 7, 200 giorni su 3. Elevate barriere tecniche, rigidi codici di sicurezza e la necessità di capacità di assistenza in loco proteggono gli operatori storici da rapidi spostamenti. Otis vanta installazioni in oltre XNUMX paesi e sfrutta la sua piattaforma IoT GenXNUMX per rafforzare il lock-in in termini di manutenzione.
La concorrenza ruota attorno ai servizi digitali piuttosto che alla differenziazione meccanica. I fornitori integrano monitoraggio remoto, analisi predittiva e dashboard per la valutazione dell'impronta di carbonio in contratti di servizio a lungo termine che stabilizzano i ricavi. KONE punta a margini EBIT superiori al 13% entro il 2027, trainati dalla domanda di modernizzazione e da pacchetti di manutenzione basati sui dati.
I competitor di nicchia si concentrano su moduli in grado di accelerare e livelli software per il flusso di persone potenziati dall'intelligenza artificiale. Pur essendo tecnicamente interessanti, questi player si trovano ad affrontare l'intensità di capitale e gli ostacoli di certificazione insiti nelle implementazioni lato volo. Di conseguenza, emergono alleanze strategiche in cui le startup forniscono overlay software alle basi hardware tradizionali, combinando agilità e garanzia di conformità. La prossima frontiera competitiva ruoterà attorno a piattaforme olistiche per il viaggio dei passeggeri che fondono passerelle, ascensori e segnaletica dinamica in suite di comando e controllo unificate.
Leader del settore dei tappeti mobili aeroportuali
KONE Corporation
TK Elevator GmbH
Otis Worldwide Corporation
Gruppo Schindler
Mitsubishi Electric Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: TK Elevator è stata selezionata come appaltatore principale per le soluzioni di mobilità verticale presso il Terminal 3B dell'Aeroporto Internazionale di Chongqing Jiangbei (CKG). TKE ha fornito 102 unità di mobilità per la quarta pista, tra cui ascensori per passeggeri, panoramici e per carichi pesanti.
- Novembre 2024: KONE si è aggiudicata un contratto per la modernizzazione dell'aeroporto internazionale King Fahd (KFIA) in Arabia Saudita. Gestito da Dammam Airports Company (DACO), il progetto prevede l'installazione e l'ammodernamento di ascensori, scale mobili e marciapiedi mobili per migliorare il flusso di passeggeri, a vantaggio di oltre 11.4 milioni di viaggiatori all'anno. Il completamento è previsto per il quarto trimestre del 4.
Ambito del rapporto sul mercato globale dei tappeti mobili aeroportuali
| Cintura |
| Pallet |
| Orizzontale |
| Inclinato |
| Velocità costante |
| Capacità di accelerazione |
| Nuova installazione e modernizzazione |
| Manutenzione |
| Grande |
| Medio |
| Piccolo |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | Cintura | ||
| Pallet | |||
| Per angolo di inclinazione | Orizzontale | ||
| Inclinato | |||
| Per velocità | Velocità costante | ||
| Capacità di accelerazione | |||
| Per tipo di attività | Nuova installazione e modernizzazione | ||
| Manutenzione | |||
| Per dimensione dell'aeroporto | Grande | ||
| Medio | |||
| Piccolo | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei sistemi di marciapiedi mobili aeroportuali entro il 2030?
Si prevede che il mercato raggiungerà i 4.13 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 4.09%.
Quale regione detiene attualmente la quota maggiore di spesa per i tappeti mobili?
L'area Asia-Pacifico è in testa con una quota del 37.89% nel 2024, trainata da un'ondata di progetti aeroportuali greenfield.
Quale tipologia di prodotto genera la fetta maggiore di fatturato?
Nel 59.70, i sistemi a pallet hanno dominato con una quota del 2024%, beneficiando della durevolezza e della conformità ADA.
Perché le passerelle con capacità di accelerazione stanno guadagnando popolarità nei principali hub?
Riducono i tempi di percorrenza da gate a gate operando fino a 15 km/h, migliorando i collegamenti e la soddisfazione dei passeggeri nonostante i costi iniziali più elevati.
Quanto velocemente si prevede che si espanderà il segmento delle applicazioni per piccoli aeroporti?
Gli aeroporti di piccole dimensioni registrano la crescita più rapida, con un CAGR del 6.57% entro il 2030, grazie alla modernizzazione delle strutture regionali.
Quali sono i principali fornitori che modellano il panorama competitivo?
KONE Corporation, Otis Worldwide Corporation e TK Elevator GmbH detengono insieme una quota di mercato globale superiore al 40%, supportata da reti di servizi integrate e piattaforme abilitate all'IoT.


