

Dimensioni e quota di mercato del sistema informativo aeroportuale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
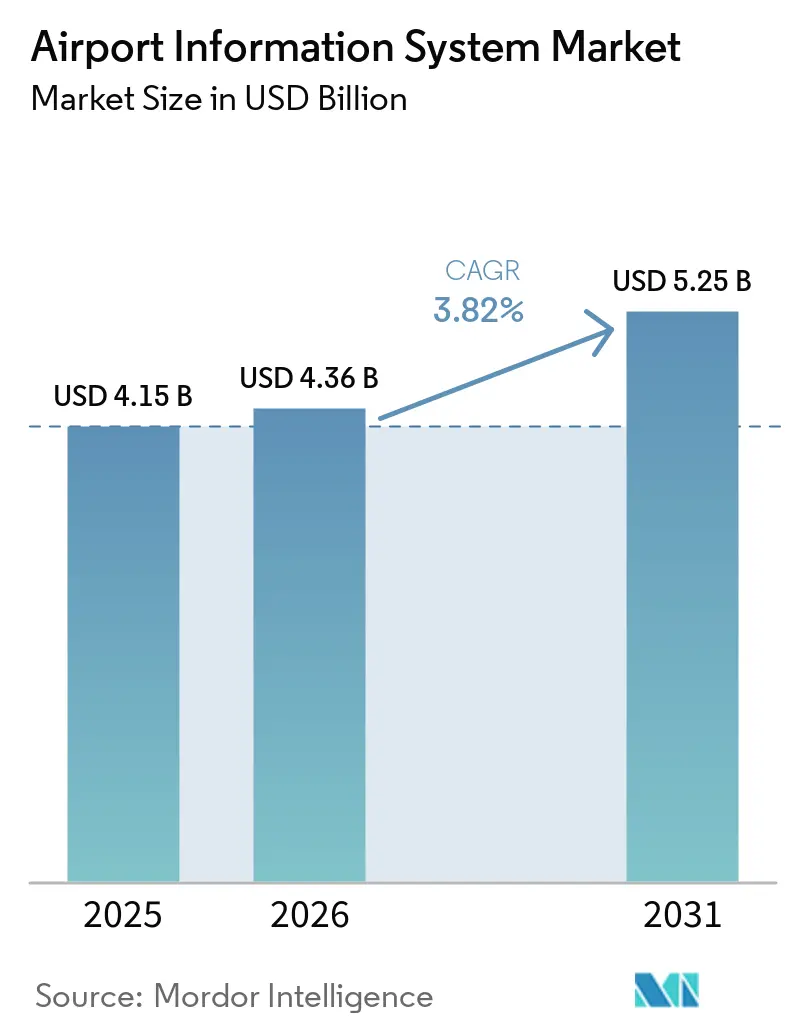
| Dimensione del mercato (2026) | 4.36 miliardo di dollari |
| Dimensione del mercato (2031) | 5.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.82% CAGR |
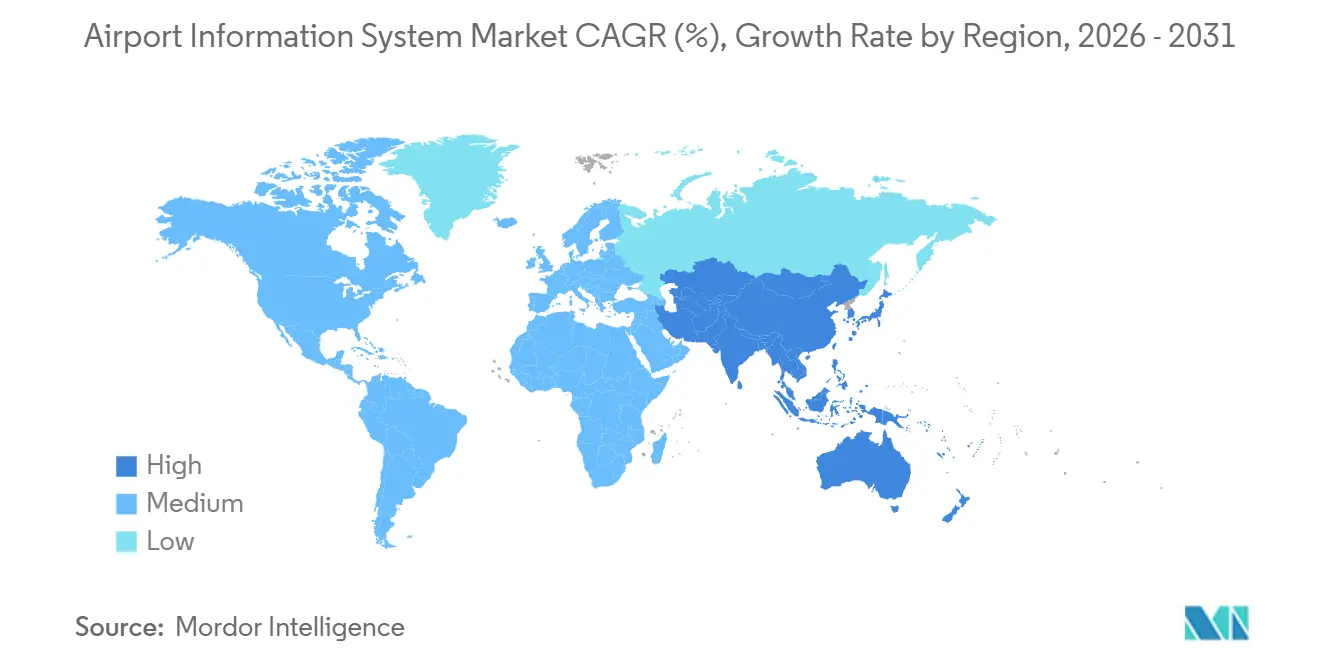
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
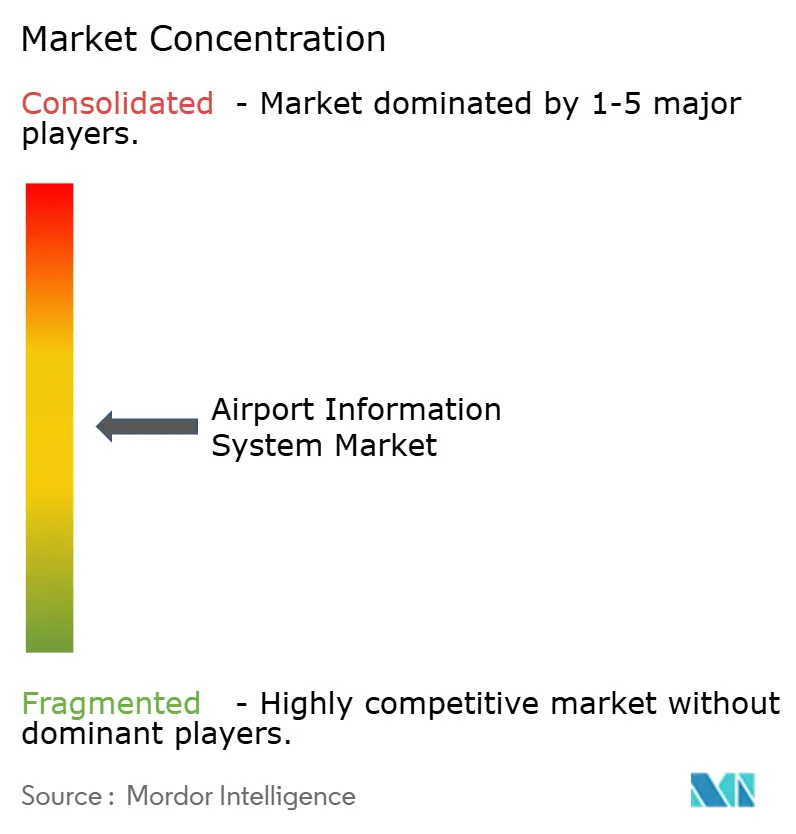
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato del sistema informativo aeroportuale di Mordor Intelligence
Si prevede che il mercato dei sistemi informativi aeroportuali crescerà da 4.15 miliardi di dollari nel 2025 a 4.36 miliardi di dollari nel 2026 e raggiungerà i 5.25 miliardi di dollari entro il 2031, con un CAGR del 3.82% nel periodo 2026-2031. La crescita è supportata da una costante ripresa del volume globale di passeggeri, dai continui investimenti nella modernizzazione dei terminal e dalla crescente adozione di tecnologie self-service biometriche. Tuttavia, la crescita complessiva rimane moderata, poiché molti aeroporti di Classe A continuano ad affidarsi ad architetture on-premise ad alta intensità di capitale con cicli di aggiornamento di 7 anni.
Le applicazioni di sicurezza rappresentano la quota maggiore della spesa, trainate dagli obblighi normativi per i controlli di riconoscimento facciale ai gate di uscita. I sistemi lato terminal stanno inoltre beneficiando della transizione delle compagnie aeree a sistemi di controllo delle partenze (DCS) di uso comune, che distribuiscono i costi hardware tra più vettori. Le implementazioni cloud-native rappresentano il segmento in più rapida crescita, con gli aeroporti di Classe C che optano per modelli di prezzo flessibili basati su abbonamento anziché effettuare significativi investimenti iniziali.
Le dinamiche competitive si stanno intensificando poiché i fornitori di suite affermati scompongono la loro offerta in microservizi API-first, creando opportunità per operatori di nicchia specializzati in settori quali l'ottimizzazione delle risorse, la manutenzione predittiva e l'analisi della sostenibilità.
Punti chiave del rapporto
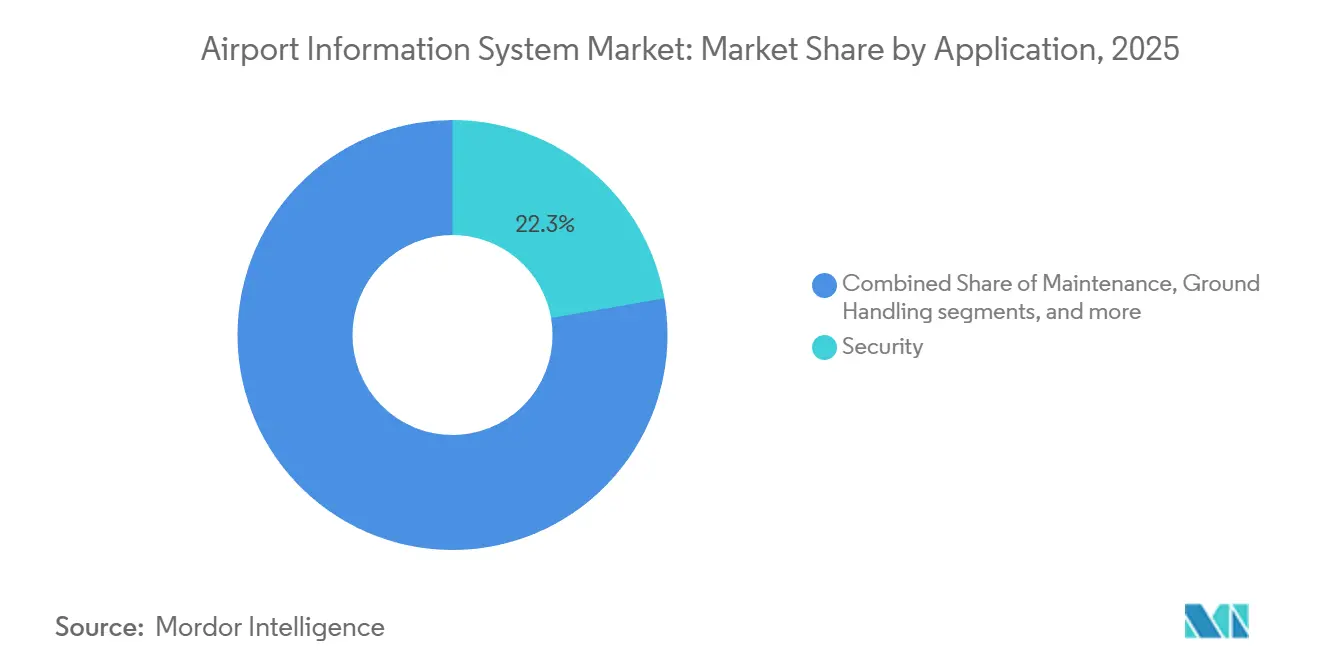
- Per applicazione, il segmento della sicurezza ha rappresentato il 22.27% dei ricavi nel 2025 e si prevede che crescerà a un CAGR del 5.83% fino al 2031.
- Per area di sistema, le piattaforme lato terminal hanno contribuito al 53.78% dei ricavi nel 2025, mentre si prevede che le soluzioni lato volo raggiungeranno il CAGR più elevato del 6.22% durante il periodo di previsione.
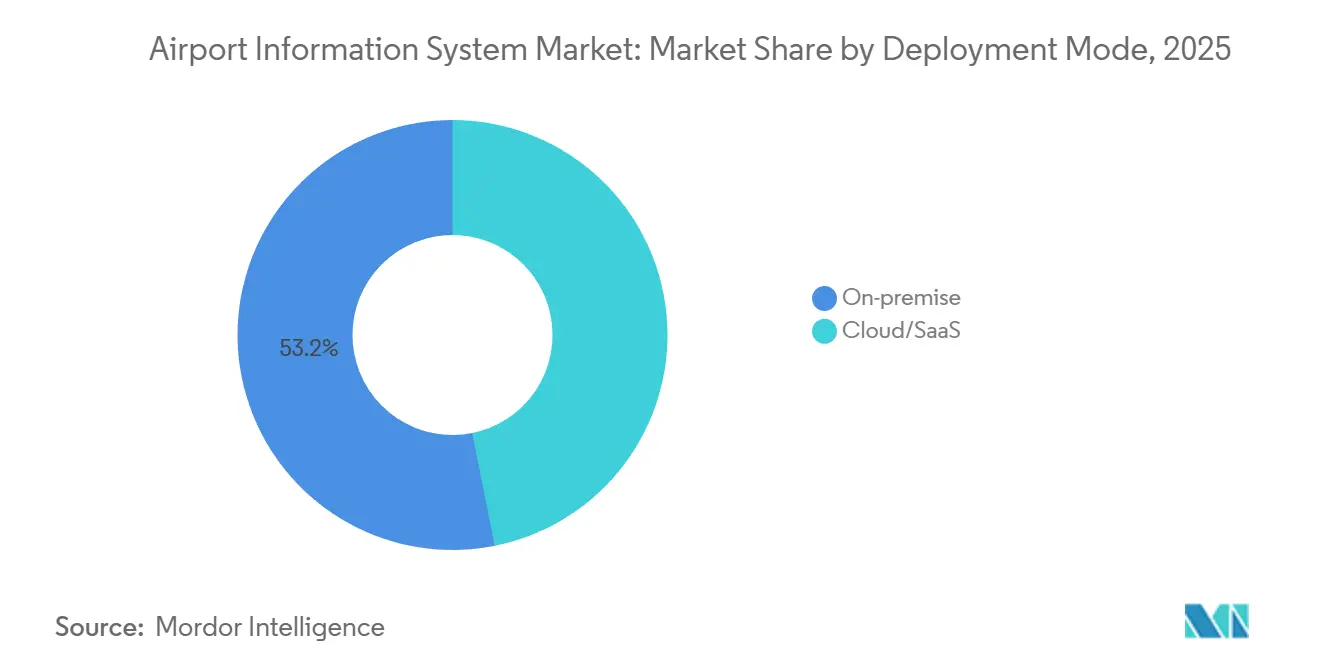
- In base alla modalità di implementazione, nel 2025 le soluzioni on-premise detenevano il 53.15% della quota di mercato dei sistemi informativi aeroportuali, mentre si prevede che le soluzioni cloud/SaaS cresceranno a un CAGR del 7.98% fino al 2031.
- In base alle dimensioni degli aeroporti, le strutture di Classe C hanno rappresentato il 18% della spesa nel 2025 e si prevede che registreranno il CAGR più elevato, pari al 5.13%, superando gli hub di Classe A, per i quali si prevede una crescita a un CAGR del 3.60%.
- In termini geografici, il Nord America ha guidato il mercato con il 29.85% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà al CAGR più rapido, pari al 5.31%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei sistemi informativi aeroportuali
Analisi dell'impatto dei conducenti
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa e crescita sostenute del traffico aereo passeggeri globale | + 1.2% | Globale; l'APAC guida la ripresa | Medio termine (2–4 anni) |
| Programmi accelerati di modernizzazione ed espansione degli aeroporti | + 0.9% | APAC e MEA | A lungo termine (≥ 4 anni) |
| L'attenzione all'esperienza dei passeggeri si concentra sul self-service e sulla biometria | + 0.8% | Primi ad adottare il Nord America e l'UE | A breve termine (≤ 2 anni) |
| Implementazione di reti 5G/private che consentono analisi in tempo reale | + 0.6% | Nord America e APAC | Medio termine (2–4 anni) |
| Impennata di adozione del processo decisionale collaborativo aeroportuale (A-CDM) | + 0.5% | L’Europa è in testa; seguono l’APAC e il Nord America | Medio termine (2–4 anni) |
| Mandati di elaborazione zero-touch basati sulla salute | + 0.4% | spinta normativa globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa sostenuta del traffico aereo globale passeggeri
I chilometri per passeggero hanno superato i livelli del 2019 nel primo trimestre del 2024, con IATA che ha registrato un traffico di ottobre 2025 superiore del 6.6% rispetto all'anno precedente, a indicare una ripresa sostenuta della domanda. L'aumento dei volumi di traffico ha evidenziato i limiti di capacità pre-pandemici nei principali hub, indirizzando gli investimenti IT verso piattaforme che migliorano la produttività senza richiedere gate fisici aggiuntivi. Il CAGR del 5.31% della regione Asia-Pacifico riflette la rapida crescita delle compagnie aeree low-cost, che privilegiano infrastrutture di uso comune per ridurre i tempi di turnaround. I piloti biometrici con token singolo hanno ridotto i tempi di elaborazione del 40%, aumentando la capacità dei gate e spingendo gli aeroporti a riconfigurare gli spazi commerciali per accogliere concessioni a più alto rendimento. Le compagnie aeree che consolidano gli slot nei mega-hub stanno concentrando la spesa in queste località, mentre le città secondarie in India, Cina e nel Golfo stanno bypassando i sistemi tradizionali adottando fin dall'inizio soluzioni di Airport Operational Database (AODB) cloud-native.
Programmi accelerati di modernizzazione ed espansione degli aeroporti
La legge bipartisan statunitense sulle infrastrutture stanzia 25 miliardi di dollari per l'ammodernamento degli aeroporti, di cui 5 miliardi specificamente per l'IT dei terminal, determinando un'impennata delle attività di approvvigionamento negli aeroporti regionali. Parallelamente, l'aeroporto internazionale King Salman dell'Arabia Saudita mira ad accogliere 185 milioni di passeggeri entro il 2030, integrando l'ottimizzazione degli slot basata sull'intelligenza artificiale già nella fase di progettazione.[1]BBC News. "Recupero dopo l'attacco ransomware all'aeroporto di Seattle-Tacoma." bbc.com In Europa, i finanziamenti a fondo perduto sono vincolati alle capacità di rendicontazione delle emissioni di carbonio, spingendo gli operatori a integrare i sistemi di monitoraggio energetico nei flussi di lavoro AODB. Queste iniziative, nel complesso, ampliano la pipeline dei progetti e ampliano la domanda oltre i tradizionali acquirenti di Classe A. I fornitori che offrono dashboard ESG preconfigurate o simulatori di gemelli digitali acquisiscono un vantaggio competitivo, poiché le autorità danno priorità a soluzioni di conformità pronte all'uso per ridurre le spese di consulenza.
Esperienza del passeggero incentrata su self-service e biometria
La Transportation Security Administration (TSA) ha installato 2,054 unità CAT-2 in 231 aeroporti statunitensi entro la metà del 2024, riducendo il tempo medio di controllo di 30 secondi. Questa efficienza ha consentito agli aeroporti che gestiscono 100,000 passeggeri al giorno di riassegnare circa 104 agenti a tempo pieno. Lo spazio liberato negli aeroporti è stato riconvertito in boutique, contribuendo a un aumento del 18% dei ricavi non aeronautici in Europa nel 2024. Inoltre, l'utilizzo di chioschi di uso comune ha ridotto i punti di contatto con i marchi delle compagnie aeree, spostando gli sforzi competitivi verso applicazioni mobili che offrono servizi personalizzati. I controlli biometrici in uscita, che hanno già elaborato 807 milioni di viaggiatori per la Customs and Border Protection (CBP) statunitense, hanno ridotto i casi di frode e migliorato la conformità alle normative di frontiera. Con la crescente diffusione della tecnologia biometrica, le code per i passeggeri respinti sono diminuite e gli operatori hanno migliorato la pianificazione del personale utilizzando dashboard di occupazione in tempo reale.
Aumento dell'adozione del processo decisionale collaborativo aeroportuale (A-CDM)
Nel 2025, l'Australia si è allineata ai 34 hub europei conformi, consentendo la condivisione di turnaround tra compagnie aeree, operatori di terra e controllo del traffico aereo (ATC). L'identificazione precoce dei ritardi consente ai vettori di reindirizzare gli aeromobili e di modificare gli orari degli equipaggi, riducendo al minimo le interruzioni a cascata. Tuttavia, la governance dei dati rimane una sfida, poiché le compagnie aeree sono riluttanti a divulgare metriche operative proprietarie. Gli aeroporti che nominano fiduciari neutrali dei dati registrano tassi di partecipazione più elevati e una migliore aderenza agli slot, a dimostrazione del fatto che la progettazione della governance può avere un impatto pari a quello della tecnologia nel generare ritorno sull'investimento (ROI). I fornitori che offrono interfacce modulari che rendono anonimi i feed di dati senza comprometterne l'accuratezza stanno guadagnando popolarità negli aeroporti europei incentrati sulla privacy.
Analisi dell'impatto delle restrizioni
| moderazione | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Investimenti di capitale significativi e complessità di integrazione | -0.7% | Globale; più pesante negli aeroporti più piccoli | A lungo termine (≥ 4 anni) |
| Crescenti preoccupazioni sulle vulnerabilità della sicurezza informatica e sulla privacy dei dati | -0.5% | UE e Nord America con regole severe | Medio termine (2–4 anni) |
| Sistemi legacy proprietari che limitano l'interoperabilità multipiattaforma | -0.4% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Carenza di competenze avanzate in ambito IT e di analisi tra gli operatori aeroportuali | -0.3% | Regioni in via di sviluppo | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Investimenti di capitale significativi e complessità di integrazione
I grandi hub aeroportuali stanziano in genere circa 50 milioni di dollari per importanti revisioni IT, con tempi di migrazione da 24 a 36 mesi per garantire che i sistemi rimangano operativi durante la transizione. Inoltre, i cicli di aggiornamento hardware, che si verificano ogni 7 anni, contribuiscono all'onere finanziario trasformando i progetti di investimento in spese operative correnti. Gli aeroporti più piccoli devono affrontare costi per passeggero significativamente più elevati rispetto alle strutture di Classe A, ma spesso non dispongono di flussi di entrate equivalenti. Di conseguenza, adottano frequentemente soluzioni SaaS che semplificano la complessità attraverso commissioni per transazione. Le tempistiche di integrazione scoraggiano ulteriormente alcuni proprietari del settore pubblico dall'approvare progetti di modernizzazione, anche quando i modelli di ritorno sull'investimento (ROI) sono favorevoli.
Crescenti preoccupazioni sulle vulnerabilità della sicurezza informatica e sulla privacy dei dati
Nell'agosto 2024, un attacco ransomware all'aeroporto internazionale di Seattle-Tacoma ha interrotto la gestione dei bagagli per tre giorni, causando costi di recupero pari a 12 milioni di dollari e perdite di fatturato.[2]Organizzazione Internazionale per l'Aviazione Civile (ICAO). "Aggiornamento sulla ripresa del traffico aereo globale nel primo trimestre del 2024." icao.int Analogamente, Delta Airlines ha subito un'interruzione correlata a CrowdStrike nel luglio 2024, che ha costretto a terra 7,000 voli e ha evidenziato come sistemi strettamente integrati possano aggravare l'impatto delle configurazioni errate. Gli operatori europei si trovano ad affrontare ulteriori sfide nell'ambito del GDPR, che impone l'anonimizzazione dei dati dei passeggeri entro 72 ore, in contrasto con la preferenza delle compagnie aeree per la conservazione dei dati per 90 giorni ai fini dell'analisi dei ricavi. Per mitigare i rischi, gli aeroporti stanno implementando sempre più la segmentazione della rete e sistemi operativi air-gap, che aumentano i budget dei progetti del 10-15%, ma riducono efficacemente il potenziale impatto delle violazioni.
Analisi del segmento
Per applicazione: Comandi di sicurezza Spesa e crescita
Le applicazioni di sicurezza hanno rappresentato il 22.27% del fatturato nel 2025 e si prevede che cresceranno del 5.83% fino al 2031, superando tutte le altre categorie di applicazioni. La crescita è trainata dalla verifica biometrica delle uscite, integrata nei sistemi di controllo accessi esistenti e obbligatoria per tutte le partenze internazionali dal CBP statunitense entro il 2026. Entro la metà del 2025, i sistemi CBP hanno elaborato 807 milioni di viaggiatori e rilevato 2,229 impostori, dimostrando la maturità operativa e rafforzando il business case per i gate di riconoscimento facciale. Le applicazioni di assistenza a terra, che includono il tracciamento dei bagagli e la gestione delle rampe, rappresentano il 18% della spesa, ma crescono a un tasso più lento, pari al 3.1%. Ciò è dovuto alla commercializzazione dei lettori di tag RFID e alla riluttanza delle compagnie aeree a condividere i dati sulla posizione dei bagagli in tempo reale con i concorrenti.
Le applicazioni finanziarie e operative, come le interfacce di gestione dei ricavi e la contabilità degli slot, rappresentano il 16% del mercato dei sistemi informativi aeroportuali. Tuttavia, devono far fronte alle pressioni sui margini derivanti dai sistemi ERP cloud-native offerti da Oracle e SAP, che mettono a dura prova i fornitori specifici del settore aeronautico. I sistemi informativi per i passeggeri, inclusi i sistemi di visualizzazione delle informazioni di volo (FIDS) e i backend delle app mobili, detengono una quota di mercato del 19% e stanno crescendo del 4.2%. Questa crescita è supportata dalla transizione dai display statici alla distribuzione di contenuti dinamici tramite beacon Bluetooth. Le applicazioni di manutenzione, il segmento più piccolo con una quota del 15%, stanno subendo una trasformazione radicale, poiché l'analisi predittiva si sta spostando da componenti aggiuntivi di nicchia a funzionalità core all'interno delle piattaforme AODB. Questa evoluzione comprime i ricavi dei software di manutenzione standalone, integrando al contempo queste funzionalità in sistemi più ampi.
La TSA statunitense gestisce 2,054 unità CAT-2 in 231 aeroporti, elaborando circa 250 passeggeri all'ora, il doppio della capacità dei controlli manuali. Questi sistemi identificano discrepanze che gli addetti allo screening umano non rilevano nell'8% dei casi. I controlli di sicurezza generano registri di flusso con timestamp che, integrati con i dati di assegnazione dei gate, consentono agli operatori dei terminal di allocare dinamicamente il personale addetto alle vendite e di modificare gli orari di apertura delle concessioni. Questa funzionalità ha aumentato il fatturato non aeronautico per passeggero del 12% nei principali hub europei nel 2024. Inoltre, il sistema di ingressi/uscite dell'Unione Europea (UE), che richiede la registrazione biometrica per i cittadini extra-UE a tutte le frontiere Schengen entro la fine del 2024, ha spinto gli aeroporti ad aggiornare le proprie piattaforme DCS per supportare nuovi protocolli di scambio dati. Si prevede che questo ciclo di aggiornamento orientato alla conformità sosterrà la crescita delle applicazioni di sicurezza fino al 2028.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per area di sistema: le piattaforme lato terminal dominano gli stack lato volo
Nel 2025, i sistemi lato terminal rappresentavano il 53.78% del fatturato e si prevede una crescita del 6.22% fino al 2031. Questa predominanza riflette la concentrazione di punti di contatto con i passeggeri nelle sale partenze e arrivi. Al contrario, i sistemi aeroportuali lato pista , che includono FIDS, AODB, sistemi di gestione delle risorse (RMS) e integrazione con la gestione del traffico aereo (ATM), detenevano il restante 46.22% del fatturato e si prevede una crescita più lenta del 3.1%. Questa disparità è attribuita alla maturità dei display informativi sui voli e ai cicli di aggiornamento più lenti dei database operativi.
All'interno dei sistemi lato terminal, le piattaforme DCS stanno passando da infrastrutture di proprietà delle compagnie aeree ad ambienti di uso comune forniti dagli aeroporti. Questo cambiamento consente di distribuire i costi hardware tra più vettori e facilita la riassegnazione dinamica dei gate. Ad esempio, la piattaforma Flex di SITA, implementata in oltre 500 aeroporti, illustra questo modello. Un singolo array di chioschi serve da 15 a 20 compagnie aeree, riducendo le spese in conto capitale per vettore del 60% e aumentando l'utilizzo dei gate del 18%. Inoltre, le interfacce Common Use Passenger Processing Systems (CUPPS) e Common Use Terminal Equipment (CUTE) stanno convergendo verso API cloud-native. Questa transizione elimina la necessità di server in loco, con una riduzione annuale dell'8-10% dei ricavi hardware lato terminal, nonostante l'aumento dei ricavi derivanti dagli abbonamenti software. I chioschi self-service e la segnaletica digitale rappresentano il sottosegmento lato terminal in più rapida crescita, con un CAGR del 7.40%. Queste tecnologie sono guidate dal duplice obiettivo di ridurre i costi di manodopera e migliorare l'esperienza dei passeggeri.
Gli aeroporti stanno sostituendo sempre più i display statici per le informazioni di volo con pannelli LED 4K in grado di fornire indicazioni personalizzate al gate tramite la scansione di codici QR. Questa innovazione ha ridotto i tassi di mancata coincidenza del 14% ad Amsterdam Schiphol nel 2024. Tuttavia, i sistemi lato volo si trovano ad affrontare dinamiche di crescita diverse. La tecnologia FIDS ha raggiunto un punto morto a causa della lunga durata dei pannelli LED (da 10 a 12 anni) e della natura standardizzata dell'architettura delle informazioni, che limita le opportunità di differenziazione.
Nel frattempo, le piattaforme AODB, che fungono da spina dorsale operativa per collegare gli orari dei voli all'allocazione delle risorse, stanno incorporando moduli di apprendimento automatico. Questi moduli possono prevedere i ritardi nei turni di volo con 45 minuti di anticipo rispetto ai tradizionali sistemi basati su regole. Tuttavia, l'adozione di queste funzionalità avanzate rimane concentrata negli aeroporti di Classe A, che in genere dispongono di team dedicati alla scienza dei dati. Le piattaforme RMS che gestiscono l'allocazione delle attrezzature di gate, piazzole e servizi a terra rappresentano un'importante opportunità di crescita. Attualmente, meno del 30% degli aeroporti utilizza l'ottimizzazione automatizzata delle risorse, affidandosi invece alla distribuzione manuale. Ciò si traduce in un 20-25% di risorse inattive durante le ore di punta, evidenziando il potenziale di miglioramento dell'efficienza attraverso l'automazione.
Per modalità di distribuzione: il cloud guadagna terreno ma l'on-premise persiste
Le implementazioni on-premise hanno rappresentato il 53.15% della spesa nel 2025, mentre il segmento cloud/SaaS è stato l'unico a registrare una crescita quasi a due cifre, pari al 7.98%. Questa divergenza è influenzata dalle dimensioni degli aeroporti e dalle priorità in materia di sovranità dei dati. Gli aeroporti di Classe A, in particolare in Nord America ed Europa, preferiscono architetture on-premise per mantenere il controllo sui dati dei passeggeri e mitigare i rischi di latenza durante le interruzioni di rete. Inoltre, l'hosting interno del software offre agli operatori una leva finanziaria durante le negoziazioni con i fornitori, consentendo loro di minacciare in modo credibile i cambi di fornitore, il che può comportare una riduzione del 15-20% dei costi di manutenzione.
Le implementazioni cloud sono più interessanti per gli aeroporti di Classe C e D, che spesso non dispongono di personale IT interno e preferiscono prezzi prevedibili per transazione rispetto a spese in conto capitale significative. Ad esempio, Altéa Suite di Amadeus, offerta come abbonamento SaaS, costa da 0.08 a 0.12 USD per passeggero elaborato. Questo modello allinea i costi ai ricavi, eliminando la necessità di investimenti hardware iniziali. L'adozione del cloud sta accelerando nella regione Asia-Pacifico, dove gli aeroporti greenfield stanno integrando piattaforme SaaS fin dall'inizio. L'aeroporto internazionale di Navi Mumbai in India, la cui apertura è prevista per il 2025, ha scelto sistemi AODB e DCS cloud-native che scalano elasticamente con la crescita dei passeggeri, evitando i problemi di over-provisioning che gravano sugli hub legacy con capacità server sottoutilizzata.
Le preoccupazioni in materia di sicurezza continuano a rappresentare una sfida. I requisiti di residenza dei dati del GDPR impongono agli aeroporti dell'UE di utilizzare provider cloud con data center locali, il che frammenta la selezione dei fornitori e aumenta i costi del 10-15% rispetto alle piattaforme iperscalabili globali. Il Medio Oriente offre un approccio ibrido: l'aeroporto internazionale di Dubai gestisce un cloud privato che integra i dati tra i suoi due terminal e l'aeroporto internazionale Al Maktoum, in costruzione. Questo approccio combina la scalabilità dell'architettura cloud con il controllo dell'hosting on-premise. È probabile che tali modelli ibridi acquisiscano popolarità, poiché gli aeroporti mirano a rendere la propria infrastruttura a prova di futuro, pur mantenendo l'autonomia operativa dai fornitori iperscalabili.
Per dimensione dell'aeroporto: le strutture di classe C superano i principali hub
Gli aeroporti di Classe A, che gestiscono oltre 25 milioni di passeggeri all'anno, hanno rappresentato il 39.87% degli investimenti nel 2025. Tuttavia, si prevede che gli aeroporti di Classe C, che servono da 2.5 a 10 milioni di passeggeri, cresceranno a un tasso più rapido del 5.13%, superando la crescita degli hub più grandi. Questa tendenza è attribuita all'adozione di piattaforme SaaS chiavi in mano nelle città secondarie, che eliminano le sfide di integrazione associate alle infrastrutture legacy. Gli aeroporti di Classe B, che gestiscono da 10 a 25 milioni di passeggeri, detengono una quota di mercato del 28% e si prevede una crescita del 4.1%. Al contrario, gli aeroporti di Classe D, che servono meno di 2.5 milioni di passeggeri, rappresentano il 12% del mercato e si prevede una crescita del 3.8%, limitata da budget limitati e dalla mancanza di economie di scala.
L'aeroporto internazionale di Noida in India, che punta a gestire 12 milioni di passeggeri al momento dell'apertura, evidenzia il potenziale di crescita degli aeroporti di Classe C. Implementando il sistema di gestione bagagli basato su cloud di Siemens e la piattaforma di imbarco biometrico di NEC, l'aeroporto evita i livelli middleware che in genere allungano i tempi di integrazione di 18-24 mesi negli hub consolidati, sottolineando i vantaggi dei progetti greenfield nelle città secondarie.
Gli aeroporti di Classe A si trovano ad affrontare il "dilemma dell'innovatore". I loro sistemi on-premise esistenti generano entrate sufficienti a giustificare aggiornamenti incrementali. Tuttavia, il costo cumulativo per la manutenzione delle interfacce legacy spesso supera il budget IT totale di una struttura di Classe C di nuova costruzione. Ciò crea un divario competitivo nel mercato.
Il panorama competitivo è sempre più frammentato. Fornitori come SITA e Amadeus mantengono la propria posizione dominante nei principali hub grazie a contratti di servizio a lungo termine e costi di transizione elevati. Al contrario, fornitori SaaS agili come Vision Box e Materna IPS stanno conquistando una quota significativa negli aeroporti secondari, dove la velocità di implementazione è prioritaria rispetto a un'ampia personalizzazione.
Analisi geografica
Mercato dei sistemi informativi aeroportuali in Nord America, Europa, Medio Oriente e regione Asia-Pacifico
Il Nord America ha rappresentato il 29.85% del fatturato nel 2025, grazie allo stanziamento di 25 miliardi di dollari della FAA nell'ambito della legge bipartisan sulle infrastrutture e alla presenza di importanti hub di Classe A come Atlanta, Dallas, Chicago e Los Angeles. Questi hub generano spese IT per aeroporto superiori a 100 milioni di dollari. Al contrario, si prevede che l'Asia-Pacifico guiderà la crescita a un tasso del 5.31%, trainata da progetti significativi come l'espansione del Beijing Daxing in Cina, gli aeroporti di Navi Mumbai e Noida in India e l'aeroporto internazionale King Salman di Riyadh in Medio Oriente, progettato per ospitare 185 milioni di passeggeri all'anno entro il 2030. L'Europa assorbe il 26% della spesa e cresce del 3.90%, influenzata dai mandati di sostenibilità dell'UE e dalla maturità delle reti A-CDM, che limitano le opportunità di innovazione trasformativa.
Mercato dei sistemi informativi aeroportuali in Cina e India
Trend demografici favorevoli e un solido supporto politico stanno sostenendo la crescita nella regione Asia-Pacifico. L'Amministrazione dell'Aviazione Civile cinese ha stanziato 18 miliardi di dollari per la digitalizzazione degli aeroporti tra il 2024 e il 2026, con particolare attenzione all'implementazione di AODB e A-CDM nelle città di secondo livello per alleviare la congestione nei principali hub, come Pechino e Shanghai. Analogamente, l'Autorità aeroportuale indiana ha annunciato 12 miliardi di dollari in investimenti infrastrutturali entro il 2028, di cui il 40% dedicato ai sistemi IT per strutture nuove e ampliate. Questo cambiamento di focus ha implicazioni strategiche per i fornitori, poiché le aziende che tradizionalmente si rivolgono ai mercati nordamericani ed europei stanno stringendo partnership locali nella regione Asia-Pacifico per allinearsi alle preferenze di approvvigionamento che favoriscono i fornitori nazionali. Ad esempio, i sistemi di riconoscimento facciale di NEC, implementati negli aeroporti di Tokyo Narita e Osaka Kansai, sfruttano le competenze locali dell'azienda per assicurarsi contratti di progettazione e costruzione meno accessibili ai concorrenti stranieri.
Mercato europeo dei sistemi informativi aeroportuali
La traiettoria di crescita dell'Europa è plasmata dal suo quadro normativo. I requisiti di residenza dei dati e di consenso del GDPR prolungano i tempi di implementazione del sistema biometrico di 6-9 mesi, poiché gli aeroporti negoziano accordi sul trattamento dei dati con le compagnie aeree e le autorità di frontiera. Inoltre, il sistema di ingressi/uscite dell'UE, che impone la registrazione biometrica per i cittadini extra-UE, ha spinto gli aeroporti ad aggiornare le piattaforme DCS per soddisfare i nuovi requisiti di conformità. Questo ciclo di aggiornamento orientato alla conformità ha sostenuto gli investimenti nel 2024 e nel 2025, ma si prevede che diminuirà gradualmente entro il 2027, al termine dell'implementazione.
Mercato dei sistemi informativi aeroportuali del Medio Oriente
Il modello hub-and-spoke del Medio Oriente concentra la spesa IT su pochi aeroporti di grandi dimensioni. Ad esempio, il DXB di Dubai, che ha gestito 87 milioni di passeggeri nel 2024, gestisce un cloud privato che integra i dati tra i terminal e si connette al sistema di prenotazione di Emirates. Questo elevato livello di personalizzazione giustifica il budget IT di 200 milioni di dollari, riflettendo l'enfasi della regione su investimenti infrastrutturali centralizzati e su larga scala.
Panorama normativo
Il mercato dei sistemi informativi aeroportuali è plasmato dagli standard di sicurezza e operativi stabiliti a livello globale dall'Organizzazione Internazionale dell'Aviazione Civile (ICAO) attraverso gli Standard e le Pratiche Raccomandate (SARP), insieme agli enti regolatori nazionali e regionali come la Federal Aviation Administration (FAA) e l'Agenzia europea per la sicurezza aerea (EASA). Gli aggiornamenti dell'Allegato 14, Volume 1 dell'ICAO, ai sensi dell'Emendamento 18, introducono nuove e riviste disposizioni che riguardano la progettazione degli aeroporti, gli ausili visivi, la gestione del piazzale e l'assistenza a terra, con applicabilità graduale, comprese le scadenze del 27 novembre 2025 e del 26 novembre 2026, che influenzano la definizione delle priorità da parte degli aeroporti per gli aggiornamenti dei flussi di lavoro informativi relativi al piazzale, alle operazioni di turnaround e all'assistenza a terra.
In Nord America, i quadri normativi della FAA in materia di conformità e finanziamento aeroportuale definiscono cosa i gestori aeroportuali possono acquistare e come documentano le prestazioni e la conformità, con linee guida aggiornate sull'ammissibilità all'AIP che riconoscono sempre più i sistemi digitali (ad esempio, sistemi avanzati di gestione digitale delle costruzioni e controlli di sicurezza informatica) all'interno dei programmi di investimento aeroportuale. In Europa, l'EASA ha aggiornato le sue norme Easy Access per gli aeroporti nel marzo 2026, consolidando i requisiti e incorporando disposizioni relative all'assistenza a terra in linea con il Regolamento delegato (UE) 2025/21 della Commissione, aggiungendo un ulteriore incentivo alla conformità per gli aeroporti a formalizzare la governance dei dati, le procedure operative e le registrazioni di sistema verificabili in tutte le operazioni lato terminal e lato pista.
Analisi della catena del valore
La catena del valore dei sistemi informativi aeroportuali inizia con gli standard, l'architettura e lo sviluppo della piattaforma centrale per le infrastrutture operative come AODB, A-CDM e i centri operativi aeroportuali, per poi estendersi a moduli specialistici (biometria, gestione dei passeggeri, gestione delle risorse, sistemi di gestione bagagli e rampa e analisi). I fornitori e i produttori di sottosistemi si integrano con le parti interessate dell'aeroporto, tra cui compagnie aeree, operatori di assistenza a terra, agenzie di frontiera e fornitori di servizi di navigazione aerea, e i requisiti di interoperabilità e gli accordi di condivisione dei dati diventano spesso elementi decisivi insieme alle funzionalità del software.
Il processo di approvvigionamento si evolve tipicamente dalla pianificazione aeroportuale e dalla gestione dei programmi alla progettazione di soluzioni, all'integrazione dei sistemi, all'implementazione e ai servizi gestiti a lungo termine, con il ruolo del Master Systems Integrator che si amplia nei programmi di modernizzazione complessi che coinvolgono decine di sistemi. Esempi recenti sul mercato dimostrano questo modello orientato all'integrazione: DXC Technology è stata selezionata come master systems integrator per l'aeroporto di Perth per coordinare la progettazione, l'integrazione e il collaudo di oltre 70 sistemi IT e operativi per un nuovo programma di terminal, mentre grandi aggiornamenti di hub come quello di Chicago O'Hare hanno incluso la sostituzione dei sistemi AODB legacy e delle funzionalità di gestione delle risorse tramite implementazioni di piattaforme. A valle, le operazioni e il supporto vengono sempre più forniti tramite connettività gestita in cloud e operazioni di piattaforma, riflettendo il passaggio da progetti periodici di aggiornamento hardware ad aggiornamenti continui, rafforzamento della sicurezza informatica e ottimizzazione delle prestazioni nell'intero ecosistema aeroportuale.
Panorama competitivo
Il mercato dei sistemi informativi aeroportuali è moderatamente frammentato, con i primi cinque fornitori, SITA, Amadeus, Honeywell, Thales e Indra, che insieme detengono circa il 38% della quota di mercato. Ciò lascia significative opportunità per operatori specializzati che si concentrano su aree quali gateway biometrici, ottimizzazione delle risorse e orchestrazione del processo decisionale collaborativo aeroportuale (A-CDM). Il mercato ha assistito a un cambiamento strategico, passando dalla vendita di suite monolitiche a microservizi API-first che si integrano con i sistemi esistenti, rispondendo alle preoccupazioni dei comitati acquisti sui rischi associati a revisioni complete dei sistemi. Ad esempio, la piattaforma Flex di SITA, implementata in oltre 500 aeroporti, dimostra questo approccio modulare. Le compagnie aeree possono abbonarsi a singoli moduli, come DCS, tracciamento bagagli e soluzioni biometriche, riducendo le spese in conto capitale iniziali e garantendo al contempo flussi di entrate ricorrenti per il fornitore. [3] SITA, “Heathrow estende il contratto di rete”, sita.aero
La suite Altéa di Amadeus, offerta come abbonamento SaaS, costa tra 0.08 e 0.12 USD per passeggero elaborato. Questo modello allinea i ricavi del fornitore alla produttività dell'aeroporto, eliminando al contempo la necessità di investimenti hardware iniziali. La maggiore intensità competitiva si osserva nei sistemi lato terminal, dove la commercializzazione dei chioschi self-service e della segnaletica digitale ha portato a una riduzione del 15-20% dei margini hardware dal 2022. Per mantenere la redditività, i fornitori stanno sempre più integrando abbonamenti software e servizi gestiti con le loro offerte hardware. Inoltre, esistono opportunità inesplorate nella manutenzione predittiva per gli asset lato volo, dove i flussi di dati provenienti da AODB e RMS rimangono sottoutilizzati. L'analisi della sostenibilità è un'altra area in crescita, trainata dalla conformità degli aeroporti dell'UE ai requisiti di informativa sulle emissioni di Scopo 3 previsti dalla Direttiva sulla rendicontazione della sostenibilità aziendale.
Vision Box e NEC stanno integrando moduli di riconoscimento facciale nelle piattaforme DCS esistenti per creare corridoi di viaggio senza soluzione di continuità che collegano i punti di contatto dal marciapiede al gate e riducono i tempi di elaborazione dei passeggeri fino al 40%. Analogamente, i sistemi di guida visiva avanzata per l'attracco di ADB SAFEGATE, che utilizzano sensori laser per guidare gli aeromobili verso posizioni precise del gate, vengono integrati nelle piattaforme AODB. Questa integrazione automatizza l'assegnazione delle piazzole e riduce i tempi di turnaround degli aeromobili di 8-12 minuti. I nuovi innovatori, come il modulo OptiFlight di INFORM, stanno sfruttando l'apprendimento per rinforzo per l'assegnazione dei gate, ottenendo miglioramenti del 12-15% nell'utilizzo delle risorse rispetto ai tradizionali sistemi basati su regole. Queste funzionalità sono particolarmente interessanti per gli aeroporti di Classe A che desiderano ottimizzare le risorse e ritardare costose espansioni dei terminal.
Leader del settore dei sistemi informativi aeroportuali
-
SITA NV
-
Amadeus IT Group, SA
-
THALES
-
Indra Sistemas, SA
-
Honeywell International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: l'aeroporto internazionale di Western Sydney ha annunciato una partnership con Freightquip per la gestione del primo programma di condivisione di attrezzature di supporto a terra (GSE) a livello aeroportuale in Australia, a partire da ottobre 2026. Questa iniziativa centralizza l'assegnazione e l'utilizzo delle risorse condivise, aumentando la necessità di tracciamento delle risorse in tempo reale, di gestione e integrazione dei dati operativi con i sistemi operativi aeroportuali più ampi.
- Aprile 2026: SITA ha lanciato SITA Campus Network, un servizio LAN/WLAN gestito per la connettività aeroportuale basato su HPE Aruba Networking. Grazie alla trasformazione del livello di rete aeroportuale in un servizio gestito, il lancio garantisce uno scambio dati continuo per le applicazioni AODB, A-CDM e di gestione dei passeggeri, riducendo al contempo il carico operativo dei team IT aeroportuali.
- Gennaio 2025: l'aeroporto internazionale di Navi Mumbai ha assegnato a NEC Corporation un contratto da 45 milioni di dollari per l'implementazione di un sistema di imbarco biometrico end-to-end integrato con la piattaforma indiana DigiYatra. Il contratto rafforza la validità economica dei viaggi dei passeggeri con un unico token e aumenta la domanda di interfacce interoperabili tra i sistemi di identificazione, controllo delle partenze e gestione del terminal.
Ambito e metodologia
Un sistema informativo aeroportuale è costituito da un insieme di moduli integrati nel software di gestione aeroportuale che facilitano gli aspetti operativi dell'aeroporto.
Il mercato dei sistemi informativi aeroportuali è segmentato per applicazione, tipo e area geografica. Per applicazione, il mercato è segmentato in manutenzione, assistenza a terra, finanza e operazioni, sicurezza e informazioni sui passeggeri. Per tipologia, il mercato è segmentato in lato airside e lato terminal. Le operazioni lato volo comprendono la gestione del traffico aereo, la manutenzione e il parcheggio degli aeromobili, mentre le operazioni lato terminale comprendono la gestione dei bagagli, i sistemi di check-in, ecc. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei sistemi informativi aeroportuali in 18 paesi nei principali paesi. regioni. Per ciascun segmento, il dimensionamento del mercato e le previsioni sono stati effettuati in base al valore (USD).
| Manutenzione |
| Ground Handling |
| Finanza e operazioni |
| Sicurezza |
| Informazioni sui passeggeri |
| Sistemi lato volo | Sistemi di visualizzazione delle informazioni di volo (FIDS) |
| Banca dati delle operazioni aeroportuali (AODB) | |
| Sistemi di gestione delle risorse (RMS) | |
| Integrazione della gestione del traffico aereo (ATM) | |
| Sistemi lato terminale | Sistemi di controllo della partenza (DCS) |
| Elaborazione passeggeri di uso comune (CUPPS/CUTE) | |
| Chioschi self-service e segnaletica digitale |
| On-premise |
| Cloud/SaaS |
| Classe A |
| Classe B |
| Classe C |
| Classe D |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | Manutenzione | ||
| Ground Handling | |||
| Finanza e operazioni | |||
| Sicurezza | |||
| Informazioni sui passeggeri | |||
| Per area di sistema | Sistemi lato volo | Sistemi di visualizzazione delle informazioni di volo (FIDS) | |
| Banca dati delle operazioni aeroportuali (AODB) | |||
| Sistemi di gestione delle risorse (RMS) | |||
| Integrazione della gestione del traffico aereo (ATM) | |||
| Sistemi lato terminale | Sistemi di controllo della partenza (DCS) | ||
| Elaborazione passeggeri di uso comune (CUPPS/CUTE) | |||
| Chioschi self-service e segnaletica digitale | |||
| Per modalità di distribuzione | On-premise | ||
| Cloud/SaaS | |||
| Per dimensione dell'aeroporto | Classe A | ||
| Classe B | |||
| Classe C | |||
| Classe D | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Cosa determina la crescita più rapida delle implementazioni cloud/SaaS rispetto ai sistemi on-premise?
Costi iniziali più bassi, prezzi basati sul pagamento per passeggero, progetti greenfield nella regione Asia-Pacifico e sicurezza informatica gestita dal fornitore spingono il cloud/SaaS a un CAGR del 7.98%.
Perché gli aeroporti di classe C registrano una crescita più rapida rispetto agli hub di classe A, nonostante gestiscano meno passeggeri?
Il SaaS chiavi in mano consente ai siti di Classe C di evitare integrazioni di 18-24 mesi e costi elevati per il middleware, portando il loro CAGR al 5.13% rispetto al 3.6% della Classe A.
In che modo gli incidenti di sicurezza informatica stanno rimodellando le priorità degli appalti?
I ransomware di alto profilo e le perdite dovute a interruzioni rendono obbligatorie le reti air-gap e la risposta integrata agli incidenti, aggiungendo il 10-15% ai budget dei progetti.
Cosa spiega il predominio dei sistemi lato terminal rispetto alle piattaforme lato volo in termini di quota di fatturato?
I punti di contatto con i passeggeri vengono aggiornati ogni 5-7 anni, determinando una spesa maggiore, mentre i FIDS e gli AODB lato volo invecchiano di oltre 10 anni e sono soggetti a mercificazione.
In che modo il mandato del sistema di ingressi/uscite dell'UE influenza l'implementazione dei sistemi biometrici?
La conformità impone aggiornamenti DCS e ordini di grandi chioschi, ma aumenta i costi del 10-15% a causa delle norme UE sulla residenza dei dati e dei cicli di approvvigionamento più lunghi.
Quali opportunità di mercato esistono per i nuovi arrivati?
La manutenzione predittiva, l'analisi delle emissioni di Scope 3 e il SaaS a bassissimo costo per gli aeroporti di Classe D restano in gran parte inutilizzati.


