

Dimensioni e quota di mercato dei veicoli di supporto a terra per aeroporti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
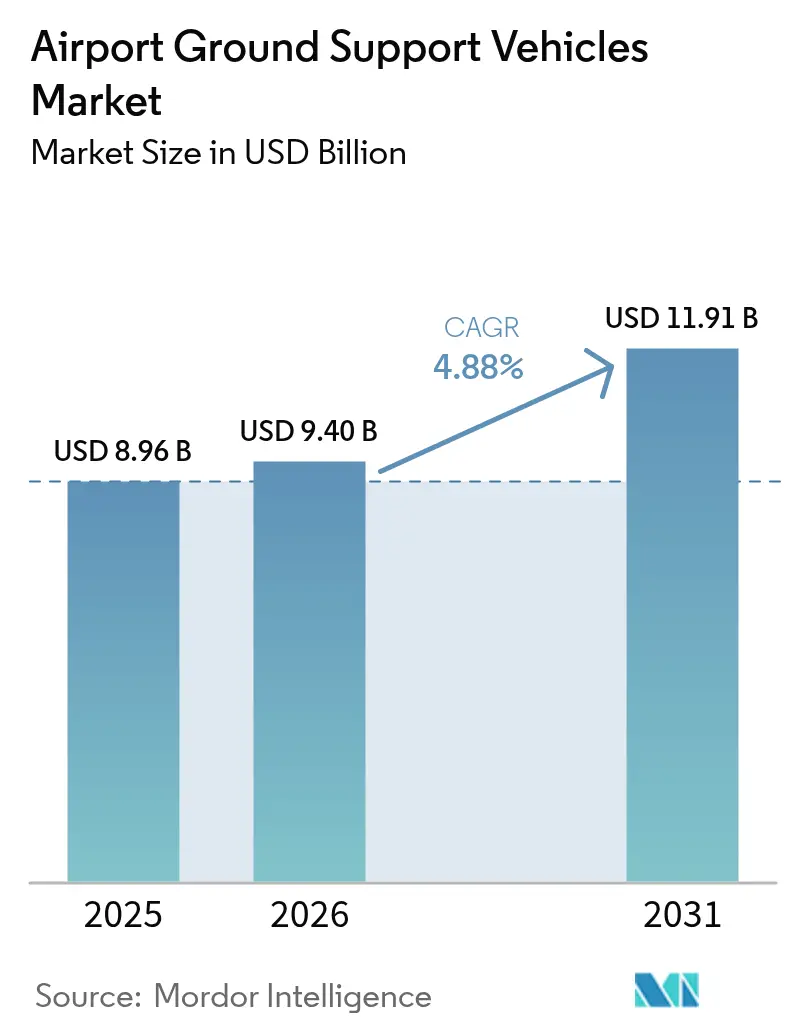
| Dimensione del mercato (2026) | 9.4 miliardo di dollari |
| Dimensione del mercato (2031) | 11.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.88% CAGR |
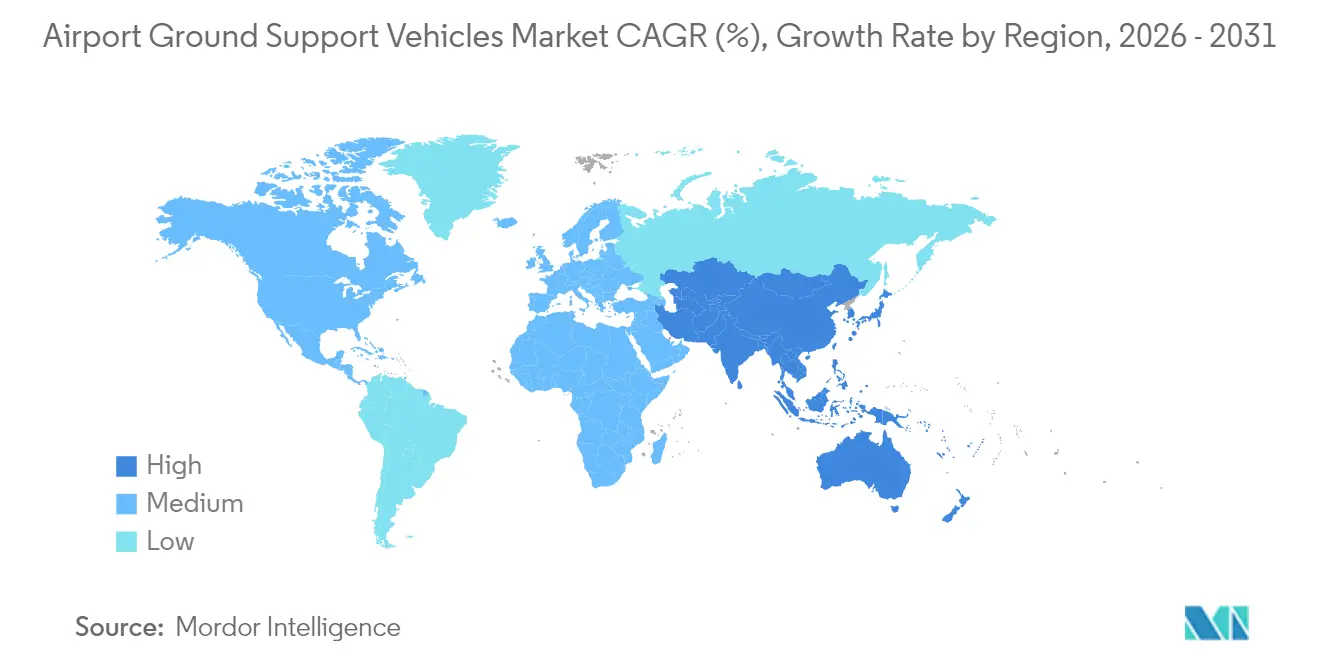
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei veicoli di supporto a terra per aeroporti di Mordor Intelligence
Il mercato dei veicoli di supporto a terra per aeroporti (ATS) aveva un valore di 8.96 miliardi di dollari nel 2025 e si prevede che crescerà da 9.40 miliardi di dollari nel 2026 a 11.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.88% durante il periodo di previsione (2026-2031). La crescita è trainata dalla transizione da modelli basati sulla proprietà a strutture di leasing e pooling flessibili che riducono l'intensità di capitale durante i cicli di traffico. Gli obblighi di elettrificazione stanno modificando le tempistiche di approvvigionamento e le specifiche dei veicoli, aumentando al contempo i requisiti di capitale a breve termine per le infrastrutture di ricarica e i sistemi di batterie. Gli operatori privilegiano flotte connesse e ricche di dati che riducono i tempi di rotazione e aumentano l'utilizzo di risorse miste. Le strategie competitive integrano sempre più i veicoli con la telematica, la gestione energetica e i contratti di assistenza per l'intero ciclo di vita.
Il Nord America ha occupato la posizione regionale più importante nel 2024, mentre la regione Asia-Pacifico è destinata a registrare la crescita regionale più rapida, trainata da programmi aeroportuali greenfield che danno priorità alle operazioni a zero emissioni nette fin dalla messa in servizio iniziale. Tra le tipologie di veicoli, rimorchiatori e trattori rappresentano oggi la quota maggiore, mentre le unità antighiaccio registrano la crescita più rapida con l'espansione delle operazioni invernali in più aree geografiche. La domanda di applicazioni rimane ancorata alla movimentazione degli aeromobili, con la movimentazione merci in rapida crescita grazie allo sviluppo di aerei cargo dedicati e alla crescente domanda di livelli di servizio logistico sensibili al fattore tempo. I gruppi propulsori non elettrici dominano ancora la base installata, sebbene le varianti elettriche stiano guadagnando terreno con il miglioramento del costo totale di proprietà e l'inclusione dei costi delle emissioni di carbonio nelle operazioni. Il mix di proprietà si sta frammentando poiché i vettori dismettono le loro flotte e si affidano a fornitori di assistenza a terra e locatori per allineare le spese alla variabilità del traffico.
Punti chiave del rapporto
- Per tipologia, i rimorchiatori e i trattori hanno registrato una quota di fatturato del 30.78% nel 2025, mentre si prevede che i veicoli antighiaccio cresceranno a un CAGR del 7.43% fino al 2031.
- Per applicazione, la movimentazione degli aeromobili ha rappresentato il 53.85% nel 2025 e si prevede che la movimentazione delle merci crescerà a un CAGR del 6.61% entro il 2031.
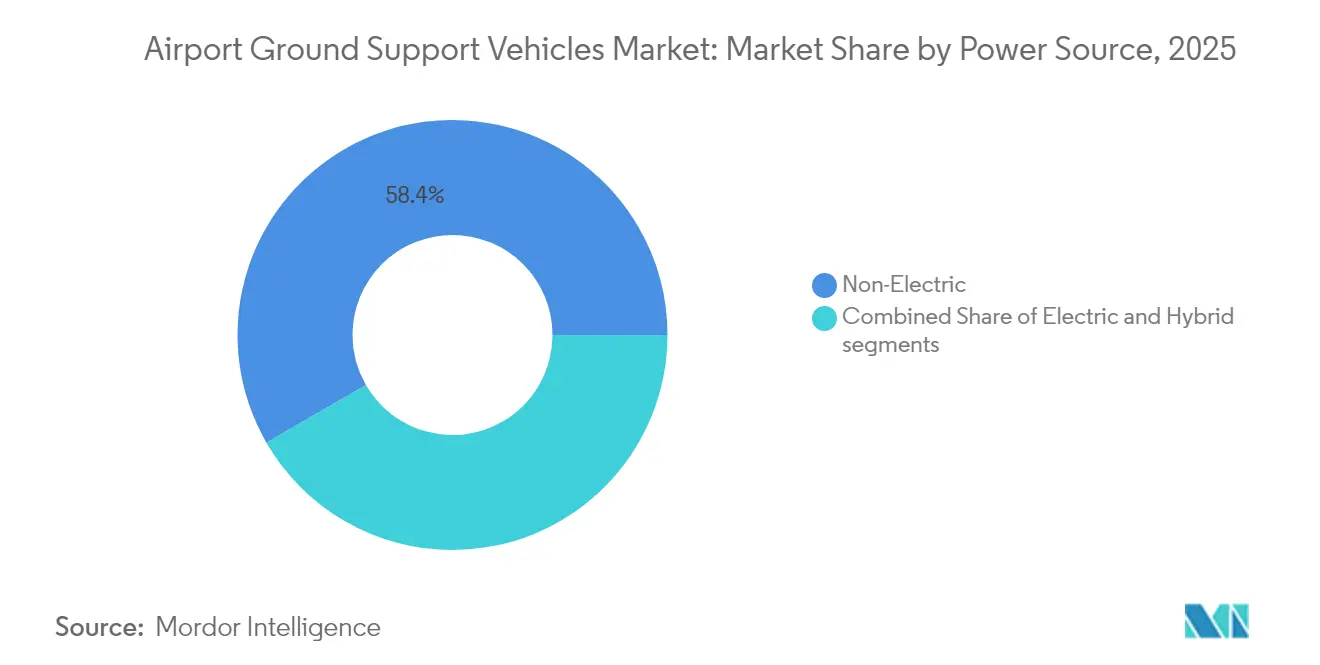
- In base alla fonte di alimentazione, nel 2025 la base installata era costituita da veicoli non elettrici, pari al 58.35%, mentre si prevede che le varianti elettriche cresceranno a un CAGR del 9.55% entro il 2031.
- Per utente finale, l'aviazione commerciale ha catturato il 93.30% della domanda nel 2025 e si prevede che crescerà a un CAGR del 5.55% fino al 2031.
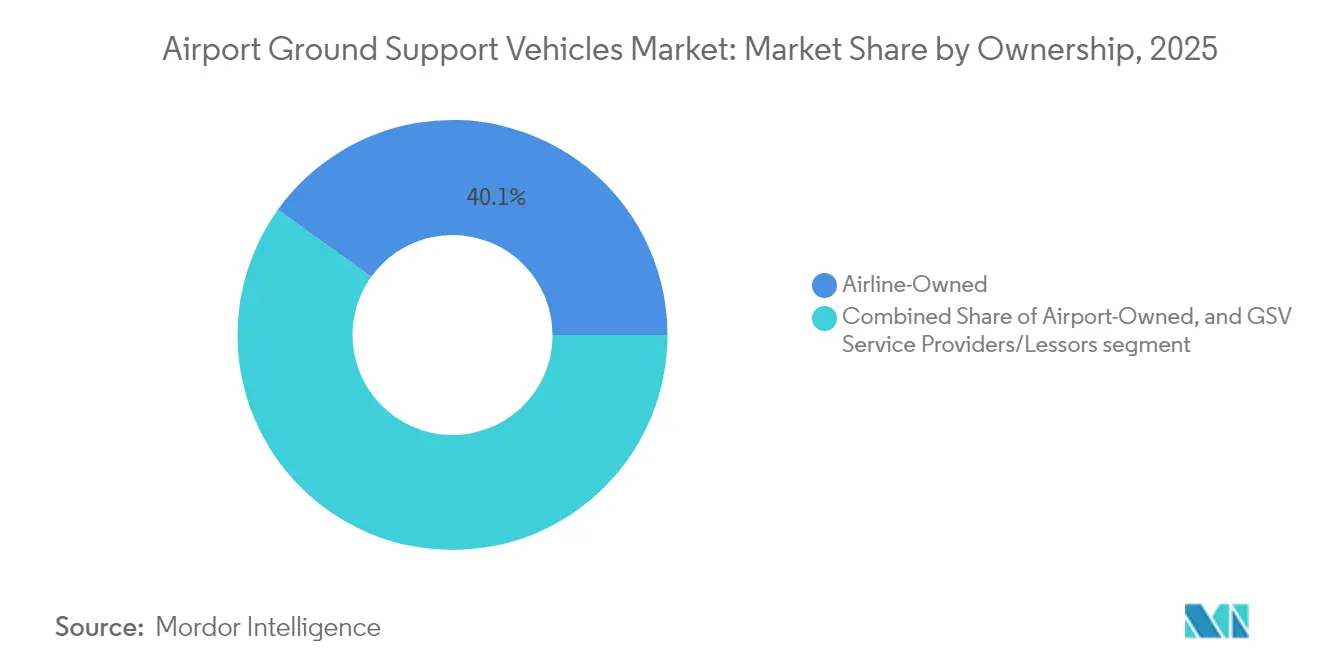
- In termini di proprietà, le flotte di proprietà delle compagnie aeree detenevano il 40.10% nel 2025, mentre si prevede che i fornitori di servizi e i locatori GSV cresceranno a un CAGR del 6.64% entro il 2031.
- In termini geografici, il Nord America deteneva il 34.12% nel 2025, mentre si prevede che la regione Asia-Pacifico sarà quella in più rapida crescita, con un CAGR del 6.94% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli di supporto a terra negli aeroporti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'espansione delle infrastrutture aeroportuali globali richiede flotte di veicoli potenziate | + 1.2% | Asia-Pacifico, Medio Oriente, Sud America | Medio termine (2-4 anni) |
| L'aumento del volume del traffico aereo richiede operazioni di veicoli terrestri scalabili | + 1.0% | Globale, concentrato in Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Cambiamento guidato dalle politiche verso veicoli di supporto a terra elettrici e a basse emissioni | + 1.5% | Europa, Nord America, hub selezionati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Disponibilità di incentivi governativi per l'elettrificazione e la modernizzazione della flotta | + 0.8% | Stati Uniti, Stati membri dell'UE, Cina | Medio termine (2-4 anni) |
| Crescita dei modelli di leasing, pooling e fleet-as-a-service dei veicoli | + 0.9% | Adozione globale e anticipata in Nord America e in Europa occidentale | A breve termine (≤ 2 anni) |
| Adozione di tecnologie di guida autonoma e piattaforme di gestione della flotta connessa | + 0.7% | Nord America, Emirati Arabi Uniti, Singapore, alcuni aeroporti cinesi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione delle infrastrutture aeroportuali globali richiede flotte di veicoli potenziate
I grandi programmi aeroportuali nell'Asia-Pacifico e in Medio Oriente stanno raggruppando i veicoli di supporto a terra nei contratti per terminal e piazzali, il che comprime le finestre di consegna e trasferisce la responsabilità degli acquisti agli operatori aeroportuali. [1] Airports Council International, “Airport Development,” ACI World, aci.aero L'India si è impegnata pubblicamente a realizzare diversi aeroporti ex novo entro il 2030, il che implica una flotta di base di decine di unità per sito, creando un flusso di volumi prevedibile per i fornitori anche se i programmi a livello di sito fluttuano. I progetti di punta dell'Arabia Saudita, tra cui l'aeroporto internazionale del Mar Rosso e l'aeroporto internazionale Re Salman, sono progettati per flotte a maggioranza elettrica all'apertura, il che stabilisce parametri di riferimento operativi per emissioni, disponibilità e accordi di servizio del ciclo di vita. Questi progetti creano cluster di domanda che differiscono dai cicli di sostituzione, in quanto guidano ordini sincronizzati di più veicoli più frequentemente rispetto ai cicli di rinnovamento di una singola categoria.
Anche gli aeroporti regionali più piccoli stanno aggiornando le flotte con veicoli specializzati, nell'ambito di mandati nazionali di connettività e resilienza che danno priorità alla continuità operativa durante interruzioni e condizioni meteorologiche avverse. L'effetto netto è un profilo di domanda a fasi, che richiede ai produttori di adattare la capacità di produzione e di staging in modo modulare a diverse categorie e siti.
Aumento del volume del traffico aereo che richiede operazioni di veicoli terrestri scalabili
Nel 2024, i volumi di passeggeri si sono ripresi più rapidamente rispetto a molte previsioni di base in diverse regioni, costringendo le compagnie aeree e gli operatori di terra ad aggiungere veicoli e ad aggiornare i sistemi di gestione delle operazioni al di fuori dei loro cicli di sostituzione nominali. [2] International Air Transport Association, “Economics and Cargo Programs,” IATA, iata.org Gli obiettivi di turnaround per le flotte di aeromobili a fusoliera stretta continuano a comprimersi, il che richiede una coreografia sincronizzata dei veicoli e un'assegnazione dei compiti in tempo reale che la gestione manuale tradizionale non può fornire su larga scala. Con la normalizzazione delle frequenze degli aeromobili a fusoliera larga, gli aeroporti richiederanno maggiori capacità di rifornimento e unità di sbrinamento ad alta capacità, che aggiungono peso, aumentano i costi e necessitano di personale specializzato, complicando così l'ottimizzazione del mix di flotta.
I modelli di carico divergono dal recupero passeggeri poiché le operazioni dedicate ai cargo rimangono resilienti, il che aumenta la domanda di caricatori sul ponte principale, rimorchiatori più pesanti e trasportatori di merci in grado di sostenere cicli di servizio più intensi. Queste dinamiche spingono gli operatori ad adottare sovrapposizioni telematiche e una pianificazione connessa per bilanciare i tempi di servizio delle risorse tra gate, piazzali e piazzole di carico, in particolare durante i periodi di picchi di attività simultanei. Gli aeroporti e gli operatori che integrano piattaforme decisionali collaborative possono ridurre i tempi di inattività e allineare la distribuzione dei GSV con gli orari di volo aggiornati e i vincoli di risorse.
Cambiamento guidato dalle politiche verso veicoli di supporto a terra elettrici e a basse emissioni
I quadri normativi e politici in Europa e Nord America stabiliscono requisiti vincolanti e programmatici che guidano l'elettrificazione delle operazioni aeroportuali a terra e delle flotte di veicoli. La normativa californiana Advanced Clean Fleets include categorie off-road negli aeroporti, spingendo gli operatori dei grandi hub a dismettere le unità diesel funzionanti con un programma accelerato e ad assorbire gli oneri di ammortamento a breve termine. Le iniziative europee di decarbonizzazione e i programmi di accreditamento aeroportuale richiedono piani concreti di riduzione delle emissioni per le operazioni controllate dagli aeroporti entro il 2030 e oltre, il che si traduce in un'elettrificazione quasi completa dei GSV nei principali hub.
Diversi enti regolatori asiatici vincolano le nuove autorizzazioni e le espansioni aeroportuali agli impegni di elettrificazione che gli aeroporti trasmettono tramite contratti e tariffe, il che rimodella il calcolo del budget per le flotte di proprietà delle compagnie aeree. Gli appalti stanno diventando più prescrittivi per quanto riguarda la chimica delle batterie e i piani di recupero a fine vita, favorendo i fornitori con partnership di riciclo a circuito chiuso e tracciabilità verificabile dei materiali. La conformità aumenta la necessità di una gestione energetica integrata per evitare penali di rete e bilanciare la ricarica con le operazioni di piazzale durante le ore di punta.
Disponibilità di incentivi governativi per l'elettrificazione e la modernizzazione della flotta
Gli incentivi riducono il costo effettivo del capitale delle unità elettriche e delle relative infrastrutture, riducendo i tempi di ammortamento per aeroporti e operatori ad alto utilizzo. Negli Stati Uniti, il Commercial Clean Vehicle Credit, istituito ai sensi dell'Inflation Reduction Act, consente di applicare crediti ai GSV elettrici che soddisfano specifici criteri di ammissibilità, tra cui soglie di approvvigionamento e assemblaggio delle batterie. Diversi Stati membri dell'UE gestiscono programmi di sovvenzione che coprono una parte del costo incrementale tra unità diesel ed elettriche.
I programmi provinciali cinesi supportano apparecchiature elettriche prodotte a livello nazionale in regioni mirate, incoraggiando gli acquisti locali e influenzando la competitività dei fornitori multinazionali. Le difficoltà di incentivazione possono far avanzare la domanda con l'avvicinarsi della scadenza, creando arretrati di ordini e tensioni di capacità che potrebbero aumentare i rischi di qualità se la produzione aumenta senza cicli di convalida completi. Le funzioni di approvvigionamento stanno aggiungendo la due diligence sugli incentivi ai loro modelli di TCO per garantire che crediti e sovvenzioni vengano acquisiti durante la finestra di ammissibilità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di acquisizione di veicoli di supporto a terra elettrici e ibridi | -0.8% | Globale, acuto nei mercati emergenti sensibili ai costi | A breve termine (≤ 2 anni) |
| Infrastrutture di ricarica inadeguate e limitata disponibilità della rete negli aeroporti | -0.6% | Asia-Pacifico, Africa, Sud America, hub europei secondari | Medio termine (2-4 anni) |
| Le interruzioni della catena di fornitura incidono sulla disponibilità di componenti e semiconduttori per veicoli elettrici | -0.5% | Global | A breve termine (≤ 2 anni) |
| Sfide di sicurezza informatica e integrazione dei sistemi nelle flotte di veicoli terrestri autonomi | -0.3% | Nord America, Europa, aeroporti APAC avanzati selezionati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di acquisizione di veicoli di supporto a terra elettrici e ibridi
Le unità elettriche hanno in genere prezzi di listino più elevati rispetto agli equivalenti diesel di pari capacità, il che rappresenta una sfida particolarmente impegnativa per gli operatori con cicli di aggiornamento della flotta più brevi presso i grandi hub. I pacchi batteria rappresentano una parte significativa della distinta base e i requisiti aeronautici per la ricarica rapida e le prestazioni a temperature estreme limitano il trasferimento diretto delle curve di costo dei veicoli elettrici per i consumatori. Il leasing finanziario può alleviare il fabbisogno di liquidità, ma il valore residuo delle risorse elettriche di supporto a terra è incerto a causa del rapido ritmo di miglioramento delle batterie e dell'evoluzione degli standard di ricarica.
I vettori più piccoli e gli operatori di terra indipendenti spesso danno priorità agli investimenti in aeromobili e rimandano l'elettrificazione della flotta di terra fino a quando le scadenze non impongono un intervento, il che comprime le finestre di approvvigionamento e mette a dura prova la capacità dei fornitori. Il costo totale di proprietà è sensibile ai costi del carburante diesel e ai cicli di servizio, che possono prolungare i periodi di ammortamento in caso di calo dei volumi o di aumento delle tariffe energetiche. Questa barriera di costo rallenta l'adozione nei mercati emergenti che non dispongono di sovvenzioni mirate o esenzioni tariffarie per le attrezzature di supporto a terra elettriche.
Infrastrutture di ricarica inadeguate e limitata disponibilità della rete negli aeroporti
Molti aeroporti non dispongono della capacità elettrica di riserva o della copertura di ricarica necessaria per flotte di grandi dimensioni, in particolare quando la ricarica notturna si sovrappone ad altri carichi. Gli aggiornamenti delle sottostazioni e gli alimentatori dedicati comportano costi multimilionari che superano i budget tipici per le attrezzature di terra e richiedono approvazioni multilaterali tra le aziende di servizi pubblici e le autorità aeroportuali. La ricarica rapida ad alta potenza per autobus, stazioni di rifornimento e trattori a servizio continuo crea picchi di domanda che possono superare le potenze dei trasformatori locali, rendendo necessario il potenziamento della rete o l'accumulo di energia in loco.
Gli aeroporti in regioni con reti elettriche instabili si affidano a generatori diesel di riserva che non possono supportare la ricarica su larga scala dei GSV, creando una dipendenza dai veicoli ibridi o da una distribuzione limitata di veicoli elettrici. L'interoperabilità tra caricabatterie e veicoli è ancora in evoluzione, il che crea rischi di lock-in e complica le strategie di flotta multi-fornitore nel breve termine. I programmi che finanziano l'elettrificazione dei gate e progetti aeroportuali a basse emissioni possono ridurre il divario infrastrutturale nei grandi hub, sebbene l'implementazione negli aeroporti secondari rimanga più lenta.
Analisi del segmento
Per tipo: i veicoli specializzati catturano la crescita con la diversificazione delle flotte
Rimorchiatori e trattori hanno rappresentato il 30.78% dei ricavi del 2025, poiché questi asset supportano il pushback, il traino bagagli e la movimentazione merci a ogni curva, consolidando così la domanda ricorrente nel mercato dei veicoli di supporto a terra per aeroporti. I veicoli antighiaccio sono la tipologia in più rapida crescita, con un CAGR del 7.43% fino al 2031, a causa della variabilità climatica che estende gli eventi di gelo in regioni con capacità di carico limitata e norme più severe sul contenimento del glicole che impongono la sostituzione delle unità più vecchie. La pressione alla sostituzione è visibile anche nei rifornitori, poiché le flotte più vecchie devono rispettare norme antincendio più severe in diverse giurisdizioni. Gli autobus elettrici per passeggeri si adattano bene alle finestre di autonomia e ricarica, il che aiuta gli aeroporti a segnalare emissioni inferiori per le categorie Scope 1 e migliora la qualità dell'aria lato volo. Le unità di alimentazione a terra e le unità di aria precondizionata crescono di pari passo con i programmi di elettrificazione dei gate, che riducono l'utilizzo delle unità di alimentazione ausiliarie durante le curve degli aeromobili. Anche i requisiti prestazionali aumentano, poiché gli aeroporti standardizzano le interfacce di sicurezza integrate e il monitoraggio remoto per tutte le categorie di veicoli.
La domanda di de-icing sta diventando meno stagionale in alcuni mercati, poiché le precipitazioni invernali irregolari e le ondate di freddo creano nuovi requisiti operativi negli aeroporti che in precedenza disponevano di attrezzature minime. La conformità ambientale sta guidando l'adozione di sistemi di recupero a circuito chiuso e di un controllo avanzato degli spruzzi, che concentreranno la spesa nel breve termine, poiché gli operatori ritireranno le risorse non conformi. I rifornitori elettrici sono in ritardo nell'adozione perché la massa della batteria può ridurre il carico utile e i cicli di servizio, il che mantiene le unità diesel in servizio in molte flotte fino al miglioramento della densità energetica. Gli autobus elettrici e i caricatori a nastro sono più adatti laddove i cicli di servizio giornalieri rientrano in un'unica finestra di carica e dove la ricarica in loco può essere organizzata vicino a gate e piazzali. Anche il mercato dei veicoli di supporto a terra aeroportuali sta assistendo a una più ampia adozione di suite di sensori tra le unità, il che migliora la sicurezza, il rilevamento dei guasti e l'assistenza alla guida nelle operazioni in condizioni di scarsa visibilità. Le specifiche di approvvigionamento si stanno espandendo per includere requisiti di robustezza e sicurezza informatica per l'elettronica di potenza, oltre alle tradizionali prestazioni meccaniche.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: le operazioni di carico superano l'espansione della movimentazione passeggeri
Le operazioni di movimentazione aeromobili hanno catturato il 53.85% della domanda nel 2025, il che riflette la dipendenza da rimorchiatori pushback, autocarri per servizi igienici, autobotti per acqua potabile e altre risorse critiche per le svolte che si espandono direttamente con la frequenza dei voli nel mercato dei veicoli di supporto a terra degli aeroporti. La movimentazione merci è l'applicazione in più rapida crescita, con un CAGR del 6.61%, poiché la logistica espressa e le operazioni di trasporto merci programmate aumentano la capacità per rispettare i tempi di consegna e supportare la crescita dell'e-commerce. Il trasporto di merci a stiva sui servizi passeggeri è migliorato, ma le flotte di veicoli cargo dedicati richiedono caricatori e trattori progettati per pesi maggiori e cicli di lavoro più lunghi, che possono sollecitare gruppi propulsori e pneumatici. La movimentazione passeggeri rimane stabile, poiché l'espansione del ponte di imbarco riduce l'imbarco sul piazzale, sebbene le piazzole remote continuino a guidare la domanda di autobus passeggeri negli aeroporti in crescita. Il trasporto di merci farmaceutiche e deperibili richiede carrelli specializzati e trasporto a temperatura controllata, il che aumenta i costi delle attrezzature e i requisiti di formazione per gli addetti. L'espansione dei terminal merci comporta investimenti sincronizzati nelle flotte di supporto a terra per rispettare i tempi di movimentazione certificati e supportare dispositivi di carico per unità di carico speciali.
Le operazioni di carico presso gli hub di e-commerce e di trasporto espresso richiedono un rispetto più rigoroso dei tempi di carico a terra, il che spinge all'adozione di sistemi telematici, tracciamento RFID e ottimizzazione della distribuzione su caricatori e rimorchiatori. I caricatori cargo sul ponte principale e i trattori con coppia più elevata sono necessari per i cargo widebody, che differenziano le loro specifiche da quelle delle flotte dedicate al trasporto passeggeri. Il trasporto merci a catena del freddo richiede ulteriori fasi di convalida e monitoraggio al momento del passaggio di consegne, il che richiede l'utilizzo di sensori, alimentazione di riserva e allarmi integrati sulle unità di trasporto. I villaggi cargo aeroportuali ampliano le aree di sosta dei veicoli e le posizioni di ricarica, modificando la progettazione del piazzale e i flussi di traffico a terra all'interno delle zone sicure. Con l'aumento delle rotazioni dedicate dei cargo, il mercato dei veicoli di supporto a terra aeroportuali deve far fronte ai picchi notturni, quando le finestre di ricarica sono limitate da turni consecutivi. Il coordinamento software tra terminal cargo, gestione del piazzale e controllo del piazzale diventa cruciale quanto le prestazioni meccaniche per la produttività.
Per fonte di energia: l'elettrificazione accelera nonostante i persistenti vincoli della rete
I gruppi propulsori non elettrici rappresentavano il 58.35% della base installata nel 2025, grazie all'infrastruttura di rifornimento esistente e alla flessibilità di autonomia nei diversi cicli di servizio nel mercato dei veicoli di supporto a terra aeroportuali. Le varianti elettriche rappresentano il segmento in più rapida crescita, con un CAGR del 9.55%, trainato da batterie migliorate, obblighi di zero emissioni e dai crescenti vantaggi in termini di costo totale di proprietà in contesti ad alto utilizzo. I sistemi ibridi rimangono una scelta transitoria quando la capacità della rete è limitata o quando le prestazioni a basse temperature rappresentano un problema, sebbene si preveda che la loro quota diminuirà con il miglioramento della ricarica rapida. Il litio-ferro-fosfato (LFP) e composti chimici simili offrono un'autonomia adeguata per la maggior parte dei rimorchiatori, dei caricatori a nastro e degli autobus; tuttavia, il derating a basse temperature richiede ancora strategie di gestione termica negli aeroporti del nord. Gli investimenti nelle infrastrutture di ricarica sono concentrati negli hub più grandi, creando un modello di adozione a due velocità che dipende dall'accesso al capitale e dal coordinamento delle utility locali. Si sta sperimentando l'utilizzo di batterie dismesse come sistemi di accumulo stazionario per supportare la ricarica, rinviando al contempo gli aggiornamenti della rete.
Le piattaforme di gestione energetica sono sempre più integrate con i caricabatterie per ottimizzare le finestre di ricarica in base alle operazioni programmate e alle tariffe applicate. Gli aeroporti integrano l'ubicazione dei caricabatterie con la riprogettazione del piazzale per ridurre la guida a vuoto e mantenere le autorizzazioni di accesso in caso di emergenza. Varianti come la ricarica di opportunità e la sostituzione delle batterie vengono esplorate per i veicoli ad alta capacità per ridurre al minimo i tempi di fermo durante i periodi di punta. La standardizzazione dei protocolli di comunicazione tra caricabatterie e veicoli sta progredendo, il che supporta le flotte multi-fornitore e riduce i rischi di lock-in. La tariffazione del carbonio e la rendicontazione delle emissioni vengono integrate nei modelli di approvvigionamento, il che rafforza la necessità di implementare unità elettriche presso gli hub soggetti a tariffe o limiti di emissione. Questi cambiamenti rafforzano la traiettoria verso il predominio dell'elettrico nei nuovi appalti, mentre il diesel rimane un ruolo tradizionale fino al completamento dell'allineamento delle infrastrutture e del ciclo di servizio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: l'aviazione commerciale domina ma il segmento militare ospita una domanda di nicchia
L'aviazione commerciale ha rappresentato il 93.30% della domanda degli utenti finali nel 2025 e si prevede che crescerà a un CAGR del 5.55%, trainata dall'aumento dei volumi di passeggeri e merci nel mercato dei veicoli di supporto a terra per aeroporti. La domanda militare segue cicli di approvvigionamento legati alla modernizzazione del trasporto aereo e alla logistica di spedizione, che favoriscono la durata, la flessibilità del carburante e le operazioni in ambienti difficili. Gli operatori commerciali standardizzano le flotte tra le diverse stazioni per ridurre la complessità della manutenzione e i tempi di addestramento, migliorando l'intercambiabilità tra i partner di gestione. Gli utenti militari richiedono spesso veicoli adatti ad aeroporti temporanei e terreni accidentati, il che crea requisiti di prodotto divergenti rispetto alle flotte civili. Gli aeroporti a doppio uso introducono esigenze di interoperabilità per la ricarica, i sistemi di sicurezza e il controllo degli accessi, che possono influenzare le specifiche delle apparecchiature per entrambi i gruppi di utenti. I primi dispiegamenti militari di unità elettriche si concentrano su basi con alimentazione stabile, dove la riduzione del rumore e delle emissioni supporta i requisiti della missione.
I vettori commerciali stanno rafforzando gli accordi sui livelli di servizio con gli operatori, includendo parametri di uptime e finestre di risposta, il che sposta alcuni obblighi di rischio e prestazioni sui fornitori di servizi. Le compagnie aeree stanno riconsiderando le decisioni relative a in-source o outsourcing negli aeroporti hub e di riferimento, il che può alterare la composizione della flotta locale e le strategie di approvvigionamento dei componenti. Gli appalti militari richiedono spesso la conformità a contenuti locali e standard specifici, il che può limitare l'interscambio con le linee di prodotti commerciali. I requisiti di formazione e certificazione variano tra i contesti commerciali e militari, il che influisce sulle modalità di implementazione e approvazione delle funzionalità di autonomia e telematica. Con la modernizzazione di entrambi i gruppi di utenti, la sicurezza informatica e l'isolamento dei sistemi stanno diventando requisiti standard per le apparecchiature connesse, sottolineando la necessità per i fornitori di apparecchiature di supportare profili di missione diversificati senza frammentare le piattaforme di prodotto.
Per proprietà: i modelli di flotta come servizio erodono il controllo tradizionale delle compagnie aeree
Le flotte di proprietà delle compagnie aeree detenevano il 40.10% nel 2025, riflettendo pratiche consolidate in cui i vettori controllavano la disponibilità delle attrezzature e la responsabilità dei tempi di consegna all'interno del mercato dei veicoli di supporto a terra degli aeroporti. I fornitori di servizi di supporto a terra e i locatori rappresentano il gruppo di proprietà in più rapida crescita, con un CAGR del 6.64%, poiché le compagnie aeree orientano il capitale verso aeromobili e prodotti digitali. Le flotte condivise di proprietà aeroportuale sono comuni tra i vettori più piccoli e le operazioni regionali che non hanno la scala per acquisti dedicati. Allo stesso tempo, alcuni hub internalizzano le proprie flotte per semplificare l'utilizzo e la manutenzione del piazzale. I modelli di leasing trasferiscono il rischio di obsolescenza tecnologica e migliorano l'accesso alle unità elettriche di ultima generazione e alle infrastrutture di ricarica. I contratti di servizio includono sempre più spesso la manutenzione predittiva e la disponibilità dei ricambi per convertire i costi variabili di riparazione in canoni mensili fissi. I mercati secondari per i veicoli di supporto a terra usati sono ancora in fase di sviluppo, il che influenza i residui di leasing e i prezzi, poiché i locatori si assumono il rischio di ricommercializzazione.
I mercati digitali e le piattaforme telematiche stanno migliorando la trasparenza dei prezzi e facilitando la ridistribuzione degli asset tra più aeroporti per soddisfare la domanda stagionale. Le compagnie aeree e gli operatori di terra stanno aggiungendo clausole di performance ai contratti che vincolano il pagamento al rispetto delle metriche di dispatch e turnaround. I locatori stanno investendo nella rigenerazione delle batterie e nel loro riutilizzo per migliorare il valore residuo delle flotte elettriche. Gli operatori aeroportuali stanno collaborando con le utility per garantire tariffe vantaggiose e una riduzione dei costi di domanda che possano essere condivise con gli operatori di terra e gli operatori di terra contrattuali. Questi cambiamenti operativi e finanziari rafforzano la tendenza verso modelli di costo variabile che si adattano meglio alla volatilità del traffico. Il mercato dei veicoli di supporto a terra aeroportuali sta quindi assistendo a un riequilibrio strutturale della proprietà degli asset verso fornitori specializzati con capacità di software e finanziamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America deteneva il 34.12% del mercato nel 2025, riflettendo una base matura con una sostituzione attiva della flotta e severe normative sulle emissioni zero in giurisdizioni come California e New York, che accelerano il ritiro dei veicoli diesel nel mercato dei veicoli di supporto a terra degli aeroporti. Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 6.94% fino al 2031, supportata dall'entrata in servizio di nuovi aeroporti e dall'espansione dei terminal in Cina, India e Sud-est asiatico, che specificheranno flotte a maggioranza elettrica fin dall'inizio. Il Medio Oriente continua a realizzare ampi programmi aeroportuali integrati che includono l'elettrificazione della flotta e l'orchestrazione digitale fin dall'inizio, definendo nuove linee guida operative per i siti greenfield. L'Europa si trova ad affrontare tempi di sostituzione compressi a causa degli impegni di decarbonizzazione che anticipano la fine del ciclo di vita delle apparecchiature diesel, il che mette a dura prova i piani di investimento degli aeroporti. Queste dinamiche regionali creano linee guida eterogenee per la scelta dei veicoli, i modelli di proprietà e la preparazione delle infrastrutture nei sistemi aeroportuali.
Sud America e Africa mostrano un'adozione più lenta dell'elettrificazione a causa delle limitazioni nella capacità della rete e nei finanziamenti, che ostacolano l'implementazione di stazioni di ricarica rapide. Tuttavia, aeroporti di punta come San Paolo Guarulhos e Johannesburg OR Tambo stanno sviluppando progetti pilota in grado di scalare nel tempo nel mercato dei veicoli di supporto a terra per aeroporti. Confrontando la baseline del 2024 con la traiettoria dal 2025 al 2030, si nota un'accelerazione nelle regioni Asia-Pacifico e Medio Oriente, dove la costruzione di nuovi aeroporti determina acquisti multi-categoria più della sostituzione ciclica. Nord America ed Europa tendono a una premiumizzazione, poiché l'elettrificazione aumenta i valori unitari e il contenuto software per veicolo, anche quando il numero complessivo di veicoli rimane stabile. I climi freddi in Canada e Scandinavia pongono l'accento sulla gestione energetica e sui controlli termici per gestire le prestazioni delle batterie durante le operazioni invernali. Anche le politiche regionali per la fissazione del prezzo del carbonio e i limiti alle emissioni influenzano gli acquisti, con gli aeroporti europei che integrano i costi delle emissioni nei business case a un ritmo più rapido rispetto alla maggior parte delle altre regioni. I fornitori globali stanno realizzando strutture di assemblaggio regionali per le unità elettriche per ridurre i tempi di consegna e rispettare le norme locali sui contenuti.
Le divergenze normative aggiungono lavoro di conformità e certificazione per i produttori multinazionali, poiché FAA, EASA e gli standard nazionali in Cina non sono pienamente allineati in materia di sicurezza, compatibilità elettromagnetica e garanzia del software. Le normative nazionali sui contenuti in diversi paesi influenzano gli appalti e possono limitare l'uso di veicoli importati nei programmi aeroportuali finanziati con fondi pubblici. Aeroporti e fornitori gestiscono questi vincoli attraverso progetti modulari e strategie di certificazione che riutilizzano i core localizzando al contempo shell e software per soddisfare i requisiti giurisdizionali. Il mercato dei veicoli di supporto a terra per aeroporti, quindi, è segmentato tanto in base alla regolamentazione e al finanziamento quanto in base alla composizione della flotta. Gli aeroporti che avviano tempestivamente gli aggiornamenti della rete e standardizzano le tariffe trarranno vantaggio dalla concorrenza tra i fornitori e da implementazioni più rapide, creando un chiaro vantaggio per le regioni con roadmap allineate per aeroporti, autorità di regolamentazione e servizi di pubblica utilità.
Panorama normativo
La normativa collega sempre più i requisiti di sicurezza in area aeroportuale alle politiche di decarbonizzazione ed elettrificazione, ridefinendo le specifiche e le tempistiche di approvvigionamento dei veicoli di supporto a terra (GSV). In Europa, il Regolamento UE 2023/1804 impone agli aeromobili fermi negli aeroporti della rete TEN-T di avere accesso a fonti di energia elettrica esterne, incentivando gli investimenti in alimentazione elettrica fissa e mobile a terra, aria precondizionata e relative apparecchiature elettriche di supporto a terra. Il Regolamento delegato (UE) 2025/20 della Commissione (in vigore da marzo 2025) stabilisce inoltre requisiti comuni per i servizi e le organizzazioni di assistenza a terra, aumentando le aspettative in termini di programmi di manutenzione strutturati, documentazione e controlli operativi per le apparecchiature utilizzate nelle attività di assistenza a terra regolamentate.
In Nord America, i gestori e gli addetti all'assistenza a terra degli aeroporti solitamente allineano le pratiche operative delle attrezzature alla Circolare consultiva FAA AC 150/5210-5D, che fornisce linee guida ampiamente utilizzate per la verniciatura, la marcatura e l'illuminazione delle attrezzature di supporto a terra operanti nell'Area Operativa Aerea (AOA) e può diventare di fatto un requisito attraverso i regolamenti aeroportuali e i contratti di servizio. A livello globale, le linee guida ICAO sulla qualità dell'aria negli aeroporti (ad esempio, il documento ICAO 9889) inquadrano le attrezzature di supporto a terra/veicoli di supporto a terra (GSE/GSV) nell'ambito dell'impronta di emissioni dei macchinari mobili non stradali negli aeroporti, supportando le decisioni locali di rinnovo della flotta basate sulla qualità dell'aria e accelerando la dismissione delle unità obsolete con emissioni più elevate laddove gli aeroporti adottino piani di gestione delle emissioni.
Analisi della catena del valore
La catena del valore comprende fornitori di componenti e sottosistemi (elettronica di potenza, sistemi di batterie, trasmissioni, sistemi idraulici e kit di sicurezza/illuminazione), produttori e allestitori di veicoli di supporto a terra (trattori/rimorchiatori, caricatori, autobus, sistemi di sbrinamento, autocisterne, unità di alimentazione ausiliarie), partner di canale e integratori, nonché utenti finali, tra cui aeroporti, compagnie aeree, società di assistenza a terra e società di leasing/servizi per veicoli di supporto a terra. L'elettrificazione sta spostando sempre più valore verso batterie, hardware di ricarica e livelli software come telematica, gestione energetica e integrazione con i sistemi di dispacciamento, con aeroporti e aziende di servizi pubblici che acquisiscono influenza attraverso la capacità della rete, l'ubicazione delle colonnine di ricarica e considerazioni relative a tariffe e costi di potenza. Organismi di settore come l'International Airport Equipment Manufacturers Association (IAEMA), che rappresenta oltre 40 produttori, supportano inoltre la standardizzazione e il coordinamento che influenzano i requisiti di prodotto e l'interoperabilità tra flotte multi-vendor.
A valle, l'approvvigionamento e l'implementazione sono sempre più guidati da contratti, con grandi gestori e aeroporti che raggruppano veicoli, ricarica e assistenza per l'intero ciclo di vita in accordi pluriennali o modelli di flotta condivisa che migliorano l'utilizzo e riducono la dipendenza dalle attrezzature di proprietà delle compagnie aeree. Gli standard di sicurezza operativa e di prestazioni influenzano la configurazione delle attrezzature e i cicli di aggiornamento. La IATA ha segnalato oltre 29,000 eventi di danni a terra degli aeromobili nel 2025 e sta promuovendo l'adozione di tecnologie attraverso il suo Enhanced GSE Recognition Program (187 stazioni validate a maggio 2026), che supporta la domanda di funzionalità anticollisione, posizionamento e flotta connessa. I vincoli dal lato dell'offerta rimangono legati alla disponibilità di componenti per veicoli elettrici, alla manodopera specializzata per la manutenzione dei veicoli elettrici e alle decisioni di localizzazione che riducono il rischio logistico e l'esposizione ai dazi doganali, mentre l'assemblaggio regionale e lo stoccaggio dei pezzi possono ridurre i tempi di consegna.
Panorama competitivo
Il mercato dei veicoli di supporto a terra per aeroporti mostra una moderata concentrazione, con produttori leader come Oshkosh AeroTech (Oshkosh Corporation), Textron Inc. e ALVEST Group che mantengono un vantaggio in termini di base installata e copertura dei servizi. Nel frattempo, specialisti regionali e OEM di settori adiacenti intensificano la concorrenza. Gli operatori storici stanno investendo in offerte di elettrificazione integrate che abbinano veicoli a caricabatterie, gestione energetica e manutenzione predittiva per garantire ricavi da servizi pluriennali. I nuovi operatori del settore automobilistico e della movimentazione materiali riconvertono le piattaforme commerciali elettriche in trattori per bagagli e caricatori a nastro, che possono ridurre i costi ma non dispongono della certificazione aeronautica richiesta per veicoli complessi come i rifornitori e gli sghiacciatori. I modelli di flotta definiti dal software spostano la fonte di differenziazione verso la telematica e l'ottimizzazione della distribuzione, sfidando i tradizionali sistemi di ricambi e assistenza. Gli acquirenti stanno privilegiando pacchetti chiavi in mano con garanzie di prestazione, clausole di uptime e potenziamenti della ricarica che creano relazioni più stabili con i fornitori. I fornitori stanno inoltre stringendo partnership con aziende di riciclaggio di batterie e fornitori di sistemi di accumulo di energia per chiudere il cerchio sui materiali e stabilizzare i carichi di ricarica.
I produttori stanno rispondendo ai colli di bottiglia infrastrutturali con soluzioni che includono caricabatterie ad alta capacità, sistemi di storage in loco e software di bilanciamento del carico che riducono i costi di picco. L'integrazione con i sistemi di gestione delle risorse e di decision making collaborativo degli aeroporti sta diventando un punto di forza chiave, poiché collega la gestione dei veicoli ai cambi di gate, ai tempi dell'equipaggio e agli aggiornamenti sui voli in arrivo. Esistono opportunità di business in spazi vuoti nell'orchestrazione autonoma, nella sostituzione delle batterie per veicoli a servizio continuo e nella gestione termica avanzata per le prestazioni in climi freddi. Il consolidamento dei fornitori di servizi a terra aumenta la leva finanziaria degli acquisti e aumenta le aspettative in termini di uptime e aderenza ai livelli di servizio, il che spinge i fornitori ad ampliare le garanzie e a introdurre modelli di pagamento basati sulle prestazioni. Assistiamo inoltre a un crescente interesse per l'integrazione verticale di pacchi batteria ed elettronica di potenza, con l'obiettivo di ridurre la dipendenza dalle catene di fornitura esterne. I fornitori stanno partecipando a progetti pilota con aeroporti e compagnie aeree per convalidare le operazioni, gestendo al contempo i requisiti di sicurezza informatica e le norme di sicurezza lato volo.
Gli investimenti in grandi hub di ricarica nei principali aeroporti supportano la rapida espansione delle flotte elettriche e risolvono un importante ostacolo all'adozione. Joint venture regionali e stabilimenti produttivi locali in Asia consentono ai fornitori di soddisfare i requisiti di contenuto nazionali e ridurre i tempi di consegna. Le sperimentazioni di sghiacciamento autonomo e i progetti pilota di sostituzione delle batterie indicano un ruolo crescente per le innovazioni software ed energetiche nelle categorie ad alto utilizzo. Queste iniziative riflettono un settore competitivo che sta investendo sia in prodotti che in infrastrutture per garantire rapporti di servizio a lungo termine.
Leader del settore dei veicoli di supporto a terra per aeroporti
Mallaghan Group LTD.
GRUPPO ALVEST
Textron Inc.
Oshkosh AeroTech (Oshkosh Corporation)
Vestergaard Company A/S
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Textron GSE ha presentato il trattore elettrico per bagagli TUG MX4, aggiungendo un'opzione elettrica in una categoria ad alto volume utilizzata sia nel trasporto passeggeri che merci. Il lancio rafforza la gamma di prodotti OEM nel settore dei trattori elettrici a batteria e supporta la standardizzazione delle flotte per gli operatori che perseguono obiettivi di riduzione delle emissioni e al contempo ottimizzano i tempi di rotazione.
- Luglio 2025: PAI Partners e ADIA hanno completato l'acquisizione di una quota di maggioranza in ALVEST, un importante gruppo di attrezzature di supporto a terra con marchi al servizio delle flotte aeroportuali e di assistenza a terra. Il cambio di proprietà rafforza la capacità di investimento continua per l'elettrificazione, lo sviluppo di prodotti e la copertura globale dei servizi in tutte le società operative di ALVEST.
- Giugno 2025: Mallaghan si è aggiudicata un contratto di fornitura per 53 autocarri per il carico e lo scarico di 53 aeromobili per Emirates Flight Catering, ampliando la propria base installata in un hub ad alto traffico. L'ordine rafforza la domanda di rinnovamenti su larga scala delle flotte nel Golfo e incrementa le opportunità di assistenza e post-vendita legate agli intensi cicli di lavoro giornalieri.
Ambito del rapporto sul mercato globale dei veicoli di supporto a terra per aeroporti
I veicoli di supporto a terra degli aeroporti includono autobus passeggeri, autobotti, rimorchiatori e trattori, veicoli per il servizio igienico, veicoli antighiaccio, unità di alimentazione a terra, unità di aria pre-condizionata, autocisterne e altri sistemi di assistenza a terra negli aeroporti.
Il mercato dei veicoli aeroportuali di terra è segmentato in base a tipologia, applicazione, fonte di alimentazione, utente finale, proprietà e area geografica. Per tipologia, il mercato è suddiviso in rifornitori di carburante, rimorchiatori e trattori, autobus passeggeri, veicoli antighiaccio, unità di alimentazione a terra e altri. L'altro segmento include articoli come carrelli portabagagli, unità di avviamento ad aria, autocarri per il servizio idrico e autocarri per il catering. Per applicazione, il mercato è suddiviso in movimentazione aeromobili, movimentazione passeggeri e movimentazione merci. Per fonte di alimentazione, il mercato è suddiviso in elettrico, non elettrico e ibrido. Per utente finale, il mercato è suddiviso in commerciale e militare. Per proprietà, il mercato è suddiviso in fornitori/locatori di servizi di proprietà di aeroporti, compagnie aeree e GSV.
Il rapporto illustra inoltre le dimensioni e le previsioni del mercato dei veicoli di supporto a terra per aeroporti nei principali paesi e in diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Rifornitori |
| Rimorchiatori e trattori |
| Autobus passeggeri |
| Veicoli antighiaccio |
| Unità di alimentazione a terra |
| Altro |
| Gestione degli aeromobili |
| Gestione dei passeggeri |
| Movimentazione del carico |
| Elettrico |
| Non elettrici |
| IBRIDO |
| Commerciale |
| Linea militare |
| Di proprietà dell'aeroporto |
| Di proprietà della compagnia aerea |
| Fornitori di servizi/locatori GSV |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | Rifornitori | ||
| Rimorchiatori e trattori | |||
| Autobus passeggeri | |||
| Veicoli antighiaccio | |||
| Unità di alimentazione a terra | |||
| Altro | |||
| Per Applicazione | Gestione degli aeromobili | ||
| Gestione dei passeggeri | |||
| Movimentazione del carico | |||
| Per fonte di alimentazione | Elettrico | ||
| Non elettrici | |||
| IBRIDO | |||
| Per utente finale | Commerciale | ||
| Linea militare | |||
| Per proprietà | Di proprietà dell'aeroporto | ||
| Di proprietà della compagnia aerea | |||
| Fornitori di servizi/locatori GSV | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Qatar | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e la crescita prevista del mercato dei veicoli di supporto a terra per aeroporti entro il 2031?
Il mercato dei veicoli di supporto a terra negli aeroporti ammonta a 9.40 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 11.91 miliardi di dollari entro il 2031, con un CAGR del 4.88%.
Quali sono le regioni leader e in più rapida crescita nel settore dei veicoli di supporto a terra per gli aeroporti?
Il Nord America deteneva il 34.12% nel 2025, mentre l'area Asia-Pacifico è quella in più rapida crescita, con un CAGR del 6.94% fino al 2031.
Quali tipi di veicoli e applicazioni saranno più importanti nel periodo di previsione?
I rimorchiatori e i trattori sono stati i principali con il 30.78% nel 2025, e i veicoli antighiaccio sono quelli in più rapida crescita con un CAGR del 7.43%; la movimentazione degli aeromobili ha guidato le applicazioni con il 53.85% nel 2025 e la movimentazione delle merci cresce con un CAGR del 6.61%
In che modo l'elettrificazione sta cambiando gli appalti per le operazioni di terra negli aeroporti?
Le varianti elettriche crescono a un CAGR del 9.55%, mentre i veicoli non elettrici continuano a dominare la base installata, poiché obblighi, incentivi e un costo totale di proprietà inferiore spingono i nuovi ordini verso piattaforme di batterie in cui la capacità di ricarica lo consente.
Quali modelli di proprietà stanno guadagnando terreno nelle flotte di supporto a terra?
Nel 2025, le flotte di proprietà delle compagnie aeree rappresentavano il 40.10% del modello tradizionale, mentre i fornitori di servizi e i locatori si stanno espandendo a un CAGR del 6.64% con servizi di manutenzione ed energia integrati.
Quali fattori di rischio potrebbero rallentare l'adozione di veicoli elettrici di supporto a terra?
Gli elevati costi iniziali, i vincoli di rete e di ricarica e i colli di bottiglia nella catena di fornitura di batterie e semiconduttori sono i principali freni all'adozione nei prossimi due-quattro anni.


