

Dimensioni e quota del mercato degli interruttori per aeromobili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
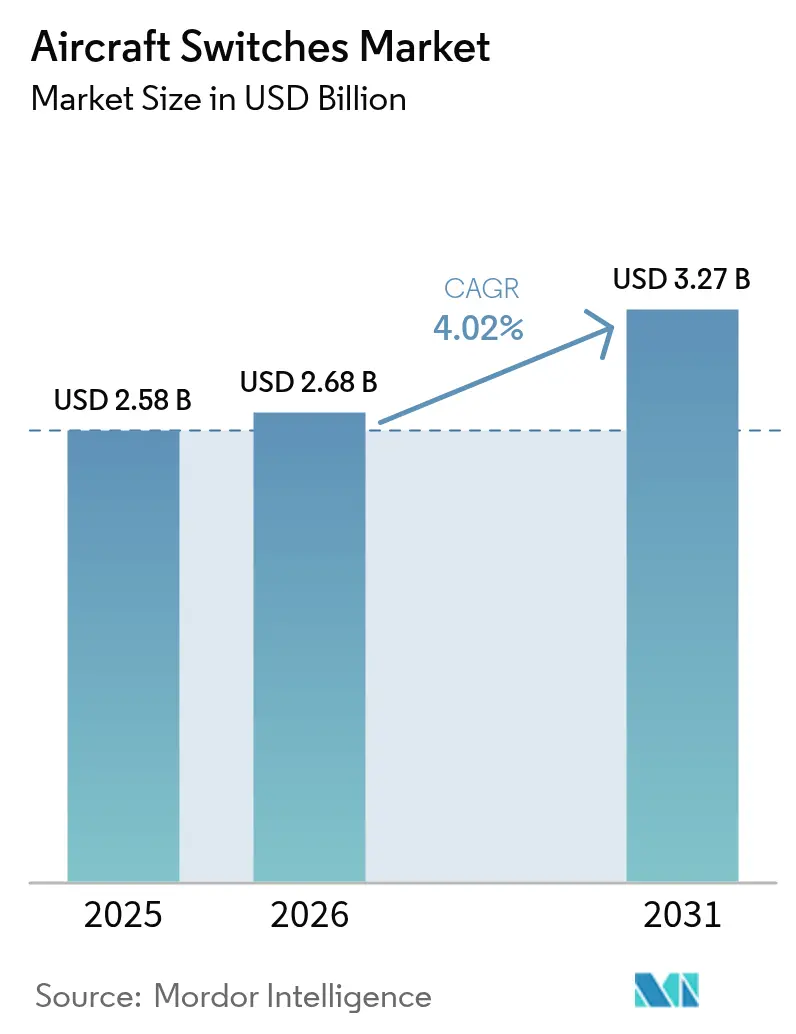
| Dimensione del mercato (2026) | 2.68 miliardo di dollari |
| Dimensione del mercato (2031) | 3.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.02% CAGR |
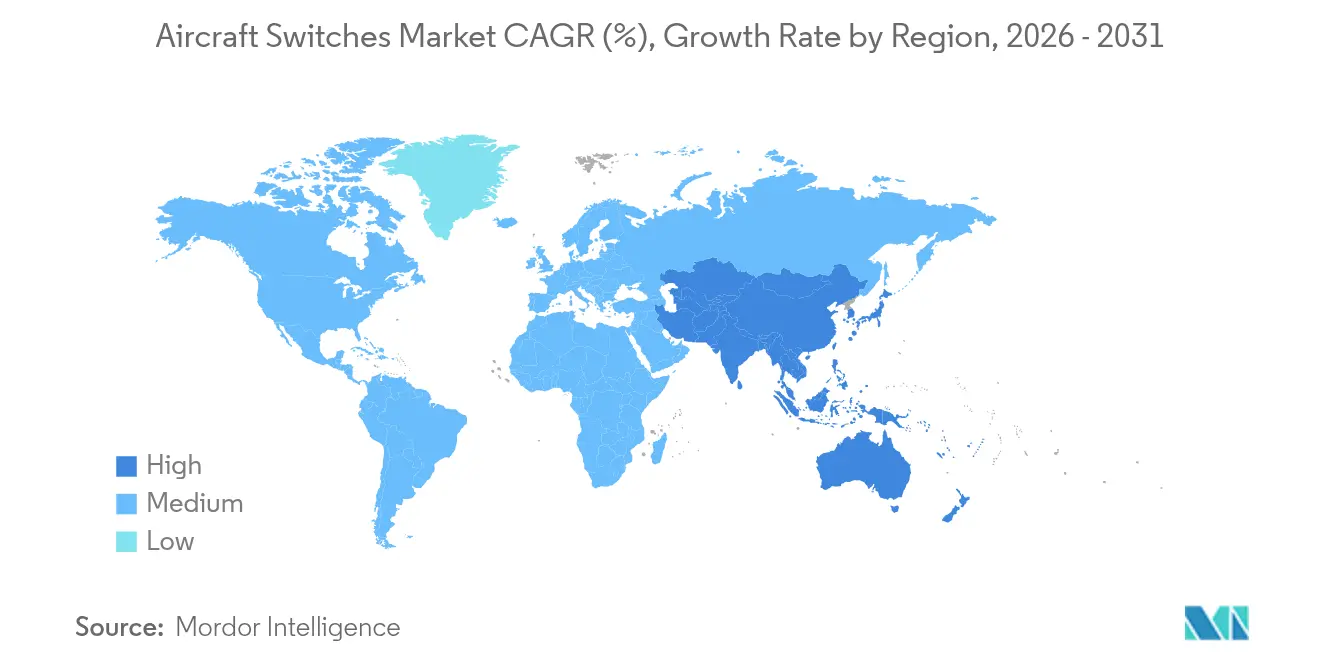
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
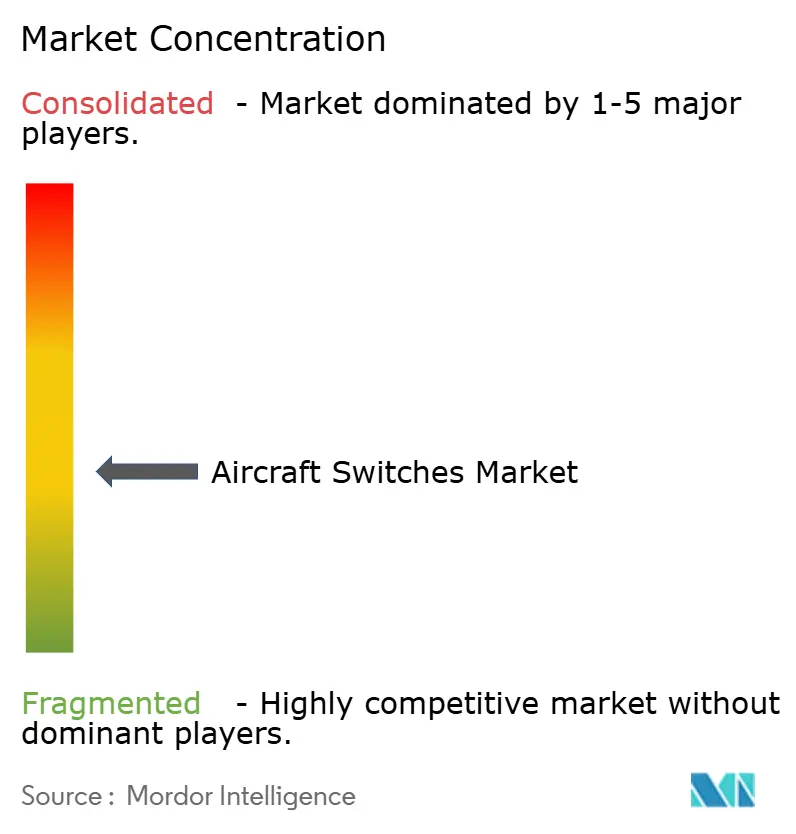
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli interruttori per aeromobili di Mordor Intelligence
Si prevede che il mercato degli interruttori per aeromobili crescerà da 2.58 miliardi di dollari nel 2025 a 2.68 miliardi di dollari nel 2026, per poi raggiungere i 3.27 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.02% nel periodo 2026-2031. Questa traiettoria rispecchia la costante transizione del settore aeronautico verso architetture più elettriche, in cui i sottosistemi elettrici sostituiscono i componenti meccanici e idraulici tradizionali, moltiplicando il numero di punti di commutazione su ciascun aeromobile. I programmi di rinnovo delle flotte delle compagnie aeree e i programmi di modernizzazione della difesa hanno garantito un flusso costante di ordini sia per piattaforme commerciali che militari nel 2024 e all'inizio del 2025. I controllori di potenza a stato solido, i dispositivi al carburo di silicio e gli interruttori intelligenti con diagnostica integrata sono diventati di uso comune, in quanto l'attenzione si è spostata dalle parti elettromeccaniche discrete ai moduli software-defined con condivisione dei dati, in grado di integrare la manutenzione predittiva. I criteri di selezione dei fornitori includono sempre più la conformità alla sicurezza informatica e l'integrità della catena di approvvigionamento, costringendo i fornitori di livello intermedio a investire in aggiornamenti delle certificazioni o ad accettare offerte di consolidamento da parte di concorrenti più grandi. A livello regionale, il Nord America ha mantenuto la leadership in termini di fatturato grazie alla spesa costante per la difesa. Tuttavia, l'Asia-Pacifico ha registrato la crescita più rapida, poiché Cina e India hanno accelerato la produzione di aeromobili e l'espansione della capacità MRO. [1] Fonte: Airbus, "Si prevede che il mercato dei servizi aeronautici cinesi sarà il più grande entro il 2043", airbus.com
Punti chiave del rapporto
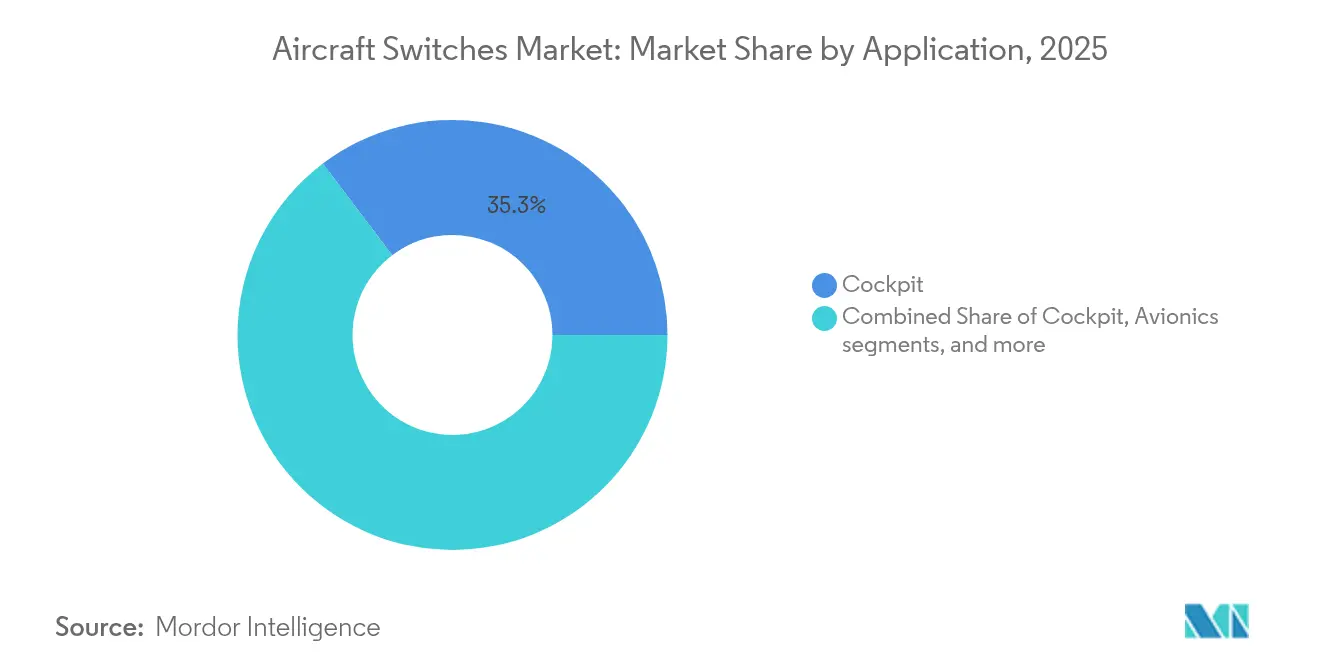
- Per applicazione, i sistemi di cabina di pilotaggio hanno guidato il mercato degli interruttori per aeromobili con il 35.30% della quota nel 2025, mentre si prevede che gli interruttori avionici registreranno un CAGR del 4.89% fino al 2031.
- In base alla tipologia di switch, gli switch manuali hanno mantenuto una quota di fatturato del 65.10% nel 2025; gli switch automatici sono destinati a crescere a un CAGR del 5.72% entro il 2031.
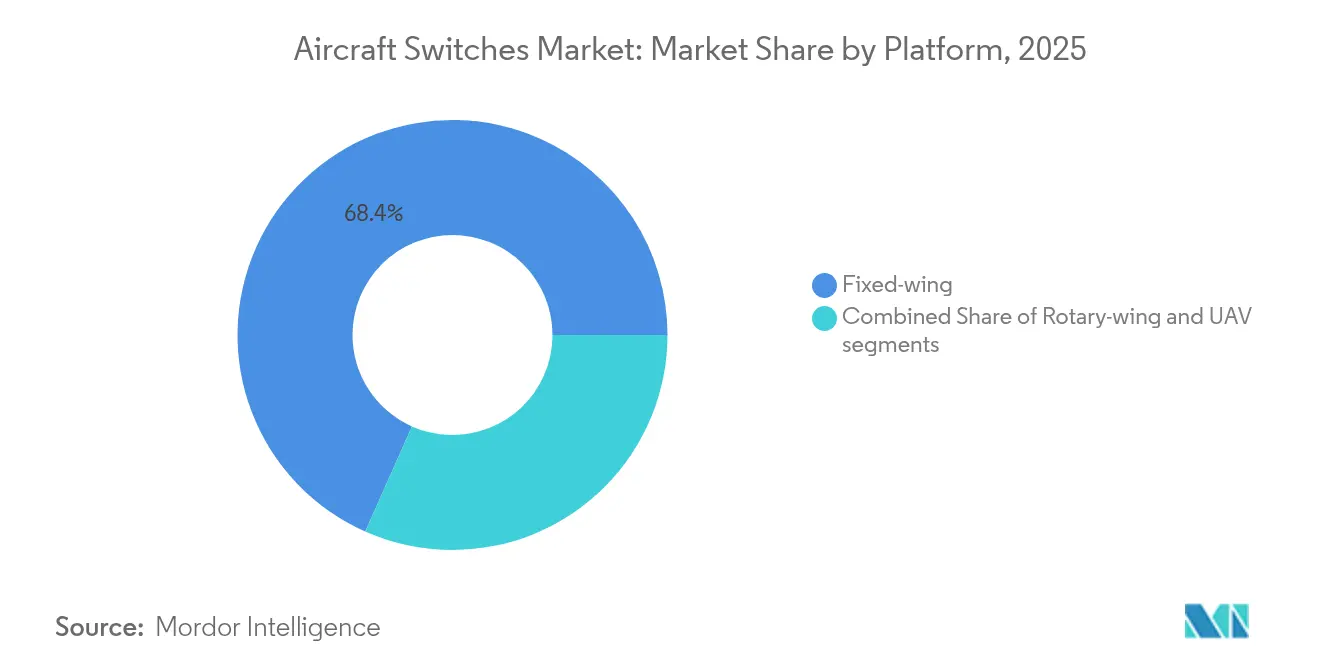
- Per piattaforma, nel 68.35 i velivoli ad ala fissa rappresentavano il 2025% del mercato degli interruttori per aeromobili; i velivoli senza pilota sono destinati a raggiungere il CAGR più elevato, pari al 6.24%.
- Per quanto riguarda l'utente finale, i programmi OEM hanno rappresentato il 60.10% dei ricavi del 2025, mentre si prevede che il mercato dei ricambi crescerà a un CAGR del 4.43%.
- In termini geografici, il Nord America ha rappresentato il 37.40% della base di fatturato del 2025, mentre si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 5.43%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli interruttori per aeromobili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ondata di rinnovamento della flotta nei programmi a fusoliera stretta di nuova generazione | + 0.8% | Globale, elevato in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento dei sottosistemi elettrici che necessitano di commutazione allo stato solido | + 1.2% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Boom di ammodernamenti delle cabine per l'IFEC e gli aggiornamenti dell'illuminazione | + 0.6% | Globale, forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Rapidi budget per la ricapitalizzazione degli elicotteri militari | + 0.5% | Mercati della difesa del Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Contratti di manutenzione predittiva basati sui dati che raggruppano gli switch intelligenti | + 0.4% | Adozione globale e precoce in Nord America | A lungo termine (≥ 4 anni) |
| Innovazioni nei dispositivi di potenza al silicio su isolante (SOI) che consentono relè ultracompatti | + 0.3% | Hub tecnologici globali in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ondata di rinnovamento della flotta nei programmi Narrow-Body di nuova generazione
Nel 2024 le compagnie aeree hanno accelerato la sostituzione delle flotte obsolete di aerei a corridoio singolo, specificando architetture elettriche che richiedono reti di commutazione più dense per la distribuzione dell'energia e i controlli della cabina di pilotaggio. Lo sforzo di certificazione del Boeing B777X e i grandi pacchetti di ordini multitipo di Air India hanno esemplificato come ogni nuova consegna abbia innescato installazioni di interruttori raggruppati che si estendono alla cabina di pilotaggio, al vano avionico e alle zone della cabina passeggeri. [2] Fonte: Aviation Week, "Boeing Readies For 777X Certification Push", aviationweek.com Gli operatori hanno insistito su hardware a prova di futuro in grado di accogliere aggiornamenti software durante i 20 anni di vita della cellula, privilegiando i fornitori che offrono unità a stato solido configurabili con uscite di monitoraggio dello stato di salute.
Aumento dei sottosistemi più elettrici che richiedono commutazione a stato solido
L'elettrificazione degli aeromobili si è estesa dai sistemi secondari alle linee di attuazione ad alta potenza, spingendo le correnti nominali degli interruttori oltre i 500 A e i 1,000 V. Collins Aerospace ha prototipato moduli di distribuzione di potenza di classe megawatt nell'ambito del programma Clean Aviation SWITCH, convalidando dispositivi in carburo di silicio per il funzionamento continuo ad alta temperatura. I processi CMOS silicio su isolante di Honeywell hanno supportato componenti con temperature nominali fino a 300 °C, consentendo ai vani di conversione di potenza di migrare più vicino ai motori e riducendo il peso dei cablaggi. Questi progressi hanno sostenuto il mercato degli interruttori aeronautici, con il passaggio degli OEM di piattaforme a concetti di propulsione elettrica distribuita.
Boom di retrofit delle cabine per gli aggiornamenti IFEC e dell'illuminazione
I cicli di aggiornamento degli interni delle cabine hanno raggiunto il picco nel 2024-2025, con le compagnie aeree che hanno aggiornato l'illuminazione a LED, l'audio Bluetooth e la connettività ad alta larghezza di banda. Airbus ha preparato kit di retrofit per l'A350 in concomitanza con interventi di manutenzione intensiva su aeromobili di nove anni, creando una domanda immediata di interruttori a bilanciere e rotativi a basso profilo integrati nelle unità di servizio passeggeri. Studi che indicavano un risparmio energetico del 68% grazie alla sostituzione dei LED hanno rafforzato il business case e gli interruttori intelligenti in grado di collegarsi ai sistemi di gestione della cabina tramite interfacce ARINC 429 o CAN bus sono diventati standard. I fornitori di pannelli di controllo configurabili si sono aggiudicati contratti multi-compagnia legati a iniziative di branding armonizzato per la cabina.
Rapidi budget di ricapitalizzazione per gli elicotteri militari
Il contratto Future Long Range Assault Aircraft dell'Esercito degli Stati Uniti e la parallela modernizzazione degli Apache hanno spinto l'attività di nuova costruzione e ammodernamento delle flotte di elicotteri, ogni velivolo utilizzava centinaia di interruttori sigillati per l'avionica, lo sgancio delle armi e il controllo ambientale. Il V-280 Valor di Bell e i sistemi di alimentazione integrati di GE Aerospace richiedevano moduli di commutazione compatibili con il fly-by-wire, rinforzati per resistere alle vibrazioni e all'ingresso di sabbia. Programmi di ricapitalizzazione simili in Europa e nella regione Asia-Pacifico hanno sostenuto una crescita a due cifre degli ordini di gruppi di contattori a levetta, protetti e automatici di livello militare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ritardi nelle code di certificazione dei componenti qualificati presso FAA ed EASA | -0.7% | Globale, principalmente Nord America ed Europa | A breve termine (≤ 2 anni) |
| Volatilità del prezzo delle materie prime per i contatti in ossido di argento-cadmio | -0.4% | Catena di fornitura globale | Medio termine (2-4 anni) |
| Infiltrazione di parti contraffatte nelle catene di fornitura MRO | -0.3% | Globale, concentrato nei mercati secondari | A breve termine (≤ 2 anni) |
| I requisiti di cyber-hardening aumentano il costo BOM degli switch intelligenti | -0.5% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ritardi nella coda di certificazione dei componenti qualificati
Le direzioni ingegneristiche della FAA e dell'EASA hanno dovuto affrontare arretrati di casi a causa dell'intensificarsi delle revisioni sulla sicurezza informatica e sulla garanzia del software, allungando i tempi di approvazione dei componenti da 12 mesi a oltre 24 mesi. I ritardi del programma B777X della Boeing hanno evidenziato l'impatto a cascata sui fornitori di livello 1 e 2 in attesa dei dati di certificazione di tipo per finalizzare il rilascio della produzione. [3] Fonte: Federal Register, "Equipment, Systems, and Network Information Security Protection", federalregister.gov I fornitori di switch più piccoli privi di team di certificazione dedicati rischiavano di perdere posizioni di integrazione in linea, frenando lo slancio complessivo del mercato degli switch per aeromobili.
I requisiti di cyber-hardening aumentano il costo BOM degli switch intelligenti
Le proposte normative emanate nel 2024 imponevano motori di crittografia integrati, avvio sicuro e monitoraggio continuo delle minacce all'interno dei componenti connessi in rete. Airbus ha posizionato la progettazione per la sicurezza informatica come imperativo strategico dopo aver rilevato che il 64% degli incidenti informatici nel settore dell'aviazione aveva come obiettivo i gateway di connettività a terra e in volo. L'implementazione di circuiti hardware root-of-trust e di involucri antimanomissione ha comportato un aumento del costo dei materiali fino al 12% per smart switch, con conseguenti campagne di retrofit sensibili al prezzo e un limite ai tassi di adozione a breve termine.
Analisi del segmento
Per applicazione: leadership della cabina di pilotaggio durante l'impennata dell'avionica
Gli interruttori in cabina di pilotaggio hanno mantenuto il 35.30% dei ricavi del 2025, poiché i piloti si sono affidati a pulsanti tattili, leve di comando protette e selettori rotativi per le attività critiche in volo. I design manuali hanno prevalso perché i regolatori richiedevano linee di controllo di backup fisiche in caso di guasto del display o del bus dati. Il segmento ha beneficiato delle consegne sostenute di aeromobili a corridoio singolo, dove i pannelli di controllo standardizzati hanno semplificato l'integrazione e ridotto i costi unitari.
Le installazioni avioniche hanno generato la previsione di CAGR più rapida, pari al 4.89%, fino al 2031. Display multifunzione, computer di gestione del volo e unità di monitoraggio dello stato di salute richiedevano relè automatici ad alta densità e a bassa frequenza di rimbalzo, collegati tramite dorsali basate su Ethernet. Le compagnie aeree hanno integrato switch intelligenti che trasmettevano i dati di utilizzo in streaming a piattaforme di manutenzione predittiva, migliorando l'affidabilità del dispatch. Nel complesso, la crescita dell'avionica ha sostenuto l'incremento graduale delle dimensioni del mercato degli switch per aeromobili per suite avioniche modulari integrate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di interruttore: nucleo manuale, ascendenza automatica
Le unità manuali hanno generato il 65.10% dei ricavi nel 2025, trainate dai gruppi pulsanti, preferiti per una chiara affermazione tattile e una manutenzione semplificata. Le varianti con bilanciere hanno conquistato posizioni in cabina, dove il linguaggio del design e gli effetti di illuminazione hanno migliorato la percezione dei passeggeri. La domanda di unità manuali ha preservato le economie di scala produttive e un numero stabile di ricambi in diverse flotte.
Si prevede che gli interruttori automatici cresceranno a un CAGR del 5.72%, man mano che le architetture più elettriche sostituiranno i contattori elettromeccanici con controllori a stato solido. I relè ibridi che abbinano percorsi a semiconduttore senza arco elettrico alla ridondanza meccanica sono entrati in produzione in serie, combinando bassa caduta di tensione e posizionamento a prova di guasto. Questa migrazione amplia il mercato degli interruttori per aeromobili, poiché ogni centro di distribuzione dell'energia ora contiene decine di interruttori intelligenti e indirizzabili invece di una manciata di interruttori tradizionali.
Per piattaforma: massa ad ala fissa, momento UAV
I programmi ad ala fissa, dai jet regionali agli aerei da trasporto strategici, hanno rappresentato il 68.35% della quota di mercato degli scambi di aeromobili nel 2025. Lo sviluppo di aerei widebody è ripreso dopo le pause dovute alla pandemia e gli arretrati per gli aerei narrowbody sono tornati ai livelli pre-2020, garantendo un'elevata stabilità degli ordini. Documenti di qualificazione consolidati hanno consentito ai fornitori di riutilizzare componenti approvati su modelli derivati, sostenendo i volumi.
Si prevede che i velivoli senza pilota (UAV) registreranno un CAGR del 6.24%, supportati da missioni autonome di sorveglianza, trasporto merci e combattimento. Ogni UAV richiede interruttori miniaturizzati, ermeticamente sigillati e dal peso ottimizzato, resistenti a temperature estreme e interferenze elettromagnetiche. La roadmap di GE Aerospace per i piccoli motori e la pipeline di produzione di Kratos indicano volumi crescenti che diversificheranno il mix di piattaforme nel mercato degli interruttori per aeromobili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: base OEM, ripresa del mercato dei ricambi
Le linee OEM hanno generato il 60.10% delle vendite del 2025, poiché ogni velivolo consegnato incorporava suite di interruttori personalizzate, convalidate al momento della certificazione di tipo. I lunghi cicli di produzione hanno garantito una domanda pluriennale prevedibile e le partnership di condivisione del rischio hanno garantito un quadro di determinazione dei prezzi.
Gli ordini aftermarket sono destinati ad aumentare a un CAGR del 4.43%, poiché le flotte obsolete richiedono aggiornamenti per estenderne il ciclo di vita. Il retrofit delle cabine, la modernizzazione dell'avionica e le campagne di sostituzione basate sulle condizioni ampliano il numero di componenti in circolazione. Safran ha registrato una crescita del 17.7% su base annua nel mercato aftermarket per attrezzature e difesa all'inizio del 2025, a dimostrazione di come le reti di manutenzione, riparazione e assistenza aumentino i ricavi ricorrenti per i fornitori di switch. L'espansione delle scorte influisce positivamente sulle dimensioni del mercato degli switch per aeromobili, aggiungendo contratti di assistenza e riparazione alle vendite di hardware tradizionali.
Analisi geografica
Mercato degli interruttori per aeromobili in Nord America
Il Nord America ha generato il 37.40% del fatturato del 2025, grazie a budget per la difesa completi e a linee di produzione commerciali attive. Boeing, Honeywell, Curtiss-Wright ed Eaton hanno consolidato l'ecosistema di fornitori regionali, mentre le competenze di certificazione della FAA hanno concentrato le approvazioni dei programmi all'interno dei confini degli Stati Uniti. Diversi contratti da oltre 10 miliardi di dollari per l'aggiornamento di NGAD ed elicotteri hanno garantito una domanda costante di cambi di velivoli nelle categorie caccia, cisterne ed elicotteri.
Mercato degli interruttori per aeromobili nella regione Asia-Pacifico
L'area Asia-Pacifico, con un'espansione prevista a un CAGR del 5.43%, ha beneficiato dell'ascesa della Cina nella catena del valore MRO e dell'impennata degli ordini di aeromobili dall'India. Airbus ha previsto che il segmento dei servizi in Cina raggiungerà i 61 miliardi di dollari entro il 2043, con la manutenzione che rappresenterà l'83%, un'attività che richiederà un'intensa attività di transizione. Il governo indiano ha stanziato 12 miliardi di dollari per l'espansione degli aeroporti e ha incoraggiato la produzione locale di componenti, spingendo i fornitori occidentali a costituire joint venture, come dimostra la partnership di Eaton con SIAEC. L'attenzione della regione all'indigenizzazione ha aperto opportunità per gli operatori di medie dimensioni di concedere in licenza la tecnologia e acquisire quote di contenuti nazionali.
Mercato europeo degli interruttori per aeromobili
L'Europa è rimasta stabile, sostenuta dall'assemblaggio di Airbus, dalla cooperazione in ambito difesa nell'ambito del GCAP e da progetti di ricerca e sviluppo finanziati dai fondi UE per il clima. I prototipi Clean Aviation SWITCH di Collins Aerospace in Francia e Irlanda hanno convalidato strategie di distribuzione ad alta tensione per dimostratori ibridi-elettrici, accrescendo la posta in gioco nella proprietà intellettuale regionale. Allo stesso tempo, i mandati di sicurezza informatica dell'EASA hanno accresciuto la complessità della certificazione, favorendo i fornitori con risorse interne per la conformità e mantenendo così moderate barriere all'ingresso nel mercato degli switch per aeromobili.

Panorama normativo
Gli interruttori degli aeromobili sono regolamentati come parte integrante dei sistemi elettrici e del cablaggio degli aeromobili, con la conformità all'aeronavigabilità definita dalla FAA 14 CFR Parte 25 (Sottoparte F) per gli aeromobili di categoria trasporto e dai requisiti EASA CS-25 relativi ai sistemi di interconnessione del cablaggio elettrico (EWIS). In pratica, le installazioni degli interruttori devono essere supportate anche dalla documentazione EWIS Instructions for Continuing Airworthiness (ICA) secondo le linee guida EASA, il che rende i requisiti di manutenzione e tracciabilità del ciclo di vita un vero e proprio controllo di conformità, insieme alla qualificazione iniziale.
Sul fronte della qualificazione tecnica, lo standard RTCA DO-160 (allineato a livello internazionale con EUROCAE ED-14) viene utilizzato per dimostrare la robustezza ambientale delle apparecchiature di bordo, come ad esempio gli interruttori, mentre le linee guida della FAA sui test di campi irradiati ad alta intensità (HIRF) (AC 20-158A) fanno riferimento ai metodi DO-160. Nel maggio 2025, la FAA ha aggiornato l'accettazione di alcuni standard di consenso ASTM tramite il Federal Register, ribadendo che la conformità relativa ai nuovi sistemi di propulsione elettrica può richiedere mezzi di conformità specifici per il progetto nell'ambito dei percorsi della Parte 23, aumentando la necessità di un coinvolgimento tempestivo dell'ente regolatore per le architetture di commutazione ad alta tensione e abilitate dal software.
Analisi della catena del valore
La catena del valore inizia con i fornitori di metalli conduttivi e materiali di contatto (inclusi metalli preziosi placcati), nonché di polimeri e guarnizioni di grado aerospaziale. I produttori di interruttori realizzano quindi dispositivi manuali e automatici, che vanno dai selettori e pulsanti per la cabina di pilotaggio agli assemblaggi relè/contattori e alle unità con sensori integrati. Questi componenti passano poi agli integratori di sistemi di primo livello e agli specialisti di energia elettrica (ad esempio, Honeywell e Safran) che progettano e qualificano assemblaggi e pannelli per vani avionici, console di cabina di pilotaggio, distribuzione di energia e sistemi di cabina, prima dell'integrazione finale da parte dei produttori di aeromobili come Airbus e Boeing.
La qualificazione e la certificazione comportano lunghi tempi di consegna e un'elevata intensità di capitale circolante lungo tutta la catena, e gli switch basati su software o in rete possono aggiungere attività di verifica del firmware e allungare i cicli di sviluppo. I principali punti critici includono la disponibilità di semiconduttori per switch intelligenti o integrati con sensori, la volatilità dei contatti e della placcatura, e la necessità di soddisfare i requisiti di doppia certificazione previsti dai programmi FAA ed EASA. La distribuzione nel mercato dei ricambi avviene in genere attraverso canali MRO approvati e reti di ricambi approvate dagli OEM, dove la tracciabilità e le pratiche di prevenzione della contraffazione influenzano la selezione dei fornitori e le strategie di stoccaggio.
Panorama competitivo
Il mercato degli interruttori per aeromobili ha mostrato una moderata frammentazione per tutto il 2024, con circa una dozzina di multinazionali che hanno eclissato centinaia di specialisti di nicchia. Safran ha perseguito l'espansione del portafoglio acquisendo le attività di attuazione e controllo di volo di Collins Aerospace, riunendo competenze elettromeccaniche complementari sotto un unico tetto. Honeywell ha investito nella fabbricazione di silicio su isolante per differenziare la sua offerta di componenti allo stato solido ad alta temperatura e ha annunciato lo spin-off della sua divisione aerospaziale, a dimostrazione di un focus strategico sull'avionica e sui sistemi di alimentazione di nuova generazione. Eaton ha sfruttato il flusso di cassa per finanziare consorzi di ricerca su aeromobili a idrogeno, con l'obiettivo di posizionare la sua linea di appaltatori per le emergenti piattaforme a zero emissioni.
La leadership tecnologica si è sempre più basata sulla diagnostica integrata e sulla progettazione per la sicurezza informatica. I fornitori che integravano autenticazione crittografica, monitoraggio dello stato di salute in tempo reale e logica programmabile sul campo si sono aggiudicati slot premium per l'installazione sulle ultime varianti di Boeing e Airbus. L'integrità della catena di approvvigionamento è emersa come un fattore di differenziazione chiave dopo che incidenti relativi a titanio e sigilli contraffatti hanno spinto alla creazione dell'Aviation Supply Chain Integrity Coalition. Le aziende in grado di dimostrare la tracciabilità dei componenti tramite certificati basati su blockchain hanno migliorato il loro tasso di vincita durante le gare d'appalto. Contemporaneamente, si sono aperte opportunità di mercato nei moduli di commutazione specifici per UAV e ottimizzati per SWaP, dove le aziende più piccole hanno potuto commercializzare prototipi rapidi senza gli oneri legacy sostenuti dai conglomerati tradizionali.
Le alleanze strategiche hanno completato le acquisizioni. Curtiss-Wright si è aggiudicata un IDIQ da 80 milioni di dollari con l'Aeronautica Militare statunitense per hardware di acquisizione dati ad alta velocità, promuovendo la vendita incrociata di schede di commutazione integrate nei rack di strumentazione. Collins Aerospace ha collaborato con l'Esercito statunitense per sviluppare un'avionica modulare a sistemi aperti per l'UH-60M, assicurandosi futuri flussi di retrofit con quadri di distribuzione dell'alimentazione in formato standard. Tali collaborazioni hanno evidenziato come la capacità di integrazione, tanto quanto le prestazioni dell'hardware, abbia determinato il successo delle gare d'appalto nel mercato degli interruttori per aeromobili.
Leader del settore degli interruttori per aeromobili
Honeywell International Inc.
Eaton Corporation plc
Safran SA
Società RTX
TE Connectivity Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Safran ed Electra hanno raggiunto un accordo di sviluppo e produzione per il turbogeneratore TG600 di Safran, destinato ad alimentare il velivolo ibrido-elettrico EL9, con un ordine iniziale di 250 unità. La struttura del programma, che si estende per l'intero ciclo di vita, collega la roadmap di Safran per i sistemi di alimentazione elettrica a una categoria emergente di piattaforme ibride-elettriche. Inoltre, rafforza la domanda di componenti elettrici ad alta tensione e potenza, dove i componenti di commutazione e protezione qualificati assumono un ruolo sempre più centrale.
- Luglio 2026: Collins Aerospace di RTX ha inaugurato un Centro di Eccellenza per l'Ingegneria a Wolverhampton, nel Regno Unito, focalizzato sullo sviluppo di sistemi di attuazione per inversori di spinta elettrici di nuova generazione (elecTRAS). La struttura amplia le capacità di ingegneria e validazione in linea con le architetture aeronautiche sempre più elettrificate. Tali investimenti aumentano la richiesta di componenti di sottosistemi elettrici qualificati, inclusi elementi di commutazione e controllo robusti integrati nei progetti di attuazione e distribuzione dell'energia.
- Maggio 2026: la DGCA indiana ha ordinato un'ispezione degli interruttori di controllo del carburante su un Boeing 787-8 di Air India dopo che i piloti avevano segnalato un malfunzionamento. I controlli sono stati effettuati presso lo stabilimento del produttore. L'azione evidenzia il continuo controllo normativo sulle prestazioni e sulla documentazione degli interruttori critici per il volo. Sottolinea inoltre l'importanza della disponibilità di ricambi certificati e di solidi sistemi di qualità per i fornitori che riforniscono sia i produttori che le flotte in servizio.


Ambito e metodologia
Gli interruttori degli aeromobili svolgono un ruolo cruciale nella supervisione e gestione di vari sistemi aeronautici. Il cruscotto della cabina di pilotaggio ospita una miriade di interruttori, che vanno dai pulsanti e leve agli interruttori a bilanciere. Con la crescente ondata di digitalizzazione, il settore dell'aviazione ha assistito a un'impennata della domanda di intrattenimento e connettività in volo (IFEC). Questa domanda, unita ai progressi della tecnologia, ha notevolmente migliorato le capacità della tecnologia degli interruttori degli aeromobili.
Il mercato degli interruttori per aerei è segmentato per applicazione e area geografica. Per applicazione, il mercato è segmentato in aviazione commerciale, militare e generale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato degli interruttori per aeromobili nei principali paesi in diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Cabina di pilotaggio |
| Cabina |
| Motore e potenza Unità di potenza ausiliaria (APU) |
| Avionics |
| Altro |
| Manuale | Interruttori a pulsante |
| Attiva / disattiva interruttori | |
| Interruttori a bilanciere | |
| Interruttori rotanti | |
| Altro | |
| Automatico | Pressostati |
| Termostati | |
| Interruttori di flusso | |
| Relè e interruttori contattori | |
| Altro |
| Velivoli ad ala fissa |
| Velivoli ad ala rotante |
| Veicoli aerei senza pilota (UAV) |
| OEM |
| aftermarket |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | Cabina di pilotaggio | ||
| Cabina | |||
| Motore e potenza Unità di potenza ausiliaria (APU) | |||
| Avionics | |||
| Altro | |||
| Per tipo di interruttore | Manuale | Interruttori a pulsante | |
| Attiva / disattiva interruttori | |||
| Interruttori a bilanciere | |||
| Interruttori rotanti | |||
| Altro | |||
| Automatico | Pressostati | ||
| Termostati | |||
| Interruttori di flusso | |||
| Relè e interruttori contattori | |||
| Altro | |||
| Per piattaforma | Velivoli ad ala fissa | ||
| Velivoli ad ala rotante | |||
| Veicoli aerei senza pilota (UAV) | |||
| Per utente finale | OEM | ||
| aftermarket | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli interruttori per aeromobili?
Nel 2.68 il mercato degli interruttori per aeromobili valeva 2026 miliardi di dollari e si prevede che raggiungerà i 3.27 miliardi di dollari entro il 2031, con un CAGR del 4.02%.
Quale segmento applicativo detiene la quota di fatturato maggiore?
I sistemi di cabina di pilotaggio hanno rappresentato il 35.30% dei ricavi del 2025, grazie alla concentrazione dei controlli critici per la sicurezza nella cabina di pilotaggio.
Perché gli interruttori automatici stanno crescendo più velocemente di quelli manuali?
Gli interruttori automatici integrano tecnologia allo stato solido e diagnostica integrata che supporta architetture più elettriche, determinando un CAGR del 5.72% fino al 2031.
Quale regione si prevede crescerà più rapidamente?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 5.43% entro il 2031, stimolata dall'espansione dell'attività di manutenzione, riparazione e revisione cinese e dagli ordini di aeromobili indiani.
In che modo le disposizioni sulla sicurezza informatica incidono sulla progettazione degli switch?
Le nuove norme FAA ed EASA impongono crittografia, avvio sicuro e monitoraggio continuo, aumentando i costi della distinta base fino al 12% per gli switch intelligenti.
Quali fattori influenzano oggi la scelta dei fornitori?
Nella scelta dei fornitori di switch, gli operatori danno priorità a uno stato di certificazione comprovato, alla diagnostica integrata, alla conformità alla sicurezza informatica e alle catene di fornitura tracciabili.
Pagina aggiornata l'ultima volta il:



