

Dimensioni e quota del mercato dei montanti per aeromobili
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
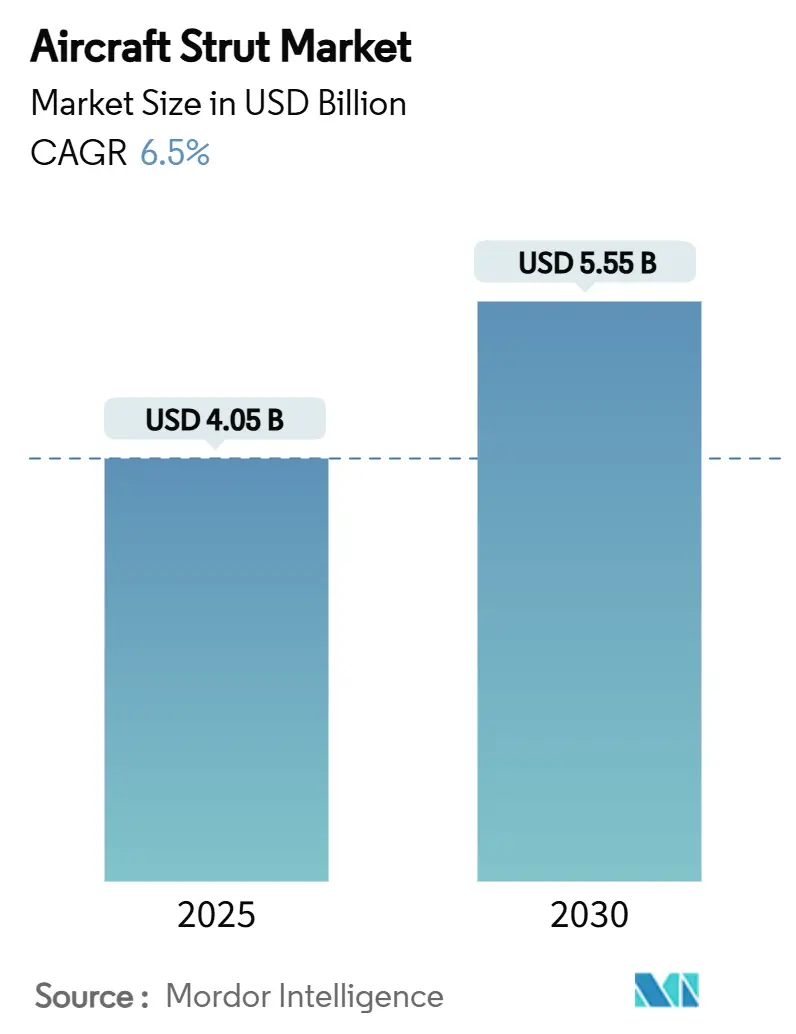
| Dimensione del mercato (2025) | 4.05 miliardo di dollari |
| Dimensione del mercato (2030) | 5.55 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 6.50% CAGR |
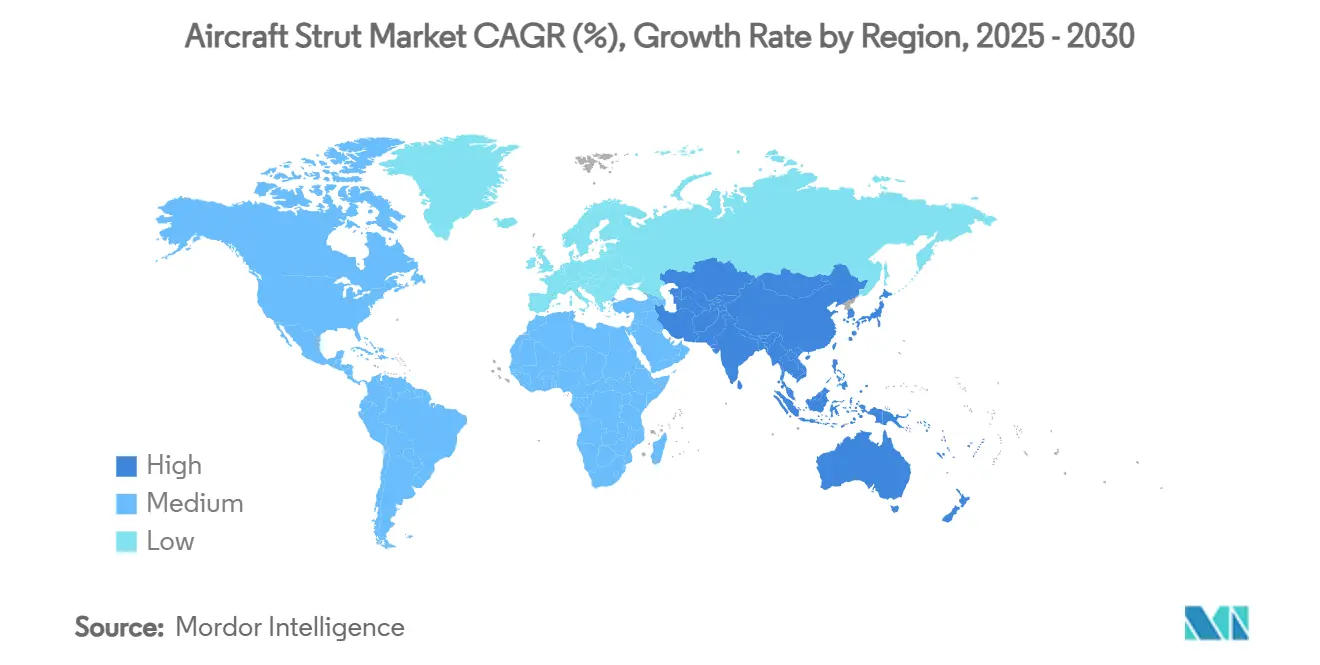
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
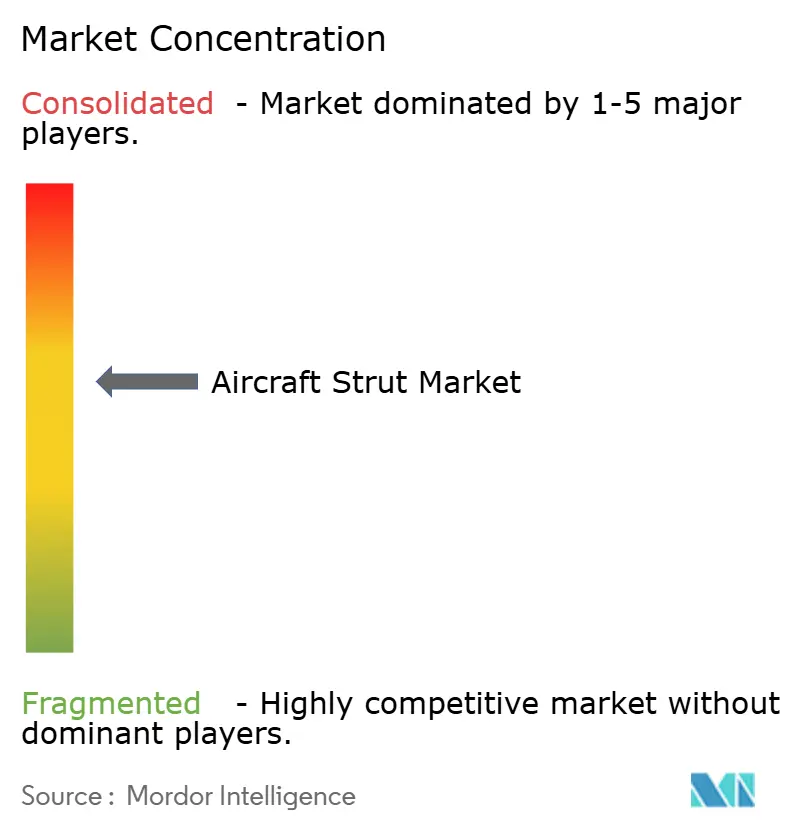
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei montanti per aeromobili di Mordor Intelligence
Il mercato dei montanti per aeromobili ha raggiunto i 4.05 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5.55 miliardi di dollari entro il 2030, con un CAGR del 6.50%. La crescente produzione di aerei a fusoliera stretta, l'espansione degli appalti per la difesa e l'adozione accelerata di materiali compositi continuano a sostenere la domanda su piattaforme aeronautiche commerciali, militari e emergenti. Il mercato dei montanti per aeromobili beneficia di un arretrato record da parte degli OEM, che supera i 15,700 jet, nonostante le pressioni sulla catena di fornitura inducano un maggiore utilizzo di programmi di manutenzione predittiva e di sostituzione dei componenti. Le esigenze di riduzione del peso orientano i produttori verso materiali compositi avanzati, in grado di ridurre la massa fino al 30% preservandone al contempo la resistenza a fatica. Nel frattempo, l'espansione della flotta nell'area Asia-Pacifico sta rimodellando l'ordine competitivo, poiché si prevede che la spesa regionale per la manutenzione, riparazione e revisione triplicherà entro il 2043. Fornitori affermati come Safran, Collins Aerospace e Liebherr consolidano la propria quota attraverso capacità di carrelli di atterraggio integrati verticalmente e reti di revisione globali, salvaguardando la propria posizione in un mercato dei montanti per aeromobili sempre più incentrato sull'economia del ciclo di vita.
Punti chiave del rapporto
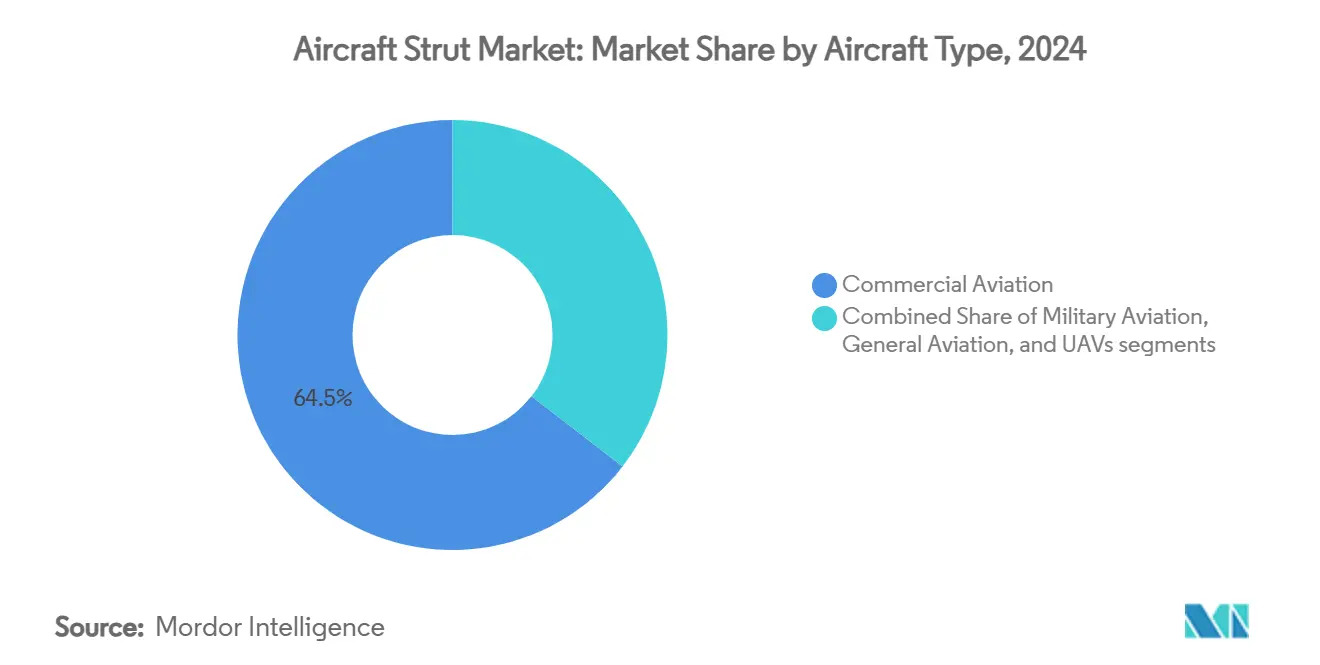
- Per tipologia di aeromobile, l'aviazione commerciale è stata in testa con una quota di fatturato del 64.52% nel 2024; si prevede che l'aviazione militare registrerà il CAGR più alto, pari al 7.43% entro il 2030.
- Per tipologia di montante, gli ammortizzatori/montanti di resistenza rappresentavano il 40.25% della quota di mercato dei montanti per aeromobili nel 2024, mentre i montanti del carrello di atterraggio principale sono destinati a un CAGR del 6.23% entro il 2030.
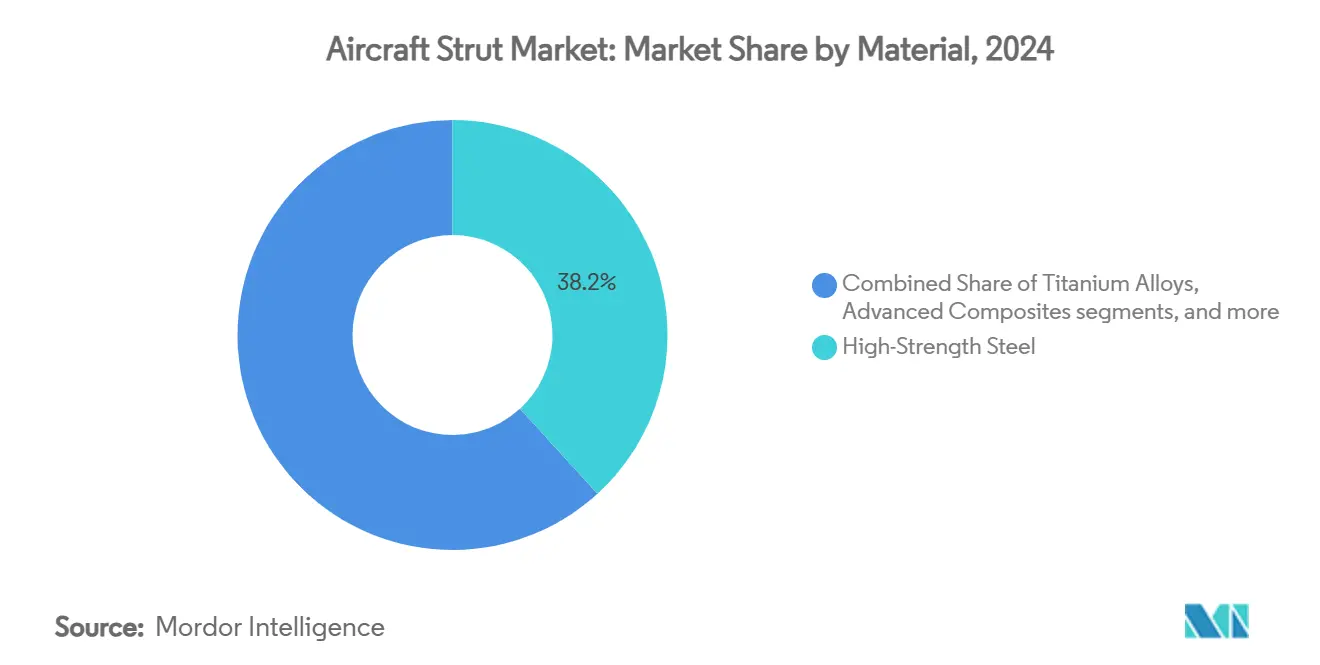
- In base al materiale, l'acciaio ad alta resistenza ha detenuto una quota del 38.21% del mercato dei montanti per aeromobili nel 2024; si prevede che i compositi avanzati cresceranno a un CAGR dell'8.29% tra il 2025 e il 2030.
- Per quanto riguarda l'utente finale, le installazioni OEM hanno conquistato una quota del 59.48% nel 2024, mentre il segmento aftermarket/MRO sta avanzando a un CAGR dell'8.27% fino al 2030.
- In termini geografici, nel 38.49 il Nord America deteneva il 2024% del mercato dei montanti per aeromobili; l'area Asia-Pacifico rappresenta la regione in più rapida crescita, con un CAGR del 6.29% fino al 2030.
Tendenze e approfondimenti sul mercato globale dei montanti per aeromobili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei tassi di costruzione di modelli a fusoliera stretta | + 1.2% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Ciclo di sostituzione degli ingranaggi obsoleti dell'intera flotta | + 1.0% | Global | A lungo termine (≥ 4 anni) |
| Aumento degli acquisti di difesa per gli aerei con carrello di atterraggio intensivo | + 0.8% | Asia-Pacifico, Medio Oriente | Medio termine (2-4 anni) |
| Rinascita dei turboelica regionali/pendolare | + 0.6% | Asia-Pacifico, Mercati emergenti | A lungo termine (≥ 4 anni) |
| Incentivi fiscali per la ricerca e sviluppo di montanti intelligenti leggeri | + 0.4% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Norme di certificazione eVTOL che impongono test di carico d'urto | + 0.3% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei tassi di costruzione di modelli a fusoliera stretta
Airbus ha consegnato 278 aeromobili e Boeing ne ha consegnati 300 entro la metà del 2025, mantenendo una produzione accelerata di A320neo e B737 MAX nonostante le difficoltà della catena di approvvigionamento. [1] ePlane AI, “Confronto tra le consegne di aeromobili Boeing e Airbus nel 2025”, eplaneai.com Ogni aeromobile a fusoliera stretta richiede più montanti principali, anteriori e ausiliari, aumentando direttamente la domanda aggregata nel mercato dei montanti per aeromobili. Il design del carrello di atterraggio rinforzato della famiglia A320 di Safran estende gli intervalli di revisione di oltre il 20%, allineando la durata dei componenti con un maggiore utilizzo della flotta. I fornitori stanno riallocando la capacità produttiva verso i programmi Airbus mentre Boeing si confronta con i vincoli di aumento della produzione, intensificando la concorrenza per gli assemblaggi di montanti lavorati con precisione. L'aumento della produzione di aeromobili a corridoio singolo, pertanto, rimane il singolo catalizzatore di volume più significativo almeno fino al 2028, traducendosi in un potenziale di crescita sostenuto per i produttori posizionati su piattaforme ad alto tasso.
Ciclo di sostituzione degli ingranaggi obsoleti di Fleetwide
I pensionamenti differiti e i ritardi nelle consegne stanno prolungando la vita utile delle cellule degli aeromobili, alimentando una previsione di mercato post-vendita di 135 miliardi di dollari entro il 2034 per le attività di manutenzione che includono in gran parte le revisioni dei carrelli di atterraggio. Le compagnie aeree prediligono design di montanti premium con tempi di permanenza in ala più lunghi per ridurre al minimo le rimozioni non pianificate, incoraggiando aggiornamenti dei componenti che hanno un prezzo superiore rispetto agli equivalenti precedenti. Safran ha registrato un aumento del 10.8% su base annua dei ricavi da attrezzature e difesa nel primo trimestre del 2025, trainato in parte dalle vendite di carrelli di atterraggio post-vendita. [2] Safran Group, “Main and Nose Landing Gears for the Airbus Single-Aisle Aircraft Family,” safran-group.com L'analisi predittiva integrata nei montanti intelligenti migliora ulteriormente i tempi di sostituzione, rafforzando un cambiamento strutturale verso strategie di manutenzione basate sulle condizioni. Di conseguenza, il mercato dei montanti per aeromobili garantisce flussi di entrate ricorrenti isolati dalla ciclicità della produzione OEM.
Aumento degli acquisti di difesa per gli aerei con carrello di atterraggio intensivo
Le nazioni dell'Asia-Pacifico stanno potenziando le flotte di caccia e trasporto, come dimostra l'ordine dell'Indonesia per 48 jet KAAN di quinta generazione del valore di 10 miliardi di dollari. I programmi militari richiedono montanti robusti in grado di assorbire atterraggi su portaerei ad alto tasso di caduta o su piste non preparate, generando opportunità di valore unitario più elevate rispetto alle piattaforme commerciali. Aviation Week stima che nel prossimo decennio saranno 63 miliardi di dollari le gare per aerei militari, con Medio Oriente e Asia-Pacifico che rappresenteranno oltre il 40% delle assegnazioni previste. La conseguente impennata di approvvigionamenti rafforza la visibilità degli ordini a lungo termine per i fornitori di montanti specializzati, in grado di soddisfare le rigorose specifiche della difesa.
Rinascita dei turboelica regionali/pendolari
ATR si è aggiudicata 56 ordini nel 2024, mantenendo un portafoglio ordini superiore a 150 velivoli, a dimostrazione di una ripresa della domanda di turboelica sotto i 90 posti. Embraer prevede 1,780 consegne di turboelica nei prossimi due decenni, poiché le economie emergenti danno priorità alla connettività a corto raggio. I turboelica richiedono montanti robusti progettati per cicli frequenti e operazioni su terreni accidentati, aggiungendo volume incrementale al mercato dei montanti per aeromobili fino al 2030.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime | -0.8% | Global | A breve termine (≤ 2 anni) |
| Costi elevati di certificazione e collaudo | -0.6% | Mercati sviluppati | Medio termine (2-4 anni) |
| La redditività ciclica delle compagnie aeree frena i budget MRO | -0.4% | Global | A breve termine (≤ 2 anni) |
| Barriere IP per la produzione additiva per la riprogettazione dei montanti | -0.3% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime
Nel 2024 i prezzi di acciaio, alluminio e titanio hanno subito ampie oscillazioni, con i costi delle leghe di titanio in aumento a causa delle restrizioni geopolitiche all'offerta. [3] Lasting Titanium, “Titanium Price Trends and Influencing Factors in the Second Half of 2024,” lastingtitanium.com Il ripristino di tariffe del 25% su alcuni metalli negli Stati Uniti ha aggravato l'incertezza sui costi di input per i fornitori aerospaziali. I produttori di carrelli di atterraggio rispondono mantenendo scorte di materie prime più elevate, che immobilizzano il capitale circolante e aumentano le spese di stoccaggio, erodendo i margini già esigui. La copertura sui future dei metalli offre un sollievo parziale, ma i prezzi spot volatili spesso divergono dai livelli di copertura contrattualizzati, indebolendo l'efficacia di tali strategie. I contratti a prezzo fisso a lungo termine, nel frattempo, limitano la capacità dei produttori di trasferire i sovrapprezzi agli OEM o alle compagnie aeree, comprimendo la redditività e frenando gli investimenti a breve termine in nuovi programmi di montanti nel mercato dei montanti per aeromobili. L'incertezza di bilancio prolungata ritarda le decisioni strategiche di approvvigionamento, creando effetti a catena lungo tutta la catena di fornitura dei carrelli di atterraggio.
Costi elevati di certificazione e test
Quadri normativi come il 14 CFR Parte 25 Sottoparte D impongono test esaustivi di assorbimento degli urti e di fatica, che possono prolungare i cicli di sviluppo fino a tre anni e costare diversi milioni di dollari. I montanti in materiale composito o realizzati mediante produzione additiva devono inoltre dimostrare l'equivalenza dei materiali, aumentando i costi di conformità per i fornitori più piccoli che non dispongono di laboratori interni. I test di caduta su larga scala richiedono attrezzature appositamente costruite in grado di replicare impatti ad alto tasso di caduta, e qualsiasi modifica progettuale in fase avanzata può richiedere nuovi test, gonfiando ulteriormente i budget. I produttori devono finanziare una documentazione estesa, inclusi pacchetti di analisi a elementi finiti e registri tracciabili delle materie prime, aggiungendo mesi alle tempistiche del programma. Il conseguente onere finanziario rallenta la diffusione dell'innovazione e mantiene elevate le barriere all'ingresso nel mercato dei montanti per aeromobili, in particolare per le startup innovative che cercano di sostituire i vecchi modelli metallici. I lunghi tempi di certificazione scoraggiano gli investimenti di capitale di rischio, lasciando agli operatori storici un know-how normativo consolidato che li costringerà a dominare i prossimi premi per le piattaforme.
Analisi del segmento
Per tipo di aeromobile: predominio commerciale con accelerazione degli ordini militari
L'aviazione commerciale ha generato il 64.52% dei ricavi del 2024, consolidando il suo status di pilastro fondamentale della domanda per il mercato dei montanti per aeromobili. I jet a fusoliera stretta contribuiscono al volume unitario più elevato, mentre i widebody integrano montanti con cilindro interno in titanio per ridurre peso e costi di manutenzione. Sebbene più piccola in termini assoluti, l'aviazione militare è sulla buona strada per un CAGR del 7.43%, sostenuta dalle continue acquisizioni di caccia da parte dei clienti dell'Asia-Pacifico e del Medio Oriente che prediligono architetture di carrello di atterraggio robuste.
I fornitori di montanti che servono entrambi i settori diversificano i ricavi e coprono la ciclicità, posizionando il mercato dei montanti per aeromobili per una crescita equilibrata. I velivoli da combattimento senza pilota (UCAV) come l'XQ-58A ora sono dotati di carrello retrattile, aprendo un sottosegmento in crescita. L'usura a ciclo continuo delle compagnie aeree mantiene elevata la domanda di ricambi, mentre i programmi di difesa offrono margini più ampi legati a rigorose specifiche di durata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di montante: gli ammortizzatori mantengono la quota mentre l'ingranaggio principale aumenta
Gli ammortizzatori/montanti di resistenza hanno mantenuto il 40.25% dei ricavi del 2024, riflettendo la loro molteplicità tra gruppi principali e anteriori. Tuttavia, si prevede che i montanti del carrello di atterraggio principale cresceranno a un CAGR del 6.23%, superando la crescita complessiva del mercato dei montanti per aeromobili, poiché velivoli più pesanti e a lungo raggio richiedono soluzioni portanti più robuste. I design del carrello principale a due cilindri adottati sui widebody migliorano la distribuzione del carico e gli intervalli di manutenzione, aumentando il contenuto medio per aeromobile.
Sensori di monitoraggio intelligenti integrati nei montanti di nuova generazione avvisano gli operatori di eventuali deviazioni di pressione o temperatura, supportando l'adozione della manutenzione predittiva in tutto il settore dei montanti aeronautici. L'idraulica dei perni di dosaggio ottimizzata ottimizza ulteriormente le caratteristiche di smorzamento, riducendo le forze di rimbalzo e prolungando la durata degli pneumatici.
Per materiale: l'acciaio è ancora dominante mentre accelera l'adozione dei materiali compositi
L'acciaio ad alta resistenza ha contribuito al 38.21% del fatturato del 2024 grazie alla sua base di fornitura consolidata e al comportamento prevedibile in caso di eventi ad alto carico. I materiali compositi, tuttavia, dovrebbero registrare un CAGR dell'8.29%, il più rapido nel mercato dei montanti aeronautici, poiché i polimeri rinforzati con fibra di carbonio consentono una riduzione della massa fino al 30% e una resistenza alla fatica superiore.
Gli OEM che integrano materiali compositi riducono il consumo di carburante e aprono la strada all'integrazione di sensori intelligenti durante la laminazione. Le leghe di titanio rimangono la scelta migliore per applicazioni con un rapporto resistenza/peso estremo, comprese le flotte di caccia ad alto numero di cicli. Si prevede che i fornitori in grado di bilanciare portafogli di materiali multistrato acquisiranno quote di mercato sproporzionate nel settore dei montanti per aeromobili entro il 2030.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da parte dell'utente finale: le installazioni OEM sono in testa, ma l'aftermarket guadagna slancio
Gli equipaggiamenti OEM hanno generato il 59.48% del fatturato del 2024, seguendo da vicino i tassi di lancio degli aeromobili. Il canale aftermarket/MRO è destinato a registrare un CAGR dell'8.27%, poiché le compagnie aeree prolungano la vita utile delle flotte e cercano sostituzioni di carrelli di atterraggio convenienti. Il programma Landing Gear Exchange di Boeing esemplifica modelli di servizio che riducono al minimo i tempi di fermo fornendo set di aeromobili già revisionati.
Il consolidamento sta rimodellando il panorama MRO; l'acquisto da 51 milioni di dollari da parte di GA Telesis dell'unità di carrello di atterraggio di AAR aumenta la profondità delle riparazioni e la copertura regionale. [4] Cargo Facts, "GA Telesis Acquires AAR's Landing Gear MRO Business for $51 Million", cargofacts.com Con la proliferazione dell'analisi predittiva, la durata dei componenti viene ottimizzata, ma la frequenza delle revisioni programmate rimane governata dai limiti del ciclo normativo, ancorando un mercato post-vendita stabile per il mercato dei montanti degli aeromobili.
Analisi geografica
Il Nord America domina il mercato dei montanti aeronautici grazie alla sua elevata scala produttiva e alle spese per la difesa. Le linee di produzione di Renton e Charleston di Boeing consolidano la produzione commerciale, mentre programmi governativi statunitensi come l'F-35 e il B-21 Raider sostengono la domanda di carrelli di atterraggio ad alte prestazioni. L'investimento di 80 milioni di dollari di Safran a Querétaro amplia la capacità produttiva dei componenti per motori LEAP e approfondisce l'integrazione verticale regionale. Una solida infrastruttura aftermarket, che include il nuovo stabilimento di Calgary di WestJet e Lufthansa Technik per i motori LEAP-1B, consolida ulteriormente l'attrattiva regionale per i servizi premium di montanti.
Il mercato dei montanti per aeromobili dell'area Asia-Pacifico è in crescita grazie all'aumento delle consegne di turboelica e aerei a fusoliera stretta. L'acquisto record di caccia in Indonesia e la crescente flotta di ATR in India sono esempi di fattori trainanti per la crescita della difesa e della mobilità aerea regionale. La maturazione della catena di fornitura locale, in particolare nella produzione di spugna di titanio in Cina, potrebbe comprimere le basi di costo e reindirizzare i flussi di esportazione. Nel frattempo, i piloti con certificazione eVTOL a Singapore e in Giappone probabilmente stimoleranno la domanda di montanti specializzati per la mobilità urbana prima del 2030.
L'Europa mantiene una quota considerevole grazie alla presenza multinazionale di Airbus nell'assemblaggio e alle solide linee di finanziamento per la ricerca e sviluppo, come Clean Sky 2. Liebherr-Aerospace destina oltre il 17% del fatturato alla ricerca, assicurandosi posizioni nel programma del carrello principale del B777X. L'attenzione della regione alla sostenibilità, dimostrata dai dimostratori di fusoliera in materiale termoplastico, supporta la penetrazione di materiali avanzati a vantaggio dei fornitori di montanti in materiale composito.
Panorama competitivo
Il mercato dei montanti per aeromobili mostra una concentrazione moderata, con Safran Landing Systems, Collins Aerospace e Liebherr Group che, complessivamente, si stima controllino oltre il 55% dei contratti OEM per i set di componenti per aeromobili. Safran ha registrato un'espansione del fatturato del 16.7% nel primo trimestre del 2025 grazie alla forza del mercato post-vendita civile, investendo contemporaneamente più di 1 miliardo di euro (1.17 miliardi di dollari) per ampliare la sua rete globale LEAP MRO. Collins Aerospace si distingue per la sua competenza nelle strutture composite, in grado di offrire un risparmio di peso del 30%. [5] Collins Aerospace, “Composite Structural Components,” collinsaerospace.com Liebherr continua ad aggiudicarsi contratti per aeromobili a fusoliera larga di nuova generazione combinando l'attuazione elettroidraulica con il monitoraggio predittivo dello stato di salute.
I nuovi operatori si concentrano sulla produzione additiva per ridurre i tempi di consegna, ma si trovano ad affrontare complicazioni legate alla proprietà intellettuale e costi di certificazione, rafforzando i vantaggi degli operatori storici. Il consolidamento rimane attivo; la proposta di acquisizione di Héroux-Devtek da parte di Platinum Equity per 1.35 miliardi di dollari esemplifica l'interesse del private equity per gli specialisti di nicchia nel settore aerostrutturale. Partnership strategiche, come la collaborazione avviata tra Safran e HAL in India, illustrano iniziative di localizzazione volte a garantire crediti di compensazione e ridurre il rischio logistico.
Le roadmap tecnologiche convergono verso montanti intelligenti che incorporano sensori integrati e trattamenti superficiali avanzati che allungano gli intervalli di revisione. I fornitori in grado di abbinare i progressi nei materiali alle funzionalità di salute digitale sono nella posizione migliore per espandere la quota di mercato dei montanti per aeromobili, mentre compagnie aeree e militari passano a sistemi di manutenzione basati sui dati.
Leader del settore dei montanti per aeromobili
Safran SA
Collins Aerospaziale (RTX Corporation)
Gruppo Liebherr
Parker-Hannifin Corporation
Héroux-Devtek Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Dublin Aerospace ha firmato un accordo quinquennale con EgyptAir Maintenance & Engineering per i servizi di revisione del carrello di atterraggio dei velivoli B737NG. A partire da luglio 2025, il contratto rafforza la partnership avviata nel 2017 e rafforza la posizione di Dublin Aerospace nella manutenzione della flotta di EgyptAir.
- Aprile 2025: Air Industries Group ha ricevuto contratti per un valore di 1.5 milioni di dollari per la produzione di componenti del carrello di atterraggio per il bombardiere pesante B-1B Lancer e per l'aereo da combattimento F-16 Fighting Falcon dell'aeronautica militare statunitense.
- Marzo 2025: Liebherr-Aerospace Saline ha firmato un accordo con SkyWest Airlines per la revisione del carrello di atterraggio e la manutenzione dei sistemi per una parte della flotta di Embraer 175-E1 di SkyWest.
- Dicembre 2024: GA Telesis, LLC, ha firmato un accordo pluriennale con CommuteAir, una compagnia aerea United Express, per la riparazione e la revisione dei sistemi di carrello di atterraggio Embraer. L'accordo riguarda la flotta di aeromobili Embraer 145 di CommuteAir, fornendo supporto per la manutenzione del carrello di atterraggio e migliorando l'efficienza operativa.
Ambito del rapporto sul mercato globale dei montanti per aeromobili
| Aviazione commerciale | Corpo stretto |
| widebody | |
| Jet regionali | |
| Aviazione Militare | Jet da combattimento |
| Aerei da trasporto | |
| Rotore | |
| Aviazione generale | |
| Veicoli aerei senza pilota (UAV) |
| Montanti del carrello di atterraggio principale |
| Montanti del carrello di atterraggio anteriore |
| Montanti del carrello di coda |
| Ammortizzatore/montanti di resistenza |
| Acciaio ad alta resistenza |
| Alluminio serie 7000 |
| Leghe di titanio |
| Compositi avanzati |
| OEM |
| Aftermarket/MRO |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto del Sud Africa | ||
| Per tipo di aeromobile | Aviazione commerciale | Corpo stretto | |
| widebody | |||
| Jet regionali | |||
| Aviazione Militare | Jet da combattimento | ||
| Aerei da trasporto | |||
| Rotore | |||
| Aviazione generale | |||
| Veicoli aerei senza pilota (UAV) | |||
| Per tipo di montante | Montanti del carrello di atterraggio principale | ||
| Montanti del carrello di atterraggio anteriore | |||
| Montanti del carrello di coda | |||
| Ammortizzatore/montanti di resistenza | |||
| Per materiale | Acciaio ad alta resistenza | ||
| Alluminio serie 7000 | |||
| Leghe di titanio | |||
| Compositi avanzati | |||
| Per utente finale | OEM | ||
| Aftermarket/MRO | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto del Sud Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei montanti per aeromobili?
Il mercato dei montanti per aeromobili ha raggiunto i 4.05 miliardi di dollari nel 2025 e si prevede che salirà a 5.55 miliardi di dollari entro il 2030, con un CAGR del 6.50%.
Quale segmento detiene la quota di mercato più grande per i montanti degli aeromobili?
L'aviazione commerciale è in testa, generando il 64.52% dei ricavi del 2024 grazie alla produzione sostenuta di aerei a fusoliera stretta.
Quale segmento di materiali sta crescendo più rapidamente?
I materiali compositi avanzati si stanno espandendo a un CAGR dell'8.29%, poiché gli OEM danno priorità alla riduzione del peso e all'efficienza del carburante.
Perché l'area Asia-Pacifico è il mercato regionale in più rapida crescita?
La rapida espansione della flotta della regione, l'aumento dei bilanci per la difesa e la crescente capacità di manutenzione, riparazione e revisione (MRO) determineranno un CAGR previsto del 6.29% fino al 2030.
In che modo i montanti intelligenti influenzano le strategie di manutenzione?
I sensori integrati consentono il monitoraggio basato sulle condizioni, riducendo le rimozioni non programmate e allineando i tempi di revisione ai reali modelli di usura.
Quali sono i fattori che minacciano maggiormente la crescita a breve termine?
La volatilità dei prezzi delle materie prime e gli elevati costi di certificazione rappresentano i principali fattori limitanti, sottraendo complessivamente 1.4 punti percentuali al CAGR previsto.


