

Dimensioni e quota di mercato dei sistemi di attuazione dei sedili degli aeromobili
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 0.72 miliardo di dollari |
| Dimensione del mercato (2030) | 1.08 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 8.56% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
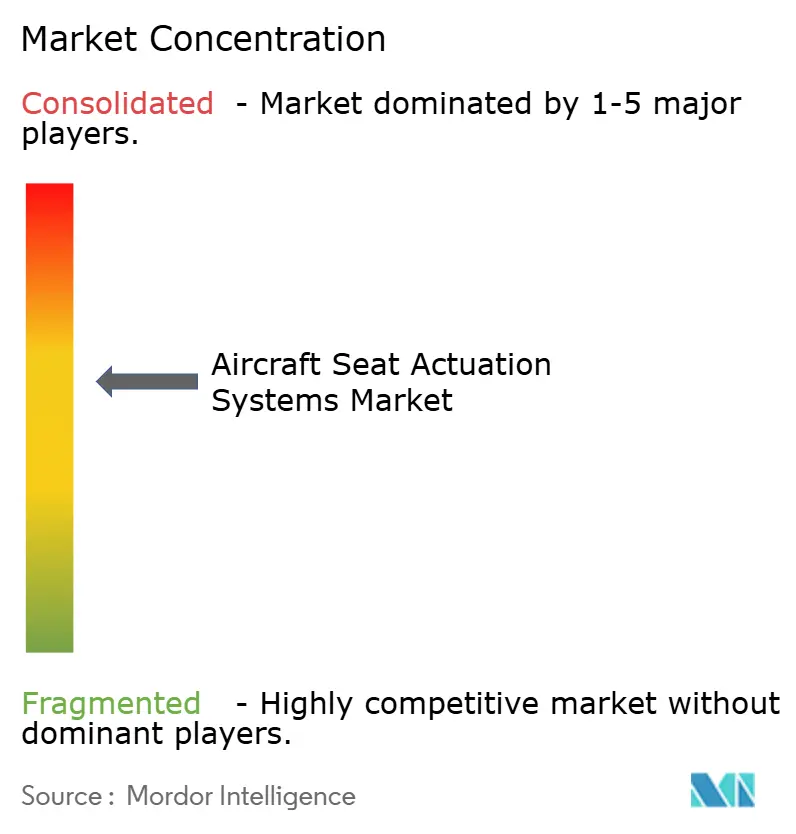
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi di mercato dei sistemi di attuazione dei sedili degli aeromobili di Mordor Intelligence
Analisi di mercato
Si stima che il mercato dei sistemi di attuazione dei sedili per aeromobili raggiungerà quota 0.72 miliardi di dollari nel 2025 e si prevede che raggiungerà quota 1.08 miliardi di dollari entro il 2030, con un CAGR dell'8.56% durante il periodo di previsione. Le compagnie aeree hanno accelerato il retrofit delle cabine premium, gli OEM hanno standardizzato le piattaforme elettromeccaniche e i fornitori hanno introdotto soluzioni di movimentazione dei sedili basate su dati, contribuendo ad aumentare la domanda. Il Nord America ha guidato il mercato con una quota del 43.77% nel 2024 grazie alla sua solida base di fornitori aerospaziali, ma l'area Asia-Pacifico è cresciuta più rapidamente grazie all'accelerazione della modernizzazione della flotta e dell'espansione della rete a lungo raggio. I meccanismi rotanti hanno dominato i volumi, ma le unità ibride a doppio movimento sono cresciute rapidamente, riflettendo la richiesta dei passeggeri di comfort completamente reclinabili. Il consolidamento del settore ha acuito la concorrenza; allo stesso tempo, i rigorosi test DO-160 e i colli di bottiglia nella fornitura hanno alzato l'asticella per i nuovi entranti.
Punti chiave del rapporto
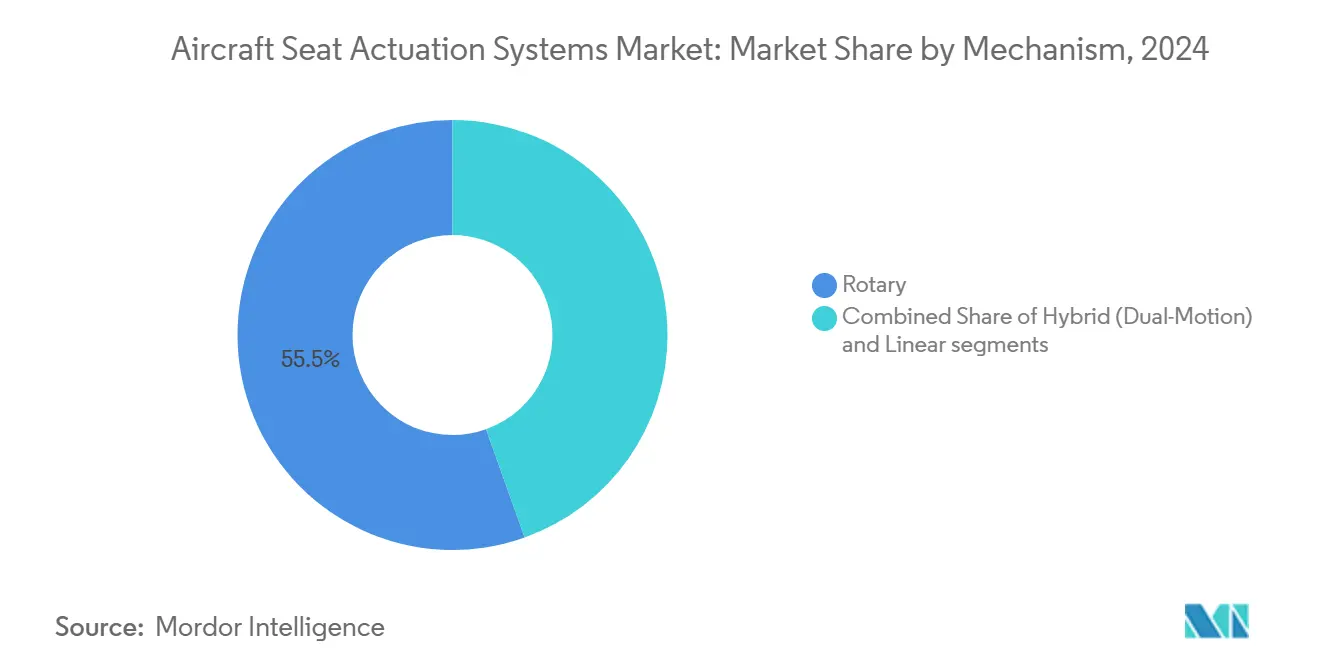
- In base al meccanismo, nel 2024 le soluzioni rotanti detenevano il 55.45% della quota di mercato dei sistemi di attuazione dei sedili degli aerei; le unità ibride a doppio movimento stanno avanzando a un CAGR del 7.34% entro il 2030.
- Per tipologia di aeromobile, le piattaforme a fusoliera stretta hanno conquistato una quota di fatturato del 47.39% nel 2024, mentre si prevede che gli elicotteri cresceranno a un CAGR del 9.23% fino al 2030.
- Per classe di posti, nel 2024 la classe economica deteneva una quota del 41.76% del mercato dei sistemi di attuazione dei sedili degli aerei; si prevede che la prima classe crescerà a un CAGR dell'8.78% tra il 2025 e il 2030.
- Per utente finale, le applicazioni di linefit hanno guidato il mercato dei sistemi di attuazione dei sedili degli aerei, rappresentando il 55.68% delle dimensioni nel 2024; si prevede che la domanda di retrofit crescerà a un CAGR del 9.12% entro il 2030.
- Per componente, i motori degli attuatori hanno contribuito al 50.24% della quota di mercato dei sistemi di attuazione dei sedili degli aerei nel 2024; i gruppi di trasmissione e vite sono destinati a una crescita CAGR del 7.45% entro il 2030.
- In termini geografici, il Nord America ha mantenuto una quota del 43.77% nel 2024, mentre si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 9.12% fino al 2030.
Tendenze e approfondimenti sul mercato globale dei sistemi di attuazione dei sedili degli aeromobili
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di ammodernamenti di classe premium-economy e business-class | + 1.2% | Globale, primi guadagni in Nord America e Europa | Medio termine (2-4 anni) |
| Aumento degli attuatori elettromeccanici che sostituiscono le unità idrauliche | + 1.1% | Global | A lungo termine (≥ 4 anni) |
| Gli OEM si concentrano sulle piattaforme per “velivoli più elettrici” | + 1.0% | Nord America ed Europa, con ricadute sull'APAC | A lungo termine (≥ 4 anni) |
| Sensori IoT per sedili intelligenti che consentono la manutenzione predittiva | + 0.9% | Nucleo APAC, ricadute sul Nord America | Medio termine (2-4 anni) |
| Requisiti interni per la mobilità aerea urbana (UAM) e eVTOL | + 0.8% | Nord America e APAC | A breve termine (≤ 2 anni) |
| Spinta alla sostenibilità per materiali attuatori riciclabili | + 0.7% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di ammodernamenti di classe premium-economy e business-class
Le compagnie aeree rimandano le consegne di nuovi aerei, ma cercano comunque di incrementare i ricavi, quindi i programmi di retrofit prosperano. La decisione di LATAM Airlines del 2024 di installare le mini-suite RECARO R7 sui B787 è emblematica di un cambiamento verso il comfort completamente reclinabile che impone tariffe più elevate. [1] AviTrader, “LATAM Airlines retrofit Boeing 787 fleet with RECARO's premium R7 mini-suites,” avitrader.com I sistemi ibridi a doppio movimento semplificano l'installazione e consentono la transizione completamente reclinabile, unendo movimenti rotatori e lineari in un unico alloggiamento compatto. I progetti di retrofit beneficiano anche di tempi di inattività ridotti perché le linee elettromeccaniche non necessitano di tubazioni idrauliche. I vettori dell'Asia-Pacifico competono testa a testa con i rivali del Golfo, alimentando una forte domanda di movimento avanzato dei sedili e spingendo il mercato dei sistemi di attuazione dei sedili degli aeromobili verso prodotti intelligenti multi-asse.
Aumento degli attuatori elettromeccanici che sostituiscono le unità idrauliche
L'architettura degli aeromobili più elettrica è ormai standard sui widebody di nuova generazione, con B787 e A350 che dimostrano un risparmio di peso a vuoto fino al 15% grazie ai sistemi di sedili completamente elettrici. [2] Honeywell, “Vantaggi dell'attuazione elettromeccanica”, honeywell.com L'eliminazione del fluido riduce il rischio di incendi e la manutenzione, mentre i motori brushless ad alta densità di coppia consentono transizioni fluide e silenziose. I circuiti di controllo digitali si integrano anche con le reti di gestione della cabina, consentendo alle compagnie aeree di preimpostare le posizioni preferite per i clienti fidelizzati. I fornitori in grado di qualificare motori ad alta coppia e PCU resilienti si posizionano per ottenere guadagni di quota duraturi nel mercato dei sistemi di attuazione dei sedili degli aeromobili.
Gli OEM si concentrano sulle piattaforme per “velivoli più elettrici”
Gli OEM estendono la filosofia di progettazione elettrica oltre i comandi di volo per includere il movimento della cabina. La distribuzione centralizzata dell'energia riduce la duplicazione del cablaggio e semplifica la certificazione poiché l'architettura tipica si applica a tutte le file di sedili. [3] Honeywell, "Anthem Cockpit Solutions", honeywell.com Airbus e Boeing collaborano con specialisti di attuazione fin dalle prime fasi della progettazione della cellula, stipulando accordi di fornitura a lungo termine. Con l'inasprirsi delle soglie di emissioni ICAO, le compagnie aeree apprezzano ogni chilogrammo risparmiato; il movimento elettrico dei sedili contribuisce alla riduzione del peso attraverso cablaggi più leggeri e la rimozione dei serbatoi idraulici, accelerando ulteriormente il mercato dei sistemi di attuazione dei sedili degli aeromobili.
Sensori IoT per sedili intelligenti che consentono la manutenzione predittiva
I sensori integrati nei sistemi di azionamento dei sedili acquisiscono dati relativi a carico, vibrazioni e temperatura, trasmettendoli tramite gateway sicuri alle dashboard cloud delle compagnie aeree. La piattaforma Carat Seat Motion di Astronics trasmette dati di telemetria che segnalano le tendenze di usura prima del guasto, riducendo gli interventi di manutenzione non programmati fino al 30%. [4] Honeywell, “Anthem Cockpit Solutions,” honeywell.com L’analisi predittiva allinea le scorte di pezzi di ricambio all’utilizzo in tempo reale, riducendo i costi di gestione delle scorte. Gli enti regolatori impongono un rafforzamento della sicurezza informatica ai sensi del DO-160 e i fornitori che uniscono la scienza dei dati alla conformità avionica hanno un vantaggio nel mercato in espansione dei sistemi di azionamento dei sedili degli aeromobili.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi rigorosi per la certificazione e la qualificazione DO-160 | -0.8% | Global | Medio termine (2-4 anni) |
| Consolidamento della catena di fornitura e tempi di consegna lunghi | -0.7% | Impatto globale e acuto nell'APAC | A breve termine (≤ 2 anni) |
| Nuove norme antincendio per gli involucri elettronici dei sedili | -0.6% | Global | Medio termine (2-4 anni) |
| ULCC passa ai sedili sottili con scocca fissa (non reclinabili) | -0.5% | Nord America ed Europa, diffusione APAC | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi rigorosi per la certificazione e la qualificazione DO-160
La qualifica ambientale completa DO-160 può superare i 2 milioni di dollari per variante di prodotto e aggiungere due anni ai programmi di lancio, soffocando i nuovi arrivati. Gli emendamenti alla normativa antincendio ora impongono test più severi su fiamme e fumi per i controller dei motori, aumentandone i costi. Le aziende consolidate con laboratori e banchi prova interni ammortizzano le spese su ampi portafogli. Al contrario, le start-up spesso cercano joint venture o exit, concentrando il potere tra i primi cinque fornitori di sistemi di attuazione per sedili aeronautici.
Consolidamento della catena di fornitura e tempi di consegna lunghi
Le scosse di assestamento della pandemia e le tensioni geopolitiche hanno lasciato solo una piccola cerchia di produttori di motori e di PCB qualificati DO-178/DO-254. Il GAO ha registrato tempi di consegna per gli attuatori dei sedili che si sono estesi a 18 mesi nel 2024, il doppio dei livelli pre-pandemici. Le compagnie aeree si proteggono firmando accordi di servizio pluriennali, che bloccano la capacità e mettono alle strette i nuovi arrivati. La carenza di materiali per i magneti in terre rare minaccia il rispetto dei tempi, costringendo gli integratori a riprogettare attorno a leghe sostitutive che comunque soddisfano gli obiettivi di densità di coppia.
Analisi del segmento
Per meccanismo: i sistemi rotanti guidano la domanda di corrente
Gli azionamenti rotanti hanno generato il 55.45% del fatturato nel 2024, poiché il loro semplice sistema di ingranaggi si adatta alle file di sedili economici ad alta densità. Si prevede che il mercato dei sistemi di attuazione dei sedili per aeromobili per soluzioni rotanti raggiungerà i 590.2 miliardi di dollari nel 2030, con un CAGR del 7.10%. Le unità ibride a doppio movimento, tuttavia, registrano la traiettoria più rapida perché i programmi di reclinazione completamente reclinabile richiedono un'azione fluida di reclinazione, poggiagambe e azionamento lombare da un unico involucro. Le compagnie aeree apprezzano un minor numero di componenti e un'installazione più rapida, il che riduce i tempi di fermo e consente il volo dei jet premium. I fornitori integrano encoder intelligenti e viti a bassa rumorosità, riducendo l'impatto acustico della cabina e migliorando la reputazione del marchio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di aeromobile: predominio degli aerei a fusoliera stretta con crescita degli elicotteri
I jet a corridoio singolo hanno rappresentato il 47.39% del fatturato del 2024, trainati dalla prolifica produzione di B737 e A320. La quota di mercato dei sistemi di attuazione dei sedili per aerei a fusoliera stretta beneficia di layout densificati che moltiplicano le unità di attuazione per fusoliera. Gli elicotteri producono unità modeste ma con un CAGR elevato del 9.23%, soprattutto perché le aziende energetiche offshore stanno riadattando i vecchi elicotteri con sedili ergonomici per ridurre l'affaticamento dell'equipaggio. Design a prova di vibrazioni e ingombri compatti guidano la ricerca e sviluppo in questa nicchia, prefigurando l'integrazione della tecnologia nelle cabine dei velivoli senza pilota.
Per classe di posto: il volume della Economy incontra l'innovazione premium
Le file di classe economica hanno mantenuto una quota del 41.76%, ma i modelli ultra-low-cost privilegiano design a scocca fissa che mettono da parte la reclinazione motorizzata. Al contrario, la prima classe guida le frontiere tecnologiche; il mercato dei sistemi di attuazione dei sedili degli aerei è destinato a un aumento del CAGR dell'8.78%, con le compagnie aeree del Golfo che introducono suite chiuse con porte individuali per la privacy. Questi sedili necessitano di motori ad alta coppia, cuscinetti silenziosi e controller a prova di guasto che si interfacciano con le interfacce di servizio passeggeri. Gli OEM trasmettono le lezioni apprese in questa classe alla classe economica premium, migliorando le aspettative dei viaggiatori in tutte le classi.
Da parte dell'utente finale: lo slancio del retrofit accelera
Le consegne OEM hanno comunque rappresentato il 55.68% del valore del 2024, ma i progetti di retrofit superano il 9.12% di CAGR al 2030, poiché gli arretrati bloccano le nuove cellule. Le compagnie aeree convertono i vecchi jet in cabine premium ad alto rendimento, spesso durante i controlli più impegnativi, riducendo i cicli di ammortamento. I fornitori che offrono in bundle la progettazione dei sedili, l'ingegneria STC e l'installazione in loco conquistano una quota di mercato maggiore nel mercato dei sistemi di attuazione dei sedili per aeromobili.

Per componente: i motori rimangono il nucleo, i gruppi di cambio salgono
I motori hanno raggiunto una quota del 50.24% nel 2024, poiché ogni catena di attuazione inizia con macchine a coppia elevata ed efficiente. I sistemi di riduttori e viti hanno registrato la crescita più rapida, grazie alle sedi multiasse che spingono per una traslazione precisa sotto carichi pesanti. I pacchetti integrati uniscono motore, riduttore, PCB, cablaggio e sensori in unità sigillate, riducendo i cablaggi e semplificando la manutenzione.
Analisi geografica
Il Nord America ha mantenuto una quota del 43.77% nel 2024 grazie a un ecosistema aerospaziale consolidato, concentrato tra Seattle, Wichita, Montréal e Phoenix. Le norme di certificazione FAA spesso stabiliscono un precedente globale, aiutando i fornitori regionali a esportare soluzioni collaudate.
L'area Asia-Pacifico genererà il maggior valore netto, con un CAGR del 9.12% fino al 2030, grazie all'introduzione di aeromobili record in Cina e India e al rinnovo dei corridoi gemelli per offrire un servizio premium. Le autorità di regolamentazione locali incoraggiano l'approvvigionamento interno, facendo pressione sulle multinazionali affinché collaborino o localizzino.
L'Europa detiene una quota stabile, ancorata alle linee di assemblaggio di Airbus; le normative del Green Deal europeo premiano i sistemi elettromeccanici più leggeri, realizzati con leghe riciclabili. Le compagnie aeree del Medio Oriente distribuiscono suite di prima classe di grande impatto, cristallizzando la domanda di tecnologie di movimento all'avanguardia, mentre l'Africa inizia a rinnovare le flotte con cabine moderne per sfruttare la ripresa del turismo.

Panorama competitivo
Innovazione e partnership guidano il successo futuro
Il successo nel mercato globale dell'attuazione aeronautica dipende sempre più dalla capacità dei produttori di sviluppare soluzioni innovative che rispondano alle tendenze emergenti del settore, in particolare nell'elettrificazione e nella riduzione del peso. Gli operatori storici devono rafforzare le proprie capacità di ricerca e sviluppo, mantenendo al contempo stretti rapporti con i produttori di aeromobili per anticipare e rispondere alle mutevoli esigenze. La capacità di offrire soluzioni integrate che combinano affidabilità meccanica con controlli elettronici avanzati diventerà sempre più importante, così come la capacità di fornire servizi completi di supporto post-vendita e manutenzione.
La specializzazione in specifiche categorie di aeromobili o mercati regionali rappresenta una strategia praticabile per i concorrenti che cercano di acquisire quote di mercato. I fattori di successo includono lo sviluppo di tecnologie proprietarie che offrono vantaggi significativi in termini di peso, affidabilità o costi di manutenzione. La natura relativamente concentrata della base clienti, composta da importanti produttori di aeromobili e compagnie aeree, richiede la costruzione di relazioni solide e la creazione di credibilità attraverso certificazioni e prestazioni comprovate. Sebbene il rischio di sostituzione rimanga basso grazie alla natura specializzata dei sistemi di attuazione dei sedili degli aeromobili, i produttori devono rimanere al passo con le modifiche normative, in particolare quelle relative agli standard di sicurezza e ai requisiti ambientali.
Leader del settore dei sistemi di attuazione dei sedili degli aeromobili
Safran SA
Collins Aerospaziale (RTX Corporation)
Corporazione Astrotronics
Crane Aerospace & Electronics (Società Crane)
ITT Enidine Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: Safran ha completato l'acquisizione delle attività di controllo e attuazione del volo di Collins Aerospace, sistemi essenziali per aerei ed elicotteri commerciali e militari.
- Aprile 2025: Collins Aerospace ha introdotto soluzioni innovative per i sedili aftermarket, progettate per migliorare l'esperienza di volo utilizzando i suoi sedili principali Pinnacle.
- Marzo 2025: al ProMat 2025, i marchi Enidine e Compact di ITT Inc. hanno presentato le loro affidabili soluzioni di controllo del movimento e il software di personalizzazione dei prodotti aggiornato.
- Dicembre 2024: Woodward firma un accordo definitivo per l'acquisizione dell'attività di attuazione elettromeccanica di Safran Electronics & Defense, che opera negli Stati Uniti, in Messico e in Canada.
Ambito del rapporto sul mercato globale dei sistemi di attuazione dei sedili degli aeromobili
I sistemi di attivazione dei sedili a bordo degli aerei consentiranno ai passeggeri di regolare la posizione dei sedili in base al loro livello di comfort. Vari attuatori meccanici ed elettromeccanici consentono al sedile di adattarsi tra diverse posizioni di seduta in base alle esigenze dei passeggeri. Il mercato dei sistemi di attuazione dei sedili degli aerei è segmentato in base al meccanismo in lineare e rotativo. Il mercato è inoltre segmentato per tipo di aeromobile: aerei ad ala fissa ed elicotteri. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato nei principali paesi in diverse regioni. Le dimensioni e le previsioni del mercato sono state fornite in valore (milioni di dollari).
| Lineare |
| Rotary |
| Ibrido (Dual-Motion) |
| Velivoli a fusoliera stretta |
| Aerei widebody |
| Aerei da trasporto regionale |
| Elicotteri |
| Nome |
| Affari |
| Premium-Economy |
| Economia |
| Linea OEM adatta |
| Retrofit/Aftermarket |
| Attuatore motore |
| Gruppo cambio e vite |
| Elettronica di controllo (PCU) |
| Cablaggio e sensori |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Meccanismo | Lineare | ||
| Rotary | |||
| Ibrido (Dual-Motion) | |||
| Tipo di aeroplano | Velivoli a fusoliera stretta | ||
| Aerei widebody | |||
| Aerei da trasporto regionale | |||
| Elicotteri | |||
| Classe di posto | Nome | ||
| Affari | |||
| Premium-Economy | |||
| Economia | |||
| Utente finale | Linea OEM adatta | ||
| Retrofit/Aftermarket | |||
| Componente | Attuatore motore | ||
| Gruppo cambio e vite | |||
| Elettronica di controllo (PCU) | |||
| Cablaggio e sensori | |||
| Presenza sul territorio | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei sistemi di attuazione dei sedili degli aerei nel 2025?
Si stima che il mercato dei sistemi di attuazione dei sedili degli aerei raggiungerà 0.72 miliardi di dollari nel 2025 e si prevede che raggiungerà 1.08 miliardi di dollari entro il 2030, con un CAGR dell'8.56%.
Quale regione è leader nella domanda di tecnologia di azionamento dei sedili?
Nel 2024, il Nord America deteneva una quota di mercato del 43.77% grazie alla sua densa base manifatturiera aerospaziale e alla rapida adozione della tecnologia.
Perché le compagnie aeree stanno dando priorità ai programmi di ammodernamento?
I progetti di ammodernamento generano guadagni più rapidi rispetto all'acquisto di nuovi aeromobili, nonostante i ritardi nella catena di approvvigionamento, e consentono alle compagnie aeree di lanciare rapidamente servizi premium.
Cosa determina il passaggio dagli attuatori idraulici a quelli elettromeccanici?
Le unità elettromeccaniche riducono il peso, eliminano la manutenzione dei fluidi e si integrano facilmente con i sistemi digitali della cabina, migliorando l'affidabilità e l'efficienza del carburante.
Quanto sono severi gli ostacoli alla certificazione per i nuovi fornitori di sistemi di azionamento dei sedili?
La qualifica DO-160 può costare oltre 2 milioni di dollari e richiedere fino a due anni per variante, favorendo i titolari con strutture di prova interne.


