

Dimensioni e quota del mercato dei sistemi di eliche per aeromobili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
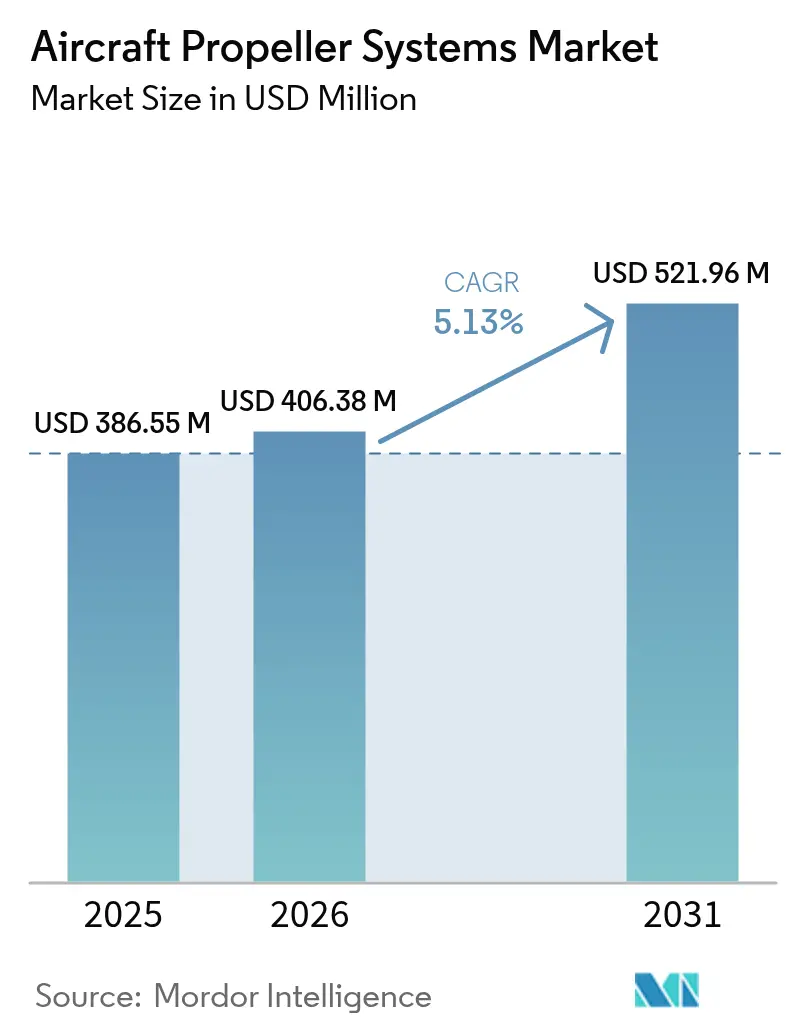
| Dimensione del mercato (2026) | USD 406.38 milioni |
| Dimensione del mercato (2031) | USD 521.96 milioni |
| Tasso di crescita (2026 - 2031) | 5.13% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di eliche per aeromobili di Mordor Intelligence
Il mercato dei sistemi di eliche per aeromobili aveva un valore di 386.55 milioni di dollari nel 2025 e si prevede che crescerà da 406.38 milioni di dollari nel 2026 a 521.96 milioni di dollari entro il 2031, con un CAGR del 5.13% durante il periodo di previsione (2026-2031). Questa costante espansione è sostenuta dalla spinta globale a sostituire gli aerei a pistoni e turboelica obsoleti, molti dei quali prodotti tra il 1970 e il 1990. Gli operatori danno priorità alle moderne soluzioni di eliche che rispettano le normative contemporanee in materia di rumore ed emissioni e riducono il consumo di carburante dell'8-15% grazie all'adozione di pale in materiale composito. La diffusione dei materiali compositi, l'integrazione del controllo digitale e l'ascesa dei dimostratori elettrici e ibridi continuano a rimodellare le strategie competitive. Il predominio nordamericano si trova ad affrontare una concorrenza sempre più agguerrita da parte dell'Asia-Pacifico, dove l'aumento delle flotte e la domanda di addestramento sono in rapida crescita. Nel frattempo, le aziende consolidate sfruttano la comprovata esperienza nelle certificazioni per difendere le proprie posizioni, anche se la volatilità della catena di approvvigionamento della fibra di carbonio di grado aerospaziale spinge all'innovazione nell'approvvigionamento e nella produzione.
Punti chiave del rapporto
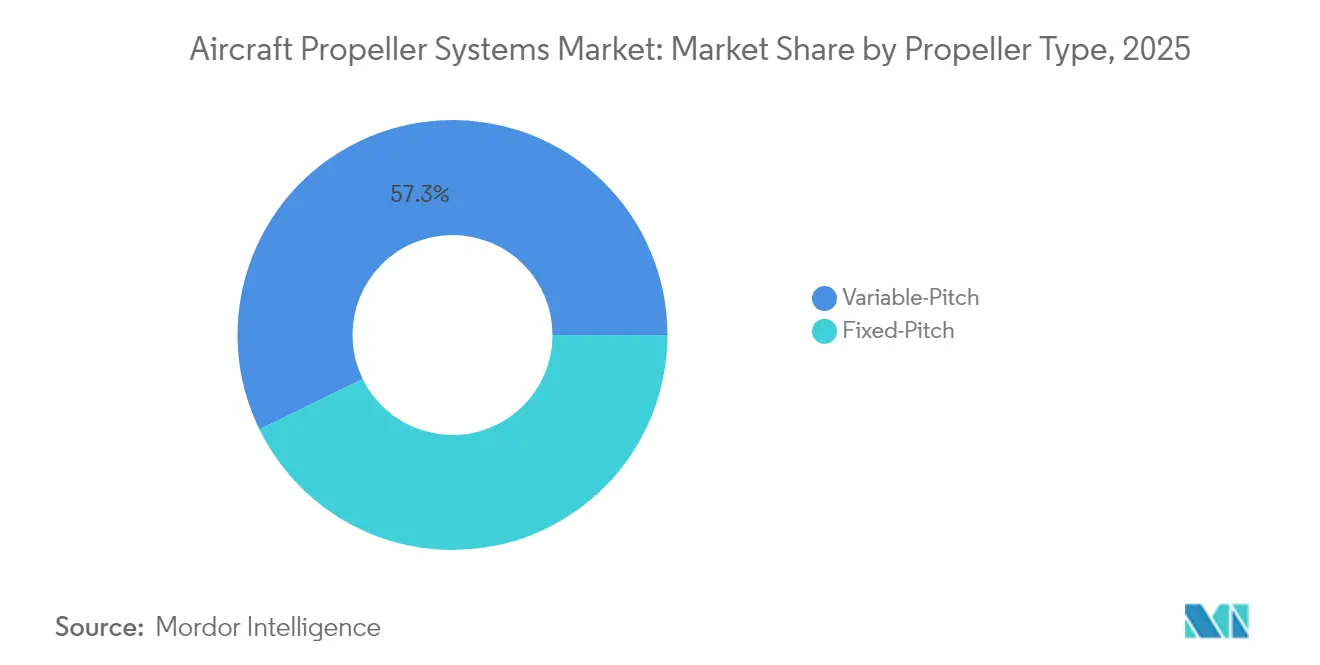
- In base al tipo di elica, i modelli a passo variabile hanno registrato il primato con una quota di fatturato del 57.25% nel 2025, mentre i sistemi a passo fisso hanno registrato il CAGR più rapido, pari al 6.62% fino al 2031.
- Per componente, nel 50.83 le pale rappresentavano il 2025% delle dimensioni del mercato dei sistemi di eliche per aeromobili; le unità di controllo e di regolazione avanzano a un CAGR del 6.19% fino al 2031.
- In base al materiale delle pale, nel 45.12 l'alluminio ha detenuto una quota del 2025%, mentre le pale in composito hanno registrato un robusto CAGR del 9.41%.
- In base al tipo di motore, nel 55.96 gli aerei a turboelica hanno detenuto una quota del 2025%, mentre gli aerei a propulsione elettrica/ibrida hanno registrato un robusto CAGR dell'7.92%.
- In base al tipo di aeromobile, nel 41.35 l'aviazione generale ha conquistato il 2025% della quota di mercato dei sistemi di eliche per aeromobili, mentre le applicazioni militari hanno registrato il CAGR più elevato, pari al 6.93%.
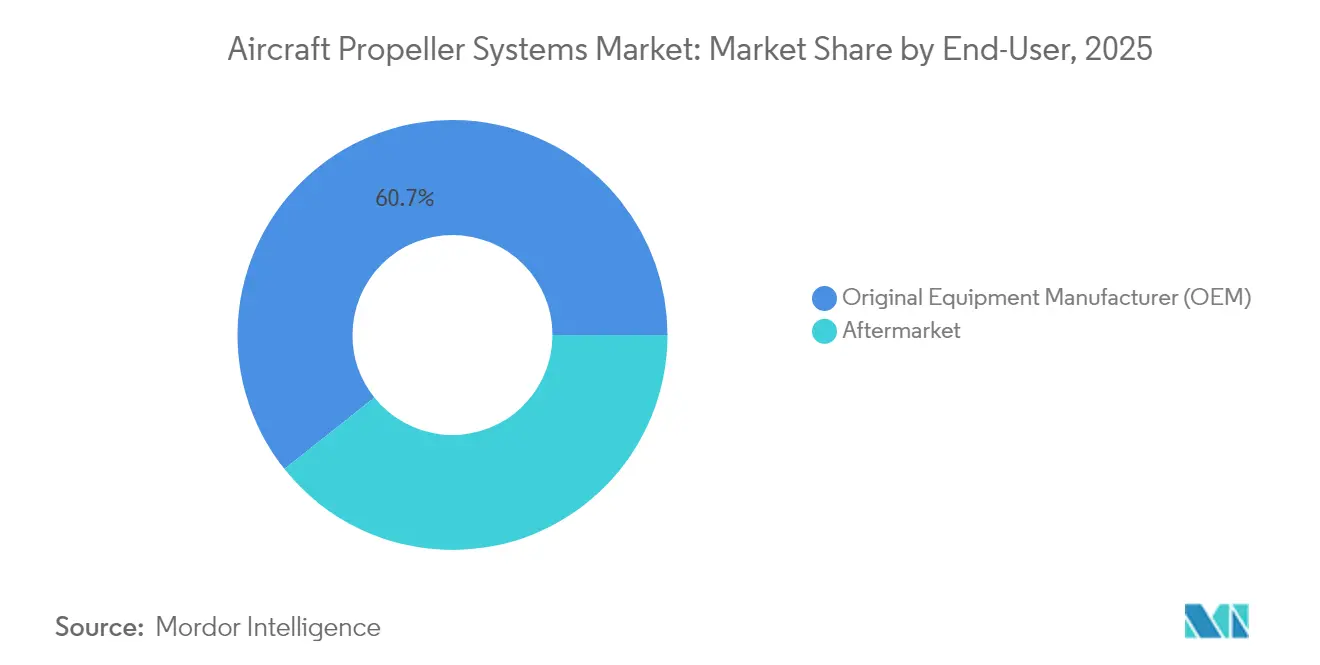
- Per quanto riguarda l'utente finale, le installazioni OEM hanno rappresentato il 60.72% del fatturato nel 2025; il segmento aftermarket cresce a un CAGR del 6.17%.
- In termini geografici, il Nord America è stato il Paese leader con una quota del 32.55% nel 2025; l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.49%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di eliche per aeromobili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione delle flotte obsolete di motori a pistoni e turboelica | + 1.2% | Nord America, Europa | Medio termine (2–4 anni) |
| Passaggio universale dalle lame in alluminio a quelle in materiale composito avanzato | + 0.9% | Global | A lungo termine (≥ 4 anni) |
| Dimostratori ibridi-elettrici che richiedono eliche controrotanti ad alta efficienza | + 0.6% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Programmi di riduzione dei costi del ciclo di vita che accelerano le vendite di lame composite aftermarket | + 0.8% | Global | Medio termine (2–4 anni) |
| Integrazione di regolatori digitali e sensori di integrità della lama | + 0.5% | Global | Medio termine (2–4 anni) |
| Crescita esplosiva delle missioni UAV civili e governative | + 1.1% | Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La sostituzione delle flotte obsolete di motori a pistoni e turboelica accelera la domanda OEM
Gli aeromobili obsoleti, costruiti tra il 1970 e il 1990, costituiscono un bacino di sostituzione considerevole per il mercato dei sistemi di elica per aeromobili. Oltre 110,000 pistoni monomotore nel solo Nord America vantano in media oltre 40 anni di servizio e gli operatori si trovano ad affrontare crescenti costi di revisione legati alla corrosione sulle pale in alluminio obsolete. Le normative più severe sul rumore aeroportuale spingono i proprietari a preferire eliche moderne che combinano pale a profilo a scimitarra con una geometria delle estremità perfezionata per partenze più silenziose. Il ritorno dell'investimento per l'aggiornamento si ottiene in tre-cinque anni grazie a un minore consumo di carburante e a intervalli di ispezione più lunghi, incoraggiando le scuole di volo e gli operatori charter a utilizzare più di 800 ore all'anno. Incentivi normativi, come la riduzione delle tariffe di atterraggio per gli aeromobili a bassa rumorosità, rafforzano ulteriormente il business case. Questo slancio di rinnovamento della flotta sostiene le linee di produzione OEM e aumenta la domanda di retrofit, aggiungendo supporto strutturale al mercato dei sistemi di elica per aeromobili.
Il passaggio universale dalle lame in alluminio a quelle in materiale composito avanzato trasforma gli standard prestazionali
Le pale in composito consentono riduzioni di peso fino al 20%, consentendo campate più lunghe e rapporti di aspetto più elevati che riducono la resistenza indotta. La stratificazione di carbonio e resina epossidica su anime a nido d'ape supporta complesse punte a freccia e design a corda variabile non realizzabili con l'alluminio forgiato, garantendo risparmi di carburante misurabili in fase di crociera. I progressi nella produzione, come il posizionamento automatico delle fibre, riducono gli scarti, migliorano la ripetibilità e accorciano i tempi di ciclo, allineando la produzione di eliche con flussi di lavoro più ampi nel settore dei compositi aerospaziali. Gli operatori apprezzano anche l'immunità alla corrosione del materiale, che mantiene intatti i sistemi di verniciatura in climi salini o tropicali e prolunga i tempi tra le revisioni del 40-60%. Il mercato dei sistemi elica per aeromobili ne trae vantaggio poiché le compagnie aeree integrano obiettivi ambientali, sociali e di governance, privilegiando componenti di propulsione più leggeri e silenziosi e accelerando l'adozione dei compositi oltre le nicchie premium dell'aviazione commerciale.
Dimostratori ibridi-elettrici che richiedono eliche controrotanti ad alta efficienza
I banchi di prova elettrici e ibridi richiedono eliche in grado di produrre un'elevata spinta a velocità di rotazione inferiori, tipiche dei motori elettrici. Le coppie controrotanti eliminano la reazione di coppia, aumentano l'efficienza propulsiva del 6-8% e favoriscono la controllabilità durante la modulazione rapida della potenza. Questi assemblaggi impongono penalizzazioni in termini di massa e complessità, quindi lo sviluppo si concentra su mozzi leggeri in fibra di carbonio, cuscinetti ceramici e controlli di sincronizzazione digitali. L'attività del programma comprende concept per pendolari regionali, droni cargo e futuri aerotaxi a rotore basculante, finanziati da fondi nazionali per l'aviazione pulita. Il successo dei test di volo alimenta i dati di preparazione alla certificazione, aumentando la fiducia degli investitori e indirizzando ulteriori capitali verso il segmento di mercato dei sistemi di eliche per aeromobili destinati alla propulsione elettrica.
Programmi di riduzione dei costi del ciclo di vita che accelerano le vendite di lame composite aftermarket
Le compagnie aeree e le compagnie charter valutano la scelta dell'elica in base al costo totale di proprietà (TCO) piuttosto che al solo costo di acquisizione. I retrofit in materiali compositi riducono i costi operativi diretti riducendo il consumo di carburante, prolungando gli intervalli di ispezione e riducendo l'usura della cabina causata dalle vibrazioni. Le piattaforme di analisi predittiva monitorano le firme di deformazione, temperatura e pressione per attivare la manutenzione solo quando necessario, sostituendo i programmi basati sul calendario con eventi basati sulle condizioni. Gli operatori di flotte segnalano risparmi del 25-35% sul ciclo di vita rispetto alle pale in alluminio, un dato che rafforza le motivazioni di acquisto durante le revisioni di budget e favorisce gli ordini ripetuti. Le società di leasing incoraggiano inoltre gli aggiornamenti in materiali compositi per proteggere il valore residuo, poiché gli acquirenti a valle preferiscono eliche con specifiche moderne. Il mercato dei ricambi fornisce quindi canali di ricavo ricorrenti all'interno del mercato dei sistemi elica per aeromobili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigidità della catena di fornitura e volatilità dei prezzi per la fibra di carbonio di qualità aerospaziale | -0.7% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Cicli di certificazione normativa lunghi e costosi | -0.4% | Global | Medio termine (2–4 anni) |
| Elevato costo iniziale delle eliche composite | -0.3% | Asia-Pacifico, economie emergenti | Medio termine (2–4 anni) |
| Alleanze altamente consolidate tra motori e costruttori di aeromobili offrono un vantaggio agli operatori storici | -0.2% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigidità della catena di fornitura e volatilità dei prezzi per la fibra di carbonio di qualità aerospaziale
Solo una manciata di produttori fornisce fibre ad alto modulo a base di PAN certificate per componenti di volo, e molti ne destinano una quota consistente ai contratti per le fusoliere degli aerei a fusoliera larga. Qualsiasi impennata dei prezzi dell'energia o interruzione degli scambi commerciali si ripercuote immediatamente sul costo dei preimpregnati, aumentando i prezzi delle pale di percentuali a doppia cifra. I piccoli produttori di eliche non hanno il potere d'acquisto per coprire i contratti a lungo termine, quindi sono esposti al mercato spot che comprime i margini. L'incertezza sui tempi di consegna frustra anche i pianificatori della produzione degli OEM, spingendoli a mantenere scorte più consistenti che immobilizzano il capitale circolante. [1] Boeing, “Supply-Chain Outlook for Aerospace Materials,” boeing.com Pertanto, il mercato dei sistemi di eliche per aeromobili vede un flusso di ordini irregolare quando le carenze di fornitura ritardano le consegne.
I lunghi e costosi cicli di certificazione normativa scoraggiano l’innovazione
Prima di iniziare le prove di volo, i nuovi progetti di eliche vengono sottoposti a test di carico statico, vibrazioni, fulmini, ingestione di uccelli e resistenza. Le campagne combinate di laboratorio e volo durano 24-36 mesi e costano oltre 5 milioni di dollari per le famiglie di eliche composite a passo variabile. Le autorità richiedono pacchetti di dati completi ogni volta che viene modificato un accoppiamento mozzo-pala o un sistema in resina, scoraggiando l'iterazione rapida e il congelamento di progetti preesistenti. Le startup con problemi di liquidità faticano a finanziare questi programmi, ostacolando la diversificazione competitiva nel mercato dei sistemi elica per aeromobili.
Analisi del segmento
Per tipo di elica: il predominio del passo variabile incontra l'accelerazione del passo fisso
Le unità a passo variabile hanno detenuto una quota di fatturato del 57.25% nel 2025, poiché i piloti cercavano efficienza in salita, crociera e discesa. Si prevede che il mercato dei sistemi di eliche per aeromobili a passo variabile aumenterà in linea con la domanda degli OEM di soluzioni a spinta controllabile. Le eliche a passo fisso guidano la crescita con un CAGR del 6.62%, alimentate dall'espansione della flotta di UAV e dai vantaggi di semplicità ricercati dagli sviluppatori di velivoli elettrici. La crescente adozione di configurazioni controrotanti nei dimostratori ibridi amplifica lo sviluppo del prodotto. Allo stesso tempo, gli operatori attenti ai costi accolgono con favore le sostituzioni standardizzate a passo fisso che riducono al minimo i punti di contatto per la manutenzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: la leadership delle lame mentre i controlli digitali guadagnano slancio
Le pale hanno contribuito per il 50.83% al mercato dei sistemi di eliche aeronautiche nel 2025, riflettendo la complessità della laminazione, della lavorazione e del bilanciamento dei materiali compositi che richiedono attrezzature specializzate. La penetrazione dei materiali compositi favorisce una continua riduzione dei costi e del peso. I sistemi di controllo e governor avanzano a un CAGR del 6.19%, grazie all'elettronica digitale, ai sensori e al software che consentono la manutenzione predittiva e il monitoraggio remoto dello stato di salute, garantendo ai proprietari delle flotte risparmi diretti sui costi operativi.
I regolatori elettronici ora si integrano perfettamente con le unità FADEC del motore, garantendo un regime di giri dell'elica ottimale al variare della potenza e supportando la pianificazione della manutenzione basata sui dati. I fornitori monetizzano gli aggiornamenti software e l'analisi delle prestazioni, ampliando i flussi di entrate ricorrenti.
Per materiale della lama: resistenza in alluminio contro crescita composita
L'alluminio ha mantenuto una quota del 45.12% nel 2025 grazie alla comprovata affidabilità e alla flessibilità di riparazione sul campo. Tuttavia, le soluzioni in composito registrano un CAGR del 9.41%, alimentato da profili di missione che privilegiano la resistenza e l'abbattimento del rumore. Gli operatori nelle regioni costiere e tropicali apprezzano la resistenza alla corrosione che prolunga gli intervalli di ispezione.
L'industrializzazione del posizionamento automatico delle fibre e dello stampaggio a trasferimento di resina riduce le curve di costo dei compositi e riduce il divario tra prezzi di acquisto e prezzi di acquisizione. Con l'accelerazione della certificazione delle pale termoplastiche, l'adozione si estende oltre le nicchie premium dei turboelica e dell'aviazione commerciale, fino alle flotte di addestramento al volo e di sorveglianza.
Per tipo di motore: la leadership dei turboelica affronta lo slancio elettrico
Le piattaforme turboelica hanno rappresentato il 55.96% dei ricavi del 2025, sostenute da vettori regionali e militari che si affidano a operazioni ad alta coppia e media velocità. I programmi elettrici e ibridi, tuttavia, si espandono a un CAGR dell'7.92%, alimentando la domanda di concetti di propulsione distribuita che possono prevedere più eliche di piccole dimensioni per ala.
I motori elettrici a velocità variabile consentono una nuova aerodinamica delle pale, ottimizzata per l'efficienza di crociera e la salita a bassi regimi, stabilendo nuovi standard di progettazione. I fornitori di eliche collaborano con gli OEM di motori per allineare le caratteristiche di coppia, spinta e termiche per prestazioni di missione affidabili.
Per tipo di aeromobile: scala di aviazione generale contro espansione militare
L'aviazione generale rappresenta il bacino di ricavi più ampio, con una quota del 41.35%, che comprende addestramento, proprietà privata e operazioni per missioni speciali. I progetti militari registrano il CAGR più rapido, pari al 6.93%, supportati da droni da ricognizione e velivoli da trasporto di nuova generazione che richiedono eliche in materiali compositi avanzati e regolatori digitali per la ridondanza mission-critical.
La persistente domanda di addestramento al volo dovuta alla carenza globale di piloti sostiene un elevato utilizzo di motori a pistoni monomotore, incoraggiando l'adozione di aggiornamenti in materiali compositi a costi contenuti. I clienti del settore difesa danno priorità a eliche in grado di ridurre le firme acustiche e di offrire un'elevata efficienza a diverse altitudini.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per l'utente finale: la scala OEM bilanciata dall'opportunità dell'aftermarket
I contratti OEM hanno generato il 60.72% del fatturato del 2025, integrando le eliche nelle consegne di nuovi aeromobili e nei certificati di retrofit. Il mercato dell'aftermarket registra un solido CAGR del 6.17%, grazie all'estensione della vita utile degli asset e all'adozione di abbonamenti per la manutenzione basati sulle condizioni. Si prevede che la quota di mercato dei sistemi elica per aeromobili detenuta dagli OEM diminuirà leggermente, con l'ampliamento dell'accesso alle tecnologie composite da parte dei programmi di retrofit.
I fornitori di servizi utilizzano gemelli digitali per prevedere l'affaticamento delle pale e programmare le riparazioni solo quando i dati lo richiedono, riducendo al minimo i tempi di fermo non programmati. I contratti di manutenzione-riparazione-revisione (MRO) a lungo termine integrano il monitoraggio dello stato di salute dell'elica in pacchetti di assistenza più ampi per i gruppi propulsori.
Analisi geografica
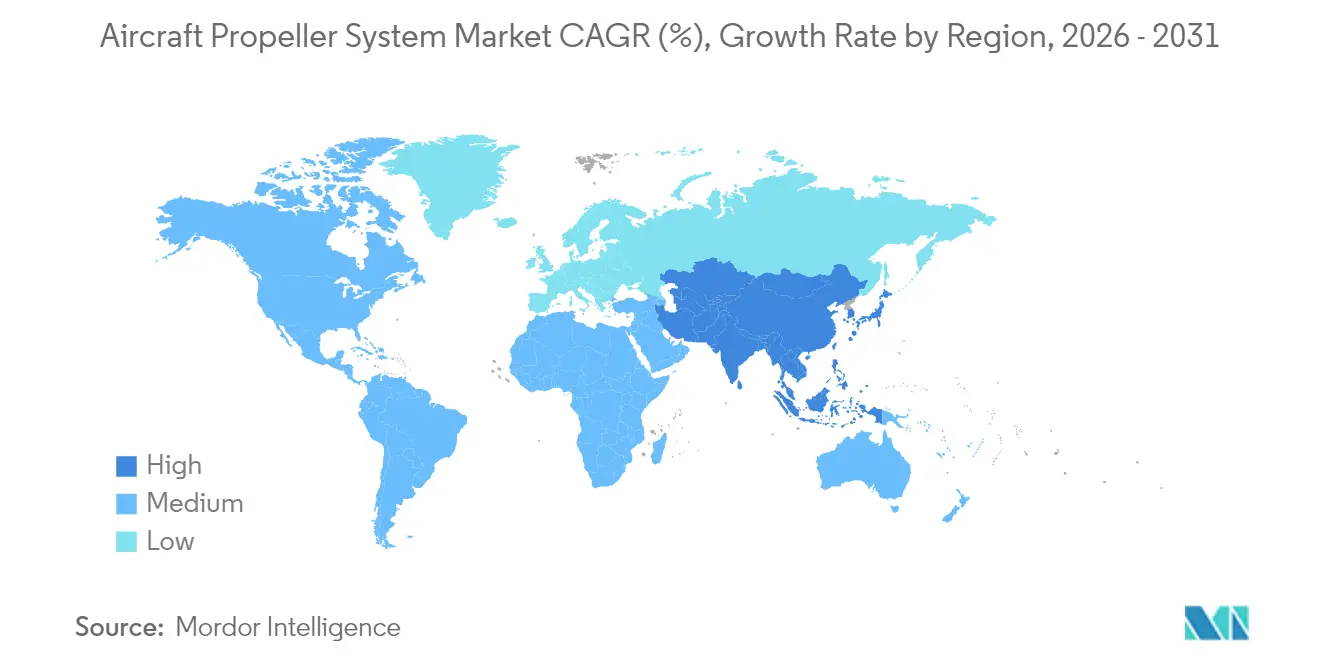
Il Nord America ha detenuto una quota di fatturato del 32.55% nel 2025, sostenuta da oltre 200,000 sedi di OEM di aeromobili per l'aviazione generale e di eliche registrate, che costituiscono il fulcro della catena di fornitura regionale. Una vivace cultura del retrofit e rigorosi processi di approvvigionamento militare mantengono alta la domanda di pale, mozzi e controlli digitali. Le autorità di regolamentazione enfatizzano la conformità alle normative in materia di rumore ed emissioni, garantendo un flusso costante di attività di aggiornamento.
L'area Asia-Pacifico registra il CAGR più rapido, pari al 7.49%, fino al 2031, grazie all'espansione dell'addestramento dei piloti, delle rotte regionali e delle applicazioni UAV in Cina, India, Giappone e paesi del Sud-Est asiatico. L'arrivo di 77 nuovi velivoli nel portafoglio ordini di ANA Holdings, pari a 14.5 miliardi di dollari, sottolinea l'aumento di capacità produttiva, a favore di eliche ad alta efficienza per le operazioni regionali. La capacità di fabbricazione locale di materiali compositi sta maturando, riducendo i tempi di consegna rispetto alle importazioni.
L'Europa mantiene una quota sostanziale grazie ai tradizionali OEM, ai rigorosi obiettivi ambientali e ai consistenti finanziamenti per la ricerca e lo sviluppo nell'ambito di programmi come Clean Aviation, che accelerano lo sviluppo di elicotteri di nuova generazione. Gli operatori richiedono pale in materiale composito in grado di garantire profili di avvicinamento più silenziosi in regioni densamente popolate, mentre gli utenti militari cercano soluzioni di pattugliamento marittimo adatte a climi rigidi. Anche le flotte dell'Europa orientale investono in aggiornamenti a passo fisso a costi contenuti per le piattaforme tradizionali.
Panorama normativo
I sistemi di eliche per aeromobili sono certificati secondo consolidati e rigorosi quadri normativi di aeronavigabilità, guidati dalla FAA negli Stati Uniti (14 CFR Parte 35 per le eliche) e dall'EASA in Europa (CS-P). Questi standard riguardano la progettazione, la costruzione, la durata, le vibrazioni e le dimostrazioni di sicurezza, e introducono requisiti sostanziali di prova e documentazione quando i produttori introducono nuove combinazioni mozzo-pala, architetture di controllo o sistemi in resina composita.
La sorveglianza continua dell'aeronavigabilità influenza anche i carichi di lavoro di ammodernamento e manutenzione, riparazione e revisione (MRO) della flotta attraverso le Direttive di Aeronavigabilità (AD) e le azioni di emergenza che possono innescare cicli di ispezione e sostituzione di parti negli impianti interessati. Esempi recenti includono la Direttiva di Aeronavigabilità FAA 2024-07-01 relativa alla sostituzione del motore ausiliario e della pompa dell'elica Hamilton Sundstrand, e le azioni del 2026 legate agli impianti BRP-Rotax, tra cui la Direttiva di Aeronavigabilità FAA 2026-04280 (marzo 2026) e la Direttiva di Aeronavigabilità di Emergenza EASA 2026-0121-E (giugno 2026) che richiedono ispezioni dei componenti del riduttore dell'elica. Il percorso di modernizzazione post-vendita rimane attivo attraverso i Certificati di Tipo Supplementari (STC), come dimostra l'ottenimento da parte di Sensenich Propellers del Certificato di Tipo Supplementare FAA SA02588AK per l'installazione di un'elica composita regolabile a terra sul Cessna 172 (marzo 2025).
Analisi della catena del valore
La catena del valore si estende dalle materie prime e dai componenti ingegnerizzati (fibra di carbonio e fibra di vetro di grado aerospaziale, resine RTM, anime in schiuma, forgiati in lega di alluminio, schermi antierosione e rivestimenti) alla progettazione e certificazione delle eliche, alla produzione di pale e mozzi, all'assemblaggio e al bilanciamento, fino alla distribuzione attraverso i canali di produzione OEM e aftermarket. La produzione di pale in materiale composito utilizza comunemente la tecnica di stampaggio a trasferimento di resina (RTM) con laminati di carbonio stratificati su anime leggere e protezione antierosione integrata, seguita da test non distruttivi, finitura e integrazione finale del sistema con ogive, accessori antighiaccio e unità di controllo/regolazione.
A valle, i produttori di apparecchiature originali (OEM) e le officine di riparazione certificate supportano l'installazione, la revisione e l'assistenza sul campo, con l'attività STC che funge da percorso chiave per monetizzare gli aggiornamenti degli aeromobili di vecchia generazione. Nel 2026, MT-Propeller ha ampliato il flusso di retrofit con STC FAA che coprono eliche composite a tre pale per le varianti del Piper PA-28 e un STC modificato che consente l'elica composita Silent 7 a sette pale per le cellule del Pilatus PC-12/47G, a dimostrazione di come la certificazione, i kit di installazione e la documentazione di servizio colleghino la produzione alla domanda del mercato post-vendita. Sul fronte dell'offerta tecnologica, gli sforzi di industrializzazione per i materiali compositi a ritmi più elevati stanno diventando più visibili, incluso l'interesse per i metodi automatizzati RTM e di intreccio del rivestimento delle pale, citato da GE Aerospace che sta valutando le tecnologie di produzione di Dowty Propellers per il programma dimostrativo a ventola aperta CFM RISE nel 2026, insieme ad attività di ricerca e sviluppo correlate come il lavoro della NASA sulla fabbricazione scalabile di rivestimenti per eliche in composito di fibre naturali.
Panorama competitivo
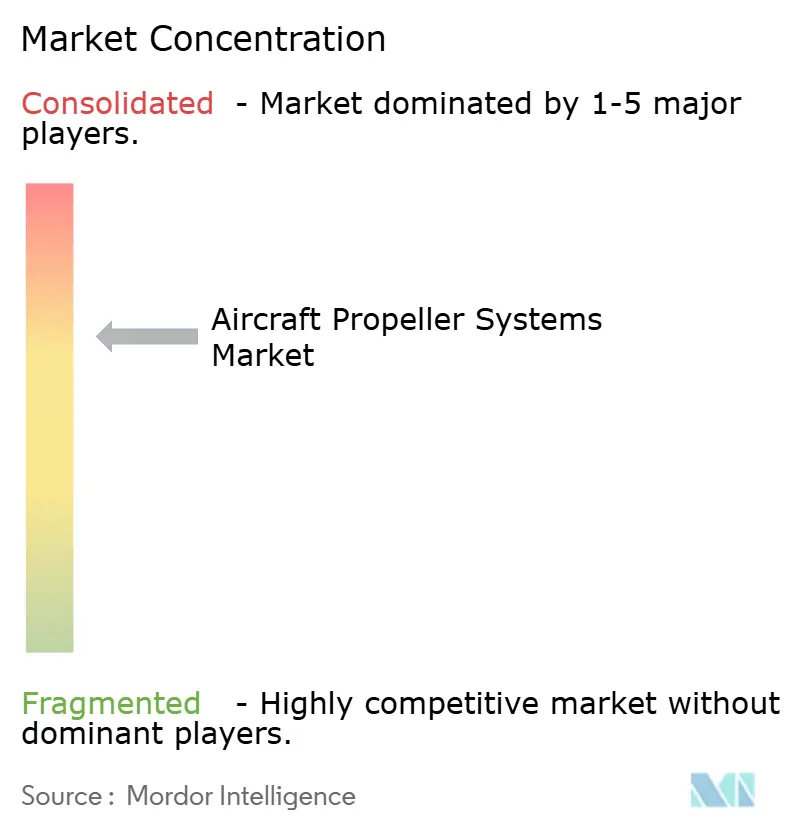
Il mercato dei sistemi di eliche per aeromobili è moderatamente consolidato. Collins Aerospace, Hartzell Propeller e McCauley Propeller Systems sfruttano decenni di know-how nella certificazione e centri di assistenza globali per assicurarsi contratti OEM di adattamento di linea e supporto post-vendita a lungo termine. Il controllo della catena di fornitura sull'approvvigionamento della fibra di carbonio e sulla chimica della resina a caldo protegge ulteriormente gli operatori storici da nuovi entranti dirompenti privi di leva sugli acquisti in grandi volumi.
La concorrenza si intensifica nell'ambito dell'ingegneria dei materiali compositi, dei regolatori digitali e dei software di manutenzione predittiva. I nuovi arrivati nel settore della propulsione elettrica – H55, MagniX e Ava Propulsion – cercano di ritagliarsi nicchie di mercato abbinando eliche ad alta efficienza a controller di motore ottimizzati per velocità di rotazione variabili. Le alleanze strategiche tra produttori di eliche tradizionali e startup di motori elettrici mirano a mettere in comune le risorse di certificazione e ad accelerare l'ingresso nel mercato.
I produttori adottano flussi di lavoro digitali gemelli che replicano la polimerizzazione, la lavorazione e il bilanciamento delle pale nello spazio virtuale, riducendo i cicli di prototipazione e gli scarti con percentuali a due cifre. Alcuni produttori integrano verticalmente la produzione di accessori per garantire la fornitura di spinner, cuffia di sghiacciamento e albero del mozzo, riducendo i tempi di consegna e garantendo una qualità costante durante l'intero assemblaggio.
Leader del settore dei sistemi di eliche per aeromobili
Collins Aerospaziale (RTX Corporation)
Eliche Dowty (General Electric Company)
Hartzell Elica Inc.
MT-Propeller Entwicklung GmbH
Sistemi di eliche McCauley (Textron Inc.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Dowty Propellers ha annunciato il proprio supporto alla prossima fase del programma RISE (Revolutionary Innovation for Sustainable Engines) di CFM International, mettendo a frutto la propria esperienza nello sviluppo di sistemi di propulsione a ventola aperta. L'annuncio posiziona il know-how avanzato nella produzione di pale e nell'aerodinamica come leva competitiva per le future architetture di propulsione ad alta efficienza.
- Settembre 2025: Il Dipartimento della Difesa degli Stati Uniti ha annunciato l'assegnazione a Collins Aerospace di un contratto per l'elica a 8 pale NP2000 e il relativo sistema di controllo elettronico. L'assegnazione, orientata al mantenimento, rafforza la domanda militare a lungo termine di sistemi di eliche certificati, pezzi di ricambio ed elettronica di controllo, supportando i carichi di lavoro ricorrenti a livello di OEM e di deposito.
- Ottobre 2024: Dowty Propellers ha firmato un accordo decennale con Sky Alps per fornire assistenza nella manutenzione, riparazione e revisione della flotta di eliche Dash 8 Q-400 della compagnia aerea. L'impegno MRO a lungo termine rafforza il canale di assistenza per la base installata e supporta la pianificazione dei ricambi e la capacità di fermo impianto per gli operatori regionali di aerei turboelica.
Ambito e metodologia
Il mercato dei sistemi di eliche per aerei offre un’ampia gamma di applicazioni e utenti finali. Il sistema di elica è costituito da mozzi, eliche, un cambio e un regolatore. Lo scopo del rapporto copre aerei anfibi, aerei cisterna, UAV, aerei turboelica, aerei a motore a motore, aerei con motore a pistoni, aerei cargo, a fusoliera stretta, a fusoliera larga e jet regionali, nonché elicotteri. Tra i principali utenti finali figurano le principali compagnie aeree commerciali, i produttori di aeromobili, le forze aeree, i produttori di aerei militari e i fornitori di servizi di manutenzione, riparazione e revisione (MRO).
Il mercato dei sistemi di eliche per aerei è segmentato per utente finale, applicazione e area geografica. In base all’utente finale, il mercato è segmentato in produttore di apparecchiature originali (OEM) e mercato post-vendita. Per applicazione, il mercato è segmentato in aviazione commerciale, militare e generale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei sistemi di eliche per aeromobili nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| A passo fisso | |
| Passo variabile | Elica a passo controllabile |
| Elica a velocità costante | |
| Elica a bandiera completa | |
| Altro |
| Lame |
| Assemblaggio mozzo |
| Spinner e accessori |
| Sistema di controllo e governo |
| Alluminio |
| Composito |
| Legno (MDF) |
| Velivolo con motore a pistoni |
| Aerei turboelica |
| Aerei a propulsione elettrica/ibrida |
| Commerciale | |
| Linea militare | Trasporti e pattugliamento marittimo |
| Aerei da addestramento | |
| Veicoli aerei senza pilota (UAV) | |
| Aviazione generale | Pistone monomotore |
| Pistone multimotore | |
| Aerei sportivi leggeri |
| Produttore di apparecchiature originali (OEM) |
| aftermarket |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di elica | A passo fisso | ||
| Passo variabile | Elica a passo controllabile | ||
| Elica a velocità costante | |||
| Elica a bandiera completa | |||
| Altro | |||
| Per componente | Lame | ||
| Assemblaggio mozzo | |||
| Spinner e accessori | |||
| Sistema di controllo e governo | |||
| Per materiale della lama | Alluminio | ||
| Composito | |||
| Legno (MDF) | |||
| Per tipo di motore | Velivolo con motore a pistoni | ||
| Aerei turboelica | |||
| Aerei a propulsione elettrica/ibrida | |||
| Per tipo di aeromobile | Commerciale | ||
| Linea militare | Trasporti e pattugliamento marittimo | ||
| Aerei da addestramento | |||
| Veicoli aerei senza pilota (UAV) | |||
| Aviazione generale | Pistone monomotore | ||
| Pistone multimotore | |||
| Aerei sportivi leggeri | |||
| Per utente finale | Produttore di apparecchiature originali (OEM) | ||
| aftermarket | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei sistemi di eliche per aeromobili?
Il suo valore è di 406.38 milioni di dollari nel 2026, con una previsione di raggiungere i 521.96 milioni di dollari entro il 2031, con un CAGR del 5.13% durante il periodo di previsione (2026-2031).
Quale tipo di elica detiene la quota di mercato maggiore?
Le eliche a passo variabile hanno rappresentato il 57.25% dei ricavi del 2025 perché ottimizzano le prestazioni in tutte le fasi di volo.
Perché le pale in materiale composito stanno guadagnando terreno rispetto a quelle in alluminio?
Le lame composite riducono il consumo di carburante dell'8-15% e prolungano gli intervalli di manutenzione fino al 60%, garantendo costi del ciclo di vita inferiori.
Qual è la regione in più rapida crescita nel mercato dei sistemi di eliche per aeromobili?
L'area Asia-Pacifico registra il CAGR più elevato, pari al 7.49%, fino al 2031, con l'espansione delle nuove flotte e della domanda di formazione.
In che modo i governatori digitali possono essere utili agli operatori?
Forniscono un controllo preciso dei giri al minuto, consentono la manutenzione predittiva e supportano il monitoraggio remoto dello stato di salute, riducendo i tempi di inattività non programmati.
Quali sfide potrebbero limitare la crescita del mercato?
La carenza di fibra di carbonio e i lunghi processi di certificazione aumentano i costi e ritardano il lancio dei prodotti.


