

Dimensioni e quota del mercato della manutenzione delle linee aeree
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
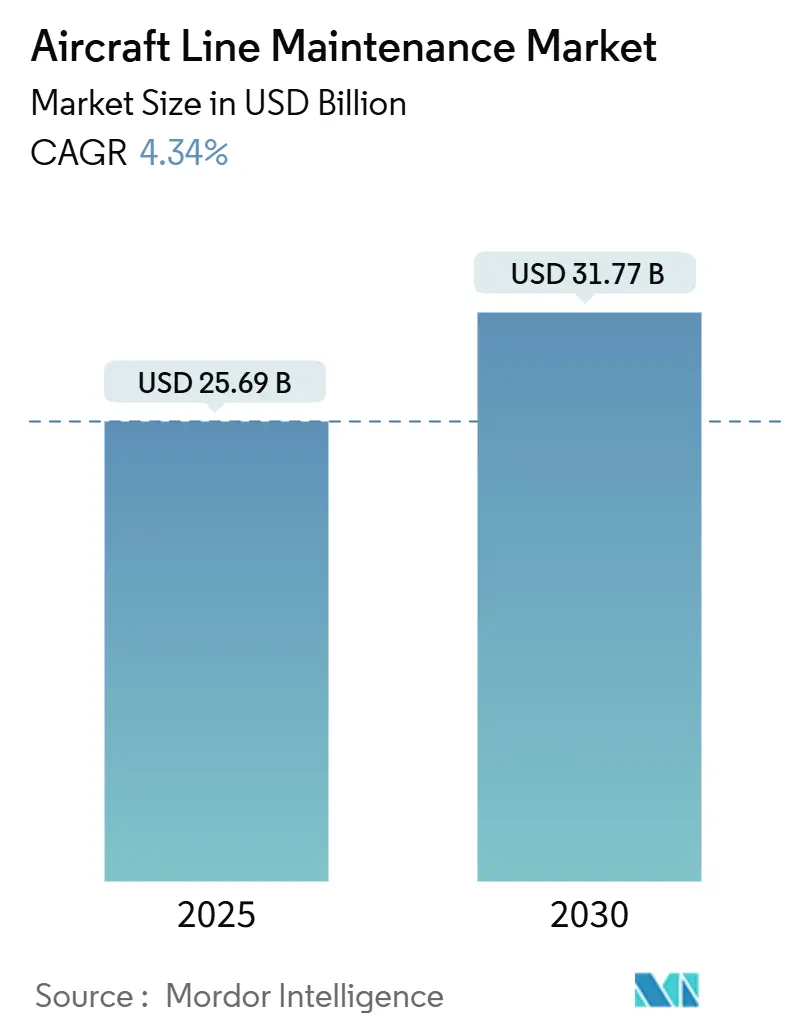
| Dimensione del mercato (2025) | 25.69 miliardo di dollari |
| Dimensione del mercato (2030) | 31.77 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.34% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
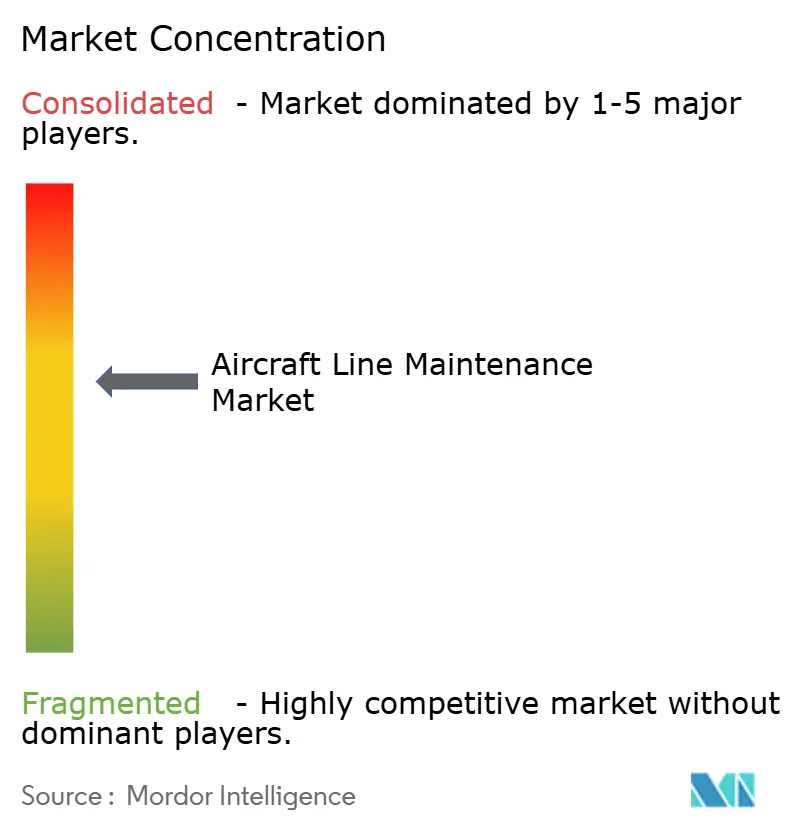
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della manutenzione delle linee aeree di Mordor Intelligence
Il mercato della manutenzione di linea degli aeromobili ha raggiunto i 25.69 miliardi di dollari nel 2025 e si prevede che salirà a 31.77 miliardi di dollari entro il 2030, riflettendo un CAGR del 4.34%. L'espansione della flotta nelle economie emergenti, il crescente utilizzo di jet a corridoio singolo e la crescente esternalizzazione dei controlli di transito da parte delle compagnie aeree stanno trainando lo slancio del mercato della manutenzione di linea degli aeromobili. Le aspettative più restrittive sui tempi di turnazione e il persistente stress della catena di fornitura accrescono il valore strategico delle capacità di risposta degli AOG. Gli investimenti in conto capitale dei produttori OEM di centrali elettriche, guidati dal programma quinquennale di aggiornamento MRO da 1 miliardo di dollari di GE Aerospace, illustrano come gli operatori storici stiano correndo per colmare le lacune di capacità. Le schede di lavoro digitali, la previsione dei guasti basata sull'intelligenza artificiale e le unità di assistenza mobile negli aeroporti secondari migliorano la produttività sulle ali, mitigando al contempo il rischio di congestione in rampa. Le difficoltà sul fronte della manodopera persistono con l'accelerazione dei pensionamenti; Boeing prevede che il settore globale avrà bisogno di 716,000 nuovi tecnici entro il 2043.
Punti chiave del rapporto
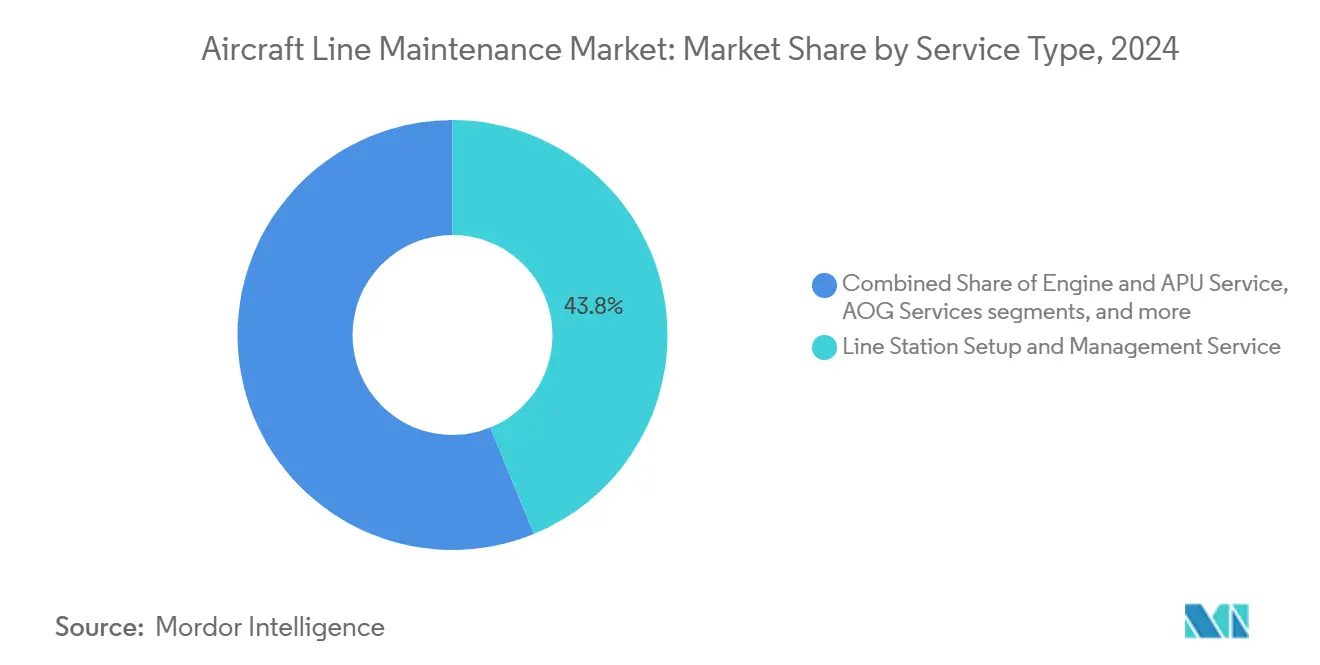
- Per tipologia di servizio, l'installazione e la gestione delle stazioni di linea hanno guidato la quota di fatturato del 43.82% del mercato della manutenzione di linea degli aeromobili nel 2024, mentre i servizi AOG sono destinati a crescere a un CAGR del 5.68% fino al 2030.
- Per tipologia di aeromobile, i jet a fusoliera stretta hanno dominato la quota di mercato della manutenzione degli aeromobili con il 47.42% nel 2024; si prevede che la manutenzione degli aerei cargo aumenterà a un CAGR del 6.29% fino al 2030.
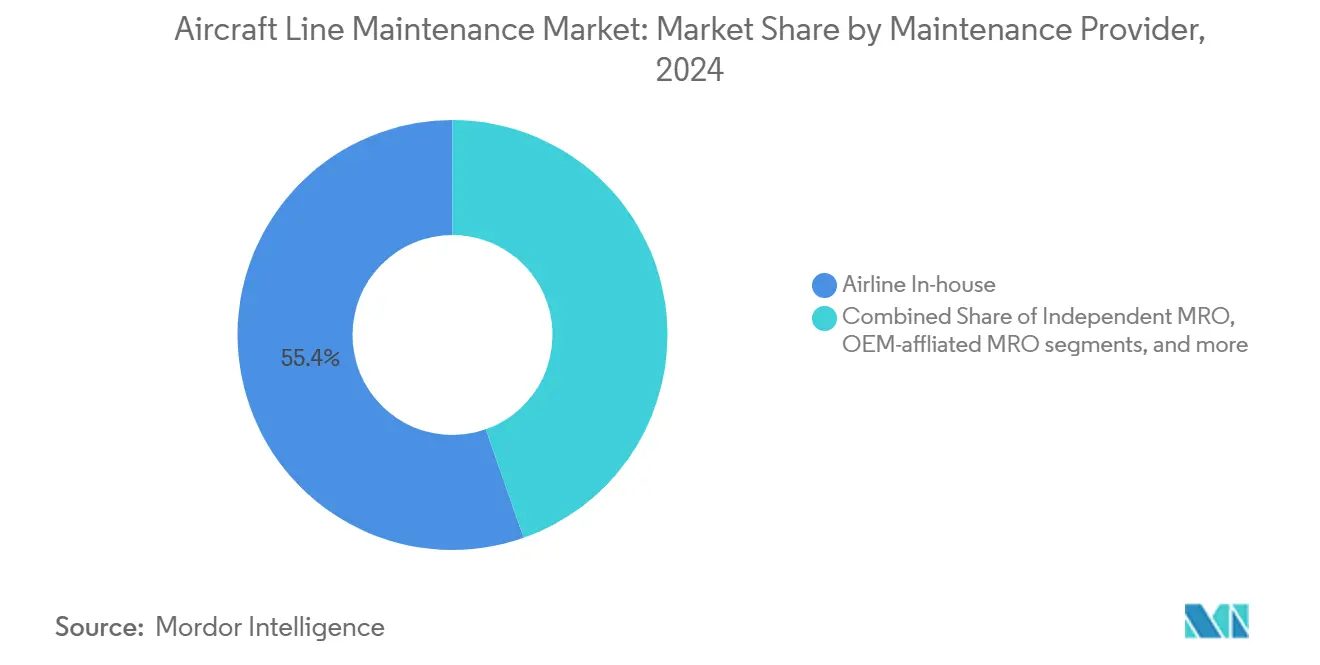
- Per fornitore di manutenzione, le operazioni interne delle compagnie aeree hanno conquistato il 55.38% del mercato della manutenzione di linea degli aeromobili nel 2024, mentre le MRO indipendenti hanno registrato le prospettive più rapide, con un CAGR del 7.73% fino al 2030.
- In base al tipo di programma, nel 2024 i controlli di routine rappresentavano il 63.47% del mercato della manutenzione di linea degli aeromobili; si prevede che i controlli di transito aumenteranno a un CAGR del 5.21% entro il 2030.
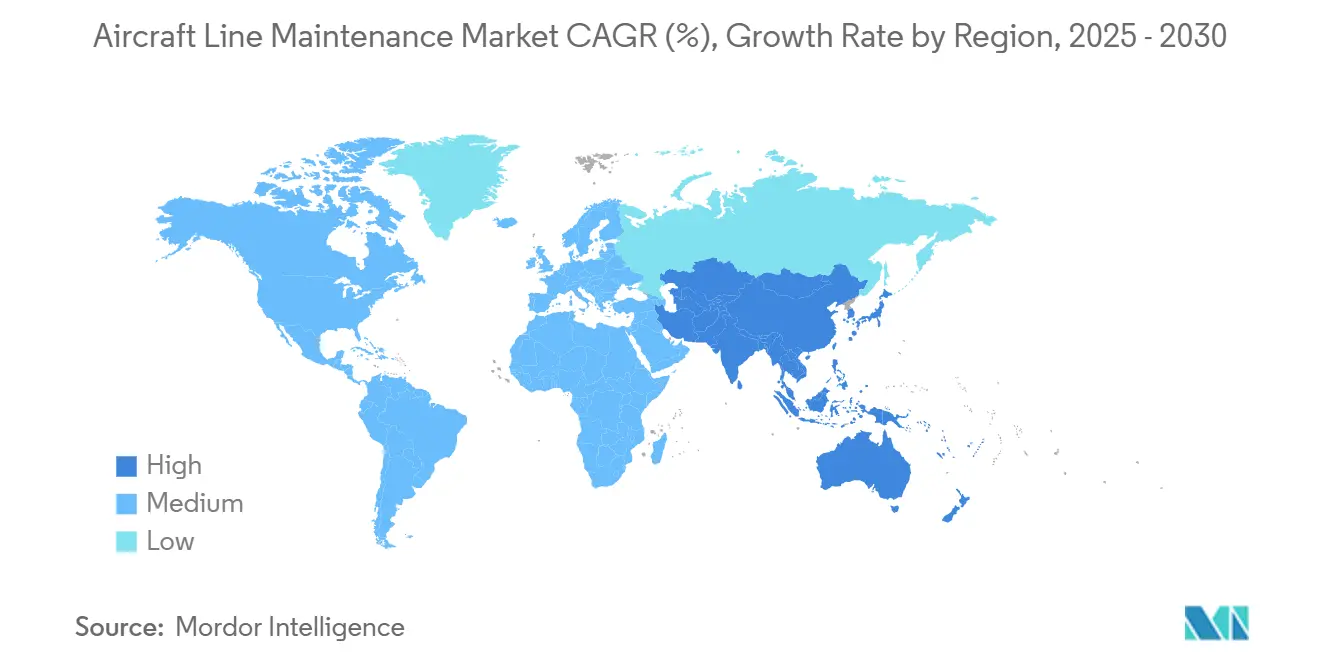
- In termini geografici, nel 2024 il Nord America deteneva una quota del 37.65%; tuttavia, si prevede che la regione Asia-Pacifico crescerà a un CAGR del 6.04% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della manutenzione delle linee aeree
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare l'espansione della flotta nei mercati emergenti | + 1.20% | Asia-Pacifico, Africa, America Latina | Medio termine (2-4 anni) |
| Aumento dei tassi di utilizzo degli aerei a fusoliera stretta | + 0.80% | Globale, concentrato in Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Esternalizzazione della manutenzione di linea da parte delle compagnie aeree a MRO specializzati | + 0.60% | Globale, primi guadagni in Nord America ed Europa | Medio termine (2-4 anni) |
| Implementazione di piattaforme digitali per la manutenzione delle linee | + 0.40% | Nord America, Europa, espansione verso l'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Analisi predittiva in volo utilizzando dati dei sensori in tempo reale | + 0.30% | Globale, guidato dai vettori di rete nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Adozione di stazioni di manutenzione mobili negli aeroporti secondari | + 0.20% | Aeroporti regionali in tutto il mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare l'espansione della flotta nei mercati emergenti
Gli operatori cinesi, indiani e africani stanno ordinando volumi record di aeromobili, con la flotta cinese che dovrebbe più che raddoppiare entro il 2043 e l'Africa che aggiungerà 830 jet a corridoio singolo nello stesso arco di tempo. Ogni nuovo aeromobile richiede continui controlli di transito, approvvigionamento di pezzi di ricambio e manodopera certificata, che mettono a dura prova la capacità nazionale esistente. Le carenze spingono le aziende di manutenzione e riparazione (MRO) globali a formare joint venture per il trasferimento di know-how e lo sviluppo della forza lavoro. Le compagnie aeree utilizzano anche unità di assistenza mobili fino all'entrata in funzione degli hangar permanenti. Questi cambiamenti strutturali iniettano una domanda costante nel mercato della manutenzione di linea degli aeromobili.
Aumento dei tassi di utilizzo degli aerei a fusoliera stretta
Si prevede che i jet a corridoio singolo rappresenteranno il 76% di tutte le consegne entro il 2043 e le compagnie aeree stanno effettuando voli giornalieri più lunghi per compensare i ritardi nelle consegne. [1] Boeing Communications, “Boeing Forecasts Demand for Nearly 44,000 New Airplanes Through 2043,” Boeing, boeing.mediaroom.com I cicli intensificati comprimono gli slot a terra, creando interventi di manutenzione più frequenti ma più brevi. I fornitori MRO segnalano ordini in sospeso di parti che spingono gli operatori a programmare le riparazioni con anni di anticipo. I profili di utilizzo elevato accelerano quindi l'adozione della diagnostica predittiva, garantendo che i difetti vengano segnalati prima della partenza e riducendo le penali di attesa al gate.
Esternalizzazione della manutenzione di linea delle compagnie aeree a MRO specializzati
La disciplina dei costi e l'accesso alle competenze spingono le compagnie aeree ad affidare i controlli notturni e la copertura AOG a esperti di terze parti. Le officine indipendenti stanno aumentando il fatturato a un CAGR del 7.73%, superando di gran lunga i budget di manutenzione interni delle compagnie aeree. [2] Oliver Wyman Insights, “Global Fleet and MRO Market Forecast 2025-2035,” Oliver Wyman, oliverwyman.com I patti strategici, come il MoU di Air France-KLM con Saudia, estendono la portata geografica e aumentano l'utilizzo della manodopera. L'outsourcing consente ai vettori di ridistribuire i meccanici scarsi alle linee di manutenzione di base mentre gli specialisti gestiscono le attività di transito notturno.
Implementazione di piattaforme digitali di manutenzione delle linee
Le schede di lavoro senza carta e gli strumenti di flusso di lavoro guidati dall'intelligenza artificiale stanno guadagnando terreno, poiché il 64% degli MRO intervistati segnala un ROI tangibile dai programmi digitali. L'implementazione di Trax di AAR per Delta TechOps integra la pianificazione dei pacchetti di lavoro, la visibilità dell'inventario e le firme elettroniche in un'unica dashboard mobile. Le piattaforme digitali riducono i tassi di errore, accelerano le decisioni di ritorno al servizio e abilitano analisi che informano i modelli predittivi di nuova generazione.
Analisi dell'impatto delle restrizioni
| moderazione | ( ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di tecnici A&P autorizzati | -1.10% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Aumento dei costi di conformità normativa (Parte 145) | -0.70% | Variazioni globali e regionali | Medio termine (2-4 anni) |
| Finestre di manutenzione limitanti la congestione della rampa | -0.50% | Nord America, Europa, principali hub dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Tempi di consegna volatili per LRU critiche | -0.40% | Catene di fornitura globali incentrate negli Stati Uniti e nell'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di tecnici A&P autorizzati
I pensionamenti superano le lauree, con il 30% dei meccanici destinati a lasciare il mondo del lavoro entro il prossimo decennio e i corsi di formazione statunitensi coprono solo la metà dei posti richiesti. Oliver Wyman prevede un deficit del 27% entro il 2027, pari a 48,000 dipendenti. L'inflazione salariale si attesta in media al 7.3% annuo, erodendo i vantaggi di costo creati dalla produttività digitale. Le compagnie aeree lanciano programmi di pagamento delle tasse universitarie e ponti tra militari e civili, ma i nuovi arrivati impiegano anni per ottenere l'autorizzazione a rilasciare posti, mantenendo la capacità limitata nel breve termine.
Aumento dei costi di conformità normativa (Parte 145)
EASA e FAA impongono rigorosi manuali di qualità, attrezzature calibrate e formazione ricorrente, portando i costi di certificazione iniziale a oltre 500,000 dollari per le aziende più piccole. Le doppie approvazioni aggravano i carichi di lavoro di documentazione, aggiungendo spese di audit ricorrenti. Sebbene la supervisione standardizzata migliori la sicurezza, aumenta i costi fissi e riduce i margini per le nuove aziende di manutenzione (MRO) indipendenti che tentano di espandersi nel settore della manutenzione di linea degli aeromobili.
Analisi del segmento
Per tipo di servizio: la gestione delle stazioni di linea mantiene il predominio mentre i servizi AOG accelerano
Nel 2024, la gestione delle stazioni di linea ha rappresentato il 43.82% del mercato della manutenzione di linea degli aeromobili, a dimostrazione dell'importanza che i vettori attribuiscono a una solida infrastruttura notturna negli aeroporti hub e di riferimento. Le compagnie aeree integrano sostituzioni di componenti, piccole riparazioni strutturali e rettifiche dei registri di volo in un unico ambito di lavoro coordinato, che deve essere completato prima della prima ondata di partenze. Le schede di lavoro digitali e i pre-tiri dell'inventario riducono i tempi di attesa, preservando gli impegni OTP. La crescita continua con l'apertura di nuove coppie di città in Asia e Africa, che richiedono nuove stazioni di linea supportate da partner locali.
Sebbene rappresentino una quota minore, si prevede che i servizi AOG registreranno un CAGR del 5.68% fino al 2030, man mano che le flotte invecchiano e le mappe delle rotte si espandono. Boeing Distribution e Honeywell offrono desk di crisi 24 ore su 24, 7 giorni su 7, e le unità mobili di Textron promettono l'invio entro quattro ore ai campi remoti. [3] Textron Aviation Support, “AOG Support,” Textron Aviation, txtav.com Le compagnie aeree pagano volentieri tariffe premium, sapendo che ogni ora di sosta a terra non programmata può comportare penalità per passeggeri e slot pari a 10,000 dollari. Di conseguenza, il mercato della manutenzione di linea degli aeromobili assiste a maggiori investimenti in depositi di pezzi di ricambio strategicamente posizionati e team di tecnici specializzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di aeromobile: i controlli a fusoliera stretta prevalgono, ma il lavoro sui cargo aumenta rapidamente
Nel 2024, i jet a fusoliera stretta rappresentavano il 47.42% della quota di mercato della manutenzione di linea degli aeromobili, poiché le compagnie aeree hanno aumentato l'utilizzo dei corridoi singoli a livelli record. La frequenza dei controlli di transito aumenta perché ogni volo conta come un ciclo che attiva i limiti OEM sulla lubrificazione e le ispezioni critiche per la sicurezza. I modelli di servizio intensivi hanno spinto la domanda di kit di conformità ai bollettini di servizio, che le officine tengono in conto vendita per accelerarne il rilascio.
Si prevede che la manutenzione degli aerei cargo, sebbene attualmente più ridotta, crescerà a un CAGR del 6.29% con l'espansione globale dei volumi di trasporto espresso e dell'e-commerce. Gli operatori spesso prolungano la durata di vita delle cellule ben oltre la loro durata di progettazione, rendendo necessari controlli più frequenti sulla prevenzione della corrosione e sulla fatica. Fornitori specializzati, come HAECO ed Evergreen Aviation, hanno stipulato accordi a lungo termine che garantiscono la disponibilità di slot per gli aerei cargo widebody convertiti. Queste dinamiche rafforzano un mercato della manutenzione aeronautica biforcuto, la cui crescita deriva dalle operazioni a corridoio singolo ad alto ciclo di vita e dai progetti di estensione della vita utile per i jet cargo.
Dal fornitore di manutenzione: le unità interne delle compagnie aeree mantengono la leadership mentre gli indipendenti guadagnano terreno
Nel 2024, le divisioni tecniche delle compagnie aeree detenevano il 55.38% del mercato della manutenzione di linea degli aeromobili, poiché le compagnie aeree tradizionali attribuiscono grande importanza al controllo diretto sull'affidabilità del dispatch. Le ampie reti consentono loro di ruotare i meccanici tra le basi, soddisfacendo i requisiti di formazione periodica previsti dalla Parte 145. Tuttavia, il contenimento dei costi e le lacune tecnologiche spingono verso una crescente esternalizzazione di attività specialistiche, in particolare ispezioni di materiali compositi e boroscopi dei motori, a MRO indipendenti.
Gli operatori indipendenti stanno crescendo più rapidamente, con un CAGR del 7.73%, supportati da joint venture che forniscono certificati locali e accesso agli hangar. L'alleanza di AAR con Air France Industries nell'area Asia-Pacifico è un esempio di arbitraggio geografico, in cui il know-how occidentale si unisce a manodopera a basso costo. Anche le aziende di manutenzione, riparazione e revisione affiliate agli OEM rivendicano quote di mercato tramite contratti motore a lungo termine che abbinano sconti sui pezzi di ricambio all'assistenza in loco. Le barriere di certificazione favoriscono la crescita, mantenendo elevati gli ostacoli all'ingresso e sostenendo il potere di determinazione dei prezzi nel mercato della manutenzione di linea degli aeromobili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di programma: prevalgono i controlli di routine, ma aumenta la domanda di controlli sui trasporti pubblici
I controlli notturni di routine hanno generato il 63.47% dei ricavi nel 2024, poiché le compagnie aeree aderiscono alle scale di ispezione OEM che ne tutelano l'aeronavigabilità. I sistemi di monitoraggio predittivo ora precaricano i codici di guasto previsti negli ordini di lavoro, consentendo ai meccanici di preparare utensili e componenti prima dell'arrivo, riducendo così i tempi di consegna.
Si prevede che i controlli di transito registreranno un CAGR del 5.21% grazie a orari più fitti e a rapidi ritorni al gate. Le compagnie aeree low-cost (LCC), con turni medi di 25 minuti, ricercano sequenze di attività ultra-efficienti e autorizzazioni elettroniche wireless. I fornitori implementano app basate su tablet, consentendo al personale addetto alla certificazione di espletare le autorizzazioni normative direttamente dalla pista ed eliminare i ritardi cartacei. Questa dinamica sottolinea come l'evoluzione dei modelli operativi continui a rimodellare l'allocazione del mix di servizi all'interno del mercato della manutenzione di linea degli aeromobili.
Analisi geografica
North America Aircraft Line Maintenance Market
Il Nord America ha generato il 37.65% del fatturato del 2024, riflettendo la flotta in servizio più grande del mondo e un'infrastruttura MRO matura. Gli aggiornamenti degli impianti di GE Aerospace da 1 miliardo di dollari e l'officina di riparazione motori di Lufthansa Technik a Calgary creano complessivamente più di 700 posti di lavoro, alleviando al contempo i colli di bottiglia nella manutenzione del CFM LEAP. [4] GE Aerospace Newsroom, “GE Aerospace Investing USD Billion to Expand and Upgrade MRO Facilities Worldwide,” GE Aerospace, geaerospace.com Nonostante i vantaggi di scala, la regione si trova ad affrontare un deficit di meccanici del 19% entro il 2028, spingendo le compagnie aeree a sponsorizzare l'espansione delle scuole A&P e i bonus di benvenuto.
APAC Aircraft Line Maintenance Market
L'Asia-Pacifico è il mercato della manutenzione di linea degli aeromobili in più rapida crescita, con un CAGR del 6.04%, trainato da una flotta che dovrebbe raddoppiare entro il 2043. [5] Airbus Press Team, "Asia-Pacific's Aircraft Services Market to Double Over Next 20 Years", Airbus, aircraft.airbus.com Si prevede che la spesa MRO dell'India raggiungerà i 4 miliardi di dollari entro il 2031, accelerando la domanda di stazioni di linea negli aeroporti recentemente privatizzati. Partnership come gli accordi di GMR Aero Technic con Lufthansa Technik forniscono certificazioni internazionali e standard di strumenti, posizionando la regione per assorbire i crescenti carichi di lavoro di controllo in transito.
Europe, Middle East and LATAM Aircraft Line Maintenance Market
L'Europa mantiene una quota consistente grazie alle compagnie di bandiera tradizionali e a un solido quadro normativo. Tuttavia, molti hub dell'UE combattono la congestione di rampa che comprime gli orari di lavoro notturni. Le flotte del Medio Oriente crescono a un tasso del 5.1% annuo, trainando gli investimenti nelle strutture di manutenzione di linea di Doha e Dubai. L'America Latina beneficia di 13 miliardi di dollari in ammodernamenti aeroportuali, consentendo alle compagnie aeree low cost di raggiungere un elevato utilizzo del ciclo, alimentando una domanda costante di unità mobili di supporto di linea. Nel complesso, i cambiamenti geografici rafforzano la diversificazione a lungo termine dei servizi nel mercato della manutenzione di linea degli aeromobili.
Panorama competitivo
Il settore della manutenzione degli aeromobili è moderatamente concentrato, con operatori tecnici delle compagnie aeree, reti collegate agli OEM e operatori indipendenti che detengono una quota significativa. L'espansione da miliardi di euro di Lufthansa Technik in Portogallo, Amburgo e Canada aumenta la sua capacità di slot e la posiziona come integratore di alto livello di strumenti di intelligenza artificiale e flussi di lavoro senza carta. AAR consolida la sua presenza sul mercato attraverso accordi a lungo termine per la fornitura di materiali con FTAI Aviation e una piattaforma Trax modernizzata che potenzia la linea di revisione annuale di 450 motori di Delta.
Gli OEM stanno sempre più integrando i pool di ricambi con accordi di supporto di linea, sfumando i confini dell'aftermarket. EngineWise di Pratt & Whitney collabora con Cebu Pacific e Delta per espandere la sua rete globale di GTF MRO, migliorando la portata del supporto a bordo. Safran investe oltre 1 miliardo di euro (1.16 miliardi di dollari) per ampliare la copertura del servizio LEAP in quattro continenti, consolidando il suo ruolo di partner di servizio indispensabile. La crescente adozione del digitale diventa un fattore di differenziazione chiave; le compagnie aeree privilegiano i fornitori in grado di dimostrare tempi di consegna più rapidi e una maggiore affidabilità verificata dai dati. Nel frattempo, gli specialisti del settore mobile sfruttano gli spazi vuoti negli aeroporti secondari, sottraendo quote di mercato incrementali ai giganti tradizionali.
Leader del settore della manutenzione delle linee aeree
AAR CORP.
Società di manutenzione e ingegneria aeronautica (Ameco)
Lufthansa Technik AG
Delta Air Lines, Inc.
Società di ingegneria aeronautica di Hong Kong Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: Magnetic Line, una divisione di Magnetic Group, ha firmato un accordo di manutenzione di linea con Oman Air, estendendo il loro rapporto commerciale esistente. Il contratto assegna a Magnetic Line la fornitura di servizi di assistenza tecnica completi per la flotta di B787-9 Dreamliner di Oman Air, dotati di motori GEnx, presso l'aeroporto di Amsterdam Schiphol (AMS).
- Giugno 2025: Trax, sussidiaria di AAR, viene scelta per modernizzare i sistemi di manutenzione e ingegneria di Delta TechOps, consentendo l'ottimizzazione del flusso di lavoro basato sui dati.
- Gennaio 2025: HAECO ha esteso il suo contratto di manutenzione di linea con EVA Air fino al 2026. L'accordo include servizi non tecnici e pulizia delle cabine presso l'aeroporto internazionale di Hong Kong.
- Luglio 2024: HAECO ha firmato un contratto di manutenzione di linea con la compagnia aerea cinese Loong Air. Questo accordo dimostra la fiducia di Loong Air nelle capacità di HAECO in materia di manutenzione di linea per le operazioni della sua flotta globale.
Ambito del rapporto sul mercato globale della manutenzione delle linee aeree
| Servizio di sostituzione e montaggio dei componenti |
| Assistenza motori e APU |
| Servizio di installazione e gestione delle stazioni di linea |
| Servizio di rettifica dei difetti |
| Servizio di aeromobile a terra (AOG) |
| Corpo stretto |
| widebody |
| Jet regionali |
| turboelica |
| Aereo da carico |
| Jet aziendali |
| Compagnia aerea interna |
| MRO indipendente |
| MRO affiliato all'OEM |
| Stazioni di linea aeroportuali |
| Controlli di routine |
| Controlli di transito |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di servizio | Servizio di sostituzione e montaggio dei componenti | ||
| Assistenza motori e APU | |||
| Servizio di installazione e gestione delle stazioni di linea | |||
| Servizio di rettifica dei difetti | |||
| Servizio di aeromobile a terra (AOG) | |||
| Per tipo di aeromobile | Corpo stretto | ||
| widebody | |||
| Jet regionali | |||
| turboelica | |||
| Aereo da carico | |||
| Jet aziendali | |||
| Dal fornitore di manutenzione | Compagnia aerea interna | ||
| MRO indipendente | |||
| MRO affiliato all'OEM | |||
| Stazioni di linea aeroportuali | |||
| Per tipo di programma | Controlli di routine | ||
| Controlli di transito | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Qatar | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della manutenzione delle linee aeree nel 2025?
Il mercato della manutenzione degli aeromobili ha raggiunto i 25.69 miliardi di dollari nel 2025 e si prevede che raggiungerà i 31.77 miliardi di dollari entro il 2030, con un CAGR del 4.34%.
Quale segmento dei servizi di manutenzione delle linee è in più rapida crescita?
I servizi di risposta agli aeromobili a terra (AOG) guidano la crescita, registrando un CAGR del 5.68% fino al 2030, poiché le compagnie aeree danno priorità al rapido ritorno in servizio.
Perché la regione Asia-Pacifico sta attirando così tanta nuova capacità di manutenzione delle linee?
Le flotte in Cina e India si stanno espandendo rapidamente, il che fa prevedere che i ricavi derivanti dalla manutenzione nell'area Asia-Pacifico più che raddoppieranno, raggiungendo i 109 miliardi di dollari entro il 2043, superando tutte le altre regioni.
Qual è la sfida principale che ostacola la crescita dell'MRO?
La carenza globale di tecnici A&P autorizzati, che si prevede raggiungerà un deficit del 27% entro il 2027, mette a dura prova la disponibilità di manodopera e fa aumentare i costi salariali.
In che modo le piattaforme digitali stanno cambiando i controlli giornalieri in linea?
Le schede di lavoro basate sull'intelligenza artificiale e l'analisi predittiva riducono gli errori di documentazione, precaricano le esigenze di pezzi di ricambio e accorciano i tempi di permanenza a terra degli aeromobili, aumentando l'affidabilità operativa.
Perché i servizi AOG stanno emergendo come una priorità strategica per le compagnie aeree?
Ogni ora di volo non programmata può costare ai vettori fino a 10,000 dollari in disagi per i passeggeri e penali per gli slot, pertanto le compagnie aeree stanno dando priorità alla copertura AOG 24 ore su 7, XNUMX giorni su XNUMX e alle unità di risposta mobile per proteggere la puntualità e i ricavi.


