

Dimensioni e quota del mercato della protezione contro i fulmini degli aeromobili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.89 miliardo di dollari |
| Dimensione del mercato (2031) | 6.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.09% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della protezione contro i fulmini sugli aeromobili di Mordor Intelligence
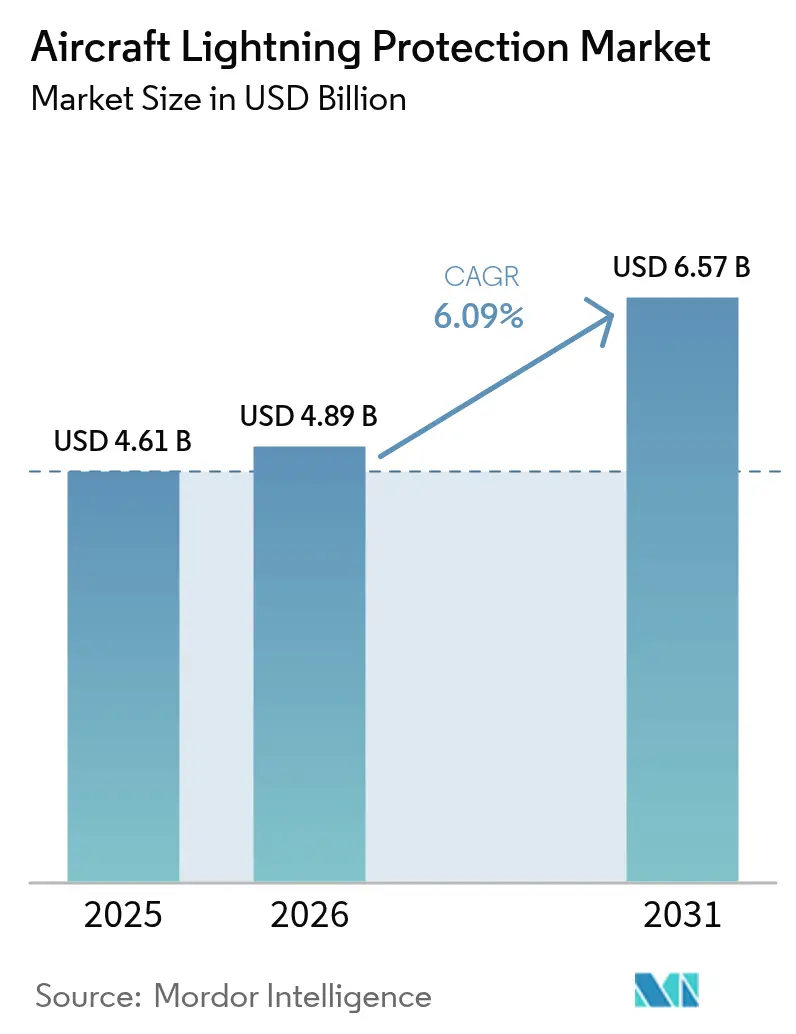
Si prevede che il mercato della protezione degli aeromobili dai fulmini crescerà da 4.61 miliardi di dollari nel 2025 a 4.89 miliardi di dollari nel 2026, per poi raggiungere i 6.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.09% nel periodo 2026-2031. Questa crescita è in linea con due cambiamenti strutturali: la crescente applicazione delle fusoliere in fibra di carbonio e la rapida diffusione delle flotte di aerotaxi elettrici. Le strutture degli aeromobili in materiale composito non possiedono la conduttività intrinseca dei tradizionali rivestimenti in alluminio, pertanto ogni nuova consegna aumenta la domanda di lamine, reti e rivestimenti in nanomateriali conduttivi in grado di convogliare in modo sicuro l'energia del fulmine. Le normative di certificazione sempre più stringenti della FAA e dell'EASA intensificano questa domanda, mentre gli ordini record di aeromobili commerciali spingono i produttori a garantire una fornitura a lungo termine di materiali di protezione qualificati. [1] Fonte: Franklin Fisher, “Lightning Protection of Aircraft Handbook”, Federal Aviation Administration, faa.gov Il boom aeroportuale dell'Asia-Pacifico, guidato dall'obiettivo cinese di 270 strutture operative entro il 2025, accelera la crescita dei volumi anche se il Nord America rimane il nucleo tecnologico. [2] Fonte: Dipartimento del Commercio degli Stati Uniti, “China - Aviation”, International Trade Administration, trade.gov I fornitori di medie dimensioni affrontano pressioni sui costi dovute a test di qualificazione a sei cifre sul fronte competitivo, aprendo la strada alle aziende più grandi per consolidare le capacità attraverso fusioni e acquisizioni.
Punti chiave del rapporto
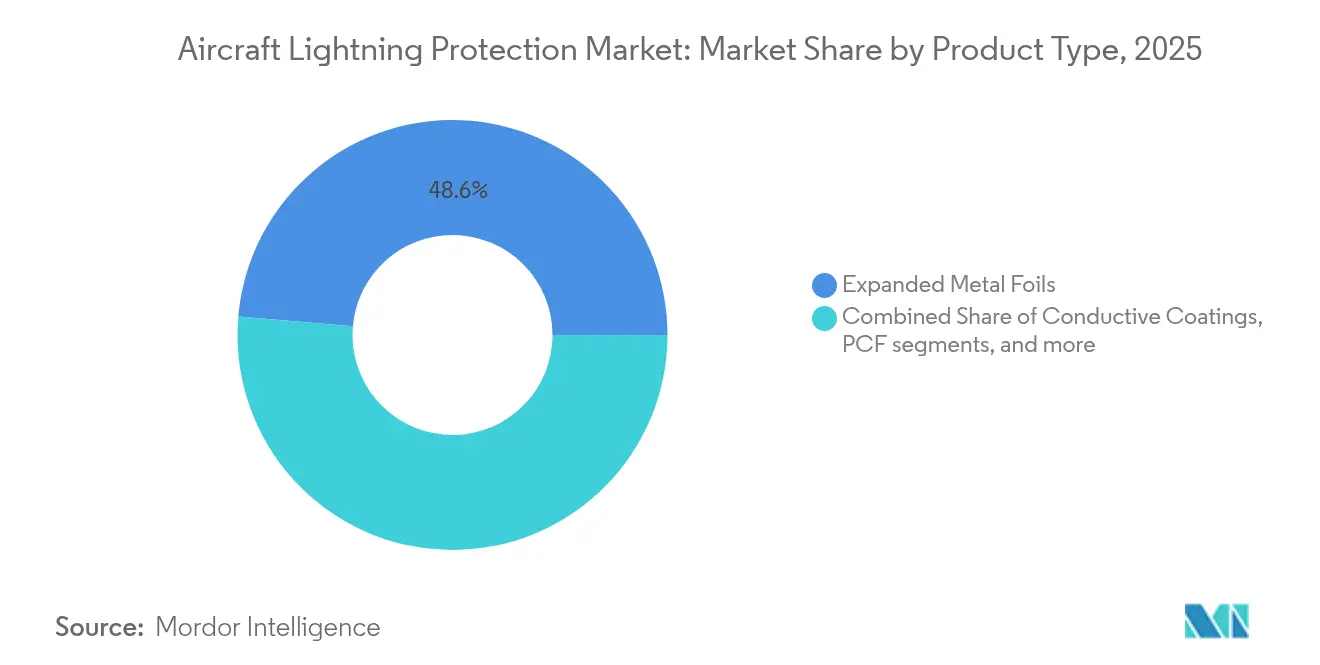
- In base alla tipologia di prodotto, nel 48.62 le lamine metalliche espanse hanno detenuto una quota di mercato del 2025% nella protezione contro i fulmini nel settore aeronautico, mentre la fibra di carbonio placcata sta avanzando a un CAGR del 7.33% fino al 2031.
- Per tipologia di aeromobile, nel 58.10 le piattaforme ad ala fissa rappresentavano il 2025% del mercato della protezione contro i fulmini per gli aeromobili; si prevede che la mobilità aerea urbana/eVTOL crescerà a un CAGR del 9.85% entro il 2031.
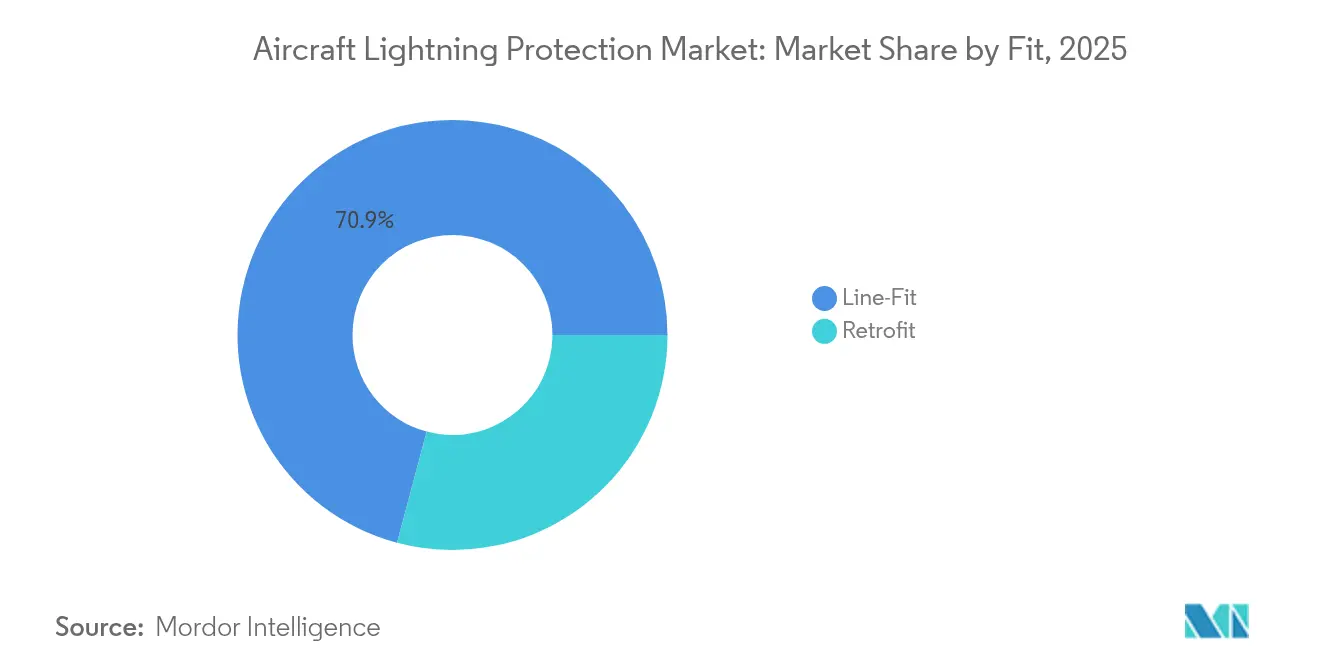
- In base all'adattamento, le installazioni in linea hanno conquistato una quota di fatturato del 70.85% del mercato della protezione contro i fulmini negli aeromobili nel 2025; la domanda di retrofit è in calo, ma cresce del 6.88% nel periodo di previsione.
- In base all'utente finale, nel 64.55 le forze navali detenevano il 2025% della quota di mercato della protezione contro i fulmini per aeromobili, mentre i clienti civili/commerciali hanno registrato la crescita più rapida, con un CAGR dell'8.64%.
- In termini geografici, il Nord America ha mantenuto il 38.12% dei ricavi del 2025; l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.62%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della protezione contro i fulmini negli aeromobili
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle consegne di telai in materiali compositi | + 1.8% | Nord America ed Europa, diffondendosi in tutto il mondo | Medio termine (2-4 anni) |
| Aumento degli arretrati degli aerei commerciali | + 1.2% | Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Norme più severe per la certificazione FAA ed EASA sui fulmini | + 0.9% | Nord America ed Europa con ricadute globali | A lungo termine (≥ 4 anni) |
| Programmi di retrofit in crescita per flotte obsolete | + 0.7% | Nord America e Europa | Medio termine (2-4 anni) |
| Rilevamento dei fulmini a bordo e manutenzione prognostica | + 0.4% | Adozione globale e precoce nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Elettrificazione delle flotte di eVTOL/taxi aerei urbani | + 0.3% | Centri urbani in tutto il mondo, guidati da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle consegne di strutture in materiali compositi
Le famiglie di aeromobili B787 e A350 si affidano a maglie in rame o alluminio integrate per dissipare le correnti di fulminazione, segnando un netto distacco progettuale dalle fascette di collegamento esterne. Gli operatori considerano sempre più le maglie integrate uno standard, e questa aspettativa si riflette ora nei programmi di aggiornamento dei velivoli a fusoliera stretta e nei più recenti jet regionali. I pannelli di prova della NASA hanno dimostrato che i film non metallici leggeri possono ridurre la profondità dei danni da fulmine del 79%, aumentando al contempo la resistenza alla compressione post-fulmine del 21%, incoraggiando gli OEM ad adottare strati più sottili e leggeri nei modelli futuri. L'innovazione dei materiali aumenta quindi la domanda unitaria, poiché ogni nuovo pannello composito richiede percorsi conduttivi installati in fabbrica. Il driver fornirà la sua massima spinta fino al 2027, stabilizzandosi man mano che la penetrazione del composito raggiunge un plateau.
Aumento degli arretrati di aerei commerciali
Gli ordini per i jet a corridoio singolo rimangono pieni fino al 2031 inoltrato. Boeing e Airbus hanno pubblicamente collegato gli aumenti del tasso di produzione a una fornitura affidabile di materiali speciali come le lamine metalliche espanse. Il portafoglio ordini di PPG per rivestimenti aerospaziali, pari a 290 milioni di dollari nel terzo trimestre del 2024, evidenzia la pressione sulle catene di approvvigionamento che già operano con tempi di consegna prolungati. [3] Fonte: John Marshall, “PPG Q3 2024 Earnings Prepared Remarks,” PPG Industries, ppg.com Ogni riduzione del portafoglio ordini rilascia un'ondata di domanda di kit di protezione contro i fulmini, mentre le consegne differite si traducono in opportunità di retrofit incrementali, poiché le compagnie aeree prolungano la vita utile delle strutture più vecchie. Le flotte dell'Asia-Pacifico costituiscono un terzo del portafoglio ordini globale, posizionando la regione come motore della crescita dei volumi fino al 2026.
Regole più severe per la certificazione FAA ed EASA sui fulmini
L'adozione da parte della FAA dello standard SAE ARP 5577 e le condizioni speciali dell'EASA per i velivoli VTOL ad alta densità di batterie innalzano le soglie di corrente di prova e ampliano le zone classificate come aree a effetti diretti. I costi di conformità aumentano vertiginosamente perché ogni nuovo accumulo di materiali deve dimostrare prestazioni a 200 kA e oltre. I grandi fornitori trasferiscono questi costi su portafogli di prodotti più ampi, mentre le startup spesso si rifugiano in contratti di ricerca e sviluppo di nicchia. Nel tempo, la standardizzazione riduce i costi di passaggio, il che significa che gli operatori certificati godono di un flusso di entrate duraturo man mano che le nuove famiglie di aeromobili passano dal prototipo alla produzione.
Programmi di retrofit in crescita per flotte obsolete
I progetti militari di estensione della vita utile, come la sostituzione delle ali dell'A-10 e gli aggiornamenti dell'avionica dell'F-16, aggiungono regolarmente pellicole o maglie conduttive durante la revisione dei depositi per proteggere i nuovi sistemi di missione digitali. Gli operatori commerciali hanno replicato questa pratica sugli A1990 degli anni '320 per ridurre al minimo i ritardi di invio causati dai fulmini. I kit di retrofit in genere consentono margini lordi più elevati grazie alla progettazione personalizzata, compensando i volumi inferiori rispetto all'installazione in linea. La domanda raggiungerà il picco fino al 2028, poiché le compagnie aeree allineano le finestre di retrofit con i programmi di controllo più impegnativi.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati dei test di qualificazione | -0.8% | Globale, particolarmente impegnativo per le PMI | Medio termine (2-4 anni) |
| Compromessi tra penalità di peso e consumo di carburante | -0.6% | Globale, acuto nei mercati sensibili al carburante | A breve termine (≤ 2 anni) |
| Prezzi volatili delle materie prime per alluminio e rame | -0.5% | Globale, più visibile nelle regioni importatrici di materie prime | A breve termine (≤ 2 anni) |
| Sfida tecnica nella qualificazione dei rivestimenti nanomateriali | -0.4% | Globale, con un impatto maggiore sui fornitori in fase iniziale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati dei test di qualificazione
I laboratori di simulazione dei fulmini, in grado di gestire impulsi da 200 kA, caricano nel settore aerospaziale tariffe superiori a 40,000 dollari per impulso, e un programma di conformità completo può richiedere decine di fulmini con coupon di diverse dimensioni. Le startup che sviluppano soluzioni al grafene o al CNT spesso esauriscono i finanziamenti iniziali prima di raggiungere gli obiettivi di certificazione, lasciando che la loro proprietà intellettuale venga concessa in licenza a operatori storici più grandi. L'ostacolo finanziario limita la diversità tecnologica complessiva e rallenta la concorrenza sui prezzi, riducendo la crescita di circa 0.8 punti percentuali nel prossimo futuro.
Compromessi tra penalità di peso e consumo di carburante
Le tradizionali reti di rame aumentano il peso operativo (OEW) di un jet a doppio corridoio fino a 90 kg, il che si traduce in un risparmio annuo di carburante di 3,000 dollari per ogni chilogrammo aggiunto nell'arco di 20 anni. Le compagnie aeree, pertanto, esercitano pressioni sui produttori affinché adottino alternative più leggere. Tuttavia, i rivestimenti in alluminio ultrasottili possono costare da due a tre volte di più al metro quadro rispetto alle reti tradizionali, creando tensioni negli acquisti che ne ritardano l'adozione su larga scala. Il rischio legato al peso è particolarmente elevato per i velivoli eVTOL , dove ogni chilogrammo riduce l'autonomia di trasporto passeggeri.
Analisi del segmento
Per tipo di prodotto: i compositi guidano l'innovazione oltre i tradizionali fogli
Nel 48.62, i fogli di metallo espanso detenevano ancora il 2025% della quota di mercato della protezione dai fulmini per aeromobili, grazie alla loro lunga storia di servizio e all'abbondanza di dati di certificazione. Ciononostante, si prevede che la fibra di carbonio placcata acquisirà una quota crescente del mercato della protezione dai fulmini per aeromobili, poiché il suo CAGR del 7.33% supera la crescita dei volumi dei fogli tradizionali. Il materiale integra la conduttività negli strati strutturali, riducendo il peso e mantenendo le traiettorie di fulminazione, un vantaggio convalidato sui pannelli della fusoliera del Boeing 787. I pannelli di ricerca con nanotubi di carbonio hanno registrato cicatrici da fulminazione inferiori del 54.8%, a indicare futuri vantaggi con il passaggio degli strati nano-rinforzati dal laboratorio alla produzione.
I tessuti di filo intrecciato sono apprezzati dai principali operatori di difesa che cercano una comprovata capacità di sopravvivenza, in particolare per gli elicotteri che operano a bassa quota in teatri ad alta densità di tempeste. I rivestimenti conduttivi riempiono nicchie di retrofit in cui la stratificazione dei foil è impraticabile; tuttavia, studi dimostrano che i rivestimenti spessi possono intrappolare il calore dell'arco e aumentare la delaminazione, limitandone l'adozione. Sebbene al di fuori della torta dei ricavi odierna, i film di grafene in fase iniziale attraggono capitali di ricerca e sviluppo da Airbus e BAE perché promettono cambiamenti radicali nel peso areale senza costosi input di rame.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di aeromobile: la rivoluzione eVTOL rimodella i requisiti di protezione
I jet ad ala fissa hanno generato il 58.10% del fatturato del 2025, consolidando il loro ruolo di punto di riferimento nel mercato della protezione contro i fulmini per aeromobili. Rappresentano inoltre la maggior parte delle attuali conoscenze in materia di certificazione, pertanto i fornitori di materiali convalidano regolarmente le nuove soluzioni su strutture a corridoio singolo prima di puntare su categorie emergenti. Al contrario, le cellule eVTOL si espandono a un CAGR del 9.85% e introducono pod di propulsione distribuiti e batterie ad alta energia che creano molteplici punti di ingresso dei fulmini. Le ultime condizioni speciali dell'EASA richiedono ora una protezione olistica a livello di sistema che affronti il runaway termico delle batterie e i percorsi di corrente strutturali.
Si prevede che il mercato della protezione contro i fulmini per i componenti eVTOL per aeromobili aumenterà con l'entrata in produzione in serie dei prototipi a partire dal 2026. Gli elicotteri rimangono una nicchia stabile perché i loro mozzi rotanti attraggono naturalmente i leader, richiedendo una solida saldatura delle estremità del rotore e strati di protezione delle pale come previsto dalla norma 14 CFR 27.610. Il quadro del segmento mostra il volume tradizionale di line-fit nei jet ad ala fissa che finanziano la ricerca e sviluppo per soluzioni leggere destinate a dominare la flotta di mobilità aerea urbana più avanti nel decennio.
Per adattamento: la dominanza della linea adatta maschera la complessità del retrofit
Le installazioni di cavi in linea hanno generato il 70.85% del fatturato del 2025 e rimarranno la principale fonte di produzione di condotte per volume. La rete o la lamina specificata dagli OEM viene co-polimerizzata con rivestimenti compositi in fase di autoclave, garantendo la continuità della conduttività ed eliminando la manodopera aggiuntiva in seguito. Questa integrazione favorisce una riduzione dei costi del ciclo di vita e garantisce un CAGR del 6.88% fino al 2031. La quota di mercato della protezione contro i fulmini per aeromobili nel retrofit rimane limitata, ma con un margine elevato.
Le compagnie aeree che affrontano i controlli per l'upgrade della cabina danno il via libera alla vernice conduttiva o alle toppe adesive che devono integrarsi con gli schemi di cablaggio esistenti, un compito che spesso richiede team di ingegneri specializzati. Il retrofit, quindi, migliora la diversificazione dei ricavi, ma aumenta il rischio di programmazione, soprattutto quando i pannelli sono già incollati con RIBE ai telai portanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la spesa per la difesa guida il predominio navale
Nel 64.55, l'aviazione navale ha rappresentato il 2025% della quota di mercato della protezione contro i fulmini per aeromobili, grazie all'elevato valore di sistema per aeromobile e ai rigorosi requisiti MIL-STD. I caccia navali e gli elicotteri sono esposti ad ambienti salini più ostili, pertanto le reti anticorrosione e i sigillanti multistrato richiedono prezzi più elevati. Mitsubishi Heavy Industries ha registrato un fatturato record nel settore aerospaziale di 791.5 miliardi di yen (5.45 miliardi di dollari) nell'esercizio 2024, grazie all'aumento della spesa per la difesa da parte del Giappone, e ogni nuovo velivolo da pattugliamento integra strati di protezione avanzati.
Le flotte civili/commerciali, sebbene oggi più piccole, crescono a un CAGR dell'8.64%, poiché le compagnie aeree sostituiscono i vecchi aerei a fusoliera stretta e gli operatori di eVTOL si preparano alla certificazione. Il settore della protezione contro i fulmini aeronautici sfrutta sempre più la ricerca e sviluppo finanziata dalla difesa per sviluppare film di grafene o CNT prima del lancio commerciale.
Analisi geografica
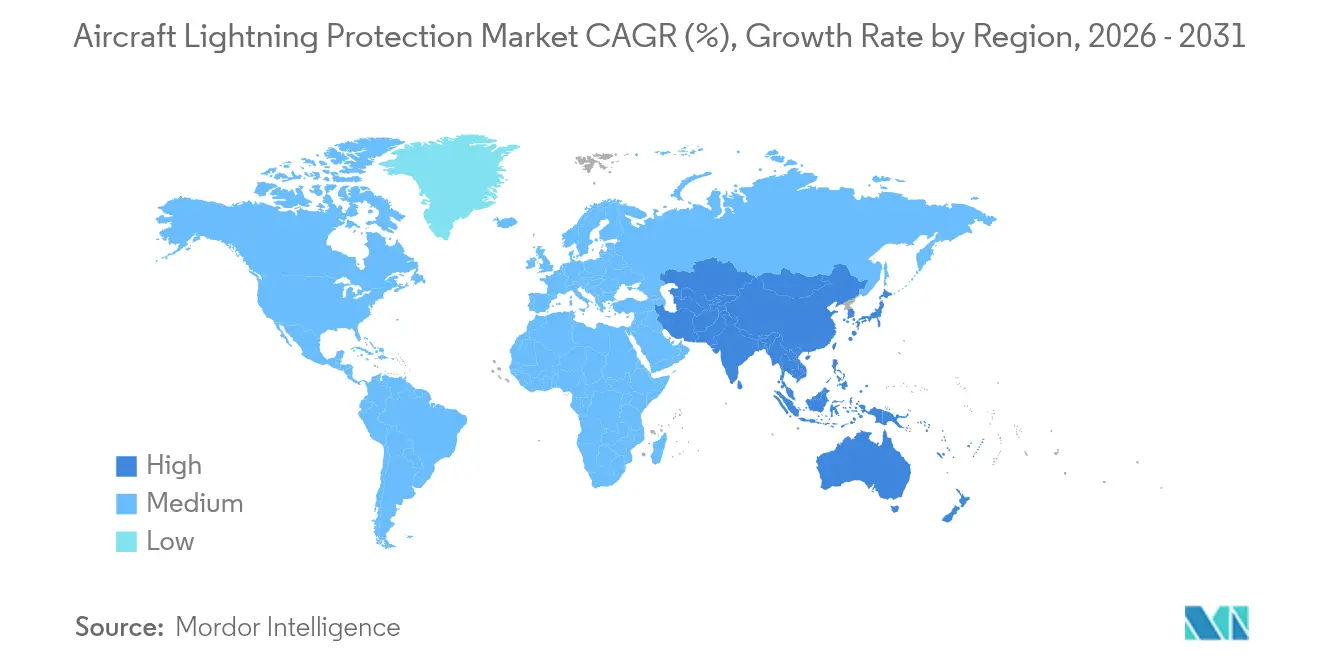
Il Nord America ha mantenuto il 38.12% del fatturato del 2025 perché la regione ospita la maggior parte dell'assemblaggio globale di cellule in composito, laboratori di certificazione ad alta energia e fornitori di primo livello. La collaborazione con la FAA semplifica le fasi di qualificazione, consentendo ai fornitori di ridurre i tempi di commercializzazione. I fornitori di nicchia canadesi forniscono laminati a infusione di resina, mentre le maquiladoras messicane realizzano componenti per l'incollaggio meccanico delle zone cabina. La compattezza dell'ecosistema supporta prezzi premium, sebbene la carenza di manodopera rischi di slittamento dei tempi di consegna. L'area Asia-Pacifico registra il CAGR più rapido, pari al 7.62%, sostenuto dall'intenzione della Cina di gestire 270 aeroporti entro il 2025, ognuno dei quali genera nuovi ordini di aerei a fusoliera stretta. Gli impianti nazionali di produzione di materiali compositi crescono rapidamente; tuttavia, le tutele della proprietà intellettuale rimangono una preoccupazione per l'Occidente, rallentando il trasferimento delle più recenti reti rinforzate con CNT. L'impennata del portafoglio ordini giapponese a 7.07 trilioni di yen nell'anno fiscale 2024 si accompagna alle severe specifiche del Ministero della Difesa, stimolando la domanda locale di laminati ad alto amperaggio e sigillanti resistenti alla corrosione. La linea Tata-Airbus indiana a Vadodara getta le basi per una fornitura nazionale di protezione contro i fulmini, ma ci vogliono due decenni per eguagliare i volumi occidentali. L'Europa continua a essere all'avanguardia tecnologica. L'autorità di certificazione EASA promuove l'adozione tempestiva di modifiche normative e i laboratori finanziati da Horizon sperimentano rivestimenti in alluminio ultrasottili che riducono il peso delle maglie del 58%. Il Medio Oriente sfrutta i rinnovi della flotta presso i vettori del Golfo, stimolando la domanda di retrofit. Il Sud America e l'Africa rimangono in fase nascente, ma le esportazioni di jet regionali del Brasile innescano i futuri requisiti per le linee locali di conversione della lamina.

Panorama normativo
La certificazione per la protezione degli aeromobili dai fulmini si basa sulle dimostrazioni di conformità FAA ed EASA relative agli effetti diretti e indiretti dei fulmini su strutture e sistemi elettrici ed elettronici. I richiedenti in genere adattano i propri progetti di protezione ai requisiti del 14 CFR (ad esempio, 23.1306 e 25.1316) o alle specifiche di certificazione EASA pertinenti. Nel maggio 2026, la FAA ha pubblicato la Circolare Consultiva AC 20-136C, che aggiorna le linee guida per la protezione dei sistemi elettrici ed elettronici degli aeromobili dagli effetti dei fulmini, ribadendo la necessità di pratiche di progettazione validate e di prove di collaudo per la certificazione di nuovi materiali e architetture su aeromobili con una maggiore componente elettrica e in materiali compositi.
Gli standard di settore fungono anche da base pratica per la conformità, utilizzata dagli enti regolatori per la definizione e la validazione dei test. Il framework SAE ARP fornisce un linguaggio tecnico comune per la definizione dell'ambiente e delle forme d'onda dei fulmini (ARP5412C, revisione ottobre 2024) e metodi di prova standard per gli effetti diretti e indiretti (ARP5416B, revisione marzo 2025), insieme alle pratiche di zonizzazione dei fulmini utilizzate nei programmi di certificazione. L'AC 20-155A supporta ulteriormente l'uso dei documenti SAE ed EUROCAE come mezzi accettabili di conformità, il che aumenta i costi di transizione una volta che una configurazione dei materiali e il relativo piano di prova sono stati qualificati.
Analisi della catena del valore
La catena del valore inizia con materie prime metalliche e chimiche (rame, alluminio, bronzo, resine, adesivi e prodotti chimici per rivestimenti). Trasformatori specializzati convertono quindi queste materie prime in lamine e reti metalliche espanse, rivestimenti conduttivi e soluzioni in fibra di carbonio placcata progettate per i rivestimenti in materiale composito. La fase intermedia della produzione comprende la fabbricazione e la trasformazione (taglio, formatura, preparazione delle superfici e trattamenti di adesione), insieme a fornitori di componenti che forniscono strisce di deviazione, scaricatori statici, hardware di messa a terra e di collegamento e dispositivi di protezione a livello di connettore, come i dispositivi di soppressione delle sovratensioni transitorie, per mitigare gli effetti indiretti dei fulmini sull'avionica.
A valle, gli integratori di primo livello assemblano i sistemi di protezione contro i fulmini in suite a livello di aeromobile e collaborano con i costruttori di aeromobili e i principali appaltatori della difesa per l'integrazione e la qualificazione in linea. Le aziende di manutenzione, riparazione e revisione (MRO) e le linee di manutenzione guidano la domanda di retrofit durante le ispezioni intensive e i programmi di estensione della vita operativa. L'accesso a capacità di test ad alta corrente e a documentazione pronta per la certificazione, allineata alle pratiche SAE ARP5412/5414/5416 citate dalle linee guida FAA ed EASA, limita la catena, rendendo i materiali qualificati e i partner di test esperti un fattore chiave di differenziazione per i fornitori che servono le rampe di produzione di Boeing e Airbus, nonché le architetture eVTOL ricche di batterie.
Panorama competitivo
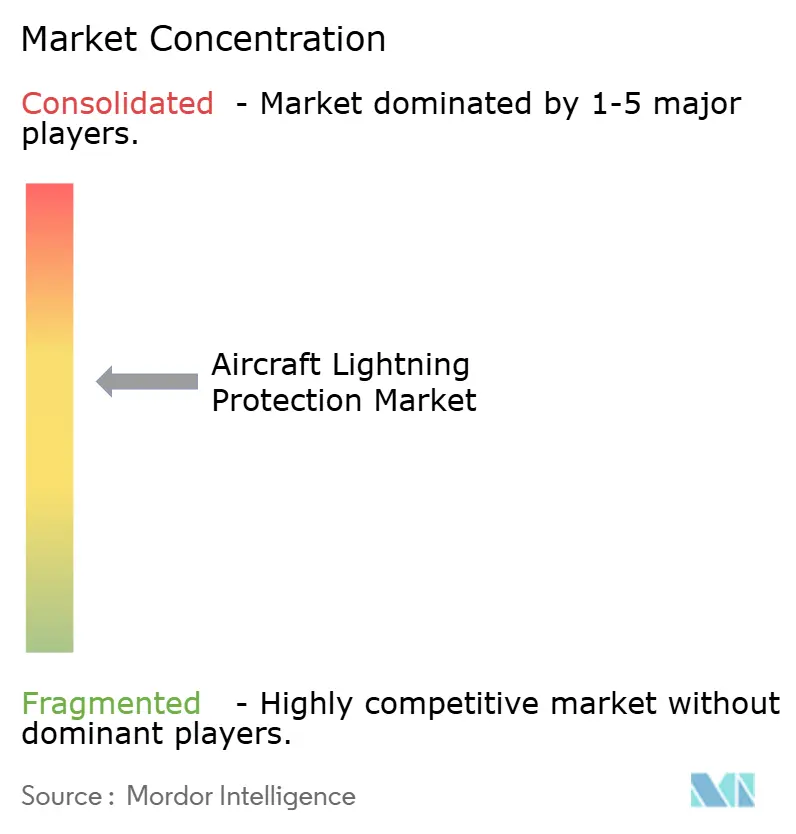
La struttura del mercato è moderatamente concentrata. PPG ha beneficiato di un forte impulso nel settore dei rivestimenti aerospaziali, con un portafoglio ordini del terzo trimestre 3 pari a 2024 milioni di dollari, che offre una chiara visibilità sui ricavi. L'acquisizione di Carlisle Interconnect Technologies da parte di Amphenol per 290 milioni di dollari estende l'attività dell'azienda nel settore delle interconnessioni per ambienti difficili alle fascette per il lightning bonding, completando un'offerta verticalmente integrata. Mitsubishi Heavy Industries accelera grazie ai contratti nel settore della difesa, incanalando fondi per la ricerca in reti ibride rame-alluminio più leggere per le navi da pattugliamento marittimo.
Fronti di innovazione emergono da aziende specializzate più piccole. I preimpregnati arricchiti di grafene di Haydale, finanziati nell'ambito del programma NATEP del Regno Unito, promettono prestazioni di impatto equivalenti con metà del peso areale. Gli esperimenti di ORNL sulle pale eoliche da 6.5 piedi (circa 150 metri) corroborano i vantaggi intersettoriali, convalidando il comportamento dei materiali sotto impulsi da XNUMX kA, rilevanti per le alette eVTOL. Gli ostacoli alla certificazione rimangono il principale ostacolo; la collaborazione con gli OEM di primo livello è essenziale affinché i concetti di laboratorio raggiungano la produzione. Si prevede che il consolidamento continuerà, poiché gli operatori storici acquistano tecnologie emergenti piuttosto che costruire da zero.
Leader del settore della protezione contro i fulmini negli aeromobili
PPG Industrie, Inc.
Astroseal Prodotti Manufacturing Corp.
Dayton-Granger, Inc.
Henkel Corporation
Amphenol Aerospace (Amphenol Corporation)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: la FAA ha pubblicato la Circolare Consultiva AC 20-136C, che aggiorna le linee guida per la protezione contro i fulmini dei sistemi elettrici ed elettronici degli aeromobili. L'aggiornamento inasprisce le aspettative in merito alle modalità con cui i richiedenti devono dimostrare gli effetti indiretti dei fulmini, aumentando il valore dei fornitori che dispongono di metodi di prova aggiornati, documentazione e dati di sistema dei materiali pronti per la qualificazione.
- Aprile 2025: NTT Corporation ha presentato un sistema di innesco dei fulmini basato su droni, con una potenza nominale di 150 kA. Pur non rientrando nell'ambito dei dispositivi di protezione contro i fulmini per uso aereo, questa tecnologia supporta nuovi approcci alla gestione del rischio di fulmini e alle pratiche di sicurezza per la movimentazione a terra, integrandosi con i programmi di protezione contro i fulmini delle compagnie aeree e dei produttori di apparecchiature originali (OEM).
- Dicembre 2024: l'Oak Ridge National Laboratory ha convalidato i concetti di inserti conduttivi nella punta di una pala composita di 2 metri (6.5 piedi) mediante test ad alta corrente. Il risultato fornisce prove tecniche intersettoriali per approcci di mitigazione dei fulmini nei materiali compositi, che possono essere tradotti in concetti di protezione strutturale degli aeromobili e nello sviluppo di stratificazioni di materiali.


Ambito e metodologia
La protezione contro i fulmini degli aerei impedisce all'energia elettromagnetica di un fulmine di entrare in spazi critici, che includono l'interno dell'aereo, i cavi elettrici e il serbatoio del carburante, e protegge anche i generatori, le valvole del carburante, gli alimentatori controllati elettronicamente e i sistemi di distribuzione elettrica.
Il mercato della protezione contro i fulmini per aeromobili è segmentato per tipo di aeromobile, utente finale e area geografica. In base al tipo di aeromobile, il mercato è segmentato in velivoli ad ala fissa e velivoli ad ala rotante. Sulla base dell'utente finale, il mercato è segmentato in sviazione commerciale, militare e generale. In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa.
Le dimensioni e le previsioni del mercato sono state fornite in valore (miliardi di dollari).
| Lamine di metallo espanso |
| Tessuti di filo intrecciato |
| Rivestimenti conduttivi |
| Fibra di carbonio placcata (PCF) |
| Altro |
| Velivoli ad ala fissa | Corpo stretto |
| A corpo largo | |
| Jet regionali e aziendali | |
| Rotore | Elicotteri civili |
| Elicotteri militari | |
| Veicoli aerei senza pilota (UAV) | |
| Veicoli eVTOL/UAM |
| Adattamento alla linea |
| Retrofit |
| Civile/Commerciale |
| Linea militare |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di prodotto | Lamine di metallo espanso | ||
| Tessuti di filo intrecciato | |||
| Rivestimenti conduttivi | |||
| Fibra di carbonio placcata (PCF) | |||
| Altro | |||
| Per tipo di aeromobile | Velivoli ad ala fissa | Corpo stretto | |
| A corpo largo | |||
| Jet regionali e aziendali | |||
| Rotore | Elicotteri civili | ||
| Elicotteri militari | |||
| Veicoli aerei senza pilota (UAV) | |||
| Veicoli eVTOL/UAM | |||
| Per Fit | Adattamento alla linea | ||
| Retrofit | |||
| Per utente finale | Civile/Commerciale | ||
| Linea militare | |||
| Per regione | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato della protezione contro i fulmini negli aeromobili?
Il mercato della protezione contro i fulmini negli aeromobili ammonta a 4.89 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.57 miliardi di dollari entro il 2031, riflettendo un CAGR costante del 6.09%.
Quale regione sta crescendo più velocemente in questo mercato?
La regione Asia-Pacifico registra la crescita più elevata, con un CAGR del 7.62% grazie agli ingenti arretrati di aeromobili e ai programmi di costruzione di aeroporti.
Perché le cellule degli aerei in materiali compositi richiedono una protezione contro i fulmini sempre maggiore?
Le strutture in fibra di carbonio non hanno la conduttività intrinseca dell'alluminio, quindi necessitano di lamine o reti incorporate per dissipare in modo sicuro l'energia dell'impatto.
In che modo i costi di certificazione incidono sull'adozione di nuovi materiali?
I test di laboratorio ad alta corrente possono costare centinaia di migliaia di dollari, limitando la capacità delle aziende più piccole di immettere sul mercato innovazioni come le reti di grafene.
Quale tipologia di prodotto sta guadagnando terreno?
La fibra di carbonio placcata è il prodotto in più rapida crescita, con un CAGR del 7.33%, perché unisce la resistenza strutturale alla conduttività, riducendo al contempo il peso.
In che modo gli aeromobili eVTOL influenzeranno la domanda futura?
I veicoli EVTOL introducono più pod di propulsione elettrica e batterie, stimolando la domanda di sistemi di protezione olistici e leggeri e stimolando la crescita del mercato a lungo termine.
Pagina aggiornata l'ultima volta il:



