

Dimensioni e quota del mercato dei dispositivi di interfaccia per aeromobili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
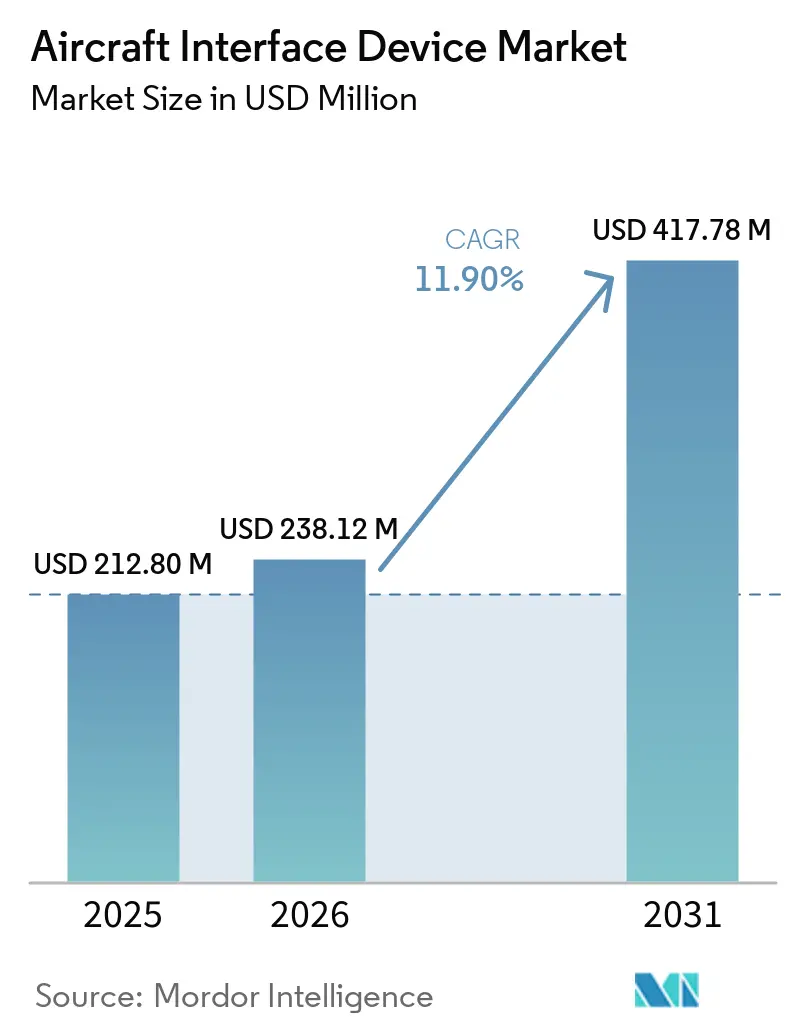
| Dimensione del mercato (2026) | USD 238.12 milioni |
| Dimensione del mercato (2031) | USD 417.78 milioni |
| Tasso di crescita (2026 - 2031) | 11.90% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei dispositivi di interfaccia per aeromobili di Mordor Intelligence
Si stima che il mercato dei dispositivi di interfaccia per aeromobili nel 2026 raggiungerà i 238.12 milioni di dollari, in crescita rispetto ai 212.80 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 417.78 milioni di dollari, con un CAGR dell'11.90% nel periodo 2026-2031. L'aumento delle operazioni di volo digitali, i programmi di monitoraggio dello stato di salute degli aeromobili in tempo reale e la rapida implementazione di reti satellitari ad alta velocità sono i principali motori di questa espansione. Compagnie aeree e operatori della difesa stanno sostituendo i processi cartacei con flussi di lavoro elettronici connessi basati su gateway dati sicuri e ad alta larghezza di banda. Allo stesso tempo, la crescente attività di retrofit tra le flotte commerciali obsolete e la rapida adozione di standard avionici ad architettura aperta hanno ampliato la base di clienti a cui rivolgersi. Gli operatori del mercato si differenziano in base al pedigree di certificazione, alla cyber-resilienza e alla capacità di supportare bus dati multiprotocollo e percorsi di connettività multi-orbita.
Punti chiave del rapporto
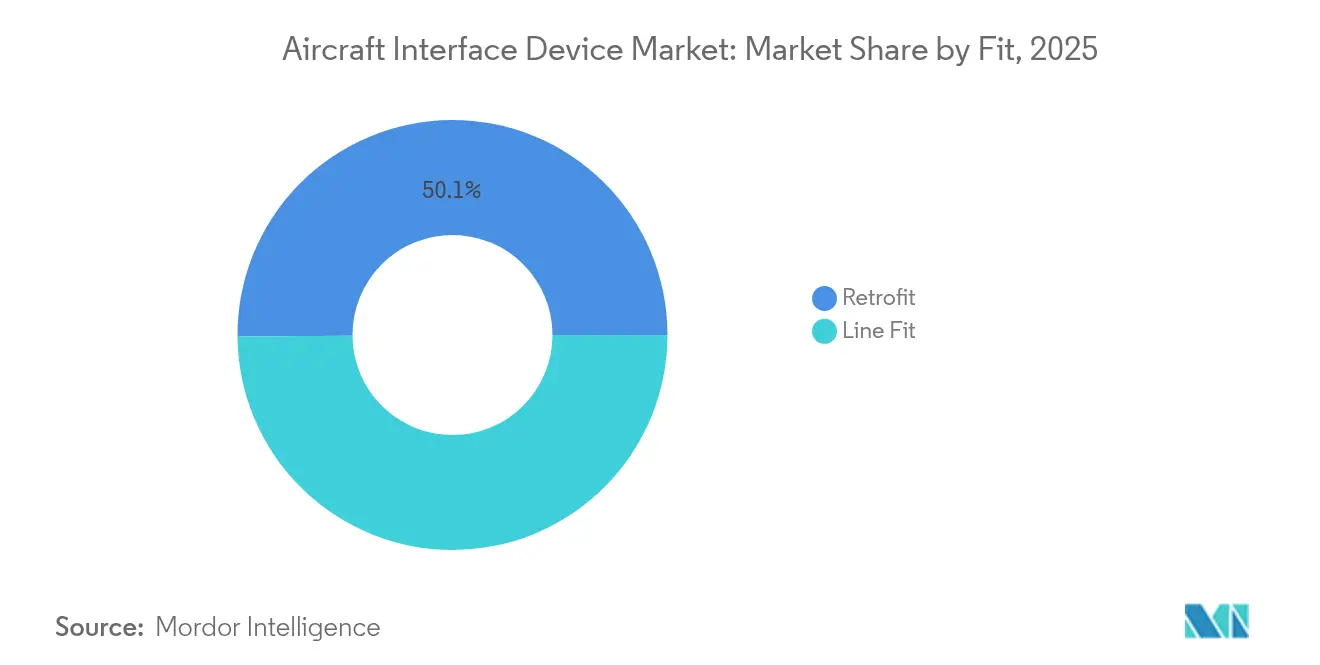
- In base all'adattamento, nel 49.89 le installazioni di linea hanno detenuto il 2025% della quota di mercato dei dispositivi di interfaccia degli aeromobili, mentre si prevede che le soluzioni di retrofit registreranno un CAGR del 14.12% fino al 2031.
- In termini di connettività, i sistemi cablati hanno dominato con una quota di fatturato del 65.22% nel 2025, mentre si prevede che le soluzioni wireless cresceranno a un CAGR del 16.10% entro il 2031.
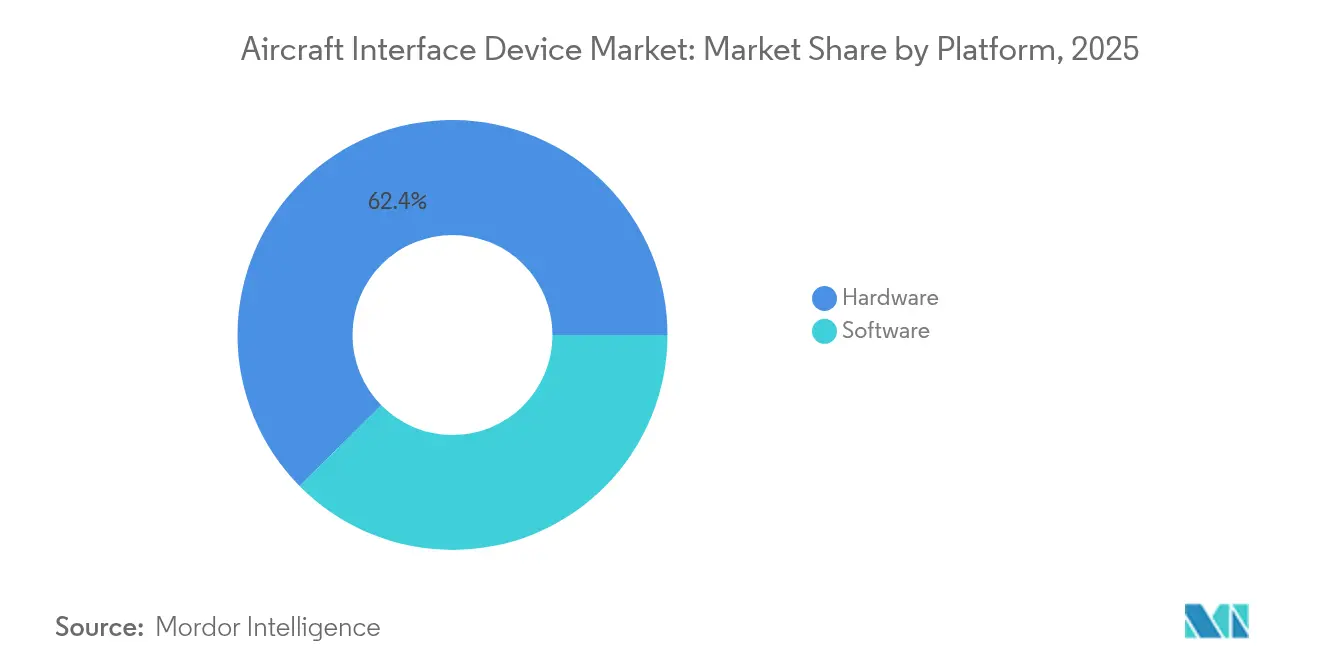
- In base alla piattaforma, nel 62.40 l'hardware ha conquistato il 2025% del mercato dei dispositivi di interfaccia per aeromobili, ma il software è quello che cresce più rapidamente, con un CAGR del 15.35%.
- In base al tipo di aeromobile, l'aviazione commerciale ha registrato una quota di mercato del 68.67% nel 2025; i sistemi senza pilota hanno registrato le prospettive più positive con un CAGR del 17.30%.
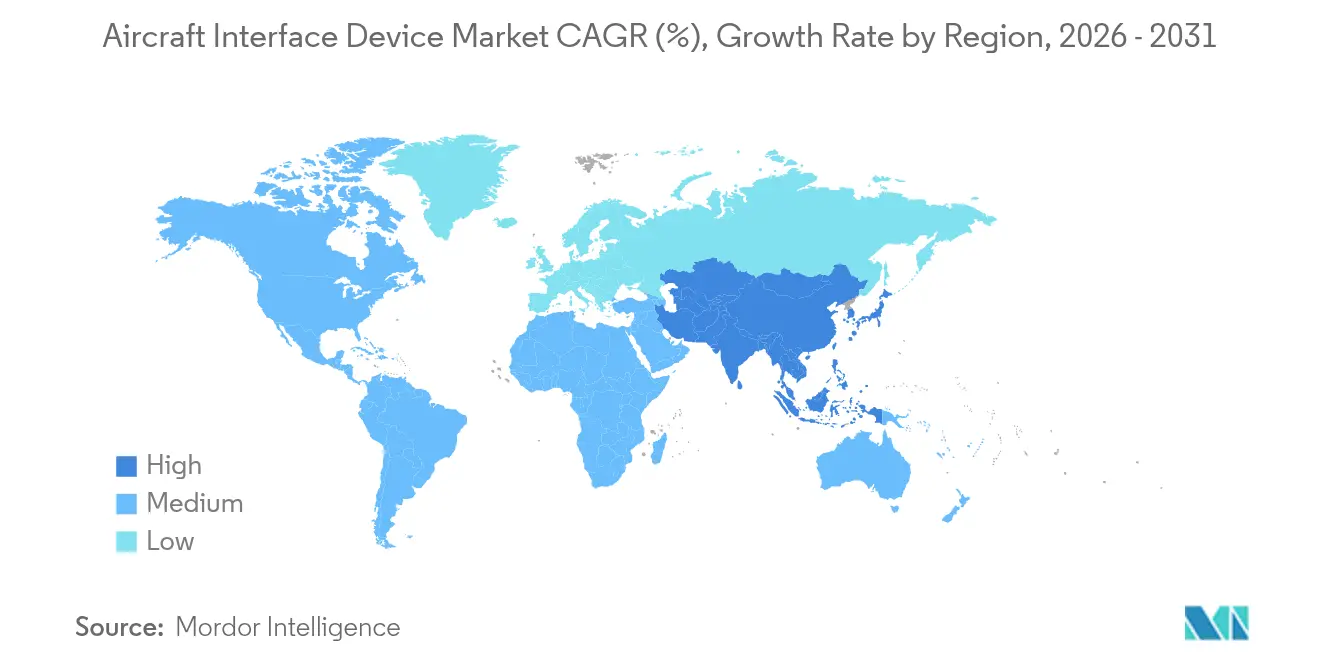
- In termini geografici, il Nord America ha dominato con una quota di fatturato del 35.96% nel 2025, mentre si prevede che l'area Asia-Pacifico aumenterà con un CAGR del 13.25% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi di interfaccia per aeromobili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le operazioni di volo digitalizzate aumentano la domanda di aiuti umanitari | + 2.8% | Nord America e Europa | Medio termine (2-4 anni) |
| Espansione degli ecosistemi di monitoraggio in tempo reale della salute degli aeromobili e di manutenzione predittiva | + 2.1% | Flotte commerciali globali | A lungo termine (≥ 4 anni) |
| Le piattaforme ISR militari richiedono interfacce di esfiltrazione dati ad alta velocità | + 1.9% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Adozione di standard avionici ad architettura aperta | + 1.6% | Globale, adozione precoce in difesa | A lungo termine (≥ 4 anni) |
| Accelerare i cicli di retrofit per gli aggiornamenti dell'Electronic Flight Bag (EFB) | + 1.4% | Aviazione commerciale del Nord America e dell'Europa | Medio termine (2-4 anni) |
| Proliferazione di costellazioni satellitari ad alta capacità (GEO VHTS, LEO) | + 1.2% | Globale, con particolare attenzione alla copertura di rotte remote | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le operazioni di volo digitalizzate aumentano la domanda di aiuti umanitari
Le compagnie aeree hanno sostituito le carte cartacee e i calcoli delle prestazioni con processi completamente digitali che dipendono da ponti dati sicuri e ad alta capacità. I moduli di interfaccia tablet certificati, come la suite InteliSight di Collins Aerospace, trasmettono dati avionici in tempo reale a piattaforme di analisi cloud per il supporto decisionale dell'equipaggio di volo. [1] Collins Aerospace, “InteliSight tablet interface modules,” collinsaerospace.com I dashboard di manutenzione predittiva ora attingono direttamente dai sensori di bordo, aumentando la potenza di elaborazione richiesta da ciascun dispositivo di interfaccia. L'obbligo imposto da Airbus a livello aziendale per l'utilizzo di borse di volo elettroniche ha accelerato la domanda globale di gateway certificati che collegano le reti degli aeromobili legacy alle app moderne. Gli operatori integrano questi dispositivi anche per conformarsi alle emergenti regole di navigazione basate sulle prestazioni e alle iniziative di tracciamento dei voli in tempo reale.
Espansione degli ecosistemi di monitoraggio in tempo reale della salute degli aeromobili e di manutenzione predittiva
Le funzionalità di edge computing integrate nei moderni dispositivi di ausilio alla navigazione aerea (AID) filtrano e comprimono i dati grezzi prima della trasmissione ai server di terra, riducendo i costi di banda e preservando al contempo la fedeltà diagnostica. Il flusso di dati ADS-B spaziale di Aireon si integra con la piattaforma di analisi di Boeing per monitorare i parametri di volo oltre i tradizionali limiti di manutenzione, sottolineando il ruolo strategico dei gateway di interfaccia nei programmi sanitari dell'intera flotta. Astronics ha risposto con i dispositivi di interfaccia per aeromobili intelligenti (Smart Aircraft Interface Devices), integrando funzionalità di server e router e integrando la crittografia a livello dei Federal Information Processing Standards per proteggere i dati di telemetria sensibili.
Le piattaforme ISR militari richiedono l'esfiltrazione di dati ad alta velocità
Le forze armate impiegano suite di sensori sempre più grandi su velivoli con e senza equipaggio, producendo terabyte di dati di sorveglianza per missione. Le architetture di rete L3Harris utilizzano soluzioni cross-domain per trasferire flussi di intelligence multi-dominio su collegamenti contesi senza compromettere la sicurezza. L'adozione da parte della NATO dello STANAG 4586 per il controllo senza pilota guida gli AID con fattore di forma standard e middleware comune, consentendo aggiornamenti plug-and-play su diverse cellule. [2] NATO Science and Technology Organization, “STANAG 4586,” nato.int I contratti assegnati per l'avionica a sistema aperto su piattaforme rotanti illustrano la domanda sostenuta della difesa per gateway resistenti agli attacchi informatici.
Adozione di standard avionici ad architettura aperta
Lo standard tecnico Future Airborne Capability Environment (FACE) guida ora le politiche di approvvigionamento di numerosi programmi di difesa occidentali, spostando la creazione di valore verso la portabilità del software. Fornitori come RTI hanno ottenuto la certificazione DO-178C DAL A per i livelli di messaggistica conformi a FACE, dimostrando come gli standard aperti possano accelerare le approvazioni normative. Gli OEM del settore del trasporto civile adottano questo approccio nei cockpit di nuova generazione per abbreviare i cicli di integrazione e ridurre il lock-in con i singoli fornitori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L’aumento dell’onere della conformità alla sicurezza informatica | -1.8% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Volatilità della catena di fornitura nei componenti del bus dati multiprotocollo | -1.5% | Globale, acuto nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Cicli di certificazione lunghi e costosi (DO-178C/254, DO-160G, FAA/EASA STC) | -1.2% | Globale, con il maggiore impatto in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| ADS-B basato sullo spazio riduce la necessità di gateway di dati di bordo sugli aeromobili di nuova generazione | -0.9% | Globale, con impatto precoce sulle rotte oceaniche e remote | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L’aumento dell’onere della conformità alla sicurezza informatica
Gli standard DO-326A e DO-356A aggiungono rigorose fasi di progettazione, verifica e penetration testing che possono estendere i tempi di certificazione di oltre un anno. Il programma di sicurezza delle reti avioniche (Aircraft Network Security Program) della FAA richiede agli operatori di aeromobili connessi di documentare i modelli di minaccia e le strategie di mitigazione prima di ottenere le approvazioni, aumentando i costi di sviluppo per i fornitori più piccoli. Consorzi di ricerca europei come AIDA stanno realizzando prototipi di agenti informatici basati sull'intelligenza artificiale per monitorare le reti avioniche in tempo reale, a testimonianza della rapida espansione delle capacità difensive richieste.
Volatilità della catena di fornitura nei componenti del bus dati multiprotocollo
Le carenze negli switch ARINC 664 e nei semiconduttori speciali hanno allungato i tempi di consegna a oltre 50 settimane per alcuni codici articolo. La domanda aerospaziale rappresenta meno del 5% del mercato globale dei chip, limitando la leva finanziaria degli acquirenti durante i cicli di allocazione. I fornitori di primo livello rispondono con strategie di doppio approvvigionamento e integrazione verticale, ma gli OEM più piccoli devono affrontare ritardi di produzione che si ripercuotono sui programmi di ammodernamento delle compagnie aeree. Le coalizioni di settore stanno elaborando quadri di tracciabilità per impedire che componenti contraffatti entrino nelle catene di approvvigionamento critiche per la sicurezza.
Analisi del segmento
Di Fit: l'accelerazione del retrofit guida l'evoluzione del mercato
I programmi di retrofit stanno superando le consegne di nuovi aeromobili, con un CAGR del 14.12% fino al 2031, sebbene le opzioni di line-fit rappresentassero ancora il 49.89% della quota di mercato dei dispositivi di interfaccia per aeromobili nel 2025. Le compagnie aeree considerano i pacchetti di aggiornamento della cabina di pilotaggio un'alternativa economica alle nuove cellule, in particolare per i jet regionali e business che si avvicinano ai controlli di metà vita. Collins Aerospace offre conversioni Pro Line Fusion che offrono visione artificiale e funzioni avanzate di gestione del volo, soddisfacendo al contempo i requisiti dello spazio aereo di nuova generazione. I requisiti normativi ADS-B e FANS 1/A stimolano ulteriormente la domanda di retrofit in ogni continente.
Il line-fit mantiene il vantaggio di scala poiché gli OEM integrano i gateway durante l'assemblaggio, evitando ulteriori tempi di fermo e garantendo una stretta integrazione con altre suite avioniche. Tuttavia, i ritardi di consegna spingono gli operatori verso guadagni di capacità immediati attraverso il retrofit, rafforzando il vantaggio di crescita a lungo termine in quel canale. Si prevede che il mercato dei dispositivi di interfaccia aeronautici per le soluzioni di retrofit raggiungerà i 225.6 milioni di dollari entro il 2031, a dimostrazione di come i programmi di modernizzazione e i percorsi di certificazione influenzino il comportamento degli acquirenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per connettività: la rivoluzione wireless trasforma l'architettura dell'interfaccia
Le reti cablate hanno dominato con il 65.22% dei ricavi nel 2025, beneficiando della latenza deterministica e della comprovata compatibilità elettromagnetica. Tuttavia, gli AID wireless stanno crescendo a un CAGR del 16.10%, con le compagnie aeree che adottano collegamenti satellitari multiorbitali e 5G aria-terra. La scelta da parte di Delta della piattaforma Hughes Fusion, in grado di combinare la larghezza di banda low-earth e geostazionaria, dimostra come le compagnie aeree si aspettino un roaming senza interruzioni su reti diverse.
Il lancio continentale del 5G di Bombardier evidenzia un passaggio verso collegamenti terrestri per le tratte ad alta densità. I gateway wireless gestiscono la prioritizzazione del traffico, la crittografia e il passaggio di antenna, che in passato richiedevano più box separati. Gli ostacoli alla certificazione rallentano l'adozione per applicazioni critiche per la sicurezza, quindi le dorsali cablate rimarranno essenziali nei domini fly-by-wire e di navigazione. Si prevede che il mercato dei dispositivi di interfaccia per aeromobili associati alle soluzioni wireless crescerà a tassi a due cifre fino al 2031, soddisfacendo la domanda dei passeggeri di banda larga ininterrotta.
Per piattaforma: l'architettura definita dal software guadagna slancio
Le piattaforme hardware hanno rappresentato il 62.40% del fatturato nel 2025, ma gli abbonamenti software stanno accelerando a un CAGR del 15.35% perché consentono rilasci iterativi di funzionalità. La piattaforma cloud-native FlytEDGE di Thales dimostra come gli aggiornamenti di contenuti e funzionalità possano avvenire durante le soste notturne anziché durante i controlli più impegnativi. I container software abbassano inoltre la soglia per l'innovazione di terze parti, in linea con i principi MOSA e FACE.
Carichi di lavoro deterministici e ad alta larghezza di banda richiedono ancora processori specializzati con sistemi operativi in tempo reale, garantendo che l'hardware rimanga indispensabile per i sistemi di missione. I principali fornitori, pertanto, integrano CPU multi-core e FPGA che consentono modifiche di protocollo programmabili sul campo. Il modello ibrido è alla base della crescita futura: l'hardware fornisce basi di elaborazione sicure, mentre il software libera valore attraverso analisi e servizi connessi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di aeromobile: i sistemi senza pilota guidano l'innovazione
Gli aerei di linea commerciali hanno rappresentato il 68.67% dei ricavi del 2025 grazie al volume della flotta, ma le piattaforme senza pilota rappresentano la categoria in più rapida crescita, con un CAGR del 17.30%. La standardizzazione dei protocolli di comando per i droni da parte della NATO crea requisiti di interfaccia unificati, aprendo una finestra considerevole per i fornitori di dispositivi COTS. I piccoli droni tattici, i grandi veicoli HALE e gli aeromobili a pilotaggio opzionale richiedono ciascuno schede di interfaccia robuste e a basso SWaP per collegare i bus dei sensori ai collegamenti satellitari.
Jet aziendali e regionali con equipaggio guidano progetti di retrofit a tiratura limitata, concentrandosi sul miglioramento della consapevolezza situazionale e sull'ottimizzazione della manutenzione. I programmi per elicotteri spesso impongono un'estrema resistenza alle vibrazioni e gateway sicuri per le apparecchiature di missione, sostenendo una nicchia stabile. Nel complesso, il settore dei dispositivi di interfaccia per aeromobili beneficia dell'impollinazione incrociata tecnologica tra domini con e senza pilota, con esigenze di sicurezza e larghezza di banda in crescita parallela.
Analisi geografica
North America Aircraft Interface Device Market
Il Nord America è leader nel mercato dei dispositivi di interfaccia per aeromobili, con una quota del 35.96% nel 2025, grazie a flotte di grandi dimensioni, rigorosi obblighi di connettività imposti dalla FAA e una solida spesa per la difesa. Contratti di modernizzazione militare come l'aggiornamento dell'avionica dell'UH-60M sostengono elevati volumi di unità e garantiscono ricavi da supporto a lungo termine. Il maturo ecosistema MRO della regione accelera i cicli di retrofit, mentre la roadmap della FAA per la gestione del traffico aereo di nuova generazione stimola ulteriormente la domanda di gateway certificati.
APAC Aircraft Interface Device Market
L'area Asia-Pacifico registra le prospettive di crescita più solide, con un CAGR del 13.25% al 2031. L'espansione dei viaggi della classe media, la rapida espansione della flotta di vettori low-cost e le crescenti considerazioni sulla sicurezza regionale guidano l'approvvigionamento di aeromobili commerciali e militari. I recenti programmi pluriennali di modernizzazione per le flotte di elicotteri Mi-17 dimostrano come gli operatori del Sud-est asiatico e dell'India diano priorità alle conversioni glass-cockpit che dipendono da dispositivi di interfaccia avanzati. Le autorità nazionali di aeronavigabilità di Giappone, Cina e Australia ora riconoscono standard come il DO-178C, facilitando il trasferimento dei prodotti oltre confine per i fornitori.
EMEA and South America Aircraft Interface Device Market
L'Europa mantiene una crescita misurata attraverso iniziative di difesa congiunte e impegni di sostenibilità basati su analisi granulari dei dati di volo. Le linee guida EASA armonizzano i percorsi di certificazione, consentendo l'adozione coordinata di sistemi avionici ad architettura aperta. Il consolidamento aziendale, evidenziato dall'acquisizione di Cobham Aerospace Communications da parte di Thales, migliora la resilienza dell'offerta locale e il posizionamento competitivo. Sud America, Medio Oriente e Africa rimangono in fase iniziale ma interessanti, soprattutto per le soluzioni di retrofit che prolungano la vita utile degli asset, soddisfacendo al contempo i requisiti di navigazione in continua evoluzione.

Panorama competitivo
Il mercato dei dispositivi di interfaccia per aeromobili (AID) è moderatamente consolidato, con una coorte di importanti aziende globali dell'avionica e una lunga coda di aziende specializzate in hardware e software. Collins Aerospace (RTX Corporation), Astronics Corporation, Thales Group e Honeywell International Inc. sfruttano un ampio portafoglio prodotti, competenze nella certificazione DO-178C/DO-254 e relazioni consolidate con i clienti per difendere posizioni di leadership. Le aziende di fascia media perseguono progetti modulari a sistema aperto per aggiudicarsi programmi di nicchia, soprattutto nei segmenti dei velivoli senza pilota e dei velivoli rotanti.
Le acquisizioni strategiche ampliano l'offerta tecnologica e consolidano la proprietà intellettuale. L'accordo di Honeywell per l'acquisto di Civitanavi rafforza le sue credenziali nella navigazione inerziale e nelle operazioni autonome. Allo stesso modo, l'acquisizione di Rosen Aviation da parte di HEICO rafforza la sua proposta di sistemi di cabina, integrando l'intrattenimento in volo con gateway data-link. I fornitori collaborano anche su dimostratori sperimentali ad ala mista, confermando una svolta verso architetture di controllo di volo distribuite che richiedono nuove generazioni di interfacce ad alta larghezza di banda e sicure dal punto di vista informatico.
I depositi di proprietà intellettuale evidenziano una futura differenziazione. I brevetti di Meta sui metodi di schedulazione dell'uplink WLAN potrebbero influenzare gli standard Wi-Fi aerei, con potenziali ripercussioni sui futuri livelli logici dei dispositivi. Nel frattempo, l'adesione agli standard aperti definisce i requisiti di base. Le aziende che raggiungono la piena conformità FACE ottengono un accesso privilegiato alle shortlist dei programmi di difesa statunitensi. Allo stesso tempo, gli operatori commerciali privilegiano i fornitori in grado di progettare un gateway ibrido cablato-wireless convalidato secondo DO-160G e DO-326A.
Leader del settore dei dispositivi di interfaccia per aeromobili
Corporazione Astrotronics
Collins Aerospaziale (RTX Corporation)
Teledyne Technologies Incorporata
Honeywell International Inc.
Gruppo Thales
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare


Recenti sviluppi del settore
- Giugno 2025: Curtiss-Wright si aggiudica un contratto IDIQ da 80 milioni di dollari per la fornitura di sistemi di acquisizione dati ad alta velocità per i programmi di test di volo dell'aeronautica militare statunitense.
- Febbraio 2025: Collins Aerospace ha implementato gli aggiornamenti Pro Line 21 per le cabine di pilotaggio dei jet privati Cessna Citation, tra cui il display ADS-B In-Weather.


Ambito e metodologia
I dispositivi di interfaccia dell'aereo (AID) consentono il trasferimento dei dati tra le borse di volo elettroniche (EFB) di un aereo e il database dell'aereo. Gli AID sono piattaforme hardware a bordo dell'aereo.
Il mercato dei dispositivi di interfaccia per aeromobili è segmentato per applicazione e area geografica. Per applicazione, il mercato è suddiviso in aviazione commerciale, militare e generale. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa.
Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Linea Fit |
| Retrofit |
| cablato |
| Wireless |
| Hardware |
| Software |
| Commerciale | Velivoli a fusoliera stretta |
| Aerei widebody | |
| Jet regionali | |
| Linea militare | lotta |
| Non-combattimento | |
| Aviazione generale | Jet aziendali |
| Elicotteri | |
| Sistemi senza pilota |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Fit | Linea Fit | ||
| Retrofit | |||
| Per connettività | cablato | ||
| Wireless | |||
| Per piattaforma | Hardware | ||
| Software | |||
| Per tipo di aeromobile | Commerciale | Velivoli a fusoliera stretta | |
| Aerei widebody | |||
| Jet regionali | |||
| Linea militare | lotta | ||
| Non-combattimento | |||
| Aviazione generale | Jet aziendali | ||
| Elicotteri | |||
| Sistemi senza pilota | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei dispositivi di interfaccia per aeromobili?
Nel 238.12 il mercato dei dispositivi di interfaccia per aeromobili avrebbe raggiunto i 2026 milioni di USD.
Quale segmento di questo mercato sta crescendo più velocemente?
I sistemi senza pilota guidano la crescita con un CAGR del 17.30% fino al 2031.
Perché i programmi di retrofit sono così importanti per la crescita del mercato?
I programmi di retrofit consentono agli operatori di modernizzare i velivoli più vecchi in modo rapido ed economico, generando un CAGR del 14.12% per gli aeromobili di retrofit fino al 2031.
In che modo la normativa sulla sicurezza informatica influisce sui fornitori?
La conformità allo standard DO-326A e agli standard correlati può estendere la certificazione fino a 18 mesi e aggiungere circa il 25% ai budget di sviluppo.
Quale regione contribuirà al maggior incremento di fatturato entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 13.25%, diventando il maggiore contributore alle nuove entrate durante il periodo di previsione.
Si prevede che le soluzioni di connettività wireless o cablate prevarranno?
Le soluzioni cablate continuano a essere applicazioni critiche per la sicurezza, ma i dispositivi di interfaccia wireless cresceranno più rapidamente, a un CAGR del 16.10%, grazie ai satelliti multiorbita e alle reti 5G.
Pagina aggiornata l'ultima volta il:



