

Dimensioni e quota del mercato dei sistemi idraulici per aeromobili
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
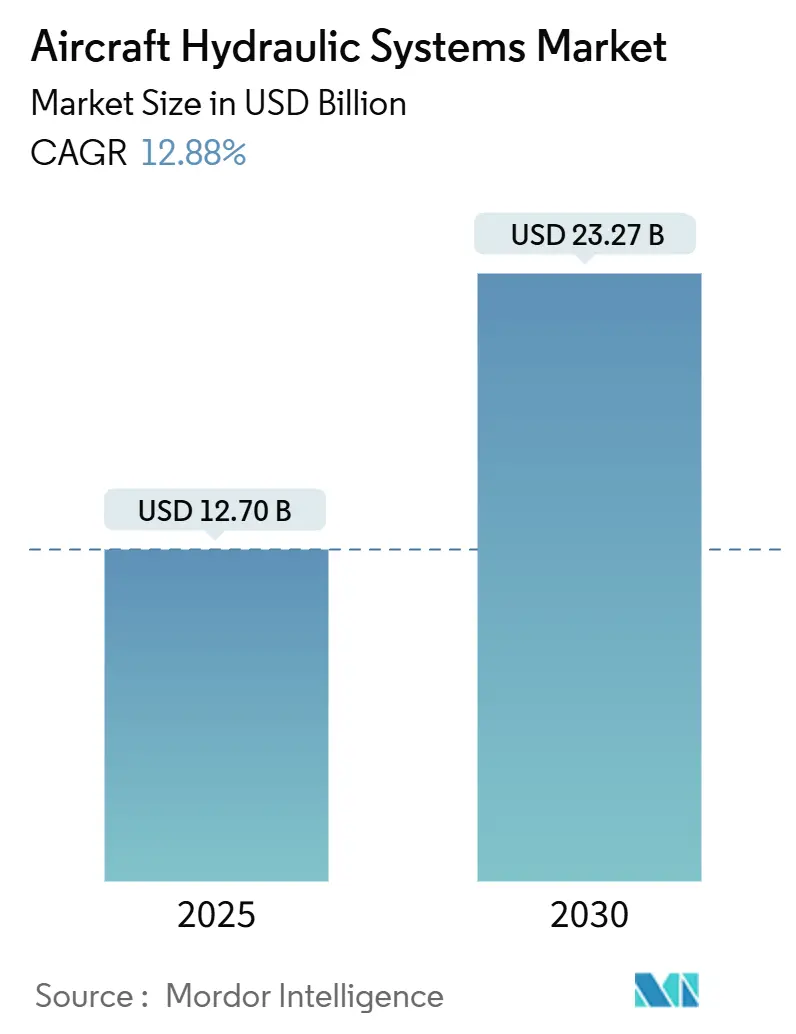
| Dimensione del mercato (2025) | 12.70 miliardo di dollari |
| Dimensione del mercato (2030) | 23.27 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 12.88% CAGR |
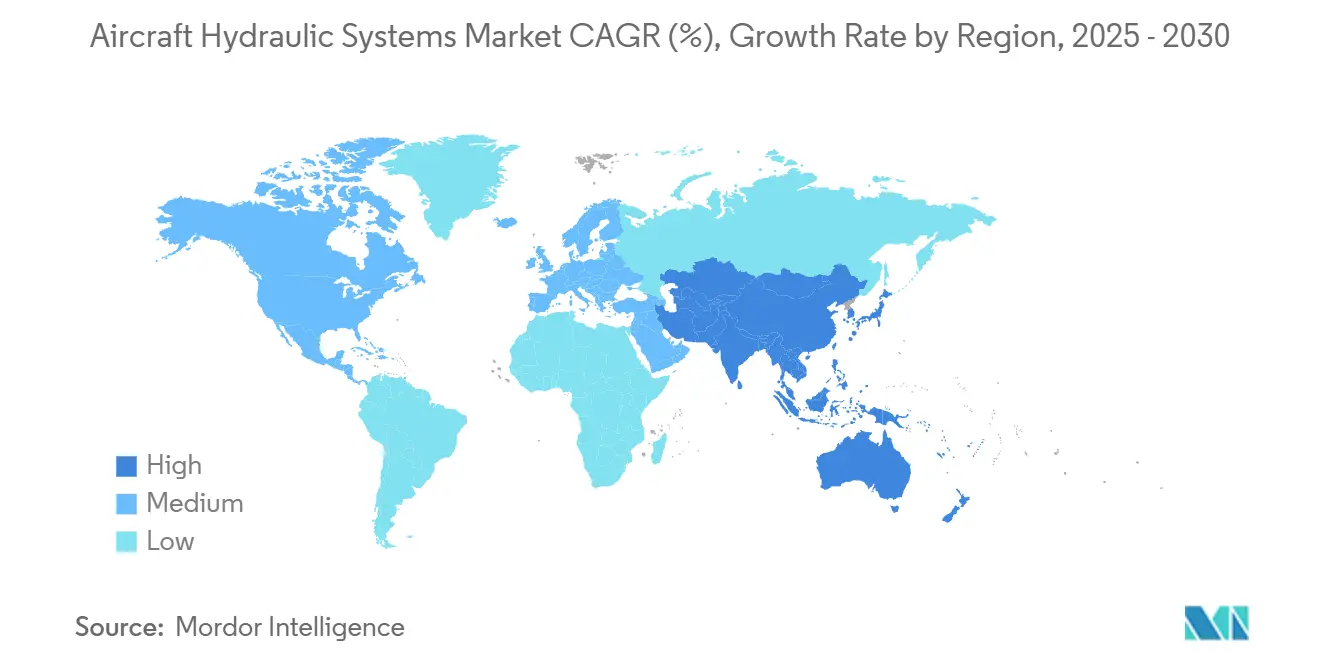
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
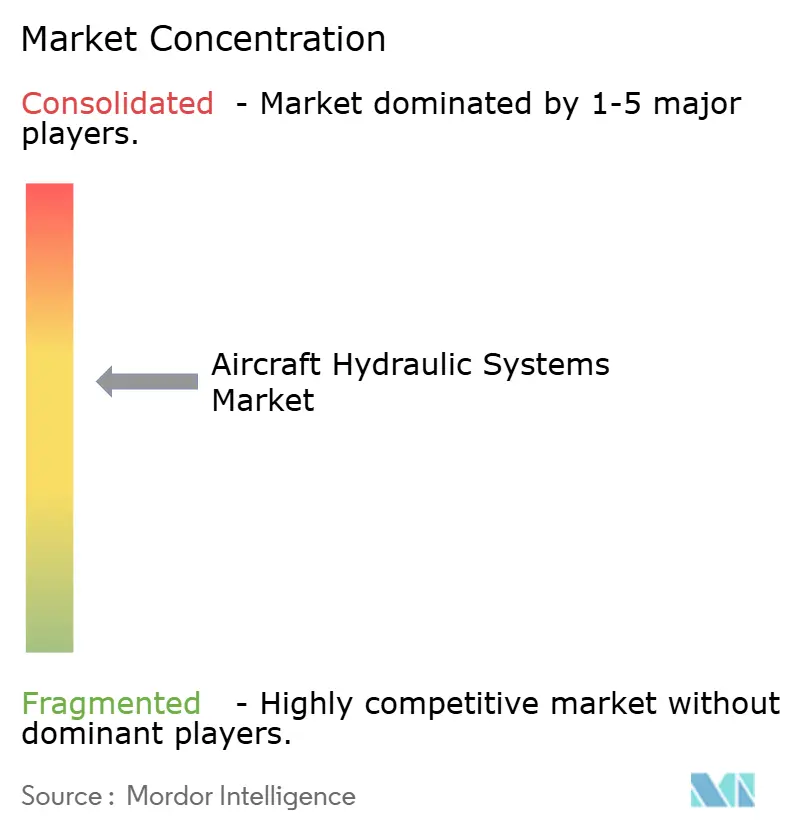
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi idraulici per aeromobili di Mordor Intelligence
Il mercato dei sistemi idraulici per aeromobili ha raggiunto i 12.7 miliardi di dollari nel 2025 e si prevede che salirà a 23.27 miliardi di dollari entro il 2030, con un CAGR del 12.88%. La crescita deriva dall'accelerazione del rinnovo della flotta, dalle rapide tempistiche di certificazione per le piattaforme Advanced Air Mobility (AAM) e dal più ampio passaggio ad architetture con pressioni superiori a 5,000 psi che riducono il peso senza sacrificare la potenza. La domanda a lungo termine è ulteriormente garantita dagli obblighi normativi per i fluidi a base di esteri fosforici resistenti al fuoco e dalla tendenza alla progettazione ibrida-elettrica, che preserva l'idraulica per funzioni ad alta forza anche mentre altri sottosistemi migrano all'elettricità. L'area Asia-Pacifico guida l'espansione grazie alla crescita della produzione di aeromobili in Cina e India, mentre il Nord America rimane il contributore più significativo grazie ai consolidati programmi OEM e di difesa. Lo slancio a livello di componenti è più forte nei filtri, poiché gli operatori allungano gli intervalli di manutenzione, e gli attuatori elettroidrostatici (EHA) stanno mettendo a dura prova le reti centralizzate a controllo di valvole nei nuovi progetti.
Punti chiave del rapporto
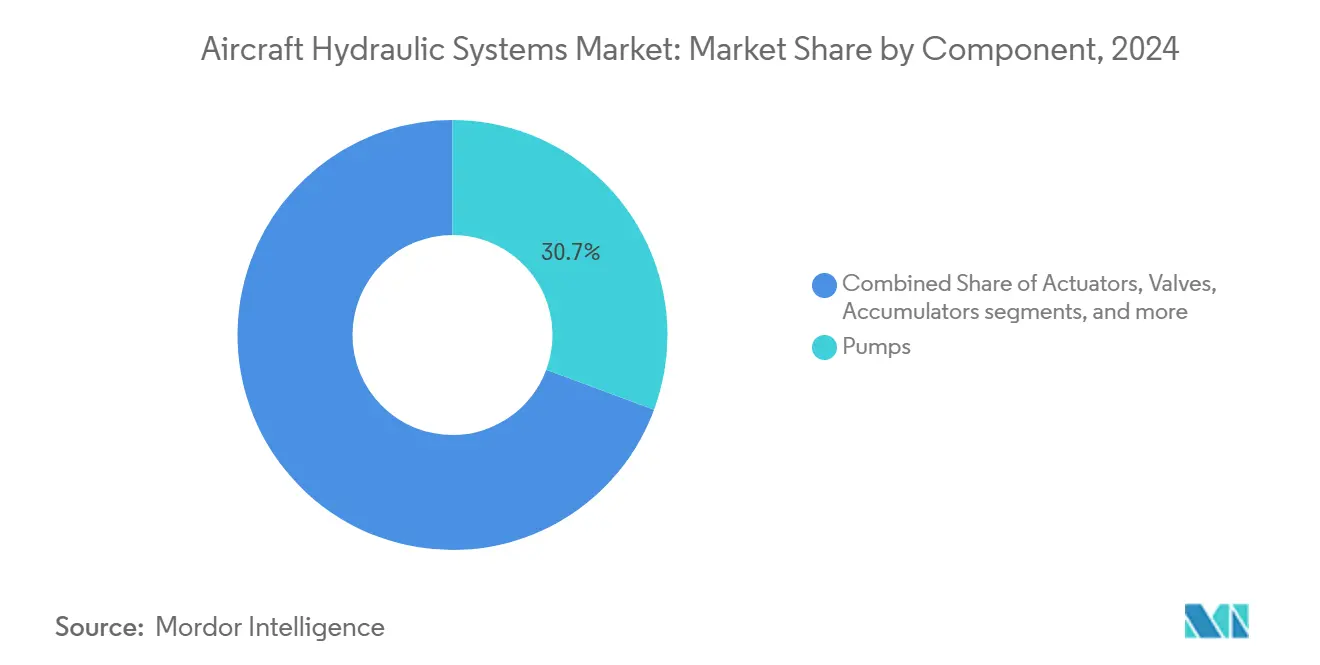
- Per componente, nel 2024 le pompe detenevano il 30.65% della quota di mercato dei sistemi idraulici per aeromobili, mentre si prevede che i filtri registreranno il CAGR più rapido, pari al 14.01%, fino al 2030.
- In termini di tecnologia di attuazione, l'idraulica centralizzata controllata da valvole ha dominato con una quota del 44.24% nel 2024, mentre si prevede che il segmento EHA aumenterà a un CAGR del 13.42% entro il 2030.
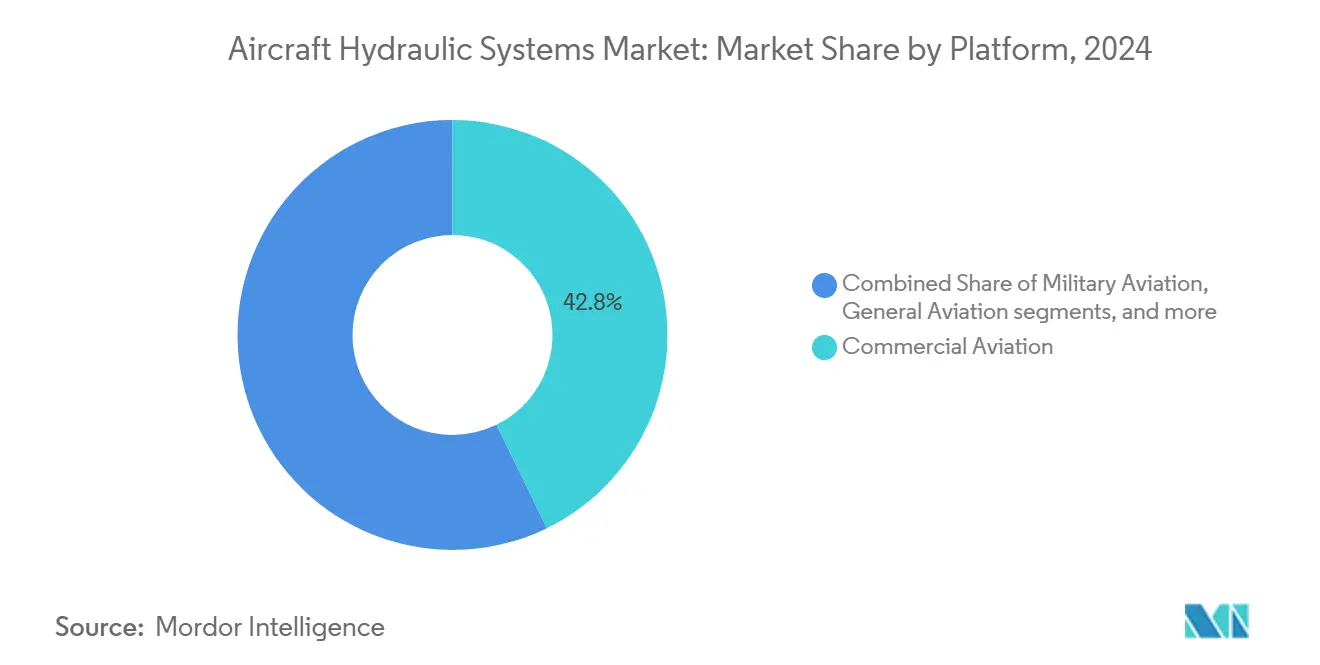
- Per piattaforma, l'aviazione commerciale è stata in testa con una quota di fatturato del 42.76% nel 2024; le piattaforme AAM sono destinate a espandersi a un CAGR del 13.23% durante il periodo di previsione.
- In base all'adattamento, le installazioni di linefit hanno rappresentato il 62.67% delle dimensioni del mercato dei sistemi idraulici per aeromobili nel 2024, ma le attività di retrofit procedono a un CAGR del 13.78%.
- In termini geografici, il Nord America ha mantenuto una quota del 31.75% nel 2024, mentre si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un CAGR del 14.55% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi idraulici per aeromobili
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di architetture idrauliche ad alta pressione | + 2.3% | Adozione globale e anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescente domanda di sistemi idraulici nei velivoli eVTOL e nei sistemi senza pilota | + 1.8% | Nord America e nucleo dell'Asia-Pacifico, in espansione verso l'Europa | A breve termine (≤ 2 anni) |
| La sostituzione delle pompe è dovuta ai cicli di rinnovo della flotta obsoleta | + 1.5% | Globale, concentrato in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Utilizzo crescente di tecnologie di accoppiamento rapido e senza perdite | + 1.2% | Globale, con focus MRO nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente adozione di fluidi idraulici a base di esteri fosforici resistenti al fuoco | + 0.9% | Globale, regolamentato in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Progressi nella produzione additiva per collettori idraulici | + 0.8% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di architetture idrauliche ad alta pressione
Il passaggio a 5,000 psi e pressioni di lavoro superiori rappresenta un cambiamento di progettazione decisivo che consente agli OEM di ridurre il diametro delle linee e il peso dei componenti fino a un terzo, preservando al contempo la capacità di forza. Velivoli come il B787 e l'A350 dimostrano già un minore consumo di carburante attribuibile in parte a questi sistemi idraulici più leggeri, rafforzando la fiducia delle compagnie aeree nella tecnologia. [1] Collins Aerospace, “Hydraulic Systems – Commercial Aviation,” collinsaerospace.com Le unità di monitoraggio della pressione digitale ora inviano dati in tempo reale ai computer di controllo del volo, consentendo tolleranze più strette e aumentando l'affidabilità della gestione del volo. Mentre i trasporti militari cercano di aumentare il carico utile e i jet privati inseguono l'autonomia, hanno iniziato a circolare kit di retrofit che offrono tubi flessibili, pompe e accumulatori ad alta pressione, ampliando la quota aftermarket del mercato dei sistemi idraulici degli aeromobili. Nel medio termine, le tubazioni ad alta pressione serviranno anche le architetture ibride-elettriche che necessitano di attuatori compatti e ad alta forza per le superfici di controllo primarie.
Crescente domanda di sistemi idraulici nei velivoli eVTOL e nei sistemi senza pilota
Nonostante l'entusiasmo per l'elettrificazione, i prototipi di velivoli eVTOL si affidano all'idraulica per la ridondanza a prova di guasto, il funzionamento del carrello di atterraggio e i comandi di volo ad alta autorità. I layout ibridi – sistemi primari elettrici supportati da sistemi secondari idraulici – dominano i piani di test di certificazione, poiché le autorità di regolamentazione insistono su margini di sicurezza comprovati. Il volume previsto di 130 milioni di viaggi passeggeri in aerotaxi urbani entro il 2029 si traduce in migliaia di set di navi, ognuno dei quali richiede micropompe, accumulatori e collettori in titanio leggeri. Nel segmento dei droni a pilotaggio remoto, i droni da trasporto pesante per missioni logistiche e ISR militari specificano sistemi idraulici per gestire verricelli di carico utile e alberi sensori retrattili in ambienti polverosi o salini. Di conseguenza, i programmi AAM e di sistemi a pilotaggio remoto rappresentano una nuova fonte di crescita che compensa la parziale sostituzione negli aerei da trasporto convenzionali.
Sostituzione delle pompe guidata dai cicli di rinnovo della flotta obsoleti
Le flotte globali volano più a lungo, poiché gli slot di consegna OEM si riducono, spingendo l'età media degli aeromobili a metà degli anni '10 e aumentando i tassi di guasto delle pompe idrauliche. Le compagnie aeree che hanno prolungato i ritiri durante la crisi del 2020-2023 ora devono affrontare controlli pesanti e le pompe rappresentano circa il 10% della spesa totale per la manutenzione idraulica. Gli operatori militari seguono la tendenza: i programmi legacy per C-130, KC-135 e F-16 programmano la sostituzione delle pompe durante gli aggiornamenti strutturali per mantenere i tassi di capacità operativa superiori all'80%. Il mercato dei ricambi garantisce un margine di profitto affidabile per i fornitori, anche in presenza di volumi di nuova costruzione fluttuanti, rafforzando la resilienza del mercato dei sistemi idraulici per aeromobili.
Utilizzo crescente di tecnologie di accoppiamento rapido e senza perdite
I raccordi rapidi riducono la manodopera per la sostituzione dei tubi flessibili fino al 40%, riducono drasticamente le fuoriuscite di fluido e soddisfano le più severe normative ambientali. Le valvole autosigillanti isolano la pressione residua, consentendo ai tecnici di scollegare le linee senza dover ricorrere a camere d'aria esterne o vaschette di raccolta. Poiché la carenza di manodopera rappresenta una sfida per gli hub MRO globali, i vettori apprezzano la riduzione delle ore di lavoro quasi quanto il risparmio di fluido. I fluidi a base di esteri fosforici resistenti al fuoco accelerano lo sviluppo della compatibilità delle guarnizioni, spingendo i fornitori a offrire raccordi con un range di temperatura e di resistenza chimica più ampio. L'adozione è più rapida nelle basi di manutenzione dell'area Asia-Pacifico che gestiscono il traffico di aerei a fusoliera stretta ad alto numero di cicli, ma i programmi di retrofit si stanno diffondendo anche ai jet aziendali e agli elicotteri militari.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio a velivoli più elettrici che riducono l'utilizzo del sistema idraulico | -1.4% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Intervalli di manutenzione prolungati che riducono il consumo di fluido idraulico | -0.8% | Globale, concentrato nell'aviazione commerciale | Medio termine (2-4 anni) |
| Spinta normativa per formulazioni di fluidi idraulici privi di PFOS | -0.6% | Nord America ed Europa, in espansione a livello globale | A breve termine (≤ 2 anni) |
| Rischio di fuga termica negli attuatori durante le condizioni di immersione a caldo | -0.3% | Globale, fondamentale nelle operazioni in climi caldi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio ad aeromobili più elettrici che riducono l'utilizzo del sistema idraulico
MEA come il B787 e l'A350 dimostrano la rimozione dell'idraulica azionata dall'aria compressa nei sistemi di sbrinamento e pressurizzazione della cabina, riducendo il peso del sistema e semplificando la manutenzione. Gli attuatori lineari elettrici ora controllano spoiler e stabilizzatori su diversi programmi di aeromobili a fusoliera stretta, segnalando un percorso di migrazione graduale. Tuttavia, i comandi di volo primari e le funzioni del carrello di atterraggio continuano a privilegiare l'idraulica per il suo vantaggio in termini di densità di potenza, quindi è improbabile che diventi completamente obsoleta prima della fine degli anni 2030. [2] National Aeronautics and Space Administration, “Evaluation of Novel eVTOL Aircraft Automation Concepts,” nasa.gov Il risultato è una lenta compressione piuttosto che un crollo improvviso, che riduce la crescita a lungo termine ma lascia spazio agli ibridi ad alta pressione.
Intervalli di manutenzione prolungati che riducono il consumo di fluido idraulico
Il monitoraggio basato sulle condizioni, abbinato a una filtrazione di livello superiore, consente agli operatori di estendere i cicli di sostituzione dei fluidi fino a 3,000-4,000 ore. Sebbene ciò riduca la domanda annuale di litri, aumenta le vendite di cartucce filtranti e aumenta le specifiche per i sensori di conteggio delle particelle. Le flotte di difesa nei teatri operativi sabbiosi richiedono ancora intervalli più brevi, limitando l'impatto complessivo; tuttavia, l'effetto netto riduce i ricavi derivanti dai fluidi nel mercato dei sistemi idraulici per aeromobili nel medio termine.
Analisi del segmento
Per componente: le pompe mantengono la leadership mentre i filtri accelerano
Le pompe hanno generato il 30.65% del fatturato del 2024, ancorando il mercato dei sistemi idraulici aeronautici attraverso indispensabili attività di generazione di energia. Si prevede che le dimensioni del mercato delle pompe nei sistemi idraulici aeronautici aumenteranno parallelamente ai programmi di conversione ad alta pressione che impongono nuovi gruppi motore-pompa. Le pompe a motore elettrico, già standard sui MEA, ora penetrano nelle flotte tradizionali tramite kit di retrofit che offrono risparmi di carburante disaccoppiandosi dai riduttori del motore. I contratti di assistenza post-vendita che coprono la sostituzione delle guarnizioni e la revisione dei cuscinetti garantiscono un reddito ricorrente ai fornitori di primo livello, rafforzando la centralità delle pompe nonostante le difficoltà legate all'elettrificazione.
Sebbene storicamente considerati materiali di consumo, si prevede che i filtri supereranno tutti gli altri componenti con un CAGR del 14.01%. Intervalli di manutenzione prolungati richiedono supporti in nanofibre in grado di intrappolare particelle inferiori a 5 µm senza penalizzare la pressione, aumentando i prezzi medi di vendita. L'adozione di fluidi resistenti al fuoco intensifica l'attenzione verso gli additivi antiacidi, portando le compagnie aeree ad acquistare filtri con specifiche più elevate durante la manutenzione di base. Le aziende di manutenzione, riparazione e revisione (MRO) asiatiche dispongono sempre più di elementi multistrato a magazzino per soddisfare il crescente traffico di aerei a fusoliera stretta, garantendo che i filtri rimangano il componente di punta nel mercato dei sistemi idraulici per aeromobili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con la tecnologia di attuazione: EHA guadagna terreno contro l'idraulica centralizzata
Le reti centralizzate a valvole hanno comunque generato un fatturato del 44.24% nel 2024, beneficiando di dati di certificazione consolidati e di catene di fornitura consolidate. La quota di mercato dei sistemi idraulici aeronautici di questa architettura rimane solida nei jet a corridoio singolo e regionali, dove gli operatori privilegiano strategie di manutenzione collaudate. Tuttavia, le penalizzazioni dovute al peso legate a un'installazione idraulica estesa creano costi incrementali del carburante che le compagnie aeree monitorano attentamente, incoraggiando i programmi futuri a considerare opzioni distribuite.
Le soluzioni EHA stanno avanzando a un CAGR del 13.42% grazie alla promessa di una lunghezza delle linee ridotta, un volume di fluido inferiore e un isolamento intrinseco dei guasti. Ogni unità integra una mini-pompa, un serbatoio e una servovalvola all'interno del corpo dell'attuatore, consentendo la sostituzione modulare e semplificando gli schemi elettrici degli aeromobili. I primi impieghi su caccia militari convalidano le prestazioni in ambienti ad alta gravità e i prototipi eVTOL si affidano quasi esclusivamente a EHA per i controlli primari. Con l'accumularsi delle prove di certificazione, EHA è pronta a conquistare una fetta più ampia del mercato dei sistemi idraulici per aeromobili nei programmi civili e di difesa.
Per piattaforma: AAM emerge come catalizzatore di crescita
L'aviazione commerciale ha mantenuto una quota di mercato del 42.76% nel 2024, trainata dall'aumento della produzione di aerei a fusoliera stretta e dalla domanda sostenuta di aerei a doppio corridoio per la connettività globale. I retrofit dei sistemi ad alta pressione sulle flotte widebody sottolineano la solidità dei ricavi del segmento. Tuttavia, i cicli del portafoglio ordini introducono una volatilità che incoraggia i fornitori a diversificare.
Si prevede che i veicoli AAM, inclusi i modelli lift-plus-cruise e tilt-rotor, cresceranno a un CAGR del 13.23%. Ogni set di navi include tipicamente più accumulatori compatti, attuatori del carrello di atterraggio fail-safe e microvalvole dimensionate per configurazioni di propulsione elettrica distribuita. Gli incentivi governativi per i corridoi di mobilità aerea regionale rafforzano la fiducia tra le aziende di secondo livello che investono in moduli idraulici "clean sheet". I segmenti dell'aviazione militare e generale, supportati dai budget per la modernizzazione e dalla domanda di jet privati, crescono costantemente in parallelo, garantendo al mercato dei sistemi idraulici per aeromobili un equilibrio multipiattaforma.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
By Fit: Accelera l'attività di retrofit sulle flotte obsolete
Le installazioni di Linefit hanno generato il 62.67% del valore del 2024, grazie alle linee di produzione OEM in cui i kit idraulici arrivano come shipset completamente assemblati. La visibilità del backlog delle cellule consente ai fornitori di prevedere con precisione il fabbisogno di materiali e ottimizzare le dimensioni dei lotti.
Il retrofit, sebbene di dimensioni più ridotte, avanza a un CAGR più rapido del 13.78%, poiché le portaerei affrontano i controlli di metà vita e gli aggiornamenti delle prestazioni. Giunti a innesto rapido e filtri ad alta efficienza sono tra i componenti di retrofit più popolari, offrendo risparmi immediati sulla manutenzione senza modifiche radicali alla cellula. Anche i depositi della Difesa favoriscono percorsi di retrofit per allineare le flotte legacy agli aggiornamenti degli standard NATO, mantenendo elevata la domanda nel settore dei sistemi idraulici per aeromobili.
Analisi geografica
Mercato nordamericano dei sistemi idraulici per aeromobili
Il Nord America ha rappresentato il 31.75% del fatturato globale nel 2024, riflettendo la presenza capillare di OEM a Washington, Alabama e Québec, oltre ai solidi ordini del Dipartimento della Difesa degli Stati Uniti. La regione ospita anche la più grande concentrazione di officine di riparazione approvate dalla FAA, garantendo un mercato aftermarket stabile per pompe, valvole e ricambi per attuatori. La ricerca sull'elettrificazione finanziata dalla NASA stimola lo sviluppo di EHA locali, consolidando ulteriormente il mercato dei sistemi idraulici per aeromobili.
Mercato dei sistemi idraulici per aeromobili nella regione Asia-Pacifico
L'area Asia-Pacifico, che dovrebbe registrare un CAGR del 14.55%, beneficia degli impegni di espansione della flotta da parte di vettori cinesi e indiani, mirati alle rotte nazionali sottoservite. Le joint venture tra i Tier-1 occidentali e gli assemblatori regionali localizzano la produzione di componenti, consentendo offerte competitive sui pacchetti di lavoro per aerei a fusoliera stretta. I corridoi di prova AAM sostenuti dal governo in Giappone e Corea del Sud aggiungono volume incrementale per le soluzioni microidrauliche, rafforzando l'attrattiva a lungo termine della regione.
Mercato dei sistemi idraulici per aeromobili in EMEA e Sud America
L'Europa mantiene lo slancio grazie alle linee di assemblaggio finale di Airbus in Germania e Francia, oltre a piattaforme di difesa multinazionali come l'Eurofighter e l'A400M. Le politiche ambientali accelerano l'adozione di giunti a tenuta stagna e fluidi privi di PFOS, spingendo al rialzo i prezzi medi dei componenti. Nel frattempo, Medio Oriente e Africa sfruttano il rinnovamento della flotta dei vettori del Golfo e la modernizzazione delle forze aeree nordafricane, mentre gli ordini sudamericani rimangono stabili per la sostituzione dei jet regionali. Insieme, queste dinamiche assicurano un'ampia diffusione geografica per il mercato dei sistemi idraulici per aeromobili.
Panorama competitivo
Il mercato presenta una concentrazione moderata, con Parker-Hannifin Corporation, Eaton Corporation plc e Safran SA che detengono crediti di certificazione di tipo di lunga data che scoraggiano i nuovi entranti. L'integrazione verticale, dalla progettazione delle pompe alla manutenzione, riparazione e revisione (MRO), consente agli operatori storici di raggruppare i prodotti con accordi di supporto a vita, garantendo la visibilità del flusso di cassa. Collins Aerospace si è recentemente assicurata contratti a lungo termine che coprono pompe ad alta pressione e gruppi elettrogeni per programmi di nuova generazione, sottolineando la dipendenza degli OEM da fornitori collaudati. [3] Collins Aerospace, “Hydraulic Systems – Commercial Aviation,” collinsaerospace.com
Le acquisizioni strategiche plasmano il settore: Eaton ha stretto una partnership con SIAEC per istituire un centro di revisione di componenti idraulici nell'area Asia-Pacifico, e Moog ha aumentato gli investimenti per ampliare la produzione di alloggiamenti per attuatori realizzati con la tecnica della produzione additiva. Queste iniziative rispondono alle esigenze di prossimità e leggerezza di compagnie aeree e sviluppatori di eVTOL.
La concorrenza negli spazi vuoti ruota attorno all'integrazione della gestione termica per i propulsori ibridi-elettrici e all'analisi predittiva della manutenzione legata alle piattaforme cloud. Aziende più piccole come Tactair Fluid Controls e Arkwin Industries si differenziano attraverso valvole e accumulatori di nicchia formattati per vani di fusoliera ristretti. Con il passaggio del rischio di programma dall'hardware al software, le capacità di integrazione dei dati determineranno sempre più i cambiamenti di quota nel mercato dei sistemi idraulici per aeromobili.
Leader del settore dei sistemi idraulici per aeromobili
Parker-Hannifin Corporation
Eaton Corporation plc
Mog Inc.
Gruppo Liebherr
Safran SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2023: SIA Engineering Company (SIAEC) ed Eaton Corporation hanno costituito una joint venture per servizi di manutenzione, riparazione e revisione dei componenti. La partnership si concentra sulla manutenzione dei componenti aeronautici prodotti da Eaton, in particolare cellula, motore, sistema di alimentazione e sistema idraulico.
- Luglio 2022: Parker Aerospace, divisione di Parker-Hannifin Corporation, ha firmato un contratto quinquennale di logistica basata sulle prestazioni (PBL) con la Defense Logistics Agency e l'Aeronautica Militare statunitense. L'accordo riguarda le attrezzature idrauliche per cinque piattaforme dell'Aeronautica Militare.
Ambito del rapporto sul mercato globale dei sistemi idraulici per aeromobili
| Pompe |
| Attuatori |
| valvole |
| Accumulatori |
| Tubi flessibili, tubazioni e connettori |
| Filtri |
| Fluido idraulico |
| Impianto idraulico centralizzato controllato da valvole |
| Attuatori elettroidrostatici (EHA) |
| Ibrido elettromeccanico a propulsione idraulica (EHP) |
| Aviazione commerciale | Corpo stretto |
| widebody | |
| Jet regionali | |
| Aviazione Militare | lotta |
| Trasporti | |
| Missioni speciali | |
| Elicotteri | |
| Aviazione generale | Jet aziendali |
| Elicotteri commerciali | |
| Sistemi aerei senza equipaggio | Civile e Commerciale |
| Difesa e governo | |
| Mobilità aerea avanzata (AAM) | eVTOL |
| Mobilità aerea urbana (UAM) |
| Adattamento della linea |
| Retrofit |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per componente | Pompe | ||
| Attuatori | |||
| valvole | |||
| Accumulatori | |||
| Tubi flessibili, tubazioni e connettori | |||
| Filtri | |||
| Fluido idraulico | |||
| Per tecnologia di attuazione | Impianto idraulico centralizzato controllato da valvole | ||
| Attuatori elettroidrostatici (EHA) | |||
| Ibrido elettromeccanico a propulsione idraulica (EHP) | |||
| Per piattaforma | Aviazione commerciale | Corpo stretto | |
| widebody | |||
| Jet regionali | |||
| Aviazione Militare | lotta | ||
| Trasporti | |||
| Missioni speciali | |||
| Elicotteri | |||
| Aviazione generale | Jet aziendali | ||
| Elicotteri commerciali | |||
| Sistemi aerei senza equipaggio | Civile e Commerciale | ||
| Difesa e governo | |||
| Mobilità aerea avanzata (AAM) | eVTOL | ||
| Mobilità aerea urbana (UAM) | |||
| Per Fit | Adattamento della linea | ||
| Retrofit | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei sistemi idraulici per aeromobili nel 2030?
Si prevede che il mercato dei sistemi idraulici per aeromobili raggiungerà i 23.27 miliardi di dollari entro il 2030, con un CAGR del 12.88%.
Quale categoria di componenti crescerà più rapidamente entro il 2030?
Si prevede che i filtri cresceranno a un CAGR del 14.01% a causa di intervalli di manutenzione più lunghi che richiedono un controllo della contaminazione più efficiente.
Con quale rapidità le piattaforme AAM stimoleranno la domanda di energia idraulica?
Si prevede che Advanced Air Mobility (AAM) registrerà un CAGR del 13.23%, diventando il segmento di piattaforma con la crescita più elevata nel periodo di previsione.
Perché le architetture ad alta pressione sono importanti per gli operatori?
Passando da 3,000 psi a 5,000 psi si riduce il peso dei componenti fino a un terzo, migliorando il carico utile e l'efficienza del carburante sia per gli aerei di nuova costruzione che per quelli ristrutturati.
Quale regione offre le maggiori prospettive di crescita?
La regione Asia-Pacifico è in testa con un CAGR del 14.55% grazie all'espansione delle flotte commerciali e agli investimenti produttivi localizzati.


