

Dimensioni e quota di mercato degli scambiatori di calore per aeromobili
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
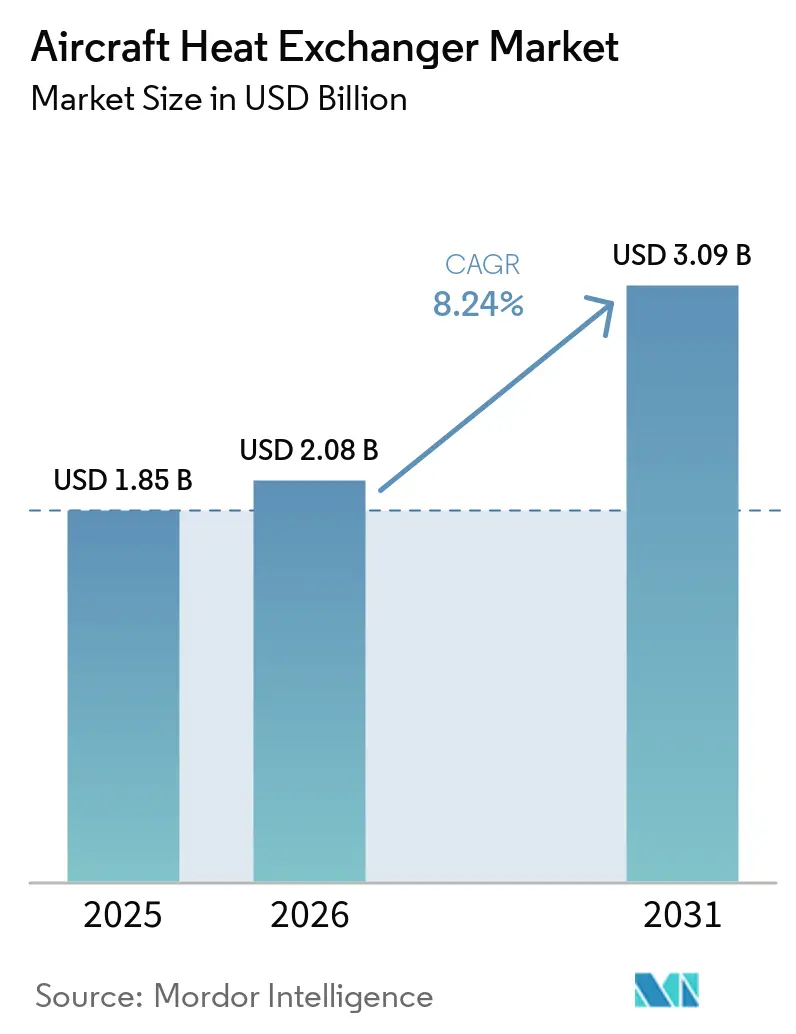
| Dimensione del mercato (2026) | 2.08 miliardo di dollari |
| Dimensione del mercato (2031) | 3.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.24% CAGR |
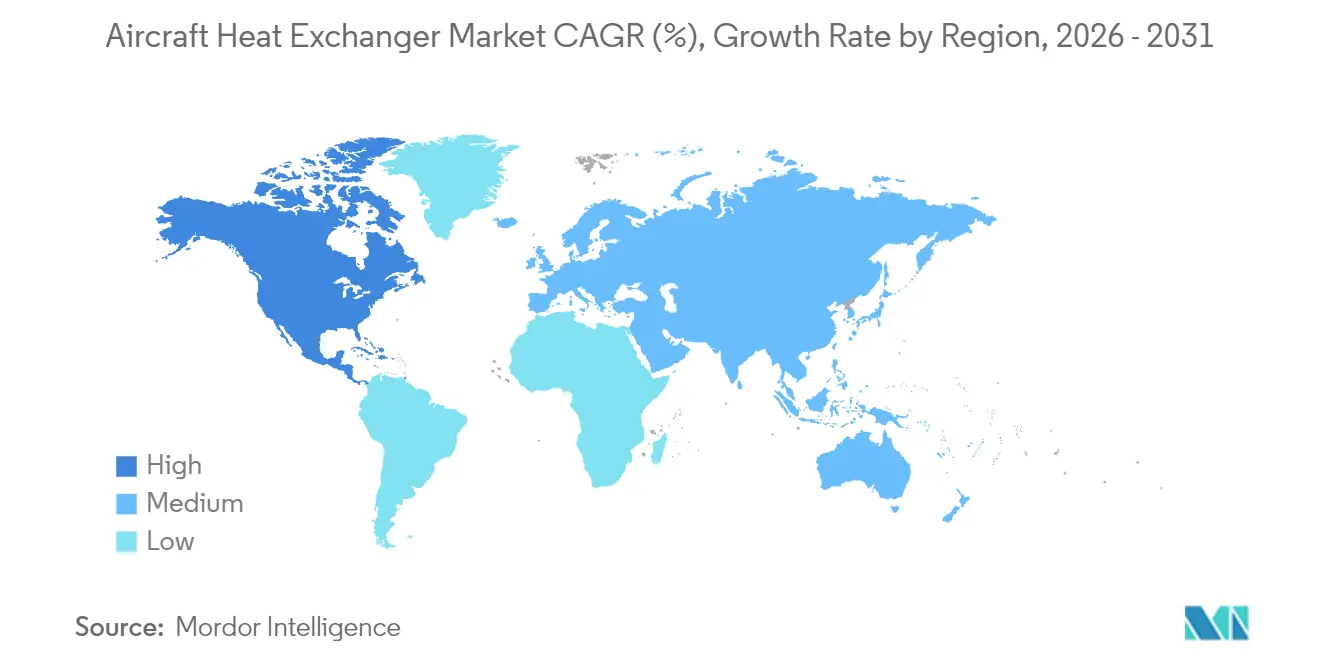
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Nord America |
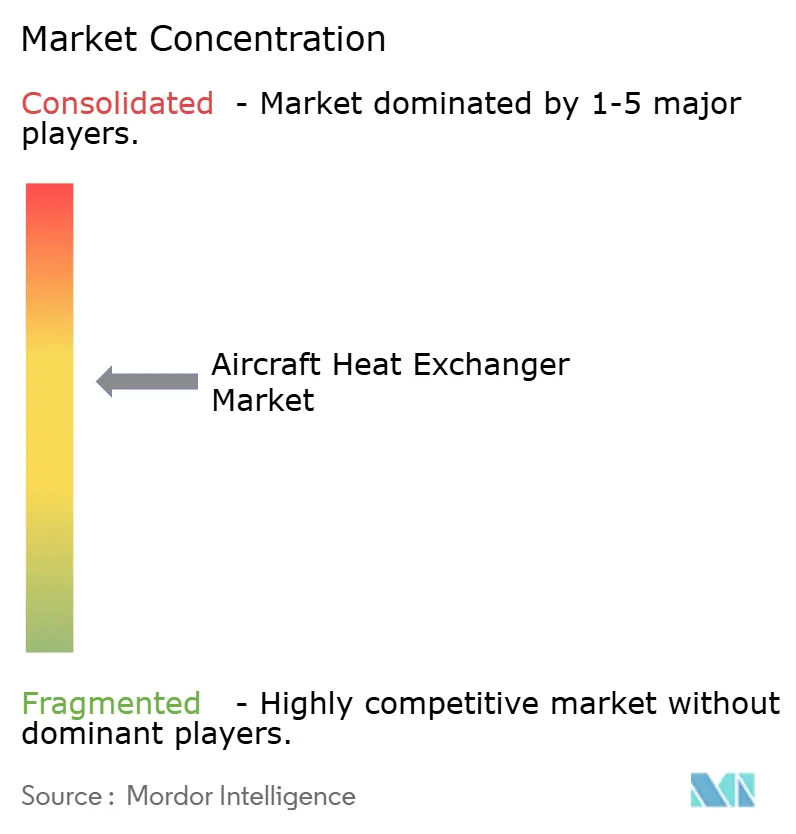
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli scambiatori di calore per aeromobili di Mordor Intelligence
Si prevede che il mercato degli scambiatori di calore per aeromobili crescerà da 1.85 miliardi di dollari nel 2025 a 2.08 miliardi di dollari nel 2026 e raggiungerà i 3.09 miliardi di dollari entro il 2031, con un CAGR dell'8.24% nel periodo 2026-2031. La normalizzazione della produzione nei programmi commerciali, l'elettrificazione in corso dei sottosistemi degli aeromobili e la maturazione dei dimostratori idrogeno-elettrici stanno plasmando una domanda unitaria stabile e innalzando i livelli di riferimento delle prestazioni termiche nel mercato degli scambiatori di calore per aeromobili. Le compagnie aeree e le reti di manutenzione, riparazione e revisione (MRO) continuano a dare priorità agli aggiornamenti dei sistemi di controllo ambientale per soddisfare le più severe aspettative in termini di qualità dell'aria in cabina e di efficienza del carburante, il che mantiene attive le pipeline di retrofit per tutto il decennio nel mercato degli scambiatori di calore per aeromobili. La produzione additiva (AM) consente geometrie a microcanali e nuclei ottimizzati topologicamente che aumentano la dissipazione del calore per unità di massa e volume, migliorando la comprimibilità e riducendo le penalità di resistenza aerodinamica nel mercato degli scambiatori di calore per aeromobili. I gruppi propulsori elettrificati su scala megawatt e i sistemi avanzati di celle a combustibile ampliano lo spazio di progettazione per scambiatori ad alta temperatura e ad alto flusso, trasformando la gestione termica in un fattore abilitante fondamentale piuttosto che in una commodity nel mercato degli scambiatori di calore per aeromobili.
Punti chiave del rapporto
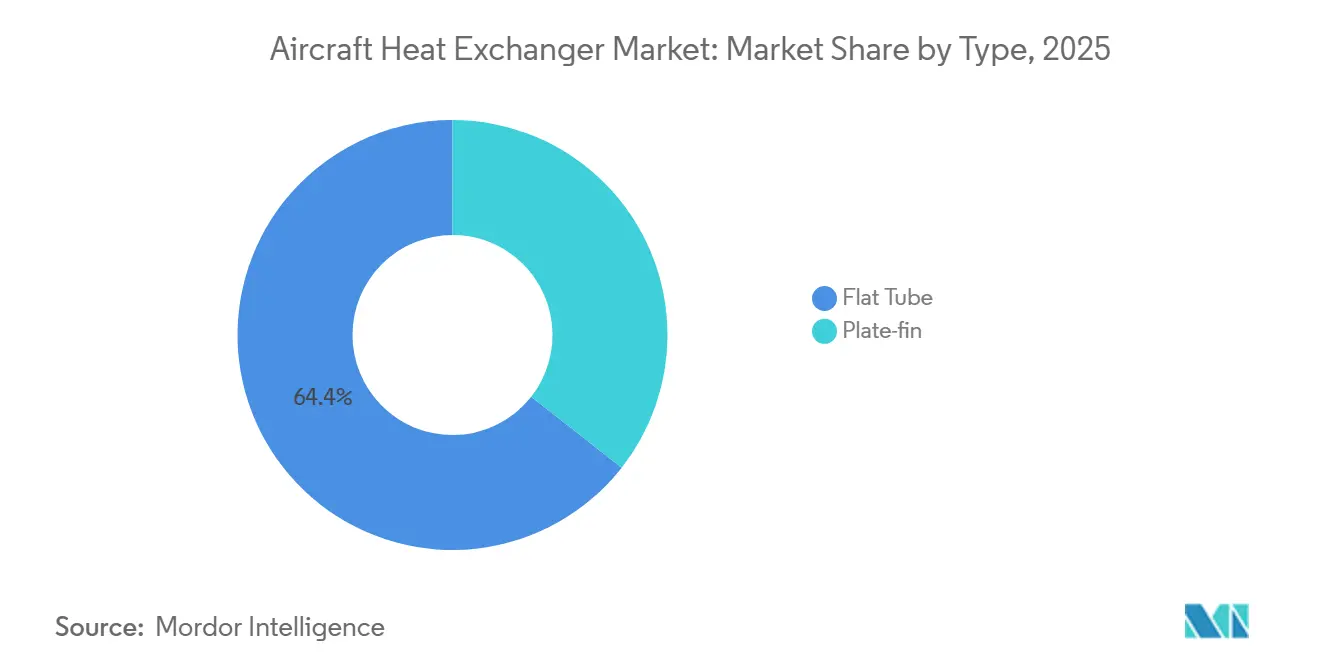
- Per tipologia, gli scambiatori di calore a tubi piatti detenevano il 64.42% della quota di mercato degli scambiatori di calore per aeromobili nel 2025 e si prevede che cresceranno a un CAGR dell'8.80% fino al 2031.
- Per piattaforma, nel 2025 gli aeromobili ad ala fissa detenevano una quota del 69.72% del mercato degli scambiatori di calore per aeromobili, con un tasso di crescita annuo composto (CAGR) dell'8.97%.
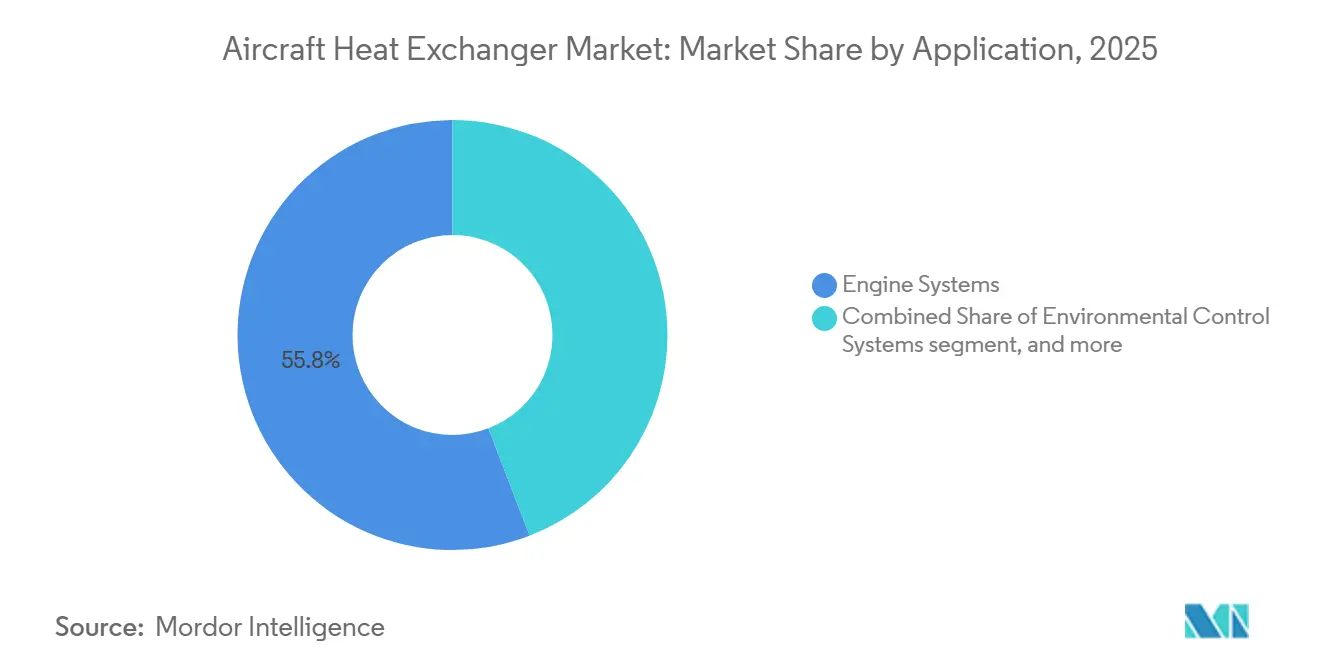
- Per applicazione, i sistemi motore hanno mantenuto una quota del 55.84% nel 2025, mentre si prevede che i sistemi di controllo ambientale cresceranno al ritmo più rapido, pari all'8.78% di CAGR, fino al 2031.
- Per fornitore, le vendite OEM hanno rappresentato il 64.96% del fatturato del 2025; i servizi aftermarket stanno crescendo al ritmo più rapido, con un CAGR del 9.02% fino al 2031.
- In termini geografici, nel 2025 il Nord America ha detenuto una quota del 39.88% del mercato degli scambiatori di calore per aeromobili e ha registrato il CAGR più elevato, pari al 9.21%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli scambiatori di calore per aeromobili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della produzione di jet a fusoliera stretta e regionali | + 2.1% | Globale, con i primi guadagni in Nord America ed Europa e un effetto di ricaduta nell'area Asia-Pacifico | Medio termine (2–4 anni) |
| Programmi di retrofit ECS per l'intera flotta per la qualità dell'aria in cabina | + 1.8% | Globale, accelerato nelle giurisdizioni EASA e FAA dopo le linee guida del 2024 | A breve termine (≤ 2 anni) |
| Passaggio ai materiali ceramici HX ad alta temperatura | + 1.4% | Centri di ricerca e sviluppo in Nord America e nell'UE, con produzione in espansione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Recupero del calore residuo della propulsione elettrica a idrogeno | + 1.3% | Europa e Giappone in testa, con la partecipazione iniziale degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Nuclei microcanale realizzati mediante produzione additiva | + 1.0% | Aumento della produzione nell'area Asia-Pacifico, leadership nella progettazione in Nord America e UE | Medio termine (2–4 anni) |
| Iniziative di estensione della resistenza dei droni per la difesa | + 0.7% | Flotte ISR del Nord America, del Medio Oriente e dell'Asia-Pacifico | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della produzione di jet regionali e a fusoliera stretta
Obiettivi di produzione più elevati per i programmi a corridoio singolo e consegne stabili di jet regionali guidano una domanda sostenuta di hardware di raffreddamento per motori, sistemi idraulici, ECS e avionica, offrendo visibilità a lungo termine per la crescita nel mercato degli scambiatori di calore per aeromobili. Le cellule degli aeromobili utilizzano diversi tipi di scambiatori nei sistemi principali, il che determina tassi di produzione più elevati e una maggiore domanda di spedizioni e ricambi nel mercato degli scambiatori di calore per aeromobili. Le specifiche si stanno inasprendo poiché i costruttori di aeromobili cercano una maggiore efficienza termica con minori perdite di carico e massa, il che aumenta il valore delle geometrie a microcanali e alette reticolari che sono stampabili con i moderni sistemi AM per metalli. [1] EOS Editorial Team, “AM Pushes the Boundaries of Thermal Management,” EOS, eos.info La spinta combinata degli slot di costruzione OE rinnovati e delle esigenze sostenute del mercato aftermarket posiziona gli scambiatori leggeri e ad alte prestazioni come dotazione standard nel mercato degli scambiatori di calore per aeromobili piuttosto che come aggiornamenti opzionali.
Programmi di retrofit ECS per l'intera flotta per la qualità dell'aria in cabina
Dopo il 2024, gli operatori si sono allineati alle aspettative di una maggiore fornitura di aria fresca e a migliori standard di filtrazione, spostando l'attenzione del retrofit sui sistemi di controllo ambientale e sui relativi nuclei di scambio termico nel mercato degli scambiatori di calore per aeromobili. Il compatto sistema di ciclo del vapore di Honeywell riduce il peso e migliora l'efficienza, aiutando le compagnie aeree a raggiungere gli obiettivi di qualità dell'aria, mitigando al contempo le penalità legate al consumo di carburante sui vecchi aeromobili a fusoliera stretta nel mercato degli scambiatori di calore per aeromobili. La manutenzione predittiva collegata alle piattaforme aeronautiche connesse segnala in anticipo incrostazioni e perdite negli scambiatori, riducendo le rimozioni non programmate e indirizzando sostituzioni tempestive per ripristinare i margini di raffreddamento nel mercato degli scambiatori di calore per aeromobili. Le compagnie aeree e gli operatori di manutenzione e riparazione apprezzano tempi di intervento più brevi e capacità di re-core, quindi la profondità della rete di riparazione e la velocità di ricertificazione diventano fattori di differenziazione chiave con la diffusione dei retrofit ECS nel mercato degli scambiatori di calore per aeromobili.
Passaggio ai materiali ceramici HX ad alta temperatura
I prototipi a idrogeno e i nuclei di nuova generazione ad alte temperature stanno innalzando le temperature operative, dove gli scambiatori metallici si avvicinano ai limiti di scorrimento viscoso e ossidazione, rafforzando la validità dei progetti in ceramica nel mercato degli scambiatori di calore per aeromobili. Le soluzioni in composito a matrice ceramica e le ceramiche avanzate consentono un trasferimento di calore a temperature più elevate e una minore dilatazione termica, riducendo lo stress termico durante i transitori rapidi e supportando obiettivi di ingombro più stringenti nel mercato degli scambiatori di calore per aeromobili. Il lavoro in corso del Giappone sui motori e sistemi a idrogeno nell'ambito del Green Innovation Fund comprende lo sviluppo di scambiatori ad alta temperatura e rigorosi test di saldatura e di stress transitorio, che supportano la maturazione dei progetti in ceramica per le cellule degli aeromobili che richiederanno la gestione del ciclo criogenico-caldo nel mercato degli scambiatori di calore per aeromobili. Con il miglioramento dei processi di produzione additiva per le ceramiche e dei flussi di lavoro di ispezione, è probabile che i costi e i tempi di produzione si riducano, aprendo la strada a una più ampia adozione al di là della difesa e dei primi progetti pilota a idrogeno. Esistono già standard e quadri di qualificazione per hardware stampato complesso che aiutano a guidare l'ispezione e il controllo di processo per i nuovi progetti di scambiatori nel mercato degli scambiatori di calore per aeromobili. [2] Team editoriale di Conflux Technology, “Come lo standard NASA-STD-6030 sta trasformando la produzione additiva per gli scambiatori di calore aerospaziali”, Conflux Technology, confluxtechnology.com
Recupero del calore di scarto della propulsione elettrica a idrogeno
Le architetture a celle a combustibile e ibride-elettriche generano carichi termici nell'ordine dei megawatt che richiedono scambiatori compatti con elevato flusso termico frontale e bassa resistenza aerodinamica, un ostacolo tecnico fondamentale per le cellule a zero emissioni nel mercato degli scambiatori di calore per aeromobili. I metodi di raffreddamento evaporativo e bifase migliorano la potenza specifica nei sottosistemi termici e riducono il peso dei componenti del circuito, il che è prezioso per i propulsori e l'elettronica di potenza sensibili al peso nel mercato degli scambiatori di calore per aeromobili. Europa e Giappone stanno accelerando l'integrazione precoce e i test a terra, mentre i programmi nordamericani enfatizzano percorsi di retrofit che possono essere adattati all'interno degli attuali involucri di certificazione e operativi nel mercato degli scambiatori di calore per aeromobili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei costi di input di nichel e alluminio | -1.1% | Globale, con effetti acuti in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella qualificazione per i nuovi progetti HX | -0.9% | Ecosistemi di certificazione del Nord America e dell'Europa | Medio termine (2–4 anni) |
| Il consolidamento della catena di fornitura aumenta la dipendenza dagli OEM | -0.7% | Globale, più visibile nei centri aftermarket maturi | A lungo termine (≥ 4 anni) |
| Penalità di peso rispetto alla gestione termica integrata | -0.4% | Programma specifico per le diverse regioni | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei costi di input di nichel e alluminio
La volatilità delle materie prime influisce sulle leghe principali utilizzate negli scambiatori di calore aeronautici, complicando la determinazione dei prezzi per i contratti OE di lunga durata e creando una variabilità trimestrale nei kit di retrofit per il mercato degli scambiatori di calore per aeromobili. Le aziende prime più grandi in genere utilizzano coperture e accordi a lungo termine per attenuare la volatilità, mentre le aziende più piccole si affidano a clausole indicizzate e acquisti scaglionati che aggiungono costi amministrativi. Poiché le norme di certificazione limitano il contenuto di materiale riciclato nei componenti critici, lo spazio per compensare l'esposizione al metallo primario è limitato, il che alimenta un vento contrario sui prezzi anche quando i programmi aumentano.
Colli di bottiglia nella qualificazione per i nuovi progetti HX
I sistemi essenziali e critici per il volo richiedono rigorosi test ambientali e strutturali, che allungano i tempi necessari per l'approvazione del primo articolo per i nuovi progetti di scambiatori. I nuclei stampati ad alta complessità con caratteristiche interne di precisione richiedono spesso la tomografia computerizzata e piani di collaudo, che aggiungono tempo di ispezione e attrezzature specializzate al percorso verso la certificazione nel mercato degli scambiatori di calore per aeromobili. Le linee guida armonizzate per la produzione additiva (AM) stanno migliorando, ma l'accettazione incrociata tra le autorità richiede ancora cicli aggiuntivi per le nuove geometrie. Le campagne di test ambientali DO-160 aggiungono mesi e costi, ma rimangono essenziali per convalidare le prestazioni in base ai parametri di temperatura, altitudine, umidità, urti, vibrazioni ed EMI nel mercato degli scambiatori di calore per aeromobili.
Analisi del segmento
Per tipo: le geometrie dei tubi piatti dominano grazie alla miniaturizzazione abilitata dalla produzione additiva
Gli scambiatori di calore a tubi piatti hanno rappresentato il 64.42% del fatturato del 2025 e stanno crescendo a un CAGR dell'8.80% fino al 2031, supportati da progetti a microcanali che migliorano il flusso di calore senza penalizzare le perdite di carico proporzionali nel mercato degli scambiatori di calore per aeromobili. I nuclei a tubi piatti sono ampiamente utilizzati nel raffreddamento dell'olio motore, nei sistemi idraulici e nei gruppi ECS compatti, supportando efficacemente sia i requisiti di nuove costruzioni che quelli dei programmi di retrofit. Gli utilizzatori orientati alle prestazioni beneficiano inoltre di cicli di progettazione accelerati e di verifica integrata abilitati dai flussi di lavoro AM, che riducono i tempi di qualificazione per i progetti derivati nel mercato degli scambiatori di calore per aeromobili.
I progetti di alette a piastra continuano a soddisfare le esigenze di elevata superficie nei vani avionici e nelle apparecchiature di missione, e si stanno evolvendo man mano che la fabbricazione additiva e la brasatura avanzata migliorano l'affidabilità dei giunti e l'integrità delle pareti sottili. Geometria innovativa, processi standardizzati e percorsi di qualificazione definiti stanno rafforzando la leadership nel settore dei tubi piatti e modernizzando le applicazioni di alette a piastra nel mercato degli scambiatori di calore per aeromobili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: maschere di ascesa ad ala fissa, nicchie ad ala rotante e UAV
I programmi ad ala fissa rappresentavano il 69.72% del mercato nel 2025 e si prevede che cresceranno al CAGR più elevato dell'8.97%, trainati principalmente dai trasporti commerciali e dai jet militari tattici. Ogni velivolo, sia narrowbody che widebody, integra una rete di scambiatori, creando un moltiplicatore unitario in linea con la cadenza di produzione della cellula. L'elettrificazione dei sottosistemi, i motori a bypass più elevato e gli standard più rigorosi per la qualità dell'aria in cabina si combinano per aumentare il carico degli scambiatori rispetto alle generazioni precedenti. La crescita della potenza a bordo aumenta anche i requisiti di raffreddamento dell'avionica e dell'elettronica di potenza, spostando un numero maggiore di programmi verso sistemi a liquido e a ciclo bifase che dipendono da nuclei compatti e ad alta efficienza nel mercato degli scambiatori di calore per aeromobili.
Le flotte di velivoli ad ala rotante e ad ala fissa per missioni speciali rappresentano nicchie di mercato in cui vibrazioni, nebbia salina e ingestione di sabbia definiscono obiettivi di durabilità per i materiali e i giunti degli scambiatori di calore. Sul fronte della difesa, i droni rappresentano la nicchia in più rapida crescita, poiché i carichi utili ISR ed EW generano carichi termici continui che superano le capacità dei tradizionali sistemi di convezione. L'integrazione di tecnologie di raffreddamento avioniche avanzate nei vani di carico dei droni sta guidando l'adozione di moduli termici di nuova generazione all'interno delle flotte di velivoli senza pilota nel mercato degli scambiatori di calore per aeromobili.
Per applicazione: Sistemi motore leader, la crescita di ECS accelera sulla spinta della qualità dell'aria
I sistemi di controllo ambientale stanno avanzando a un CAGR dell'8.78% fino al 2031, poiché le compagnie aeree stanno aggiornando gruppi e nuclei per offrire maggiori portate di aria fresca e una migliore filtrazione senza incorrere in penalità per il consumo di carburante nel mercato degli scambiatori di calore per aeromobili. I retrofit ECS orientati all'efficienza aggiungono valore riducendo anche gli interventi di manutenzione legati a incrostazioni o perdite, rafforzando la validità degli scambiatori ad alta efficienza e bassa caduta di pressione. I sistemi motore (olio/carburante/aria) detenevano una quota del 55.84% del mercato degli scambiatori di calore per aeromobili nel 2025, trainati da carichi termici continui derivanti da temperature più elevate del nucleo, maggiori carichi sul riduttore e maggiori densità di potenza, che incidono significativamente sulle prestazioni dei sistemi di olio e carburante durante i cicli di volo.
Il raffreddamento dell'avionica e dell'elettronica di potenza sta aumentando di dimensioni con la proliferazione di architetture più elettriche su piattaforme commerciali e di difesa. La qualificazione rimane centrale in tutte le applicazioni e le capacità di test DO-160 disponibili internamente presso alcuni fornitori aiutano a comprimere i tempi e a ridurre i rischi dei nuovi progetti nel mercato degli scambiatori di calore per aeromobili. [3] ACE Thermal Systems Team, “Qualification Testing,” ACE Thermal Systems, acethermalsystems.com Nel complesso, lo slancio dell'ECS, l'intensità termica dei motori e i crescenti carichi elettronici supportano una domanda resiliente e multi-applicazione per tutto il periodo di previsione nel mercato degli scambiatori di calore per aeromobili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore: l'accelerazione dell'aftermarket sfida il dominio degli OEM
I canali OEM hanno registrato il 64.96% del fatturato nel 2025, grazie all'integrazione di scambiatori di calore negli aeromobili di nuova costruzione da parte degli integratori; tuttavia, il fatturato dell'aftermarket è cresciuto più rapidamente, con un CAGR del 9.02%. Le compagnie aeree stanno estendendo l'età della flotta oltre i 13 anni e i fornitori di Parts Manufacturer Approval (PMA) stanno introducendo kit di sostituzione del nucleo motore a costi competitivi, erodendo le vendite di ricambi OEM. I gruppi MRO, come AMETEK MRO, investono in forni per brasatura sotto vuoto e impianti di taglio per ricostruire unità ad alta temperatura, colmando così il divario di competenza con gli OEM.
I gemelli digitali e l'analisi predittiva consentono alle officine di riparazione indipendenti di raggiungere tempi di consegna e parametri di vita residua paragonabili a quelli dell'assistenza in fabbrica. Questa uniformità del campo di gioco nell'assistenza, guidata dalla tecnologia, sta rimodellando i contorni competitivi del mercato degli scambiatori di calore per aeromobili.
Analisi geografica
Il Nord America ha rappresentato il 39.88% della quota di mercato nel 2025 e sta crescendo al CAGR più elevato del 9.21%, supportato da un'ampia base installata e da reti di livello 1 approfondite che abbracciano motori, ECS e sistemi termici avionici. Lo slancio del retrofit è rafforzato dall'attenzione delle compagnie aeree all'ambiente di cabina e all'affidabilità operativa, in linea con gli aggiornamenti del re-core ECS e del pack disponibili con unità più leggere ed efficienti. I programmi di difesa su caccia e UAV preservano inoltre la domanda specializzata di sottosistemi termici ad alta capacità, che favorisce i fornitori con offerte rinforzate e convalidate in ambienti ambientali difficili nel mercato degli scambiatori di calore per aeromobili. Parallelamente, gli ecosistemi aeronautici connessi e gli strumenti predittivi aiutano le compagnie aeree e i fornitori di servizi di manutenzione, riparazione e revisione (MRO) ad agire tempestivamente sul degrado degli scambiatori, riducendo i tempi di permanenza a terra degli aeromobili e favorendo l'aumento dei tempi di attività.
L'Europa beneficia di obiettivi di produzione a corridoio singolo sostenibili e di una ricerca e sviluppo attiva nel settore dell'idrogeno-elettrico che pone la gestione termica al centro delle architetture "clean-sheet" nel mercato degli scambiatori di calore per aeromobili. Airbus ha evidenziato i flussi di energia e calore nella sua presentazione di concept a idrogeno, confermando il ruolo centrale degli scambiatori ad alta efficienza negli stack di classe megawatt e nell'elettronica di potenza. L'espansione regionale delle attività di manutenzione, riparazione e revisione (MRO) e i centri di competenza per la rigenerazione dei nuclei favoriscono tempi di consegna più rapidi, aiutando le compagnie aeree e i locatori a mantenere competitive le flotte più vecchie, rinviando al contempo le sostituzioni nel mercato degli scambiatori di calore per aeromobili.
La crescita dell'Asia-Pacifico è ancorata alla crescente capacità di integrazione locale, ai programmi nazionali e alla ricerca attiva sull'idrogeno, soprattutto in Giappone, dove i finanziamenti dell'industria e del settore pubblico supportano lo sviluppo di combustibili, camere di combustione e scambiatori di calore per il mercato degli scambiatori di calore per aeromobili. I punti di forza della produzione di precisione in Giappone e gli ecosistemi emergenti della produzione additiva in tutta la regione supportano la produzione in serie di nuclei complessi e assemblaggi brasati più grandi per flotte commerciali e di difesa. [4] Sumitomo Corporation Editorial Team, “Sumitomo Precision Products' No.1 Products,” Sumitomo Corporation, sumitomocorp.com
Panorama competitivo
Il mercato degli scambiatori di calore per aeromobili è moderatamente consolidato, con i cinque maggiori fornitori che rappresentano la maggior parte del fatturato globale. Aziende come Honeywell International Inc., Liebherr Group, Safran SA, RTX Corporation e Parker-Hannifin Corporation sfruttano capacità avanzate di integrazione di sistemi e brevetti proprietari sulle leghe per mantenere i margini. La loro integrazione verticale nei processi di fusione, lavorazione meccanica e brasatura riduce la volatilità delle materie prime e riduce i livelli di fornitura.
I progressi tecnologici continuano a spostare i parametri prestazionali di riferimento per gli scambiatori di calore per il raffreddamento di ECS, motori ed elettronica. La produzione additiva sta passando dalla prototipazione alla produzione in serie di nuclei topologicamente ottimizzati, supportata da framework di qualificazione in evoluzione e piattaforme multilaser migliorate nel mercato degli scambiatori di calore per aeromobili. I fornitori che allineano il controllo di processo della produzione additiva, l'ispezione basata su tomografia computerizzata (CT) e i metodi di progettazione per la produzione additiva possono offrire pareti più sottili, passaggi più stretti e un flusso termico più elevato per area frontale.
La collaborazione tra ecosistemi è fondamentale per il mercato degli scambiatori di calore per aeromobili. Airbus sta promuovendo la propulsione idrogeno-elettrica attraverso la convalida multitecnologica, dando priorità alla progettazione degli scambiatori di calore per garantire potenza e sicurezza. Gli eventi di settore allineano i leader del settore delle celle a combustibile, dei componenti e delle cellule sulle roadmap tecniche. Startup e PMI stanno sviluppando congiuntamente scambiatori di calore avanzati con costruttori di cellule e innovatori nella propulsione per dimostratori di motori elettrici e a idrogeno, integrando l'agilità con le capacità di certificazione degli operatori storici. Questo modello collaborativo garantisce l'allineamento delle competenze tecniche e la scalabilità per soddisfare i requisiti di propulsione e sicurezza in continua evoluzione.
Leader del settore degli scambiatori di calore per aeromobili
Honeywell International Inc.
Società RTX
Gruppo Liebherr
Parker-Hannifin Corporation
Safran SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Tramite il Dipartimento dell'Aeronautica Militare, il Dipartimento della Difesa degli Stati Uniti (DoD) ha annunciato una richiesta di appaltatori per la rigenerazione degli scambiatori di calore primari e secondari del B-52. L'appalto è strutturato come un contratto a prezzo fisso della durata di cinque anni. Comprende un periodo base di tre anni, con un'opzione di proroga di due anni. Gli appaltatori hanno il compito di fornire tutta la manodopera, le strutture, le attrezzature e i materiali necessari per riportare gli scambiatori di calore a condizioni pari al nuovo.
- Ottobre 2025: Conflux Technology (Conflux) ha collaborato con Airbus al progetto ZEROe per sviluppare uno scambiatore di calore prodotto mediante produzione additiva per la propulsione elettrica a idrogeno. Attualmente in fase di valutazione di idoneità, il componente è fondamentale per la regolazione termica nei sistemi a celle a combustibile da megawatt, garantendo un funzionamento efficiente e supportando i progressi nella tecnologia aeronautica sostenibile.
- Marzo 2025: Conflux ha stretto una partnership con AMSL Aero per sviluppare un sistema di raffreddamento a celle a combustibile a idrogeno per gli aerei Vertiia VTOL, creando tre concetti di scambiatore di calore per ottimizzare peso, volume, gestione del carico termico e riduzione della resistenza, consentendo voli a zero emissioni fino a 1,000 km.
- Febbraio 2025: Liebherr-Aerospace e GMR Aero Technic hanno firmato un accordo di servizio per la manutenzione, la riparazione e la revisione delle apparecchiature di trasferimento di calore dell'Airbus A320. Questa collaborazione garantisce un servizio efficiente durante i controlli di manutenzione, supportando prestazioni ottimali dell'aeromobile e la conformità agli standard di aeronavigabilità.
Ambito del rapporto sul mercato globale degli scambiatori di calore per aeromobili
Uno scambiatore di calore è un sistema utilizzato per trasferire calore tra una sorgente e un fluido di lavoro. Gli scambiatori di calore vengono utilizzati sia nei processi di riscaldamento che di raffreddamento. Gli scambiatori di calore aeronautici vengono utilizzati nei motori degli aerei e nei sistemi di controllo ambientale.
Il mercato degli scambiatori di calore per aeromobili è segmentato per tipologia, piattaforma, applicazione, fornitore e area geografica. Per tipologia, il mercato è suddiviso in alette a piastra e tubi piatti. Per piattaforma, il mercato è suddiviso in velivoli ad ala fissa, velivoli ad ala rotante e velivoli senza pilota (UAV). Per applicazione, il mercato è suddiviso in sistemi di controllo ambientale, sistemi motore, raffreddamento elettronico a pod e raffreddamento idraulico. Per fornitore, il mercato è suddiviso in OEM e aftermarket. Il rapporto copre anche le dimensioni e le previsioni del mercato degli scambiatori di calore per aeromobili nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Piatto-pinna |
| Tubo piatto |
| Velivoli ad ala fissa |
| Velivoli ad ala rotante |
| Veicoli aerei senza equipaggio |
| Sistemi di controllo ambientale |
| Sistemi motore (olio/carburante/aria) |
| Raffreddamento elettronico del pod |
| Raffreddamento idraulico |
| OEM |
| aftermarket |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | Piatto-pinna | ||
| Tubo piatto | |||
| Per piattaforma | Velivoli ad ala fissa | ||
| Velivoli ad ala rotante | |||
| Veicoli aerei senza equipaggio | |||
| Per Applicazione | Sistemi di controllo ambientale | ||
| Sistemi motore (olio/carburante/aria) | |||
| Raffreddamento elettronico del pod | |||
| Raffreddamento idraulico | |||
| Per fornitore | OEM | ||
| aftermarket | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato degli scambiatori di calore per aeromobili?
Nel 2025 il mercato degli scambiatori di calore per aeromobili aveva un valore di 1.85 miliardi di dollari e si prevede che raggiungerà i 3.09 miliardi di dollari entro il 2031, con un CAGR dell'8.24%.
Quale applicazione sta crescendo più rapidamente nel mercato degli scambiatori di calore per aeromobili?
I sistemi di controllo ambientale stanno avanzando a un CAGR dell'8.78% fino al 2031, poiché le compagnie aeree stanno aggiornando pacchetti e componenti per soddisfare aspettative più elevate in termini di qualità dell'aria in cabina.
Perché la produzione additiva è importante per il mercato degli scambiatori di calore per aeromobili?
La fabbricazione additiva consente di realizzare nuclei a microcanali e alette reticolari con un flusso di calore più elevato per unità di massa e volume, migliorando la comprimibilità e l'efficienza e accelerando i cicli dalla progettazione alla qualificazione.
In che modo la propulsione elettrica a idrogeno influenza il mercato degli scambiatori di calore per aeromobili?
I sistemi di propulsione e celle a combustibile di classe Megawatt creano grandi carichi termici che richiedono scambiatori compatti e ad alta efficienza, ponendo la gestione termica al centro della progettazione degli aeromobili a idrogeno.
Quali sono i principali ostacoli a una più rapida produzione nel mercato degli scambiatori di calore per aeromobili?
I colli di bottiglia nella qualificazione derivanti dalle campagne DO-160 e dai requisiti di ispezione e processo specifici di AM estendono le tempistiche del primo articolo per i nuovi nuclei complessi.
In quale ambito si stanno espandendo le capacità di assistenza e manutenzione (MRO) nel mercato degli scambiatori di calore per aeromobili?
L'Europa ha aumentato la capacità di rigenerazione e manutenzione, mentre le partnership globali mirano a ridurre i tempi di consegna e a collegare le informazioni sulla manutenzione predittiva con la manutenzione dell'hardware.


