

Dimensioni e quota di mercato dei sistemi di monitoraggio della salute degli aeromobili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
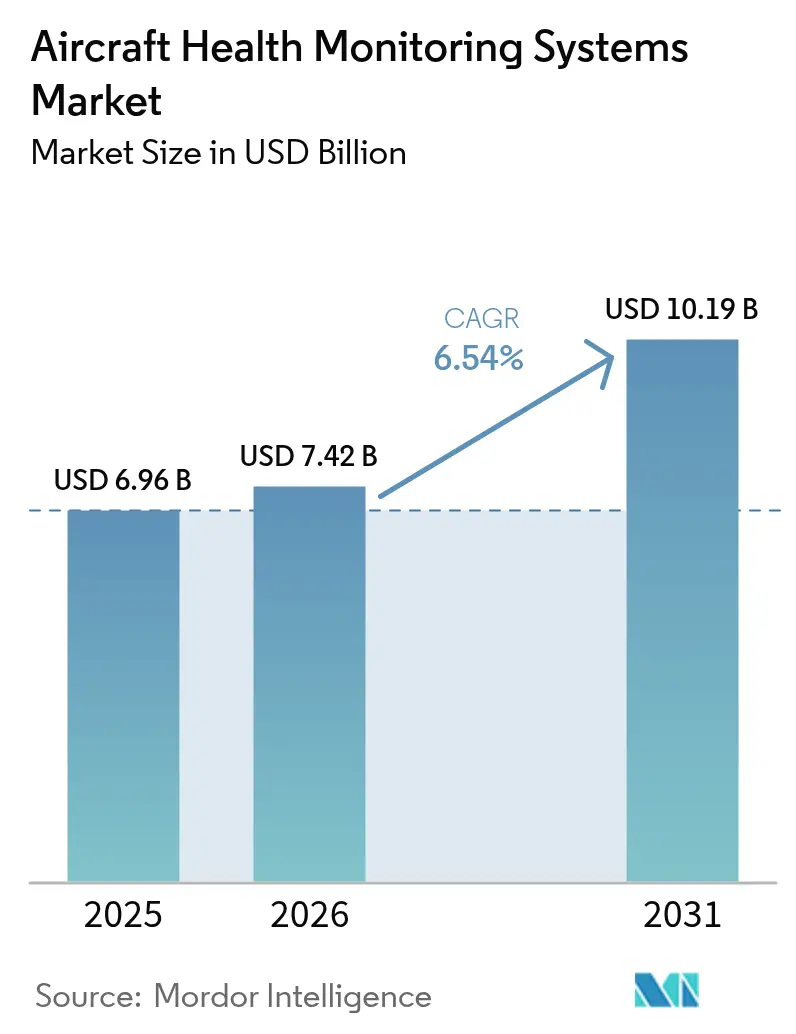
| Dimensione del mercato (2026) | 7.42 miliardo di dollari |
| Dimensione del mercato (2031) | 10.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.54% CAGR |
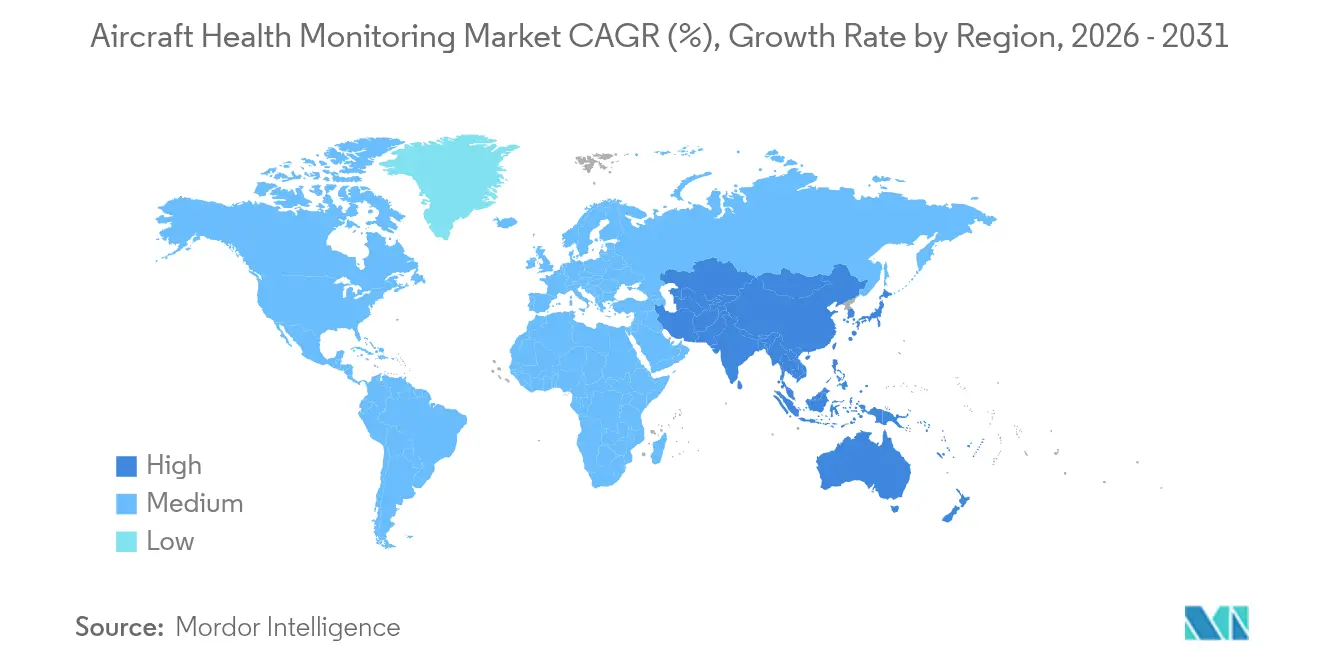
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
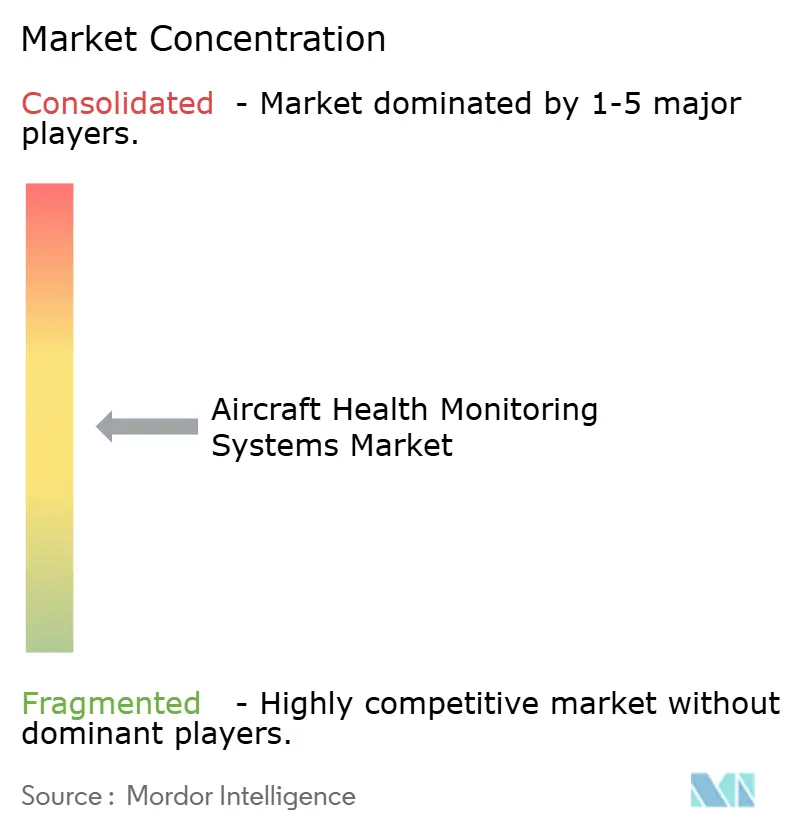
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di monitoraggio della salute degli aeromobili di Mordor Intelligence
Il mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili aveva un valore di 6.96 miliardi di dollari nel 2025 e si prevede che crescerà da 7.42 miliardi di dollari nel 2026 a 10.19 miliardi di dollari entro il 2031, con un CAGR del 6.54% durante il periodo di previsione (2026-2031). La traiettoria ascendente riflette gli investimenti di compagnie aeree, MRO e OEM nella manutenzione basata sui dati che riducono i tempi di fermo a terra non programmati e migliorano la disponibilità della flotta. Gli enti regolatori hanno inasprito le norme sui dati di volo e sull'integrità strutturale, accelerando l'installazione di sistemi di analisi di bordo e di connettività sicura. [1] Fonte: Federal Aviation Administration, “Advisory Circular AC 120-82,” faa.gov Le piattaforme digitali OEM come Airbus Skywise e Boeing Airplane Health Management si sono espanse rapidamente, fornendo diagnostica in tempo reale su flotte miste. La crescita della flotta nella regione Asia-Pacifico e i prototipi di mobilità aerea urbana hanno ulteriormente ampliato il campo di applicazione, mentre le lacune in materia di sicurezza informatica e i costi di ammodernamento ne hanno frenato l'adozione a breve termine.
Punti chiave del rapporto
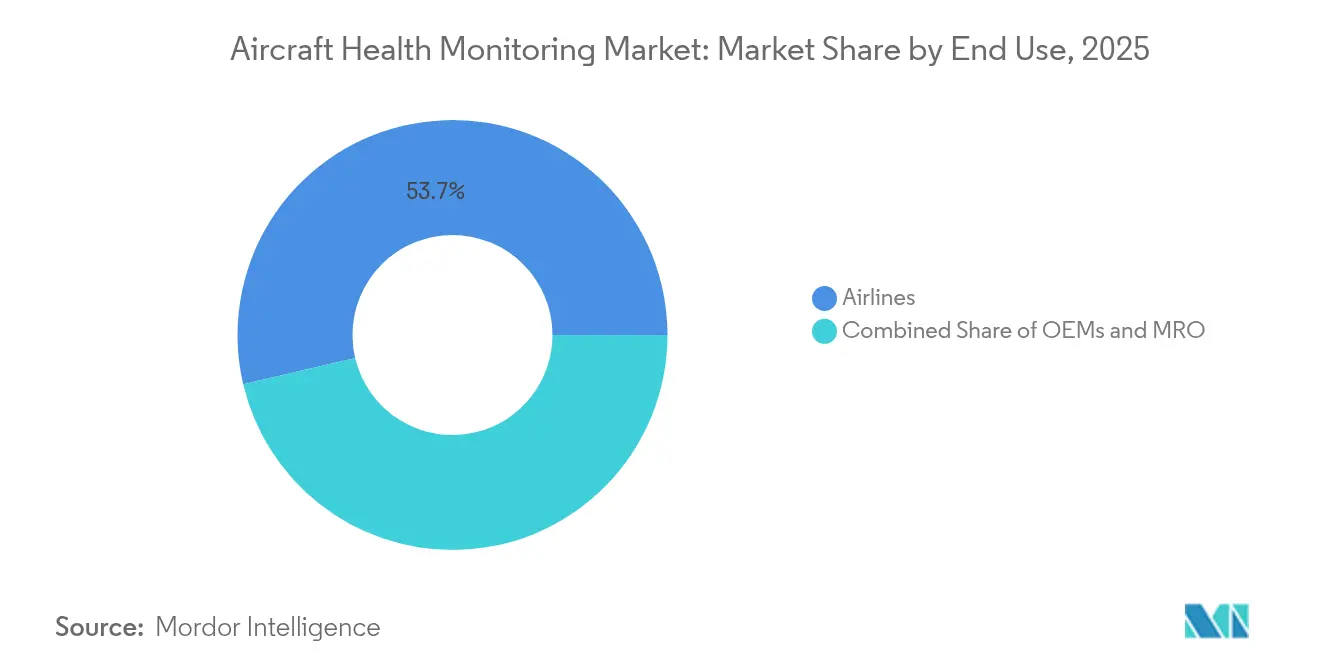
- Per utente finale, nel 53.68 le compagnie aeree detenevano il 2025% della quota di mercato dei sistemi di monitoraggio dello stato degli aeromobili, mentre si prevede che il segmento MRO crescerà a un CAGR del 7.31% entro il 2031.
- Per sottosistema, l'aeropropulsione è stata in testa con una quota di fatturato del 41.85% nel 2025; si prevede che le strutture degli aeromobili cresceranno a un CAGR del 6.92% fino al 2031.
- Nel 47.95, l'hardware rappresentava il 2025% del mercato dei sistemi di monitoraggio della salute degli aeromobili, ma il software è destinato a registrare il CAGR più rapido, pari all'8.18%, tra il 2026 e il 2031.
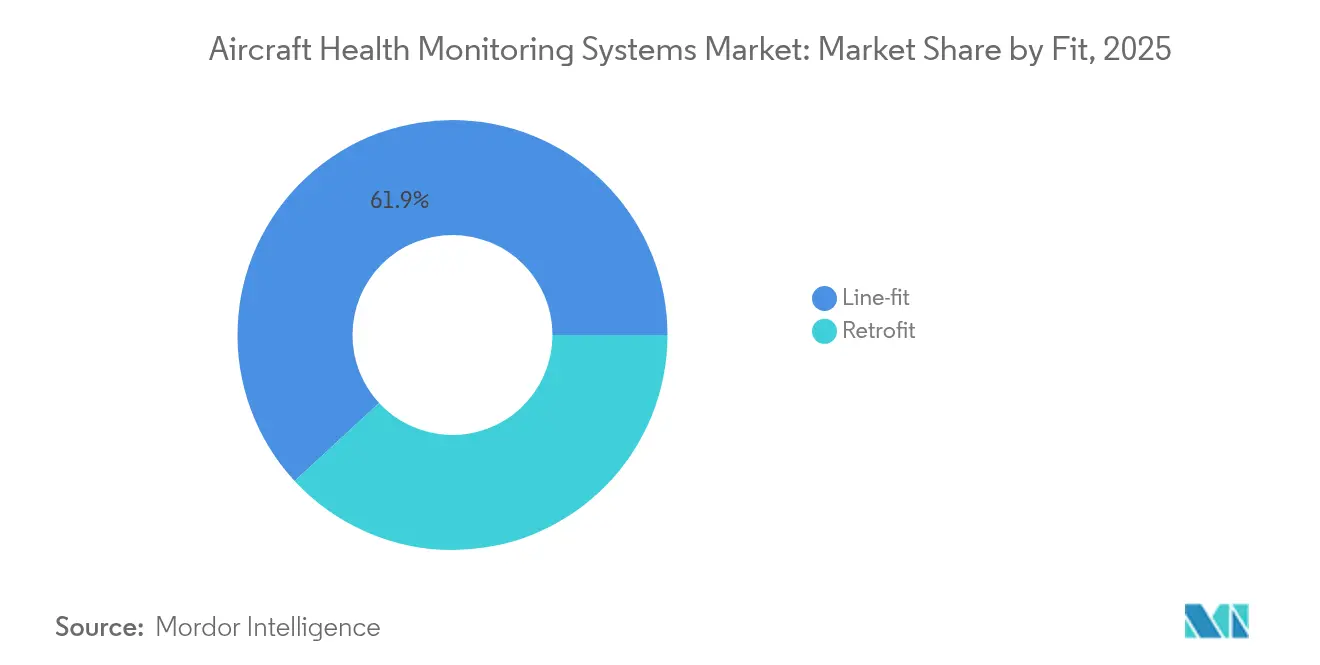
- In base all'adattamento, nel 61.88 il line-fit rappresentava il 2025% del mercato dei sistemi di monitoraggio della salute degli aeromobili, mentre le installazioni di retrofit aumenteranno a un CAGR del 7.63% entro il 2031.
- Per modalità di trasmissione, i sistemi di bordo hanno registrato il 55.25% dei ricavi di mercato nel 2025 e si prevede che la trasmissione terrestre crescerà a un CAGR dell'8.09% fino al 2031.
- In base al tipo di aeromobile, nel 56.65 le piattaforme ad ala fissa hanno detenuto una quota del 2025%; si prevede che la mobilità aerea avanzata registrerà un CAGR del 10.12% fino al 2031.
- In termini geografici, il Nord America ha dominato con una quota del 40.12% nel 2025, mentre l'area Asia-Pacifico registrerà probabilmente un CAGR del 7.02% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di monitoraggio della salute degli aeromobili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Imperativo della manutenzione predittiva | + 1.8% | Global | Medio termine (2-4 anni) |
| Mandati normativi per i dati di volo e FOQA | + 1.2% | Nord America e UE, espansione verso l'APAC | A breve termine (≤ 2 anni) |
| Rapida espansione della flotta commerciale | + 1.5% | Nucleo APAC, ricadute su MEA | A lungo termine (≥ 4 anni) |
| Maturità dell'ecosistema IoT e degli aeromobili connessi | + 1.0% | Globale, guidato dal Nord America e dall'UE | Medio termine (2-4 anni) |
| Modellazione di sensori virtuali basati su gemelli digitali | + 0.8% | Globale, concentrato nei mercati avanzati | A lungo termine (≥ 4 anni) |
| Processori avionici edge-AI di bordo | + 0.6% | Adozione globale e anticipata nei segmenti premium | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Imperativo della manutenzione predittiva
Le compagnie aeree hanno segnalato notevoli riduzioni degli eventi di manutenzione non programmati dopo l'adozione di sistemi di prognostica basati sui dati, con Honeywell che ha indicato un'accuratezza di previsione del 99% che ha evitato la rimozione prematura di parti. [2] Fonte: Honeywell Aerospace, “Moving Beyond the Hype of Predictive Maintenance,” aerospace.honeywell.com L'aumento dei costi del lavoro e i tassi più elevati di visite in officina ai motori hanno reso la manutenzione predittiva una copertura strategica contro la pressione sul budget, soprattutto perché i jet di nuova generazione producono terabyte di dati dei sensori per volo. Pertanto, il mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili è passato da analisi opzionali a infrastrutture operative di base, incorporando algoritmi che segnalano anomalie durante le soste programmate. Una maggiore adozione ha anche migliorato le metriche di utilizzo delle risorse, preziose per i locatori e i finanziatori. Collettivamente, questi fattori sono alla base di un forte stimolo pluriennale per gli investimenti nel mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili.
Mandati normativi per i dati di volo e FOQA
La circolare rivista della FAA sulla Garanzia della Qualità Operativa del Volo (FOQA) ha obbligato gli operatori statunitensi a istituire programmi di monitoraggio continuo dei dati. Le normative ICAO ed EASA hanno rispecchiato questa posizione, estendendo i requisiti ai componenti strutturali e alla sicurezza degli aeromobili obsoleti. Gli operatori con peso massimo al decollo superiore a 20,000 kg devono ora archiviare e analizzare grandi quantità di dati, trasformando la conformità in un bacino di acquirenti garantito per software di monitoraggio e registratori sicuri. Le misure di protezione che proteggono le compagnie aeree dall'uso improprio punitivo dei risultati del FOQA hanno favorito l'adozione volontaria, ampliando ulteriormente il mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili.
Rapida espansione della flotta commerciale
Airbus prevede che la domanda passeggeri nell'area Asia-Pacifico aumenterà del 3.8% annuo fino al 2043, rendendo necessarie migliaia di nuove consegne. Ogni nuovo aereo a fusoliera stretta o larga entra in servizio con sistemi diagnostici integrati, ampliando istantaneamente la base installata per i contratti di analisi post-vendita. Contemporaneamente, le compagnie aeree hanno avviato programmi di retrofit su aeromobili legacy per armonizzare gli standard di manutenzione dell'intera flotta, favorendo una crescita incrementale del mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili. I jet regionali ad alto ciclo di volo e le operazioni delle compagnie aeree low-cost hanno amplificato il valore delle informazioni predittive, favorendone l'adozione sia sulle rotte consolidate che su quelle emergenti.
Maturità dell'ecosistema IoT e degli aeromobili connessi
Entro l'inizio del 12,000, oltre 2025 jet commerciali erano collegati al sistema di dati Skywise, trasmettendo flussi sicuri che consentono una sorveglianza continua. I miglioramenti della larghezza di banda satellitare e i collegamenti a bassa latenza hanno consentito lo scarico dei dati anche su settori polari o oceanici. I processori edge hanno eseguito il rilevamento di anomalie di prima linea a bordo, mentre i motori cloud hanno perfezionato i modelli utilizzando confronti a livello di flotta. Questo flusso di dati bidirezionale ha rafforzato la collaborazione tra OEM, compagnie aeree e MRO, consolidando un mercato integrato di sistemi di monitoraggio dello stato di salute degli aeromobili in cui le informazioni si traducono direttamente in miglioramenti nell'affidabilità della distribuzione e nell'ottimizzazione del magazzino ricambi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi per la sicurezza informatica e l'integrità dei dati | -1.4% | Globale, acuto negli aerei connessi | A breve termine (≤ 2 anni) |
| Elevati costi di integrazione di capex/retrofit | -1.1% | Globale, pronunciato nei mercati emergenti | Medio termine (2-4 anni) |
| Controversie sulla proprietà dei dati tra operatore, locatore e OEM | -0.8% | Globale, concentrato nell'aviazione commerciale | Medio termine (2-4 anni) |
| Limiti di robustezza dei sensori nelle flotte obsolete | -0.6% | Globale, acuto nei mercati sensibili ai costi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischi per la sicurezza informatica e l'integrità dei dati
Una revisione del GAO del 2024 ha individuato vulnerabilità non corrette nel software avionico e nella catena di approvvigionamento che potrebbero consentire la manipolazione dei dati. [3] Fonte: US Government Accountability Office, “Aviation Cybersecurity: FAA Should Fully Implement Key Practices,” gao.gov IBM ha registrato un aumento del 74% degli incidenti informatici nel settore aeronautico dal 2020. Un sensore compromesso può fornire parametri errati al personale di terra, minando la fiducia nei dashboard predittivi e potenzialmente mettendo a terra gli aeromobili fino alla verifica. Gli enti regolatori hanno redatto norme coerenti, ma gli operatori devono ancora affrontare costi di integrazione per la crittografia, la segmentazione della rete e gli strumenti di monitoraggio continuo. Queste incertezze hanno posticipato alcuni programmi di retrofit e frenato l'espansione a breve termine del mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili.
Elevati costi di integrazione Capex/Retrofit
Una ricerca della Cranfield University ha dimostrato che una suite di monitoraggio completa può costare più di 1 milione di dollari per aeromobile di vecchia generazione, inclusi i tempi di fermo per l'installazione e i test di certificazione. Il peso aggiuntivo dovuto al cablaggio dei sensori aumenta inoltre il consumo di carburante, erodendo le richieste di risparmio sui costi per le flotte più vecchie. Le compagnie aeree più piccole, pertanto, scaglionano l'adozione o limitano l'implementazione ai soli motori. Nelle regioni sensibili al prezzo, tali ostacoli finanziari limitano la penetrazione, rallentando il CAGR complessivo per il mercato dei sistemi di monitoraggio dello stato degli aeromobili, nonostante i comprovati benefici a lungo termine.
Analisi del segmento
Per utente finale: le compagnie aeree mantengono la scala, gli MRO guadagnano slancio
Nel 53.68, le compagnie aeree detenevano il 2025% del mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili, a dimostrazione della loro diretta responsabilità per l'affidabilità del dispatch e la sicurezza dei passeggeri. Molte compagnie di bandiera hanno integrato dashboard OEM che segnalano anomalie ore prima dell'atterraggio, consentendo il preposizionamento dei componenti e tempi di risposta più rapidi. Si prevede che le dimensioni del mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili per le compagnie aeree cresceranno costantemente, con l'entrata in servizio di startup digitali con flotte completamente connesse. I fornitori indipendenti di manutenzione, riparazione e revisione hanno registrato un rapido tasso di crescita annuo composto (CAGR) del 7.31%, utilizzando dashboard di analisi per offrire contratti a valore aggiunto in grado di competere con i pacchetti OEM. La loro crescita è stata trainata da accordi come la piattaforma di ispezione basata sull'intelligenza artificiale di Lufthansa Technik, che riduce i tempi di hangar del 75%. I protocolli di condivisione dei dati rimangono un punto critico, poiché le compagnie aeree mirano a preservare le informazioni proprietarie sul profilo di volo, mentre gli MRO necessitano di accesso per perfezionare i modelli predittivi. Di conseguenza, le partnership che garantiscono l'accesso reciproco rimodellano le norme di approvvigionamento nel mercato del monitoraggio dello stato di salute degli aeromobili.
Parallelamente, le società di leasing richiedevano formati di dati standardizzati che supportassero il monitoraggio del valore residuo, spingendo le compagnie aeree verso interfacce comuni. Le compagnie aeree low-cost hanno adottato software non proprietari per eludere il lock-in dei fornitori, stimolando la concorrenza tra sistemi ad architettura aperta. I vantaggi di scala delle principali compagnie aeree di rete continuano a supportare gli accordi di acquisto di sensori in grandi quantità. Tuttavia, gli operatori regionali ora sfruttano l'analisi cloud in abbonamento, ampliando le possibilità di ingresso nel mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per sottosistema: i motori guidano, le strutture accelerano
I sistemi di propulsione aeronautica hanno generato il 41.85% del fatturato globale nel 2025, a sottolineare l'importanza del monitoraggio delle condizioni del motore per la sicurezza e i costi di volo. I costi di manutenzione dei turbofan ad alto bypass giustificano analisi sofisticate di vibrazioni e prestazioni, rendendo gli OEM di motori pionieri nel settore dei sistemi di monitoraggio dello stato di salute degli aeromobili. Tuttavia, si prevede che le strutture degli aeromobili cresceranno a un CAGR del 6.92%, man mano che i sensori di deformazione in fibra ottica e i reticoli di Bragg integrati diventeranno più leggeri ed economici. Le compagnie aeree che operano widebody con fusoliera in materiale composito cercano informazioni in tempo reale sulle delaminazioni nascoste, aumentando la domanda di cruscotti per la valutazione dello stato di salute strutturale.
La quota di mercato dei sistemi di monitoraggio della salute degli aeromobili per applicazioni strutturali potrebbe ampliarsi ulteriormente una volta che le autorità di regolamentazione accetteranno i registri di ispezione virtuali in sostituzione di alcuni controlli manuali. Le piattaforme di gemelli digitali che sovrappongono i dati di deformazione in tempo reale alle mappe di carico simulate hanno ridotto i cicli di modifica ingegneristica, aprendo nuove opportunità di guadagno per gli OEM. Nel frattempo, l'avionica, il controllo ambientale e le unità di potenza ausiliarie hanno ampliato il monitoraggio per soddisfare le clausole di garanzia delle prestazioni dei costruttori di aeromobili. Gli operatori di mercato che integrano l'analisi multisistema in un'unica vista della cabina di pilotaggio si apprestano ad acquisire una quota incrementale nel mercato dei sistemi di monitoraggio della salute degli aeromobili.
Per componente: l'hardware domina, il software cattura il valore
L'hardware ha rappresentato il 47.95% del fatturato nel 2025, attraverso pacchetti di sensori, gateway dati e registratori robusti. Tuttavia, si prevede che il software registrerà un CAGR dell'8.18%, diventando il principale driver di margine, poiché gli algoritmi convertono i flussi grezzi in avvisi fruibili. Le installazioni di linea vengono sempre più fornite con sensori standard comuni, orientando la spesa incrementale verso licenze di apprendimento automatico, archiviazione cloud e dashboard di benchmarking multi-flotta. Due compagnie aeree globali hanno sperimentato congiuntamente uno strumento di rete neurale che aggregava i dati di motori e fusoliere, offrendo una precisione di isolamento dei guasti superiore del 14% e dimostrando il potenziale di monetizzazione dei livelli software nel mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili.
Servizi come l'integrazione di sistemi e la documentazione normativa hanno mantenuto una domanda costante, poiché gli operatori richiedono soluzioni end-to-end piuttosto che app standalone. API per la sicurezza informatica, moduli di formazione e audit sulla qualità dei dati sono cresciuti parallelamente, rafforzando un insieme di valore olistico. Di conseguenza, i fornitori di hardware hanno accelerato l'espansione verso l'analisi dei dati attraverso acquisizioni e joint venture, a dimostrazione di come la frontiera competitiva del mercato dei sistemi di monitoraggio della salute degli aeromobili si stia inesorabilmente spostando verso il predominio del software.
Per adattamento: Integrato in linea, Retrofit in salita
Le configurazioni "line-fit" rappresentavano il 61.88% del mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili nel 2025, grazie a sinergie di progettazione a livello di fabbrica che riducono al minimo gli ostacoli di cablaggio e certificazione. Gli OEM integrano i nodi di monitoraggio durante l'assemblaggio, consentendo un posizionamento neutrale in termini di peso e una più ampia acquisizione dei parametri. Le compagnie aeree preferiscono questi kit integrati perché evitano i costi futuri dei bollettini di servizio. Sebbene gravati da maggiori investimenti, i programmi di retrofit dovrebbero raggiungere un CAGR del 7.63%, poiché gli operatori prolungano la vita utile degli aeromobili di oltre 15 anni, in particolare dei cargo. I sensori wireless hanno ridotto i tempi di installazione fino al 40%, rendendo i retrofit parziali economicamente sostenibili.
Fornitori terzi hanno sviluppato ricevitori terrestri portatili che sfruttano porte di registrazione standard ad accesso rapido, riducendo la complessità degli ordini di progettazione. Le società di leasing sponsorizzano pacchetti di retrofit vincolati a contratti di potenza oraria, compensando il costo iniziale con risparmi prevedibili sulla manutenzione. Questo ciclo di innovazione ibrido mantiene dinamico il mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili, attraendo nuovi operatori nei servizi di approvazione e modifica, mentre gli OEM mantengono un vantaggio sugli ordini di produzione futuri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di trasmissione: analisi approfondita in tempo reale a bordo, da terra
L'elaborazione a bordo ha generato il 55.25% dei ricavi nel 2025, riflettendo la preferenza delle compagnie aeree per gli avvisi immediati all'equipaggio e le decisioni di dispatch. I rudimentali computer diagnostici si sono evoluti in dispositivi edge basati sull'intelligenza artificiale in grado di classificare le anomalie durante le salite. La trasmissione a terra, tuttavia, dovrebbe espandersi a un CAGR dell'8.09%, poiché i collegamenti satellitari potenziati e i corridoi 5G consentono lo streaming di dati a volo completo. I cluster cloud possono quindi eseguire modelli di gemelli digitali ad alta elaborazione senza vincoli di larghezza di banda, aggiungendo profondità ai report prognostici.
Le architetture ibride dominano le gare d'appalto, con i dati non critici che vengono rilasciati dopo il volo, mentre i trigger critici per la sicurezza rimangono a bordo. Le autorità di regolamentazione approvano questo approccio frammentato, purché le analisi di affidabilità rivelino i rischi di latenza. I fornitori che raggruppano tempo di trasmissione, sicurezza informatica e analisi in un unico contratto di servizio si aggiudicano contratti di entità considerevole, rafforzando la sofisticatezza strutturale del mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili.
Per tipo di aeromobile: nucleo ad ala fissa, mobilità aerea avanzata emergente
Le flotte di velivoli ad ala fissa hanno generato il 56.65% delle vendite nel 2025 in nicchie commerciali, aziendali e di difesa. Ogni programma widebody o a corridoio singolo integra sensori standardizzati per motore, avionica e struttura, mantenendo la scala di base del mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili. Le piattaforme ad ala rotante hanno impiegato soluzioni specifiche per le vibrazioni per affrontare l'affaticamento del cambio, ma la quota di mercato è rimasta inferiore a causa delle dimensioni della flotta. Si prevede che i veicoli per la mobilità aerea avanzata cresceranno a un CAGR del 10.12%, poiché gli sviluppatori di eVTOL integreranno batterie, propulsione e monitoraggio strutturale fin dal primo giorno.
Le roadmap di certificazione per i taxi aerei urbani richiedono probabilità di guasto pari a 10-9, rendendo di fatto obbligatoria l'acquisizione continua dei dati sanitari. Gli sviluppatori collaborano con partner del settore dei semiconduttori come NXP per integrare processori ad alte prestazioni che salvaguardino i budget di latenza. Le lezioni apprese in questo contesto potrebbero essere applicate alle cellule convenzionali, rafforzando i legami di innovazione nel mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili.
Analisi geografica
Il Nord America si è confermato il principale centro di fatturato, con il 40.12% del mercato dei sistemi di monitoraggio dello stato degli aeromobili nel 2025, grazie alla convergenza tra i mandati della FAA, l'infrastruttura MRO matura e l'adozione precoce dei servizi digitali. Le compagnie aeree statunitensi hanno iniziato a sostituire i vecchi registratori ad accesso rapido con versioni da 25 ore, in linea con i nuovi mandati di sicurezza, avviando un ciclo di aggiornamento costante. Anche gli operatori canadesi hanno adottato kit per la verifica dello stato dei motori per garantire l'affidabilità durante il periodo invernale, mantenendo resiliente la domanda regionale. Si prevede che il mercato dei sistemi di monitoraggio dello stato degli aeromobili nella regione manterrà una crescita a una cifra media, in un contesto di rigorosi requisiti di conformità informatica.
Si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 7.02%, fino al 2031. Le reti nazionali in Cina, India, Indonesia e Thailandia sono passate dal recupero della programmazione all'ottimizzazione, affidandosi a dashboard predittive per gestire flotte di aerei a fusoliera stretta ad alto utilizzo. Le compagnie aeree che hanno implementato i nuovi aeromobili A320neo e B737-8 hanno ottenuto sistemi diagnostici installati in fabbrica, espandendo il mercato del monitoraggio dello stato di salute degli aeromobili. I governi hanno promosso la capacità di manutenzione, riparazione e revisione (MRO) locale, sfruttando l'analisi cloud per acquisire commesse di terze parti, rafforzando l'autosufficienza regionale.
L'Europa ha registrato una domanda costante di sostituzione, grazie alle riforme del sistema di gestione della sicurezza promosse dall'EASA, che impongono valutazioni strutturali sulle cellule obsolete. Lufthansa Technik, Air France-KLM e diverse compagnie aeree low cost hanno utilizzato i dati di monitoraggio per perfezionare la condivisione dei componenti, migliorando la resilienza dei profitti sotto la pressione dei prezzi del carbonio. I consorzi di ricerca sui gemelli digitali della regione hanno ottenuto finanziamenti dall'UE, migliorando la sofisticatezza analitica e garantendo che il mercato dei sistemi di monitoraggio della salute degli aeromobili rimanga una componente strategica per i più ampi obiettivi di innovazione aerospaziale.
Panorama normativo
L'implementazione dei sistemi di monitoraggio dello stato di salute degli aeromobili (Aircraft Health Monitoring, AHM) e dei sistemi di monitoraggio dello stato di salute degli aeromobili (Aircraft Health Monitoring Systems, AHMS) è regolata principalmente dalle normative esistenti in materia di aeronavigabilità e aeronavigabilità continua, piuttosto che da un unico standard globale dedicato. Negli Stati Uniti, le linee guida della FAA, come l'AC 43-218 (autorizzazione operativa dei sistemi integrati di monitoraggio dello stato di salute degli aeromobili) e le pratiche di supervisione delle operazioni di volo legate ai programmi della Parte 121, definiscono le modalità con cui gli operatori applicano i risultati del monitoraggio all'interno dei processi di manutenzione e affidabilità approvati. Parallelamente, i programmi della FAA, come il Continuing Analysis and Surveillance System (CASS), enfatizzano la raccolta e l'analisi continua dei dati come parte del controllo della manutenzione da parte dell'operatore, il che aumenta il valore di conformità dell'acquisizione sicura dei dati di volo e di manutenzione.
In Europa, la certificazione EASA e i requisiti di aeronavigabilità continua (incluso il CS-25 per gli aeromobili di grandi dimensioni) definiscono le aspettative tecniche per il monitoraggio, l'indicazione dei guasti e l'integrazione con i sistemi dell'aeromobile. L'EASA ha inoltre affrontato l'integrazione dell'AHM con la logica di manutenzione MSG-3 attraverso materiale di certificazione, riflettendo gli sforzi per allineare le richieste di manutenzione basate sulle condizioni con lo sviluppo standardizzato delle attività di manutenzione e con mezzi di conformità accettabili. In tutte le giurisdizioni, i casi d'uso per l'accredito della certificazione richiedono in genere prove di verifica e convalida delle prestazioni di rilevamento dei guasti. Gli standard di settore, comprese le linee guida SAE a cui fanno riferimento i produttori, vengono quindi utilizzati per supportare approcci di progettazione e validazione coerenti.
Analisi della catena del valore
La catena del valore AHMS inizia con i fornitori di sensori, avionica e hardware per l'acquisizione dati, inclusi sensori di vibrazione, deformazione, temperatura e altre condizioni, gateway dati e registratori. I produttori di aeromobili e di motori integrano quindi questi componenti per architetture di serie, con percorsi di certificazione di tipo supplementari utilizzati anche per gli aggiornamenti. I fornitori di connettività (collegamenti satellitari e terrestri) e i fornitori di strumenti di sicurezza informatica e crittografia supportano la trasmissione dei dati, mentre i livelli software come diagnostica, prognostica e benchmarking della flotta aggregano gli input provenienti dai dati di volo, dai registri di manutenzione e dai database dei produttori in raccomandazioni di manutenzione attuabili. Le piattaforme OEM e i grandi fornitori di primo livello spesso offrono sensori, analisi e connettività in pacchetti in abbonamento, mentre le aziende di manutenzione, riparazione e revisione (MRO) e gli integratori forniscono servizi di installazione, documentazione di certificazione e monitoraggio continuo delle condizioni.
A valle della filiera, compagnie aeree, società di leasing e operatori della difesa agiscono come acquirenti primari, proprietari e utilizzatori dei dati, traducendo gli avvisi in ordini di lavoro, approvvigionamento di ricambi e pianificazione della manutenzione programmata. Gli enti regolatori e di standardizzazione, tra cui la FAA tramite l'AC 43-218 e i percorsi EASA per l'integrazione MSG-3 (nonché le linee guida SAE/ISO come i riferimenti della serie ARP utilizzati nelle definizioni dei processi di manutenzione), influenzano il modo in cui i risultati del monitoraggio dello stato di salute possono essere utilizzati per l'accredito della manutenzione approvata. Un collo di bottiglia persistente è la dimostrazione di prestazioni e governance sufficienti per la sostituzione della manutenzione basata sulle condizioni in un modo accettato dagli enti regolatori, il che aumenta il ruolo della verifica, della convalida e dei controlli di integrità dei dati lungo tutta la catena.
Panorama competitivo
Il mercato dei sistemi di monitoraggio della salute degli aeromobili ha registrato un moderato consolidamento, dominato da The Boeing Company, Airbus SE, Honeywell International Inc., GE Aerospace e RTX Corporation. Queste cinque aziende hanno unito la scala produttiva con ecosistemi analitici proprietari, gestendo un ampio arretrato di servizi e plasmando gli standard dei dati. Boeing puntava a raggiungere 50 miliardi di dollari in servizi annuali entro il 2028, facendo leva sulla crescita del mercato. Airbus ha capitalizzato sulle alleanze con Skywise, mentre Honeywell ha integrato sensori, processori edge e software di intelligenza artificiale in pacchetti di abbonamento.
I partecipanti specializzati si sono concentrati su nicchie ristrette come i sensori in fibra integrati, la sicurezza informatica edge-certificate e la prognostica delle batterie. I droni di ispezione autonomi di Lockheed Martin hanno dimostrato una precisione di riconoscimento dei difetti del 99.59% e hanno vinto le prove militari. L'acquisizione di 3D.aero da parte di MTU ha aggiunto competenze nella visione artificiale che riducono i tempi di esecuzione del boroscopio.
Il potere contrattuale dei clienti è aumentato con la richiesta da parte delle compagnie aeree di API interoperabili e diritti di accesso ai dati aperti. Alcuni vettori hanno negoziato clausole di proprietà intellettuale congiunta, puntando a internalizzare nel tempo le componenti di analisi. I fornitori hanno risposto offrendo licenze a livelli e dashboard white-label. La scacchiera competitiva che ne è derivata mantiene i prezzi razionali e l'innovazione vivace, posizionando il mercato dei sistemi di monitoraggio dello stato di salute degli aeromobili per un'evoluzione sostenibile attraverso alleanze strategiche e spin-off come la ristrutturazione aerospaziale di Honeywell.
Leader del settore dei sistemi di monitoraggio della salute degli aeromobili
The Boeing Company
Honeywell International Inc.
Società RTX
Safran SA
General Electric Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Bombardier e Rolls-Royce hanno introdotto un programma avanzato di monitoraggio dello stato di salute per gli aeromobili Global 5500 e 6500, combinando Bombardier Smart Link Plus con le unità di monitoraggio delle vibrazioni e dello stato di salute del motore (EVHMU) di Rolls-Royce. L'aggiornamento, disponibile presso l'intera rete di centri di assistenza Bombardier, amplia l'accesso per le flotte in servizio, rafforzando i servizi digitali ricorrenti offerti dal produttore insieme al supporto tradizionale.
- Aprile 2026: Airbus ha annunciato un accordo con JetBlue per l'implementazione della soluzione Skywise Fleet Performance+ (S.FP+) sulle sue flotte di A320 e A220. Questa mossa consolida l'adozione da parte delle compagnie aeree di strumenti di analisi OEM per la manutenzione predittiva e il monitoraggio dello stato di salute della flotta, rafforzando i vantaggi derivanti dall'utilizzo di piattaforme su larga scala legate alle infrastrutture dati degli aeromobili connessi.
- Luglio 2024: HRL Laboratories ha annunciato un progetto per lo sviluppo di sensori integrati per il monitoraggio strutturale wireless. Il lavoro sui sensori integrati e difficilmente accessibili supporta il settore del monitoraggio strutturale migliorando la fattibilità dell'acquisizione dei dati e riducendo la complessità del cablaggio e dell'installazione che può limitare gli interventi di ristrutturazione.
Ambito e metodologia
Aircraft Health Monitoring System (AHMS) è una raccolta di strategie, strumenti, soluzioni e approcci strettamente connessi a un sistema hardware e software che esegue il monitoraggio remoto dei dati dell'aereo al fine di comprenderne la funzionalità e le prestazioni presenti o future.
Il mercato dei sistemi di monitoraggio della salute degli aeromobili è segmentato per utente finale, sottosistemi, sistemi integrati di gestione della salute dei veicoli e area geografica. Per utente finale, il mercato è stato segmentato da commerciale e militare. Per sottosistemi, il mercato è stato segmentato da aeropropulsione, avionica, sistemi ausiliari e strutture aeronautiche. Grazie ai sistemi integrati di gestione della salute del veicolo, il mercato è stato segmentato in diagnostica, prognostica, manutenzione basata sulle condizioni e controllo adattivo. A livello geografico, il mercato è stato segmentato in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa. Inoltre, il rapporto offre una previsione di mercato ed è rappresentato da milioni di dollari. Inoltre, il rapporto include anche varie statistiche chiave sullo stato del mercato dei principali attori del mercato e fornisce tendenze e opportunità chiave nel mercato Intrattenimento e connettività in Medio Oriente e Africa.
| OEM |
| Compagnie Aeree |
| MRO |
| Motori |
| Avionics |
| Strutture aeronautiche |
| Controllo ambientale e sistemi ausiliari |
| Hardware | Sensori |
| Avionics | |
| Sistemi di gestione dei dati di volo | |
| Soluzioni per aeromobili connessi | |
| Servizi a terra | |
| Software | Software di bordo |
| Analisi diagnostica | |
| Analisi prognostica | |
| Servizi | Integrazione e personalizzazione |
| Servizi di MRO/Monitoraggio delle Condizioni |
| Linea-fit |
| Retrofit |
| Onboard |
| A terra |
| Ala-Fissa | Aviazione commerciale | Velivoli a fusoliera stretta |
| Aerei widebody | ||
| Aerei da trasporto regionale | ||
| Aviazione Militare | Aerei da combattimento | |
| Aerei da trasporto | ||
| Aerei per missioni speciali | ||
| Affari e aviazione generale | Jet aziendali | |
| Velivolo leggero | ||
| Ala rotante | Elicotteri commerciali | |
| Elicotteri militari | ||
| Veicoli aerei militari senza pilota | ||
| Mobilità aerea avanzata | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per utente finale | OEM | ||
| Compagnie Aeree | |||
| MRO | |||
| Per sottosistema | Motori | ||
| Avionics | |||
| Strutture aeronautiche | |||
| Controllo ambientale e sistemi ausiliari | |||
| Per componente | Hardware | Sensori | |
| Avionics | |||
| Sistemi di gestione dei dati di volo | |||
| Soluzioni per aeromobili connessi | |||
| Servizi a terra | |||
| Software | Software di bordo | ||
| Analisi diagnostica | |||
| Analisi prognostica | |||
| Servizi | Integrazione e personalizzazione | ||
| Servizi di MRO/Monitoraggio delle Condizioni | |||
| Per Fit | Linea-fit | ||
| Retrofit | |||
| Per modalità di trasmissione | Onboard | ||
| A terra | |||
| Per tipo di aeromobile | Ala-Fissa | Aviazione commerciale | Velivoli a fusoliera stretta |
| Aerei widebody | |||
| Aerei da trasporto regionale | |||
| Aviazione Militare | Aerei da combattimento | ||
| Aerei da trasporto | |||
| Aerei per missioni speciali | |||
| Affari e aviazione generale | Jet aziendali | ||
| Velivolo leggero | |||
| Ala rotante | Elicotteri commerciali | ||
| Elicotteri militari | |||
| Veicoli aerei militari senza pilota | |||
| Mobilità aerea avanzata | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei sistemi di monitoraggio della salute degli aeromobili?
Nel 7.42 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 10.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.54%.
Quale segmento guida il mercato dei sistemi di monitoraggio della salute degli aeromobili?
Nel 53.68, le compagnie aeree hanno mantenuto la prima posizione con una quota di mercato del 2025%, trainate dalle pressioni dirette sull'affidabilità operativa e dal monitoraggio integrato nei nuovi aeromobili.
Qual è la regione in più rapida crescita nel mercato dei sistemi di monitoraggio della salute degli aeromobili?
Si stima che l'area Asia-Pacifico crescerà al CAGR più elevato nel periodo di previsione.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
Si prevede che la rapida espansione della flotta, le consegne di nuovi aeromobili e i programmi di digitalizzazione spingeranno l'area Asia-Pacifico a un CAGR del 7.02% entro il 2031.
Quale ruolo gioca il software nella crescita del mercato?
Si prevede che l'analisi del software registrerà un CAGR dell'8.18% poiché gli strumenti di apprendimento automatico trasformeranno i dati dei sensori in informazioni utili per la manutenzione, spostando l'acquisizione di valore dall'hardware agli algoritmi.
In che modo la mobilità aerea avanzata influenzerà la domanda futura?
I programmi EVTOL integrano il monitoraggio della salute fin dalla fase di progettazione, creando un sottosegmento ad alta crescita che si prevede crescerà a un CAGR del 10.12% e stimolerà l'innovazione per l'aviazione tradizionale.


