

Dimensioni e quota di mercato dei sistemi di controllo del volo degli aeromobili
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
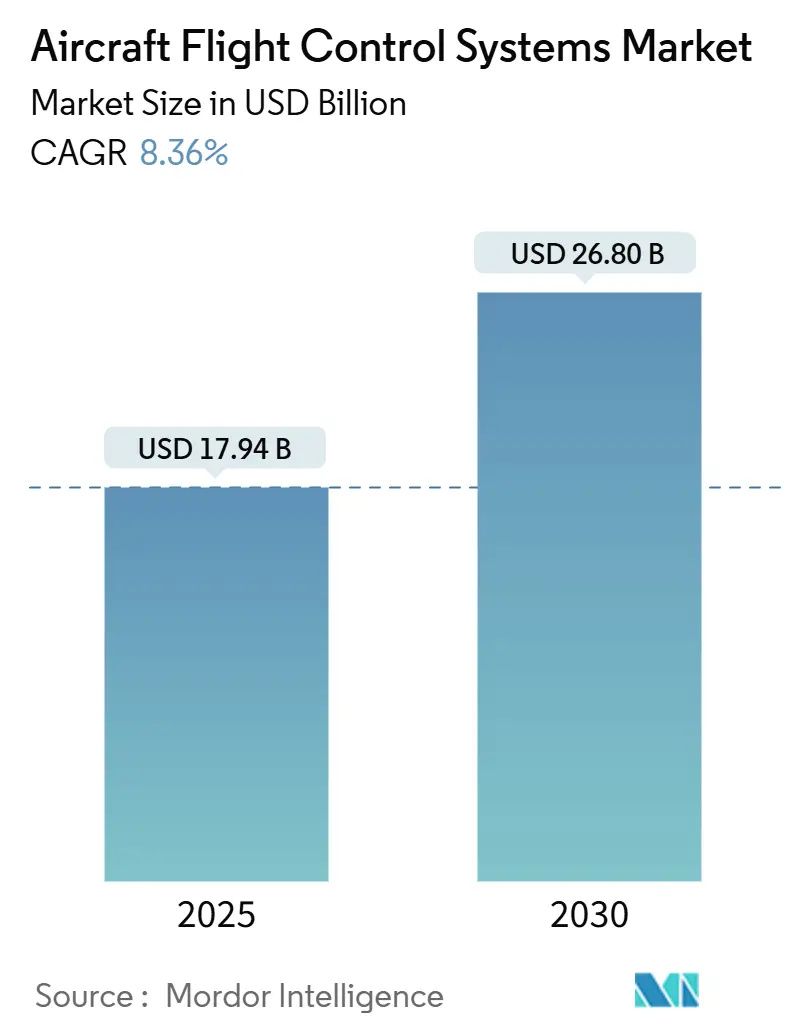
| Dimensione del mercato (2025) | 17.94 miliardo di dollari |
| Dimensione del mercato (2030) | 26.80 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 8.36% CAGR |
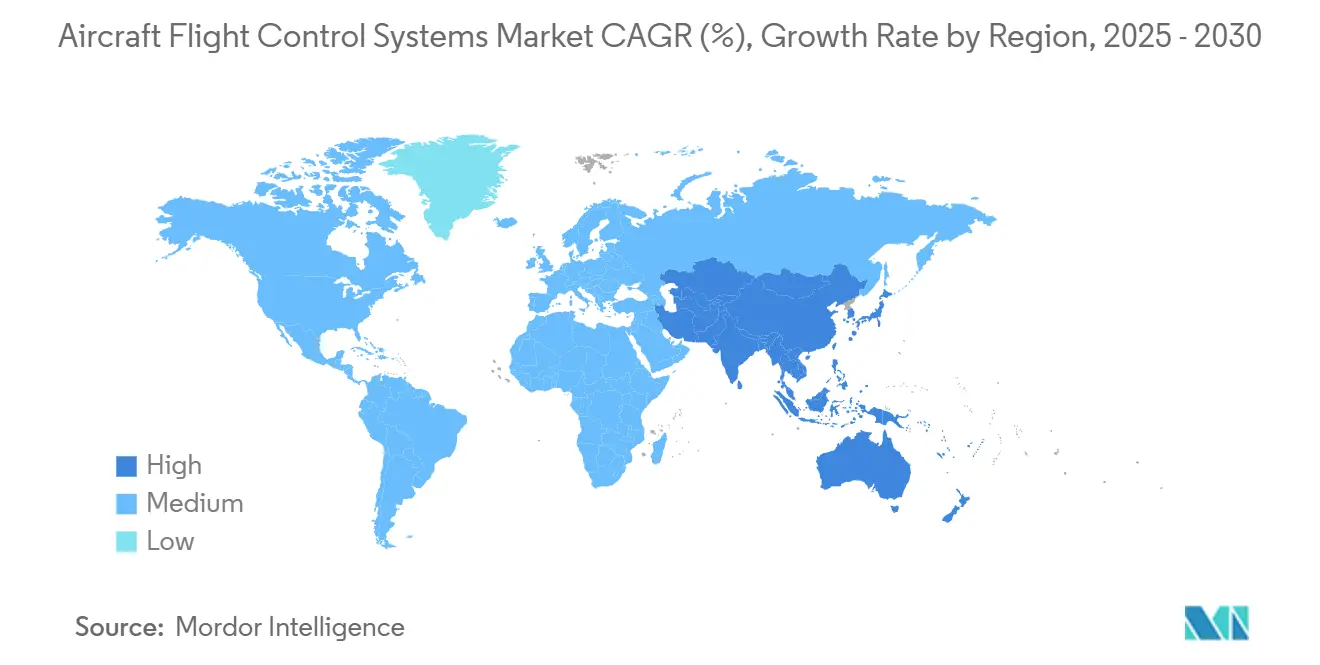
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
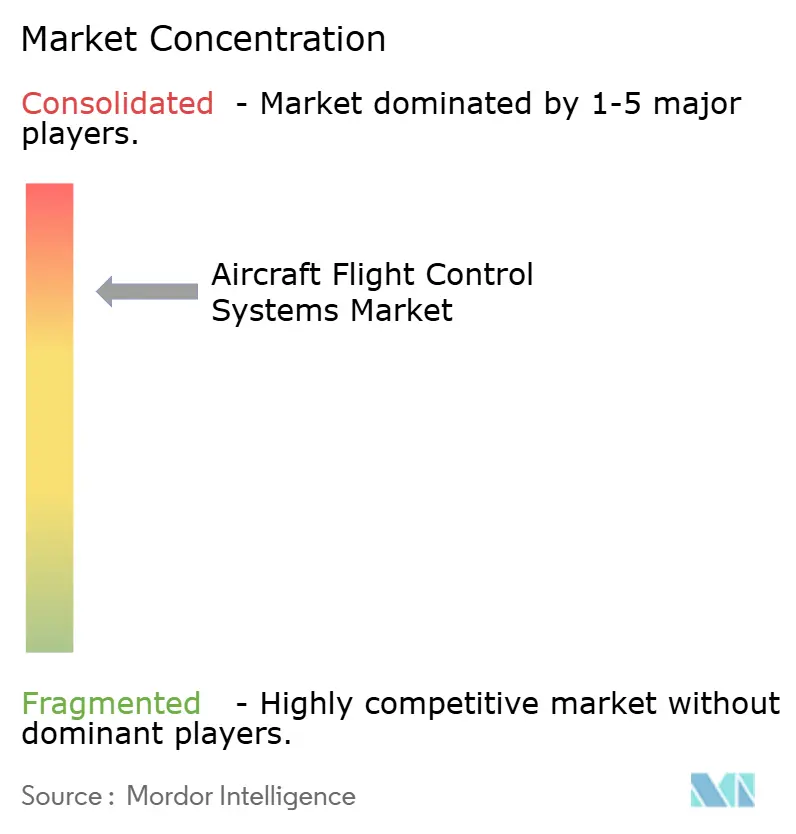
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di controllo del volo degli aeromobili di Mordor Intelligence
Il mercato dei sistemi di controllo di volo degli aeromobili ha raggiunto i 17.94 miliardi di dollari nel 2025 e si prevede che raggiungerà i 26.80 miliardi di dollari entro il 2030, registrando un CAGR dell'8.36%. La crescita è trainata dalla ripresa della produzione commerciale, dalla modernizzazione della flotta militare e dalla transizione dell'intero settore dall'attuazione idraulica a quella elettrica. Il Nord America mantiene la leadership della domanda grazie alla sostenuta spesa per la difesa, mentre l'area Asia-Pacifico guadagna slancio con gli ordini di aerei a fusoliera stretta di nuova generazione da parte delle compagnie aeree regionali. Gli OEM danno priorità ai fornitori con architetture comprovate e resistenti alle intrusioni informatiche, poiché il 64% dei recenti eventi informatici nel settore aeronautico ha preso di mira asset in rete. Il consolidamento tra i fornitori di primo livello continua, con l'accordo di Woodward per l'acquisizione dell'unità di attuazione elettromeccanica di Safran che sottolinea la corsa all'acquisizione di competenze nel volo elettrico.
Punti chiave del rapporto
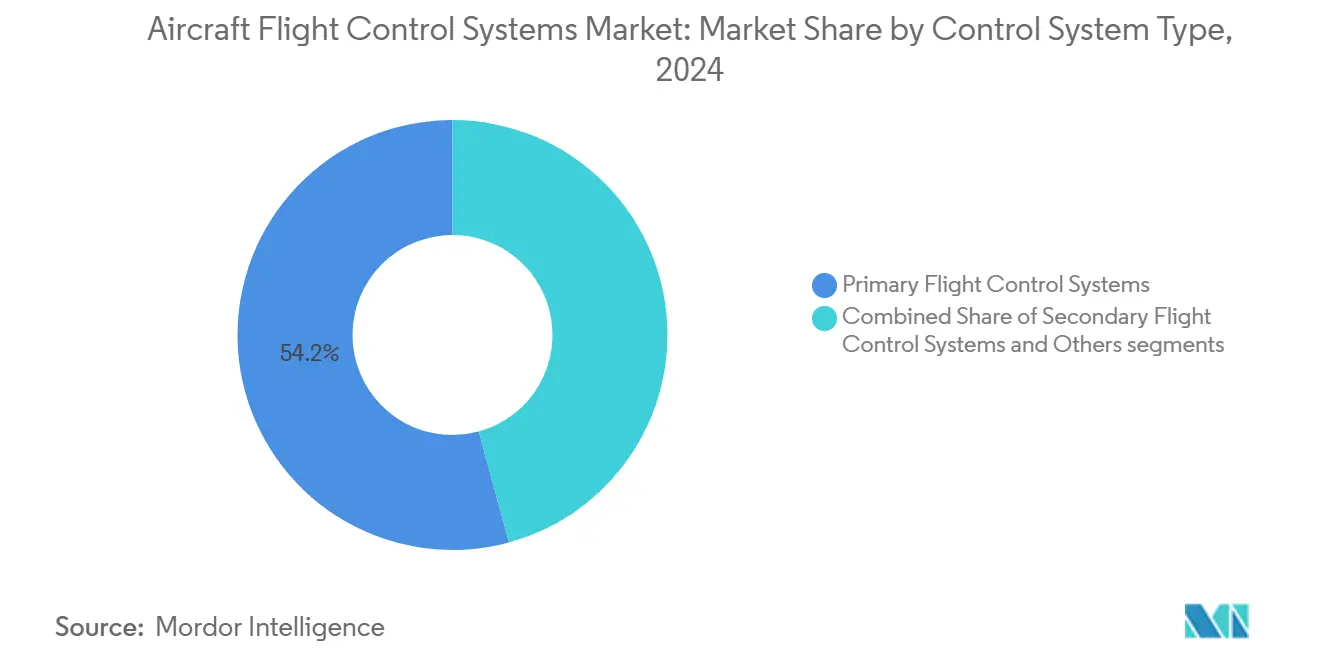
- In base al tipo di sistema di controllo, i sistemi primari hanno dominato con una quota di fatturato del 54.23% nel 2024; si prevede che lo stesso segmento crescerà a un CAGR del 9.21% fino al 2030.
- Per componente, i computer di controllo di volo detenevano il 53.88% della quota di mercato dei sistemi di controllo di volo degli aeromobili nel 2024; si prevede che la categoria registrerà un CAGR del 9.45% entro il 2030.
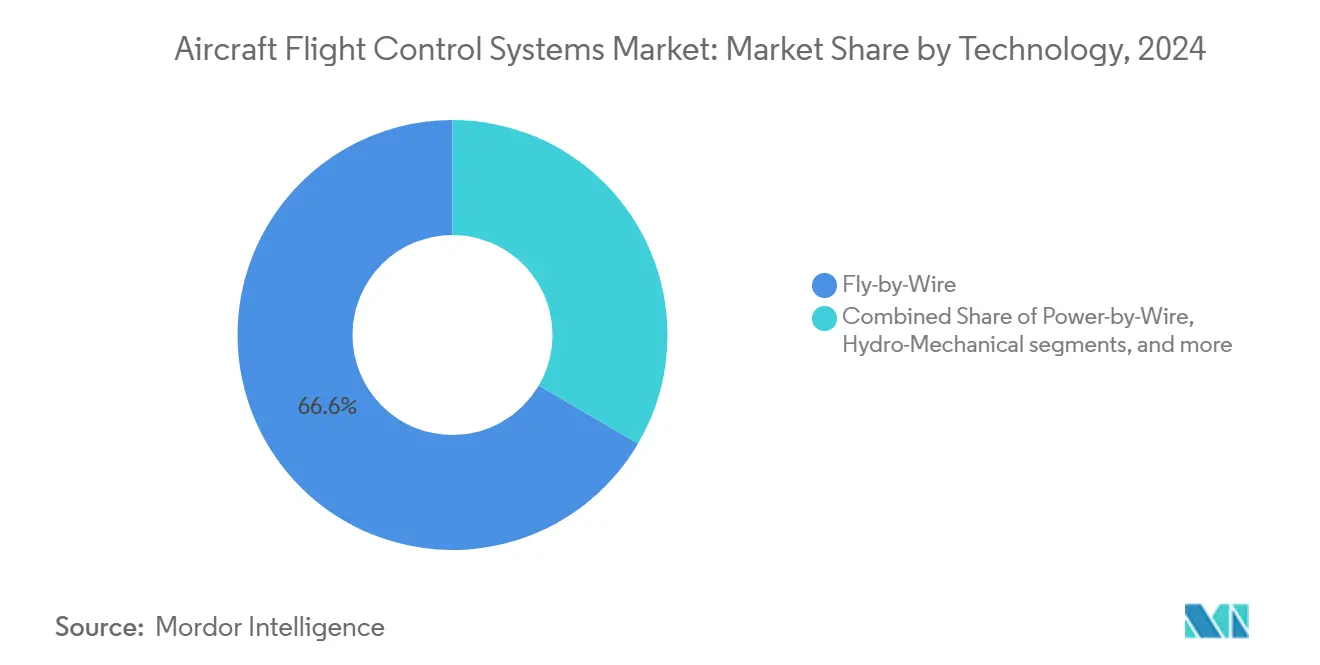
- In termini di tecnologia, il fly-by-wire ha dominato con una quota del 66.56% nel 2024; il power-by-wire è destinato a crescere più rapidamente, con un CAGR del 10.21% fino al 2030.
- Per tipologia di aeromobile, le piattaforme commerciali hanno rappresentato il 54.55% dei ricavi del 2024; si prevede che le piattaforme di mobilità aerea avanzata (AAM) cresceranno a un CAGR del 10.87% entro il 2030.
- In termini di adattamento, le installazioni di linee hanno assorbito il 60.24% dei ricavi del 2024; la domanda di retrofit sta aumentando a un CAGR dell'8.75% fino al 2030.
- In termini geografici, il Nord America ha rappresentato il 33.67% delle vendite del 2024; l'area Asia-Pacifico è sulla buona strada per la crescita regionale più elevata, con un CAGR del 9.10% fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di controllo del volo degli aeromobili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La ripresa della produzione globale di aeromobili commerciali guida la domanda del sistema | + 1.8% | Nord America e Europa | Medio termine (2-4 anni) |
| La modernizzazione della flotta militare alimenta l'adozione di tecnologie avanzate di controllo del volo | + 1.5% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Passaggio diffuso alle architetture fly-by-wire e power-by-wire per la riduzione del peso e della manutenzione | + 1.2% | Global | A lungo termine (≥ 4 anni) |
| Implementazione di attuatori elettromeccanici leggeri che consentono piattaforme di mobilità aerea urbana | + 0.9% | Nord America e UE | Medio termine (2-4 anni) |
| Integrazione del controllo attivo basato sull'intelligenza artificiale per il volo autonomo e la protezione dell'involucro | + 0.7% | Adozione globale e precoce in Nord America | A lungo termine (≥ 4 anni) |
| Enfasi sulla protezione dell'inviluppo di volo basata sulla certificazione per i nuovi aeromobili eVTOL | + 0.5% | Quadri normativi del Nord America e dell'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La ripresa della produzione globale di aeromobili commerciali guida la domanda del sistema
Le previsioni di Boeing per il 2024 indicano quasi 44,000 nuovi aeromobili consegnati entro il 2043, ripristinando slot di produzione stabili e un arretrato di circa 15,700 jet. Le compagnie aeree stanno standardizzando i controlli di volo completamente digitali per ridurre il carico di lavoro dei piloti e il consumo di carburante, in particolare sulle piattaforme a corridoio singolo che costituiranno il 71% della futura flotta. La crescita nell'Asia meridionale e sud-orientale sta accelerando le partnership con i fornitori locali, ma il 66% delle aziende aerospaziali deve ancora far fronte a carenze di componenti che mettono a dura prova i tempi di consegna.
Modernizzazione della flotta militare con adozione di tecnologie avanzate di controllo del volo
BAE Systems si è assicurata contratti per il 2024 per l'aggiornamento dei computer di controllo di volo degli F-15EX e F/A-18E/F, aggiungendo capacità di elaborazione e livelli di sicurezza informatica. [1] BAE Systems plc, “Flight-Control Computer Upgrades for F-15EX and F/A-18E/F,” baesystems.com Il programma di rilocalizzazione del Dipartimento della Difesa degli Stati Uniti da 49 miliardi di dollari per i semiconduttori sostiene la disponibilità dei componenti. Dodici sortite di successo dell'F-16 assistite dall'IA convalidano gli algoritmi di controllo autonomo che migrano verso casi d'uso commerciali. Le architetture a quadrupla ridondanza verificate negli aerei da difesa stanno diventando il modello per i nuovi trasporti civili.
Passaggio diffuso alle architetture Fly-by-Wire e Power-by-Wire per la riduzione del peso e della manutenzione
Il sistema di alimentazione e raffreddamento avanzato di Collins Aerospace ha raggiunto il TRL 6 nel 2025, raddoppiando il margine termico essenziale per l'attuazione ad alta tensione. [2] RTX Corporation, "Enhanced Power and Cooling System Achieves TRL 6", rtx.com Le soluzioni power-by-wire riducono il peso del sistema del 15-20%, traducendosi in risparmi di carburante misurabili durante l'intero ciclo di vita. Le norme di sicurezza del sistema FAA emesse nell'agosto 2024 affrontano esplicitamente i rischi del volo elettrico, accelerando i percorsi di certificazione per gli OEM disposti a ritirare il circuito idraulico.
Implementazione di attuatori elettromeccanici leggeri che consentono piattaforme di mobilità aerea urbana
Liebherr fornisce attuatori elettromeccanici (EMA) integrati per l'eVTOL di Eve Air Mobility, eliminando i riduttori e regolando fino a 50 kg per aeromobile. L'architettura a doppia corsia di Honeywell garantisce la tolleranza ai guasti richiesta per le tratte urbane, dove le operazioni ravvicinate richiedono transizioni rapide e a prova di guasto. Partnership come Supernal-UMBRAGROUP stanno definendo nuovi standard prestazionali in termini di dimensioni, peso e affidabilità nel settore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di sviluppo e certificazione per i sistemi di controllo del volo critici per la sicurezza | -1.2% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Rigorosa conformità all'affidabilità e alla ridondanza che estende il time-to-market | -0.9% | Global | A breve termine (≤ 2 anni) |
| Carenze nella catena di fornitura che interessano le valvole servo di precisione e l'elettronica di livello aerospaziale | -0.8% | Quadri normativi globali | Medio termine (2-4 anni) |
| Rischi per la sicurezza informatica associati alle architetture di controllo di volo connesse e in rete | -0.6% | Globale, intensificato nelle operazioni di aeromobili connessi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di sviluppo e certificazione per i sistemi di controllo del volo critici per la sicurezza
Le condizioni speciali della FAA per i nuovi tipi di aeromobili richiedono ora una convalida esaustiva delle nuove architetture, aggiungendo 100 milioni di dollari e fino a sette anni a molti programmi. I piccoli operatori AAM si trovano ad affrontare notevoli ostacoli finanziari, favorendo gli operatori storici con competenze di certificazione interne. L'esperienza del Bell 525 mostra che le autorità di regolamentazione elaborano criteri personalizzati per ogni ciclo di innovazione, rallentando il time-to-market.
Carenze nella catena di fornitura che interessano le valvole servo di precisione e l'elettronica di livello aerospaziale
Il 254% delle aziende aerospaziali segnala ritardi nelle consegne dei componenti, con colli di bottiglia più acuti nel settore delle servovalvole e della microelettronica. Poiché i chip commerciali standard raramente soddisfano i requisiti DO-XNUMX, gli OEM riprogettano le schede o utilizzano componenti strategici a doppio fornitore. Il consolidamento tra i fornitori di primo livello ha ulteriormente ridotto la ridondanza, esponendo i programmi a singoli punti di errore.
Analisi del segmento
Per tipo di sistema di controllo: Sistemi primari Lead Digital Evolution
I sistemi primari hanno assorbito il 54.23% del fatturato del 2024 e la loro quota nel mercato dei sistemi di controllo di volo degli aeromobili è destinata ad aumentare a un CAGR del 9.21% entro il 2030. L'adozione di sistemi di protezione dell'involucro basati sull'intelligenza artificiale aumenta i margini di sicurezza e supporta operazioni semi-autonome. I sistemi secondari rimangono essenziali per i dispositivi ad alta portanza, ma l'elettrificazione sta lentamente sostituendo i trim tab idraulici sulle nuove ali.
La domanda di controlli di spinta vettoriale all'interno di progetti eVTOL sperimentali contribuisce alla crescita di nicchia. Tuttavia, le rigide norme di valutazione della sicurezza della FAA impongono un monitoraggio ridondante, aumentando la complessità e i costi dell'integrazione del sistema. I continui aggiornamenti software prolungano la vita funzionale senza dover sostituire l'hardware, rafforzando la posizione dominante dei fornitori nel controllo dell'hardware e delle basi di codice.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: i computer di controllo del volo ancorano lo stack digitale
I computer di controllo di volo hanno rappresentato il 53.88% del fatturato dei componenti nel 2024 e sono in cima alle previsioni di crescita con un CAGR del 9.45%, confermando il loro ruolo di cervello del mercato dei sistemi di controllo di volo degli aeromobili. I processori quad-core consentono il controllo basato su modelli, mentre le difese informatiche integrate contrastano le minacce di rete. Gli attuatori rappresentano la seconda fetta più grande; le varianti elettromeccaniche mostrano una crescita unitaria a due cifre, mentre le compagnie aeree valutano la riduzione dei costi del ciclo di vita.
Sensori e dispositivi di feedback sono in continua espansione perché una maggiore sofisticazione delle leggi di controllo richiede dati di stato granulari. I piani dell'UE per certificare gli strumenti di supporto all'intelligenza artificiale di Livello 1 entro il 2025 stanno spingendo i fornitori di computer a prequalificare l'hardware per gli aggiornamenti software, garantendo la futura conformità e una certificazione più agevole delle funzionalità autonome.
Per tecnologia: l'elettrificazione spinge verso prospettive di alimentazione tramite cavi
I sistemi fly-by-wire hanno rappresentato il 66.56% delle vendite del 2024, riflettendo decenni di affidabilità, ma si prevede che il sistema power-by-wire registrerà il CAGR più elevato, pari al 10.21%, con gli OEM che ritireranno i circuiti idraulici centralizzati. Gli enti di certificazione ora fanno riferimento a casi di sicurezza ad alta tensione, incoraggiandone l'adozione incrementale. I controlli idromeccanici persistono nelle flotte tradizionali, ma ricevono una minima allocazione in ricerca e sviluppo.
I progressi nell'efficienza e nel raffreddamento dei motori consentono di ottenere densità di forza più elevate, colmando il divario prestazionale con l'idraulica. Il nuovo sistema di Thales offre la stessa autonomia con metà della massa, sottolineando perché le compagnie aeree considerano l'elettrificazione una questione di sostenibilità e manutenzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di aeromobile: Commercial Stronghold, AAM Upswing
Le cellule commerciali hanno rappresentato il 54.55% della domanda del 2024, rafforzando il contributo fondamentale del settore al mercato dei sistemi di controllo di volo degli aeromobili. I programmi widebody si riattivano con la ripresa dei viaggi a lungo raggio, mentre i modelli narrowbody rimangono il cavallo di battaglia della produzione. Le piattaforme Advanced Air Mobility, sebbene oggi di piccole dimensioni, registrano il CAGR più rapido, pari al 10.87%, grazie alle chiare norme operative della FAA emanate a novembre 2024.
Dagli aggiornamenti dell'F-15EX agli elicotteri di nuova generazione, gli appalti militari mantengono una base di domanda stabile. L'aviazione generale e i jet regionali offrono opportunità di retrofit per gli aggiornamenti digitali, in particolare laddove si applicano le normative obbligatorie ADS-B o di sicurezza informatica.
Per adattamento: il predominio della linea di adattamento è mantenuto, il retrofit colma il divario
Il 60.24% delle installazioni del 2024 è stato realizzato con sistemi di line-fit, garantendo economie di scala nei programmi di nuova costruzione. Le applicazioni di retrofit, tuttavia, seguono una traiettoria di CAGR dell'8.75%, poiché gli operatori si impegnano in progetti di modernizzazione della flotta per 58 miliardi di dollari nel prossimo decennio. Il mercato dei sistemi di controllo di volo aeronautici per il retrofit è in crescita, poiché i titolari di STC implementano soluzioni kit che si integrano perfettamente con l'avionica più vecchia.
I limiti di capacità presso le officine MRO e la limitata larghezza di banda ingegneristica OEM continuano a rappresentare un ostacolo. Gli obblighi normativi in materia di sicurezza informatica e connettività aggiungono urgenza, spingendo le compagnie aeree a dare priorità agli aggiornamenti dei sistemi di controllo di volo durante gli intervalli di controllo più intensi.
Analisi geografica
North America Aircraft Flight Control Systems Market
Il Nord America ha generato il 33.67% del fatturato del 2024, grazie a una fitta rete di fornitori OEM, a consistenti budget per la difesa e a una regolamentazione proattiva della FAA che accelera l'adozione della tecnologia. [3] Federal Aviation Administration, “Integration of Powered-Lift Aircraft; Final Rule,” faa.gov La regione beneficia di cicli di aggiornamento sostenuti per caccia e bombardieri e di una ripresa della produzione di velivoli a corridoio singolo. Canada e Messico completano l'ecosistema attraverso lavorazioni meccaniche specializzate e assemblaggio di elettronica near-shore.
APAC Aircraft Flight Control Systems Market
L'area Asia-Pacifico ha registrato il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.10%, trainata dall'espansione della flotta che triplicherà il numero di velivoli regionali, portandoli a circa 13,200 entro il 2034. I programmi nazionali cinesi per aerei a fusoliera stretta creano una domanda interna, mentre la leadership giapponese nell'avionica e la spinta dell'India in termini di manutenzione e riparazione amplificano la necessità di controlli di volo digitali. I governi del Sud-Est asiatico finanziano banchi di prova AAM, sviluppando competenze locali nei sistemi power-by-wire.
EMEA Aircraft Flight Control Systems Market
L'Europa rimane una forza tecnologica grazie ai programmi Airbus e ai mandati di sicurezza informatica dell'EASA, che definiscono le norme di conformità globali. Il progetto Clean Aviation SWITCH finanzia lo sviluppo di sistemi ibridi-elettrici, incrementando la domanda di elettronica di controllo ad alta tensione. Il Medio Oriente e l'Africa presentano opportunità emergenti legate al rinnovo della flotta e alle compensazioni per la difesa, ma la limitata capacità produttiva interna frena per ora la crescita.
Panorama competitivo
Il mercato dei sistemi di controllo del volo degli aeromobili mostra un'elevata concentrazione, con Honeywell International Inc., RTX Corporation, Parker Hannifin Corporation, Moog Inc. e Safran SA che dominano grazie ai portafogli di contenuti multi-programma e certificazione. L'acquisizione pianificata da Woodward della linea di attuatori elettromeccanici di Safran estende l'integrazione verticale e segnala un continuo consolidamento. [4] Woodward Inc., "Accordo per l'acquisizione del business degli attuatori elettromeccanici di Safran", woodward.com I fornitori combinano sempre più l'elettronica interna con le partnership di IA: l'alleanza di Honeywell con NXP esemplifica il passaggio verso architetture definite dal software.
I player emergenti nel settore dei sistemi AAM, come Vertical Aerospace, introducono design innovativi, ma si affidano a fornitori di primo livello per controlli certificabili. Le caratteristiche di sicurezza informatica sono ora considerate prioritarie nelle richieste di offerta delle compagnie aeree, accanto a peso e affidabilità, spingendo i fornitori a integrare il rilevamento delle intrusioni a livello di attuatore e computer. Nel complesso, l'innovazione si concentra su elettrificazione, autonomia e resilienza della supply chain.
Leader del settore dei sistemi di controllo del volo degli aeromobili
Honeywell International Inc.
Mog Inc.
Società RTX
Safran SA
Parker Hannifin Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Novembre 2024: JetZero ha concluso accordi di partnership con fornitori di primo livello per i componenti del sistema di controllo di volo del suo dimostratore BWB (blended wing body) a grandezza naturale.
- Agosto 2024: la Boeing Company ha scelto BAE Systems plc per aggiornare i computer di controllo di volo (FCC) fly-by-wire (FBW) dei suoi aerei da caccia F-15EX Eagle II e F/A-18E/F Super Hornet.
Ambito del rapporto sul mercato globale dei sistemi di controllo del volo degli aeromobili
| Sistemi di controllo del volo primario |
| Sistemi di controllo del volo secondario |
| Altro |
| Computer di controllo di volo |
| Attuatori |
| Sensori e dispositivi di feedback |
| Altri (servovalvole, sistemi di trim e tab) |
| Fly-by-Wire |
| Alimentazione tramite cavo |
| Idro-meccanico |
| Elettromeccanico |
| Commerciale | Corpo stretto |
| widebody | |
| Jet regionali | |
| Linea militare | lotta |
| Trasporti | |
| Missioni speciali | |
| Elicotteri | |
| Aviazione generale | Jet aziendali |
| Elicotteri commerciali | |
| Sistemi aerei senza equipaggio | Civile e Commerciale |
| Difesa e governo | |
| Mobilità aerea avanzata (AAM) | eVTOL |
| Mobilità aerea urbana (UAM) |
| Linea Fit |
| Retrofit |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di sistema di controllo | Sistemi di controllo del volo primario | ||
| Sistemi di controllo del volo secondario | |||
| Altro | |||
| Per componente | Computer di controllo di volo | ||
| Attuatori | |||
| Sensori e dispositivi di feedback | |||
| Altri (servovalvole, sistemi di trim e tab) | |||
| Per tecnologia | Fly-by-Wire | ||
| Alimentazione tramite cavo | |||
| Idro-meccanico | |||
| Elettromeccanico | |||
| Per tipo di aeromobile | Commerciale | Corpo stretto | |
| widebody | |||
| Jet regionali | |||
| Linea militare | lotta | ||
| Trasporti | |||
| Missioni speciali | |||
| Elicotteri | |||
| Aviazione generale | Jet aziendali | ||
| Elicotteri commerciali | |||
| Sistemi aerei senza equipaggio | Civile e Commerciale | ||
| Difesa e governo | |||
| Mobilità aerea avanzata (AAM) | eVTOL | ||
| Mobilità aerea urbana (UAM) | |||
| Per Fit | Linea Fit | ||
| Retrofit | |||
| Per regione | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei sistemi di controllo di volo degli aeromobili nel 2030?
Si prevede che raggiungerà i 26.80 miliardi di dollari con un CAGR dell'8.36%.
Quale regione crescerà più rapidamente entro il 2030?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 9.10%, trainato dall'espansione della flotta e dai progetti AAM.
Perché i sistemi power-by-wire stanno guadagnando terreno?
Eliminano i circuiti idraulici, riducono il peso del sistema fino al 20% e abbassano i costi di manutenzione.
Quale segmento di componenti cresce più velocemente?
I computer di controllo di volo sono in testa con un CAGR del 9.45%, grazie all'espansione delle architetture definite dal software.
Come vengono affrontati i rischi per la sicurezza informatica?
I fornitori integrano il rilevamento delle intrusioni nei computer e negli attuatori, mentre gli enti regolatori aggiungono requisiti di valutazione della sicurezza.


