

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 109.41 miliardo di dollari |
| Dimensione del mercato (2031) | 129.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.46% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
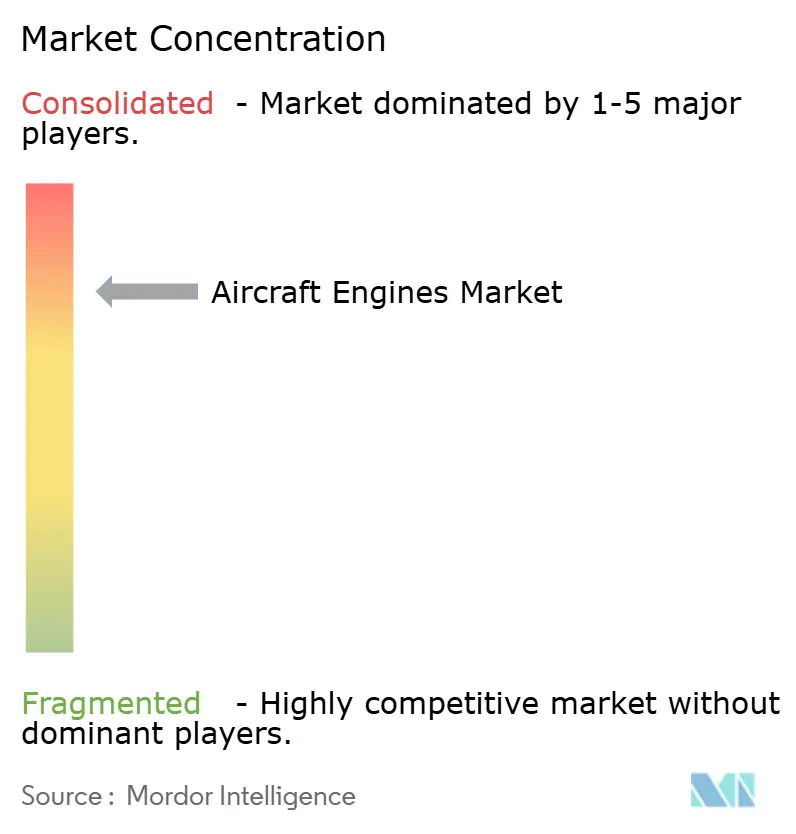
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei motori aeronautici di Mordor Intelligence
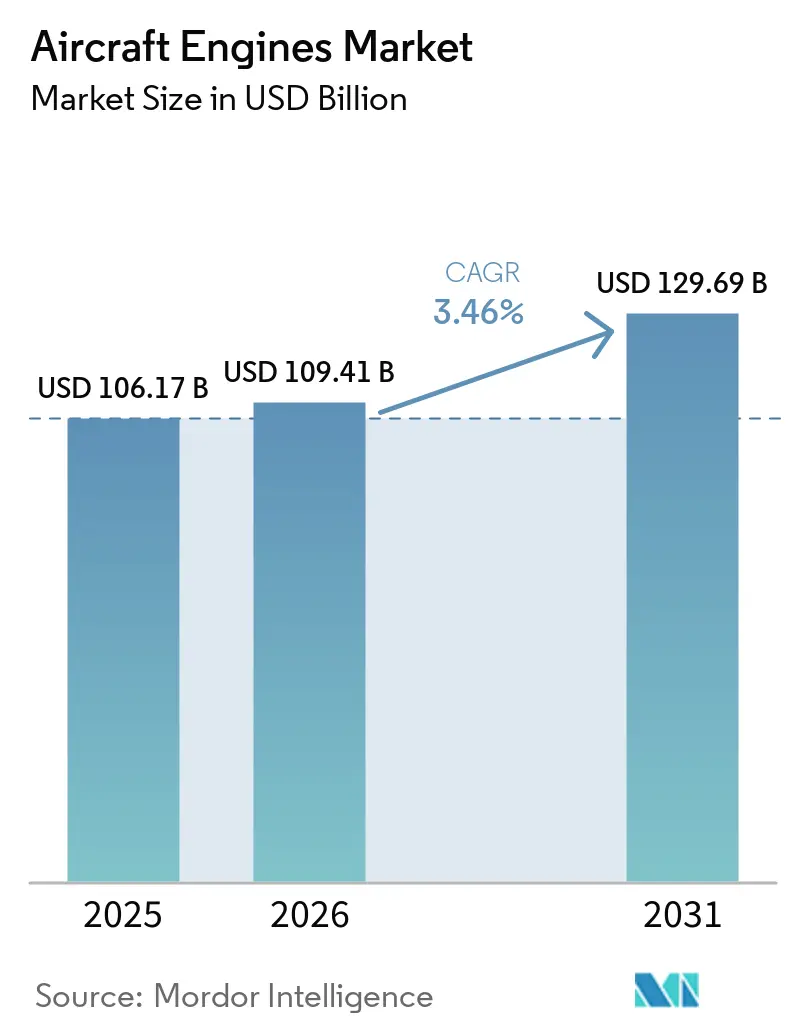
Si prevede che il mercato dei motori aeronautici crescerà da 106.17 miliardi di dollari nel 2025 a 109.41 miliardi di dollari nel 2026, raggiungendo i 129.69 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.46% nel periodo 2026-2031. La domanda è sostenuta dalla ripresa della produzione di aeromobili commerciali, da una base installata in crescita di motori di nuova generazione e dai programmi di modernizzazione della difesa. Le consegne dei motori rimangono legate alla capacità produttiva delle cellule degli aeromobili, pertanto i vincoli di fornitura possono posticipare i ricavi derivanti dalle nuove apparecchiature, aumentando al contempo le future attività di manutenzione. Il mercato dei motori aeronautici beneficia anche della lunga durata di servizio, poiché la crescita della flotta crea una domanda ricorrente di riparazioni, revisioni, pezzi di ricambio e supporto tecnico. I produttori stanno espandendo la capacità produttiva e di assistenza, tutelando al contempo l'accesso alla tecnologia di riparazione e ai contratti di manutenzione a lungo termine. Il mercato dei motori aeronautici, quindi, combina una base di apparecchiature originali concentrata con una più ampia opportunità di manutenzione che si sviluppa con la maturazione dei motori consegnati di recente.
Punti chiave del rapporto
- Per tipologia di motore, i motori turbofan detenevano il 64.78% della quota di mercato dei motori aeronautici nel 2025, mentre si prevede che i motori ibridi-elettrici cresceranno a un tasso annuo composto del 6.51% fino al 2031.
- Per tipologia di aeromobile, gli aerei commerciali a fusoliera stretta rappresentavano il 43.91% della quota di mercato dei motori aeronautici nel 2025, mentre si prevede che la mobilità aerea avanzata crescerà a un tasso annuo composto del 7.12% fino al 2031.
- Dal punto di vista tecnologico, la tecnologia dei turbofan a ingranaggi rappresentava il 36.38% del mercato dei motori aeronautici nel 2025, mentre si prevede che i motori a ciclo adattivo cresceranno a un tasso annuo composto del 7.52% fino al 2031.
- Per classe di spinta, la classe da 25,001 a 50,000 lbf deteneva il 40.59% della quota di mercato dei motori aeronautici nel 2025, mentre si prevede che la classe superiore a 50,000 lbf crescerà a un CAGR del 6.87% fino al 2031.
- Per tipologia di componente, le turbine rappresentavano il 36.38% del mercato dei motori aeronautici nel 2025, mentre si prevede che i riduttori cresceranno a un tasso annuo composto del 5.55% fino al 2031.
- Per quanto riguarda gli utenti finali, le installazioni in fabbrica da parte dei produttori di apparecchiature originali (OEM) rappresentavano il 55.65% della quota di mercato dei motori aeronautici nel 2025, mentre si prevede che i servizi di sostituzione e post-vendita cresceranno a un tasso annuo composto (CAGR) dell'8.32% fino al 2031.
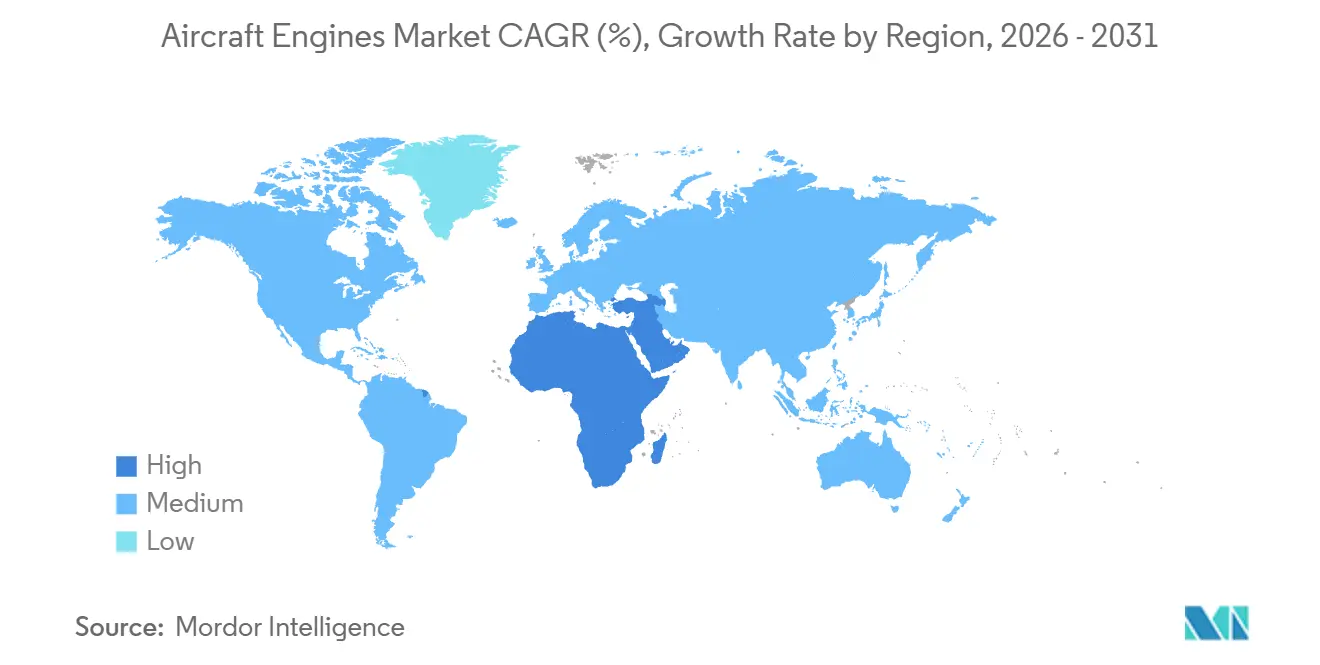
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 33.38% del fatturato del 2025, mentre si prevede che il Medio Oriente crescerà a un tasso annuo composto del 6.26% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei motori aeronautici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio a motori LEAP e GTF in tutta la flotta dei vettori asiatici in rapida crescita | + 0.90% | Asia-Pacifico, Asia meridionale e Asia sudorientale | Medio termine (2-4 anni) |
| Emergente aumento della produzione a doppio corridoio dopo la ripresa della catena di approvvigionamento | + 0.60% | Azienda globale, con assemblaggio in Nord America ed Europa e domanda proveniente dall'Asia-Pacifico e dal Medio Oriente. | A breve termine (≤ 2 anni) |
| Mandati UE per motori compatibili con SAF al 100% nei nuovi certificati di tipo | + 0.50% | UE, con influenza nel Regno Unito, in Australia e nei mercati alleati. | Medio termine (2-4 anni) |
| I programmi di modernizzazione della flotta di trasporto e petroliere della NATO aumentano la domanda di motori militari | + 0.40% | Europa e Nord America | Medio termine (2-4 anni) |
| Rinnovo della flotta di elicotteri per le operazioni energetiche offshore con aumento delle consegne di turboalberi | + 0.20% | Mare del Nord, Brasile, Africa occidentale e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Espansione degli operatori africani di jet regionali guidata dal leasing | + 0.10% | Africa subsahariana e Nord Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Avvio della produzione emergente a doppio corridoio dopo il recupero della catena di approvvigionamento
La produzione di aerei a fusoliera larga sta gradualmente riprendendo e il mercato dei motori aeronautici dipende da questa ripresa, poiché gli aerei a doppio corridoio richiedono motori di alto valore. Airbus ha consegnato 793 aerei commerciali nel 2025, inclusi 93 aerei A330 e A350, rispetto alle 173 consegne di aerei a fusoliera larga nel 2019. [1] Guillaume Faury, “Airbus Reports 793 Commercial Aircraft Deliveries in 2025,” Airbus, airbus.com Questo divario mostra che la produzione di aerei a fusoliera larga non era tornata ai livelli precedenti nel corso del 2025. I fornitori di motori devono allineare i loro piani di produzione con i programmi di assemblaggio degli aeromobili e la disponibilità dei componenti. Una consegna ritardata di un aeromobile può spostare i relativi ricavi del motore in un periodo successivo. Può anche posticipare il primo evento di manutenzione importante per quel motore, spostando parte dell'impatto commerciale dalle vendite di apparecchiature originali alla futura domanda di assistenza.
L'effetto è importante per le reti di assistenza dei motori di grandi dimensioni, poiché le visite in officina sono legate alle ore di funzionamento e al tempo di volo. Rolls-Royce ha riferito che le visite in officina dei motori di grandi dimensioni sono aumentate di oltre il 50% in 3 anni e ha dichiarato di aver pianificato un ulteriore aumento del 20% della capacità della rete entro la metà del decennio. Questa attività supporta il mercato dei motori aeronautici quando le nuove consegne rimangono limitate. Inoltre, rende la capacità di revisione, le approvazioni delle riparazioni e la disponibilità di pezzi di ricambio elementi centrali per una gestione competitiva. L'opportunità immediata consiste nel soddisfare le esigenze della flotta esistente senza creare nuovi ritardi nella rete di manutenzione. L'effetto a lungo termine è un flusso maggiore di interventi di assistenza man mano che gli aeromobili a fusoliera larga consegnati durante il periodo di ripresa entrano nei cicli di manutenzione programmata.
Passaggio a motori LEAP e GTF per l'intera flotta dei vettori asiatici in rapida crescita
Le compagnie aeree asiatiche stanno sostituendo le flotte di aerei a fusoliera stretta più datate con velivoli equipaggiati con motori CFM LEAP e Pratt & Whitney GTF. IndiGo ha ordinato oltre 1,000 motori LEAP-1A nel luglio 2026 per più di 510 aeromobili della famiglia A320neo. L'ordine sottolinea l'importanza dell'India per la futura domanda di motori per aerei a fusoliera stretta. Riflette inoltre le preoccupazioni delle compagnie aeree in merito all'affidabilità e alla disponibilità della flotta, a seguito dei precedenti problemi di durata dei motori GTF. Il mercato dei motori aeronautici beneficia di questo ciclo di sostituzione, poiché ogni nuova consegna di aeromobili crea domanda di componenti originali e di un supporto di manutenzione più lungo. La scelta del motore influisce anche sulle reti di riparazione, sui pool di ricambi e sugli accordi di assistenza che si sviluppano attorno alla flotta di una compagnia aerea.
Nonostante il maggior numero di ordini di motori LEAP in India, la tecnologia GTF rimane presente nel Sud-est asiatico. AirAsia ha confermato un ordine per 150 aeromobili A220 equipaggiati con motori Pratt & Whitney GTF nel maggio 2026. Anche Tigerair Taiwan ha firmato un memorandum d'intesa per l'installazione di motori GTF su 15 aeromobili A321neo nel luglio 2026. Questi impegni dimostrano che le decisioni relative alle flotte delle compagnie aeree rimangono divise tra le due famiglie di motori per aeromobili a fusoliera stretta. Safran ha riportato un aumento del 43% dei ricavi derivanti dai servizi di manutenzione dei motori civili nel primo trimestre del 2026. La crescente base installata dovrebbe sostenere la domanda di manutenzione, ma i limiti di produzione potrebbero comunque limitare le consegne di aeromobili e ridurre la scelta dei clienti nel breve termine.
I programmi di modernizzazione delle flotte di trasporto e di rifornimento della NATO aumentano la domanda di motori militari.
I programmi di difesa europei stanno alimentando la domanda di turbofan, turboelica e turboalberi militari nel mercato dei motori aeronautici. Nel luglio 2026, Belgio, Croazia, Francia, Polonia, Spagna, Turchia e Regno Unito hanno lanciato il progetto NATO High Visibility per una flotta condivisa di aerei da trasporto A400M. Il programma si basa su modelli operativi di flotta multinazionale già utilizzati per gli aerei cisterna. Una flotta di trasporto più ampia sosterrebbe la domanda di motori, pezzi di ricambio, servizi di riparazione e formazione per la manutenzione. Richiederebbe inoltre accordi di assistenza coordinati tra le nazioni partecipanti. Questi requisiti favoriscono i fornitori con certificazioni di riparazione consolidate ed esperienza nel supporto alle flotte governative.
La flotta multinazionale MRTT si espanderà fino a raggiungere 12 velivoli A330 MRTT entro il 2029, dopo l'ingresso di Danimarca e Svezia nel giugno 2025 e della Finlandia nel luglio 2026. Il velivolo utilizza motori Rolls-Royce Trent 700, il che collega l'espansione della flotta a una base di assistenza per motori di grandi dimensioni ben definita. Il programma A400M crea anche lavoro di manutenzione per il motore TP400. MTU Aero Engines, Safran e Avio Aero hanno avviato una collaborazione nel giugno 2025 per sviluppare motori di nuova generazione per elicotteri militari. Il mercato dei motori aeronautici trae vantaggio da questa attività, poiché le flotte militari vengono supportate per lunghi periodi operativi e richiedono un'infrastruttura di manutenzione approvata. La relativa opportunità commerciale si estende oltre la fornitura di motori e comprende il supporto logistico, la capacità di riparazione e la disponibilità di componenti.
Obblighi UE per motori conformi al 100% alle normative SAF nei nuovi certificati di tipo
I requisiti SAF (combustibile per aeromobili) stanno aumentando il carico di lavoro di certificazione per i produttori di motori che riforniscono le compagnie aeree europee. Il regolamento (UE) 2023/2405 impone una miscela di SAF al 2% negli aeroporti dell'UE a partire dal 2025, con un aumento al 6% entro il 2030. Queste norme influenzano la convalida dei sistemi di alimentazione, la valutazione delle camere di combustione e la documentazione operativa. Inoltre, incoraggiano i produttori di motori a dimostrare che i loro prodotti possono utilizzare miscele di SAF con percentuali più elevate. Il mercato dei motori aeronautici ne risente perché le attività di conformità diventano parte integrante dello sviluppo di nuovi motori e del supporto alla flotta. I produttori più piccoli potrebbero subire maggiori pressioni, poiché le risorse per la certificazione sono concentrate nelle mani dei gruppi di produzione originali più grandi.
Il percorso politico dell'UE crea un motivo concreto per cui le compagnie aeree dovrebbero privilegiare motori e aeromobili dotati di un chiaro piano di compatibilità SAF. I produttori di motori che completano le validazioni necessarie possono ridurre l'incertezza per gli operatori che devono rispettare gli obblighi normativi. Questo lavoro è importante anche per le flotte esistenti, poiché le compagnie aeree necessitano di indicazioni sull'utilizzo del carburante approvato e sulle pratiche di manutenzione. Il requisito di conformità può rafforzare la domanda di progetti di camere di combustione aggiornati e dei relativi servizi di ingegneria. Può anche aumentare il valore dei dati tecnici in possesso dei produttori di motori. Il mercato dei motori aeronautici ne trarrà vantaggio laddove i programmi di certificazione si traducano in decisioni di sostituzione, interventi di ammodernamento o una maggiore preferenza per piattaforme di motori più recenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pressione sui margini derivante dalla crescita della capacità MRO indipendente | -0.5% | Globale, concentrato nei centri di produzione del Nord America e dell'Europa | Medio termine (2-4 anni) |
| Lenta standardizzazione delle architetture dei motori a combustione interna a idrogeno | -0.3% | A livello globale, con lacune normative iniziali nell'UE e in Nord America. | A lungo termine (≥ 4 anni) |
| Colli di bottiglia persistenti nella fusione e nella forgiatura che limitano la disponibilità delle pale della turbina | -0.3% | Centri MRO globali, in particolare in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Problemi di durabilità ad alta temperatura nelle operazioni calde e ad alta temperatura in Medio Oriente | -0.2% | Medio Oriente & Africa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Lenta standardizzazione delle architetture dei motori a combustione di idrogeno
La propulsione a idrogeno rimane limitata dall'incertezza sulla certificazione, anche se produttori ed enti di ricerca ne stanno esaminando il potenziale. La Federal Aviation Administration (FAA) afferma che gli standard di aeronavigabilità esistenti non prevedevano l'uso di celle a combustibile o idrogeno per alimentare i motori degli aeromobili. La sua tabella di marcia colloca la prontezza alla certificazione per diverse questioni nel periodo 2028-2032. [2] Federal Aviation Administration, “Hydrogen-Fueled Aircraft Safety and Certification Roadmap,” Federal Aviation Administration, faa.gov Questa tempistica limita la prontezza commerciale delle varianti di motori a combustione di idrogeno durante il periodo di previsione. I produttori di motori potrebbero investire nella ricerca su combustori, sistemi di alimentazione e materiali prima che esista un percorso di certificazione definito. Il mercato dei motori aeronautici, pertanto, non può fare affidamento sui programmi sull'idrogeno per i volumi di produzione a breve termine.
Le prestazioni dei materiali rappresentano una questione centrale, poiché la combustione dell'idrogeno può generare diverse condizioni di temperatura ed emissioni nelle sezioni calde delle turbine. L'University College London e l'Autorità per l'aviazione civile del Regno Unito hanno esaminato gli effetti della combustione dell'idrogeno sulle superleghe a base di nichel nel 2025. Il loro studio ha evidenziato che molte procedure di certificazione e collaudo dei materiali non tengono conto dell'esposizione all'idrogeno. Ciò crea ulteriori requisiti ingegneristici e di validazione per gli sviluppatori di motori. Tale limitazione non elimina l'interesse a lungo termine per la propulsione, ma ritarda il momento in cui i prodotti a base di idrogeno potranno dare un contributo commerciale significativo. Il mercato dei motori aeronautici rimarrà focalizzato sulle consolidate architetture turbofan, turboelica e turboalbero, in attesa dello sviluppo di standard normativi e tecnici.
Pressione sui margini derivante dalla crescita della capacità MRO indipendente
I fornitori di servizi di manutenzione indipendenti stanno ampliando la loro capacità di assistenza per i motori di nuova generazione, il che potrebbe intensificare la concorrenza sui prezzi nel mercato post-vendita. La IATA ha richiesto un migliore accesso ai ricambi e una maggiore concorrenza nella manutenzione dei motori. Questa discussione è importante perché i produttori di apparecchiature originali hanno storicamente mantenuto un forte controllo sui dati di riparazione, sulla fornitura di ricambi e sugli accordi di assistenza a lungo termine. Man mano che le flotte più recenti raggiungono i primi importanti interventi di manutenzione, i fornitori indipendenti possono ambire a un ruolo più rilevante nelle ispezioni, riparazioni e revisioni. Il mercato dei motori aeronautici continua a beneficiare di un aumento dei volumi di interventi di manutenzione, ma i produttori di apparecchiature originali potrebbero subire una maggiore pressione sui margini di profitto derivanti dai servizi. Questo cambiamento rende la qualità delle riparazioni, i tempi di consegna e la disponibilità dei ricambi fattori competitivi più importanti.
MTU Aero Engines sta preparando il suo stabilimento di Fort Worth per l'introduzione dei motori LEAP-1A nel 2026 e prevede che il mercato globale dei motori LEAP raggiungerà il picco di 8,000 interventi di manutenzione annuali entro il 2045. Il programma dimostra come la capacità di manutenzione si stia sviluppando di pari passo con l'espansione della flotta di motori LEAP. La crescita indipendente può avvantaggiare le compagnie aeree offrendo maggiore scelta e capacità, soprattutto quando le reti di assistenza dei produttori di apparecchiature originali sono sovraccariche. Può anche ridurre il vantaggio in termini di durata della garanzia precedentemente detenuto dai produttori di apparecchiature originali, con l'invecchiamento dei motori. L'esito dipende dall'accesso a riparazioni approvate, ricambi utilizzabili e documentazione tecnica. Il mercato dei motori aeronautici continuerà a crescere, trainato dalla domanda di manutenzione, sebbene la distribuzione dei ricavi tra i produttori di motori e i fornitori indipendenti potrebbe subire delle modifiche.
Analisi del segmento
Per tipo di motore: l'ibrido-elettrico guadagna terreno
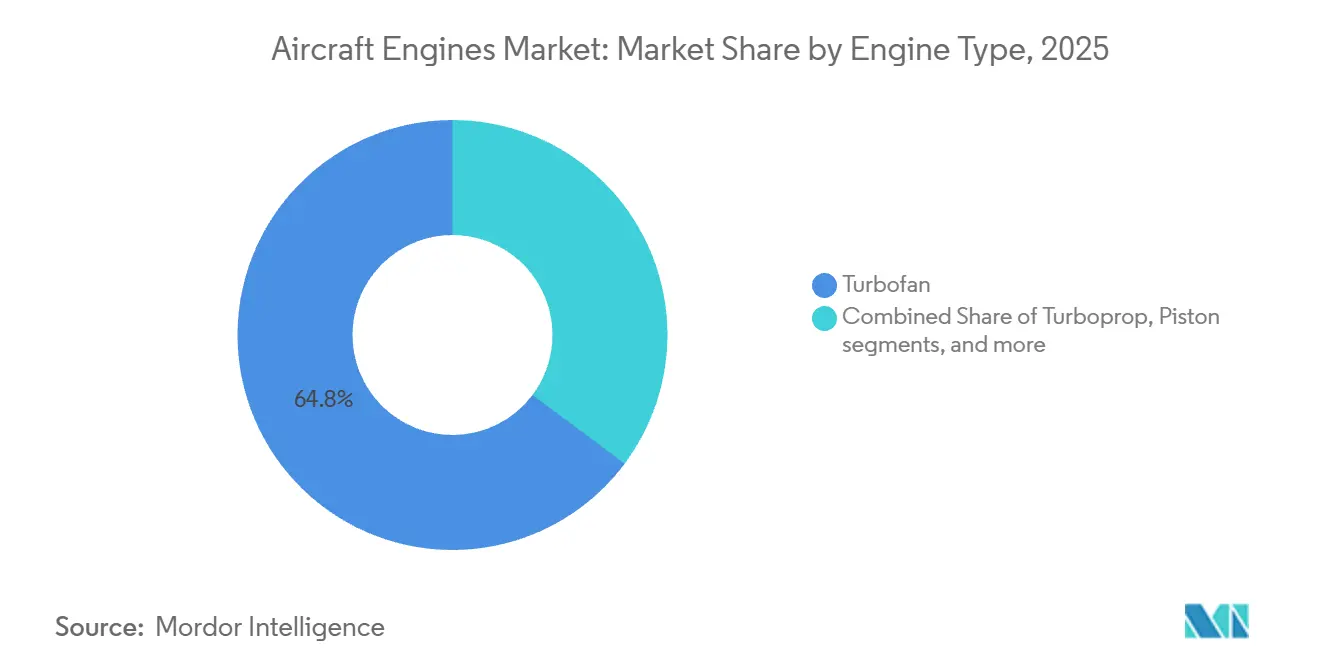
Nel 2025, i motori turbofan detenevano il 64.78% della quota di mercato dei motori aeronautici, a testimonianza del loro ruolo negli aerei commerciali a fusoliera stretta e larga, nonché nelle piattaforme militari. Questa categoria ha il peso maggiore in termini di fatturato perché include i sistemi di propulsione dominanti utilizzati dalle grandi flotte di compagnie aeree. Nel 2025, CFM ha consegnato un numero record di 1,800 motori LEAP. Si prevede che la base installata di motori LEAP continuerà a crescere con l'entrata in servizio degli aeromobili della famiglia A320neo e B737 MAX. I motori turboelica rimangono importanti per gli aerei regionali e cargo, nonché per alcune applicazioni di pubblica utilità. I motori turboalbero supportano le flotte di elicotteri utilizzati nell'energia offshore, nei servizi di emergenza, nel trasporto militare e nell'aviazione generale. I motori a pistoni continuano a servire gli aerei da addestramento al volo e i velivoli di aviazione generale di dimensioni più ridotte. Queste tipologie di motori conferiscono al mercato dei motori aeronautici una base diversificata, sebbene i turbofan rappresentino la maggior parte del valore.
Si prevede che i motori ibridi-elettrici cresceranno a un CAGR del 6.51% fino al 2031, diventando così il segmento di motori in più rapida crescita nel mercato dei motori aeronautici. GE Aerospace ha investito 300 milioni di dollari in Beta Technologies nel settembre 2025 per supportare lo sviluppo di un turbogeneratore ibrido-elettrico di classe megawatt per la mobilità aerea avanzata e per velivoli a decollo e atterraggio verticale a lungo raggio. [3] GE Aerospace, “GE Aerospace and Beta Technologies Partner to Advance Hybrid-Electric Flight,” GE Aerospace, geaerospace.com Il programma si basa sull'esperienza di GE Aerospace con la famiglia di turboalberi T700. Lo sviluppo degli ibridi-elettrici è ancora nelle prime fasi di produzione, quindi la domanda a breve termine è inferiore rispetto a quella dei motori convenzionali. La sua importanza risiede nel potenziale per nuove applicazioni di propulsione negli aerei regionali e nella mobilità aerea avanzata. La tecnologia crea anche domanda di integrazione elettrica, sistemi di controllo, riduttori e gestione termica. I produttori che combinano consolidate capacità di certificazione con lo sviluppo di ibridi-elettrici possono utilizzare queste competenze man mano che i programmi futuri progrediscono.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di aeromobile: i veicoli AAM guidano la crescita
Nel 2025, gli aerei commerciali a fusoliera stretta rappresentavano il 43.91% della quota di mercato dei motori aeronautici. Questo segmento è sostenuto dalla domanda delle compagnie aeree di aerei a corridoio singolo utilizzati su rotte nazionali e a medio raggio. Airbus ha chiuso il 2025 con un portafoglio ordini di 8,754 aeromobili. Questo portafoglio ordini fornisce una solida base di ordini futuri per i fornitori di motori, sebbene i vincoli di produzione possano influire sui tempi di consegna. Gli aerei a fusoliera larga richiedono motori con maggiore spinta e generano un bacino di domanda separato per le operazioni delle compagnie aeree a lungo raggio. La domanda di aerei regionali è in aumento, poiché gli operatori cercano di collegare città più piccole e rotte poco servite. L'aviazione militare sostiene la domanda di propulsione attraverso flotte di aerei da combattimento, da trasporto, cisterna, da addestramento ed elicotteri.
Si prevede che la mobilità aerea avanzata crescerà a un tasso annuo composto (CAGR) del 7.12% fino al 2031. Questo tasso riflette lo sviluppo iniziale di nuovi programmi aeronautici e la necessità di sistemi di propulsione adatti ai nuovi progetti di mobilità aerea. I droni rappresentano un'altra applicazione in crescita, soprattutto nel settore della difesa. L'aeronautica militare statunitense ha selezionato GE Aerospace e Rolls-Royce nel giugno 2026 per lo sviluppo di motori a spinta media nell'ambito del programma Collaborative Combat Aircraft Increment 2. La decisione formalizza un'area di domanda supportata dal governo per i motori utilizzati negli aeromobili autonomi. L'aviazione generale comprende jet privati, elicotteri, aerei turboelica e aerei con motori a pistoni, ognuno con cicli operativi e di sostituzione differenti. Il mercato dei motori aeronautici beneficia di questa varietà, poiché le flotte commerciali consolidate forniscono economie di scala, mentre le nuove categorie di aeromobili ampliano la gamma delle esigenze di propulsione.
Per tecnologia: emergono i motori a ciclo adattivo
Nel 2025, la tecnologia turbofan a ingranaggi deteneva il 36.38% del mercato dei motori aeronautici. Questa tecnologia è strettamente associata alle famiglie A220 e A320neo e occupa una posizione di rilievo nell'aviazione globale a corridoio singolo. Pratt & Whitney aveva ricevuto oltre 13,000 ordini e impegni per i motori GTF, mentre la flotta aveva superato i 50 milioni di ore di volo entro maggio 2026. L'efficienza nei consumi del programma supporta l'interesse delle compagnie aeree, nonostante le precedenti preoccupazioni in termini di durata abbiano influito sulla disponibilità per alcuni operatori. MTU Aero Engines e Pratt & Whitney hanno ampliato la loro collaborazione per la manutenzione dei motori GTF nell'aprile 2025, aumentando la capacità di MTU fino a 600 interventi di manutenzione annuali sui modelli GTF. La tecnologia turbofan e turboelica convenzionale rimane rilevante per le flotte commerciali, militari, cargo e regionali più datate.
Si prevede che i motori a ciclo adattivo cresceranno a un tasso annuo composto (CAGR) del 7.52% fino al 2031. La loro domanda è legata principalmente al programma di propulsione adattiva di nuova generazione dell'aeronautica militare statunitense. Sia GE Aerospace che Pratt & Whitney hanno portato avanti i loro progetti di motori adattivi attraverso le revisioni di prontezza all'assemblaggio nel corso del 2026. Il programma è destinato alla propulsione del Boeing F-47 e ai relativi requisiti di difesa di nuova generazione. L'architettura a ciclo adattivo è progettata per modificare il flusso di bypass al fine di bilanciare l'efficienza in crociera e la spinta in combattimento. La tecnologia ha una base di domanda più specializzata rispetto ai motori commerciali per velivoli a fusoliera stretta, ma supporta investimenti di alto valore nel settore della difesa. I concetti di propulsione ibrida-elettrica e a rotore aperto controrotante sono ancora in fase di sviluppo, con potenziale rilevanza per i futuri velivoli regionali e a fusoliera stretta. Il mercato dei motori aeronautici mantiene le sue dimensioni attuali attraverso le piattaforme convenzionali, mentre i programmi tecnologici si preparano per i successivi cicli di sostituzione.
Per classe di spinta: la classe di spinta media detiene il primato in termini di volume, mentre la classe di spinta elevata è quella che cresce più rapidamente.
Nel 2025, la classe di spinta compresa tra 25,001 e 50,000 libbre-piedi deteneva il 40.59% della quota di mercato dei motori aeronautici. Essa comprende gran parte della gamma di motori utilizzati nelle operazioni di aeromobili a fusoliera stretta ad alto volume. Le varianti LEAP-1A e GTF operano in questa classe o in prossimità di essa, collegandole direttamente alla famiglia A320neo. La gamma tra 10,001 e 25,000 libbre-piedi è destinata agli aerei regionali e ai jet privati di maggiori dimensioni. La categoria al di sotto delle 10,000 libbre-piedi supporta l'aviazione generale, i velivoli senza pilota e i primi programmi di mobilità aerea avanzata. Queste applicazioni riducono la dipendenza da un singolo aeromobile per missione. La gamma di spinta intermedia detiene comunque la posizione di volume più forte perché le flotte di aeromobili a fusoliera stretta rappresentano la parte più consistente dell'aviazione commerciale.
Si prevede che la classe di motori con spinta superiore a 50,000 lbf crescerà a un tasso annuo composto (CAGR) del 6.87% fino al 2031. Questo segmento del mercato dei motori aeronautici è sostenuto dalla produzione di velivoli a fusoliera larga e dai programmi di sviluppo di motori militari. Il GE9X, che equipaggia il B777-9, e il GEnx, che equipaggia il B787, appartengono entrambi a questa classe. I motori ad alta spinta richiedono materiali specializzati, test approfonditi e ampie reti di assistenza. Le loro esigenze di manutenzione creano un flusso di lavoro ricorrente per i fornitori di servizi di manutenzione autorizzati. Anche i programmi militari contribuiscono ad aumentare la domanda, poiché i motori per aerei da combattimento di nuova generazione sono progettati per offrire prestazioni superiori rispetto ai sistemi precedenti. Questa classe ha un volume di unità inferiore rispetto ai motori per velivoli a fusoliera stretta, ma l'elevato valore dei componenti e le esigenze di assistenza ne supportano la crescita prevista, più rapida.
Per componente: i sistemi di cambio accelerano
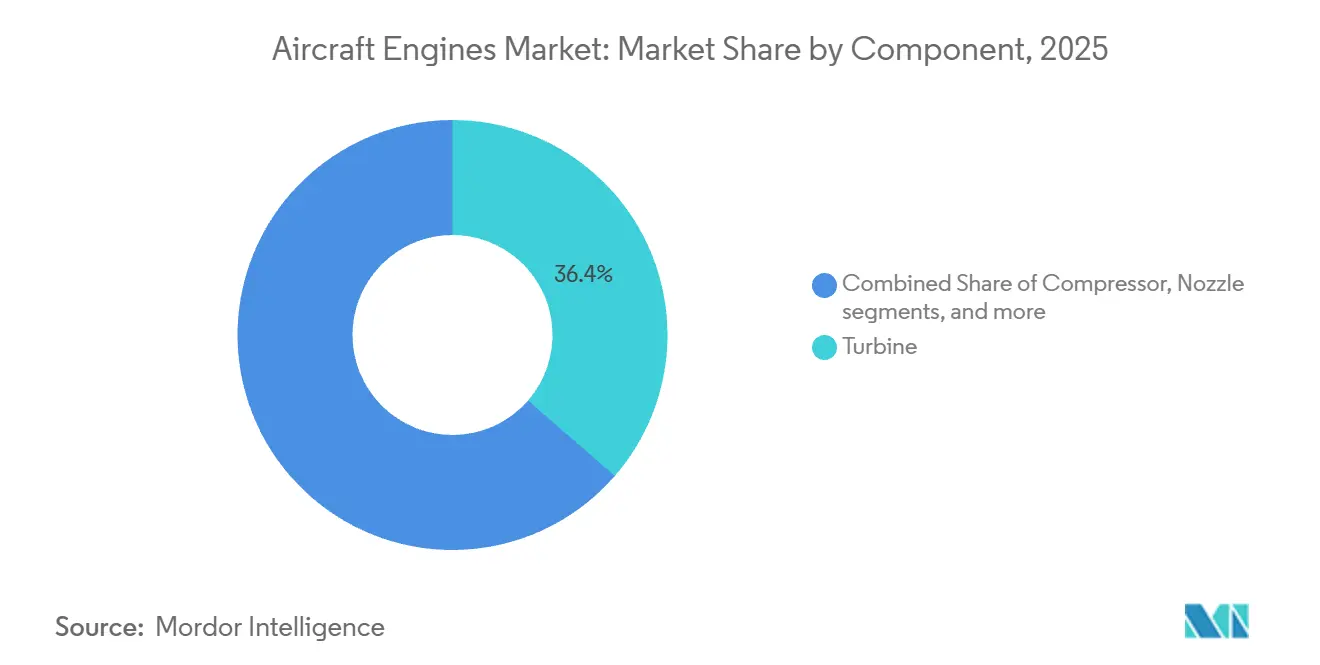
Nel 2025, le turbine rappresentavano il 36.38% del mercato dei motori aeronautici. Questa quota di mercato riflette la complessità ingegneristica dei componenti delle turbine, l'elevato contenuto di superleghe e la loro esposizione a condizioni operative estreme. Pale, palette e dischi delle turbine richiedono ispezioni regolari e possono necessitare di riparazioni o sostituzioni durante le revisioni in officina. Nel 2025, Rolls-Royce ha comunicato che una pala migliorata del Trent 1000 aveva più che raddoppiato il tempo di funzionamento in volo, mentre il suo programma di durabilità puntava a un miglioramento dell'80% entro il 2027. Tali miglioramenti possono ridurre gli interventi di manutenzione non programmati, supportando al contempo la domanda di assistenza per i componenti a lungo termine. I compressori rappresentano la seconda categoria di componenti più importante. Ugelli, riduttori, ventole, camere di combustione, sistemi di controllo digitale del motore a piena autorità e altri sistemi completano la struttura dei componenti del motore.
Si prevede che il mercato dei riduttori crescerà a un tasso annuo composto (CAGR) del 5.55% fino al 2031. Il riduttore GTF consente alla ventola e alla turbina di funzionare a velocità diverse ed è fondamentale per la progettazione della piattaforma. Pertanto, riveste un ruolo diretto nell'espansione dei sistemi di propulsione a ingranaggi. I riduttori sono rilevanti anche per i propulsori ibridi-elettrici, dove i turbogeneratori ad alta velocità devono essere collegati ai sistemi elettrici e ad altri componenti della trasmissione. La partnership di GE Aerospace con Beta Technologies nel settore dei propulsori ibridi-elettrici si basa sull'esperienza di integrazione dei riduttori acquisita con la famiglia di motori T700. La certificazione dei nuovi propulsori rimane un aspetto importante per questo segmento. Il mercato dei motori aeronautici può beneficiare della domanda di riduttori, poiché i progetti di propulsione incorporano una maggiore integrazione meccanica ed elettrica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Da parte dell'utente finale: il mercato dei ricambi guadagna slancio
Nel 2025, le installazioni di motori in fabbrica da parte di produttori OEM rappresentavano il 55.65% della quota di mercato dei motori aeronautici. Questa quota riflette il ritmo sostenuto della produzione di aeromobili commerciali e la necessità di equipaggiare i nuovi velivoli prima della consegna. CFM ha consegnato 1,030 motori LEAP nella prima metà del 2026, oltre il 41% in più rispetto allo stesso periodo dell'anno precedente. La produzione si è espansa in Francia, Marocco, Belgio, Messico e India. La domanda di installazioni di motori in fabbrica da parte di produttori OEM dipende dai ritmi di assemblaggio degli aeromobili, dalla produzione dei fornitori e dai programmi di certificazione. Dipende anche dalla capacità delle compagnie aeree di ricevere gli aeromobili in tempo e di mantenere i propri piani finanziari e di flotta. Il canale dei produttori di primo equipaggiamento rimane una fonte di ricavi fondamentale nel mercato dei motori aeronautici, poiché ogni aeromobile di nuova costruzione richiede l'installazione di un motore.
Si prevede che i servizi di sostituzione e post-vendita cresceranno a un tasso annuo composto (CAGR) dell'8.32% fino al 2031, il tasso più rapido tra le categorie di utenti finali. Questa attività comprende revisioni programmate, riparazioni di componenti, pezzi di ricambio, supporto tecnico e sostituzione di motori. A febbraio 2026, Sanad ha ampliato la sua partnership per la manutenzione dei motori Rolls-Royce Trent 700, estendendola fino a 612 interventi in officina entro il 2031. Anche UK Export Finance ha firmato un accordo di finanziamento da 750 milioni di sterline (1 miliardo di dollari) con GE Aerospace a luglio 2026 per supportare la manutenzione dei motori aeronautici presso siti regionali nel Regno Unito. Queste iniziative dimostrano che la capacità di manutenzione e il relativo finanziamento stanno diventando elementi importanti dell'economia dei servizi. Con l'invecchiamento delle flotte LEAP e GTF, è probabile che il volume degli interventi in officina aumenti. Il mercato dei motori aeronautici, pertanto, trarrà probabilmente una quota maggiore della sua crescita dalle attività di servizio piuttosto che dalla produzione di nuovi motori.
Analisi geografica
Mercato dei motori aeronautici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 33.38% della quota di mercato dei motori aeronautici, risultando il segmento regionale più importante. La regione vanta il maggior volume di consegne di aeromobili a fusoliera stretta e un'ampia base di compagnie aeree low-cost. Tra il 2024 e il 2026, la flotta di motori CFM LEAP nella regione Asia-Pacifico è cresciuta del 60% in termini di dimensioni e del 77% in termini di attività di volo. L'ordine di IndiGo per oltre 1,000 motori LEAP-1A dimostra l'importanza dell'Asia meridionale per il mercato dei motori aeronautici. Nel giugno 2025, Safran e Hindustan Aeronautics Limited hanno raggiunto un accordo per la produzione in India di componenti rotanti forgiati per i motori LEAP.
Mercato dei motori aeronautici in Nord America ed Europa
Il Nord America e l'Europa mantengono una notevole attività nel mercato dei motori aeronautici attraverso l'assemblaggio di aeromobili, la produzione di motori, gli appalti per la difesa e la capacità di manutenzione. Il Nord America comprende importanti attività di assemblaggio per CFM e GE Aerospace, mentre l'Europa include stabilimenti per Rolls-Royce, MTU Aero Engines e Safran Aircraft Engines. L'iniziativa multinazionale A400M e l'espansione della flotta A330 MRTT supportano l'attività di difesa europea. La regolamentazione europea include anche il lavoro sulla compatibilità con SAF e la certificazione dei motori. La russa United Engine Corporation rimane scollegata da molte catene di approvvigionamento occidentali a causa delle sanzioni.
Mercato dei motori aeronautici in Medio Oriente e Sud America
Si prevede che il Medio Oriente crescerà a un tasso annuo composto (CAGR) del 6.26% fino al 2031, il tasso più rapido tra i segmenti geografici. Boeing ha dichiarato nel 2025 che le compagnie aeree mediorientali avrebbero richiesto quasi 1,400 aeromobili a fusoliera larga e 2,950 consegne totali entro il 2044. Il Sud America sta crescendo più gradualmente grazie alle piattaforme Embraer, tra cui l'aereo E2 equipaggiato con motori GTF. L'Africa rimane il segmento regionale più piccolo, ma presenta un potenziale a lungo termine grazie al leasing di aerei turboelica e alle consegne di velivoli regionali.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato dei motori aeronautici è altamente concentrato, con General Electric Company, RTX Corporation, Rolls-Royce Holdings plc, Safran SA e Honeywell Aerospace Inc. che costituiscono i principali gruppi di produttori di apparecchiature originali (OEM) per programmi commerciali e militari. Queste aziende detengono certificazioni chiave, diritti di programma e rapporti di assistenza per la maggior parte delle principali piattaforme commerciali. Il settore degli aerei a fusoliera stretta è incentrato sulle famiglie di motori CFM LEAP e Pratt & Whitney GTF. Le barriere all'ingresso sono elevate perché i nuovi motori richiedono ingenti finanziamenti per lo sviluppo, test approfonditi, certificazioni e una lunga storia operativa. Le compagnie aeree richiedono inoltre affidabilità nell'assistenza alla manutenzione, nei pezzi di ricambio e nella disponibilità dei motori.
I ricavi derivanti dai servizi rappresentano un'area competitiva fondamentale, poiché le flotte più recenti si avvicinano a volumi di manutenzione sempre maggiori. La richiesta della IATA di un maggiore accesso ai ricambi evidenzia la pressione per una maggiore concorrenza nella manutenzione dei motori. I fornitori indipendenti competono in base alle capacità di riparazione, ai tempi di consegna e alla disponibilità locale. Safran ha completato l'acquisizione di Component Repair Technologies nel gennaio 2025, aggiungendo un'azienda statunitense specializzata nella riparazione di componenti per motori con un organico di 450 persone. Questa operazione ha rafforzato la presenza di Safran nel settore delle riparazioni nelle Americhe e il suo controllo sulle attività di riparazione dei componenti.
Le aziende già presenti sul mercato stanno sfruttando le partnership per mantenere un ruolo nei nuovi programmi di propulsione. GE Aerospace ha investito 300 milioni di dollari in Beta Technologies nel settembre 2025 per supportare lo sviluppo del volo ibrido-elettrico. GE Aerospace e Rolls-Royce sono state selezionate nel giugno 2026 per i motori a spinta media del Collaborative Combat Aircraft (CCA). Safran, MTU Aero Engines e Avio Aero hanno stretto una partnership nel giugno 2025 per i motori di nuova generazione per elicotteri militari.
Leader del settore dei motori aeronautici
Safran SA
General Electric Company
Società RTX
Rolls-Royce Holdings plc
Honeywell Aerospaziale Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Hindustan Aeronautics Limited (HAL) e Safran Aircraft Engines hanno firmato un accordo a lungo termine per la produzione e la fornitura di anelli di turbina forgiati in superleghe per il programma di motori CFM LEAP.
- Luglio 2026: Pratt & Whitney, una società del gruppo RTX, e Tigerair Taiwan hanno firmato un Memorandum d'Intesa (MoU) per equipaggiare 15 aeromobili A321neo con motori GTF, di cui quattro di proprietà e 11 in leasing. Tigerair Taiwan opera attualmente con nove aeromobili della famiglia A320neo equipaggiati con motori GTF e nove A320ceo equipaggiati con motori IAE V2500.
- Maggio 2025: Qatar Airways ordina più di 400 motori GE9X e GEnx, a supporto delle prossime consegne del B777X e del B787.
- Febbraio 2025: il turboelica GE Catalyst ha ottenuto la certificazione di tipo FAA dopo aver dimostrato un miglioramento del 18% nel consumo di carburante rispetto ai motori concorrenti.
Ambito e metodologia
L'analisi di mercato dei motori aeronautici comprende tutti i nuovi motori installati su velivoli ad ala fissa e rotante utilizzati nell'aviazione militare, commerciale e generale. Sono escluse dallo studio le vendite di ricambi e componenti del motore, nonché le vendite di unità di potenza ausiliarie (APU).
Il mercato dei motori aeronautici è segmentato per tipo di motore, tipo di aeromobile, tecnologia, classe di spinta, componente, utente finale e area geografica. Per tipo di motore, il mercato è segmentato in turbofan, turboelica, turboalbero, a pistoni e ibridi-elettrici. Per tipo di aeromobile, il mercato è segmentato in aviazione commerciale, aviazione militare, aviazione generale, veicoli aerei senza pilota (UAV) e mobilità aerea avanzata (AAM). Per tecnologia, il mercato è segmentato in turbofan/turboelica convenzionali, turbofan a ingranaggi (GTF), rotori controrotanti aperti, motori a ciclo adattivo e propulsione ibrida-elettrica. Per classe di spinta, il mercato è segmentato in meno di 10,000 lbf, da 10,001 a 25,000 lbf, da 25,001 a 50,000 lbf e oltre 50,000 lbf. Per componente, il mercato è segmentato in compressore, turbina, ugello, riduttore e altri componenti (ventola, camera di combustione, FADEC e elettronica di controllo, ecc.). Per utente finale, il mercato è segmentato in installazione di fabbrica OEM e sostituzione/aftermarket. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei motori aeronautici nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per tipo di motore
| turbofan |
| turboelica |
| turboalbero |
| Pistone |
| Ibrido-elettrico |
Per tipo di aeromobile
| Aviazione commerciale | Velivoli a fusoliera stretta |
| Aerei widebody | |
| Aerei regionali | |
| Aviazione Militare | Aerei da combattimento |
| Aerei non da combattimento | |
| Aviazione generale | Jet aziendali |
| Elicotteri | |
| Aerei turboelica | |
| Velivolo con motore a pistoni | |
| Veicoli aerei senza pilota (UAV) | |
| Mobilità aerea avanzata (AAM) |
Per tecnologia
| Turbofan/Turboelica convenzionale |
| Turbofan a ingranaggi (GTF) |
| Rotore aperto controrotante |
| Motori a ciclo adattivo |
| Propulsione ibrida-elettrica |
Per classe di spinta
| Meno di 10,000 libbre |
| Da 10,001 a 25,000 lbf |
| Da 25,001 a 50,000 lbf |
| Maggiore di 50,000 libbre |
Per componente
| Compressore |
| Turbina |
| Ugello |
| Motoriduttore |
| Altri componenti (ventilatore, camera di combustione, FADEC e elettronica di controllo, ecc.) |
Per utente finale
| Montaggio in fabbrica OEM |
| Sostituzione/Aftermarket |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Egitto | |
| Resto d'Africa | ||
| Per tipo di motore | turbofan | ||
| turboelica | |||
| turboalbero | |||
| Pistone | |||
| Ibrido-elettrico | |||
| Per tipo di aeromobile | Aviazione commerciale | Velivoli a fusoliera stretta | |
| Aerei widebody | |||
| Aerei regionali | |||
| Aviazione Militare | Aerei da combattimento | ||
| Aerei non da combattimento | |||
| Aviazione generale | Jet aziendali | ||
| Elicotteri | |||
| Aerei turboelica | |||
| Velivolo con motore a pistoni | |||
| Veicoli aerei senza pilota (UAV) | |||
| Mobilità aerea avanzata (AAM) | |||
| Per tecnologia | Turbofan/Turboelica convenzionale | ||
| Turbofan a ingranaggi (GTF) | |||
| Rotore aperto controrotante | |||
| Motori a ciclo adattivo | |||
| Propulsione ibrida-elettrica | |||
| Per classe di spinta | Meno di 10,000 libbre | ||
| Da 10,001 a 25,000 lbf | |||
| Da 25,001 a 50,000 lbf | |||
| Maggiore di 50,000 libbre | |||
| Per componente | Compressore | ||
| Turbina | |||
| Ugello | |||
| Motoriduttore | |||
| Altri componenti (ventilatore, camera di combustione, FADEC e elettronica di controllo, ecc.) | |||
| Per utente finale | Montaggio in fabbrica OEM | ||
| Sostituzione/Aftermarket | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Egitto | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei motori aeronautici entro il 2031?
Si prevede che il mercato dei motori aeronautici raggiungerà i 129.69 miliardi di dollari entro il 2031, in crescita rispetto ai 109.41 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 3.46%.
Quale tipo di motore detiene la quota di mercato maggiore?
Nel 2025 i motori turbofan detenevano una quota di mercato del 64.78% perché alimentano la maggior parte delle flotte di aerei commerciali e le principali piattaforme militari.
Quali sono i fattori che trainano la crescita del mercato dei ricambi per i motori aeronautici?
Si prevede che i servizi di sostituzione e post-vendita cresceranno a un tasso annuo composto dell'8.32% fino al 2031, man mano che le flotte LEAP, GTF e quelle con motori di grossa cilindrata entreranno nei cicli di manutenzione.
Quale regione sta crescendo più rapidamente nel settore dei motori aeronautici?
Si prevede che il Medio Oriente crescerà a un tasso annuo composto del 6.26% fino al 2031, grazie all'espansione delle compagnie aeree con aeromobili a fusoliera larga e agli ordini di nuove flotte.
In che modo le normative SAF influiscono sui produttori di motori?
I requisiti SAF dell'UE aumentano il lavoro di validazione e certificazione per i sistemi di alimentazione e i progetti delle camere di combustione.
Perché il settore è concentrato nelle mani di un piccolo gruppo di aziende?
La progettazione dei motori richiede ingenti investimenti in sviluppo, un'ampia attività di certificazione e un supporto di manutenzione a livello globale, fattori che favoriscono i produttori di apparecchiature originali (OEM) affermati.


