

Dimensioni e quota del mercato dell'elettrificazione degli aeromobili
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 11.37 miliardo di dollari |
| Dimensione del mercato (2031) | 21.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.02% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'elettrificazione degli aeromobili di Mordor Intelligence
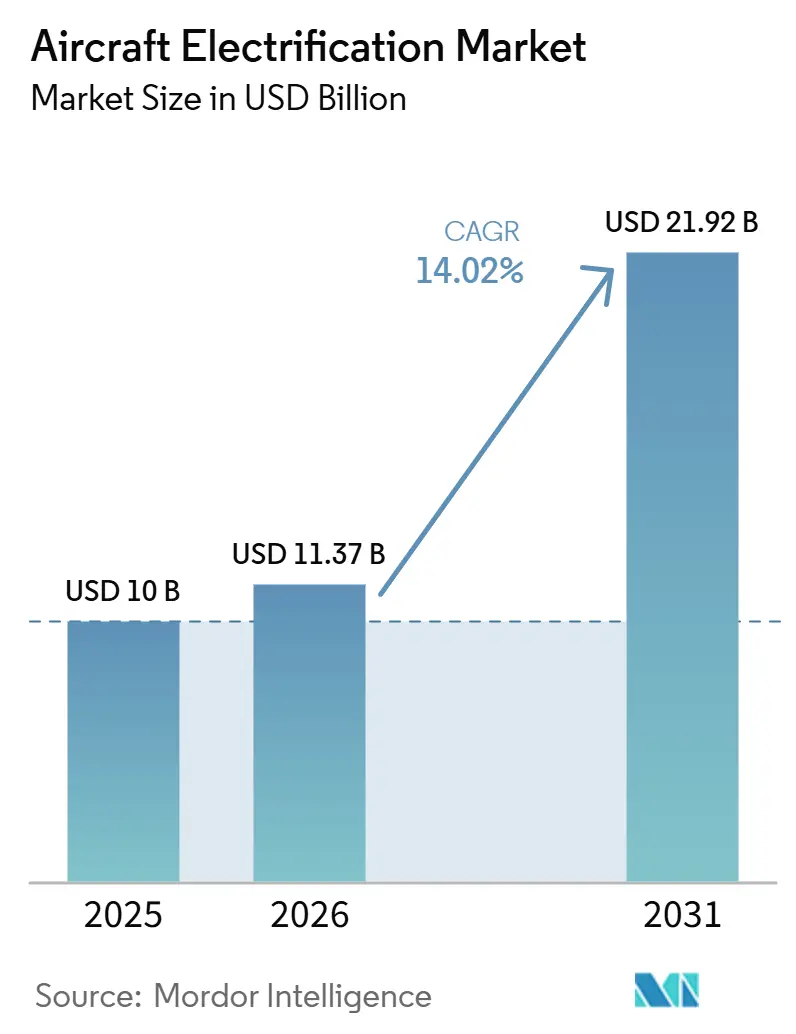
Si prevede che il mercato dell'elettrificazione degli aeromobili crescerà da 10.00 miliardi di dollari nel 2025 a 11.37 miliardi di dollari nel 2026, per poi raggiungere i 21.92 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.02% nel periodo 2026-2031. L'espansione del mercato dell'elettrificazione degli aeromobili è dovuta al fatto che le compagnie aeree devono affrontare normative più severe in materia di emissioni e una maggiore pressione per ridurre le emissioni operative durante la lunga vita utile degli aeromobili. Il mercato dell'elettrificazione degli aeromobili si sta orientando inizialmente verso sistemi più elettrici e ibridi-elettrici, poiché questi approcci si allineano meglio con i percorsi di certificazione esistenti e i cicli di rinnovo della flotta rispetto alla sostituzione completa degli aeromobili. I programmi di difesa e i progetti di mobilità aerea urbana generano una domanda meno legata ai prezzi del carburante, offrendo al mercato dell'elettrificazione degli aeromobili una base di crescita più ampia rispetto alla sola aviazione commerciale. La concorrenza si sta delineando tra i grandi fornitori di sottosistemi con una solida esperienza in materia di certificazione e gli sviluppatori più piccoli che si concentrano su nicchie specifiche nel mercato dell'elettrificazione degli aeromobili, come la propulsione, la ricarica e lo stoccaggio di energia. Le condizioni di finanziamento rimangono più restrittive per gli sviluppatori specializzati, ma i cofinanziamenti pubblici, i lavori infrastrutturali e i costanti progressi nel settore delle batterie e dell'elettronica di potenza creano comunque spazio per nuovi ruoli di fornitori e partnership a lungo termine nel mercato dell'elettrificazione degli aeromobili.
Punti chiave del rapporto
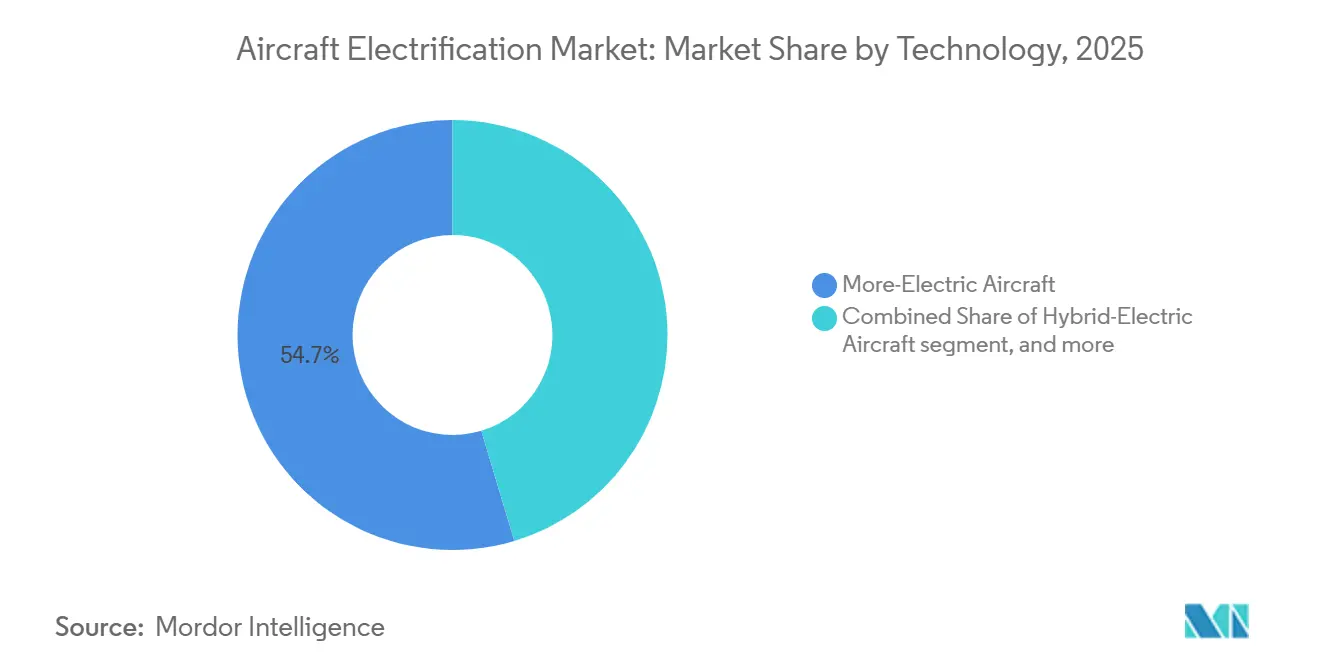
- In termini di tecnologia, gli aerei più elettrici detenevano una quota del 54.65% nel 2025, mentre si prevede che gli aerei completamente elettrici cresceranno a un tasso di crescita annuo composto (CAGR) del 19.86% fino al 2031.
- Per tipologia di piattaforma, l'aviazione commerciale deteneva una quota del 46.75% nel 2025, mentre si prevede che la mobilità aerea avanzata crescerà a un tasso annuo composto del 23.90% fino al 2031.
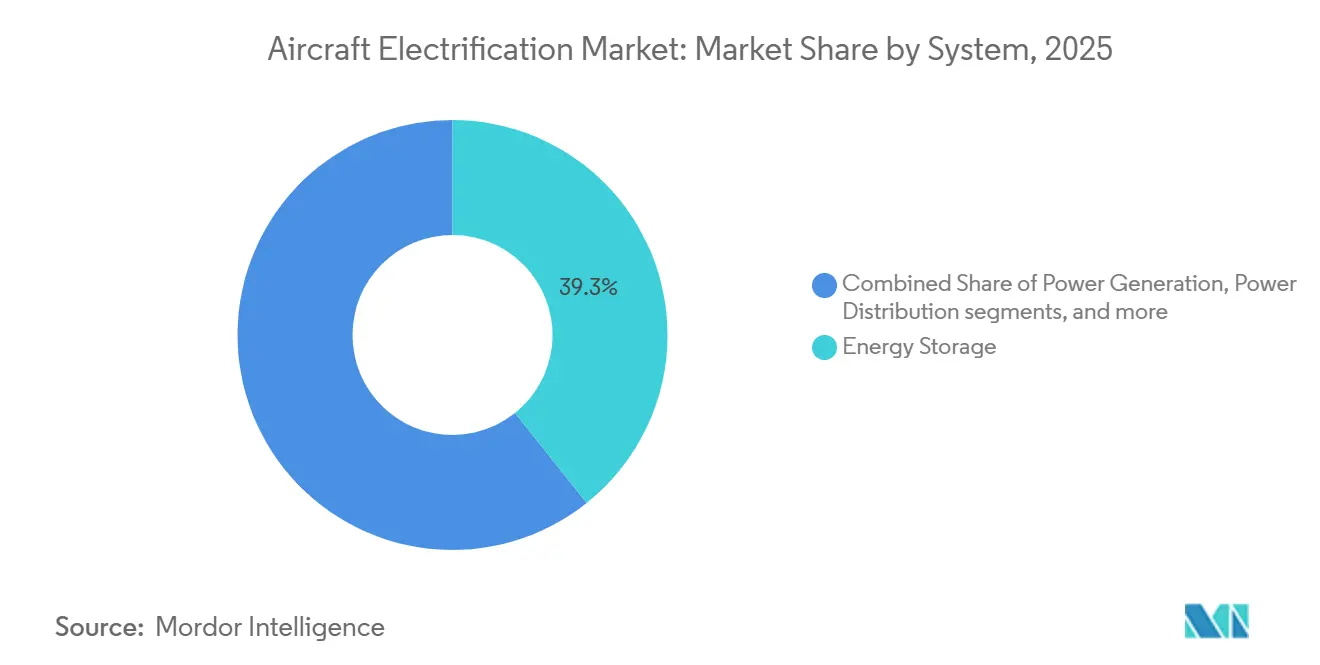
- Per tipologia di sistema, l'accumulo di energia deteneva una quota del 39.26% nel 2025, mentre si prevede che la conversione di potenza crescerà a un tasso annuo composto del 19.91% fino al 2031.
- Per classe di potenza, il segmento da 500 a meno di 1,000 kW deteneva una quota del 44.98% nel 2025, mentre si prevede che il segmento inferiore a 100 kW si espanderà a un tasso di crescita annuo composto (CAGR) del 20.37% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 39.38%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 18.28% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'elettrificazione degli aeromobili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli obblighi di zero emissioni nette per le flotte aeree accelerano la propulsione elettrica | + 2.50% | A livello globale, con Europa e Nord America in testa per quanto riguarda le tempistiche di conformità. | A breve termine (≤ 2 anni) |
| Pacchi batterie allo stato solido e al litio-metallo che superano i 450 Wh/kg | + 1.80% | Poli di ricerca globali, in particolare negli Stati Uniti, in Europa e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| La realizzazione di Vertiport sblocca i corridoi per la mobilità aerea urbana | + 1.50% | Medio Oriente, Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| La curva dei costi dei semiconduttori di potenza (SiC/GaN) si dimezza entro il 2028 | + 1.50% | Globale, con Giappone, Europa e Stati Uniti come corridoi di approvvigionamento chiave | A breve termine (≤ 2 anni) |
| Domanda militare di droni ISR a bassa rumorosità | + 1.20% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Gli hub regionali con slot limitati spingono rami elettrici inferiori a 500 nm | + 1.20% | Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I mandati Net-zero delle flotte aeree accelerano la propulsione elettrica
Gli impegni delle compagnie aeree per le emissioni nette zero stanno trasformando gli obiettivi ambientali in ipotesi di pianificazione a breve termine per il mercato dell'elettrificazione degli aeromobili. Le compagnie aeree membre della IATA si sono impegnate a raggiungere emissioni nette zero di carbonio dalle operazioni entro il 2050, e tale impegno ora influenza le decisioni a lungo termine relative alle flotte dei principali vettori. [1] International Air Transport Association, “Fly Net Zero, Commitment to Net-Zero Carbon Emissions by 2050,” International Air Transport Association, iata.org In Europa, la definizione delle politiche sta diventando meno permissiva, poiché gli operatori del settore aeronautico entrano in un contesto di costi del carbonio più stringente nel 2026, aumentando il valore dei percorsi di propulsione a basse emissioni. La roadmap Destination 2050, aggiornata nel febbraio 2025, pone anche la predisposizione per gli aeromobili elettrici e a idrogeno insieme alla necessità di co-investimenti infrastrutturali, supportando così una maggiore visibilità del programma per il mercato dell'elettrificazione degli aeromobili. Ciò è particolarmente importante nelle reti a corto raggio ad alta frequenza, poiché tali rotte risentono prima dei costi del carbonio e possono assorbire casi d'uso ibridi-elettrici prima delle flotte a lungo raggio. Di conseguenza, l'elettrificazione si sta trasformando da opzione tecnica a criterio di rinnovamento all'interno dei cicli di pianificazione delle compagnie aeree.
Le batterie a stato solido e al litio metallico superano i 450 Wh/kg.
I progressi nel settore delle batterie stanno migliorando il limite massimo di prestazioni che supporta il mercato dell'elettrificazione degli aeromobili, anche se il percorso rimane selettivo in base alle dimensioni e alla missione dell'aeromobile. Una revisione del 2025 pubblicata su Applied Energy afferma che entro il 2035 saranno necessarie densità a livello di pacco batterie comprese tra 350 Wh/kg e 400 Wh/kg per rendere economicamente sostenibili gli aerei ibridi-elettrici per il trasporto regionale. [2] Javier De Souza et al., “Battery Technology for Sustainable Aviation, A Review of Current Trends and Future Prospects,” Applied Energy, sciencedirect.com Questa soglia è importante perché sposta la discussione dalla fattibilità di base verso quali missioni regionali possono diventare commercialmente pratiche per prime. Il materiale fornito dagli utenti indica anche attività di test nel 2026 su sistemi a stato solido e al litio metallico, il che supporta l'idea che la curva tecnologica stia migliorando più rapidamente di quanto previsto dalle precedenti roadmap aeronautiche. È probabile che anche la scala automobilistica aiuti con l'approvvigionamento delle celle, poiché i programmi di produzione pilota al di fuori del settore aerospaziale possono ridurre i costi di produzione prima che i volumi specifici per l'aviazione diventino significativi. Ciò lascia al mercato dell'elettrificazione degli aeromobili una strada più chiara a medio termine negli aerei per il trasporto regionale, nelle piattaforme eVTOL e in altri progetti a corto raggio in cui il peso delle batterie può essere gestito.
La costruzione di Vertiport sblocca i corridoi per la mobilità aerea urbana
Le infrastrutture fisiche stanno diventando un fattore determinante per la tempistica dei ricavi nel mercato dell'elettrificazione degli aeromobili. Nell'aprile del 2026, la Roads and Transport Authority di Dubai e Skyports Infrastructure hanno completato il primo vertiporto commerciale al mondo vicino all'aeroporto internazionale di Dubai, con una struttura progettata per gestire fino a 42,000 movimenti di aeromobili all'anno. Questo traguardo è importante perché le approvazioni infrastrutturali stabiliscono quadri operativi pratici per la ricarica, la gestione dei passeggeri e il coordinamento dello spazio aereo, non solo per il parcheggio degli aeromobili. Ogni sito completato fornisce inoltre agli enti regolatori e agli operatori un precedente operativo che può abbreviare i successivi cicli di implementazione in altre città. Ciò è particolarmente rilevante per la mobilità aerea avanzata, dove i progressi nella certificazione devono essere allineati con reti terrestri utilizzabili prima che il servizio commerciale possa essere esteso. Di conseguenza, la realizzazione di vertiport funziona come creazione di mercato piuttosto che come semplice aggiunta di capacità all'interno del mercato dell'elettrificazione degli aeromobili.
Domanda militare di droni ISR a bassa rumorosità
La domanda del settore della difesa sta fornendo al mercato dell'elettrificazione degli aeromobili un importante secondo canale di crescita, oltre a quello economico delle compagnie aeree civili. Le esigenze militari sono trainate dalla necessità di sorveglianza silenziosa, minori emissioni termiche e flessibilità operativa, il che rende i sistemi ibridi ed elettrici vantaggiosi anche quando il risparmio di carburante non è l'obiettivo principale. In pratica, ciò spinge lo sviluppo verso una maggiore efficienza dei motori, una gestione più precisa delle batterie e prestazioni migliorate degli inverter, poiché le prestazioni acustiche sono fondamentali a livello operativo. La stessa catena di fornitura può quindi servire le applicazioni commerciali, soprattutto nei droni e negli aeromobili di piccole dimensioni, dove i componenti a duplice uso si spostano più facilmente tra i diversi mercati finali. Questo effetto è importante perché i bilanci della difesa possono supportare le attività di validazione anche nei periodi in cui il capitale di rischio privato è meno paziente. Significa anche che il mercato dell'elettrificazione degli aeromobili beneficia di una base tecnica definita dagli standard di affidabilità di livello militare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Differenza energetica tra batteria e carburante Jet-A (oltre 30 volte inferiore) | -2.50% | A livello globale, con l'impatto maggiore sugli aeromobili a fusoliera stretta e a fusoliera larga. | A lungo termine (≥ 4 anni) |
| Stazioni di ricarica di classe MW poco diffuse negli aeroporti secondari. | -1.20% | A livello globale, in particolare gli aeroporti secondari in Sud America, Medio Oriente e Africa e in alcune parti d'Europa. | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura dei magneti in terre rare | -1.00% | A livello globale, con Stati Uniti ed Europa maggiormente esposti alla concentrazione dell'offerta esterna. | A breve termine (≤ 2 anni) |
| Il ritiro degli investitori dopo la SPAC frena gli OEM in fase avanzata | -0.90% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Differenza energetica della batteria rispetto a Jet-A (più di 30 volte inferiore)
Il divario di densità energetica rimane il principale limite strutturale alla possibilità per il mercato dell'elettrificazione degli aeromobili di progredire verso il volo completamente elettrico entro il 2031. Il lavoro della NASA citato nella bozza fornita dagli utenti dimostra che l'attuale tecnologia delle batterie non supporta il funzionamento completamente elettrico per gli aerei commerciali di grandi dimensioni, inclusa la classe da 150 passeggeri. Il problema non è se le batterie stiano migliorando, ma se stiano migliorando abbastanza velocemente da compensare gli svantaggi in termini di massa e volume che derivano dall'aumento dell'autonomia di missione e del numero di passeggeri. Ciò mantiene il percorso commerciale a breve termine incentrato su architetture ibride-elettriche e aerei completamente elettrici di dimensioni più piccole, piuttosto che su una sostituzione su larga scala delle flotte di aerei a fusoliera stretta. Inoltre, restringe le maggiori opportunità a breve termine nel mercato dell'elettrificazione degli aeromobili ai droni, agli eVTOL e alle piattaforme regionali a corto raggio. Finché la tecnologia delle batterie non colmerà ulteriormente questo divario, il mercato potenziale per la completa elettrificazione rimarrà selettivo.
Tariffa MW diffusa negli aeroporti secondari
L'infrastruttura di ricarica aeroportuale rappresenta un ulteriore collo di bottiglia che può rallentare il mercato dell'elettrificazione degli aeromobili, nonostante i continui progressi tecnologici. Un rapporto del GAO statunitense del 2026 afferma che, a dicembre 2025, solo 47 aeroporti statunitensi avevano previsto stazioni di ricarica per aeromobili elettrici nei propri piani. Gli aeromobili elettrici regionali richiedono inoltre un'elevata capacità di ricarica rapida, e il materiale fornito dagli utenti evidenzia che un aeromobile da 30 posti con una batteria da 1 MWh necessiterebbe di una connessione di ricarica da 1.5-2 MW per un tempo di sosta di 30 minuti. Tale requisito supera l'attuale capacità della rete elettrica di molti aeroporti secondari, in particolare di quelli che rappresentano i punti di partenza più naturali per la diffusione iniziale delle rotte elettriche a corto raggio. La sfida, quindi, non riguarda solo la disponibilità dell'hardware, ma anche chi si fa carico dei costi di ammodernamento delle infrastrutture e con quale rapidità tali ammodernamenti possono essere autorizzati. Ciò rende il mercato dell'elettrificazione degli aeromobili dipendente, nella prima fase di implementazione a livello regionale, da sovvenzioni aeroportuali, dal coordinamento con le aziende di servizi pubblici e da finanziamenti consortili.
Analisi del segmento
Per tecnologia: incrementale a completamente elettrica
Nel 2025, gli aerei più elettrici detenevano il 54.65% della quota di mercato dell'elettrificazione degli aeromobili, a indicare che il mercato continua a privilegiare percorsi di adozione a basso rischio rispetto a bruschi cambiamenti di piattaforma. Questi aeromobili utilizzano attuatori elettrici, controllo ambientale e distribuzione di energia a bordo su flotte attuali di aeromobili a fusoliera stretta e larga, quindi si adattano più facilmente ai programmi di produzione esistenti rispetto a nuovi concetti di propulsione. Questo vantaggio in termini di base installata mantiene gli aerei più elettrici al centro della generazione di ricavi nel mercato dell'elettrificazione degli aeromobili per tutto il periodo di previsione. Gli aeromobili ibridi-elettrici sono ancora più piccoli oggi, ma sono strategicamente importanti perché colmano il divario tra gli attuali limiti delle batterie e le esigenze di emissioni delle missioni regionali brevi. GE Aerospace ha completato il primo test a terra integrato di un sistema di motore ibrido-elettrico di classe megawatt nel giugno 2026, il che dimostra che il percorso ibrido si sta spostando dal lavoro concettuale alla validazione pronta per il volo. [3] GE Aerospace, “GE Aerospace Completes Ground Test of Megawatt-Class Hybrid Electric Engine System,” GE Aerospace, geaerospace.com
Gli aeromobili completamente elettrici rappresentano il segmento tecnologico in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 19.86% dal 2026 al 2031, poiché i primi casi d'uso concreti si trovano in velivoli di dimensioni ridotte, UAV e design eVTOL. Anche il quadro normativo per il mercato dell'elettrificazione degli aeromobili si sta definendo in modo più chiaro, soprattutto nella categoria con meno di 19 posti, in linea con l'attuale attività commerciale. Il Federal Register (FAR) ha pubblicato le condizioni speciali definitive per il motore elettrico ZA601 da 600 kW di ZeroAvia nel marzo 2026, segnando un passo concreto verso la creazione di un precedente per la certificazione di futuri programmi di propulsione elettrica. Il portafoglio ordini di ZeroAvia, con oltre 3,000 preordini, suggerisce inoltre che le posizioni di fornitore a lungo termine sono già oggetto di contesa prima dell'inizio della commercializzazione su larga scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: il settore commerciale continua a dominare, la mobilità aerea avanzata registra un'impennata.
Nel 2025, l'aviazione commerciale ha rappresentato il 46.75% del mercato dell'elettrificazione degli aeromobili, poiché i grandi operatori di flotte e le principali linee di produzione OEM adottano sistemi più elettrici più rapidamente di qualsiasi altro gruppo di piattaforme. Il segmento beneficia dell'ampia diffusione di sottosistemi elettrificati che non richiedono un passaggio immediato alla propulsione completamente elettrica, mantenendo così l'adozione legata ai programmi aeronautici e ai percorsi di retrofit esistenti. Riceve inoltre supporto dalla normativa finalizzata nel luglio 2025, poiché le categorie di aeromobili più leggeri e orientati all'addestramento possono ora seguire un percorso di certificazione più ampio per i progetti elettrici. Ciò rende l'aviazione d'affari e generale un importante ponte tra l'attività di prototipazione e i volumi di consegna ricorrenti nel mercato dell'elettrificazione degli aeromobili. Gli aeromobili militari e i droni rimangono commercialmente rilevanti perché sostengono la domanda di motori elettrici, batterie, sistemi di conversione di potenza e sistemi di missione a bassa traccia al di fuori dei cicli di acquisto delle compagnie aeree.
La mobilità aerea avanzata è il segmento di piattaforme in più rapida crescita, con un CAGR del 23.90% fino al 2031, grazie all'avanzamento simultaneo della certificazione degli aeromobili, della predisposizione alla ricarica e dei piani operativi a livello cittadino in diverse regioni. Il settore dell'elettrificazione degli aeromobili è particolarmente evidente in questo contesto, poiché la progettazione della piattaforma, il software, la ricarica, le infrastrutture e l'approvazione operativa devono maturare in parallelo. Il completamento del vertiporto commerciale di Dubai nell'aprile 2026 è un chiaro esempio di questo allineamento, dato che la struttura è stata progettata per supportare le future operazioni di aerotaxi di Joby Aviation in prossimità di un importante aeroporto. Lo stesso schema si sta manifestando anche al di fuori di una singola area geografica, con nuove attività di test e di catena di fornitura in India, Cina, Giappone e Medio Oriente. Ciò conferisce al mercato dell'elettrificazione degli aeromobili una categoria di piattaforme in cui la tempistica commerciale è ora legata tanto alla realizzazione delle infrastrutture quanto alla predisposizione degli aeromobili.
Per sistema: le batterie governano la spesa, l'elettronica di potenza accelera
Nel 2025, l'accumulo di energia rappresentava il 39.26% del mercato dell'elettrificazione degli aeromobili, a testimonianza del ruolo centrale di batterie, celle a combustibile e architetture di gestione energetica in ogni concetto di aeromobile attualmente in fase di sviluppo. Questo segmento è trainante perché nessun progetto elettrico o ibrido può progredire senza prestazioni di accumulo adeguate, pertanto gli investimenti tendono a concentrarsi in quest'area prima di estendersi al resto del sistema. Il mercato dell'elettrificazione degli aeromobili dipende inoltre maggiormente dall'accumulo di energia rispetto a molti altri settori tecnologici aerospaziali correlati, poiché le prestazioni delle batterie influenzano direttamente l'autonomia, il carico utile, i tempi di sosta a terra e la redditività. La distribuzione e la generazione di energia elettrica rimangono fattori determinanti, man mano che gli aeromobili si evolvono verso architetture ad alta tensione e carichi elettrici più integrati. Il programma LEIA di Airbus, che si svolge da dicembre 2025 al 2027 e punta al livello di maturità tecnologica (TRL) 5 per un'architettura energetica non propulsiva ibrida-elettrica, dimostra come i principali produttori stiano sviluppando la generazione e la distribuzione congiuntamente, anziché come moduli isolati.
La conversione di potenza è il segmento di sistema in più rapida crescita, con un CAGR del 19.91% dal 2026 al 2031, poiché inverter e convertitori efficienti stanno diventando una leva prestazionale fondamentale nel mercato dell'elettrificazione degli aeromobili. Un articolo del 2025 pubblicato su IEEE Transactions on Power Electronics descriveva sistemi di propulsione al carburo di silicio testati in volo per applicazioni aerospaziali ibride-elettriche, a supporto della transizione verso sistemi di conversione a maggiore densità di potenza. Questa categoria di sistemi è importante perché una maggiore efficienza di conversione riduce la pressione sulla gestione termica e aumenta il valore di ogni kilowatt immagazzinato o generato a bordo. Offre inoltre ai fornitori consolidati una solida posizione, poiché la profondità delle certificazioni, le relazioni con i semiconduttori e la capacità di integrazione di sistema sono difficili da replicare rapidamente. Ecco perché la conversione di potenza si sta affermando come uno dei segmenti più competitivi del mercato dell'elettrificazione degli aeromobili.
Per classe di potenza: Dual-Track Evolution
Nel 2025, la classe di potenza compresa tra 500 e meno di 1,000 kW rappresentava il 44.98% del mercato dell'elettrificazione degli aeromobili, a testimonianza della compatibilità a breve termine tra le attuali capacità delle batterie e i concetti di velivoli ibridi-elettrici regionali. Questa gamma si allinea con le conversioni ibride a turboelica, i progetti avanzati per elicotteri e i dimostratori di classe megawatt destinati alle future missioni regionali e di trasporto passeggeri. Si colloca inoltre in prossimità del punto di massima fattibilità commerciale a breve termine, poiché gli aeromobili sono sufficientemente grandi da generare un valore significativo, ma al contempo abbastanza piccoli da rispettare gli attuali limiti di densità energetica. La classe di potenza compresa tra 100 e meno di 500 kW supporta piattaforme di trasporto passeggeri più piccole e alcune configurazioni eVTOL avanzate, mentre la classe di potenza superiore a 1,000 kW è ancora dominata dalle attività di test e validazione. La tappa fondamentale dei test a terra di GE Aerospace prevista per il 2026 conferma questa interpretazione, poiché i sistemi di propulsione ad altissima potenza sono ancora sottoposti a validazione graduale prima della loro implementazione commerciale di routine.
La classe di potenza inferiore a 100 kW è il segmento in più rapida crescita, con un CAGR previsto del 20.37% fino al 2031, perché i droni leggeri e i primi progetti di eVTOL possono raggiungere traguardi commerciali utili più rapidamente rispetto agli aeromobili più grandi. Il settore dell'elettrificazione aeronautica è più dinamico in questa fascia perché i nuovi operatori possono iterare su hardware e software più velocemente rispetto ai grandi programmi commerciali. magniX ha lanciato il motore elettrico MagniAIR da 175 kW nell'aprile 2026 per l'aviazione generale e, sebbene tale potenza si collochi al di sopra della soglia inferiore a 100 kW, indica comunque come i progetti a bassa potenza adiacenti stiano maturando in famiglie di prodotti. Anche il comportamento dei clienti varia a seconda della fascia di potenza: i droni tattici e gli acquisti guidati dalle startup caratterizzano la fascia inferiore, mentre le compagnie aeree e i produttori di apparecchiature per la difesa dominano gli acquisti nella fascia media. Questa suddivisione mantiene il mercato dell'elettrificazione aeronautica segmentato non solo per livello di potenza, ma anche per ciclo di acquisto, velocità di certificazione e profilo di capitale.
Analisi geografica
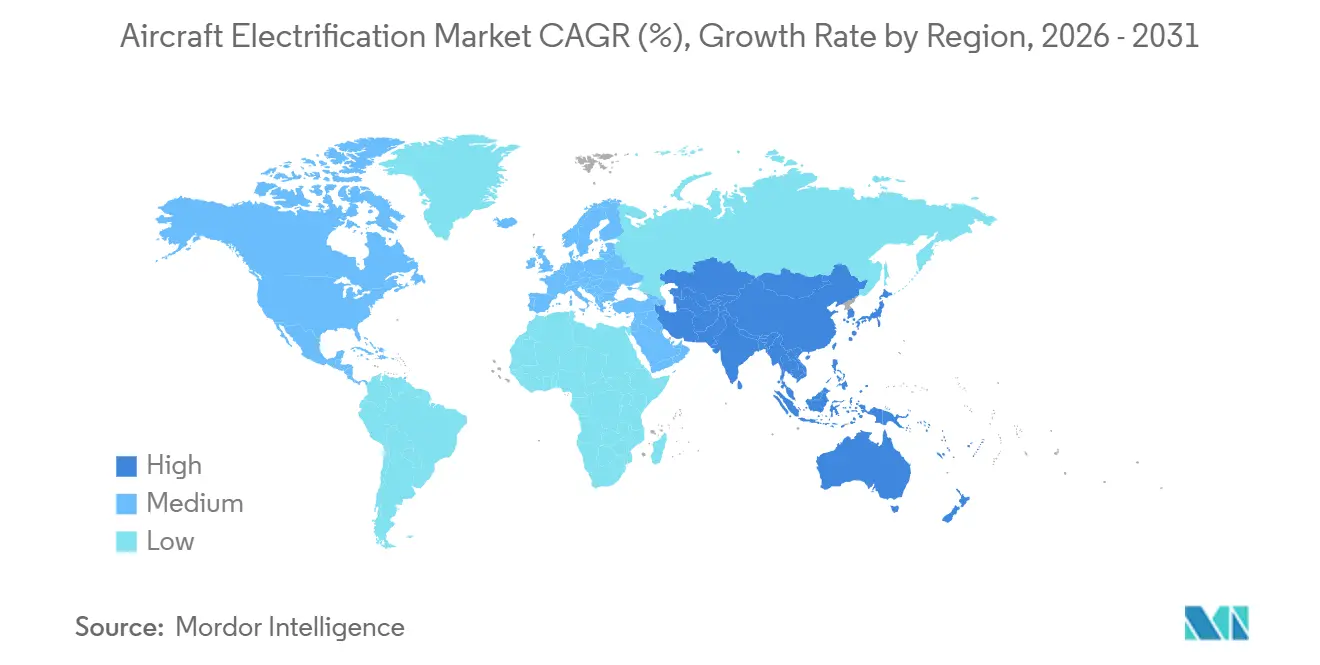
Il Nord America ha mantenuto il 38.98% dei ricavi nel 2025, grazie anche all'emissione anticipata da parte della FAA di standard di aeronavigabilità a condizioni speciali per eVTOL e trasporti regionali ibridi. Gli incentivi statali statunitensi coprono gli stabilimenti di moduli batteria in Connecticut e Washington, rafforzando la resilienza dell'approvvigionamento interno. Il programma canadese Sustainable Aviation Technology cofinanzia dimostrazioni di combustione di idrogeno che condividono componenti comuni con architetture ibride-elettriche, consolidando ulteriormente le reti di approvvigionamento regionali.
L'Europa codifica un insieme di norme complementari attraverso l'EASA, creando percorsi di mutuo riconoscimento con la FAA per abbreviare i cicli di certificazione. La Francia investe 100 milioni di euro (117.69 milioni di dollari) in nove progetti di velivoli a zero emissioni di carbonio nell'ambito dell'iniziativa Francia 2030, ampliando il bacino di talenti per la progettazione di motori da megawatt. Il piano britannico "Future of Flight" punta a un servizio di routine di eVTOL entro il 2028, sbloccando le gare d'appalto per i vertiporti nei centri urbani e supportando il più ampio mercato dell'elettrificazione degli aeromobili in tutto il continente.
La regione Asia-Pacifico registra la crescita più rapida, con un CAGR del 18.28% fino al 2031, trainata dalle economie di scala nella produzione di batterie e dall'urbanizzazione. CATL sfrutta le attrezzature del settore automobilistico per accelerare la produzione di celle di grado aeronautico, mentre i produttori di chip giapponesi forniscono wafer di nitruro di gallio (GaN) fondamentali per la commutazione degli inverter a 1 MHz. I poligoni di prova australiani e neozelandesi facilitano le prime prove di volo con una minore congestione del traffico aereo, riducendo i tempi di certificazione per i modelli di aerotaxi regionali. Nonostante i ritardi normativi, i vantaggi in termini di costi di produzione e l'entusiasmo politico per la mobilità elettrica, la regione rappresenta un nodo cruciale nella catena del valore del mercato dell'elettrificazione degli aeromobili.
Panorama competitivo
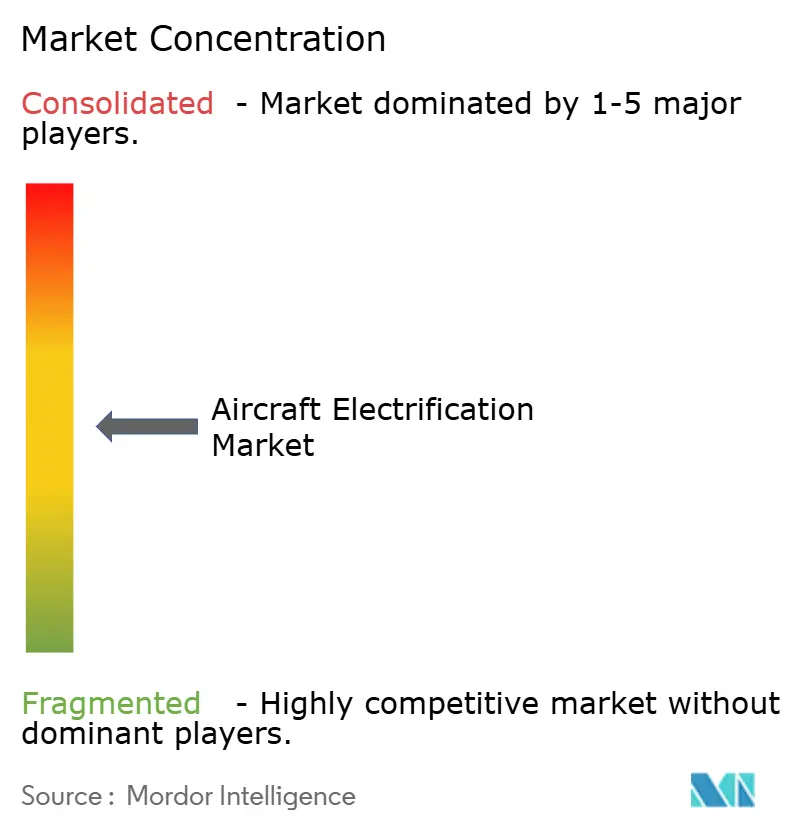
Il mercato dell'elettrificazione degli aeromobili presenta una concentrazione media, con Honeywell Aerospace Inc., Safran SA, Airbus SE, Rolls-Royce Holdings plc e RTX Corporation che detengono posizioni di rilievo nei sottosistemi di generazione, distribuzione e accumulo di energia. Queste aziende beneficiano di una solida base di certificazioni, di consolidate relazioni con gli OEM e di un migliore accesso ai programmi di sviluppo finanziati dal governo rispetto alle realtà più piccole. Il mercato dell'elettrificazione degli aeromobili non è quindi uniformemente frammentato lungo la catena del valore, poiché i sottosistemi con elevati requisiti di sicurezza e integrazione sono già concentrati nelle mani di grandi gruppi aerospaziali. Anche GKN Aerospace, Thales, BAE Systems e Moog rimangono importanti perché supportano i settori dell'attuazione, dell'elettronica di conversione e della gestione energetica, che crescono di pari passo con la diffusione di aeromobili sempre più elettrici. Questa struttura conferisce alle aziende consolidate un vantaggio duraturo nei segmenti di mercato a maggiore redditività, anche se le startup contribuiscono in modo significativo a plasmare l'evoluzione tecnologica.
Diverse mosse strategiche nel 2025 e nel 2026 dimostrano come la competizione si stia costruendo attraverso partnership, capacità produttiva e progressi nelle certificazioni. GE Aerospace ha completato il primo test a terra integrato del suo sistema di propulsione ibrido-elettrico da megawatt nel giugno 2026, rafforzando la sua posizione nelle architetture di propulsione ibrida di maggiori dimensioni. Honeywell ha firmato un accordo quadro pluriennale da 500 milioni di dollari con il Dipartimento della Difesa degli Stati Uniti (DoD) nel marzo 2026 per espandere la capacità produttiva di sistemi di navigazione, attuatori e sistemi di alimentazione per velivoli ibridi ed elettrici . ZeroAvia ha migliorato la sua posizione normativa quando la FAA ha pubblicato le condizioni speciali definitive per il motore elettrico ZA601 nel marzo 2026, ottenendo un traguardo tangibile nella corsa alla propulsione. Queste mosse dimostrano che il vantaggio nel mercato dell'elettrificazione degli aeromobili si sta costruendo attraverso prove concrete che sono difficili da replicare rapidamente per i nuovi entranti.
Le aziende specializzate nello sviluppo di sistemi di propulsione continuano a essere importanti perché si muovono più velocemente su nuovi concetti di propulsione, applicazioni per velivoli di piccole dimensioni e nicchie infrastrutturali specializzate. Il mercato dell'elettrificazione degli aeromobili dipende da loro per la sperimentazione di sistemi idrogeno-elettrici, operazioni eVTOL, hardware di ricarica e gestione energetica basata su software. Tuttavia, il contesto dei finanziamenti è più ristretto rispetto al precedente ciclo delle SPAC, il che offre alle grandi aziende consolidate maggiore spazio per espandersi attraverso programmi cofinanziati e l'acquisizione di fornitori. Questo crea una struttura mista in cui le startup guidano l'ambizione progettuale, mentre i gruppi aerospaziali affermati mantengono una posizione più forte in termini di scala produttiva, certificazione e continuità dei programmi. Le aree con le maggiori opportunità di sviluppo rimangono la ricarica di classe MW, l'alimentazione di celle a stato solido di grado aeronautico e il software di gestione energetica ibrida, poiché la domanda sta superando l'attuale base di fornitori qualificati.
Leader del settore dell'elettrificazione degli aeromobili
Safran SA
Società RTX
Airbus SE
Honeywell Aerospaziale Inc.
Rolls-Royce Holdings plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: GE Aerospace ha completato i test a terra di un sistema di propulsione ibrido-elettrico da un megawatt sviluppato con la NASA, aprendo la strada alle prove di volo di una tecnologia di propulsione ampiamente considerata una potenziale via per un'aviazione commerciale a basse emissioni.
- Luglio 2025: Electra ha stretto una partnership con l'Esercito degli Stati Uniti attraverso un contratto Small Business Innovation Research (SBIR) da 1.90 milioni di dollari per lo sviluppo di sistemi di propulsione e gruppi propulsori ibridi-elettrici (HEPPS). Questa collaborazione si concentra sul miglioramento dell'efficienza nei consumi, sull'estensione dell'autonomia e sull'abilitazione di nuove capacità di missione per gli attuali e futuri velivoli dell'Esercito, sfruttando l'esperienza di Electra.
- Maggio 2025: Vertical Aerospace e Honeywell ampliano la loro partnership per lanciare sul mercato il VX4 eVTOL. Con un contratto da 1 miliardo di dollari, puntano a consegnare almeno 150 velivoli entro il 2030.
- Marzo 2025: Pratt & Whitney e Collins Aerospace di RTX si sono unite a JetZero per fornire sistemi per un dimostratore ad ala e corpo misti alimentato da motori PW2040, con l'obiettivo di ridurre del 50% il consumo di carburante.
Ambito del rapporto sul mercato globale dell'elettrificazione degli aeromobili
L'elettrificazione degli aeromobili si riferisce alla sostituzione dei tradizionali sistemi meccanici, idraulici e pneumatici degli aerei con alternative elettriche. Si va dai sistemi parzialmente elettrici alla propulsione completamente elettrica, con l'obiettivo di ridurre le emissioni, migliorare l'efficienza del carburante e minimizzare i costi di manutenzione nel settore aeronautico.
Il mercato dell'elettrificazione degli aeromobili è segmentato per tecnologia, piattaforma, sistema, classe di potenza e area geografica. Per tecnologia, il mercato è segmentato in aeromobili più elettrici, ibridi-elettrici e completamente elettrici. Per piattaforma, il mercato è segmentato in aeromobili commerciali, militari, veicoli aerei senza pilota (UAV) e mobilità aerea avanzata. Per sistema, il mercato è segmentato in generazione di energia, distribuzione di energia, conversione di energia e accumulo di energia. Per classe di potenza, il mercato è segmentato in meno di 100 kW, da 100 a meno di 500 kW, da 500 a meno di 1,000 kW e oltre 1,000 kW. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dell'elettrificazione degli aeromobili nei principali paesi in diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Aerei più elettrici |
| Velivolo ibrido-elettrico |
| Aerei completamente elettrici |
| Commerciale | Corpo stretto |
| widebody | |
| Jet regionali | |
| Jet privati e velivoli per l'aviazione generale | |
| Elicotteri commerciali | |
| Linea militare | Jet da combattimento |
| Aerei da trasporto | |
| Aerei per missioni speciali | |
| Elicotteri militari | |
| Veicoli aerei senza pilota (UAV) | |
| Mobilità aerea avanzata |
| Produzione di energia |
| Distribuzione dell'energia |
| Conversione di potenza |
| Di Energia |
| Meno di 100 kW |
| Da 100 a meno di 500 kW |
| Da 500 a meno di 1,000 kW |
| Maggiore di 1,000 kW |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tecnologia | Aerei più elettrici | ||
| Velivolo ibrido-elettrico | |||
| Aerei completamente elettrici | |||
| Per piattaforma | Commerciale | Corpo stretto | |
| widebody | |||
| Jet regionali | |||
| Jet privati e velivoli per l'aviazione generale | |||
| Elicotteri commerciali | |||
| Linea militare | Jet da combattimento | ||
| Aerei da trasporto | |||
| Aerei per missioni speciali | |||
| Elicotteri militari | |||
| Veicoli aerei senza pilota (UAV) | |||
| Mobilità aerea avanzata | |||
| Per sistema | Produzione di energia | ||
| Distribuzione dell'energia | |||
| Conversione di potenza | |||
| Di Energia | |||
| Per classe di potenza | Meno di 100 kW | ||
| Da 100 a meno di 500 kW | |||
| Da 500 a meno di 1,000 kW | |||
| Maggiore di 1,000 kW | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per l'elettrificazione degli aeromobili al 2031?
Si prevede che il mercato dell'elettrificazione degli aeromobili raggiungerà i 21.92 miliardi di dollari entro il 2031, rispetto agli 11.37 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 14.02% nel periodo 2026-2031.
Quale segmento tecnologico guida la domanda attuale?
Nel 2025, gli aerei prevalentemente elettrici hanno dominato il mercato con una quota del 54.65%, in quanto si integrano con i programmi aeronautici esistenti ed evitano gli oneri di certificazione richiesti per architetture di propulsione completamente nuove.
Quale piattaforma crescerà più rapidamente entro il 2031?
La mobilità aerea avanzata è la piattaforma in più rapida crescita, con un CAGR previsto del 23.90% fino al 2031, grazie al progresso congiunto della certificazione degli eVTOL e dello sviluppo dei vertiporti.
Perché l'adozione della propulsione completamente elettrica è ancora limitata agli aerei di grandi dimensioni?
La densità energetica delle batterie rimane di gran lunga inferiore a quella del carburante per aerei, il che fa sì che l'utilizzo di velivoli completamente elettrici rimanga concentrato su aerei di dimensioni ridotte, droni e missioni regionali di breve durata nell'attuale periodo di previsione.
Quale regione genera attualmente il maggior fatturato e quale sta crescendo più rapidamente?
Nel 2025 il Nord America deteneva la quota maggiore, pari al 39.38%, mentre si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) del 18.28% fino al 2031.
Dove stanno emergendo le maggiori opportunità competitive?
Le opportunità più evidenti si riscontrano nei settori della ricarica di classe MW, delle batterie a stato solido per l'aviazione e del software per la gestione dell'energia ibrida, dove la domanda sta crescendo più rapidamente rispetto alla base di fornitori qualificati.


