

Dimensioni e quota del mercato dei sistemi di comunicazione aeronautica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 13.01 miliardo di dollari |
| Dimensione del mercato (2031) | 18.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.36% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di comunicazione aeronautici di Mordor Intelligence
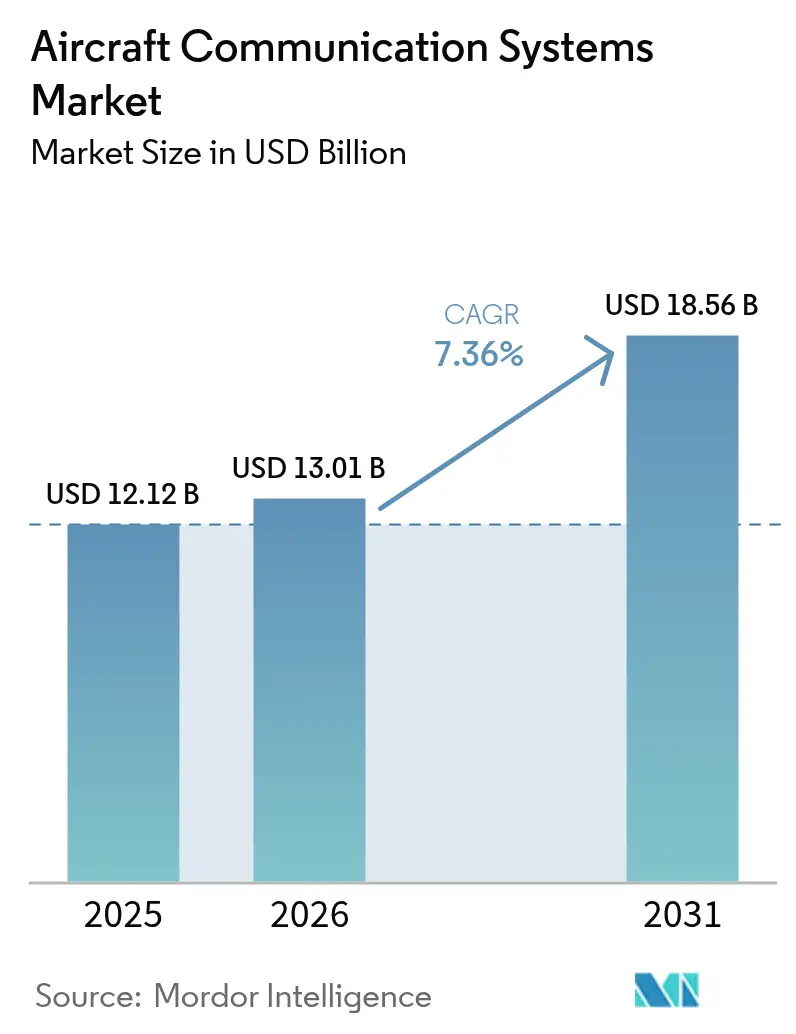
Si prevede che il mercato dei sistemi di comunicazione per aeromobili crescerà da 12.12 miliardi di dollari nel 2025 a 13.01 miliardi di dollari nel 2026, per poi raggiungere i 18.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.36% nel periodo 2026-2031. Il principale catalizzatore della crescita è la crescente domanda di connettività ininterrotta, sicura e multi-orbita per le flotte commerciali, militari e per quelle emergenti di mobilità aerea urbana. Le compagnie aeree stanno riposizionando la connettività da centro di costo a servizio di ricavo, mentre i programmi di difesa continuano ad aggiornare i collegamenti dati tattici e i terminali satellitari per gli ambienti ostili. La rapida digitalizzazione dell'avionica di cabina, gli obblighi normativi come CPDLC e ADS-B Out e la gestione dello spettro basata sull'intelligenza artificiale stanno stimolando gli investimenti in tutte le classi di aeromobili. Il consolidamento tra i fornitori di connettività, come dimostrato dall'acquisizione di Satcom Direct da parte di Gogo, e la crescita sostenuta delle flotte nella regione Asia-Pacifico rafforzano ulteriormente lo slancio del mercato dei sistemi di comunicazione per aeromobili.
Punti chiave del rapporto
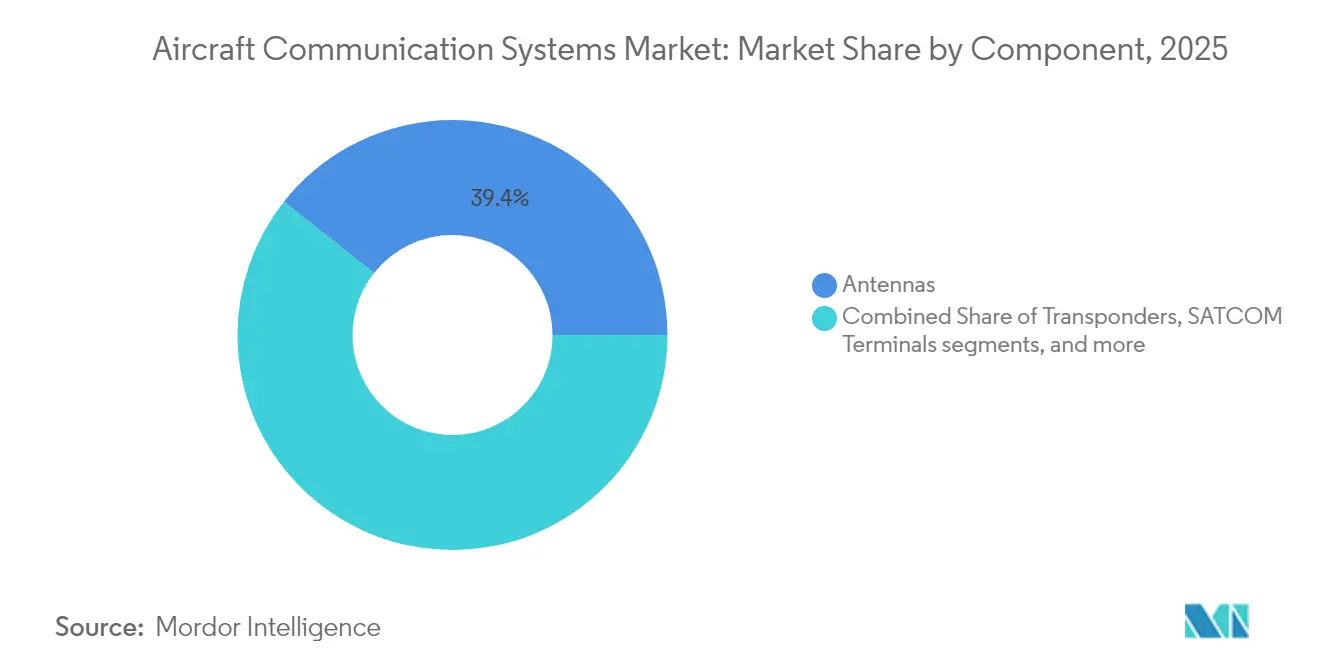
- Per componente, nel 39.35 le antenne hanno dominato il mercato dei sistemi di comunicazione aerea con il 2025%, mentre si prevede che display e processori cresceranno a un CAGR del 9.49% entro il 2031.
- In base al tipo di aeromobile, nel 53.10 l'aviazione commerciale ha detenuto una quota di fatturato del 2025%; si prevede che le piattaforme di mobilità aerea urbana registreranno il CAGR più rapido, pari all'11.28%, fino al 2031.
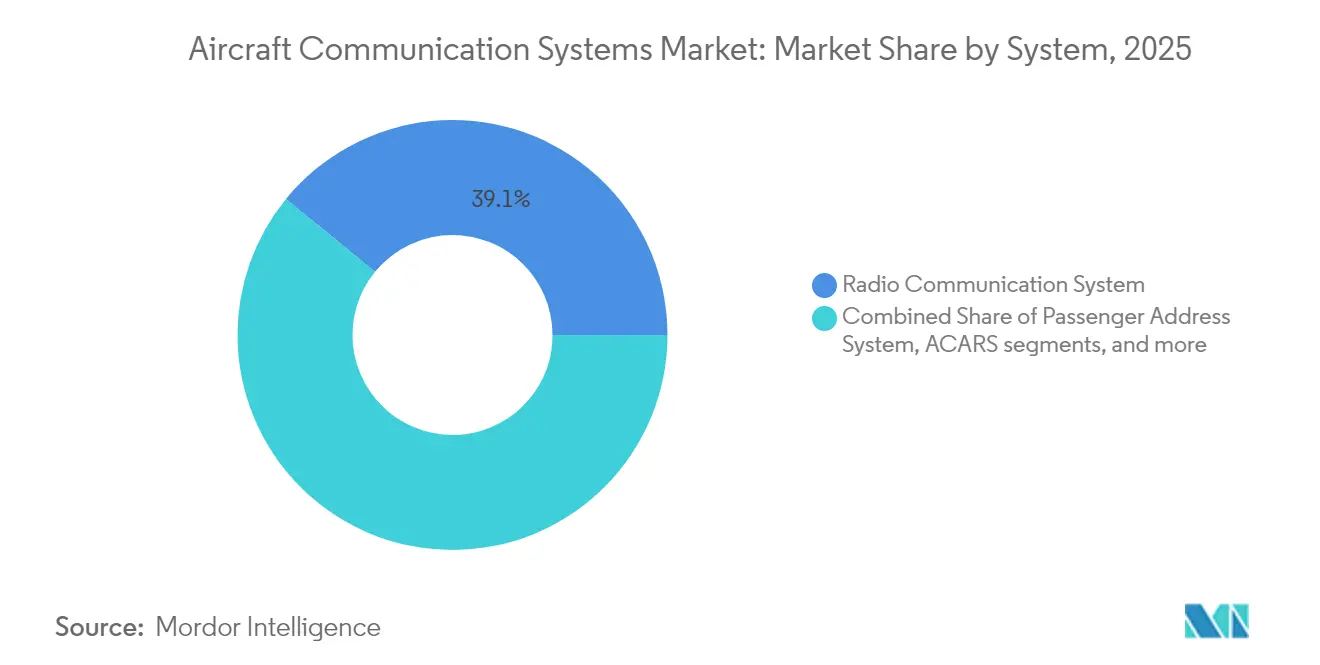
- Per sistema, nel 39.10 le comunicazioni radio rappresentavano il 2025% del mercato dei sistemi di comunicazione aerea, mentre ACARS sta avanzando a un CAGR dell'8.18%.
- In termini di tecnologia di connettività, nel 40.30 SATCOM ha dominato una quota del 2025% del mercato dei sistemi di comunicazione aerea e le soluzioni aria-terra 5G sono destinate a crescere a un CAGR del 7.62%.
- In termini geografici, il Nord America ha contribuito con una quota del 35.50% nel 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.29% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di comunicazione aeronautica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata della connettività in volo abilitata da SATCOM | + 1.2% | Nord America ed Europa, diffondendosi a livello globale | Medio termine (2-4 anni) |
| Tempistiche obbligatorie per la conformità ADS-B Out e CPDLC | + 0.8% | Leadership statunitense ed europea, adozione globale | A breve termine (≤ 2 anni) |
| Espansione della flotta di aerei a fusoliera stretta dell'APAC | + 1.0% | Nucleo Asia-Pacifico, ricadute MEA | A lungo termine (≥ 4 anni) |
| Programmi di ammodernamento della flotta militare per comunicazioni sicure | + 0.9% | Nord America ed Europa, nazioni alleate | Medio termine (2-4 anni) |
| Integrazione radio definita dal software nell'avionica | + 0.7% | La prima adozione militare globale | A lungo termine (≥ 4 anni) |
| Radio cognitive basate sull'intelligenza artificiale per l'uso dinamico dello spettro | + 0.6% | Siti pilota in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impennata della connettività in volo abilitata da SATCOM
Le compagnie aeree stanno passando ad architetture multi-orbita che combinano la capacità LEO, MEO e GEO per eliminare le lacune di latenza preservando al contempo la copertura globale. Delta Air Lines ha scelto una soluzione multi-orbita Hughes per oltre 400 aeromobili, riflettendo un cambio di paradigma verso la visione della connettività a banda larga come infrastruttura strategica. Le antenne Ka2517 di ThinKom hanno registrato 17 milioni di ore di volo con una disponibilità del 98% su 1,550 aeromobili, dimostrando interoperabilità e affidabilità. [1] ThinKom Solutions, “Ka2517 Antenna Flight Hours Milestone,” thinkom.com Questi aggiornamenti di servizio sono alla base dei modelli di business di condivisione dei ricavi che incoraggiano l'adozione a livello di flotta di collegamenti ad alta velocità, rafforzando la crescita del fatturato per il mercato dei sistemi di comunicazione aeronautica.
Tempistiche obbligatorie per la conformità ADS-B Out e CPDLC
ADS-B Out e CPDLC nazionale sono ora obbligatori nello spazio aereo statunitense, costringendo le compagnie aeree ad aggiornare le radio VDL Mode 2 e le unità di gestione delle comunicazioni. Parallelamente, i mandati europei si estendono al tracciamento autonomo dei soccorsi per gli aeromobili di peso superiore a 27,000 kg a partire da gennaio 2025. [2] Organizzazione internazionale dell'aviazione civile, "Requisiti globali per i sistemi di soccorso e sicurezza aeronautica", icao.int Il certificato di tipo supplementare PM-CPDLC di Honeywell offre un percorso rapido verso la conformità utilizzando radio VHF Data Link e CMU. Le scadenze obbligatorie accelerano i cicli di adozione a breve termine, aumentando la domanda di sistemi di comunicazione per aeromobili.
Espansione della flotta di aerei a fusoliera stretta dell'APAC
Airbus prevede che il mercato dei servizi aeronautici dell'Asia-Pacifico passerà da 52 miliardi di dollari nel 2025 a 129 miliardi di dollari entro il 2043, grazie a circa 19,500 nuove consegne. [3] Airbus, “Global Services Forecast 2025–2043,” airbus.com Con la crescita delle compagnie aeree low-cost, vengono prioritarie le antenne, i processori e gli ibridi VHF/SATCOM efficienti in termini di peso e consumo energetico. Le sperimentazioni cinesi del 5G aria-terra e le implementazioni di radio sicure in India aumentano ulteriormente la domanda regionale, traducendosi nel più rapido tasso di crescita del mercato dei sistemi di comunicazione per aeromobili.
Programmi di ammodernamento della flotta militare per comunicazioni sicure
Il contratto da 3 milioni di dollari di L999Harris per i terminali MIDS JTRS sottolinea i continui aggiornamenti del Link-16, inclusa la ricezione multipla simultanea per una maggiore fedeltà dei dati. Il programma TACAMO da 3.5 miliardi di dollari di Northrop Grumman introduce velivoli per comunicazioni strategiche di nuova generazione dotati di sistemi Collins Very Low Frequency. Il continuo finanziamento per il retrofit sostiene lo slancio a medio termine, aggiungendo resilienza al mercato dei sistemi di comunicazione aeronautici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Certificazione e oneri finanziari DO-178/DO-254 | -0.9% | Più severi in Nord America e in Europa | Medio termine (2-4 anni) |
| Vulnerabilità informatiche nelle reti avioniche basate su IP | -0.7% | Preoccupazione globale focalizzata sulla difesa | A breve termine (≤ 2 anni) |
| Congestione dello spettro RF e rischio di interferenza | -0.6% | Aree urbane dense in tutto il mondo | A lungo termine (≥ 4 anni) |
| Carenza di fornitura di semiconduttori per chipset RF | -0.8% | Parti aeronautiche globali e di nicchia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Certificazione e oneri finanziari DO-178/DO-254
I costi di verifica DO-178C e DO-254 aumentano drasticamente per l'avionica multi-core e basata sull'intelligenza artificiale. L'architettura Mosarc di Collins Aerospace, recentemente approvata dalla FAA, mostra un aumento del 75% della capacità di elaborazione senza costi di certificazione proporzionali, ma i costi complessivi rimangono un ostacolo. Gli OEM più piccoli si trovano ad affrontare limitazioni di risorse, il che indebolisce parzialmente il mercato dei sistemi di comunicazione aeronautici nel medio termine.
Vulnerabilità informatiche nelle reti avioniche basate su IP
Il GAO statunitense esorta la FAA a rafforzare la supervisione della sicurezza informatica delle cabine di pilotaggio connesse, citando le nuove superfici di attacco introdotte dai collegamenti IP. [4] US Government Accountability Office, “Aviation Cybersecurity: FAA Should Strengthen Oversight,” gao.gov Honeywell e l'Agenzia spaziale europea stanno sviluppando satelliti per la distribuzione di chiavi quantistiche per proteggere i percorsi dati. L'elevata percezione del rischio rallenta l'adozione di suite di comunicazione ad architettura aperta, riducendo marginalmente la crescita a breve termine per il mercato dei sistemi di comunicazione degli aeromobili.
Analisi del segmento
Per componente: le antenne mantengono il comando mentre la potenza di elaborazione accelera
Le antenne hanno conquistato il 39.35% della quota di mercato dei sistemi di comunicazione aerea nel 2025, trainate dagli array a guida elettronica progettati per satelliti multiorbita. Il Plane Simple Ka-band ESA di Satcom Direct esemplifica un design ad alto guadagno e basso profilo, preferito dalle flotte a lungo raggio. Si prevede che la categoria display e processori crescerà a un CAGR del 9.49% fino al 2031, supportata dai chip multi-core certificati FAA di Collins Aerospace che aumentano la capacità di elaborazione in cabina di pilotaggio del 75%. Le dimensioni del mercato dei sistemi di comunicazione aerea per display e processori seguono una traiettoria più ripida rispetto all'hardware legacy. I transponder mantengono una domanda stabile poiché i late adopter soddisfano i requisiti ADS-B, mentre le unità di gestione delle comunicazioni (CMU) traggono vantaggio dall'implementazione del CPDLC. Le radio di contromisura militari e i moduli SDR ottimizzati per SWaP completano la domanda di componenti, ampliando l'ampiezza del mercato dei sistemi di comunicazione aerea.
Uno sguardo storico mostra una crescita incentrata sull'hardware, che ha lasciato il posto a funzionalità definite dal software. Il display tattile FlytX di Thales riduce dimensioni e consumi del 30% e supporta la certificazione incrementale, a dimostrazione di come la modularità rimodelli i cicli di aggiornamento. Con la proliferazione dell'avionica modulare, i volumi di approvvigionamento migrano dalle antenne fisse alle piattaforme di elaborazione, mantenendo bilanciati i ricavi del ciclo di vita nel mercato dei sistemi di comunicazione aeronautici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di aeromobile: le flotte commerciali dominano con l'aumento dell'eVTOL
I jet commerciali hanno generato il 53.10% dei ricavi del 2025, poiché le compagnie aeree hanno dato priorità alla connettività a banda larga e alla conformità normativa. Il piano di Boeing di acquisire Spirit AeroSystems segnala un maggiore controllo verticale dell'integrazione avionica, che dovrebbe semplificare l'allestimento dei sistemi di comunicazione nelle linee di produzione di aerei a fusoliera stretta. Si prevede che i programmi di mobilità aerea urbana (UAM) registreranno un CAGR dell'11.28%, il più rapido nel mercato dei sistemi di comunicazione per aeromobili, trainati dalla cabina di pilotaggio Anthem di Honeywell sul VX4 di Vertical Aerospace. I finanziamenti per gli aerei militari rimangono significativi, come dimostrano i contratti di modernizzazione dell'E-130J TACAMO e del Link-16. L'aviazione d'affari aumenta il volume incrementale attraverso gli aggiornamenti delle comunicazioni satellitari in cabina a lungo raggio, come l'accordo pluriennale di Bombardier con Honeywell. I jet regionali sostengono la domanda nell'intera flotta APAC in espansione, mentre i sistemi senza pilota integrano SDR avanzati e processori di intelligenza artificiale, approfondendo i casi d'uso tattici nel mercato dei sistemi di comunicazione per aeromobili.
Per sistema: il vantaggio delle comunicazioni radio si riduce con la modernizzazione dell'ACARS
La radio vocale VHF/HF tradizionale rappresenta ancora il 39.10% dei ricavi del 2025, ma i limiti di capacità e la crescente necessità di dati stanno indirizzando la crescita verso la messaggistica basata su IP. ACARS su IP è il sistema in più rapida crescita, con un CAGR dell'8.18%, con le compagnie aeree che sfruttano i collegamenti a banda larga per ridurre le tariffe HF e migliorare l'efficienza del dispatch. Il mercato dei sistemi di comunicazione aerea per le soluzioni ACARS si espanderà in linea con le iniziative di digitalizzazione bordo-terra. Anche i sistemi interfonici, audio digitale e datalink tattici beneficiano delle roadmap SDR che consentono il supporto multi-forma d'onda in un'unica LRU. Il passaggio dalle architetture a commutazione di circuito a quelle a pacchetto sostiene una costante riallocazione della spesa nel mercato dei sistemi di comunicazione aerea.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Di Connectivity Technology: SATCOM mantiene la scala mentre 5G ATG guadagna slancio
Nel 40.30, SATCOM ha mantenuto una quota del 2025% del mercato dei sistemi di comunicazione aerea nelle bande L, Ku e Ka. La piattaforma Amara di Viasat offre connettività a doppio raggio su orbite LEO, MEO e GEO per l'ingresso nel mercato entro il 2028, a conferma del primato SATCOM. Tuttavia, si prevede che le reti aria-terra 5G cresceranno a un CAGR del 7.62%, soprattutto nelle regioni in cui le torri terrestri ad alta densità possono servire flotte di aeromobili a fusoliera stretta in modo economicamente vantaggioso. Il collegamento dati VHF rimane fondamentale per il backup vocale ATC, mentre le forme d'onda tattiche come Link-16 e Protected Tactical Waveform ampliano l'utilizzo in ambito difensivo. Le architetture ibride che commutano tra collegamenti ATG e satellitari in base a costi e latenza ottimizzano il costo totale di proprietà, aumentando la diversità tecnologica nel mercato dei sistemi di comunicazione aerea.
Analisi geografica
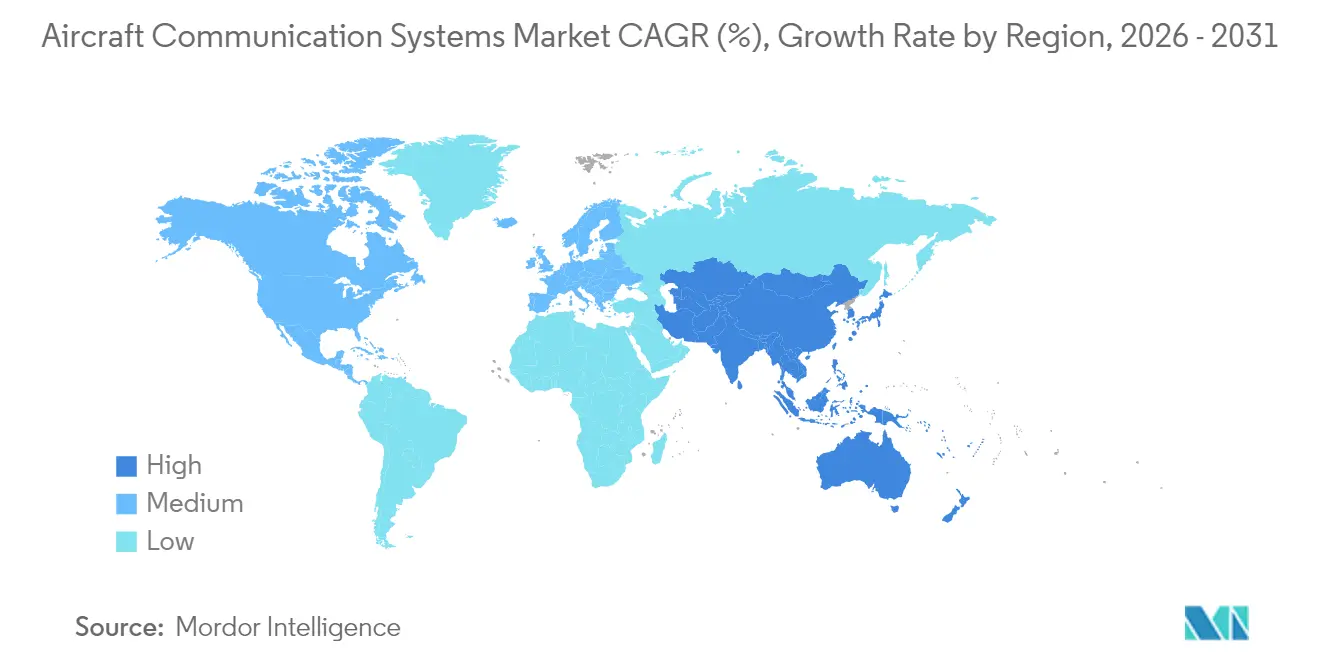
Il Nord America ha mantenuto il 35.50% dei ricavi del 2025 grazie ai programmi di modernizzazione della FAA e alla spesa militare sostenuta. La revisione delle infrastrutture di telecomunicazione della FAA in 4,600 strutture ATC continua, fornendo un solido mercato interno per radio, collegamenti dati e aggiornamenti della gestione dello spettro. I contratti di difesa statunitensi, tra cui un ordine BACN da 269 milioni di dollari, rafforzano la visibilità degli appalti fino al 2027.
L'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'8.29% fino al 2031. Gli investimenti nel mercato dei sistemi di comunicazione aerea rispecchiano l'aumento delle flotte in Cina, India e Sud-est asiatico. China Telecom sta sperimentando la copertura 5G aria-terra a livello nazionale con meno di 1,000 torri, mentre l'India sta integrando le reti radio sicure Vayulink nel suo inventario di caccia in espansione. Compagnie aeree regionali come Thai Airways hanno adottato la connettività multiorbita SES, evidenziando l'attrattiva commerciale per le comunicazioni satellitari avanzate.
L'Europa mantiene una solida posizione grazie a una rigorosa leadership normativa. Gli standard di navigazione aerea futuri aggiornati dall'ICAO impongono uno scambio di dati cyber-resiliente, stimolando l'adozione di una gestione crittografata dei collegamenti. Thales e Spire Global stanno implementando oltre 100 satelliti per la sorveglianza ADS-B basata sullo spazio, la cui entrata in servizio è prevista per il 2027. Airbus HBCplus offre terminali multiorbita integrati che riducono la resistenza aerodinamica e il consumo di carburante, sottolineando l'influenza a livello OEM sul mercato dei sistemi di comunicazione aeronautici.
Sud America, Medio Oriente e Africa contribuiscono a una domanda moderata ma in crescita, alimentata dal rinnovo delle flotte e dai progetti di difesa strategica. A causa della scarsa infrastruttura terrestre, le soluzioni ibride ATG/SATCOM risultano interessanti in queste aree geografiche, sostenendo un modello di crescita diversificato a livello globale per il mercato dei sistemi di comunicazione aerea.
Panorama normativo
Il quadro normativo per i sistemi di comunicazione aeronautica è ancorato ai requisiti obbligatori di prestazione per la sorveglianza e il collegamento dati, nonché a norme più stringenti sulla coesistenza dello spettro. Negli Stati Uniti e in Europa, la conformità all'ADS-B Out e alle comunicazioni di collegamento dati pilota-controllore (CPDLC) continua a guidare la domanda di radio VHF con collegamento dati certificate, unità di gestione delle comunicazioni e avionica interoperabile, mentre gli aggiornamenti del programma FAA DataComm rafforzano i formati operativi e la coerenza delle apparecchiature. Nell'aprile 2024, l'EASA ha pubblicato la versione 5 del CS-ACNS, aggiornando le specifiche di certificazione e i mezzi accettabili di conformità per le apparecchiature di comunicazione, navigazione e sorveglianza aviotrasportate, con conseguenti ripercussioni sul modo in cui i produttori di apparecchiature originali (OEM) e gli integratori qualificano radio, collegamenti dati e relative funzioni avioniche.
Anche i requisiti di protezione dello spettro e di tolleranza alle interferenze stanno influenzando le roadmap dei prodotti e le attività di certificazione. Nel gennaio 2026, la FAA ha pubblicato una proposta di regolamento per richiedere che gli altimetri radio soddisfino i requisiti minimi di prestazione per la tolleranza alle interferenze nella banda C superiore (3.98-4.2 GHz), rafforzando la sicurezza delle architetture avioniche integrate e incrementando le attività di verifica relative alla coesistenza RF. A livello internazionale, l'ITU ha pubblicato la Raccomandazione M.2176-0 nel febbraio 2026, che definisce le caratteristiche tecniche e i criteri di protezione per i sistemi VDL Mode 2 standardizzati ICAO nella banda 136-137 MHz. L'allineamento tra RTCA ed EUROCAE attraverso standard congiunti come DO-262G/ED-243D (settembre 2025) supporta aspettative di prestazione operativa minima sincronizzate a livello globale per l'avionica satellitare e relativa ai collegamenti dati.
Analisi della catena del valore
La catena del valore comprende semiconduttori RF e digitali, antenne e terminali SATCOM, radio e unità di gestione delle comunicazioni, nonché software embedded che deve ottenere le certificazioni di aeronavigabilità e sicurezza informatica. I contributori a monte includono fornitori di chipset e front-end RF, produttori di antenne e terminali e sviluppatori di software avionico specializzato che operano nel rispetto dei vincoli DO-178C/DO-254. L'integrazione di sistema a metà catena è concentrata tra i fornitori di primo livello (Tier-1) che assemblano LRU, rack e cablaggi in configurazioni di aeromobili certificabili. A valle, i costruttori di aeromobili, le aziende di manutenzione, riparazione e revisione (MRO) e i modificatori autorizzati eseguono installazioni di linea e retrofit tramite STC, supportati da fornitori di servizi di connettività e appaltatori principali della difesa che gestiscono servizi di rete, chiavi e manutenzione.
Le procedure di approvvigionamento e fornitura sono influenzate dai programmi di modernizzazione della difesa e dalla gestione del rischio della catena di approvvigionamento. Ad esempio, Airbus Defence and Space ha affidato a Thales la fornitura del sistema di comunicazione satellitare di sicurezza AVIATOR 700S per l'A400M (giugno 2025), e L3Harris è stata selezionata come subappaltatore per fornire comunicazioni affidabili per la flotta di E-4C dell'aeronautica statunitense nell'ambito del programma SAOC (dicembre 2025). In entrambi i casi, i componenti certificati transitano attraverso una pipeline di integrazione e supporto a lungo termine guidata dal contraente principale. I vincoli relativi ai semiconduttori e l'esposizione ai dazi doganali rimangono colli di bottiglia per i componenti RF, spingendo verso l'approvvigionamento da più fornitori e l'aumento delle scorte di sicurezza. Questi fattori rafforzano inoltre l'utilizzo di architetture modulari definite via software, che riducono le difficoltà di ricertificazione in caso di modifiche ai componenti o di inserimento di nuove funzionalità.
Panorama competitivo
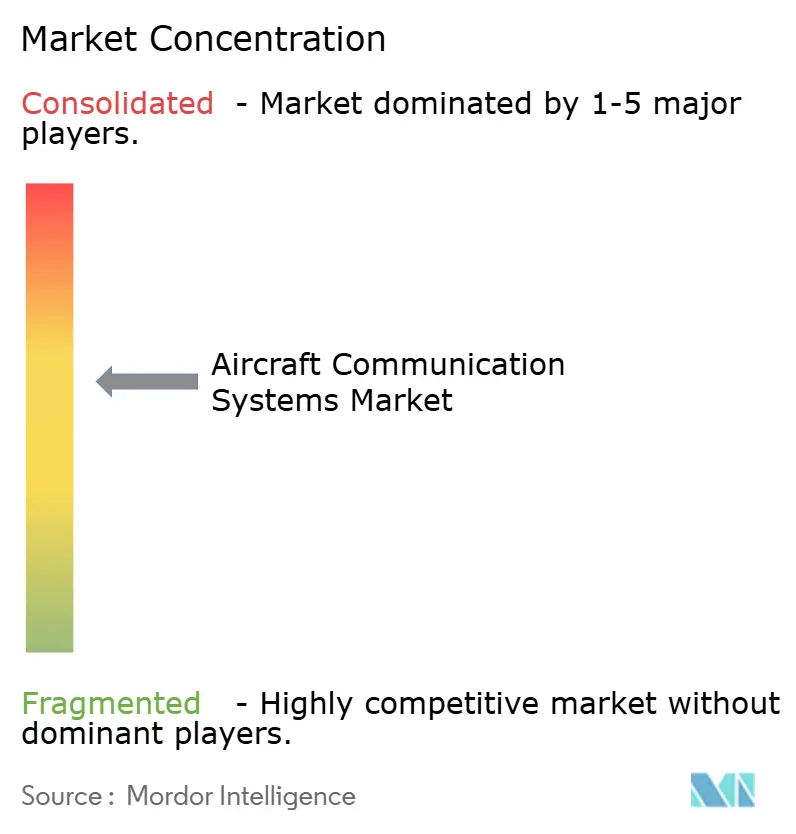
Il mercato dei sistemi di comunicazione aeronautica è moderatamente concentrato. L'acquisizione di CAES da parte di Honeywell per 1.9 miliardi di dollari aggiunge 2,200 ingegneri RF e capacità di guerra elettronica, collegando la progettazione di antenne e i payload di comunicazione sicuri. L'acquisizione di Satcom Direct da parte di Gogo per 375 milioni di dollari consolida la connettività business-aviation, puntando a un fatturato combinato di 890 milioni di dollari e a un margine EBITDA del 24%. La divisione Collins Aerospace di Raytheon si differenzia grazie alla potenza di elaborazione multi-core certificata, aprendo nuove opportunità di fatturato nel settore dell'informatica avionica.
Fornitori focalizzati sulla difesa come L3Harris estendono i programmi della Marina Militare, sperimentando al contempo i satelliti LEO Link-16 per rafforzare le reti tattiche. Peraton Labs presenta strumenti di spettro basati sull'intelligenza artificiale che potrebbero rivoluzionare la pianificazione convenzionale a frequenza fissa. Nei settori commerciali, aziendali e UAM emergenti, la competizione si concentra sull'integrazione di collegamenti multiorbitali, sulla certificazione delle architetture SDR e sulla sicurezza della fornitura di semiconduttori.
La resilienza della supply chain è ormai un parametro competitivo. OEM e Tier-1 diversificano i partner di produzione dei chip e mantengono scorte di sicurezza più elevate per fronteggiare la carenza di componenti RF. Nel complesso, queste iniziative indicano un settore alla ricerca di agilità, pur rispondendo ai requisiti sempre più complessi del mercato dei sistemi di comunicazione aeronautici.
Leader del settore dei sistemi di comunicazione aeronautica
Honeywell International Inc.
Società RTX
L3 Harris Technologies, Inc.
Gruppo Thales
Via Sat Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: RTX (Collins Aerospace) è stata selezionata da Bell Textron per la fornitura di cinque sistemi critici per l'MV-75 Future Long Range Assault Aircraft (FLRAA) dell'esercito statunitense. Questo contratto rafforza la posizione di Collins come integratore a livello di piattaforma, dove i sottosistemi di comunicazione e avionica vengono progettati per un nuovo programma di elicotteri militari. Inoltre, supporta i ricavi a lungo termine derivanti dalla qualificazione, dall'avvio della produzione e dal supporto logistico per le comunicazioni di missione e l'avionica correlata.
- Dicembre 2025: L3Harris è stata selezionata da SNC come subappaltatore per fornire comunicazioni sicure per la flotta di E-4C dell'aeronautica militare statunitense nell'ambito del programma Survivable Airborne Operations Center (SAOC), come parte di un contratto quinquennale di sviluppo ingegneristico e produttivo. L'assegnazione del contratto collega le comunicazioni aeree resilienti a un percorso di modernizzazione per i velivoli strategici di comando e controllo. Il lavoro di sviluppo e certificazione finanziato dal programma può tradursi in produzione successiva e soddisfare la domanda di terminali sicuri, radio e servizi di integrazione.
- Settembre 2024: Viasat ha ricevuto un contratto da 33.6 milioni di dollari dal Laboratorio di Ricerca dell'Aeronautica Militare statunitense (US Air Force Research Laboratory) nell'ambito del programma DEUCSI (Defense Experimentation Using Commercial Space Internet) per sviluppare e fornire sistemi AESA (Audio-Scanning Antenna System) per migliorare le capacità di comunicazione satellitare degli aeromobili tattici, comprese le piattaforme ad ala rotante. L'iniziativa contribuisce a far progredire la maturità delle antenne a guida elettronica per operazioni mobili e in contesti ostili. Le prestazioni dimostrate nei programmi di sperimentazione per la difesa possono accelerare la transizione verso kit operativi e una più ampia adozione della piattaforma.
Ambito e metodologia
Il sistema di comunicazione dell'aeromobile comprende i componenti e i sottosistemi che forniscono la comunicazione tra l'aeromobile e la stazione di terra e le comunicazioni in cabina e i sistemi di annuncio. Il sistema è anche responsabile della registrazione delle comunicazioni e dell'audio della cabina. I sistemi di comunicazione degli aerei svolgono un ruolo fondamentale; ruolo nel migliorare la sicurezza e l’efficienza del volo. Le compagnie aeree e le autorità aeronautiche investono sempre più in soluzioni di comunicazione avanzate per migliorare la consapevolezza situazionale e ridurre i rischi di incidenti.
Il mercato dei sistemi di comunicazione aerea è segmentato per componenti e tipo di aeromobile. In base ai componenti, il mercato è segmentato in transponder, display, processore e antenna. In base al tipo di aeromobile, il mercato è segmentato in aerei commerciali e aerei militari. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei sistemi di comunicazione aerea nei principali paesi in diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
Le dimensioni e le previsioni del mercato sono state fornite in valore (USD).
| Transponder |
| Terminali SATCOM |
| antenne |
| Display e processori |
| Unità di gestione della comunicazione |
| altri componenti |
| Aerei commerciali | Corpo stretto |
| widebody | |
| Jet regionali | |
| Jet aziendali | |
| Aerei militari | Combattente |
| Trasporti | |
| Missione speciale | |
| Veicoli aerei senza pilota (UAV) | |
| Mobilità aerea urbana/eVTOL |
| Sistema di comunicazione radio |
| Sistema di comunicazione interfonica |
| Sistema di indirizzamento dei passeggeri |
| Sistema di gestione integrato di radio e audio digitale |
| Sistema di indirizzamento e segnalazione delle comunicazioni aeronautiche (ACARS) |
| SATCOM (banda L/Ku/Ka) |
| Voce VHF/HF |
| Aria-terra (ATG/5G-ATG) |
| Collegamenti dati tattici (Link-16, MADL) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per componente | Transponder | ||
| Terminali SATCOM | |||
| antenne | |||
| Display e processori | |||
| Unità di gestione della comunicazione | |||
| altri componenti | |||
| Per tipo di aeromobile | Aerei commerciali | Corpo stretto | |
| widebody | |||
| Jet regionali | |||
| Jet aziendali | |||
| Aerei militari | Combattente | ||
| Trasporti | |||
| Missione speciale | |||
| Veicoli aerei senza pilota (UAV) | |||
| Mobilità aerea urbana/eVTOL | |||
| Per sistema | Sistema di comunicazione radio | ||
| Sistema di comunicazione interfonica | |||
| Sistema di indirizzamento dei passeggeri | |||
| Sistema di gestione integrato di radio e audio digitale | |||
| Sistema di indirizzamento e segnalazione delle comunicazioni aeronautiche (ACARS) | |||
| Dalla tecnologia di connettività | SATCOM (banda L/Ku/Ka) | ||
| Voce VHF/HF | |||
| Aria-terra (ATG/5G-ATG) | |||
| Collegamenti dati tattici (Link-16, MADL) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia Pacific | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei sistemi di comunicazione aerea?
Il mercato è valutato a 13.01 miliardi di dollari nel 2026 e si prevede che raggiungerà i 18.56 miliardi di dollari entro il 2031, con un CAGR del 7.36%.
Quale segmento di componenti sta crescendo più rapidamente?
Si prevede che display e processori cresceranno a un CAGR del 9.49% entro il 2031, trainati dalle piattaforme di elaborazione multi-core certificate FAA che aumenteranno del 75% le capacità di elaborazione in cabina di pilotaggio.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
L'espansione della flotta, le sperimentazioni aria-terra 5G e l'aumento della spesa per la difesa spingono l'area Asia-Pacifico a un CAGR dell'8.29%, superando altre regioni.
In che modo gli obblighi normativi influenzano la domanda?
Le scadenze obbligatorie per l'ADS-B Out e il CPDLC costringono le compagnie aeree a dotare le proprie apparecchiature radio VDL e CMU, accelerando la spesa a breve termine per soluzioni di comunicazione conformi.
Quali tecnologie stanno sfidando il predominio di SATCOM?
Le reti aria-terra 5G sono la tecnologia di connettività in più rapida crescita, offrendo una banda larga a bassa latenza che integra i collegamenti satellitari multi-orbita.
Qual è il principale problema di sicurezza informatica delle moderne reti avioniche?
La connettività basata su IP introduce nuovi vettori di attacco, stimolando iniziative come i satelliti per la distribuzione di chiavi quantistiche e il miglioramento della supervisione della FAA per proteggere i percorsi dei dati.


