

Dimensioni e quota del mercato degli attuatori per aeromobili
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 10.86 miliardo di dollari |
| Dimensione del mercato (2031) | 14.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.45% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
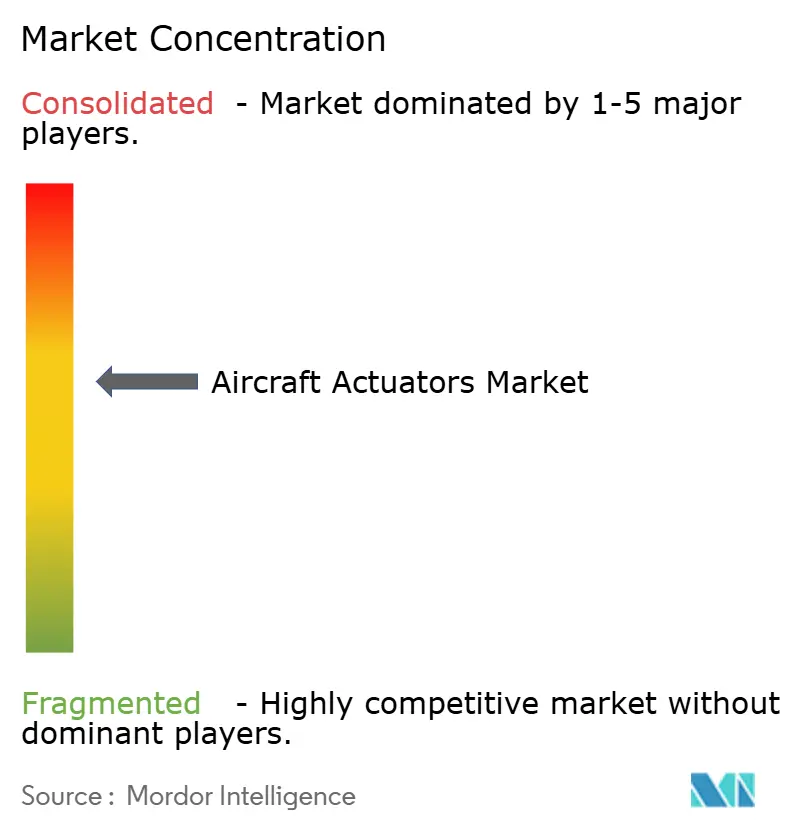
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli attuatori per aeromobili di Mordor Intelligence
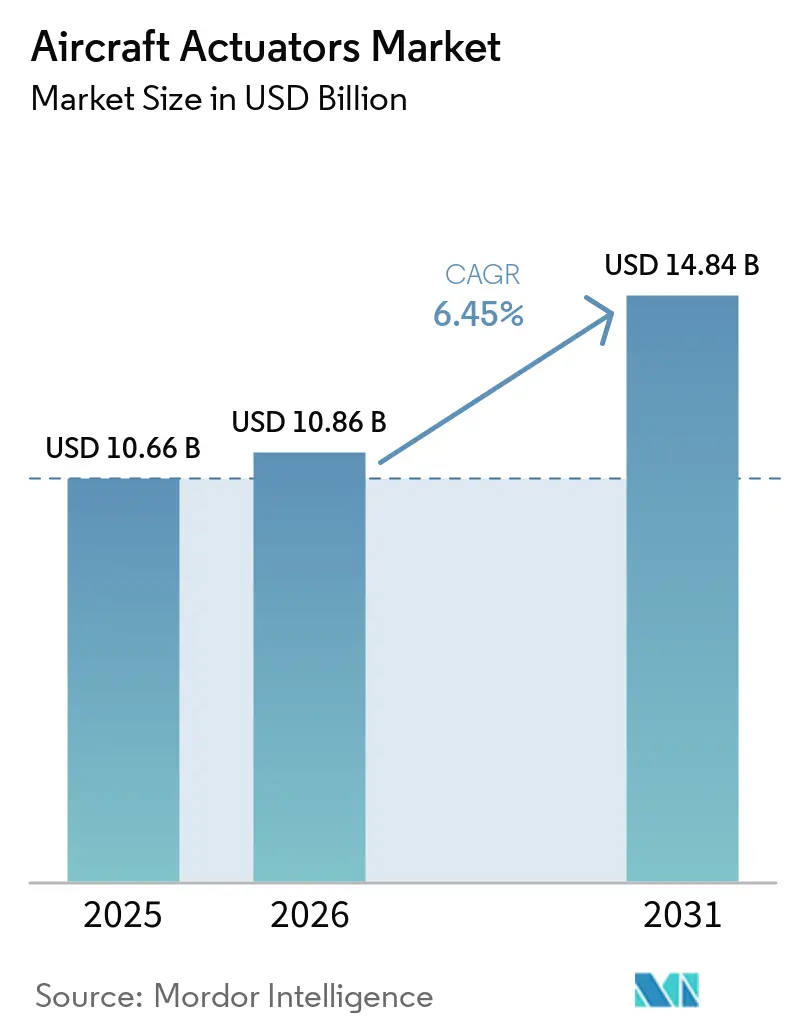
Si prevede che il mercato degli attuatori aeronautici crescerà da 10.66 miliardi di dollari nel 2025 a 10.86 miliardi di dollari nel 2026 e raggiungerà i 14.84 miliardi di dollari entro il 2031, con un CAGR del 6.45% nel periodo 2026-2031. I persistenti ritardi di Airbus e Boeing nel settore degli attuatori a fusoliera stretta, la tendenza verso architetture più elettriche e il passaggio a componenti predisposti per la manutenzione predittiva sono i principali motori di questa espansione. Le tecnologie elettromeccaniche stanno guadagnando quote di mercato perché eliminano le perdite idrauliche, riducono il peso a vuoto e trasmettono dati sullo stato di salute agli operatori. Gli ostacoli alla gestione termica ne limitano ancora il ruolo nei controlli primari ad alta velocità. Le compagnie aeree rimangono caute riguardo ai retrofit completi, ma le misure normative, come la circolare consultiva FAA 25-19A, hanno creato un percorso di conformità per gli attuatori intelligenti. Nel frattempo, i programmi di sostenibilità relativi a SAF e idrogeno stanno generando nuovi cicli di progettazione che ampliano ulteriormente il contenuto di attuatori per aeromobile. Sul fronte competitivo, il mercato degli attuatori per aeromobili è moderatamente concentrato, in quanto i primi cinque fornitori sfruttano piattaforme gemelle digitali e integrazione verticale, mentre gli specialisti di nicchia corteggiano i programmi eVTOL e UAV con design elettroidrostatici ultraleggeri.
Punti chiave del rapporto
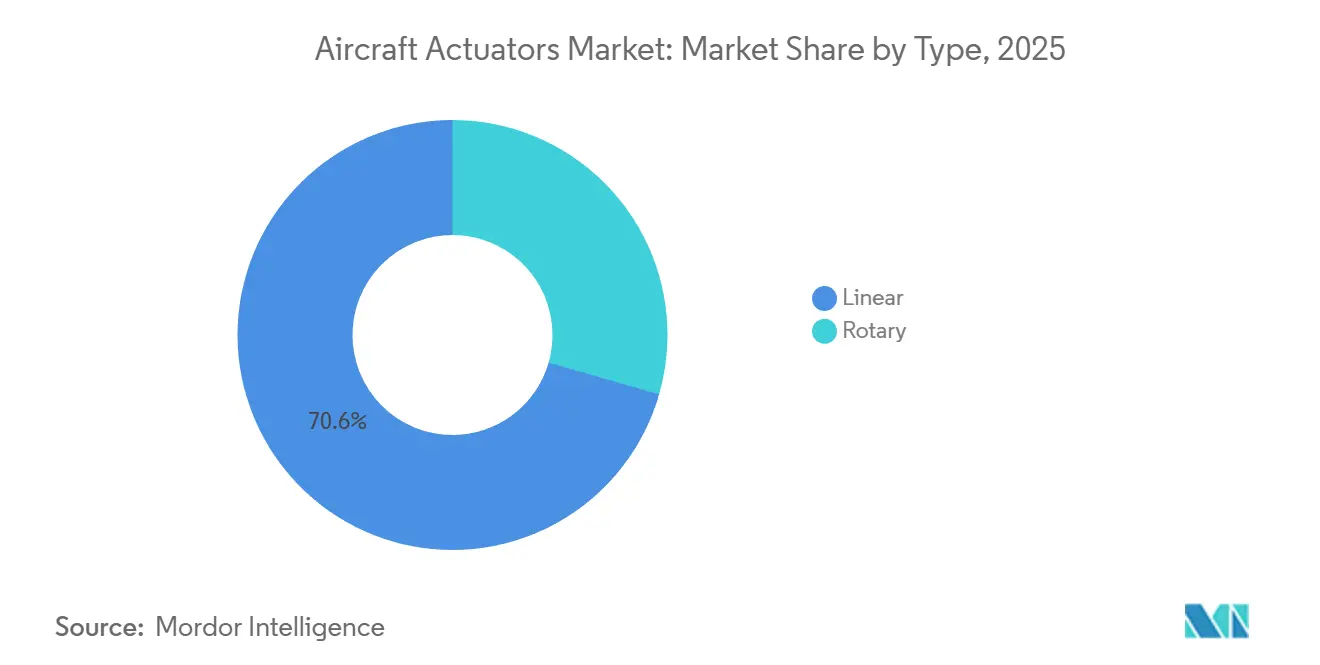
- Per tipologia, nel 2025 gli attuatori lineari detenevano il 70.55% della quota di mercato degli attuatori per aeromobili, mentre si prevede che le unità rotanti registreranno il CAGR più rapido, pari al 6.90%, fino al 2031.
- Per sistema, gli attuatori idraulici hanno mantenuto il 44.90% dei ricavi nel 2025; le unità elettriche ed elettromeccaniche sono sulla buona strada per raggiungere il CAGR più alto, pari al 7.10%, fino al 2031.
- Per applicazione, le superfici di controllo del volo hanno rappresentato il 47.20% dei ricavi del 2025, mentre si prevede che i sistemi di cabina e sedili cresceranno a un CAGR del 7.85%.
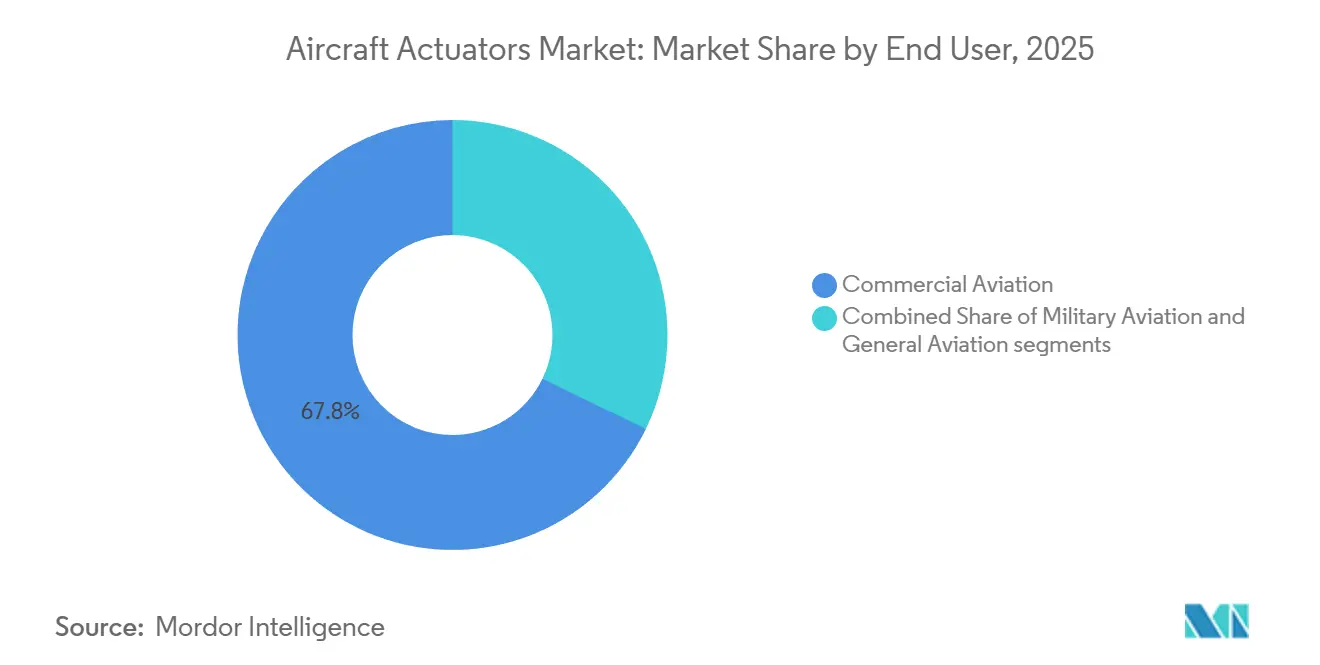
- Per quanto riguarda l'utenza finale, l'aviazione commerciale è stata in testa con un fatturato del 67.80% nel 2025; si prevede che l'aviazione militare crescerà al ritmo più rapido, con un CAGR dell'8.10% fino al 2031.
- In linea di massima, il mercato dei ricambi ha catturato il 56.90% del valore del 2025, mentre si prevede che le installazioni OEM cresceranno a un CAGR del 6.85% con la ripresa dei tassi di produzione.
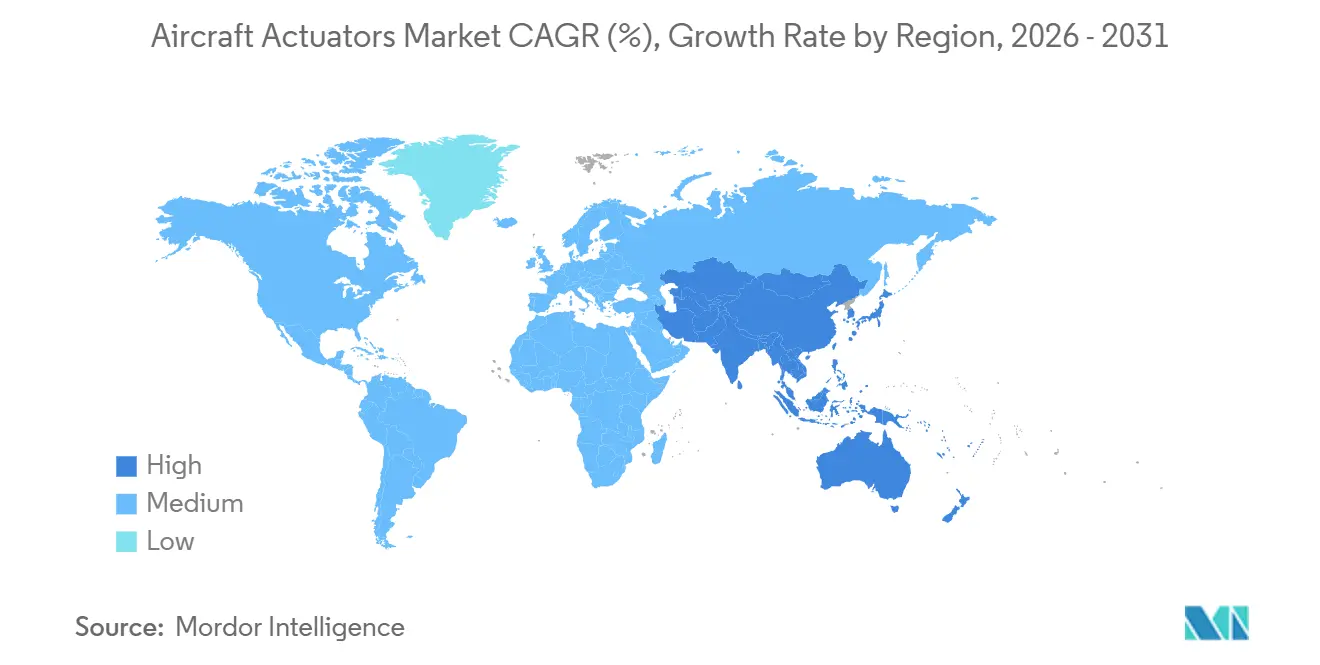
- In termini geografici, il Nord America ha generato il 36.85% delle vendite del 2025, ma la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 7.25%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli attuatori per aeromobili
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata nel portafoglio di produzione di veicoli a fusoliera stretta | + 1.2% | Globale, Nord America ed Europa | Medio termine (2–4 anni) |
| Aumento dell'elettrificazione dei sistemi di volo secondari | + 0.9% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Crescente domanda di retrofit per attuatori intelligenti per il monitoraggio della salute | + 0.7% | Adozione globale e anticipata in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Programmi per aeromobili più elettrici e ibridi-elettrici | + 0.8% | Globale, Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Adozione di attuatori elettroidrostatici leggeri (EHA) nei droni e negli eVTOL | + 0.5% | Globale, APAC e Nord America | Medio termine (2–4 anni) |
| Sostegno governativo per la riprogettazione dei carichi di attuazione della guida SAF e a idrogeno | + 0.4% | Globale, Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'arretrato di produzione di veicoli a fusoliera stretta
Airbus e Boeing hanno chiuso il 2024 con un portafoglio ordini combinato superiore a 14,000 jet a corridoio singolo. Ogni aereo a fusoliera stretta richiede da 80 a 120 attuatori per i comandi di volo, il carrello di atterraggio, gli inversori di spinta e i sistemi di cabina, il che si traduce in oltre 1 milione di unità di linea entro il 2031. [1] Fonte: "Aircraft", Airbus, airbus.com I colli di bottiglia nella produzione presso i fornitori di fusoliera e ali hanno allungato i programmi di consegna, costringendo gli operatori a mantenere in servizio flotte obsolete più a lungo e aumentando la domanda di attuatori lineari per il monitoraggio dello stato di salute che possono avvisare di un guasto con 500 ore di volo di anticipo. Le compagnie aeree low-cost (LCC) dell'Asia-Pacifico e del Medio Oriente, come IndiGo e Flynas, hanno ordinato collettivamente quasi 1,000 aeromobili della famiglia A320neo nel 2024 e stanno contribuendo al volume globale, concentrando le consegne di nuove costruzioni negli aeroporti in cui la capacità MRO rimane limitata. Queste dinamiche aumentano il valore aggiunto dei sistemi elettromeccanici predisposti per la manutenzione predittiva, in grado di trasmettere dati sullo stato di salute in tempo reale tramite i collegamenti ACARS esistenti. L'impulso normativo rafforza questo cambiamento; la circolare consultiva FAA 25-19A ora richiede che i jet a lungo raggio incorporino il monitoraggio dello stato di salute degli attuatori, spingendo sia gli acquirenti di aerei di linea che quelli di retrofit verso opzioni elettromeccaniche ricche di sensori. [2] Fonte: "Regolamenti e politiche", Federal Aviation Administration, faa.gov
Aumento dell'elettrificazione dei sistemi di volo secondari
Le compagnie aeree stanno rapidamente sostituendo i cilindri idraulici con attuatori elettromeccanici (EMA) su spoiler, porte di cabina, pannelli flap e valvole di controllo ambientale, poiché gli EMA eliminano il rischio di perdite, pesano meno e riducono la manutenzione programmata di quasi un terzo. Airbus ha dimostrato il concetto quando l'A321XLR è entrato in servizio con Iberia nel 2025, con unità elettromeccaniche su ogni porta di cabina, riducendo il peso operativo a vuoto del 6% e aumentando la flessibilità del carico utile sulle rotte transatlantiche. Il programma Electrified Powertrain Flight Demonstration della NASA ha aggiunto la convalida tecnica, registrando un'efficienza del 95% per le unità di controllo di volo elettromeccaniche rispetto al 65% per l'idraulica durante le missioni del 2025 sul deserto del Mojave in California. Gli EMA con inversore di spinta rotativo di Parker ora si aprono in meno di due secondi, un vantaggio in termini di sicurezza che le compagnie aeree apprezzano negli scenari di decollo interrotto. Il costo della certificazione è stato il principale freno a un'adozione più ampia. La revisione delle norme EASA del 2025 consente l'uso di EMA sui comandi primari quando sono presenti doppi sensori termici e alimentazioni elettriche completamente separate, riducendo il divario normativo con l'impianto idraulico e creando una pista più liscia per la prossima tranche di aggiornamenti elettrici.
Crescente domanda di retrofit per attuatori intelligenti per il monitoraggio della salute
Gli eventi AOG non programmati costano ancora agli operatori di widebody circa 150,000 dollari al giorno per aeromobile; pertanto, le compagnie aeree si stanno rivolgendo ad attuatori dotati di sensori che trasmettono dati su vibrazioni, temperatura e assorbimento di corrente ai centri di manutenzione delle compagnie aeree quasi in tempo reale. La piattaforma di analisi Forge di Honeywell, ora installata su oltre 2,400 aeromobili, integra questi feed di telemetria con modelli di digital twin per prevedere la vita utile residua entro un intervallo di confidenza del 95%, riducendo le scorte di ricambi del 22% e portando la garanzia di disponibilità dei ricambi al 95%. Locatori e assicuratori stanno rafforzando l'adozione premiando sempre più la conformità alla manutenzione predittiva con penali di riconsegna inferiori, mentre gli assicuratori offrono sconti sui premi del 3-5% alle flotte che operano con regimi di monitoraggio continuo. I vantaggi economici sono evidenti perché le compagnie aeree possono convertire un costo di retrofit hardware di 300,000 dollari in un abbonamento pay-as-you-fly che allinea le spese alle ore di volo e mantiene intatti i budget di capitale. Anche i fornitori ne traggono vantaggio: i canoni software ricorrenti livellano i ricavi trimestrali e aumentano il margine lordo di otto punti percentuali rispetto ai modelli tradizionali di pezzi di ricambio.
Programmi per aeromobili più elettrici e ibridi-elettrici
L'A321XLR e l'Eviation Alice, completamente elettrico, illustrano percorsi complementari verso una maggiore elettrificazione a bordo. Airbus ha dotato il suo A321 allungato di spoiler elettromeccanici, unità per le porte della cabina e trim degli stabilizzatori orizzontali, eliminando 180 kg di componenti idraulici e sbloccando un'autonomia di 4,700 miglia nautiche che collega gli hub del centro-nord Europa con gli aeroporti europei secondari. Alice si spinge oltre, eliminando l'idraulica abbinando i comandi elettronici di controllo Parker sui comandi primari con unità rotanti Curtiss-Wright sul carrello di atterraggio. Sebbene la certificazione sia stata posticipata al 2028 dopo che i test termici ad alta quota hanno surriscaldato gli avvolgimenti del motore, questo sforzo ha portato allo sviluppo di soluzioni di raffreddamento a doppia ventola e di un isolamento dei cavi di nuova generazione, che ora sono in fase di valutazione per i progetti ecoDemonstrator di Boeing. Ogni nuovo programma aumenta il numero di attuatori, poiché Alice ne utilizza più di 200 per cellula, e richiede una maggiore densità di potenza, rafforzando così il legame tra i progressi dell'architettura elettrica e l'innovazione degli attuatori. Con la diffusione del carburante sostenibile per l'aviazione (SAF) e della propulsione a idrogeno, queste soluzioni di base più elettriche diventeranno la piattaforma di riferimento piuttosto che dimostratori di nicchia.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi persistenti di affidabilità rispetto all'idraulica nei controlli di volo primari | -0.8% | Globale, Nord America ed Europa | Medio termine (2–4 anni) |
| Limiti di gestione termica per EMA ad alta potenza su piattaforme supersoniche | -0.4% | Globale, Nord America | A lungo termine (≥ 4 anni) |
| Concentrazione della catena di fornitura dei magneti in terre rare | -0.6% | Globale, APAC ed Europa | A breve termine (≤ 2 anni) |
| Pressione sui costi dovuta all'AOG nei programmi di retrofit a lungo termine | -0.3% | Globale, Nord America ed Europa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi persistenti di affidabilità rispetto all'idraulica nei controlli di volo primari
L'idraulica domina ancora elevatori, alettoni e timoni, perché un'unità idraulica del Boeing 777 supera regolarmente le 50,000 ore di MTBF (tempo medio tra i guasti) di volo. Al contrario, gli EMA di prima generazione della famiglia di spoiler dell'Airbus A380 avevano una media di sole 22,000 ore, con un delta del costo del ciclo di vita di circa 340,000 dollari per cellula wide-body in 25 anni. Le modalità di guasto elettromeccaniche, come cortocircuiti negli avvolgimenti del motore, transitori di alimentazione e inceppamenti delle viti a sfere, possono causare scenari di hard-over che l'idraulica mitiga tramite la riduzione passiva della pressione. Il Bollettino informativo speciale di aeronavigabilità CE-24-03 della FAA richiede ora cablaggi schermati e filtri in ferrite entro due metri dalla rete Wi-Fi dei passeggeri per mitigare le interferenze elettromagnetiche, a seguito di 14 incidenti di movimento non comandato segnalati nel 2024. Compagnie aeree come Delta continuano a specificare l'idraulica sui nuovi ordini di B737 MAX e A321neo per semplificare la certificazione, aggirare i supplementi assicurativi e sfruttare le reti di manutenzione, riparazione e revisione consolidate. Finché non saranno adottati la logica EMA a doppia ridondanza e l'isolamento del motore a temperature più elevate per le piattaforme civili, l'idraulica rimarrà la soluzione predefinita per i controlli primari.
Limiti di gestione termica per EMA ad alta potenza su piattaforme supersoniche
Le piattaforme supersoniche sono soggette a stress termico estremo: la velocità di crociera a Mach 1.7 porta la temperatura della superficie a 120 °C, e le perdite resistive aggiungono altri 85 °C all'interno dei motori degli attuatori, sufficienti a smagnetizzare il neodimio e ad ammorbidire gli alloggiamenti in alluminio. Boom Supersonic, che punta a un primo volo nel 2026, inizialmente aveva previsto motori EMA di Parker, ma è tornata all'idraulica per gli alettoni dopo che la densità di flusso è diminuita del 18% durante i test a 205 °C, riducendo la forza erogata al di sotto dei minimi di certificazione. Il raffreddamento ad aria forzata aggiungerebbe 2.3 kg per attuatore e consumerebbe 450 W, annullando il risparmio di peso; il raffreddamento a liquido reintroduce i rischi di perdite che i motori EMA mirano ad evitare. La ricerca sui magneti al samario-cobalto che mantengono il 90% del loro flusso a 250 °C è al livello di maturità tecnologica 4, con volumi commerciali improbabili prima del 2029. [3] Fonte: “Standards Development”, SAE International, sae.org I progetti militari NGAD riecheggiano il problema, specificando l'idraulica sui controlli primari mentre riservano gli EMA per compiti di baie di armi e rampe di ingresso a temperature più basse.
Analisi del segmento
Per tipo: gli attuatori lineari mantengono il predominio ma le unità rotanti accelerano
Nel 2025, gli attuatori lineari detenevano una quota di mercato del 70.55% nel settore degli attuatori aeronautici, spinti dalla necessità di corse lunghe per carrelli di atterraggio, flap e stabilizzatori orizzontali. La loro crescita continuerà a un tasso annuo composto (CAGR) del 6.90%, grazie all'aumento della produzione di velivoli a fusoliera stretta, sebbene le esigenze di raffreddamento per le viti a ricircolo di sfere di grandi dimensioni aggiungano complessità progettuale. Gli attuatori rotativi, pur rappresentando oggi una quota minore del mercato degli attuatori aeronautici, beneficiano di un rapporto potenza/peso migliore del 15%, di vantaggi in termini di raffreddamento passivo e di agevolazioni normative per il rilevamento a singola corda su sistemi secondari. Questo profilo si adatta a cascate di inversori di spinta, rotori basculanti eVTOL e sistemi di sterzo a perno per UAV, dove gli attuatori EHA di Moog, in grado di operare a 180 °C, funzionano già senza raffreddamento attivo. Queste tecnologie di attuatori rotativi vengono inoltre sempre più integrate nei sistemi di attuazione degli inversori di spinta degli aeromobili , dove design compatti, rapida implementazione e resistenza termica possono supportare operazioni di inversione di spinta efficienti. In prospettiva, i formati rotativi conquisteranno quote di mercato sempre maggiori, poiché le piattaforme emergenti privilegiano le dimensioni compatte e la resistenza termica, erodendo, ma non ribaltando, il primato dei formati lineari.
Un'asimmetria di certificazione rafforza la divergenza. Le norme FAA aggiornate nel 2024 richiedono doppi sensori sulle unità lineari utilizzate nei controlli primari, consentendo architetture più semplici nei dispositivi rotanti per applicazioni secondarie. Questo dimezza i costi di convalida per i progetti rotanti e accelera l'ingresso sul mercato di aeromobili sensibili al peso. I fornitori stanno cogliendo l'opportunità; la famiglia modulare EMA di Parker-Hannifin riutilizza il 70% dei componenti in entrambi i formati, consentendo una rapida personalizzazione senza necessità di riattrezzaggio. L'EMA rotante di nuova generazione di Collins Aerospace per gli invertitori di spinta dell'A321XLR ha ridotto i tempi di installazione del 19% nelle prove di cold soak, e i vantaggi per le compagnie aeree si traducono direttamente in margini di sicurezza in pista.
Per sistema: la spinta all'elettrificazione scalfisce la capacità idraulica
Le architetture idrauliche rappresentano ancora il 44.90% dei ricavi del 2025, poiché compagnie aeree e autorità di regolamentazione confidano nel loro record MTBF di 50,000 ore sulle superfici primarie. Tuttavia, le soluzioni elettriche ed elettromeccaniche sono leader del settore con un CAGR del 7.10%, grazie all'ottenimento della certificazione da parte di velivoli sempre più elettrici. L'A321XLR di Airbus ha convalidato le EMA su spoiler e trim dello stabilizzatore orizzontale, ricavando 180 kg di tubature idrauliche dalla cellula e dimostrando un monitoraggio dello stato di salute tramite sensori integrati che l'idraulica non può eguagliare. I formati meccanici e pneumatici persistono nei sistemi di backup e ambientali. Anche in questo caso, il peso aggiuntivo dell'aria di spurgo centrale sta orientando i programmi futuri verso l'attuazione elettrica localizzata.
I fornitori combinano i portafogli di conseguenza. Il pacchetto di carrello di atterraggio elettroidrostatico di Parker-Hannifin per l'A320neo mantiene la densità di forza idraulica in un circuito autonomo, eliminando la necessità di serbatoi idraulici per l'intera flotta e riducendo il peso di 85 kg per aeromobile. La linea di difesa di Moog adotta un nucleo elettrico a doppia stringa con perni di bloccaggio idraulici per i controlli primari, soddisfacendo le soglie di affidabilità militare e spingendo i sistemi verso roadmap completamente elettriche. Con l'affinamento dei dati di affidabilità e la maggiore familiarità degli enti di certificazione con la logica di ridondanza elettromeccanica, il mercato degli attuatori per aeromobili assisterà a un graduale e irreversibile passaggio verso il contenuto elettrico sia nei domini secondari che, in futuro, in quelli primari.
Per applicazione: i sistemi di cabina e di seduta offrono il vantaggio più rapido
Le superfici di controllo del volo hanno generato il 47.20% del valore nel 2025 e continueranno a dominare il fatturato lordo, poiché le unità critiche per la sicurezza comportano margini più elevati e cicli di qualificazione più lunghi. L'applicazione in più rapida crescita è quella dei sistemi di cabina e sedili, con un CAGR del 7.85%, trainata dagli sforzi delle compagnie aeree per densificare la Premium Economy e rinnovare le cabine Business completamente reclinabili. Ogni nuovo sedile è dotato di sei-otto EMA compatti che controllano le funzioni di reclinazione, poggiagambe e massaggio, trasformando la cabina da un'enclave idraulica in un ambiente completamente elettrico. Questi programmi di retrofit sono in linea con le strategie di miglioramento dell'esperienza dei passeggeri, consentendo alle compagnie aeree di distribuire gli investimenti sui sedili anziché sull'intera cellula.
Gli attuatori del carrello di atterraggio si collocano a metà strada; anche in questo caso, l'elettrificazione sta accelerando. L'attuatore elettroidrostatico del carrello principale di Safran ha ridotto il peso del sistema di 85 kg e si è aggiudicato un contratto da 250 shipset per le consegne dell'A320neo entro il 2028. L'attuazione con inversore di spinta sta passando agli attuatori rotativi EMA, riducendo la resistenza di viscosità durante la fase di cold soak e migliorando la velocità di dispiegamento. I sistemi ambientali e di alimentazione, sebbene meno redditizi, sono in prima linea nelle conversioni SAF e a idrogeno, guidando i progressi nella tecnologia delle tenute e negli standard di ciclo termico che alla fine permeeranno i progetti di attuazione tradizionali.
Per utente finale: il settore militare supera la traiettoria di crescita commerciale
Gli operatori commerciali hanno controllato il 67.80% del valore del 2025 grazie alle dimensioni della loro flotta, ma si prevede che i programmi militari si espanderanno a un CAGR dell'8.10% fino al 2031. Il caccia NGAD, l'F-35 Block 4 e diverse linee di UCAV richiedono attuatori in grado di operare a 180 °C, con una densità di potenza inferiore a 2 kW/kg e tempi di risposta rapidissimi di 50 ms. I programmi di difesa danno priorità alle prestazioni rispetto ai costi, consentendo ai fornitori di introdurre EHA all'avanguardia e materiali magnetici ad alta temperatura prima dell'adozione commerciale. Nel frattempo, gli acquirenti commerciali continuano a concentrarsi sui parametri del costo totale di proprietà, privilegiando percorsi di retrofit e funzionalità di manutenzione predittiva che bloccano i ricavi del mercato post-vendita.
L'aviazione generale continua a contribuire in modo modesto e costante, mentre gli OEM di jet privati migrano verso la tecnologia fly-by-wire. Il G700 di Gulfstream ha introdotto controlli secondari completamente EMA, riducendo i costi di manutenzione del 18% e fornendo al contempo un dimostratore tecnico per una più ampia adozione commerciale. Nel lungo termine, il settore degli attuatori aeronautici trarrà vantaggio dall'interazione tra i requisiti militari ad alte prestazioni e i requisiti di sostenibilità commerciale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per Fit: domina il mercato dei ricambi, ma si rafforza l'attrattiva degli OEM
Il mercato dei ricambi ha generato il 56.90% del fatturato del 2025, poiché gli attuatori vengono sostituiti più volte durante i 25 anni di vita di un aeromobile e perché i retrofit dei sensori intelligenti generano ora ricavi da software annuali. Ogni widebody ospita oltre 180 unità con cicli di revisione che vanno da 8,000 a 25,000 ore di volo, alimentando una domanda affidabile. La piattaforma Forge di Honeywell esemplifica il passaggio a modelli orientati al servizio, fatturando 12 dollari per ora di volo per l'analisi dello stato di salute degli attuatori e aumentando i margini dei fornitori di otto punti percentuali.
La domanda OEM è in ripresa grazie al recupero delle tariffe di Airbus e Boeing e all'incremento del C919 di COMAC. Si prevede che le installazioni OEM cresceranno a un tasso annuo del 6.85% fino al 2031, mentre la crescita della flotta (3.5% annuo) continua a sostenere la domanda incrementale del mercato aftermarket, insieme alle consegne di componenti di linea (2.8% annuo). L'insistenza dei locatori sui componenti approvati OEM sostiene inoltre i ricavi derivanti dalla sostituzione e consolida il legame con i fornitori di primo livello.
Analisi geografica
Mercato degli attuatori aeronautici in Nord America
Il Nord America ha contribuito per il 36.85% al fatturato del 2025, sostenuto dagli hub di produzione Boeing nello Stato di Washington e da 842 miliardi di dollari di spese per la difesa negli Stati Uniti, che hanno indirizzato la domanda di attuatori verso l'F-35 Block 4, i prototipi NGAD e gli UCAV. La regione è anche leader nell'adozione di sistemi elettromeccanici; i voli Electrified Powertrain della NASA e gli obblighi di monitoraggio sanitario della FAA hanno ridotto le difficoltà di certificazione, stimolando l'adozione tra gli aeromobili commerciali a fusoliera stretta. Una base installata matura di oltre 18,000 aeromobili determina un robusto fatturato post-vendita, in particolare poiché United Airlines e American Airlines installano attuatori lineari sensor-ready sugli aeromobili widebody per ridurre i costi AOG. Il rischio legato alla catena di approvvigionamento, tuttavia, incombe poiché oltre il 90% dei magneti al neodimio proviene dalla Cina, amplificando la volatilità dei prezzi e dei tempi di consegna.
Mercato degli attuatori aeronautici in Europa e Medio Oriente
L'Europa rimane un Paese in crescita costante, ancorato alle linee di Tolosa e Amburgo di Airbus, nonché a programmi di difesa come FCAS e Tempest. I controlli secondari completamente EMA dell'A321XLR hanno ridotto di 180 kg la massa idraulica e hanno creato un precedente che si riflette nei fascicoli di certificazione dell'EASA. Politiche di sostenibilità, come ReFuelEU, catalizzano l'ammodernamento di attuatori del sistema di alimentazione compatibili con miscele SAF ad alta lubrificazione. Nel frattempo, le linee guida EASA, che richiedono la supervisione termica a doppio sensore, aggiungono 45,000 dollari per EMA a controllo primario, accelerando tuttavia la familiarità con le configurazioni di attuazione intelligente. Le compagnie aeree del Medio Oriente forniscono un altro vettore; Qatar Airways ha adottato i sedili ZEPHYR di Safran, installando 8 EMA per passeggero e aumentando la densità degli attuatori delle cabine premium.
Mercato degli attuatori per aeromobili in APAC, Sud America e Africa
La regione Asia-Pacifico è il mercato in più rapida crescita, con un CAGR previsto del 7.25% fino al 2031. Il C919 di COMAC prevede 150 consegne all'anno entro il 2028, con circa 110 attuatori per velivolo forniti sia da marchi locali che occidentali. I programmi indiani Tejas Mk1A e AMCA richiederanno complessivamente milioni di attuatori per i comandi di volo, i vani porta-armi e il carrello di atterraggio entro il 2030, rafforzando lo slancio dell'aviazione militare. La regione ha potenziato la sua capacità di revisione. Il sito di Changi di ST Engineering, da 180 milioni di dollari, ora dimezza i tempi di revisione degli attuatori, riducendo la dipendenza dai centri di assistenza nordamericani e intensificando la concorrenza locale. Sud America e Africa rappresentano basi più piccole ma in crescita, poiché i jet Embraer e i vettori regionali aggiungono flotte e costruiscono impronte di MRO locali.
Panorama normativo
La progettazione, la produzione e il mantenimento dell'aeronavigabilità degli attuatori per aeromobili sono regolati dai percorsi di certificazione FAA ed EASA per gli aeromobili di categoria trasporto, con approvazioni transfrontaliere supportate dalla Revisione 7 delle Procedure di Implementazione Tecnica (TIP) FAA-EASA. Per l'introduzione di nuovi attuatori elettromeccanici e intelligenti, l'ambito del rapporto riflette anche la Circolare Consultiva FAA 25-19A come riferimento di conformità per la predisposizione al monitoraggio dello stato di salute degli attuatori, che inasprisce i requisiti di documentazione e verifica per gli attuatori sensorizzati sugli aeromobili applicabili.
L'accesso alle catene di fornitura globali OEM e MRO è rafforzato da standard di settore ampiamente adottati e utilizzati nella qualificazione e nell'approvvigionamento: RTCA DO-160 per la qualificazione ambientale delle apparecchiature aeronautiche, IAQG 9100 per i sistemi di gestione della qualità nell'intera base di fornitura aerospaziale, ISO 22072:2011 per le caratteristiche di approvvigionamento degli attuatori elettroidrostatici e SAE ARP5812 (riconfermato a gennaio 2025) per la progettazione e la guida al collaudo degli attuatori meccanici lineari. Sul fronte commerciale, un provvedimento del Registro Federale degli Stati Uniti, entrato in vigore il 25 settembre 2025, ha implementato elementi tariffari del quadro UE-USA, applicando solo il trattamento tariffario MFN ad aeromobili e parti di aeromobili, supportando un ambiente tariffario a zero per i flussi transatlantici di parti di aeromobili rilevanti per le spedizioni di attuatori e il posizionamento dei pezzi di ricambio.
Analisi della catena del valore
La catena del valore degli attuatori aeronautici inizia con le materie prime a monte (titanio, acciai speciali, superleghe, magneti in terre rare per motori, guarnizioni, elettronica) e prosegue con la produzione di componenti di secondo livello (alloggiamenti lavorati, viti a ricircolo di sfere, ingranaggi, cilindri idraulici, servovalvole, controllori di motori). Gli integratori di attuatori di primo livello, come Moog, Collins Aerospace e Woodward, assemblano e qualificano quindi i sistemi, con test ambientali conformi allo standard DO-160 e verifiche del software per l'elettronica di controllo, che fungono da fase di controllo prima della consegna ai canali di produzione OEM e al mercato dei ricambi.
A valle della catena di fornitura, gli attuatori vengono installati dai produttori di aeromobili (OEM) e utilizzati per le riparazioni e revisioni da parte delle compagnie aeree e delle aziende di manutenzione, riparazione e revisione (MRO), dove la capacità di riparazione, i programmi di revisione e la disponibilità di pezzi di ricambio influiscono sui tempi di fermo degli aeromobili. I segnali provenienti dal settore indicano vincoli di lavorazione e fabbricazione che incidono sulla produzione di cilindri idraulici ad alta pressione nei principali distretti aerospaziali, tra cui Wichita, Kansas e Tolosa-Blagnac, insieme a ritardi legati alla certificazione del software per gli algoritmi di controllo dei motori su progetti elettromeccanici. Poiché i ritardi nel ciclo di riparazione riducono la disponibilità di materiali rotanti utilizzabili, le compagnie aeree e le aziende MRO si affidano a previsioni più accurate, a una maggiore capacità di riparazione e a un coordinamento più stretto con i fornitori approvati dagli OEM per stabilizzare i tempi di consegna degli attuatori ad alta frequenza di rimozione nelle flotte di aeromobili a fusoliera stretta.
Panorama competitivo
La concentrazione del mercato è moderata, con pochi attori leader che detengono posizioni significative. Tra le aziende chiave figurano Honeywell, Collins Aerospace (RTX), Parker-Hannifin, Moog e Safran. Queste aziende si assicurano accordi di fornitura a lungo termine e utilizzano l'analisi dei gemelli digitali per aumentare i ricavi del mercato post-vendita. Ad esempio, la piattaforma Forge di Honeywell prevede l'usura degli attuatori con 500 ore di anticipo e genera 12 dollari per ora di volo, spostando la redditività verso l'offerta di servizi. L'EMA modulare di Parker-Hannifin raggiunge il 70% di comunanza dei componenti, riducendo i costi di certificazione di 8 milioni di dollari per variante e consentendo una personalizzazione più rapida nelle applicazioni commerciali e di difesa.
Concorrenti più piccoli, come Nabtesco, Electromech Technologies e Curtiss-Wright, stanno guadagnando terreno nei mercati UAV ed eVTOL offrendo EHA leggeri con densità di potenza superiori a 2 kW/kg. Joby Aviation ha adottato progetti di attuatori integrati verticalmente per soddisfare i rigorosi requisiti di massa, segnalando una potenziale tendenza verso sistemi progettati dagli OEM nel segmento della mobilità aerea urbana (UAM). L'attività brevettuale evidenzia anche aree emergenti di concorrenza. Ad esempio, Parker ha depositato 14 brevetti nel 2024 relativi a motori ibridi a riluttanza con basso consumo di terre rare, mentre il servizio di monitoraggio HealthAware di Collins Aerospace ora incorpora algoritmi di apprendimento automatico, con una conseguente riduzione del 22% delle scorte di ricambi.
Le normative stanno plasmando le dinamiche competitive del mercato. La circolare consultiva FAA 25-19A impone ai velivoli a lungo raggio di includere sistemi di monitoraggio delle condizioni, avvantaggiando i fornitori con portafogli di prodotti integrati con sensori e creando al contempo barriere per i nuovi operatori low-tech. Il consolidamento continua, come dimostra l'acquisizione da parte di RTX di uno specialista nel controllo del movimento di precisione nel 2024, che ha ampliato la sua offerta di attuatori rotanti per i programmi di inversione di spinta, un segmento in crescita a un tasso annuo dell'8%. In prospettiva, si prevede che i progressi nella diversificazione delle terre rare e nelle tecnologie dei magneti ad alta temperatura ridefiniranno le strategie di approvvigionamento, rendendo la scienza dei materiali un fattore critico, insieme all'innovazione meccanica, per il mantenimento della quota di mercato nel settore degli attuatori aeronautici.
Leader del settore degli attuatori per aeromobili
Honeywell International Inc.
Parker-Hannifin Corporation
Mog Inc.
Safran SA
Collins Aerospaziale (RTX Corporation)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Hindustan Aeronautics Limited (HAL) ha firmato un accordo di licenza per il trasferimento di tecnologia con il Centro di Ricerca Imarat (RCI) per la creazione di impianti di produzione di attuatori di controllo di volo di produzione nazionale per il programma LCA-Tejas. Questa iniziativa rafforza la capacità produttiva locale di attuatori e sposta in India una maggiore quantità di attività di qualificazione, collaudo e approvvigionamento di subfornitori per una classe di componenti critici per la sicurezza.
- Ottobre 2025: Wisk Aero ha selezionato Liebherr-Aerospace come fornitore strategico per il sistema di attuazione eVTOL completamente elettrico di sesta generazione. Questa aggiudicazione consolida l'importanza dell'attuazione elettromeccanica nel settore della mobilità aerea avanzata e accresce la domanda di ridondanza, elettronica certificabile e progetti ad alta densità di potenza, in linea con le architetture completamente elettriche.
- Giugno 2025: Collins Aerospace ha ampliato la propria presenza nel settore dei sistemi di attuazione elettrica degli inversori di spinta (elecTRAS) aggiungendo capacità di ingegneria e produzione dedicate nel Regno Unito (Wolverhampton) e in Francia (Colomiers). L'investimento supporta un'industrializzazione più rapida degli attuatori elettrici degli inversori di spinta e rafforza il passaggio dalle architetture idrauliche ai sistemi elettrificati sulle piattaforme widebody già in produzione.
Ambito e metodologia
Gli attuatori su un aereo aiutano a svolgere varie funzioni vitali, come la regolazione delle superfici di controllo del volo (come flap, timoni, slat e spoiler), l'estensione e la retrazione del carrello di atterraggio, il posizionamento delle alette di guida dell'aspirazione del motore e l'apertura e la chiusura delle alette. porte del vano merci o armi.
Il mercato degli attuatori per aeromobili è segmentato per tipo, sistema, utente finale e area geografica. Per tipologia, il mercato è segmentato in lineare e rotativo. Per sistema, il mercato è segmentato in attuatori idraulici, attuatori elettrici, attuatori pneumatici e attuatori meccanici. Per utente finale, il mercato è classificato in aerei dell’aviazione commerciale, militare e generale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato degli attuatori per aeromobili nei principali paesi di diverse regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD).
| Lineare |
| Rotary |
| Attuatori idraulici |
| Attuatori elettrici/elettromeccanici (EMA) |
| Attuatori pneumatici |
| Attuatori meccanici |
| Superfici di controllo del volo |
| Carrello di atterraggio e frenata |
| Sistema di attuazione dell'inversore di spinta |
| Sistemi di cabina e sedili |
| Sistemi ambientali e di utilità |
| Sistema di stoccaggio e distribuzione del carburante |
| Aviazione commerciale |
| Aviazione Militare |
| Aviazione generale |
| Produttore di apparecchiature originali (OEM) |
| aftermarket |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo | Lineare | ||
| Rotary | |||
| Per sistema | Attuatori idraulici | ||
| Attuatori elettrici/elettromeccanici (EMA) | |||
| Attuatori pneumatici | |||
| Attuatori meccanici | |||
| Per Applicazione | Superfici di controllo del volo | ||
| Carrello di atterraggio e frenata | |||
| Sistema di attuazione dell'inversore di spinta | |||
| Sistemi di cabina e sedili | |||
| Sistemi ambientali e di utilità | |||
| Sistema di stoccaggio e distribuzione del carburante | |||
| Per utente finale | Aviazione commerciale | ||
| Aviazione Militare | |||
| Aviazione generale | |||
| Per Fit | Produttore di apparecchiature originali (OEM) | ||
| aftermarket | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli attuatori per aeromobili nel 2031?
Si prevede che il mercato degli attuatori per aeromobili raggiungerà i 14.84 miliardi di dollari entro il 2031, con un CAGR del 6.45%.
Quale tipo di attuatore prevale attualmente nelle nuove consegne?
Le unità lineari dominano, con una quota di mercato del 70.55% nel 2025, grazie alle applicazioni a corsa lunga su carrelli di atterraggio e flap.
Quale regione crescerà più rapidamente nei prossimi cinque anni?
Si prevede che l'area Asia-Pacifico avanzerà a un CAGR del 7.25% fino al 2031, trainata dal COMAC C919 e dai programmi di difesa indiani.
Perché le compagnie aeree stanno adottando attuatori intelligenti?
Gli attuatori con sensori integrati consentono una manutenzione predittiva che può ridurre gli eventi imprevisti di oltre il 30% e abbassare i costi AOG.
In che modo i requisiti di sostenibilità influenzano la progettazione degli attuatori?
Le iniziative SAF e sull'idrogeno richiedono attuatori del sistema di alimentazione con nuovi materiali di tenuta e corse più lunghe, dando avvio a nuovi cicli di progettazione.
Qual è il principale rischio per la catena di fornitura degli attuatori elettromeccanici (EMA)?
La dipendenza dai magneti cinesi in terre rare espone i produttori a picchi di prezzo e ritardi nelle consegne, stimolando la ricerca di soluzioni chimiche alternative per i motori.


