

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 12.51 miliardo di dollari |
| Dimensione del mercato (2031) | 18.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.28% CAGR |
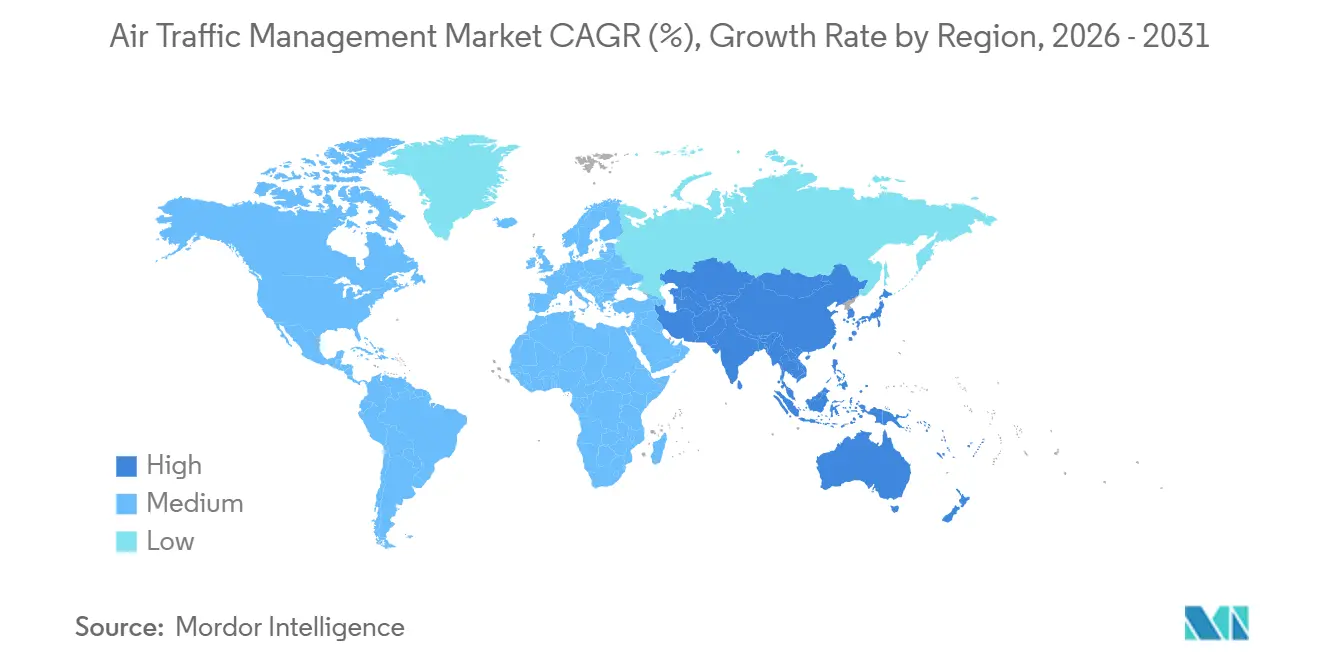
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
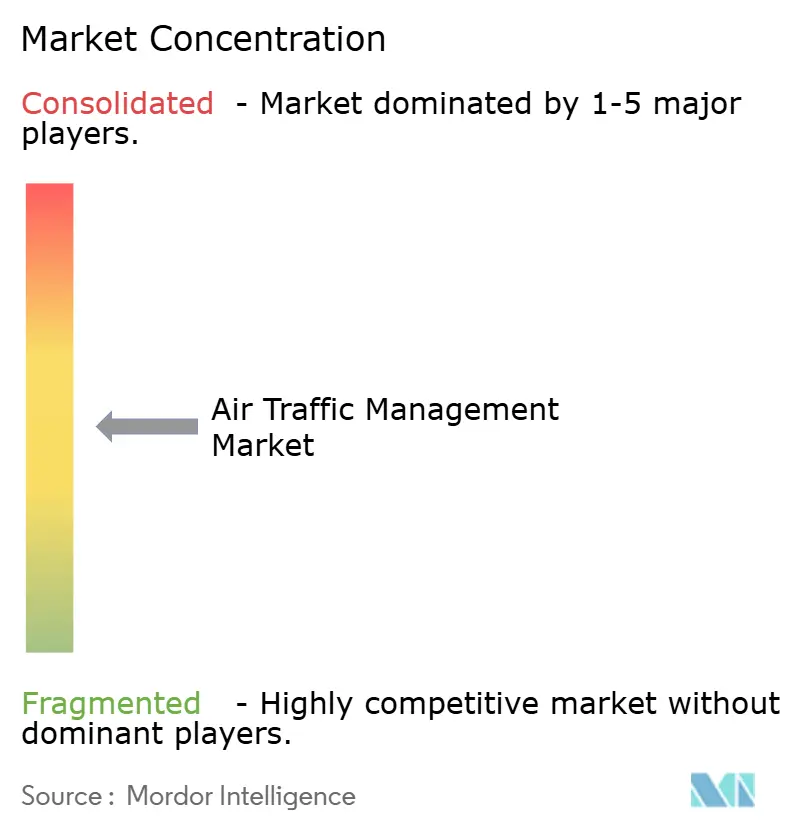
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della gestione del traffico aereo di Mordor Intelligence
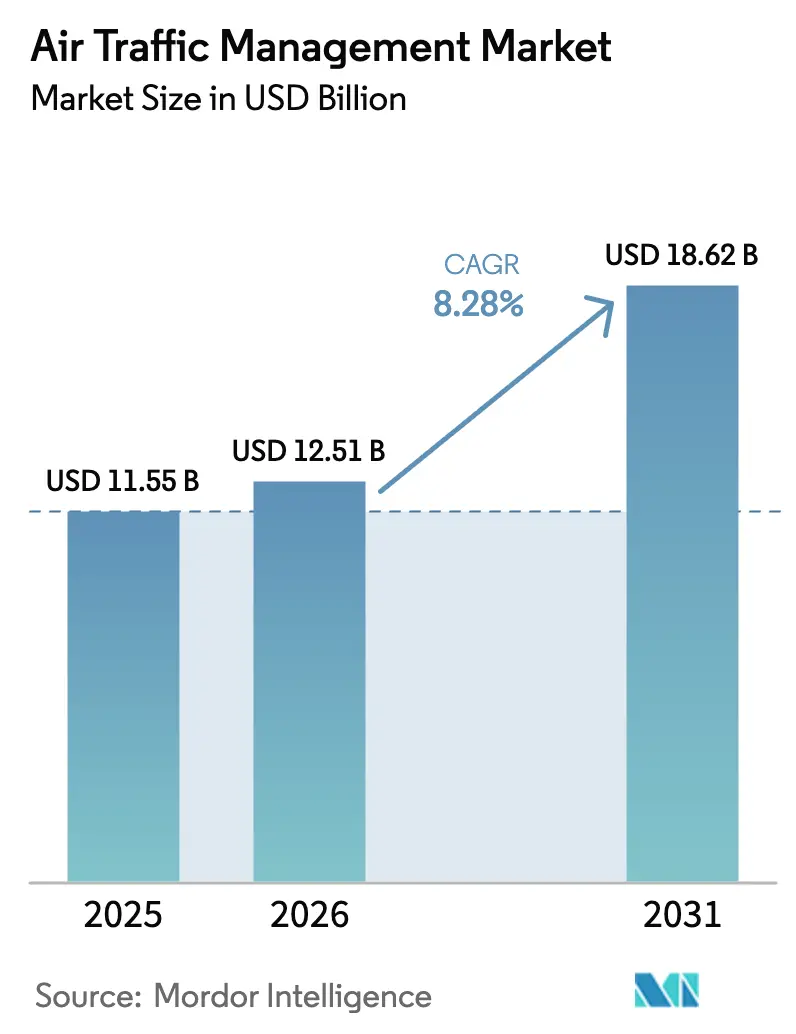
Si prevede che il mercato della gestione del traffico aereo crescerà da 11.55 miliardi di dollari nel 2025 a 12.51 miliardi di dollari nel 2026 e raggiungerà i 18.62 miliardi di dollari entro il 2031, con un CAGR dell'8.28% nel periodo 2026-2031. La forte ripresa della domanda di passeggeri, gli aggiornamenti obbligatori della sorveglianza e l'espansione dei corridoi per i droni stanno accelerando il passaggio da hardware incentrato sul radar ad architetture basate su satellite e definite dal software. Il Nord America rimane l'ancora di guadagno, poiché le implementazioni NextGen sono in gran parte completate; tuttavia, la regione Asia-Pacifico guida la crescita incrementale, con Cina, India e Sud-est asiatico che eseguono programmi paralleli di potenziamento delle piste e dei satelliti. Anche i flussi di capitale si stanno orientando verso l'automazione, con strumenti di gestione dei flussi basati sull'intelligenza artificiale che riducono i minuti di ritardo e aumentano la capacità senza aggiungere cemento. L'intensità competitiva si sta ampliando, poiché i nuovi operatori software-native stanno integrando applicazioni modulari facilmente integrabili con le risorse di sorveglianza legacy, erodendo il tradizionale predominio dei fornitori della difesa. Infine, la resilienza informatica e le lacune nella forza lavoro dei controllori di volo costituiscono un doppio vincolo, costringendo i fornitori di servizi di navigazione aerea a bilanciare gli investimenti tecnologici con la fidelizzazione del capitale umano e il rafforzamento della sicurezza.
Punti chiave del rapporto
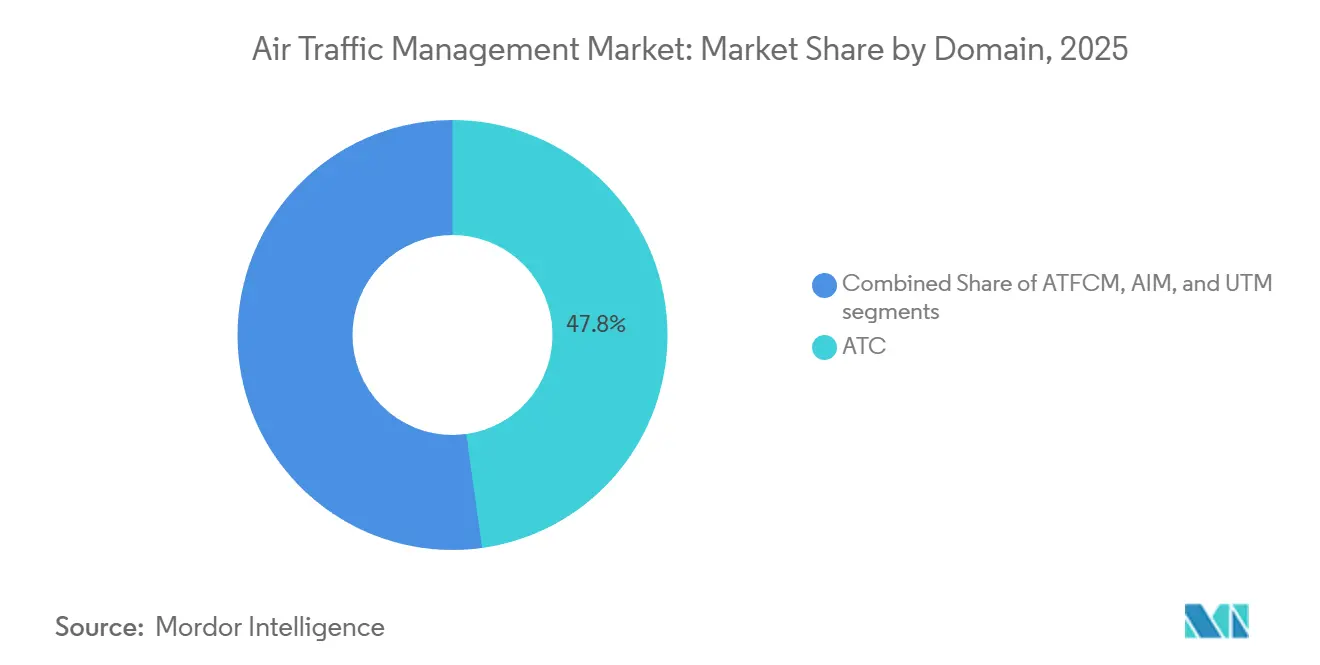
- Per settore, nel 2025 il controllo del traffico aereo (ATC) deteneva il 47.80% della quota di mercato della gestione del traffico aereo, mentre si prevede che la gestione del traffico senza pilota (UTM) crescerà a un CAGR dell'11.00% fino al 2031.
- Per componente, nel 2025 l'hardware rappresentava il 64.10% del mercato della gestione del traffico aereo; il software sta avanzando a un CAGR dell'8.65%.
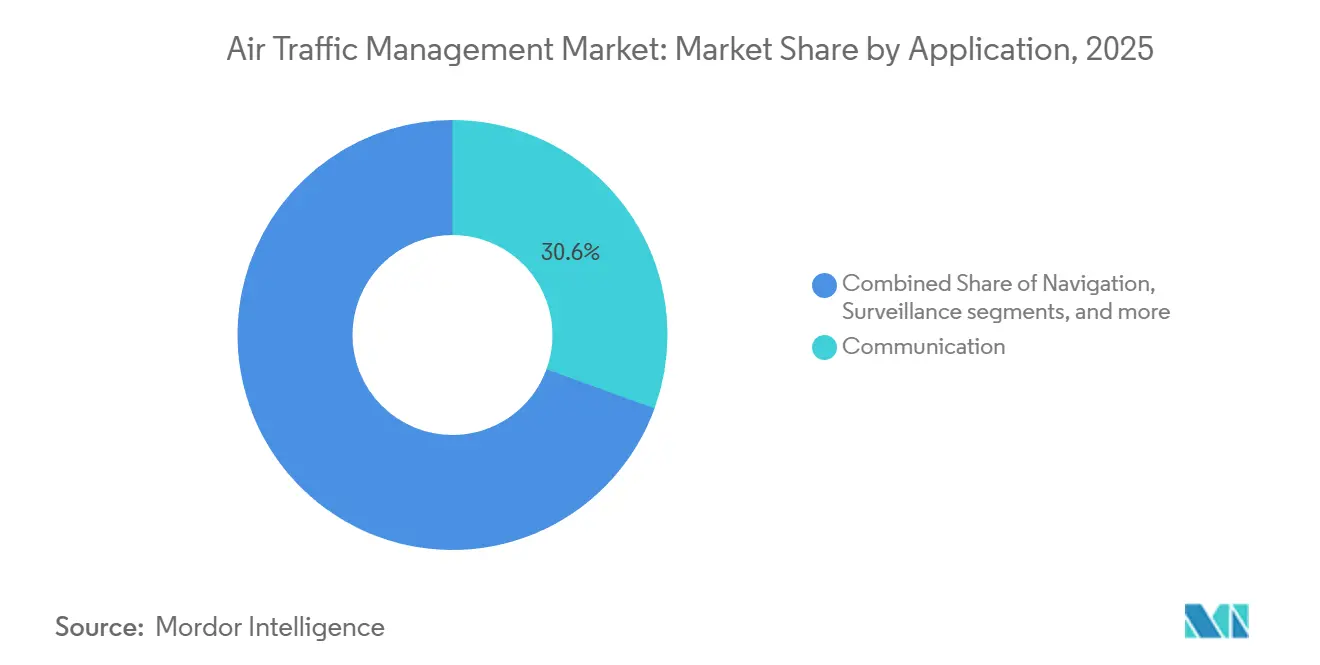
- Per applicazione, i sistemi di comunicazione hanno mantenuto una quota del 30.55% nel 2025, mentre gli strumenti di automazione e di supporto alle decisioni stanno crescendo a un CAGR del 9.22%.
- In base all'uso finale, nel 2025 l'aviazione commerciale ha rappresentato una quota del 63.75%; si prevede che la mobilità aerea urbana (UAM) e gli operatori di droni cresceranno a un CAGR dell'11.50% fino al 2031.
- In termini geografici, nel 2025 il Nord America ha conquistato il 32.65% del mercato della gestione del traffico aereo; la regione Asia-Pacifico è quella in più rapida crescita, con un CAGR dell'8.80%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della gestione del traffico aereo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ampliamento delle infrastrutture aeroportuali per supportare l'aumento del traffico aereo | + 1.8% | Globale, concentrato in APAC e MEA | Medio termine (2-4 anni) |
| Mandati normativi per ADS-B e navigazione basata sulle prestazioni (PBN) | + 1.2% | Nord America e Europa | A breve termine (≤ 2 anni) |
| L'aumento delle operazioni commerciali con droni richiede l'integrazione U-space/UTM | + 1.5% | Nord America, Europa, APAC | Medio termine (2-4 anni) |
| Importanti investimenti nei programmi NextGen e SESAR del cielo digitale | + 1.0% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Adozione di soluzioni di gestione del flusso del traffico aereo basate sull'intelligenza artificiale | + 0.9% | Global | Medio termine (2-4 anni) |
| Incentivi per rotte di volo sostenibili e sistemi ATM compatibili con SAF | + 0.6% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle infrastrutture aeroportuali per supportare l'aumento del traffico aereo
L'espansione degli aeroporti in Asia-Pacifico e Medio Oriente sta catalizzando gli ordini di sistemi avanzati di movimento di superficie e multilaterazione. Il terminal satellite di Pechino Daxing ha aggiunto una capacità di 45 milioni di passeggeri all'anno e ha richiesto un A-SMGCS di nuova generazione che integra radar di terra, ADS-B e analisi delle telecamere in tempo reale. [1] Fonte: Amministrazione dell'aviazione civile cinese, "Espansioni aeroportuali", caac.gov.cn L'India ha stanziato 1.2 miliardi di dollari per modernizzare 37 aeroporti con torri digitali e multilaterazione, comprimendo il carico di lavoro dei controllori e preservando i margini di sicurezza. L'Arabia Saudita ha stanziato 800 milioni di dollari per aggiornare due hub con un potenziamento basato su satellite, con l'obiettivo di raddoppiare il traffico passeggeri entro il 2030. Ogni progetto stabilisce una dorsale digitale integrata che collega le risorse delle piste, i centri di rotta e l'avionica della cabina di pilotaggio, posizionando la regione per una crescita del traffico sostenuta che non può più fare affidamento esclusivamente sui radar tradizionali. La IATA prevede che entro il 2030 la regione Asia-Pacifico ospiterà il 50% del traffico aereo globale, rendendo la modernizzazione una necessità piuttosto che un aggiornamento facoltativo.
Mandati normativi per ADS-B e navigazione basata sulle prestazioni
Le normative ADS-B e PBN stanno comprimendo i cicli di aggiornamento sia dell'hardware che del software nel mercato della gestione del traffico aereo. Le direttive della FAA richiedono già l'ADS-B Out, e i documenti consultivi pubblicati nel 2024 incentivano i display in cabina di pilotaggio che sfruttano l'ADS-B In per una maggiore consapevolezza della situazione del traffico. L'Europa ha esteso i requisiti PBN a 140 aeroporti entro il 2025, consentendo rotte più efficienti in termini di consumo di carburante e riducendo il consumo medio del 5-8% per volo. La normativa giapponese sull'ADS-B al di sopra di FL 290 ha portato alla dismissione di radar e all'installazione di stazioni di terra satellitari. I flussi di conformità stimolano la domanda immediata di hardware, creando al contempo opportunità di sviluppo software a lungo termine, poiché i flussi di dati ADS-B grezzi richiedono un filtraggio sofisticato per evitare il sovraccarico dei controllori. L'ICAO prevede una copertura globale dell'ADS-B dell'85% entro il 2025, sebbene permangano lacune in termini di interoperabilità.
L'aumento delle operazioni commerciali con droni richiede l'integrazione U-Space/UTM
Il traffico dei droni sta alimentando la necessità di una struttura di gestione parallela. Le norme a livello UE impongono ID elettronici e la risoluzione automatizzata dei conflitti nelle zone U-space in 28 paesi, consentendo consegne ad alta densità tramite droni pur mantenendo la sicurezza dei voli con equipaggio. I siti pilota UTM della FAA ora supportano operazioni BVLOS (Beyond Visual Line of Sight) di Amazon, Wing e UPS, dimostrando un coordinamento scalabile a bassa quota. La Cina ha rilasciato cinque licenze UTM che coprono corridoi in cui i voli giornalieri dei droni superano i 3,000, sottolineando la redditività commerciale della de-confliction automatizzata. Le prove della NASA hanno dimostrato che 50 voli simultanei di droni urbani possono coesistere in sicurezza utilizzando set di regole automatizzati, una densità irrealizzabile con il controllo del traffico aereo basato sulla voce. [2] Fonte: National Aeronautics and Space Administration, "UTM Pilot Program", nasa.gov Di conseguenza, il capitale di rischio sta affluendo verso piattaforme UTM incentrate sul software, segnalando una convergenza a lungo termine tra il controllo del traffico aereo tradizionale e gli ecosistemi emergenti dei droni.
Importanti investimenti nei programmi NextGen e SESAR Digital-Sky
NextGen e SESAR stanziano budget multimiliardari per la digitalizzazione dello spazio aereo. NextGen ha superato la spesa cumulativa di 7.8 miliardi di dollari entro il 2025, con autorizzazioni di comunicazione dati e testo presso 89 torri, riducendo di 3.2 minuti i tempi medi di partenza. Il Digital European Sky di SESAR stanzia 1.60 miliardi di euro (1.88 miliardi di dollari) fino al 2030 per servizi ospitati nel cloud, previsioni di traiettoria basate sull'intelligenza artificiale e centri virtuali che consentono ai controllori di volo di gestire qualsiasi settore da qualsiasi postazione di lavoro certificata. Le API standardizzate riducono la barriera d'ingresso per applicazioni di terze parti come la manutenzione predittiva e i feed meteorologici ad alta risoluzione, rispecchiando il passaggio del settore delle telecomunicazioni da ecosistemi verticalmente integrati a ecosistemi di piattaforma. Questi investimenti a lungo termine sostengono la crescita strutturale del mercato della gestione del traffico aereo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi per la sicurezza informatica nei sistemi ATM virtualizzati e incentrati sulla rete | -0.8% | Globale, accentuato nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Elevati requisiti di capitale per la transizione dal radar al CNS/ATM satellitare | -1.2% | Mercati in via di sviluppo | Medio termine (2-4 anni) |
| Lacune nella forza lavoro dei fornitori di servizi di navigazione aerea (ANSP) e affaticamento dei controllori | -1.5% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Mancanza di allineamento normativo per l'implementazione transfrontaliera dell'UTM | -0.7% | Regioni di confine globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischi per la sicurezza informatica nei sistemi virtualizzati e incentrati sulla rete
La migrazione verso architetture cloud basate su IP espone nuove superfici di attacco. Un audit del GAO ha rivelato debolezze di autenticazione in Data Comm, spingendo all'implementazione di accessi multifattoriali obbligatori entro il 2025. [3] Fonte: US Government Accountability Office, “NextGen Cybersecurity”, gao.gov EUROCONTROL ha registrato un aumento del 34% dei tentativi di intrusione degli ANSP nel 2025, con sonde mirate a collegamenti satellitari e flussi ADS-B. L'emendamento dell'Allegato 17 dell'ICAO impone la gestione della sicurezza informatica, ma consente scadenze di conformità fino al 2030, creando un'esposizione al rischio a breve termine. Gli ANSP europei prevedono di spendere 500 milioni di euro (586.62 milioni di dollari) per il rafforzamento della sicurezza informatica entro il 2028, reindirizzando i fondi dai progetti di capacità e moderando lo slancio di spesa a breve termine.
Elevati requisiti di capitale per CNS/ATM satellitari
La migrazione completa dal radar alla sorveglianza satellitare costa dai 200 ai 400 milioni di dollari per un fornitore di servizi di navigazione aerea di medie dimensioni, una cifra superiore all'intero budget annuale di molti paesi africani e sudamericani. Il piano decennale dell'India ammonta a 3.5 miliardi di dollari, finanziati tramite prestiti governativi, partenariati pubblico-privati e altre fonti di finanziamento. I costi derivanti dalla doppia gestione durante la transizione amplificano l'onere per il mercato della gestione del traffico aereo, rallentando l'adozione delle nuove tecnologie e creando un panorama di capacità a due livelli, in cui i mercati maturi progrediscono rapidamente mentre le regioni emergenti restano indietro.
Analisi del segmento
Per dominio: UTM interrompe l'egemonia tradizionale dell'ATC
L'ATC ha controllato il 47.80% dei ricavi del 2025, mentre l'UTM registra un CAGR dell'11.00%, con la proliferazione delle consegne tramite droni e delle reti eVTOL. Le dimensioni del mercato della gestione del traffico aereo per le applicazioni ATC rimangono elevate, poiché il 90% dei voli passeggeri globali dipende ancora dai canali vocali controllore-pilota. Gli aggiornamenti STARS in 89 siti statunitensi hanno migliorato il rilevamento dei conflitti, dimostrando un incremento di efficienza all'interno dei paradigmi tradizionali. L'allocatore di slot assistito dall'intelligenza artificiale di EUROCONTROL ha elaborato oltre 30,000 piani di volo giornalieri nel 2025, a dimostrazione del fatto che i livelli di apprendimento automatico possono essere integrati nell'ATC esistente senza una sostituzione completa. Al contrario, il design digital-first dell'UTM supporta la risoluzione automatizzata dei conflitti, gli ID elettronici e l'orchestrazione cloud. Le 28 zone U-space europee e i corridoi per droni autorizzati dalla Cina dimostrano la fattibilità commerciale.
Stanno quindi emergendo infrastrutture parallele. Le piattaforme ibride di Thales e Frequentis collegano già il controllo del traffico aereo classico con la gestione dei droni a bassa quota attraverso livelli condivisi di consapevolezza situazionale. Poiché i voli di droni globali supereranno la previsione dell'ICAO di 10 milioni al giorno entro il 2030, la domanda di soluzioni unificate e ricche di API si intensificherà. I nuovi operatori che si concentrano sull'orchestrazione del software piuttosto che sulla fabbricazione dell'hardware trovano un mercato ricettivo, creando nuove fonti di valore oltre ai tradizionali aggiornamenti radar.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: il software emerge dall'ombra dell'hardware
L'hardware detiene ancora una quota del 64.10%, dati i lunghi cicli di approvvigionamento per radar, antenne ADS-B e radio VHF; tuttavia, il software sta avanzando a un CAGR dell'8.65%. La quota di mercato dell'hardware nella gestione del traffico aereo rimane ancorata a contratti pluriennali, come il lancio del Mode S in Spagna da 120 milioni di euro (130.50 milioni di dollari). L'ammodernamento della torre militare da 95 milioni di dollari di L3Harris dimostra la domanda di radar a stato solido da parte della difesa. Tuttavia, i processori di dati di volo virtualizzati e le suite di supporto decisionale basate su abbonamento stanno guadagnando terreno. NAV CANADA ha ridotto i server on-premise del 60% dopo essere passata a un sistema di dati di volo cloud, dimostrando vantaggi in termini di costi.
Il valore del software aumenta man mano che i controllori di volo si affidano ad analisi predittive che acquisiscono dati da sistemi di sorveglianza, meteo e preferenze delle compagnie aeree. SESAR ha stanziato 600 milioni di euro (623.54 milioni di dollari) fino al 2027 per la previsione delle traiettorie tramite intelligenza artificiale e centri virtuali che trasferiscono le postazioni di lavoro dei controllori di volo in cluster cloud. Le startup possono ora competere offrendo moduli API leggeri, come dimostra l'aumento di 34 milioni di dollari di Airspace Intelligence per la sua piattaforma di ottimizzazione del volo basata su intelligenza artificiale. I ricavi ricorrenti dalle licenze rimodellano l'economia dei fornitori, spostando l'equilibrio del potere contrattuale a favore degli sviluppatori agili.
Per applicazione: l'automazione supera la comunicazione
Le piattaforme di comunicazione, tra cui VHF e Data Comm, hanno rappresentato il 30.55% del fatturato nel 2025; le soluzioni di automazione sono cresciute al ritmo più rapido, con un CAGR del 9.22%. L'autorizzazione del testo Data Comm indica che la comunicazione si sta evolvendo, ma la sua funzione rimane transazionale. I livelli di automazione, al contrario, utilizzano l'intelligenza artificiale per il rilevamento dei conflitti e i reindirizzamenti dinamici, aumentando la produttività con un intervento umano minimo. La riduzione del ritardo di 1.8 minuti di EUROCONTROL e l'aumento della produttività del 12% della NASA convalidano i punti di prova.
Anche i segmenti della navigazione e della sorveglianza si stanno orientando verso l'aumento di capacità satellitare e l'ADS-B spaziale. La copertura globale di Aireon ha consentito una separazione oceanica di 15 miglia nautiche, risparmiando 300 milioni di dollari di carburante per i vettori transatlantici e dimostrando che le innovazioni nella sorveglianza possono generare rapidi ritorni economici per le compagnie aeree. I pacchetti di automazione integrano sempre più questi flussi di dati, sottolineando la convergenza tra i silos applicativi e supportando un'ulteriore penetrazione del software.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per uso finale: la mobilità aerea urbana rimodella i confini
L'aviazione commerciale ha mantenuto una quota del 63.75% nel 2025; tuttavia, si prevede che gli operatori di UAM e droni cresceranno a un CAGR dell'11.50%, rimodellando il mercato totale della gestione del traffico aereo. La ripresa dei passeggeri al di sopra dei livelli pre-pandemici rafforza la spesa dell'aviazione commerciale per l'aggiornamento della capacità, come centri virtuali e torri digitali. La domanda militare e governativa rimane stabile, ma gravita verso soluzioni commerciali pronte all'uso (COTS) per ridurre i costi del ciclo di vita, come dimostra l'adozione di piattaforme COTS da parte dell'Aeronautica Militare statunitense.
Il sistema UAM sta crescendo rapidamente, con la certificazione di tipo di Joby e le sperimentazioni di vertiport di Volocopter che passano dall'ideazione all'operatività. La logistica dei droni, con la previsione di mezzo milione di voli autonomi di Amazon nel 2025, evidenzia la necessità di un traffico monetizzabile che richiede una gestione automatizzata. Questi nuovi operatori operano ad altitudini storicamente non gestite, creando flussi di entrate incrementali per i fornitori di UTM e spingendo al contempo le autorità di regolamentazione a elaborare set di regole integrati.
Analisi geografica
Mercato della gestione del traffico aereo in Nord America
Il Nord America ha registrato un fatturato del 32.65% nel 2025, sfruttando asset NextGen maturi e la prima rete ADS-B spaziale al mondo. Le autorizzazioni di testo FAA Data Comm gestiscono milioni di messaggi, riducendo il carico di lavoro dei controllori e aumentando la produttività delle piste durante i periodi di punta. La sorveglianza polare di NAV CANADA ha sbloccato una distanza di 15 miglia nautiche, generando un risparmio annuo di 300 milioni di dollari sul carburante delle compagnie aeree e rafforzando la leadership innovativa della regione. La carenza di personale persiste; il 14% delle strutture opera con un organico inferiore a quello ottimale, il che costringe a ricorrere agli straordinari e aumenta il rischio di affaticamento.
Mercato della gestione del traffico aereo dell’area APAC
La regione Asia-Pacifico registra la crescita più rapida, con un CAGR dell'8.80%, grazie agli investimenti della Cina (1.7 miliardi di dollari) nel potenziamento satellitare e al piano di modernizzazione di 37 aeroporti attuato dall'India (1.2 miliardi di dollari). L'obbligo imposto dal Giappone per l'ADS-B accelera la dismissione dei radar, mentre gli investimenti nel mercato dei sistemi avanzati di guida e controllo del movimento a terra (ADS -CMS) e le prove di discesa ottimizzate per le forze aeree di Singapore (SAF) dimostrano la leadership regionale nella modernizzazione e sostenibilità degli aeroporti. Molti Stati stanno passando dai radar tradizionali ai sistemi satellitari CNS/ATM, comprimendo i tempi di implementazione e riducendo i costi di manutenzione a lungo termine. Tuttavia, le carenze finanziarie in alcune zone del Sud-est asiatico e dell'Oceania ritardano ancora la copertura completa, creando livelli di prontezza operativa eterogenei nella sottoregione.
Mercato della gestione del traffico aereo in EMEA e Sud America
L'Europa progredisce nell'ambito della politica del Cielo Unico Europeo e dell'iniziativa SESAR Digital Sky, investendo 1.6 miliardi di euro (1.88 miliardi di dollari) in servizi cloud e centri virtuali. L'espansione dell'U-space a 28 zone posiziona l'Unione come pioniere nel traffico di droni, ponendo al contempo l'accento sulla sicurezza informatica a seguito di un aumento del 34% delle intrusioni. Il Medio Oriente investe ingenti somme: l'ammodernamento del sistema SBAS da 800 milioni di dollari dell'Arabia Saudita mira a raddoppiare il numero di passeggeri entro il 2030. Gli Emirati Arabi Uniti installano torri remote per centralizzare il controllo, dimostrando la loro propensione per i progressi tecnologici. Sud America e Africa sono in ritardo a causa di vincoli di capitale; solo 18 stati africani possiedono infrastrutture ADS-B e la copertura multilaterazione rimane disomogenea. I prestiti della Banca Mondiale sostengono gli sforzi di modernizzazione in Brasile, ma l'adozione complessiva è inferiore a quella dei paesi ad alto reddito.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato della gestione del traffico aereo è moderatamente concentrato, con alcuni fornitori multinazionali che mantengono contratti a lungo termine con gli ANSP e possiedono una significativa competenza normativa. Il contratto da 1.2 miliardi di dollari di Thales in India evidenzia la sua capacità di integrazione di piattaforme chiavi in mano. Collins Aerospace ha registrato un fatturato di 1.8 miliardi di dollari nel settore ATM nel 2024, trainato dai suoi sistemi vocali ARINC, che costituiscono la base per pacchetti di aggiornamento più ampi. L3Harris si è aggiudicata un contratto da 95 milioni di dollari con l'Aeronautica Militare statunitense per l'aggiornamento di una torre COTS, dimostrando la sua attrattività per le applicazioni militari.
I player focalizzati sul software stanno emergendo come attori dirompenti nel mercato. Il contratto da 45 milioni di dollari australiani (30.01 milioni di dollari) di Adacel in Australia utilizza una piattaforma vocale software-defined che riduce i requisiti hardware del 50%. AirportConnect Open di SITA utilizza API standardizzate per creare un ecosistema di app simile agli app store mobili, attirando otto fornitori terzi in pochi mesi. Frequentis e Leonardo si stanno concentrando sui servizi UTM certificati nello spazio U europeo, aprendo una nuova fonte di entrate legata al traffico di droni. La piattaforma di analisi Forge di Honeywell prevede le esigenze di manutenzione per 15 ANSP, sottolineando la crescente domanda di soluzioni basate sui dati per ottimizzare i tempi di attività del sistema.
Le collaborazioni strategiche si stanno espandendo in settori come la sorveglianza spaziale e la blockchain per l'integrità dei dati. Northrop Grumman sta collaborando con Aireon per estendere la copertura ADS-B alle regioni polari. Allo stesso tempo, la domanda di brevetto depositata dall'ICAO nel 2024 per la verifica dei piani di volo basata su blockchain indica l'interesse istituzionale per le tecnologie di contabilità distribuita. Il panorama competitivo si sta spostando verso competenze in cloud computing, intelligenza artificiale e strategie open-API, andando oltre la tradizionale attenzione alle capacità di produzione di radar.
Leader del settore della gestione del traffico aereo
Gruppo Thales
Società RTX
L3 Harris Technologies, Inc.
Honeywell International Inc.
Indra Sistemas, SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: Thales e Stinville si sono aggiudicate un contratto con CORPAC per l'implementazione del sistema TopSky-AMHS, un passo fondamentale nella modernizzazione del traffico aereo peruviano. Il sistema, che si estende su oltre 35 siti, migliorerà la comunicazione tra centri di controllo del traffico aereo, aeroporti e ANSP internazionali, garantendo la conformità agli standard ICAO. Questa iniziativa rafforza la posizione di Thales nel settore dell'aviazione sudamericana, promuovendo al contempo l'infrastruttura aeronautica del Perù. Strategicamente, migliora la connettività regionale tra le Americhe, l'Europa e l'America Centrale, posizionando il Perù come un hub fondamentale nella gestione del traffico aereo globale e promuovendo l'efficienza operativa nella regione.
- Settembre 2025: SITA lancia ATC Bridge, una piattaforma SaaS basata su cloud progettata per superare i limiti dei sistemi di comunicazione tradizionali per il controllo del traffico aereo. Questo sviluppo consente alle autorità dell'aviazione civile e agli ANSP di migliorare l'efficienza operativa attraverso comunicazioni sicure, scalabili ed economiche.
Ambito e metodologia
La gestione del traffico aereo comprende fondamentalmente vari sistemi che aiutano ad assistere gli aerei nella partenza e nell'atterraggio negli aeroporti e negli spazi aerei di transito. Inoltre, la gestione del traffico aereo contribuisce a garantire un flusso sicuro ed efficiente del traffico aereo.
Il mercato della gestione del traffico aereo è segmentato per dominio, componente e area geografica. Per dominio, il mercato è segmentato in controllo del traffico aereo, gestione del flusso di traffico aereo e gestione delle informazioni aeronautiche. Per componente, il mercato è segmentato in hardware e software. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato della gestione del traffico aereo nei principali paesi in diverse regioni.
Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
Per dominio
| Controllo del traffico aereo (ATC) |
| Gestione del flusso e della capacità del traffico aereo (ATFCM) |
| Gestione delle informazioni aeronautiche (AIM) |
| Gestione del traffico senza pilota (UTM) |
Per componente
| Hardware |
| Software |
| Servizi |
Per Applicazione
| Communication |
| Navigazione |
| Sorveglianza |
| Automazione e supporto alle decisioni |
Per uso finale
| Aviazione commerciale |
| Militari e di governo |
| Mobilità aerea urbana (UAM) e operatori di droni |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per dominio | Controllo del traffico aereo (ATC) | ||
| Gestione del flusso e della capacità del traffico aereo (ATFCM) | |||
| Gestione delle informazioni aeronautiche (AIM) | |||
| Gestione del traffico senza pilota (UTM) | |||
| Per componente | Hardware | ||
| Software | |||
| Servizi | |||
| Per Applicazione | Communication | ||
| Navigazione | |||
| Sorveglianza | |||
| Automazione e supporto alle decisioni | |||
| Per uso finale | Aviazione commerciale | ||
| Militari e di governo | |||
| Mobilità aerea urbana (UAM) e operatori di droni | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Qatar | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente crescerà il mercato della gestione del traffico aereo tra il 2026 e il 2031?
Il mercato della gestione del traffico aereo sta crescendo a un CAGR dell'8.28%, passando da 12.51 miliardi di dollari nel 2026 a 18.62 miliardi di dollari entro il 2031.
Quale segmento si prevede sarà quello in più rapida crescita entro il 2031?
Si prevede che l'UTM registrerà un CAGR dell'11.00% entro il 2031, con l'aumento delle consegne tramite droni e delle reti eVTOL.
Perché la regione Asia-Pacifico registra il tasso di crescita più elevato?
I governi di Cina, India e del Sud-est asiatico stanno investendo massicciamente nella sorveglianza satellitare e in nuove piste di atterraggio, portando il CAGR regionale all'8.80%.
Cosa sta determinando il passaggio dall'hardware al software?
L'hosting cloud, i processori virtualizzati di dati di volo e il supporto decisionale basato sull'intelligenza artificiale riducono i costi di capitale e consentono modelli di ricavi basati su abbonamento, favorendo una più rapida adozione del software.
Come vengono affrontati i rischi per la sicurezza informatica?
Gli ANSP stanno implementando l'autenticazione a più fattori, stanziando budget dedicati per il monitoraggio delle minacce e allineandosi ai requisiti di gestione della sicurezza informatica dell'allegato 17 dell'ICAO.


