

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 20.04 miliardo di dollari |
| Dimensione del mercato (2031) | 29.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.71% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
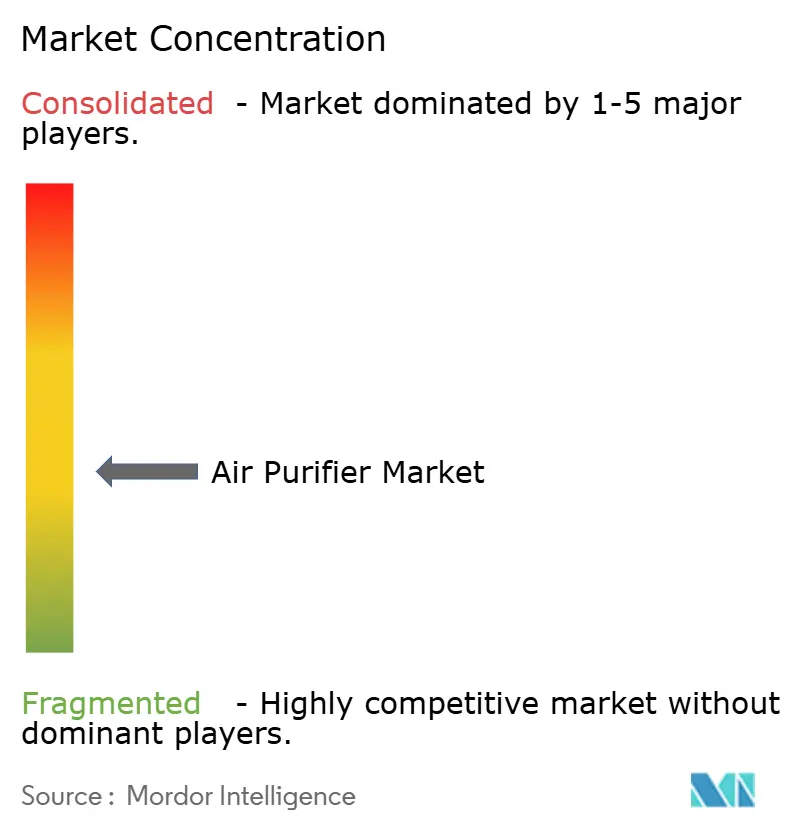
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei purificatori d'aria di Mordor Intelligence
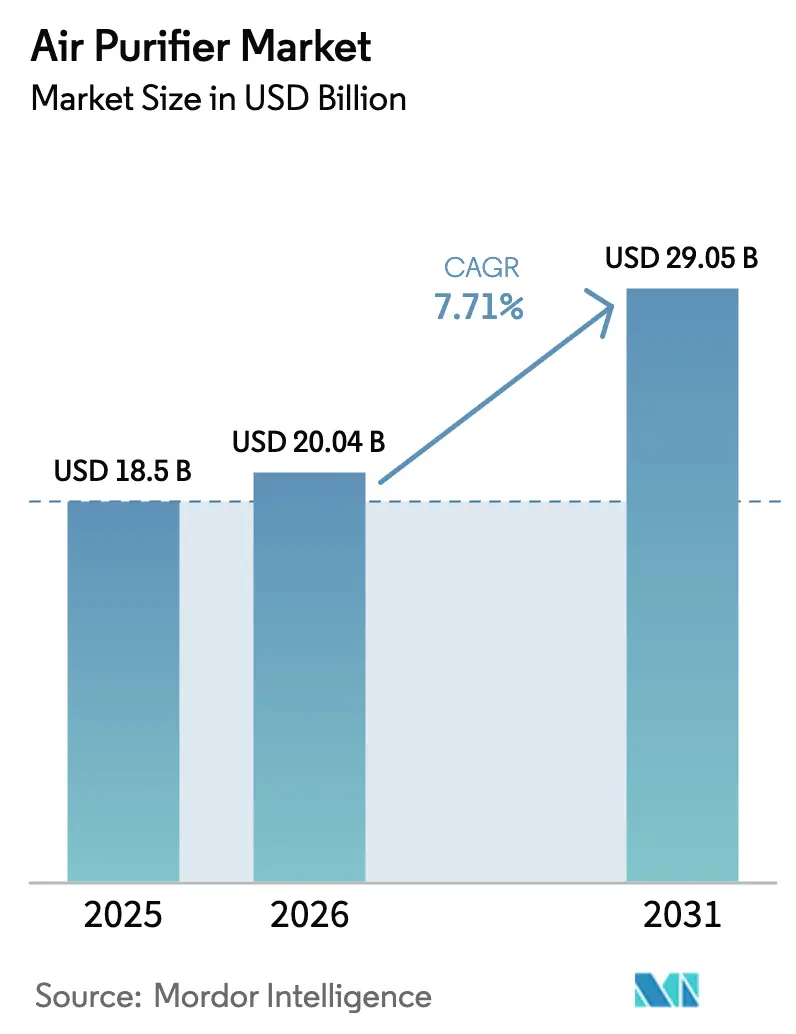
Si prevede che il mercato dei purificatori d'aria crescerà da 18.5 miliardi di dollari nel 2025 a 20.04 miliardi di dollari nel 2026 e si prevede che raggiungerà i 29.05 miliardi di dollari entro il 2031 con un CAGR del 7.71% nel periodo 2026-2031.
Questa espansione riflette un cambiamento strutturale dagli acquisti dettati dal panico dell'era pandemica verso mandati sulla qualità dell'aria interna guidati dalle politiche che stanno integrando la purificazione negli interventi di ristrutturazione di immobili commerciali, nelle camere bianche per semiconduttori e negli ecosistemi di case connesse. I requisiti LEED v4.1 per la filtrazione MERV 13 o superiore, insieme al monitoraggio in tempo reale del PM2.5, stanno accelerando gli aggiornamenti in Nord America. Allo stesso tempo, il CHIPS Act e il Science Act stanno convogliando 52.7 miliardi di dollari nella costruzione di stabilimenti di produzione negli Stati Uniti, ciascuno dei quali richiede ambienti di classe ISO 4-6 supportati da sistemi HEPA e ULPA. [1] National Institute of Standards and Technology, “CHIPS Act Funding Overview,” nist.gov L'Asia-Pacifico continua a trainare la domanda poiché l'inquinamento urbano cronico, i programmi nazionali per l'aria pulita e gli hub di produzione elettronica sostengono un'elevata adozione da parte di famiglie e istituzioni, mentre la connettività della casa intelligente e i requisiti di reporting ESG creano nicchie premium in Europa e nel Golfo.
Punti chiave del rapporto
- In base alla tecnologia di filtrazione, i sistemi HEPA hanno dominato il mercato dei purificatori d'aria con una quota del 68.1% nel 2025; si prevede che le unità ibride multistadio cresceranno a un CAGR del 9.3% entro il 2031.
- Per tipologia, le unità portatili autonome hanno conquistato il 79.5% del mercato dei purificatori d'aria nel 2025, mentre le soluzioni HVAC centralizzate nei condotti stanno crescendo a un CAGR dell'8.8% fino al 2031.
- In termini di connettività, i modelli analogici non intelligenti hanno dominato con una quota di volume dell'85.8% nel 2025, mentre i purificatori abilitati all'IoT stanno crescendo a un CAGR dell'11.2%.
- Per quanto riguarda l'utente finale, nel 2025 gli acquirenti residenziali rappresentavano il 61.7% del mercato dei purificatori d'aria; le implementazioni commerciali stanno avanzando a un CAGR del 9.7% grazie ai mandati ESG e di edilizia sana.
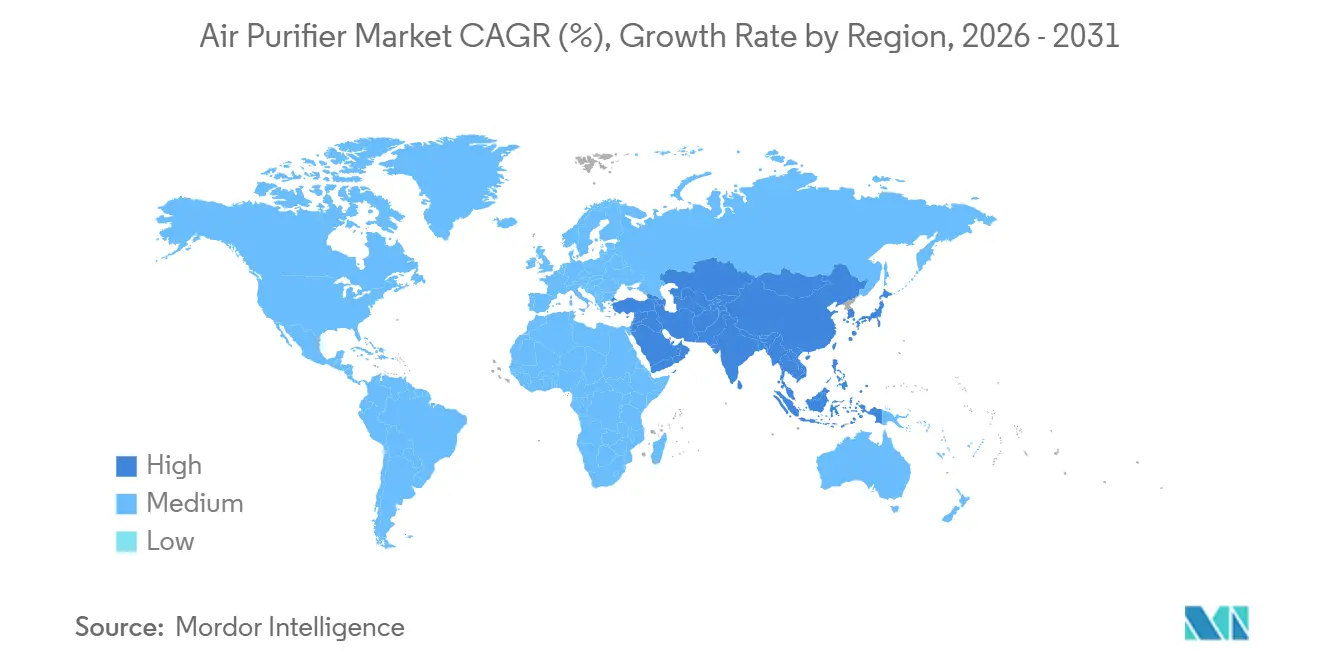
- In termini geografici, nel 2025 la regione Asia-Pacifico deteneva una quota di fatturato del 42.9% del mercato dei purificatori d'aria e registrava anche la crescita più rapida, guidata dalle normative, con un CAGR dell'8.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei purificatori d'aria
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di dispositivi sanitari post-COVID nelle aree metropolitane dell'Asia orientale | + 1.2% | Cina, Giappone, Corea del Sud, Taiwan | Medio termine (2-4 anni) |
| Standard immobiliari commerciali PM2.5 più rigorosi in Nord America (LEED v4.1) | + 1.5% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Aumento della capacità produttiva delle camere bianche per semiconduttori negli Stati Uniti e in Corea del Sud | + 0.9% | Stati Uniti, Corea del Sud, Taiwan | A lungo termine (≥ 4 anni) |
| Integrazione Smart-Home per i purificatori connessi in UE e USA | + 1.3% | Unione Europea, Stati Uniti | Medio termine (2-4 anni) |
| Aggiornamenti dell'ospitalità basati su ESG nei paesi del Consiglio di cooperazione del Golfo | + 0.7% | Emirati Arabi Uniti, Arabia Saudita, Qatar | A breve termine (≤ 2 anni) |
| Sussidi NCAP indiani per i purificatori HEPA nelle scuole pubbliche | + 0.4% | India (102 città non raggiunte) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di dispositivi sanitari post-COVID nelle aree metropolitane dell'Asia orientale
Le persistenti letture di PM2.5 superiori agli obiettivi nazionali a Pechino, Seul e Tokyo hanno normalizzato il possesso di purificatori d'aria durante tutto l'anno, estendendo il mercato dei purificatori d'aria oltre il picco pandemico. Il Ministero dell'Ecologia e dell'Ambiente cinese ha confermato che 38 delle 168 città monitorate non hanno raggiunto gli obiettivi PM2.5 nel 2024. [2] Ministero dell'Ecologia e dell'Ambiente, "Rapporto sulla qualità dell'aria in Cina 2024", mee.gov.cn Il Ministero della Salute giapponese ha aggiornato le linee guida sull'aria interna nel 2024 per raccomandare la filtrazione HEPA nelle strutture per l'infanzia e per gli anziani, istituzionalizzando un ciclo di sostituzione. [3] Ministero della Salute, del Lavoro e del Welfare, "Linee guida sulla qualità dell'aria interna 2024", mhlw.go.jp Gli ingegneri dei semiconduttori in Corea del Sud, esposti a fabbriche ultra-pulite, replicano sempre più gli standard del posto di lavoro a casa, creando una coorte residenziale premium. Nel 2025, Xiaomi ha inaugurato a Wuhan lo stabilimento per la produzione di elettrodomestici intelligenti, costato 2.5 miliardi di RMB e che aggiunge una capacità produttiva annua di 7 milioni di unità, in grado di adattarsi sia agli ordini nazionali che a quelli per l'esportazione. Questa combinazione di incentivi normativi e domanda dei consumatori consolida una solida base di domanda nell'Asia orientale.
Standard immobiliari commerciali PM2.5 più rigorosi in Nord America (LEED v4.1)
Il credito Qualità Ambientale Interna (IAM) di LEED v4.1 impone una filtrazione MERV 13 o superiore e un monitoraggio continuo del PM2.5, costringendo i proprietari di edifici statunitensi e canadesi a ristrutturare o specificare sistemi di purificazione avanzati fin dalla fase di progettazione. I budget di conformità che vanno da 50,000 a 150,000 dollari per un ufficio di 100,000 metri quadrati sono sempre più giustificati, poiché gli inquilini richiedono la certificazione di edificio sano per attrarre talenti e per la rendicontazione ESG. ASHRAE 62.1-2022 inasprisce ulteriormente i tassi di ventilazione dell'aria esterna, incoraggiando soluzioni ibride che abbinano moduli HEPA intubati a unità portatili nelle sale riunioni. Il Canada Green Building Council ha osservato che il 68% dei nuovi progetti commerciali ha richiesto la certificazione LEED nel 2025, segnalando un'adozione diffusa. È probabile che questi standard si estendano in Europa, poiché le revisioni della Direttiva sulla Prestazione Energetica nell'Edilizia integreranno i parametri dell'aria interna entro il 2027.
Aumento della capacità delle camere bianche per semiconduttori negli Stati Uniti e in Corea del Sud
Il CHIPS and Science Act destinerà 52.7 miliardi di dollari alla produzione nazionale di semiconduttori, con Intel, TSMC e Samsung che destineranno oltre 200 miliardi di dollari alla costruzione di impianti di produzione fino al 2030. Ogni camera bianca di Classe ISO 4-6 effettua 300-400 cicli di aria all'ora, il che si traduce in migliaia di moduli HEPA o ULPA per sito. La Corea del Sud rispecchia questa intensità con SK Hynix e Samsung che espanderanno gli impianti di produzione aggiungendo 1.5 milioni di m² di spazio per camere bianche entro il 2028, con ogni metro quadrato che richiederà 15-20 moduli filtro HEPA. Il laboratorio di ricerca e sviluppo di Daikin da 163 milioni di dollari annunciato nel 2025 si rivolge a queste nicchie industriali con piattaforme di filtrazione di nuova generazione. La diffusione tecnologica influenza le decisioni di acquisto di abitazioni tra gli ingegneri che internalizzano gli standard delle camere bianche, alimentando le vendite residenziali di lusso.
Integrazione Smart-Home per i purificatori connessi in UE e USA
L'adozione del protocollo Matter da parte di Apple, Google, Samsung e Amazon sta dissolvendo i silos di marca e rendendo i purificatori intelligenti un elemento fondamentale nel sistema di domotica. I trigger tramite assistente vocale, i dashboard in tempo reale e gli avvisi predittivi sui filtri comportano un sovrapprezzo di 100-200 dollari rispetto alle unità analogiche, ma trovano riscontro nelle famiglie native digitali. Il modello Big+Quiet di Dyson abbina sensori PM2.5 e VOC alla modulazione automatica della velocità, ottenendo un risparmio energetico fino al 30% rispetto ai modelli a velocità fissa. La normativa dell'Unione Europea sull'etichettatura energetica ora richiede che i purificatori d'aria indichino il consumo energetico per metro cubo, incentivando ulteriormente l'ottimizzazione basata sui sensori. Sconti dai servizi pubblici di 50-100 dollari per i purificatori intelligenti certificati ENERGY STAR in California e New York accelerano i tempi di ammortamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Restrizioni sulle emissioni di ozono negli ionizzatori in California e Giappone | -0.8% | California, Giappone, Corea del Sud | A breve termine (≤ 2 anni) |
| Elevata sensibilità ai costi di sostituzione dei filtri nel mercato di massa dell'ASEAN | -1.1% | Indonesia, Filippine, Vietnam, Thailandia | Medio termine (2-4 anni) |
| Scetticismo dei consumatori sulle affermazioni CADR - Mancanza di un protocollo di test unificato | -0.6% | Globale, con un impatto acuto in Nord America e nell'UE | Medio termine (2-4 anni) |
| Filtrazione in condotta HVAC per diluire la domanda di unità autonome in grandi uffici | -0.5% | Nord America, Europa occidentale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Restrizioni sulle emissioni di ozono negli ionizzatori in California e Giappone
Nel 2024, il California Air Resources Board ha fissato un limite massimo di emissioni di ozono dai purificatori d'aria per interni a 0.050 ppm, mettendo di fatto fuori gioco i modelli basati sugli ionizzatori. [4] California Air Resources Board, “Indoor Air Cleaner Regulation,” arb.ca.gov Il Ministero della Salute giapponese ha imposto nel 2025 norme di etichettatura parallele che limitano le vendite di ionizzatori nelle strutture per l'infanzia. I marchi che dipendono dalla ionizzazione, tra cui Sharp e Panasonic, devono affrontare costi di riprogettazione unitari compresi tra 15 e 25 dollari per raggiungere le soglie, comprimendo i margini nei segmenti di ingresso. Il cambiamento normativo convoglia la domanda verso dispositivi HEPA puri o ibridi, a vantaggio dei concorrenti senza emettitori di ioni.
Elevata sensibilità ai costi di sostituzione dei filtri nel mercato di massa dell'ASEAN
I filtri HEPA e a carbone attivo hanno spesso un prezzo che si aggira tra il 40% e il 60% del costo unitario originale nell'area ASEAN, rendendone costoso il possesso in rapporto al reddito pro capite. Con la produzione locale di filtri ancora agli albori, i dazi all'importazione incidono fino al 30% sui costi di sbarco in Vietnam e Thailandia. I prefiltri lavabili di Xiaomi prolungano gli intervalli di manutenzione, ma riducono il CADR del 15%-20%, rafforzando lo scetticismo dei consumatori sulle prestazioni dichiarate. Finché le catene di fornitura regionali non saranno mature o i modelli di abbonamento non prolifereranno, la penetrazione nel mercato di massa rimarrà limitata.
Analisi del segmento
Grazie alla tecnologia di filtrazione: i sistemi ibridi guadagnano terreno man mano che aumenta la diversità dei contaminanti
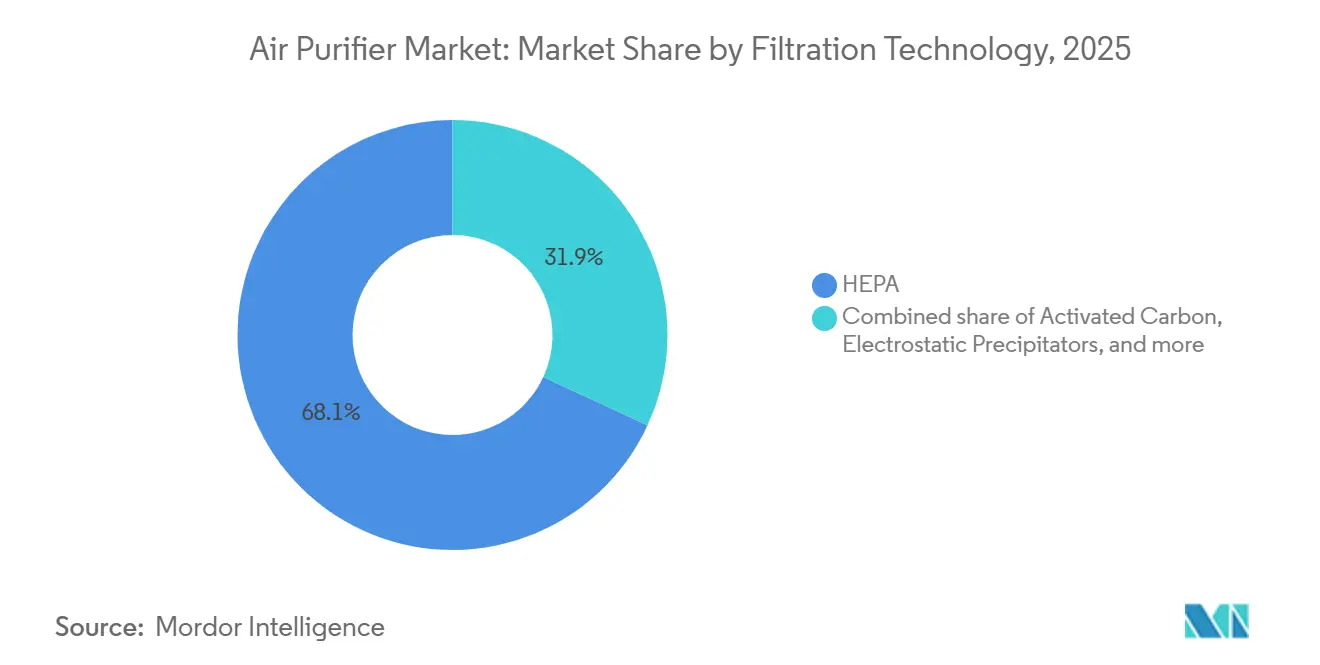
I filtri HEPA hanno conquistato il 68.1% della quota di mercato dei purificatori d'aria nel 2025, favoriti per la loro efficienza del 99.97% a 0.3 µm e per le approvazioni dell'EPA e dell'OMS statunitensi. Le configurazioni ibride che abbinano filtri HEPA a carbone attivo, UV-C o ossidazione fotocatalitica sono destinate a un CAGR del 9.3%, poiché famiglie e aziende ora mirano a eliminare COV, agenti patogeni e odori in un unico contenitore. Il modulo al plasma Streamer di Daikin ha mostrato un'inattivazione del SARS-CoV-2 del 99.9% nei test di laboratorio del 2024. Il generatore di radicali idrossilici Nanoe X di Panasonic è popolare nel mercato giapponese dell'assistenza agli anziani, dove il controllo dei patogeni è al primo posto con la cattura del particolato. I precipitatori ionici si ritirano verso usi industriali di nicchia, con l'inasprimento delle normative sul limite di ozono in California e Giappone. La mancanza di standard di efficacia armonizzati per le unità ibride, tuttavia, ne frena l'adozione in ospedali e stabilimenti farmaceutici avversi al rischio.
I sistemi ibridi integrano inoltre array di sensori intelligenti che attivano una filtrazione specifica per ogni fase, riducendo il consumo energetico e prolungando la durata del filtro. Il flusso d'aria vorticoso Clean Booster di LG aumenta il CADR del 47% rispetto ai ventilatori centrifughi convenzionali, consentendo una copertura ambientale simile con fattori di forma più piccoli. I moduli UV-C e fotocatalitici rimangono componenti aggiuntivi premium, con un costo compreso tra 80 e 120 dollari per unità, limitando la penetrazione al di sotto della fascia di prezzo di 500 dollari. Una futura regolamentazione sull'esposizione ai raggi UV-C potrebbe ulteriormente plasmare il mercato competitivo, ma non esiste ancora un consenso globale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo: i sistemi di condotti sfruttano i requisiti di qualità dell'aria interna dell'intero edificio
I dispositivi stand-alone rappresentavano il 79.5% del volume di mercato dei purificatori d'aria nel 2025, poiché inquilini e proprietari di case preferivano soluzioni plug-and-play con prezzi compresi tra 150 e 800 dollari. Tuttavia, le installazioni in condotto stanno crescendo a un CAGR dell'8.8% fino al 2031, soprattutto all'interno di campus commerciali che preferiscono la manutenzione centralizzata. Un singolo retrofit HEPA in condotto, del costo di 20,000-40,000 dollari, può soddisfare i requisiti LEED per il ricambio dell'aria per un ufficio di 50,000 metri quadrati, mentre una copertura equivalente con dispositivi portatili richiederebbe 50 unità e manodopera ricorrente per la sostituzione dei filtri. L'acquisizione di FläktGroup da parte di Samsung nel 2025 estende la sua portata HVAC ai moduli di purificazione destinati a ospedali e aeroporti. Gli operatori di data center adottano sistemi in condotto per mantenere il particolato aerodisperso al di sotto di 10 µg/m³, proteggendo i server ad alta densità da surriscaldamento o cortocircuiti. Le unità portatili continuano a prevalere nel settore alberghiero e nelle abitazioni multifamiliari, dove il controllo e l'estetica specifici per ogni stanza prevalgono sui consolidamenti operativi.
La penetrazione regionale dei sistemi HVAC plasma queste tendenze: Nord America ed Europa, con circa l'85% di adozione di sistemi HVAC centralizzati negli edifici commerciali, migrano naturalmente verso soluzioni in-duct. Al contrario, il parco edilizio eterogeneo dell'area Asia-Pacifico sostiene la domanda di sistemi portatili, sebbene i nuovi uffici di Grado A a Pechino, Seul e Singapore siano sempre più progettati con plenum di filtrazione integrati. I fornitori in grado di offrire soluzioni sia portatili che in-duct sono in grado di gestire l'intero ciclo di vita del progetto, dalle sostituzioni a guasto alle specifiche architettoniche green-field.
Per connettività: i purificatori IoT sono premium ma incontrano ostacoli all'interoperabilità
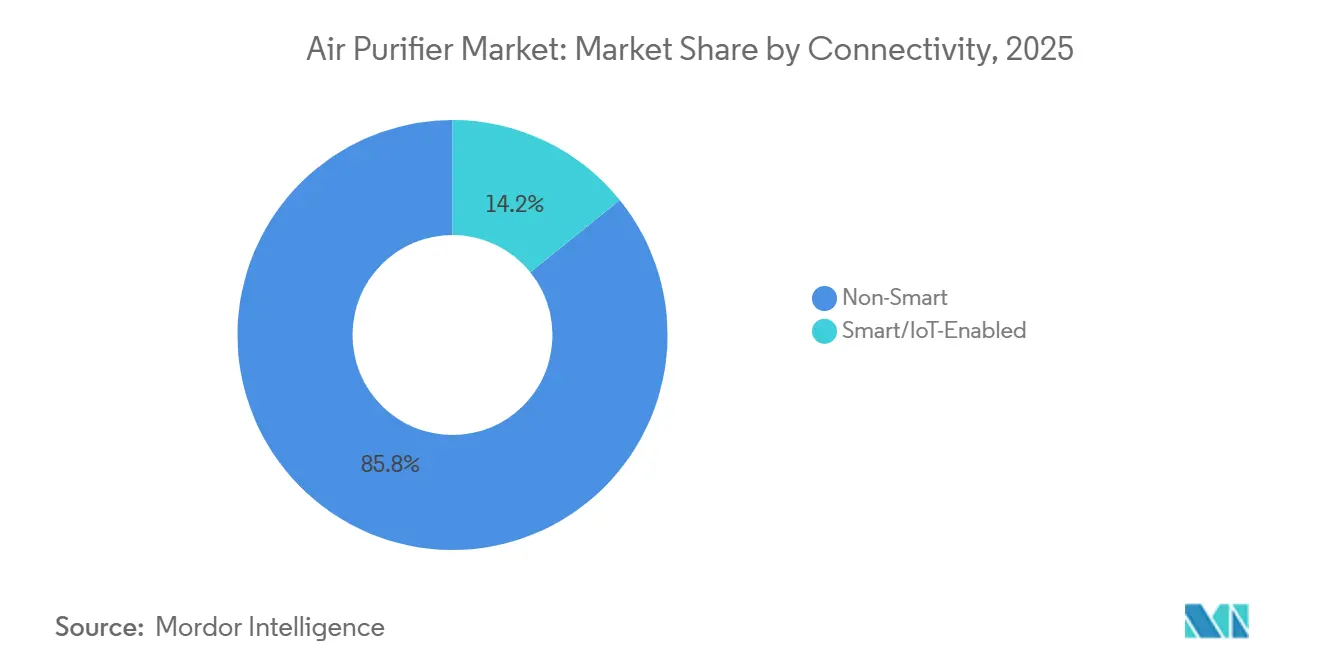
I modelli smart rappresentavano solo il 14.2% delle spedizioni nel 2025, ma seguono una traiettoria di CAGR dell'11.2% grazie alla loro integrazione in piattaforme di domotica più ampie. Dashboard di particolato in tempo reale, analisi della durata dei filtri e trigger di assistenti vocali giustificano un aumento di prezzo di 100-200 dollari, con i primi utilizzatori concentrati in Nord America e in Europa occidentale. Il Mi Air Purifier 4 Pro di Xiaomi, al prezzo di 1,499 RMB, si è assicurato il 18% del segmento smart cinese integrando Wi-Fi e compatibilità con Matter senza variazioni di prezzo. L'etichetta energetica europea ora richiede la divulgazione dei kWh per metro cubo, spingendo i produttori a integrare sensori di presenza e di inquinamento che modulano la velocità della ventola, riducendo il consumo di elettricità fino al 30%.
L'interoperabilità, tuttavia, rimane un punto critico. Uno studio della Consumer Technology Association del 2025 ha mostrato che il 38% dei proprietari ha segnalato problemi di configurazione o stabilità, frenando l'intenzione di acquisto ripetuto. I dispositivi analogici persistono nell'ASEAN e in America Latina, dove la penetrazione degli smartphone è in ritardo e i consumatori danno priorità al costo iniziale rispetto alla profondità delle funzionalità. Il mercato dei purificatori d'aria probabilmente si biforcherà: i marchi premium estendono gli ecosistemi IoT, mentre i player più economici perfezionano unità analogiche economicamente vantaggiose.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: i segmenti commerciali superano quelli residenziali grazie ai fattori ESG e normativi favorevoli
Nel 2025, gli acquirenti residenziali detenevano il 61.7% del mercato dei purificatori d'aria, ma la domanda commerciale nei settori dell'ospitalità, dell'assistenza sanitaria, dell'istruzione e degli uffici aziendali sta aumentando a un CAGR del 9.7%. Marriott punta a riqualificare l'80% delle sue proprietà in Medio Oriente entro il 2027 per soddisfare i requisiti LEED e del turismo di Dubai. Gli ospedali statunitensi seguono le linee guida del CDC che impongono 12 ricambi d'aria all'ora nelle stanze di isolamento, promuovendo l'ammodernamento dei filtri HEPA. Le scuole pubbliche indiane attingono ai sussidi NCAP, sebbene le carenze nei finanziamenti per la sostituzione dei filtri ne minaccino l'efficacia a lungo termine. Nicchie industriali, fabbriche di semiconduttori, impianti di trasformazione alimentare e data center offrono volumi inferiori ma prezzi di vendita medi elevati a causa di tempi di attività critici per la missione. Il nuovo centro di ricerca e sviluppo di Daikin svilupperà pacchetti purificatore-HVAC su misura per i data center AI, dove la contaminazione da particolato può causare costosi tempi di inattività.
La volatilità stagionale influisce sulle vendite residenziali durante le stagioni degli incendi boschivi in California e Australia e durante i gravi episodi di inquinamento a Delhi e Pechino. Al contrario, i contratti commerciali sono a più lungo termine, spesso da tre a cinque anni, e includono materiali di consumo e monitoraggio remoto, uniformando i flussi di entrate per i fornitori.
Analisi geografica
L'area Asia-Pacifico ha generato il 42.9% del fatturato del mercato dei purificatori d'aria nel 2025 e aumenterà a un CAGR dell'8.5% fino al 2031 grazie a livelli sostenuti di PM2.5 nelle aree urbane, investimenti aggressivi nei semiconduttori e programmi governativi per l'aria pulita. Il Ministero dell'Ambiente cinese ha segnalato 38 città non conformi nel 2024, a sostegno di una domanda domestica stabile. Lo stabilimento Xiaomi di Wuhan aggiunge 7 milioni di unità alla produzione annua, rafforzando i vantaggi di costo locali. Le linee guida aggiornate sulla qualità dell'aria interna per l'assistenza all'infanzia in Giappone promuovono l'installazione di filtri HEPA, creando cicli di sostituzione costanti.
Il Nord America, sebbene con un volume unitario inferiore, mostra la più rapida accelerazione guidata dalle politiche, grazie alla convergenza dei fondi LEED v4.1, ASHRAE 62.1 e CHIPS Act. Le fabbriche di semiconduttori in costruzione in Arizona, Texas e Ohio impongono l'infrastruttura HEPA/ULPA, ottenendo significativi ordini B2B. Il tasso di adozione LEED del 68% in Canada per le nuove costruzioni sottolinea l'allineamento continentale agli standard IAQ.
L'imminente revisione della Direttiva europea sulla prestazione energetica degli edifici formalizzerà i parametri relativi all'aria interna entro il 2027, favorendone l'adozione in Germania, Francia e nei paesi nordici. Il Medio Oriente sfrutta le ristrutturazioni del settore alberghiero nell'ambito degli impegni climatici di Arabia Saudita ed Emirati, producendo una crescita a due cifre, seppur partendo da una base ridotta. Il Sud America è in ritardo, poiché la volatilità economica e i quadri normativi limitati ne ostacolano l'adozione su larga scala, sebbene l'inquinamento a San Paolo e Buenos Aires favorisca l'incremento delle vendite residenziali.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La conformità ai requisiti energetici e alle dichiarazioni sui prodotti si sta inasprendo, concentrandosi sulle prestazioni misurabili in termini di purificazione dell'aria e sicurezza dell'ozono. In Nord America, la versione 3.0 del programma ENERGY STAR Room Air Cleaners ha orientato i programmi verso i parametri CADR (Clean Air Delivery Rate) e IEF (Integrated Energy Factor) relativi alle PM2.5 (in vigore da ottobre 2025). Il Dipartimento dell'Energia degli Stati Uniti (DOE) ha inoltre definito gli standard di risparmio energetico di livello 2 con data di conformità a dicembre 2025 per i purificatori d'aria convenzionali e ha pubblicato a maggio 2025 una proposta per ritirare la determinazione che i purificatori d'aria portatili sono prodotti soggetti all'EPCA, creando incertezza in termini di progettazione ed etichettatura per alcune referenze a seconda dell'ambito di applicazione finale. La certificazione del California Air Resources Board (CARB) continua a limitare i progetti incentrati sugli ionizzatori attraverso i limiti di emissione di ozono, influenzando l'architettura del prodotto e le scelte di commercializzazione.
Il Canada si sta muovendo verso requisiti armonizzati con gli Stati Uniti. Nel giugno 2026, il governo canadese ha pubblicato la proposta di emendamento 19 al Regolamento sull'efficienza energetica del 2016, per adottare i metodi di prova e di efficienza del Dipartimento dell'Energia degli Stati Uniti (DOE) e introdurre i requisiti di etichettatura EnerGuide per i purificatori d'aria. Se da un lato questo può ridurre le barriere tecniche per le linee di prodotti transfrontaliere, dall'altro aumenta anche il carico di lavoro per i fornitori che non sono già allineati ai metodi del DOE. Parallelamente, la verifica delle dichiarazioni sta attirando maggiore attenzione da parte delle autorità di controllo: sotto la supervisione dell'EPA statunitense, i dispositivi che vantano proprietà antimicrobiche o di purificazione dell'aria possono rientrare nelle disposizioni FIFRA relative ai dispositivi antiparassitari, spingendo i marchi verso un linguaggio più restrittivo, un marketing basato su test e pratiche di verifica da parte di terzi.
Panorama competitivo
I primi cinque fornitori, Daikin, Sharp, Dyson, Philips e LG, controllano circa il 35-40% delle spedizioni globali, collocando il mercato dei purificatori d'aria in uno stato moderatamente frammentato. Differenziazione tecnologica e leadership di costo costituiscono due assi competitivi. Gli operatori storici puntano su moduli proprietari (lo ionizzatore Plasmacluster di Sharp, il nanoe X di Panasonic e il plasma Streamer di Daikin) per giustificare i sovrapprezzi, mentre concorrenti come Xiaomi implementano fabbriche integrate verticalmente per offrire unità dotate di IoT a prezzi inferiori del 40-50%.
L'acquisizione di FläktGroup da parte di Samsung per 1.5 miliardi di euro nel 2025 segna una svolta verso piattaforme integrate di purificazione HVAC destinate a ospedali, aeroporti e campus aziendali. Il laboratorio di ricerca e sviluppo di Daikin, del valore di 163 milioni di dollari, si concentrerà su applicazioni per data center e camere bianche, puntando a nicchie industriali ad alto margine. Piccole aziende rivoluzionarie come Airdog e Medify Air introducono filtri lavabili e materiali di consumo in abbonamento, corteggiando i consumatori ASEAN attenti ai costi.
L'intensità dell'innovazione è evidente: Dyson ha depositato 127 brevetti di purificazione nel 2024-2025 riguardanti il rilevamento della formaldeide e la distruzione catalitica. Il flusso d'aria a vortice di LG ha aumentato il CADR del 47%, evidenziando i progressi aerodinamici. La pressione normativa sulle emissioni di ozono costringe i portafogli di ionizzatori a una riprogettazione, avvantaggiando temporaneamente i concorrenti focalizzati sui filtri HEPA. La mancanza di protocolli CADR unificati rimane un rischio strategico, aprendo la strada ai marchi conformi agli standard per differenziarsi attraverso dati prestazionali certificati.
Leader del settore dei purificatori d'aria
Daikin Industries Ltd
Dyson Ltd
Sharp Corporation
Koninklijke Philips NV
LG Elettronica Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: LG Electronics ha annunciato a Hong Kong la nuova serie LG PuriCare 2026, che include formati multifunzionali come il tavolo purificatore d'aria AeroSpeaker, oltre ai modelli compatti. L'ampliamento della gamma estende le possibilità di utilizzo dei purificatori d'aria oltre i dispositivi autonomi e rafforza il posizionamento premium grazie a prodotti dal design elegante e salvaspazio.
- Ottobre 2025: è entrata in vigore la versione 3.0 di ENERGY STAR per i purificatori d'aria per ambienti, spostando l'attenzione sulle prestazioni verso i parametri CADR PM2.5 e il fattore di energia integrato. L'aggiornamento alza l'asticella per le dichiarazioni di efficienza basate su test e prestazioni di purificazione dell'aria, influenzando le priorità di progettazione dei prodotti e il merchandising al dettaglio.
- Settembre 2024: Wind Point Partners ha completato l'acquisizione di Clean Solutions Group, a testimonianza dell'interesse del private equity per le piattaforme relative alla pulizia e al trattamento degli ambienti interni. Il consolidamento consentirà di ampliare la rete distributiva e le capacità di servizio per le soluzioni di trattamento dell'aria destinate a clienti commerciali e istituzionali.
Ambito e metodologia
Il mercato è segmentato per tecnologia di filtrazione, tipologia, utente finale e area geografica. Il mercato è segmentato in base alla tecnologia di filtrazione dell'aria ad alta efficienza (HEPA). Per tipologia, il mercato è segmentato in purificatori d'aria autonomi e in condotti. Per utenti finali, il mercato è segmentato in residenziale, commerciale e industriale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei purificatori d'aria nelle principali regioni (Asia-Pacifico, Europa, Nord America, Sud America e Medio Oriente e Africa). Le dimensioni del mercato e le previsioni per ciascun segmento si basano sul fatturato (miliardi di dollari USA).
Con la tecnologia di filtrazione
| HEPA |
| Carboni Attivi |
| Precipitatori ionici/elettrostatici |
| Ossidazione fotocatalitica UV-Cand |
| Sistemi ibridi e multistadio |
Per tipo
| Autonomo/Portatile |
| HVAC in condotto/centralizzato |
Per connettività
| Non intelligente (manuale/analogico) |
| Abilitato per Smart/IoT (controllo tramite app e voce) |
Per utente finale
| Residenziale |
| Commerciale (ospitalità e tempo libero, strutture sanitarie e cliniche, istituti scolastici e uffici aziendali e vendita al dettaglio) |
| Industriale (Produzione e stoccaggio, lavorazione di alimenti e bevande, prodotti farmaceutici e camere bianche, centri dati e sale server) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Con la tecnologia di filtrazione | HEPA | |
| Carboni Attivi | ||
| Precipitatori ionici/elettrostatici | ||
| Ossidazione fotocatalitica UV-Cand | ||
| Sistemi ibridi e multistadio | ||
| Per tipo | Autonomo/Portatile | |
| HVAC in condotto/centralizzato | ||
| Per connettività | Non intelligente (manuale/analogico) | |
| Abilitato per Smart/IoT (controllo tramite app e voce) | ||
| Per utente finale | Residenziale | |
| Commerciale (ospitalità e tempo libero, strutture sanitarie e cliniche, istituti scolastici e uffici aziendali e vendita al dettaglio) | ||
| Industriale (Produzione e stoccaggio, lavorazione di alimenti e bevande, prodotti farmaceutici e camere bianche, centri dati e sale server) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato globale dei purificatori d'aria entro il 2031?
Si prevede che raggiungerà i 29.05 miliardi di dollari entro il 2031, con un CAGR del 7.71% dal 2026 al 2031.
Quale tecnologia di filtrazione è in testa alle vendite attuali?
I filtri HEPA sono in testa con il 68.1% del fatturato del 2025, grazie a un'efficienza di cattura delle particelle del 99.97%.
Perché i sistemi in condotto stanno crescendo più velocemente delle unità portatili?
Gli edifici commerciali optano per retrofit HEPA centralizzati per soddisfare gli standard LEED v4.1 e ASHRAE 62.1, garantendo la conformità dell'intero edificio con costi del ciclo di vita inferiori.
Quale regione detiene la quota di fatturato maggiore?
L'area Asia-Pacifico ha rappresentato il 42.9% del fatturato del 2025, grazie all'inquinamento cronico da PM2.5 e alla solida produzione di componenti elettronici.
Quale tendenza normativa influenza maggiormente la domanda nordamericana?
Il requisito LEED v4.1 per la filtrazione MERV 13 o superiore e il monitoraggio PM2.5 in tempo reale sta determinando una diffusa ristrutturazione di uffici ed edifici pubblici.


