

Dimensioni e quota del mercato dei deodoranti per ambienti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
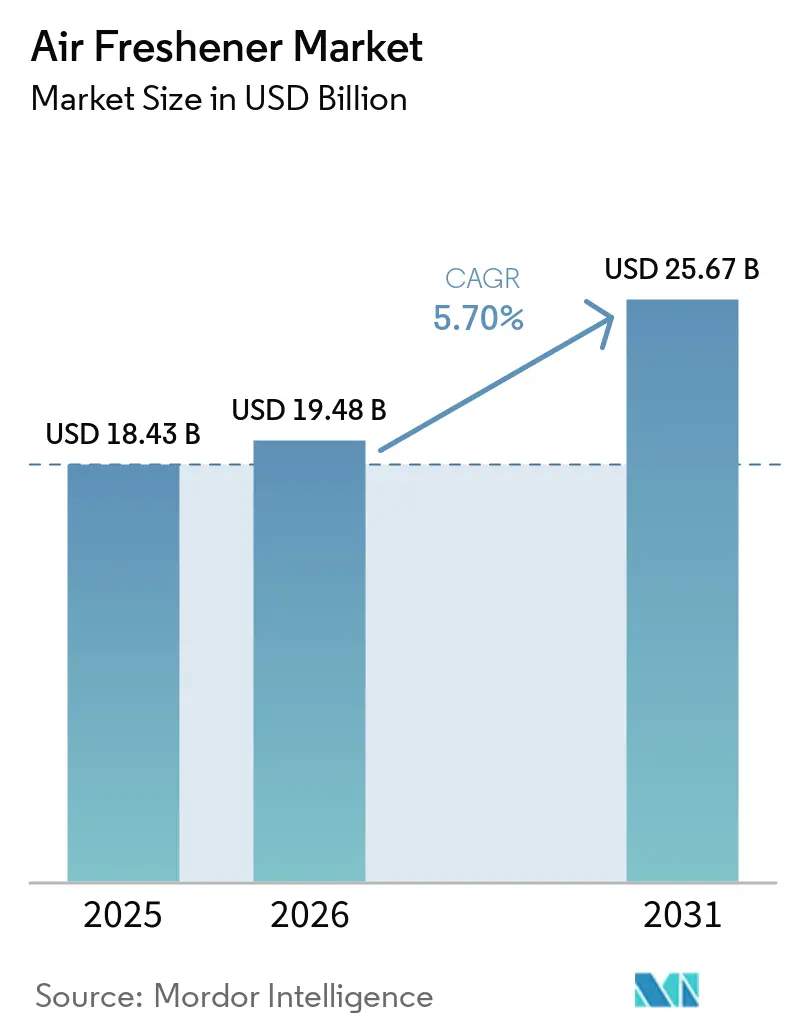
| Dimensione del mercato (2026) | 19.48 miliardo di dollari |
| Dimensione del mercato (2031) | 25.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.70% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei deodoranti per ambienti di Mordor Intelligence
Si prevede che il mercato dei deodoranti per ambienti crescerà da 18.43 miliardi di dollari nel 2025 a 19.48 miliardi di dollari nel 2026, per poi raggiungere i 25.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.7% nel periodo 2026-2031. Il mercato si sta evolvendo dal semplice controllo degli odori a soluzioni complete per la gestione dell'aria interna, che combinano benessere, sostenibilità e integrazione con la domotica. La maggiore attenzione alla salute a seguito della pandemia mantiene alta la domanda di prodotti che offrono sia benefici di profumazione che di purificazione dell'aria, mentre normative più severe sui composti organici volatili (COV) spingono i produttori a sviluppare formulazioni più sicure e alternative ecocompatibili. Inoltre, il Nord America rimane il mercato più grande in termini di spesa dei consumatori, con le famiglie che investono sempre più in prodotti multifunzionali per la cura dell'aria, mentre la regione Asia-Pacifico mostra la crescita più rapida nell'adozione di prodotti premium, in particolare nelle aree urbane. L'integrazione della tecnologia, inclusi i diffusori controllabili tramite app, la personalizzazione delle fragranze basata sull'intelligenza artificiale e i dispositivi abilitati all'IoT, consente ai produttori di applicare prezzi premium e offrire esperienze utente personalizzate. Inoltre, la richiesta dei consumatori di trasparenza sugli ingredienti e di imballaggi sostenibili si è trasformata da preferenza di nicchia a fattore essenziale per l'acquisto, spingendo le aziende a investire in materiali riciclabili, opzioni di ricarica e pratiche di etichettatura chiare degli ingredienti.
Punti chiave del rapporto
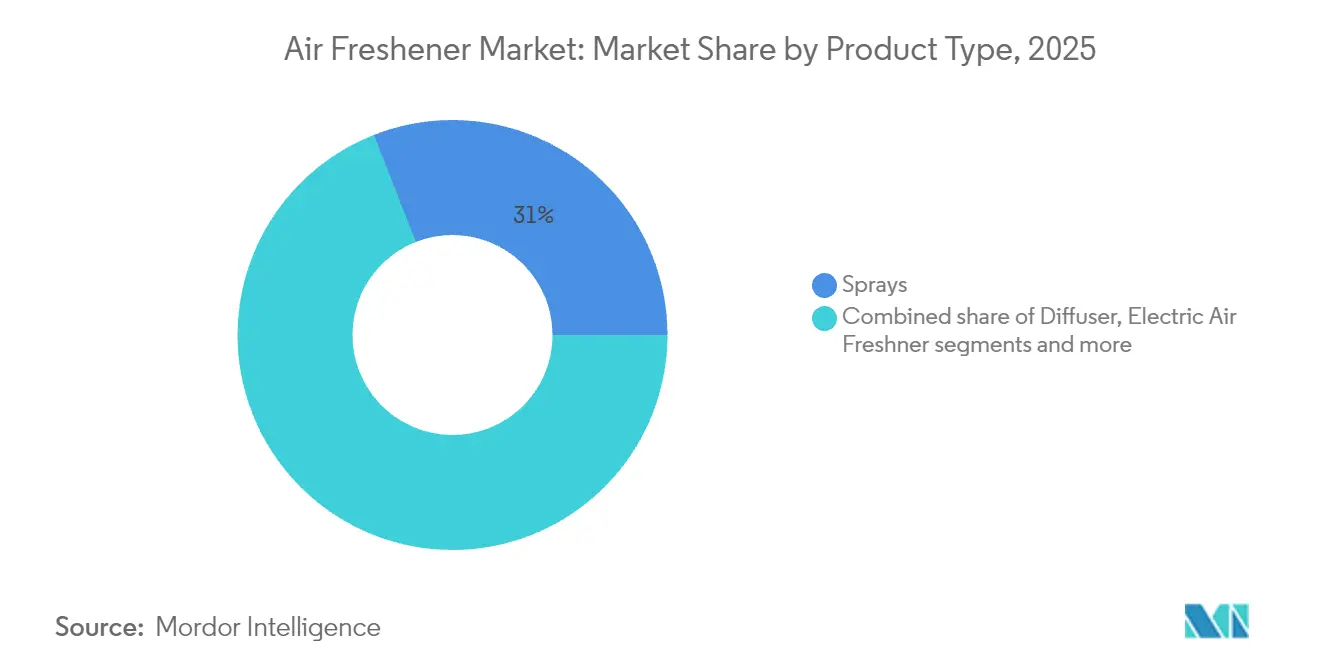
- In base alla tipologia di prodotto, gli spray hanno registrato il fatturato più elevato con il 30.96% nel 2025; si prevede che i diffusori registreranno il CAGR più rapido, pari al 5.83%, entro il 2031.
- Per quanto riguarda gli ingredienti, le formulazioni convenzionali/sintetiche hanno conquistato il 76.92% della quota di mercato dei deodoranti per ambienti nel 2025, mentre le opzioni naturali/biologiche sono destinate a crescere a un CAGR del 6.12% fino al 2031.
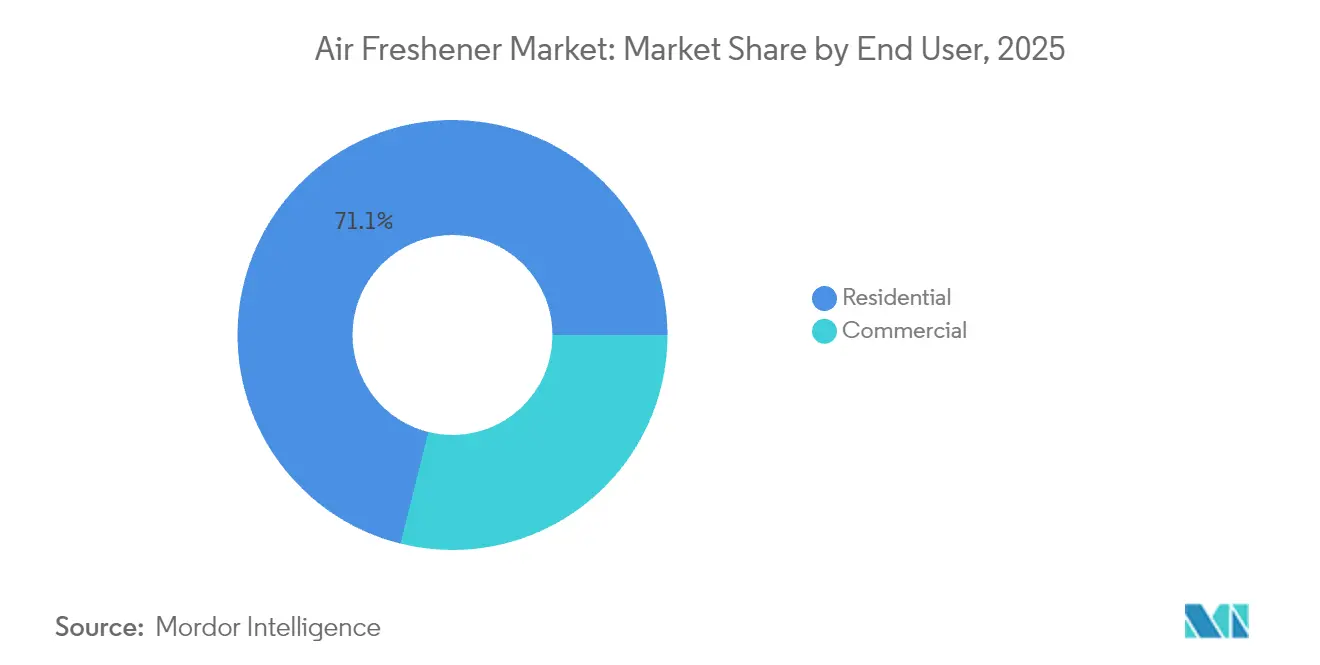
- Per utente finale, il segmento residenziale ha rappresentato una quota del 71.10% del mercato dei deodoranti per ambienti nel 2025 e sta aumentando a un CAGR del 6.55% entro il 2031.
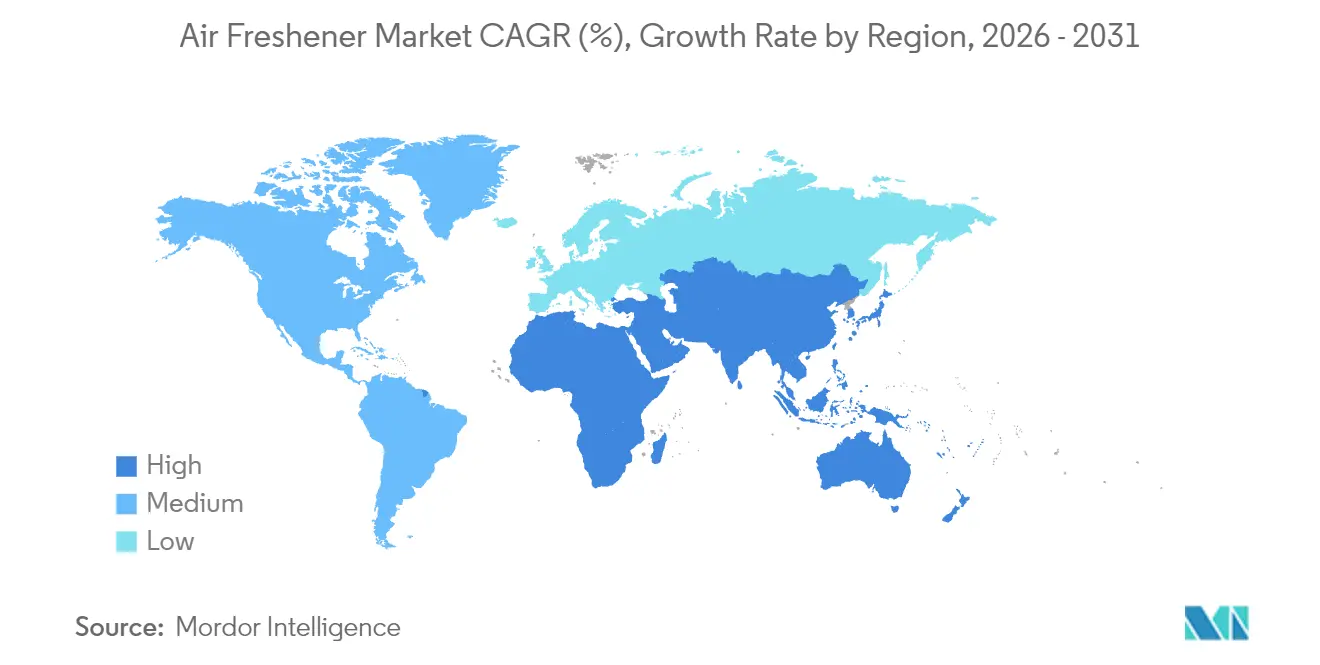
- In termini geografici, il Nord America ha rappresentato il 44.05% dei ricavi del 2025; si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.08% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei deodoranti per ambienti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Marketing aggressivo da parte di marchi rinomati | + 1.2% | Globale, con un impatto più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Iniziative di sostenibilità | + 0.8% | Globale, guidato da Europa e Nord America, in espansione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Influenza delle piattaforme di social media | + 0.9% | Globale, con la più alta penetrazione in Nord America, Asia-Pacifico ed Europa | A breve termine (≤ 2 anni) |
| Crescita nel settore immobiliare | + 0.7% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Crescente consapevolezza dei consumatori sulla qualità dell'aria interna | + 1.1% | Post-pandemia globale e accelerata in tutte le regioni | Medio termine (2-4 anni) |
| Passare a prodotti naturali, biologici ed eco-compatibili | + 0.9% | Nord America ed Europa leader, adozione graduale nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Marketing aggressivo di marchi rinomati
Il marketing dei deodoranti per ambienti si è evoluto dalla pubblicità tradizionale a campagne che posizionano questi prodotti come elementi essenziali per lo stile di vita. Le aziende ora coinvolgono i consumatori attraverso piattaforme digitali, social media e display interattivi nei punti vendita. La strategia di Procter & Gamble si concentra su tre esigenze chiave dei consumatori: funzionale (eliminazione degli odori e mantenimento della freschezza), pratica (indicazione di pulizia e valorizzazione degli spazi) ed emotiva (creazione di fiducia e associazione mnemonica attraverso fragranze familiari). L'integrazione dell'intelligenza artificiale e dell'analisi dei dati nello sviluppo delle fragranze consente alle aziende di offrire consigli personalizzati sui profumi in base alle preferenze dei consumatori, ai fattori culturali e alle tendenze stagionali. Questo progresso tecnologico supporta strategie di prezzo premium, favorendo al contempo il rapporto con i consumatori attraverso esperienze personalizzate e mirate attività di marketing. L'inclusione di Febreze tra gli oltre 30 marchi sponsorizzati da P&G per le Olimpiadi e Paralimpiadi di Parigi del 2024 dimostra l'elevata priorità di marketing attribuita ai prodotti per la cura dell'aria , paragonabile a quella dei prodotti per la cura della persona. Questa presenza strategica nei grandi eventi e i maggiori investimenti in marketing riflettono l'attenzione del settore all'espansione dell'adozione domestica, al raggiungimento di nuovi segmenti di consumatori e alla costruzione della fedeltà al marchio in diversi mercati.
Iniziative di sostenibilità
Gli impegni in materia di sostenibilità influenzano significativamente i cicli di sviluppo del prodotto e le strategie della catena di approvvigionamento dei produttori. Tali impegni stimolano l'innovazione nella selezione dei materiali, nella progettazione degli imballaggi e nei processi produttivi. SC Johnson ha raggiunto i suoi ambiziosi obiettivi in materia di imballaggi in anticipo rispetto ai tempi previsti, riducendo la propria impronta di plastica del 32% e superando l'obiettivo del 25% di materiali riciclati post-consumo prima della scadenza del 2025. L'impegno dell'azienda verso imballaggi sostenibili è evidente dalla sua quota di mercato leader del 12% negli imballaggi in plastica riutilizzabili nel settore dei prodotti per la casa e la cura della persona [1] Fonte: SC Johnson, “New Report on Tackling Plastic Waste Highlights SC Johnson for Achieving Key Packaging Goals Early,” scjohnson.com . Questo risultato riflette un'ampia attività di ricerca, sviluppo e implementazione di alternative ecocompatibili. SC Johnson ha installato oltre 700 stazioni di ricarica Ecover nei punti vendita europei, implementando un modello completo di economia circolare che riduce i rifiuti di imballaggio offrendo al contempo una maggiore comodità al consumatore. Le stazioni di ricarica rappresentano un investimento significativo in infrastrutture e nell'educazione dei consumatori. Il contesto normativo in continua evoluzione crea una domanda costante di prodotti sostenibili, consentendo ai produttori di raggiungere significative economie di scala e migliorare la competitività dei costi rispetto alle alternative tradizionali. Questo passaggio alla sostenibilità ha definito nuovi parametri di riferimento per il settore e dimostra come le iniziative ambientali possano creare una differenziazione significativa sul mercato attraverso una maggiore efficienza operativa e la fiducia dei consumatori.
Influenza delle piattaforme di social media
I canali di marketing digitale hanno trasformato radicalmente il modo in cui i consumatori scoprono e acquistano i prodotti, con le piattaforme dei social media che stanno ampliando significativamente la portata del mercato in diversi segmenti demografici. Secondo i dati di Amazon del 2025, il 76% dei consumatori statunitensi è disposto a investire di più in prodotti per la casa intelligente, principalmente motivato da funzionalità di sicurezza avanzate, impostazioni di atmosfera personalizzabili e un migliore benessere emotivo. Questa crescente disponibilità dei consumatori a pagare prezzi più elevati per esperienze migliorate consente ai produttori di deodoranti per ambienti di commercializzare strategicamente i propri prodotti come sofisticati accessori per la casa intelligente, anziché come articoli per la casa convenzionali. L'integrazione dei deodoranti per ambienti in sistemi completi per il giardinaggio indoor dimostra come le tendenze lifestyle dei social media possano ampliare sostanzialmente le opportunità di mercato oltre i confini tradizionali. Piattaforme incentrate sulle immagini come Instagram e TikTok hanno riposizionato con successo i deodoranti per ambienti come elementi essenziali di design e di atmosfera, con gli utenti che condividono attivamente le loro esperienze di fragranza personalizzate all'interno di contenuti di arredamento per la casa curati. Questa diffusa condivisione sui social incoraggia costantemente il riacquisto dei prodotti e rafforza la fedeltà al marchio, soprattutto tra i consumatori più giovani, che sempre più considerano la scelta delle fragranze come una forma significativa di espressione di sé piuttosto che una semplice decisione di acquisto pratica.
Crescita nel settore immobiliare
La crescita del settore edile influenza direttamente la domanda di deodoranti per ambienti, poiché i nuovi sviluppi residenziali e commerciali creano opportunità di espansione del mercato. Lo sviluppo di complessi residenziali, edifici per uffici, centri commerciali e strutture ricettive genera una domanda considerevole di prodotti per la cura dell'aria. Secondo l'US Census Bureau, nell'aprile 2025 negli Stati Uniti sono state avviate circa 123,700 unità di costruzione residenziale [2] Fonte: US Census Bureau, "Monthly New Residential Construction", census.gov . Gli sviluppi immobiliari di fascia alta ora incorporano sistemi avanzati di filtrazione dell'aria come servizi di pregio, come esemplificato da proprietà come Charlotte nell'Upper West Side, che presenta sofisticati sistemi di ventilazione che filtrano e purificano l'aria esterna. Questa enfasi sull'aria pulita nelle proprietà di lusso stimola la domanda di prodotti complementari per la cura dell'aria che migliorano la qualità dell'aria interna. L'implementazione di filtri UV-C/HEPA di livello ospedaliero negli sviluppi di pregio stabilisce parametri di riferimento di qualità che influenzano le preferenze dei consumatori in tutti i segmenti di mercato. Nella regione Asia-Pacifico, in particolare in Cina e India, la rapida urbanizzazione alimenta l'attività edilizia, generando una domanda costante di prodotti per la purificazione dell'aria in ambito residenziale e commerciale. Inoltre, l'aumento degli spazi commerciali, inclusi uffici, hotel e negozi, amplifica ulteriormente la necessità di soluzioni per la profumazione dell'aria. Il legame tra sviluppo immobiliare e utilizzo di deodoranti per ambienti si estende ai progetti di ristrutturazione, dove il miglioramento della qualità dell'aria interna è diventato una priorità, al pari dei miglioramenti estetici. Questa tendenza è particolarmente evidente nella ristrutturazione di edifici più datati, al fine di soddisfare i moderni standard di qualità dell'aria e le aspettative degli inquilini.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di prodotti contraffatti | -0.6% | Asia-Pacifico e Medio Oriente principalmente, preoccupazione emergente in Sud America | A breve termine (≤ 2 anni) |
| Preoccupazioni per la salute dovute agli ingredienti chimici | -0.4% | Globale, con la pressione normativa più elevata in Europa e Nord America | Medio termine (2-4 anni) |
| Elevati costi di produzione | -0.5% | Globale, con un impatto acuto sui mercati emergenti dell'Asia-Pacifico e dell'Africa | A lungo termine (≥ 4 anni) |
| Varietà limitata di fragranze ed efficacia percepita dei prodotti naturali | -0.3% | Nord America ed Europa, dove l'adozione di prodotti naturali è più alta | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di prodotti contraffatti
La diffusa proliferazione di deodoranti per ambienti contraffatti infligge danni sostanziali al valore consolidato del marchio e crea significativi rischi per la sicurezza dei consumatori nei mercati globali. L'esperienza documentata delle Filippine con profumi contraffatti contenenti sostanze chimiche pericolose come gli ftalati, ampiamente utilizzati sia nelle formulazioni di profumi che di deodoranti per ambienti, dimostra ampiamente come le preoccupazioni per la sicurezza dei prodotti si estendano ben oltre le perdite economiche, creando implicazioni potenzialmente gravi e durature per la salute pubblica. La persistente limitazione dei requisiti di divulgazione degli ingredienti delle fragranze all'interno delle formulazioni dei prodotti rende sempre più difficile verificare gli standard di sicurezza dei prodotti, poiché numerose sostanze potenzialmente nocive rimangono non elencate anche nei prodotti legittimi, il che complica notevolmente l'identificazione e il rilevamento di articoli contraffatti. Un'analisi dettagliata dei dati sui sequestri alle frontiere rivela una forte e costante correlazione con i livelli di corruzione regionali, indicando che la prevalenza della contraffazione varia considerevolmente a seconda della posizione geografica e dell'efficacia delle capacità di applicazione delle leggi locali. Queste significative variazioni regionali creano notevoli svantaggi di mercato per i produttori legittimi che operano in territori in cui i meccanismi di protezione della proprietà intellettuale rimangono inadeguati, offrendo al contempo opportunità strategiche per il posizionamento di prodotti premium e la differenziazione del mercato nelle regioni con meccanismi di applicazione solidi e ben implementati.
Preoccupazioni per la salute dovute agli ingredienti chimici
I composti organici volatili (COV) come benzene e formaldeide sono soggetti a una rigorosa supervisione normativa e possono comportare significativi rischi di responsabilità civile sul posto di lavoro ai sensi della Clausola di Obbligo Generale dell'OSHA in caso di sovraesposizione dei dipendenti. Questi composti possono scatenare problemi respiratori acuti, forti mal di testa, irritazione oculare, vertigini, nausea e potenziali complicazioni a lungo termine per la salute, tra cui danni agli organi e alcuni tipi di cancro, in ambienti di lavoro. Mentre le certificazioni di Underwriters Laboratories affrontano le problematiche di sicurezza antincendio per i deodoranti per ambienti a spina attraverso rigorosi protocolli di test, standard di sicurezza elettrica e requisiti di protezione termica, la ricerca in corso sulle interazioni ozono-fragranza e sui loro potenziali effetti negativi sulla salute alimenta le discussioni sulla sicurezza. Questo crescente corpus di prove scientifiche, inclusi studi approfonditi sulla qualità dell'aria indoor, sulle soglie di esposizione chimica e sugli impatti cumulativi sulla salute, ha portato i consumatori con sensibilità chimica e problemi di salute a preferire sempre più alternative a basse emissioni o naturali. Queste opzioni più sicure includono prodotti a base di oli essenziali, filtri a carbone attivo e purificatori d'aria di origine vegetale che riducono al minimo l'esposizione a composti sintetici e a COV potenzialmente dannosi, mantenendo al contempo efficaci capacità di rinfrescare l'aria.
Analisi del segmento
Per tipo di prodotto: i diffusori catturano lo slancio premium
Nel 2025, gli spray hanno dominato il mercato con una quota di fatturato del 30.96%, mantenendo la loro posizione di soluzione economica ed efficace per la profumazione degli ambienti in tutti i segmenti di consumatori. La loro ampia diffusione deriva dalla facilità d'uso, dai risultati immediati e dalla reperibilità attraverso diversi canali di vendita al dettaglio. Si prevede che i diffusori cresceranno a un CAGR del 5.83%, trainati dalla crescente preferenza dei consumatori per soluzioni di profumazione a rilascio prolungato che si integrano con i sistemi di domotica. La crescita è particolarmente evidente nelle case intelligenti, dove il controllo automatico delle fragranze sta diventando una caratteristica standard. I deodoranti per ambienti elettrici continuano a offrire un buon equilibrio tra costo e durata, garantendo un rilascio costante della fragranza senza la necessità di frequenti sostituzioni. Le candele rimangono un segmento di nicchia per i consumatori che danno priorità all'atmosfera, con offerte premium e artigianali che trainano il valore della categoria. Il diffusore automatico Ceeniu F26 dimostra l'evoluzione dei prodotti per la profumazione degli ambienti attraverso funzionalità come l'attivazione tramite vibrazione, il controllo tramite app mobile e l'intensità variabile della fragranza.
La trasformazione del mercato riflette la crescente percezione da parte dei consumatori della gestione delle fragranze come componente integrante del comfort domestico. La compatibilità dei diffusori intelligenti con i sistemi di controllo vocale consente agli utenti di personalizzare la distribuzione delle fragranze in base a orari e attività, dalla routine mattutina alle impostazioni di relax serale. Questa funzionalità supporta prezzi premium e genera ricavi costanti attraverso l'acquisto di ricariche. Si prevede che il segmento dei diffusori continuerà a espandersi, con un'adozione primaria tra i consumatori più giovani e orientati alla tecnologia nelle aree urbane, che apprezzano sia la praticità che la personalizzazione dei propri spazi abitativi. L'integrazione dei sistemi di profumazione con le piattaforme per la casa intelligente ha creato nuove opportunità per i produttori di sviluppare prodotti e servizi innovativi che rispondano alle preferenze dei consumatori in continua evoluzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per ingrediente: l'adozione naturale guadagna terreno
Le formulazioni sintetiche rappresentano il 76.92% del fatturato di mercato nel 2025, trainate da prestazioni costanti, metodi di produzione convenienti e processi di produzione consolidati. I prodotti naturali e biologici stanno crescendo a un CAGR del 6.12%, il più alto della categoria, grazie alla maggiore consapevolezza sanitaria, alla crescente consapevolezza ambientale e alla crescente preferenza dei consumatori per alternative prive di sostanze chimiche. Le normative più severe in materia di COV in California stanno costringendo i produttori tradizionali a ridurre il contenuto di solventi nei loro prodotti, il che continua a rendere meno netta la distinzione tra formulazioni tradizionali e naturali. Ad esempio, i prodotti senza solventi di Enviroscent dimostrano come la tecnologia avanzata dei materiali e i processi di produzione innovativi possano contemporaneamente ridurre gli sprechi di imballaggio, minimizzare le emissioni e mantenere l'efficacia del prodotto.
La sfida principale per i prodotti naturali rimane la percezione dell'efficacia da parte dei consumatori, in particolare per quanto riguarda l'intensità della fragranza, la distribuzione del profumo e la durata complessiva. Tuttavia, progressi significativi negli stabilizzanti vegetali, nei metodi di conservazione naturali e nelle tecnologie di incapsulamento stanno costantemente migliorando gli standard prestazionali. Si prevede che la differenza di prezzo tra prodotti naturali e sintetici diminuirà con l'aumento dei volumi di produzione, il miglioramento dell'efficienza produttiva e la maggiore localizzazione delle catene di approvvigionamento, incoraggiando i consumatori a provare alternative naturali. Si prevede che la quota di mercato dei deodoranti per ambienti naturali crescerà più rapidamente nelle regioni in cui le autorità sanitarie segnalano attivamente i dati sui COV, implementano rigide normative ambientali e dove i rivenditori richiedono una dettagliata informativa sugli ingredienti sulle confezioni dei prodotti.
Per utente finale: il segmento residenziale detta il ritmo
La domanda residenziale ha rappresentato il 71.10% delle vendite del 2025 e sta crescendo a un CAGR del 6.55%, superando tutti gli altri segmenti di utilizzo finale. L'aumento del tempo trascorso in casa ha reso i prodotti per la cura dell'aria articoli essenziali per la casa piuttosto che acquisti di lusso, portando i consumatori a esplorare plug-in premium, diffusori connessi e fragranze stagionali. Questo cambiamento nel comportamento dei consumatori ha avvantaggiato in particolare i produttori che offrono sistemi innovativi di diffusione delle fragranze e opzioni di fragranze personalizzabili. La domanda commerciale da parte di uffici, negozi al dettaglio e settori dell'ospitalità si mantiene stabile, ma mostra una crescita più lenta, in parte a causa degli aggiornamenti dei sistemi di ventilazione che privilegiano la filtrazione rispetto all'aumento della profumazione. L'attenzione alla qualità dell'aria e all'igiene negli spazi commerciali ha influenzato le decisioni di acquisto, con le aziende che hanno privilegiato i vantaggi funzionali rispetto alle considerazioni estetiche.
L'aumento dell'adozione della smart home rafforza la spesa residenziale, poiché i consumatori dimostrano la volontà di investire in dispositivi connessi per il miglioramento dell'ambiente, creando opportunità per sistemi di profumazione dell'aria integrati tramite app. Questa integrazione tecnologica consente funzionalità come il rilascio programmato di fragranze, la possibilità di controllo remoto e la regolazione personalizzata dell'intensità della fragranza. Gli acquirenti commerciali danno priorità a prestazioni costanti e ricariche sfuse convenienti, mostrando una preferenza per formulazioni a basso contenuto di COV e certificate UL che riducono il rischio di reclami. Questi prodotti certificati per la sicurezza rispondono alle crescenti preoccupazioni relative alla qualità dell'aria interna e alla sensibilità chimica negli spazi condivisi. Tuttavia, l'attuale modello di lavoro ibrido si traduce in un'occupazione irregolare degli uffici, limitando la crescita del volume in base alle esigenze di superficie. Questo modello di occupazione ha spinto i facility manager a rivalutare le proprie strategie di profumazione dell'aria e ad adattarsi a modelli di utilizzo variabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei deodoranti per ambienti in Nord America
Il Nord America domina il mercato dei deodoranti per ambienti con una quota del 44.05% nel 2025. La crescita della regione deriva dalla migrazione dei consumatori dagli aerosol tradizionali ai diffusori di ricarica in abbonamento, attraverso piattaforme di e-commerce consolidate e programmi fedeltà personalizzati. Le severe normative VOC della California e le esaustive linee guida federali sulla sostenibilità guidano un'ampia innovazione di prodotto che influenza i mercati globali. I principali rivenditori al dettaglio danno strategicamente priorità a prodotti naturali e dispositivi intelligenti negli spazi premium sugli scaffali, supportando la premiumizzazione del mercato attraverso esperienze di consumo migliorate e offerte di valore più elevato.
Mercato dei deodoranti per ambienti nella regione Asia-Pacifico
La regione Asia-Pacifico registra il tasso di crescita più elevato, con un CAGR del 7.08%, trainato dalla rapida urbanizzazione e dalla significativa espansione della classe media. I vasti progetti di edilizia residenziale in Cina e India generano una domanda considerevole di deodoranti per ambienti nelle nuove abitazioni. Mentre i produttori locali competono aggressivamente sulle strategie di prezzo, i marchi internazionali conquistano quote di mercato considerevoli nelle città di primo livello grazie a certificazioni di sicurezza complete e a sofisticate caratteristiche di design. Il mercato maturo giapponese indica un'evoluzione delle preferenze dei consumatori verso diffusori di fragranze di alta qualità che si integrano con l'estetica moderna dell'interior design e con le scelte di stile di vita.
Mercato europeo dei deodoranti per ambienti
Inoltre, l'Europa mantiene una crescita costante, supportata da rigide normative ambientali e dalla crescente domanda di trasparenza degli ingredienti da parte dei consumatori. La regione dimostra una solida adozione di iniziative di economia circolare, esemplificate dall'ampia implementazione di chioschi di ricarica da parte di SC Johnson in diversi mercati. I mercati dell'Europa meridionale mostrano un significativo passaggio dagli aerosol tradizionali ai sofisticati diffusori a stick, in particolare nelle strategie di ripresa post-pandemica del settore dell'ospitalità e negli sforzi per migliorare l'esperienza del consumatore.
Panorama normativo
La regolamentazione dei deodoranti per ambienti si concentra sui limiti di contenuto di VOC (composti organici volatili), sulle restrizioni chimiche e sulla conformità alla sicurezza del prodotto, con una notevole influenza da parte del Nord America e dell'Europa. Negli Stati Uniti, l'EPA (Agenzia per la protezione dell'ambiente statunitense) stabilisce limiti nazionali di contenuto di VOC per i prodotti di consumo, inclusi i deodoranti per ambienti, ai sensi della Parte 59 Sottoparte C del Titolo 40 del Codice dei regolamenti federali (40 CFR), con soglie specifiche per categoria (ad esempio, 70% per gli aerosol monofase, 18% per gli spray a pompa e 3% per solidi/gel). Questi requisiti incentivano la riformulazione e formati di erogazione alternativi. I requisiti del California Air Resources Board (CARB) aggiungono un ulteriore livello di complessità per i fornitori che vendono nello stato, inclusa una futura disposizione per i deodoranti per ambienti prodotti a partire dal 1° gennaio 2031 che limita le fragranze allo 0.25% in peso (con eccezioni), rafforzando la transizione verso sistemi di fragranze a basso contenuto di VOC e a basso carico.
In Canada, Environment and Climate Change Canada applica i limiti di concentrazione dei COV (composti organici volatili) tramite il Regolamento sui limiti di concentrazione dei COV per determinati prodotti (SOR/2021-268), che riguarda i deodoranti per ambienti, comprese alcune varianti aerosol e disinfettanti. Nell'Unione Europea, il regolamento REACH (Regolamento (CE) n. 1907/2006) disciplina la registrazione delle sostanze chimiche e le restrizioni relative alle formulazioni e ai mezzi di erogazione dei deodoranti per ambienti, mentre il Regolamento (UE) 2023/2055 della Commissione aggiunge restrizioni sulle microparticelle di polimeri sintetici che interessano diversi formati di deodoranti per ambienti (aerosol, elettrici, in gel, liquidi) e candele profumate. La Commissione Europea mantiene inoltre una roadmap in continua evoluzione per le restrizioni REACH, monitorando costantemente la conformità e la strategia relativa agli ingredienti per i marchi operanti negli Stati membri.
Panorama competitivo
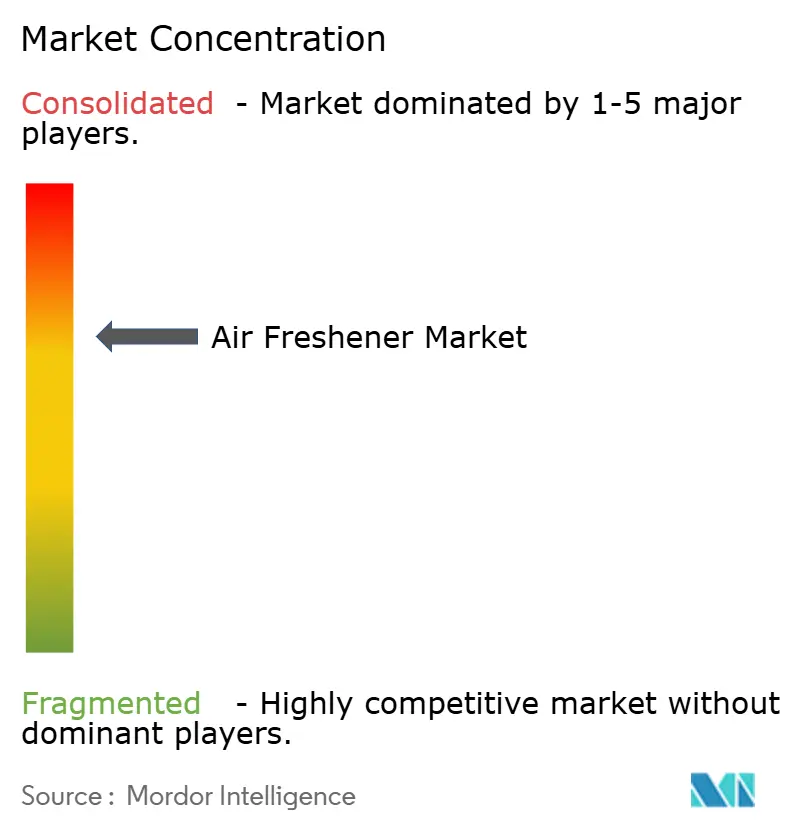
Il mercato dei deodoranti per ambienti è moderatamente consolidato, bilanciando le opportunità per i nuovi entranti con i vantaggi che le aziende consolidate mantengono. Tra i principali attori del mercato figurano Procter & Gamble Company, Reckitt Benckiser Group PLC, Armaly Brands Inc. e Church and Dwight Co. Inc. Queste aziende sfruttano economie di scala nelle reti di distribuzione, negli investimenti di marketing e nelle capacità di ricerca, creando barriere all'ingresso per i concorrenti più piccoli nella concorrenza basata sui volumi. Tuttavia, la crescente domanda dei consumatori di prodotti naturali ed ecocompatibili, unita alla richiesta di fragranze specializzate, consente l'ingresso sul mercato di nuove aziende e produttori specializzati, consentendo loro di stabilire segmenti di clientela mirati. Questa struttura di mercato stimola la continua innovazione e differenziazione dei prodotti, in particolare nelle soluzioni sostenibili.
La tecnologia rimane un fattore competitivo chiave nel mercato. Procter & Gamble utilizza laboratori di intelligenza artificiale per analizzare le preferenze dei consumatori in termini di fragranze, consentendo lo sviluppo collaborativo di fragranze con i fornitori e ottimizzando il lancio di prodotti e le varietà di ricariche. SC Johnson concentra la propria attività di ricerca e sviluppo sullo sviluppo di solventi biologici e processi di produzione a bassa temperatura per ridurre le emissioni di carbonio, contribuendo ad aggiudicarsi contratti conformi ai requisiti ambientali. Le aziende più piccole si concentrano sulla certificazione dei prodotti naturali e utilizzano il marketing sui social media per fidelizzare i consumatori senza dover sostenere ingenti spese pubblicitarie.
Le partnership industriali continuano ad espandersi. Le aziende di monitoraggio della qualità dell'aria integrano sistemi di profumazione, creando opportunità di collaborazione tra marchi per le capsule di profumo. Le attività di vendita al dettaglio testano servizi in abbonamento che combinano filtri, fragranze e analisi dei dati di utilizzo. Nei mercati con una protezione limitata della proprietà intellettuale, i marchi premium implementano misure di autenticazione, inclusi codici QR e confezioni antimanomissione, per prevenire la contraffazione e garantire l'autenticità del prodotto.
Leader del settore dei deodoranti per ambienti
Procter & Gamble Company
PLC di Reckitt Benckiser Group
Armaly Brands Inc.
Chiesa e Dwight Co. Inc.
Newell Brands Inc. (Candela Yankee)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Procter & Gamble ha annunciato il lancio di Febreze TRASH Odor Fighter, un dispositivo progettato per combattere gli odori nei bidoni della spazzatura in cucina, distribuito attraverso i principali rivenditori statunitensi. Il lancio sposta l'attenzione dalla profumazione ambientale degli ambienti alla gestione degli odori specifici alla fonte, creando nuove occasioni di utilizzo e supportando gli ecosistemi di dispositivi e ricariche.
- Aprile 2025: Procter & Gamble ha presentato Vanilla Suede come Fragranza Febreze dell'Anno 2025, disponibile sia in Febreze AIR che in Febreze PLUG. Il lancio multiformato rafforza le piattaforme di fragranze coordinate che aiutano i marchi a incrementare gli acquisti di spray e dispositivi.
- Novembre 2024: Procter & Gamble ha lanciato Febreze PLUG Scent Booster, dotato di diverse impostazioni di intensità e di una funzione di potenziamento su richiesta. Un maggiore controllo da parte dell'utente e la flessibilità del dispositivo rafforzano la differenziazione nel segmento dei deodoranti per ambienti plug-in e incoraggiano l'acquisto ripetuto delle ricariche, legato al possesso del dispositivo.
Ambito e metodologia
Il deodorante per ambienti è un prodotto che viene solitamente utilizzato per mascherare gli odori o per rinfrescare, pulire, profumare o deodorare l'aria circostante. Il mercato dei deodoranti per ambienti è segmentato per tipo di prodotto, applicazione, canale di distribuzione e area geografica. In base al tipo di prodotto, il mercato è segmentato in spray, deodoranti in gel, deodoranti elettrici, deodoranti per candele e altri tipi. In base all'applicazione, il mercato è segmentato in residenziale, commerciale e automobilistico. In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. Lo studio copre l'analisi a livello globale delle principali regioni, come Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
| ambiente |
| sferico |
| Deodorante per ambienti elettrico |
| Deodorante per ambienti a forma di candela |
| Altri tipi di prodotto |
| Convenzionale/sintetico |
| Naturale / organico |
| Residenziale |
| Commerciale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | ambiente | |
| sferico | ||
| Deodorante per ambienti elettrico | ||
| Deodorante per ambienti a forma di candela | ||
| Altri tipi di prodotto | ||
| Ingrediente | Convenzionale/sintetico | |
| Naturale / organico | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei deodoranti per ambienti?
Il mercato dei deodoranti per ambienti ha un valore di 19.48 miliardi di dollari nel 2026 e si prevede che raggiungerà i 25.67 miliardi di dollari entro il 2031.
Quale segmento di prodotto sta crescendo più velocemente?
Si prevede che i diffusori cresceranno a un CAGR del 5.83%, il più rapido tra tutte le tipologie di prodotto, trainato dall'integrazione con la casa intelligente e dalla diffusione di fragranze di lunga durata.
Perché il segmento residenziale è così dominante?
Gli acquirenti residenziali rappresentano il 71.10% del fatturato del 2025 e stanno crescendo a un CAGR del 6.55%, poiché gli stili di vita incentrati sulla casa aumentano le priorità relative alla qualità dell'aria interna e all'atmosfera.
Quale regione offre il potenziale di crescita più elevato?
L'area Asia-Pacifico è in testa con un CAGR previsto del 7.08% fino al 2031, sostenuto dalla rapida urbanizzazione, dall'espansione della classe media e dall'aumento del reddito disponibile.


