

Dimensioni e quota di mercato del servizio di ambulanza aerea
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 14.55 miliardo di dollari |
| Dimensione del mercato (2031) | 23.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.10% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
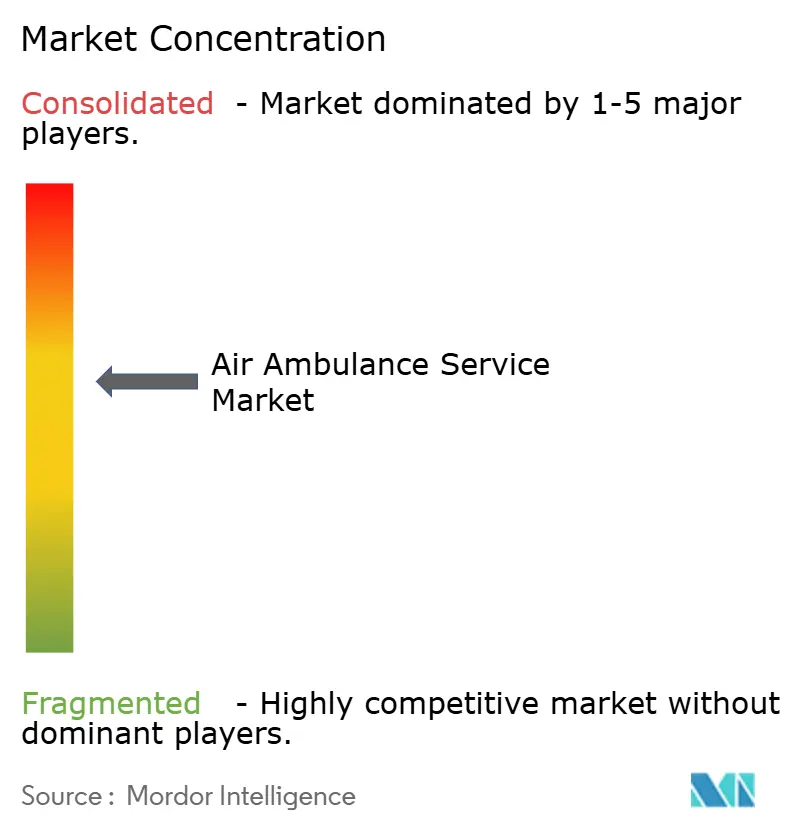
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei servizi di ambulanza aerea di Mordor Intelligence
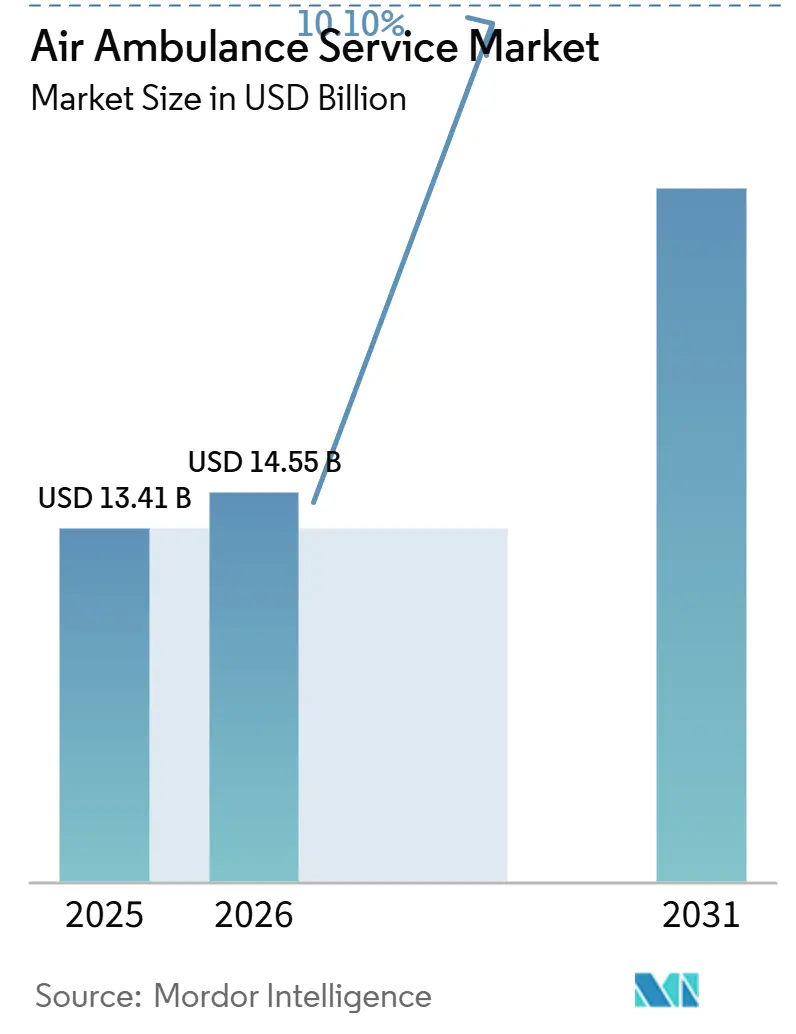
Si prevede che il mercato dei servizi di eliambulanza crescerà da 13.41 miliardi di dollari nel 2025 a 14.55 miliardi di dollari nel 2026 e raggiungerà i 23.54 miliardi di dollari entro il 2031, con un CAGR del 10.1% nel periodo 2026-2031. Questa crescita è trainata dalla crescente necessità di trasporto rapido nelle emergenze cardiovascolari e traumatologiche, dal miglioramento dei rimborsi assicurativi ai sensi del No Surprises Act e dall'espansione dei sistemi sanitari integrati che creano flotte interne per trattenere i casi ad alta acuità all'interno delle loro reti. La modernizzazione delle flotte sta progredendo, poiché gli operatori investono in elicotteri con capacità IFR e sperimentano velivoli elettrici a decollo e atterraggio verticale (eVTOL), che possono ridurre i costi per volo fino al 50%. Le iniziative governative, come il programma CMS Rural Health Transformation da 50 miliardi di dollari, stanno migliorando il flusso di cassa per le rotte a basso volume, mentre gli strumenti di dispatch basati sull'intelligenza artificiale consentono lanci più rapidi e un migliore utilizzo delle risorse. Sebbene l'intensità competitiva rimanga moderata, le recenti tendenze nel rifinanziamento del debito e nel consolidamento del mercato indicano che raggiungere dimensioni sempre più grandi è fondamentale per gestire efficacemente gli elevati costi operativi.
Punti chiave del rapporto
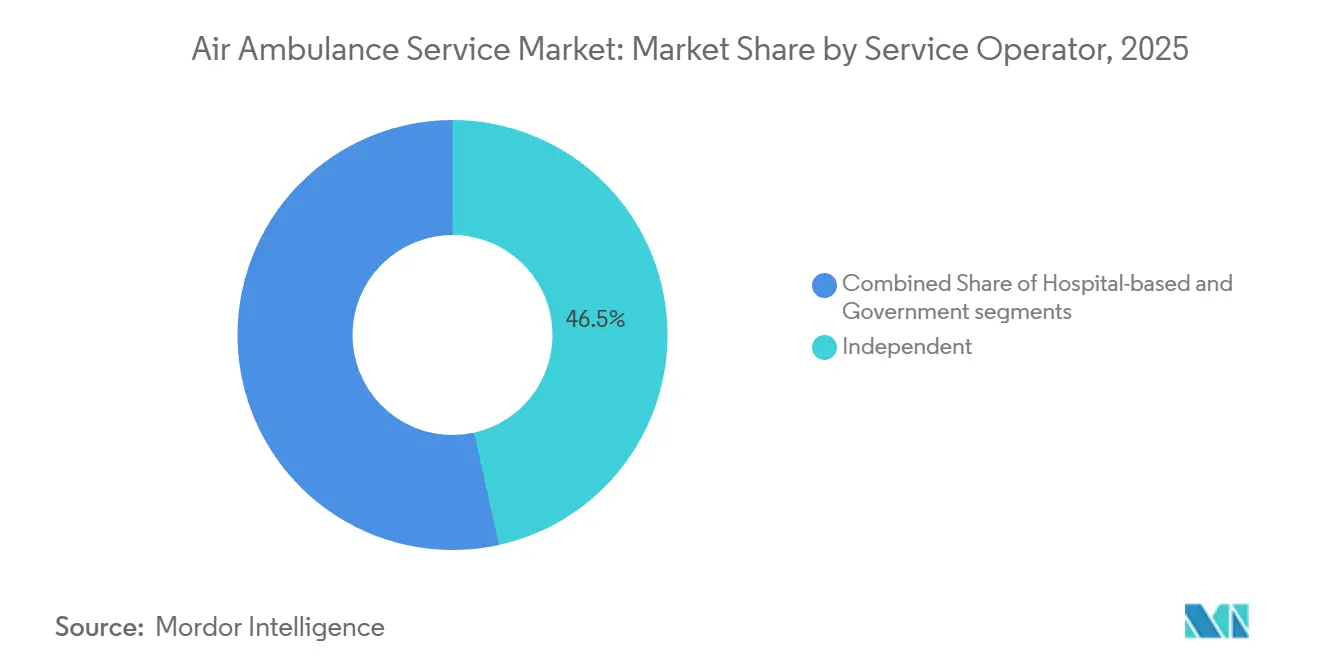
- Per tipologia di operatore, nel 2025 gli operatori indipendenti detenevano il 46.53% della quota di mercato dei servizi di eliambulanza, mentre si prevede che i modelli basati sugli ospedali cresceranno a un tasso annuo composto (CAGR) dell'11.89% fino al 2031.
- Per tipologia di aeromobile, gli aerei ad ala fissa hanno dominato il mercato dei servizi di eliambulanza, rappresentando il 53.59% della quota di mercato nel 2025; si prevede che gli elicotteri cresceranno a un tasso annuo composto del 10.68% fino al 2031, grazie all'implementazione degli aggiornamenti IFR.
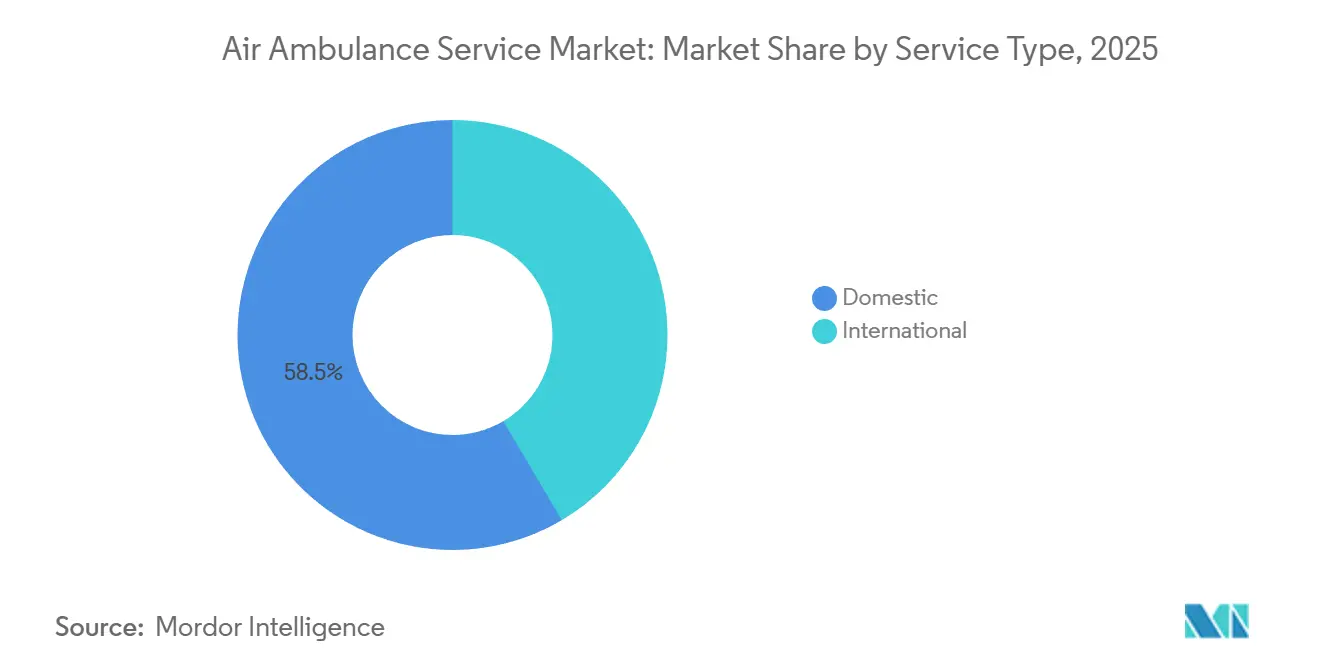
- Per tipologia di servizio, le missioni nazionali hanno rappresentato il 58.49% del fatturato globale nel 2025, mentre si prevede che i rimpatri internazionali cresceranno a un tasso annuo composto del 12.01% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 38.9% del fatturato del 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'11.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi di ambulanza aerea
Analisi dell'impatto dei conducenti
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente prevalenza di emergenze cardiovascolari e traumatologiche | + 1.8% | Globale con un impatto maggiore sulle popolazioni anziane del Nord America e dell'Europa | Medio termine (2-4 anni) |
| Espansione della copertura assicurativa medica privata | + 1.5% | Nucleo Asia-Pacifico, espansione in Sud America | Medio termine (2-4 anni) |
| Sussidi governativi per l'accesso alle cure critiche nelle zone rurali | + 1.2% | Nord America e Australia, emergendo in India e Brasile | A lungo termine (≥ 4 anni) |
| Integrazione eVTOL che accelera i tempi di risposta rapidi | + 0.9% | Programmi pilota in Nord America e nell'UE, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Partnership transfrontaliere di reti di tele-terapia intensiva | + 0.7% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Ottimizzazione del percorso di volo basata sull'intelligenza artificiale che riduce i tempi di risposta | + 0.6% | Globale con adozione precoce nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente prevalenza di emergenze cardiovascolari e traumatologiche
I casi cardiaci e traumatici rappresentano la maggior parte delle missioni di soccorso medico d'urgenza con elicottero, con 385,366 pazienti trasportati nel 2023, principalmente per queste condizioni. [1] Federal Aviation Administration, “FAA Reauthorization Act of 2024,” faa.gov I tassi di sopravvivenza per arresto cardiaco nelle zone rurali sono inferiori del 30% rispetto alle medie urbane, rendendo cruciale la riduzione dei tempi di trasporto. Il trasporto aereo può ridurre il tempo di viaggio da 60 minuti via terra a 15 minuti via aria, migliorando significativamente gli esiti. In Inghilterra, gli elicotteri hanno raggiunto un tempo di risposta mediano all'arresto cardiaco di 19 minuti, rispetto ai 28 minuti delle unità terrestri, con conseguente aumento dei tassi di ripristino della circolazione spontanea. Studi sottoposti a revisione paritaria indicano una riduzione del 12% della mortalità quando i pazienti traumatizzati vengono trasportati per via aerea anziché via terra. Si prevede che l'invecchiamento della popolazione nelle regioni sviluppate sosterrà la domanda fino al 2031.
Espansione della copertura assicurativa medica privata
Il No Surprises Act, in vigore da gennaio 2022, ha ridotto la fatturazione del saldo, riducendo i costi a carico dei pazienti e consentendo un maggior numero di voli in ambulanza aerea coperti. Nel 2024, il CMS ha introdotto il programma di raccolta dati in ambulanza aerea, migliorando la trasparenza dei costi per pagatori e operatori. Le principali compagnie assicurative, tra cui UnitedHealthcare, Cigna, Anthem e Blue Cross Blue Shield, ora forniscono chiari criteri clinici per l'autorizzazione al volo, coprendo condizioni come l'instabilità emodinamica e la compromissione delle vie aeree. Un pagamento aggiuntivo del 50% per le aree rurali di Medicare supporta ulteriormente l'economia degli operatori nelle aree di frontiera. Si prevede che i prossimi standard del comitato consultivo CMS-DOT miglioreranno la prevedibilità dei rimborsi.
Sussidi governativi per l'accesso alle cure critiche nelle zone rurali
Nel 2022, sovvenzioni federali per un totale di 42.90 milioni di dollari hanno sostenuto i fornitori rurali nella costruzione di eliporti e nell'acquisizione delle attrezzature necessarie. Il bilancio per l'anno fiscale 2026 stanzia 50 miliardi di dollari in cinque anni per migliorare la copertura di emergenza nelle contee statunitensi sottoservite. Ulteriori programmi di sovvenzioni del Dipartimento dell'Agricoltura degli Stati Uniti forniscono finanziamenti per eliporti e formazione degli equipaggi. Iniziative simili in Arabia Saudita hanno finanziato sette elicotteri attorno alla Mecca per servire 2 milioni di pellegrini dell'Hajj nel 2024. Questi sussidi consentono ai vettori di mantenere le operazioni su rotte a basso volume che altrimenti sarebbero non redditizie.
Integrazione eVTOL che accelera i tempi di risposta rapidi
Archer Aviation e la Cleveland Clinic prevedono di introdurre voli medici eVTOL entro il 2025, offrendo tempi di intervento di cinque minuti per missioni di 50 km. Beta Technologies sta testando velivoli a batteria con Air Methods per convalidarne la resistenza e la capacità di carico utile. Eve Air Mobility e Joby Aviation stanno procedendo verso l'approvazione della FAA, con la possibilità di aprire corridoi per il Nord America entro il 2027. La propulsione elettrica riduce i costi di carburante e manutenzione, rispettando al contempo le severe normative urbane sul rumore.
Analisi dell'impatto delle restrizioni
| moderazione | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di gestione e manutenzione | -1.3% | Globale con impatto maggiore nei mercati emergenti sensibili ai costi | A breve termine (≤ 2 anni) |
| Carenza di professionisti aeromedici qualificati | -1.1% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| rigorose approvazioni normative per l'aviazione | -0.8% | Globale con intensità variabile a seconda della giurisdizione | A lungo termine (≥ 4 anni) |
| La congestione dello spettro ostacola la telemedicina in volo | -0.5% | Aree urbane a livello globale, in particolare regioni metropolitane dense | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di gestione e manutenzione
I costi operativi annuali degli elicotteri variano da 2.9 milioni di dollari a 6.5 milioni di dollari, con le spese per il carburante che rappresentano fino al 35% dei costi operativi totali. [2] Journal of Emergency Medical Services, “Air Ambulance Operating Costs Analysis,” jems.com Le revisioni delle turbine possono superare i 500,000 dollari, mentre l'aumento dei premi assicurativi e l'impiego di equipaggi multipli aumentano ulteriormente i costi. Le basi rurali a basso volume faticano a raggiungere economie di scala, spingendo i fornitori più piccoli a considerare il consolidamento o l'uscita dal mercato.
Carenza di professionisti aeromedici qualificati
La crescita occupazionale per i tecnici di emergenza medica (EMT) e i paramedici è prevista solo al 5% entro il 2033, inferiore alla crescita a doppia cifra prevista per le missioni di eliambulanza. [3] US Bureau of Labor Statistics, “EMT and Paramedic Employment Projections,” bls.gov Gli equipaggi di volo richiedono certificazioni specializzate, come quella di paramedico di terapia intensiva e di gestione avanzata delle vie aeree, nonché 2,000 ore di volo per i piloti, il che limita il bacino di candidati. Sebbene siano stati introdotti programmi di formazione retribuita, non si prevede un significativo sollievo dalla carenza di personale per altri tre o cinque anni.
Analisi del segmento
Da Service Operator: i sistemi ospedalieri approfondiscono l'integrazione
I sistemi ospedalieri rappresentano il segmento in più rapida crescita nel mercato dei servizi di eliambulanza, con un CAGR previsto dell'11.89%. Questa crescita è trainata dalla loro capacità di trasportare casi ad alta acuzie direttamente alle unità di terapia intensiva di proprietà, garantendo ricavi a valle. Il progetto eVTOL della Cleveland Clinic-Archer esemplifica questo approccio. Gli operatori indipendenti, pur mantenendo una quota di mercato prevista del 46.53% nel 2025, devono affrontare sfide come l'aumento dei costi del carburante, delle spese di manodopera e delle negoziazioni con gli enti pagatori. Il rifinanziamento di 5.4 miliardi di dollari di Global Medical Response consente all'azienda di espandersi in aree rurali svantaggiate, dove sono assenti flotte gestite da ospedali. I servizi gestiti dal governo, come il Royal Flying Doctor Service australiano, colmano le lacune nei servizi con finanziamenti pubblici, proteggendoli dalle fluttuazioni dei rimborsi.
La proprietà di un ospedale facilita la programmazione interfunzionale, la condivisione dei dati e la negoziazione di contratti di pagamento integrati con le compagnie assicurative, riducendo così i costi di trasporto per paziente. Gli operatori indipendenti, come GMR con le sue 387 basi negli Stati Uniti, offrono un'ampia copertura geografica, ma sono più vulnerabili alle variazioni normative e dei prezzi del carburante. La ristrutturazione di Air Methods del 2023, che ha ridotto il debito di 1 miliardo di dollari, evidenzia le sfide finanziarie che gli operatori indipendenti devono affrontare. In prospettiva, le joint venture ibride in cui gli ospedali acquisiscono quote di minoranza in operatori affermati potrebbero combinare stabilità finanziaria e competenza operativa, rimodellando la concorrenza nel mercato dei servizi di eliambulanza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di aeromobile: gli elicotteri colmano il divario
Si prevede che gli aeromobili ad ala fissa rappresenteranno il 53.59% dei ricavi del 2025, trainati dalla loro idoneità al rimpatrio a lungo raggio e dalle cabine pressurizzate in grado di trasportare ECMO o incubatrici su rotte intercontinentali. Questo segmento ha beneficiato in modo significativo della ripresa post-pandemia dei volumi internazionali. Tuttavia, si prevede che gli aeromobili ad ala rotante cresceranno a un CAGR del 10.68%, supportati dall'introduzione di modelli abilitati al volo strumentale (IFR) come il Bell 407GXi e il Bell 429, che migliorano le capacità operative in condizioni meteorologiche avverse. L'ordine dell'H140 di Airbus da STAT MedEvac riflette ulteriormente la domanda di elicotteri con cabine silenziose e spaziose.
Gli elicotteri rimangono fondamentali per le riprese sul luogo dell'incidente e gli atterraggi sui tetti, in particolare entro un raggio di 150 km dai centri traumatologici di livello I. Gli operatori di aeromobili ad ala fissa stanno modernizzando le loro flotte con jet Pilatus PC-24 e turboelica King Air 350i per migliorare l'efficienza nei consumi. Si prevede che l'avvento dei velivoli eVTOL avrà un impatto sulle missioni elicotteristiche a corto raggio, integrando al contempo le operazioni ad ala fissa sulle tratte più lunghe. Nel complesso, si prevede che gli aeromobili ad ala rotante continueranno a ridurre il divario di quota di mercato con gli aeromobili ad ala fissa fino al 2031.
Per tipo di servizio: i viaggi internazionali accelerano
Si prevede che i voli nazionali rappresenteranno il 58.49% del fatturato del 2025, ma si prevede che i servizi di rimpatrio internazionale cresceranno a un CAGR più rapido, pari al 12.01%. Questa crescita è trainata dalla crescente domanda di trasferimenti da letto a letto da parte del turismo medico e delle comunità di espatriati. Partnership come International SOS e l'iniziativa di tele-terapia intensiva di SAF Aerogroup riducono la necessità di medici a bordo, riducendo i costi e ampliando l'accessibilità. I servizi di terapia intensiva transatlantica partono da circa 25,000 dollari, con fornitori come Brasil Vida e AirMed che offrono una copertura globale che rassicura gli assicuratori.
Si prevede che la crescita interna si rallenterà, poiché l'ampliamento delle capacità di trasporto di emergenza a terra assorbirà alcuni trasferimenti a corto raggio e i controlli dei pagatori limiteranno gli aumenti dei rimborsi. Tuttavia, le aree rurali con topografia difficile e lunghi tempi di percorrenza assicurano la continua necessità del trasporto aereo. Di conseguenza, le rotte internazionali sono destinate a contribuire in modo significativo all'incremento dei ricavi, spingendo gli operatori a posizionare strategicamente gli aeromobili in hub come Dubai, Singapore e Miami per supportare la crescente domanda nel mercato dei servizi di eliambulanza.
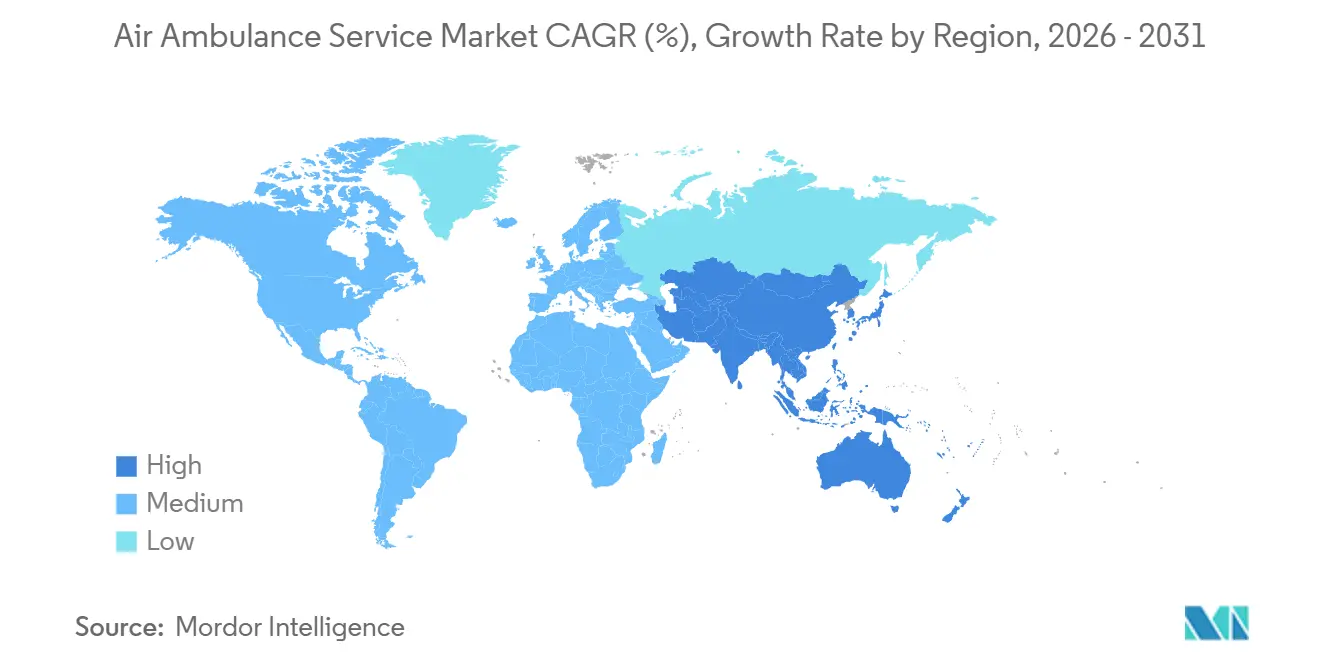
Analisi geografica
Si prevede che il Nord America genererà il 38.9% delle vendite globali nel 2025, grazie al contributo aggiuntivo del Medicare al 50% per le aree rurali e al No Surprises Act, che semplifica i pagamenti con i contribuenti. L'ampia rete di 387 basi di GMR in tutti i 50 stati, unita all'impegno ad acquisire 53 nuovi aeromobili, rafforza la sua presenza nazionale. In Canada, programmi provinciali come Ornge garantiscono la copertura nelle regioni settentrionali remote. Il Messico, tuttavia, rimane sottoservito, offrendo opportunità ai nuovi operatori disposti ad affrontare le sfide normative.
Si prevede che la regione Asia-Pacifico raggiungerà il tasso di crescita annuo composto (CAGR) più elevato, pari all'11.95%, entro il 2031, grazie alla liberalizzazione dei servizi di elisoccorso in Cina e India. Il sistema giapponese Doctor Helicopter rappresenta un modello di collaborazione pubblico-privato. In Medio Oriente e Africa, la flotta Mecca dell'Arabia Saudita dimostra l'efficacia degli investimenti governativi mirati a far fronte ai picchi di domanda. Il posizionamento strategico di Dubai come hub per il turismo medico eurasiatico accresce ulteriormente il potenziale di crescita della regione.
In Europa, i programmi HEMS finanziati dallo Stato, come la rete DRF tedesca con 52 elicotteri, coesistono con operazioni finanziate da organizzazioni benefiche nel Regno Unito, in Francia, Turchia e Sudafrica, contribuendo così al panorama regionale. In Africa, l'instabilità politica e la scarsa diffusione delle assicurazioni limitano l'espansione del mercato in generale. Tuttavia, esistono opportunità di nicchia in settori come quello minerario, petrolifero e del turismo safari, che richiedono servizi di trasporto per cure intensive.
Panorama normativo
Gli operatori di aeroambulanza devono rispettare le normative aeronautiche che regolano i servizi di trasporto su richiesta e di linea. Negli Stati Uniti, la Federal Aviation Administration (FAA) regola l'attività di aeroambulanza ai sensi della Parte 135 del Titolo 14 del Codice dei Regolamenti Federali (14 CFR Part 135), che include i requisiti della Sottoparte L relativi al controllo operativo, alle qualifiche strumentali dei piloti e alle tecnologie di sicurezza obbligatorie.
Questi requisiti aeronautici influenzano i cicli di ammodernamento della flotta, le pratiche di dispacciamento e dei centri di controllo operativo, nonché la velocità con cui gli operatori possono aggiungere basi o espandersi in nuove aree geografiche. Sul fronte dei pagamenti e della supervisione dell'assistenza sanitaria, i Centers for Medicare and Medicaid Services (CMS) amministrano i requisiti federali legati al No Surprises Act, inclusi gli obblighi di rendicontazione e trasparenza per i servizi di eliambulanza. Un elemento chiave recente è l'Air Ambulance Quality and Patient Safety Advisory Committee (AAQPS), istituito ai sensi del Consolidated Appropriations Act del 2021, che ha finalizzato e presentato le sue raccomandazioni al Congresso l'11 giugno 2026, incentrate su qualità, sicurezza del paziente e standard di capacità clinica. Gli operatori mantengono inoltre programmi formali di conformità per la partecipazione ai programmi sanitari federali (ad esempio, strutture interne di comitati di conformità), il che rafforza la necessità di documentazione verificabile, governance clinica e politiche operative standardizzate.
Analisi della catena del valore
La catena del valore inizia con la fornitura di aeromobili e attrezzature necessarie per la missione, tra cui piattaforme ad ala rotante e ad ala fissa, avionica e sistemi di sicurezza, nonché kit di missione specializzati. Dopo la certificazione e la configurazione per soddisfare le normative operative vigenti, gli operatori raggiungono la prontezza operativa attraverso centri di controllo operativo, capacità di dispacciamento e monitoraggio dei voli, sistemi di gestione della sicurezza ed ecosistemi di manutenzione che supportano flotte ad alto utilizzo, compresa la manutenzione delle tecnologie di sicurezza di cui ai quadri normativi della Parte 135.
L'erogazione del servizio viene quindi coordinata con le parti interessate del settore sanitario e della pubblica sicurezza, inclusi i sistemi ospedalieri, le agenzie di servizi medici di emergenza e i partner delle zone di atterraggio come i vigili del fuoco e le forze dell'ordine, che consentono un accesso sicuro al luogo dell'incidente e il trasferimento del paziente. Il personale clinico (infermieri di volo, paramedici e team di terapia intensiva) e i protocolli clinici a bordo e a terra operano in parallelo con i flussi di lavoro di autorizzazione e fatturazione degli enti pagatori, che influenzano l'accettazione del caso e le tempistiche di rimborso. Organismi di settore come l'Association of Air Medical Services (AAMS) forniscono risorse per la sicurezza e riuniscono gli operatori attorno a pratiche standard. Dopo il trasporto, la documentazione del passaggio di consegne cliniche, la segnalazione della qualità e i processi di preparazione agli incidenti alimentano i programmi di sicurezza e conformità.
Panorama competitivo
Il mercato dei servizi di aeroambulanza presenta una moderata concentrazione, con i tre principali operatori statunitensi, GMR, Air Methods e PHI Health, che dominano le operazioni nazionali. Tuttavia, i mercati europei e dell'Asia-Pacifico rimangono frammentati. GMR sfrutta le proprie dimensioni per negoziare contratti assicurativi e investire in sistemi di gestione delle chiamate basati sull'intelligenza artificiale e in aggiornamenti per la tele-terapia intensiva, dimostrando come i grandi operatori possano beneficiare dei progressi tecnologici. A seguito della sua ristrutturazione, Air Methods ha ridotto la propria presenza operativa, creando opportunità per i concorrenti di entrare nei suoi ex mercati. Inoltre, l'acquisizione, prevista per il 2024, degli asset ad ala fissa di Pel-Air da parte di Toll Group evidenzia il crescente interesse delle aziende di logistica per il trasporto aeromedico come servizio complementare.
I produttori di eVTOL stanno formando joint venture con i sistemi ospedalieri, introducendo nuova concorrenza e riducendo le barriere all'ingresso nelle aree urbane. L'accreditamento da parte della Commissione per l'Accreditamento dei Sistemi di Trasporto Sanitario è diventato essenziale per ottenere contratti premium, spingendo gli operatori più piccoli a investire in aggiornamenti o a perseguire fusioni. Le modifiche normative nell'ambito dei comitati di qualità FAA e CMS favoriscono le aziende in grado di finanziare avionica avanzata, sistemi di sicurezza e protocolli clinici basati sull'evidenza. Nel complesso, si prevede che alleanze strategiche, sforzi di rifinanziamento e progressi tecnologici continueranno a rimodellare il mercato dei servizi di eliambulanza fino al 2031.
Leader del settore dei servizi di ambulanza aerea
Società per i metodi dell'aria
Risposta medica globale, Inc.
PHI Health, LLC
REVA Inc.
Avincis Aviation Group, SAU
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Air Methods ha inaugurato una nuova base di soccorso aereo nella contea di Russell, in Kentucky, presso l'aeroporto della contea. La nuova base amplia la copertura per le emergenze che richiedono un intervento tempestivo e migliora la densità della rete in un corridoio rurale dove il trasporto via terra può essere limitato.
- Novembre 2025: Air Methods ha inaugurato la base LifeNet 1-4 a Sioux City, Iowa, per servire l'Iowa occidentale, il Nebraska orientale e il Dakota del Sud sudorientale. L'espansione aumenta la copertura regionale e rafforza la capacità dell'operatore di bilanciare la copertura e l'utilizzo nelle aree di servizio adiacenti.
- Marzo 2025: Air Methods ha firmato accordi di acquisto con Bell Textron e Airbus Helicopters per quasi 50 nuovi velivoli, tra cui Bell 407GXi, Bell 429, Airbus H125 e H135. Questa modernizzazione della flotta supporta la resilienza operativa e la standardizzazione tra le basi, con la selezione delle piattaforme allineata ai profili di missione e alle configurazioni delle apparecchiature utilizzate nelle operazioni HEMS.
Ambito del rapporto sul mercato globale dei servizi di ambulanza aerea
Le ambulanze aeree sono un tipo speciale di aereo progettato per fornire servizi medici di emergenza ai pazienti. Includono aeromobili ad ala rotante e ad ala fissa dotati di strutture mediche progettate per fornire servizi medici in aree remote dove i servizi di ambulanza a terra non sono facilmente disponibili.
Il mercato dei servizi di eliambulanza è segmentato per operatore, tipo di aeromobile, tipologia di servizio e area geografica. Per operatore, il mercato è suddiviso in ospedaliero, indipendente e governativo. Per tipologia di aeromobile, il mercato è suddiviso in ala fissa e ala rotante. Per tipologia di servizio, il mercato è suddiviso in servizi nazionali e internazionali. Il rapporto copre anche le dimensioni e le previsioni del mercato dei servizi di eliambulanza nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| In ospedale |
| Competenza |
| Enti Pubblici |
| Ala-Fissa |
| Ala rotante |
| Domestico |
| Internazionale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Africa | Sud Africa | |
| Egitto | ||
| Da Operatore di Servizio | In ospedale | ||
| Competenza | |||
| Enti Pubblici | |||
| Per tipo di aeromobile | Ala-Fissa | ||
| Ala rotante | |||
| Per tipo di servizio | Domestico | ||
| Internazionale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Africa | Sud Africa | ||
| Egitto | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei servizi di ambulanza aerea nel 2026?
Il mercato dei servizi di ambulanza aerea ammonta a 14.55 miliardi di dollari e si prevede che crescerà a un CAGR del 10.10% entro il 2031.
Quale tipo di aeromobile domina le entrate attuali?
Gli aerei ad ala fissa rappresenteranno il 53.59% dei ricavi del 2025, in quanto svolgono un ruolo nei rimpatri a lunga distanza.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico registrerà un CAGR dell'11.95% grazie all'implementazione degli elicotteri EMS in Cina e India.
Perché i sistemi ospedalieri investono nelle proprie flotte?
Il loro obiettivo è mantenere i casi ad alta acuità all'interno delle loro reti, generando entrate dai ricoveri ospedalieri e migliorando al contempo la continuità clinica.
In che modo la tecnologia eVTOL influenzerà il trasporto medico aereo?
Gli aerei EVTOL dovrebbero ridurre i costi operativi per volo fino al 50%, consentendo una risposta rapida in ambito urbano con meno rumore.
Quali sono le principali limitazioni che gli operatori devono affrontare oggi?
Gli elevati costi operativi, da 2.9 a 6.5 milioni di dollari per elicottero all'anno, incidono sui margini, soprattutto sulle rotte rurali a basso volume.


