

Dimensioni e quota del mercato AIOps
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
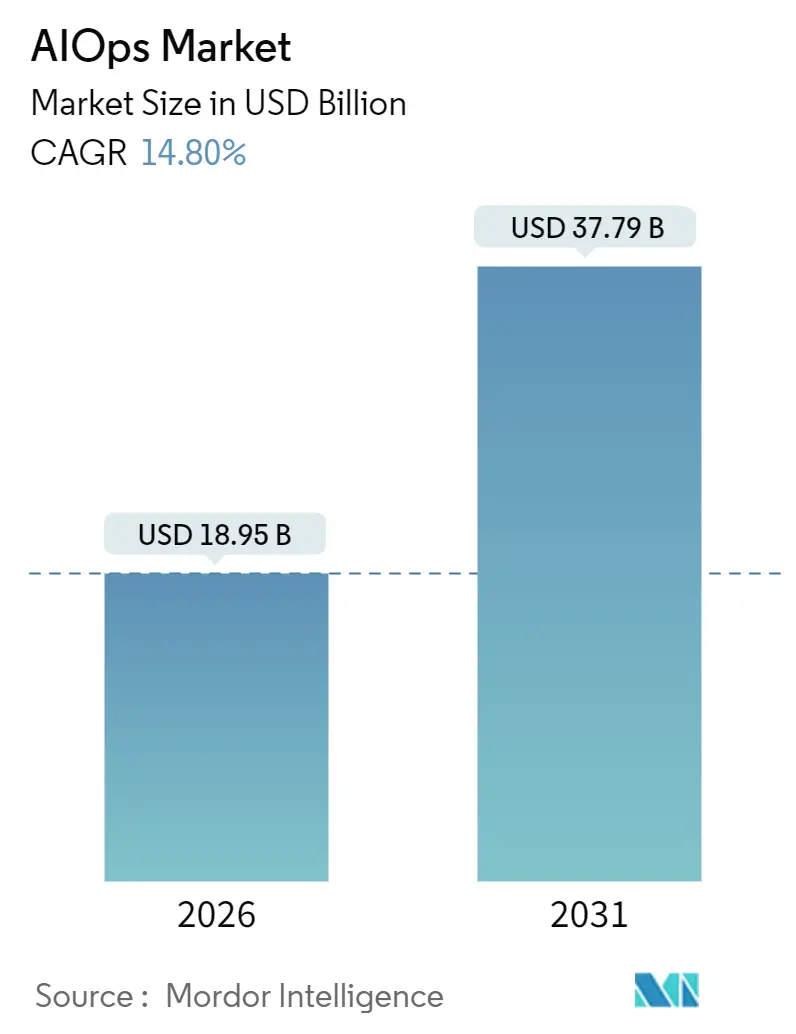
| Dimensione del mercato (2026) | 18.95 miliardo di dollari |
| Dimensione del mercato (2031) | 37.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.80% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
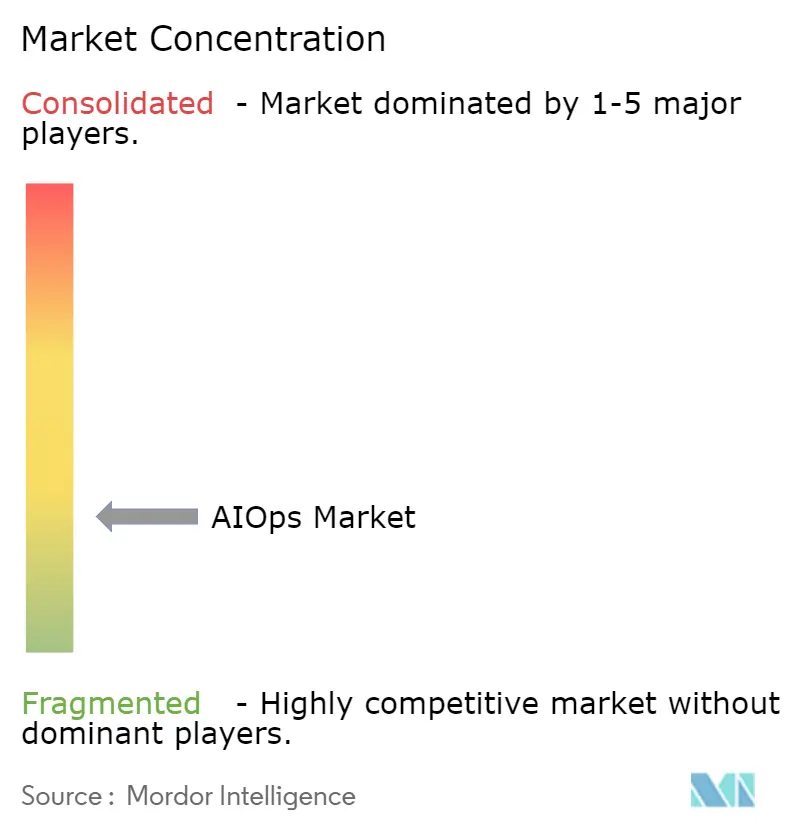
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato AIOps di Mordor Intelligence
Il mercato AIOps ha raggiunto i 18.95 miliardi di dollari nel 2026 e si prevede che raggiungerà i 37.79 miliardi di dollari entro il 2031, con un CAGR del 14.8%. La rapida sostituzione del triage manuale degli incidenti con motori di correlazione basati sull'apprendimento automatico sta riducendo il tempo medio di risoluzione fino al 60%, in particolare nelle infrastrutture ibride dove i volumi di allerta si sono moltiplicati. I fornitori di piattaforme attualmente dominano la spesa, ma la crescente complessità di integrazione sta orientando la crescita futura verso servizi che aiutano i clienti a rendere operativi gli algoritmi. I modelli di prezzo cloud-first stanno riducendo le barriere all'ingresso per le piccole e medie imprese, mentre i settori regolamentati continuano a gestire carichi di lavoro mission-critical on-premise per soddisfare i requisiti di sovranità dei dati. Il consolidamento tra i fornitori di piattaforme e l'arrivo di copiloti basati sull'intelligenza artificiale generativa stanno rimodellando le dinamiche competitive nel mercato AIOps.
Punti chiave del rapporto
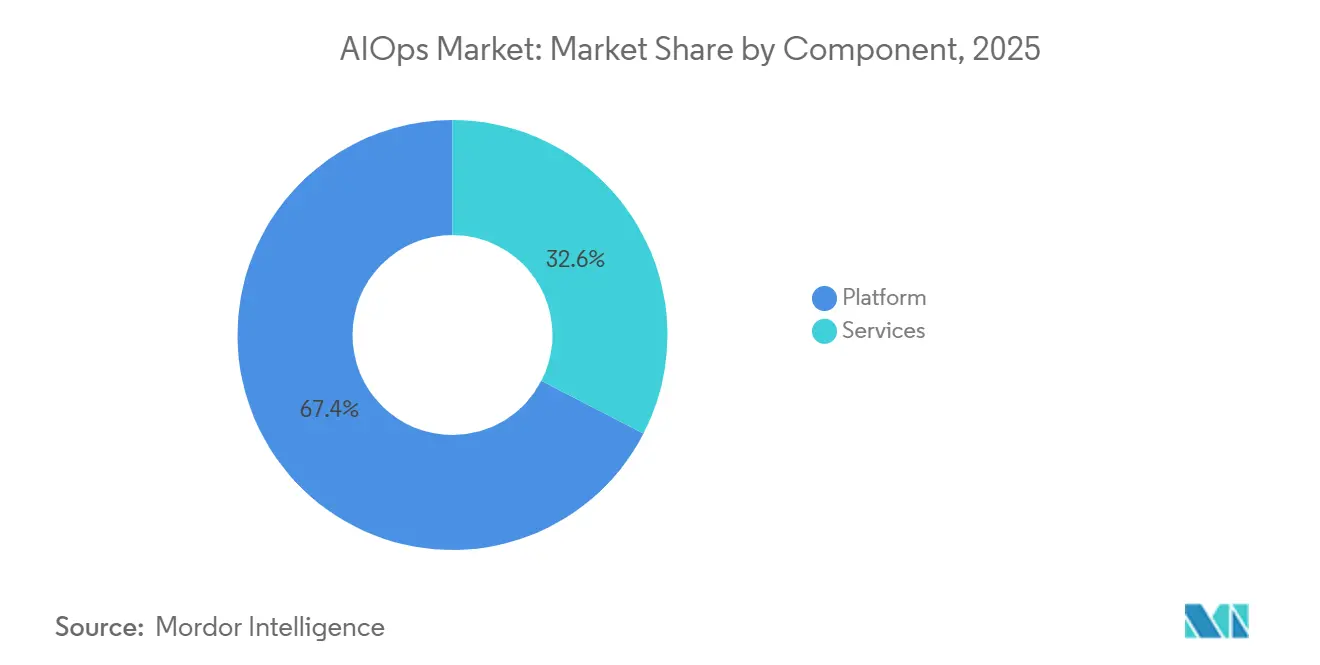
- Per componente, gli abbonamenti alla piattaforma hanno registrato il fatturato più elevato, con il 67.42% nel 2025, mentre si prevede che i servizi registreranno il CAGR più rapido, pari al 16.04%, fino al 2031.
- In base alla modalità di distribuzione, le installazioni on-premise hanno rappresentato il 56.66% della spesa nel 2025, mentre le implementazioni cloud sono destinate a crescere a un CAGR del 15.66% entro il 2031.
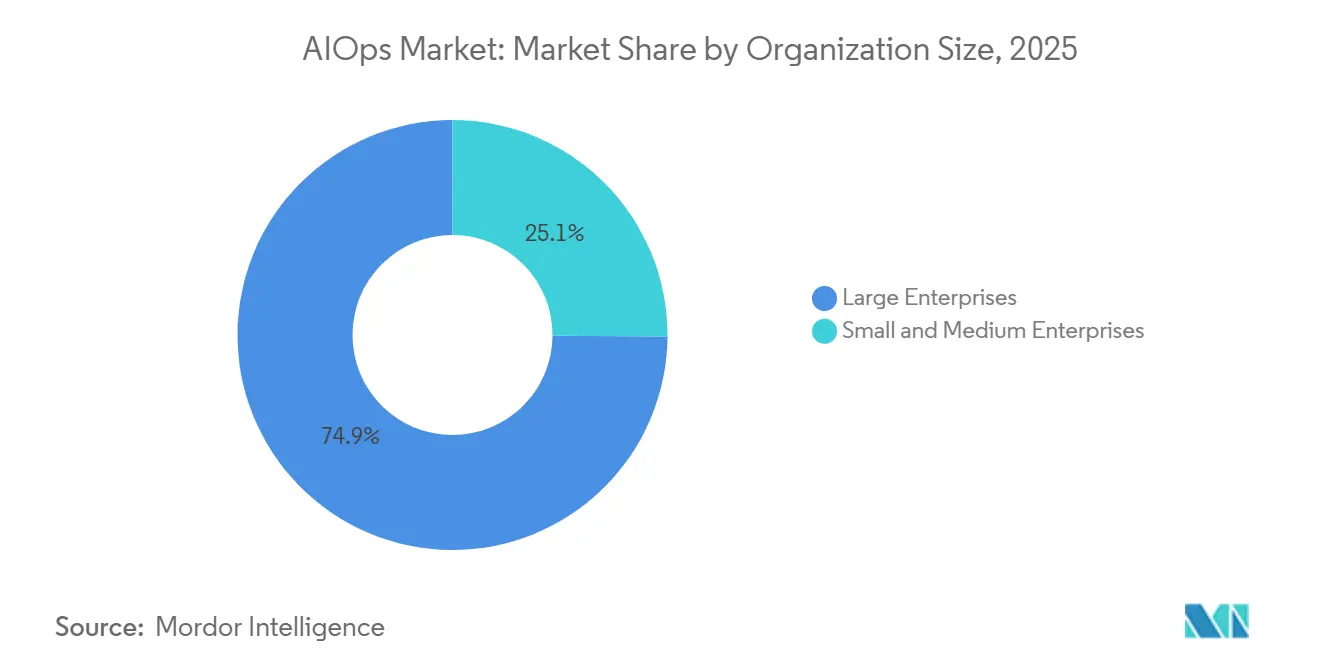
- In base alle dimensioni dell'organizzazione, nel 2025 le grandi imprese detenevano il 74.89% del potere d'acquisto, mentre le piccole e medie imprese rappresentano la coorte in più rapida crescita, con un CAGR del 15.44%.
- Per settore di utenza finale, IT e telecomunicazioni hanno catturato il 32.28% della domanda del 2025, mentre si prevede che l'assistenza sanitaria crescerà a un CAGR del 16.66% entro il 2031.
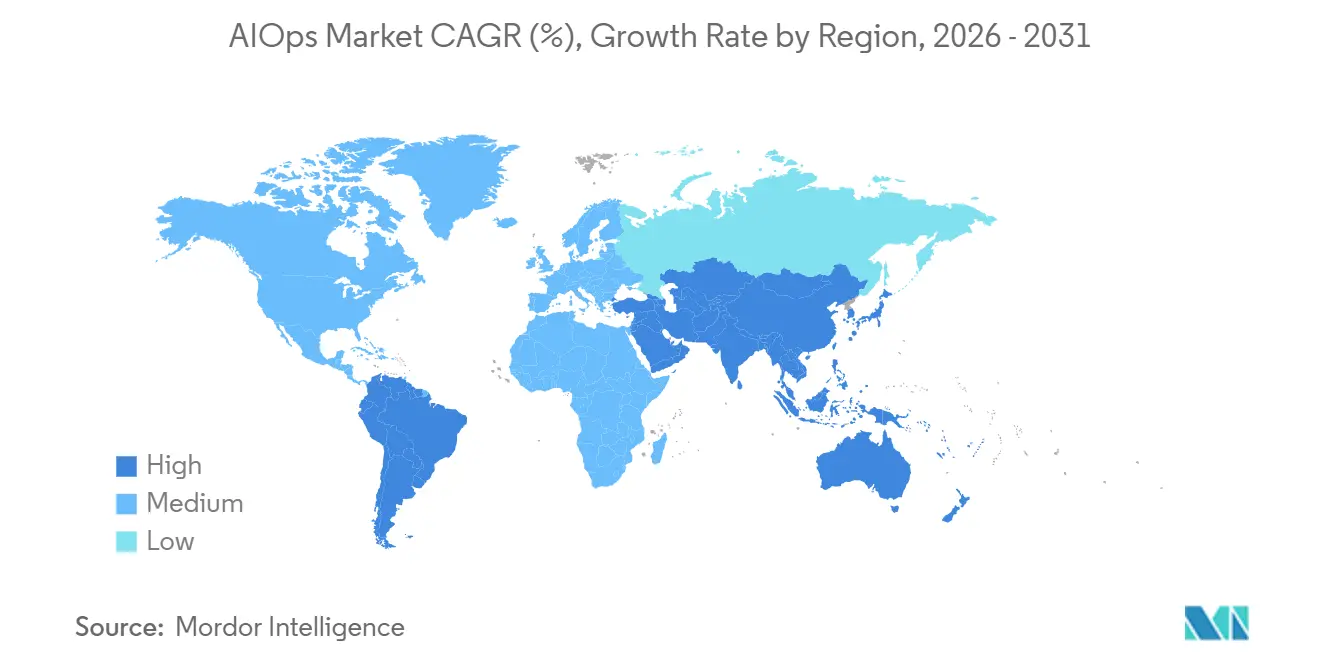
- In termini geografici, il Nord America ha rappresentato il 42.54% dei ricavi del 2025, ma l'Asia Pacifica è sulla buona strada per raggiungere il CAGR più rapido, pari al 16.22% nell'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale AIOps
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di osservabilità guidata dall'intelligenza artificiale | + 3.2% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Passaggio ad architetture ibride e multi-cloud | + 2.8% | Globale, in particolare Nord America, Europa e Asia Pacifico | A lungo termine (≥ 4 anni) |
| Necessità di un'adozione più rapida di MTTR e SRE | + 2.4% | Globale, guidato dai settori IT e Telecom, BFSI | A breve termine (≤ 2 anni) |
| Copiloti Gen-AI per l'automazione delle operazioni | + 2.1% | Adozione anticipata in Nord America ed Europa, seguita dall'Asia Pacifica | Medio termine (2-4 anni) |
| Accelerazione FPGA e DPU all'Edge | + 1.3% | Centri di produzione nell'area Asia-Pacifico, settori industriali in Europa e Nord America | A lungo termine (≥ 4 anni) |
| L'ascesa della conformità "Green Ops" legata agli ESG | + 0.9% | Europa primaria, Nord America secondaria, espansione in Asia Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di osservabilità guidata dall'intelligenza artificiale
Le aziende sono passate dal 42% al 54% di adozione del monitoraggio basato sull'intelligenza artificiale tra il 2024 e il 2025, poiché i microservizi generavano una quantità di telemetria dieci volte superiore rispetto agli stack monolitici. Gli avvisi tradizionali basati su regole non erano sufficienti, producendo tempeste che desensibilizzavano i team di reperibilità. Le baseline basate sull'apprendimento automatico ora filtrano il rumore di fondo dell'infrastruttura e rilevano gli incidenti che hanno un impatto sugli utenti, riducendo le code di triage. L'LLM Observability di Datadog, introdotto nel 2025, monitora il consumo di token e la latenza nei carichi di lavoro di intelligenza artificiale generativa, un punto cieco poiché le applicazioni rivolte ai clienti incorporano modelli linguistici di grandi dimensioni. I responsabili finanziari hanno raddoppiato i budget di monitoraggio perché una singola ora di inattività costa 2 milioni di dollari in transazioni perse e sanzioni per la conformità. L'entità di queste perdite spiega perché il mercato AIOps continua ad accelerare.
Passaggio ad architetture ibride e multi-cloud
I carichi di lavoro ibridi e multi-cloud sono saliti all'87% nel 2025, rispetto al 76% del 2023, poiché le aziende diversificano i fornitori e si conformano alle regole di residenza dei dati. [1] Flexera, “2025 State of the Cloud Report,” flexera.com Ogni hyperscaler espone un modello di telemetria diverso - AWS CloudWatch, Azure Monitor e Google Cloud Operations - costringendo i team a normalizzare i dati prima della correlazione. L'adozione di OpenTelemetry ha raggiunto il 64% dei progetti cloud-native, ma i sistemi legacy emettono ancora syslog e SNMP, il che richiede la traduzione del gateway. La fusione post-acquisizione di Cisco di AppDynamics e Splunk ha creato un unico pannello per la visibilità on-premise e cloud. [2] Cisco, “Cisco Observability Suite,” cisco.com Le normative sul cloud sovrano nell'Unione Europea e in India richiedono istanze AIOps bloccate a livello regionale, frammentando la supervisione e alimentando la domanda di analisi federate.
Necessità di un'adozione più rapida di MTTR e SRE
Nel 2025, il 48% delle aziende ha adottato pratiche di ingegneria dell'affidabilità del sito, rispetto al 34% del 2023, grazie alla formalizzazione dei budget di errore e degli obiettivi di livello di servizio. I clienti Dynatrace hanno ridotto il tempo medio di risoluzione del 60% grazie all'analisi di tracciamento distribuito che mappa le anomalie alle sessioni utente. L'intelligenza artificiale generativa di PagerDuty escala gli incidenti utilizzando modelli storici e la disponibilità dei soccorritori, eliminando il lungo routing manuale. Minuti di inattività durante il Black Friday possono azzerare il margine di un'intera giornata. Il Digital Operational Resilience Act dell'Unione Europea obbliga le banche a ripristinare i servizi critici entro due ore, convertendo le metriche MTTR in obblighi di conformità.
Copiloti Gen-AI per l'automazione delle operazioni
I copiloti di intelligenza artificiale generativa sono entrati in produzione nel 38% delle aziende nel 2025, automatizzando l'esecuzione dei runbook e i riepiloghi degli incidenti. Azure Copilot traduce i prompt in linguaggio naturale in query Kusto, riducendo il livello di conoscenza per i tecnici junior. L'assistente di intelligenza artificiale di Splunk elabora query di ricerca e regole di correlazione analizzando i ticket precedenti. Nonostante l'entusiasmo, il 68% dei tecnici addetti all'affidabilità dei siti afferma che gli script necessitano ancora di revisione perché l'addestramento del modello non fornisce il contesto per il middleware proprietario. L'assistente conversazionale di Cisco ora si estende ad AppDynamics e ThousandEyes, integrando l'intelligenza delle applicazioni e di rete. I primi utilizzatori riscontrano un aumento della produttività, ma i copiloti non controllati rischiano di propagare errori alla velocità della macchina.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione degli strumenti e incertezza del ROI | -1.8% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Carenza di talenti esperti in AIOps | -1.5% | Globale, particolarmente acuto nell'Asia Pacifica e nei mercati emergenti | Medio termine (2-4 anni) |
| Ostacoli alla sovranità dei dati e alla governance dell'intelligenza artificiale | -1.1% | Europa, Asia Pacifico, Medio Oriente con rigorosa localizzazione dei dati | A lungo termine (≥ 4 anni) |
| Algoritmi Black-Box del fornitore e rischio di lock-in | -0.8% | Globale, con un impatto particolare sulle grandi imprese | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione degli strumenti e incertezza del ROI
La maggior parte delle aziende continua a destreggiarsi tra più strumenti di monitoraggio, frammentando la telemetria e gonfiando i costi delle licenze. Gli sforzi di consolidamento si sono intensificati nel 2025, ma la complessità dell'integrazione può ritardare il ritorno sull'investimento oltre i diciotto mesi. Solo un piccolo sottoinsieme di organizzazioni ha ottenuto un ritorno sull'investimento a tre cifre nel primo anno, mentre un quarto ha registrato rendimenti negativi a causa di funzionalità sottoutilizzate. Le sovrapposizioni tra monitoraggio di applicazioni, log e rete creano avvisi ridondanti che sommerge gli operatori nel rumore di fondo. Le piccole e medie imprese si trovano ad affrontare maggiori difficoltà perché molte piattaforme AIOps presuppongono team di affidabilità del sito attivi 24 ore su 24, 7 giorni su 7, che queste aziende non dispongono di personale. I provider di servizi gestiti aiutano a colmare le lacune, ma spesso aggiungono margine, diluendo il ROI.
Carenza di talenti esperti in AIOps
Nel 2025 il divario di personale qualificato nel settore della sicurezza informatica e delle operazioni IT ha raggiunto i 3.5 milioni di posizioni. [3] ISC2, “2025 Cybersecurity Workforce Study,” isc2.org Solo il 12% dei professionisti possiede certificazioni in governance dei modelli di apprendimento automatico e le università devono ancora ampliare i curricula pertinenti. Le competenze ibride che combinano familiarità con le infrastrutture, modellazione statistica e sviluppo software rimangono rare. Le carenze regionali sono più pronunciate nell'Asia Pacifica, dove la trasformazione digitale supera la disponibilità di talenti. Le aziende rispondono assumendo consulenti a tariffe elevate o inviando il personale alle accademie dei fornitori come Dynatrace University, eppure il 58% delle aziende afferma che i nuovi titolari di certificazione necessitano ancora di sei mesi di tutoraggio prima di poter gestire le piattaforme in modo indipendente.
Analisi del segmento
Per componente: i servizi guadagnano terreno mentre aumentano le richieste di integrazione
Gli abbonamenti alla piattaforma hanno assorbito il 67.42% della spesa nel 2025, la quota di mercato AIOps più elevata per quell'anno. Tuttavia, si prevede che il segmento dei servizi crescerà a un CAGR del 16.04% entro il 2031, poiché le organizzazioni si affidano a competenze esterne per connettere feed di dati eterogenei, ottimizzare le linee di base e automatizzare le azioni correttive. Questa tendenza verso i servizi sottolinea come gli algoritmi black-box necessitino di una calibrazione specifica per il contesto prima di generare valore.
Le società di servizi professionali stanno integrando ingegneri specializzati in affidabilità dei siti nei team dei clienti per accelerare l'adozione, mentre i provider di servizi gestiti offrono una risposta agli incidenti "follow-the-sun" a prezzo fisso. I programmi di certificazione dei fornitori sono diventati una fonte di entrate parallela e un modo per ampliare il bacino di talenti. Lo sviluppo delle piattaforme si sta orientando verso interfacce di intelligenza artificiale generativa e inferenza edge, con DPU e FPGA che guidano il rilevamento delle anomalie in tempi inferiori al millisecondo negli ambienti IoT industriali. Anche le metriche ambientali, sociali e di governance vengono integrate nelle dashboard in modo che le priorità operative e di sostenibilità siano visualizzate parallelamente.
Per modalità di distribuzione: il cloud cresce nonostante la roccaforte on-premise
Le implementazioni on-premise rappresentavano il 56.66% degli ambienti installati nel 2025, poiché banche, ospedali ed enti governativi proteggevano i dati di telemetria sensibili all'interno dei propri data center. Si prevede che le implementazioni cloud si espanderanno a un CAGR del 15.66% fino al 2031, poiché gli hyperscaler integrano AIOps nativi e offrono regioni sovrane che soddisfano le leggi sulla residenza. Questo graduale cambiamento è notevole perché gli abbonamenti cloud eliminano gli esborsi di capitale e scalano in modo elastico con la crescita del carico di lavoro, allineando i costi all'utilizzo.
Le architetture ibride stanno emergendo come un compromesso pragmatico, mantenendo i log sensibili on-premise e consentendo al contempo a dati meno limitati di confluire in analisi basate sul cloud. I fornitori cloud-native come Datadog e New Relic godono di una quota di mercato enorme tra le aziende digital-first; il fatturato annuo ricorrente di Datadog ha superato i 2 miliardi di dollari nel 2025. Le sanzioni dell'Unione Europea in materia di GDPR e i nuovi cloud sovrani dimostrano come i quadri normativi influenzino direttamente le scelte di implementazione. In un orizzonte quinquennale, la gestione di stack self-hosted spesso costa considerevolmente di più rispetto ai servizi in abbonamento a causa dei cicli di patching, ridimensionamento e aggiornamento dell'hardware.
Per dimensione dell'organizzazione: le PMI accelerano sull'accessibilità SaaS
Nel 2025, le grandi aziende detenevano il 74.89% del mercato AIOps, riflettendo la diffusione di vasti complessi ibridi che generano terabyte di dati di telemetria ogni giorno. Si prevede che le piccole e medie imprese registreranno un CAGR del 15.44% entro il 2031, poiché i prezzi basati sul consumo e le dashboard preconfigurate riducono l'attrito nell'adozione. I piani entry-level che monitorano gratuitamente una manciata di host e si espandono gradualmente stanno rendendo l'osservabilità alla portata delle aziende attente al budget.
Nel frattempo, le grandi organizzazioni stanno riducendo i toolkit da sei piattaforme a quasi quattro per ridurre sovrapposizioni e duplicazioni di licenze. Il consolidamento favorisce suite full-stack che raggruppano insight su applicazioni, log e infrastruttura in un unico contratto. L'acquisizione di Splunk da parte di Cisco nel 2024 esemplifica questa traiettoria e preannuncia un futuro in cui gli ecosistemi di piattaforma avranno più peso delle funzionalità delle soluzioni puntuali. Le PMI continuano a privilegiare la semplicità rispetto alla complessità, optando per modelli di avvio rapido e servizi gestiti piuttosto che per una personalizzazione elevata.
Per settore di utilizzo finale: il settore sanitario emerge come il più rapido ad adottare questa tecnologia
IT e telecomunicazioni hanno generato il 32.28% del fatturato nel 2025 e rimangono il settore verticale più importante, poiché gli operatori gestiscono sia la propria infrastruttura che quella dei clienti. Si prevede che il settore sanitario crescerà più rapidamente, con un CAGR del 16.66% fino al 2031, trainato dalla complessità delle cartelle cliniche elettroniche, dai severi requisiti di audit e dalle implicazioni per la sicurezza dei pazienti dovute ai tempi di inattività. Una sola ora di indisponibilità della cartella clinica elettronica (EHR) può ritardare i trattamenti e costare agli ospedali centinaia di migliaia di dollari.
I servizi finanziari continuano ad allocare budget premium a causa dei costi esistenziali delle interruzioni e dell'arrivo del Digital Operational Resilience Act. Il commercio al dettaglio, la produzione e i media hanno ciascuno modelli di carico di lavoro - vendite lampo, manutenzione predittiva, streaming live - che traggono vantaggio dall'analisi predittiva e dalla scalabilità automatizzata. Le agenzie governative di diversi continenti stanno integrando l'AIOps nei progetti di modernizzazione per garantire che i portali cittadini rimangano disponibili durante le finestre fiscali e previdenziali. Nel complesso, questi settori verticali dimostrano come le normative specifiche del settore e le aspettative in termini di livello di servizio determinino curve di adozione sfumate all'interno del più ampio mercato dell'AIOps.
Analisi geografica
Il Nord America ha generato il 42.54% del fatturato del 2025, trainato da capacità operative IT mature e dall'adozione iniziale di copiloti di intelligenza artificiale generativa. Gli istituti finanziari negli Stati Uniti registrano costi medi di interruzione pari a 2 milioni di dollari all'ora, una cifra che rafforza l'urgenza degli investimenti. Il consolidamento dei fornitori è più evidente qui, dove le grandi aziende stanno standardizzando suite full-stack per soddisfare i requisiti di audit e resilienza.
Si prevede che l'Asia-Pacifico registrerà il CAGR più rapido, pari al 16.22%, entro il 2031, poiché i programmi di digitalizzazione del settore pubblico e le leggi sulla localizzazione dei dati costringono le multinazionali a implementare stack di osservabilità specifici per regione. L'iniziativa indiana Digital India, il 14° Piano Quinquennale cinese e il progetto giapponese Society 5.0 investono collettivamente miliardi in infrastrutture cloud e IoT, generando una nuova telemetria che richiede una correlazione automatizzata. Fornitori regionali come Alibaba Cloud e Tencent Cloud integrano AIOps nei loro servizi per ridurre la dipendenza dal software occidentale.
L'Europa continua a contribuire in modo significativo, sebbene la crescita sia moderata da rigidi regimi di governance in materia di privacy e intelligenza artificiale. L'AI Act dell'UE classifica le AIOps applicate alle infrastrutture critiche come ad alto rischio, imponendo trasparenza e supervisione umana. L'applicazione del GDPR continua a imporre sanzioni severe quando la telemetria attraversa i confini senza consenso. America Latina, Medio Oriente e Africa sono in una fase iniziale della curva di adozione, ma stanno progredendo attraverso progetti di modernizzazione governativa ed espansione delle telecomunicazioni che gettano le basi per una futura adozione.
Panorama normativo
La normativa che riguarda l'AIOps si concentra sulla governance dell'IA, sulla privacy e sulla resilienza operativa, fattori che a loro volta influenzano la progettazione dei modelli e le implementazioni della telemetria. Nell'Unione Europea, l'EU AI Act (Regolamento (UE) 2024/1689) stabilisce obblighi vincolanti per i sistemi di IA ad alto rischio, tra cui la gestione del rischio, la governance dei dati, la documentazione tecnica, la tenuta dei registri e la supervisione umana, con una scadenza di applicazione per gli obblighi relativi ai sistemi ad alto rischio fissata ad agosto 2026. L'applicazione del GDPR continua a influenzare i luoghi in cui la telemetria operativa può essere elaborata, rafforzando le implementazioni on-premise o limitate a specifiche regioni nei settori regolamentati.
Negli Stati Uniti, la governance è più frammentata, con diverse leggi statali sull'IA entrate in vigore nel gennaio 2026, mentre la direzione federale si basa su quadri normativi e volontari. Il framework NIST per la gestione del rischio dell'IA (AI RMF 1.0) rimane un punto di riferimento ampiamente utilizzato per l'implementazione dei controlli del rischio dell'IA, inclusa la documentazione e i test di risposta agli incidenti. Nel marzo 2026, la Casa Bianca ha pubblicato il National Policy Framework for Artificial Intelligence: Legislative Recommendations, che auspica la creazione di sandbox normative e un approccio federale più unificato per ridurre i requisiti statali contrastanti.
Analisi della catena del valore
La catena del valore AIOps inizia con la generazione e l'acquisizione di dati di telemetria provenienti da applicazioni, infrastrutture, reti e piani di controllo cloud, per poi passare alla normalizzazione (log, metriche, tracce, eventi, topologia), alla correlazione e al rilevamento delle anomalie, e ai flussi di lavoro automatizzati integrati in ITSM, SOAR e orchestrazione. Gli input a monte includono gli standard OpenTelemetry e piattaforme dati in grado di gestire grandi volumi di dati macchina, con funzionalità di IA/ML che convertono le informazioni operative in insight sugli incidenti e azioni correttive. La fornitura a valle comprende abbonamenti alla piattaforma, oltre a servizi professionali e gestiti che implementano connettori, ottimizzano le baseline e rendono operativi i runbook, riflettendo il cambiamento del mercato verso i servizi quando i clienti si trovano ad affrontare una proliferazione di strumenti e ambienti eterogenei.
Le partnership con gli ecosistemi e le suite integrate determinano sempre più il time-to-value, soprattutto per le operazioni ibride e multi-cloud e per le operazioni di rete di telecomunicazioni. Esempi di coordinamento della catena del valore includono Cisco e Splunk che hanno posizionato uno stack combinato di osservabilità e analisi, e le più ampie integrazioni guidate dai partner viste in Google Cloud e Amdocs per le operazioni 5G basate sull'IA, e Juniper Networks con ServiceNow per l'automazione dei servizi gestiti. Come prova concreta per il 2026, TPG Telecoms ha annunciato a marzo 2026 che avrebbe migrato il suo Service Operations Center a un modello basato su AIOps utilizzando Cisco e Splunk, dimostrando come gli operatori combinino funzionalità di piattaforma, competenze di integrazione e strumenti di automazione. I colli di bottiglia rimangono la qualità dei dati, l'interoperabilità tra ambienti multi-vendor e i requisiti di governance che impongono controlli in stile ModelOps e vincoli di implementazione regionali.
Panorama competitivo
I primi cinque fornitori - Dynatrace, Splunk, Datadog, IBM e ServiceNow - controllavano circa il 38% del fatturato globale nel 2025, conferendo al mercato AIOps un profilo moderatamente frammentato. L'acquisizione di Splunk da parte di Cisco per 28 miliardi di dollari nel 2024 e l'acquisto di HashiCorp da parte di IBM per 6.4 miliardi di dollari sono esempi di mosse strategiche volte a creare portafogli full-stack che uniscono infrastruttura come codice, osservabilità e analisi della sicurezza in flussi di lavoro unificati. Gli hyperscaler esercitano una pressione competitiva integrando AIOps nativi nei loro piani di controllo, spesso a costi marginali, consolidandosi tra le aziende cloud native.
Specialisti più piccoli come BigPanda e Moogsoft si distinguono grazie a una correlazione avanzata degli eventi che riduce il rumore di avviso fino al 90%. Gli ecosistemi open source - Grafana, Prometheus, OpenTelemetry - continuano a guadagnare terreno tra i team attenti al budget che cercano trasparenza e agnosticismo nei confronti dei fornitori, sebbene i settori regolamentati continuino a preferire i contratti di supporto commerciale. I produttori di hardware NVIDIA e AMD estendono il campo di battaglia fino all'edge, integrando motori di inferenza in DPU e FPGA che consentono il rilevamento in meno di millisecondo per l'IoT industriale.
Le strategie competitive ruotano sempre più attorno a tre vettori: l'integrazione di assistenti AI generativi, il supporto all'edge inference e l'offerta di percorsi di uscita chiari per mitigare i rischi di lock-in. I fornitori stanno lanciando modelli predefiniti per i settori sanitario, manifatturiero e finanziario, una mossa che riduce il time-to-value e si allinea alle checklist di conformità del settore. I partner di servizi gestiti aggiungono un ulteriore livello di differenziazione integrando la risposta agli incidenti 24 ore su 24, 7 giorni su 7, attorno alle piattaforme core, un modello che trova riscontro nelle PMI con risorse limitate.
Leader del settore AIOps
International Business Machines Corporation
Cisco Systems, Inc. (AppDynamics, LLC)
Splunk LLC
Dynatrace, Inc.
Broadcom Inc. (VMware, Inc.; CA, Inc.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Splunk ha introdotto il rilevamento delle anomalie delle serie temporali basato su GenAI e potenziato dal Cisco Deep Time Series Model (CDTSM) tramite il suo AI Toolkit (v5.7.4). Questa release amplia le capacità AIOps di Splunk per l'analisi delle anomalie dei dati macchina senza richiedere la creazione di modelli personalizzati complessi e rafforza l'integrazione tra Cisco e Splunk come piattaforma combinata per l'osservabilità e l'automazione delle operazioni.
- Luglio 2025: Splunk e Red Hat hanno definito i dettagli della collaborazione per integrare il portfolio di osservabilità di Splunk con la piattaforma di automazione Ansible di Red Hat, utilizzando Ansible basato sugli eventi per automatizzare la risposta agli incidenti. L'integrazione collega il rilevamento e la correlazione ad azioni infrastrutturali ripetibili, supportando il passaggio dall'analisi all'esecuzione in ambienti ibridi.
- Giugno 2025: IBM ha annunciato la disponibilità generale di IBM Cloud Pak per AIOps 4.10 con l'aggiunta di funzionalità di migrazione basate su script per i filtri Netcool WebGUI. L'aggiornamento mira ad accelerare la modernizzazione per i clienti IBM che già utilizzano soluzioni operative, contribuendo a preservare gli investimenti in sistemi di monitoraggio preesistenti e a orientarsi verso flussi di lavoro di gestione degli incidenti più automatizzati.
Ambito e metodologia
AIOps combina l'apprendimento automatico e funzionalità estese di dati per analizzare la crescente varietà, volume e velocità dei dati generati a causa della trasformazione digitale per supportare le operazioni. Le funzioni/capacità essenziali delle piattaforme AIOps includono l'archiviazione e la fornitura di accesso ai dati, il suggerimento di risposte prescrittive all'analisi, l'abilitazione dell'analisi dei dati tramite ML, l'acquisizione di dati da più fonti e l'avvio di azioni. Il mercato AIOps è segmentato per tipo di organizzazione (piccole e medie imprese, grandi imprese), implementazione (on-premise, Cloud/SaaS), settore dell’utente finale (media e intrattenimento, IT e telecomunicazioni, vendita al dettaglio, sanità, BFSI e altro). industrie degli utenti finali) e geografia (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa).
Le dimensioni e le previsioni del mercato sono in termini di valore (USD) per tutti i segmenti di cui sopra.
| Piattaforma |
| Servizi |
| On-Premise |
| Cloud |
| Piccole e medie imprese |
| Grandi imprese |
| IT e telecomunicazioni |
| BFSI |
| Settore Sanitario |
| Vendita al dettaglio ed e-commerce |
| Media and Entertainment |
| Produzione |
| Governo e settore pubblico |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per componente | Piattaforma | |
| Servizi | ||
| Per modalità di distribuzione | On-Premise | |
| Cloud | ||
| Per dimensione dell'organizzazione | Piccole e medie imprese | |
| Grandi imprese | ||
| Per settore degli utenti finali | IT e telecomunicazioni | |
| BFSI | ||
| Settore Sanitario | ||
| Vendita al dettaglio ed e-commerce | ||
| Media and Entertainment | ||
| Produzione | ||
| Governo e settore pubblico | ||
| Altri settori degli utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato AIOps?
Nel 2026 il mercato AIOps varrà 18.95 miliardi di dollari e si prevede che raggiungerà i 37.79 miliardi di dollari entro il 2031.
Quale segmento sta crescendo più velocemente, le piattaforme o i servizi?
I servizi si stanno espandendo a un CAGR del 16.04% fino al 2031, superando gli abbonamenti alla piattaforma.
Perché le organizzazioni sanitarie stanno adottando AIOps così rapidamente?
Il settore sanitario è soggetto a rigidi controlli e a requisiti di sicurezza per i pazienti, che determineranno un CAGR del 16.66% per il segmento fino al 2031.
In che modo il consolidamento degli strumenti influisce sul ROI di AIOps?
La riduzione degli strumenti di monitoraggio sovrapposti riduce i costi di licenza e il rumore degli avvisi, sebbene la complessità dell'integrazione possa ritardare il ritorno sull'investimento.
Quale regione offre il più alto potenziale di crescita per i fornitori di AIOps?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 16.22% entro il 2031, l'espansione regionale più rapida.
Quale impatto hanno i copiloti basati sull'intelligenza artificiale generativa sulla risposta agli incidenti?
I copiloti automatizzano la scrittura delle query e i suggerimenti di correzione, riducendo i tempi di triage, ma richiedono comunque la convalida umana per i sistemi legacy e proprietari.


