

Dimensioni e quota di mercato dell'ottimizzazione del pronto soccorso basata sull'intelligenza artificiale.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.31 miliardo di dollari |
| Dimensione del mercato (2031) | 4.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 28.45% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
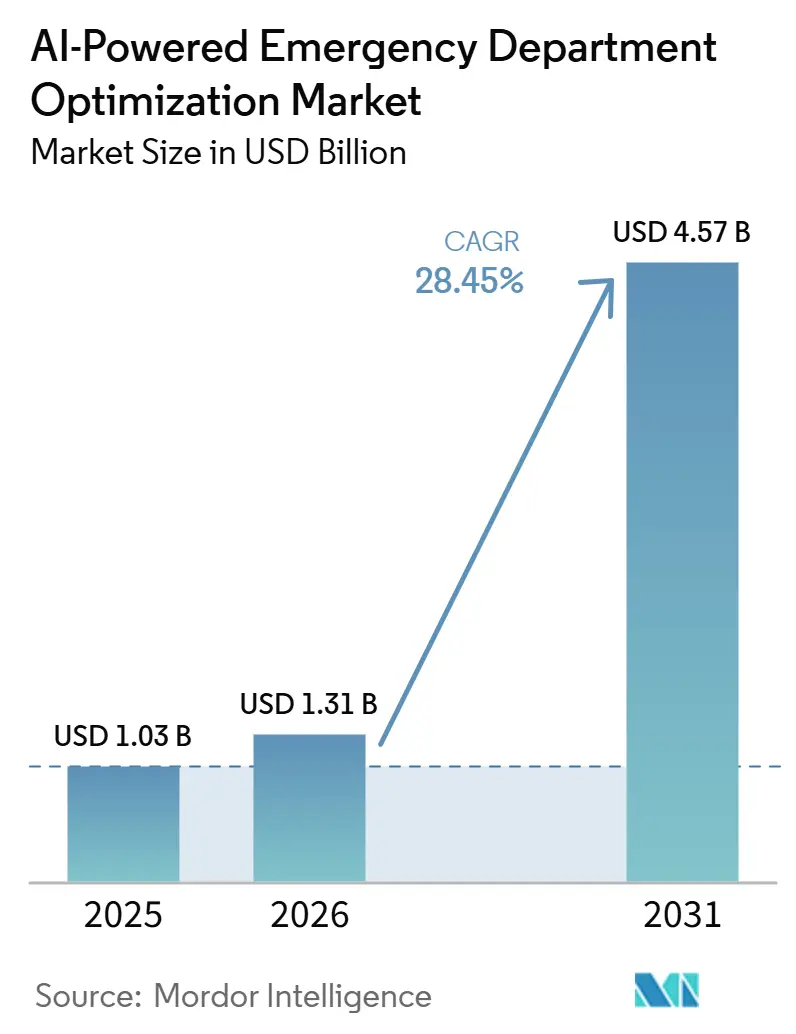
Analisi di mercato sull'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale, a cura di Mordor Intelligence.
Si prevede che il mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale crescerà da 1.03 miliardi di dollari nel 2025 a 1.31 miliardi di dollari nel 2026, per poi raggiungere i 4.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 28.45% nel periodo 2026-2031. Questa espansione è dovuta al fatto che i sistemi di assistenza di emergenza operano sotto una pressione costante sui volumi di pazienti e che l'invecchiamento della popolazione contribuirà ad aumentare ulteriormente la domanda di pronto soccorso nel prossimo decennio. Anche i limiti di capacità sono più stringenti rispetto al passato, poiché gli ospedali statunitensi hanno eliminato quasi 30,000 posti letto tra il 2019 e il 2022, il che ha incrementato la necessità di strumenti in grado di migliorare la produttività senza la necessità di nuove infrastrutture fisiche. Il mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale è inoltre supportato da una solida base di evidenze cliniche, in quanto studi peer-reviewed dimostrano che l'apprendimento automatico e l'elaborazione del linguaggio naturale possono migliorare l'accuratezza e la coerenza del triage in pronto soccorso. I progressi normativi stanno riducendo le esitazioni degli acquirenti, poiché autorizzazioni più ampie per l'IA stanno iniziando a sostituire strumenti frammentati e focalizzati su singole patologie, alleggerendo l'onere di implementazione per i sistemi sanitari. Le lacune nei rimborsi e le preoccupazioni in materia di responsabilità continuano a rallentare alcuni acquisti, ma la persistente carenza di personale e i tangibili vantaggi operativi continuano a sostenere un percorso di crescita duraturo per il mercato dell'ottimizzazione del pronto soccorso basata sull'IA fino al 2031.
Punti chiave del rapporto
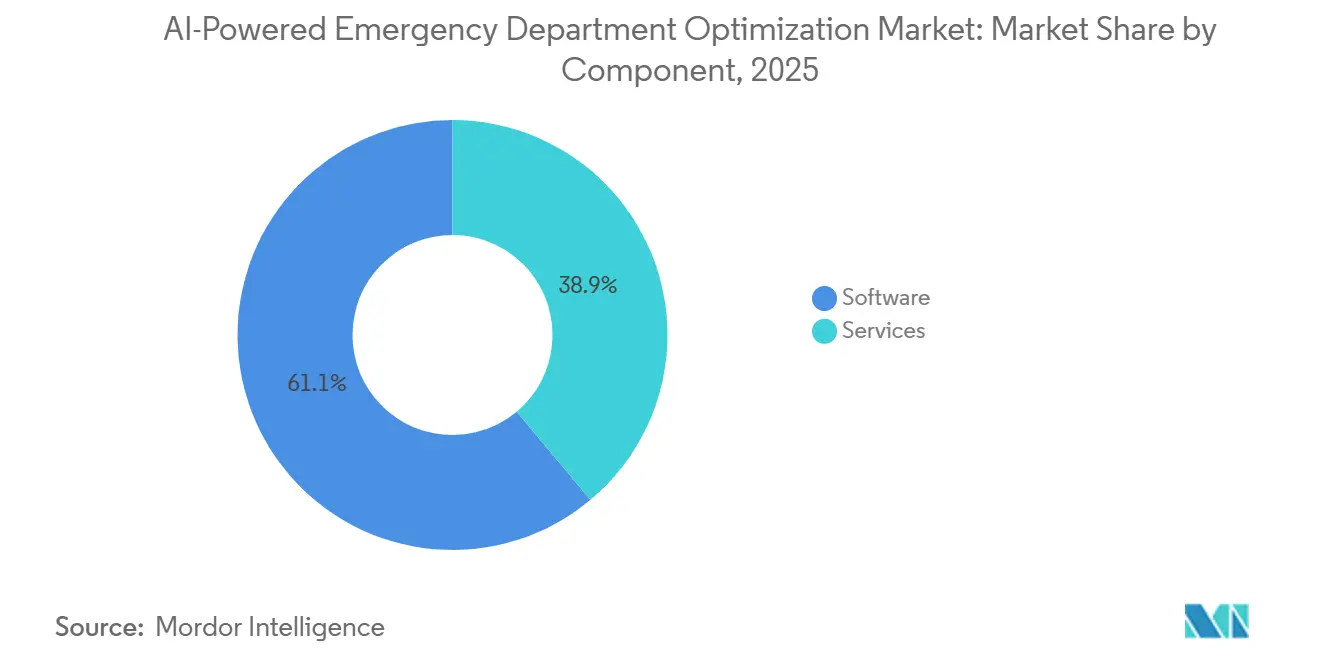
- Per componente, il software ha rappresentato la quota di fatturato maggiore, pari al 61.13% nel 2025, e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 28.54%, fino al 2031.
- Per modalità di implementazione, le implementazioni basate su cloud detenevano una quota del 50.27% nel 2025 e si prevede che registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 28.81%, fino al 2031.
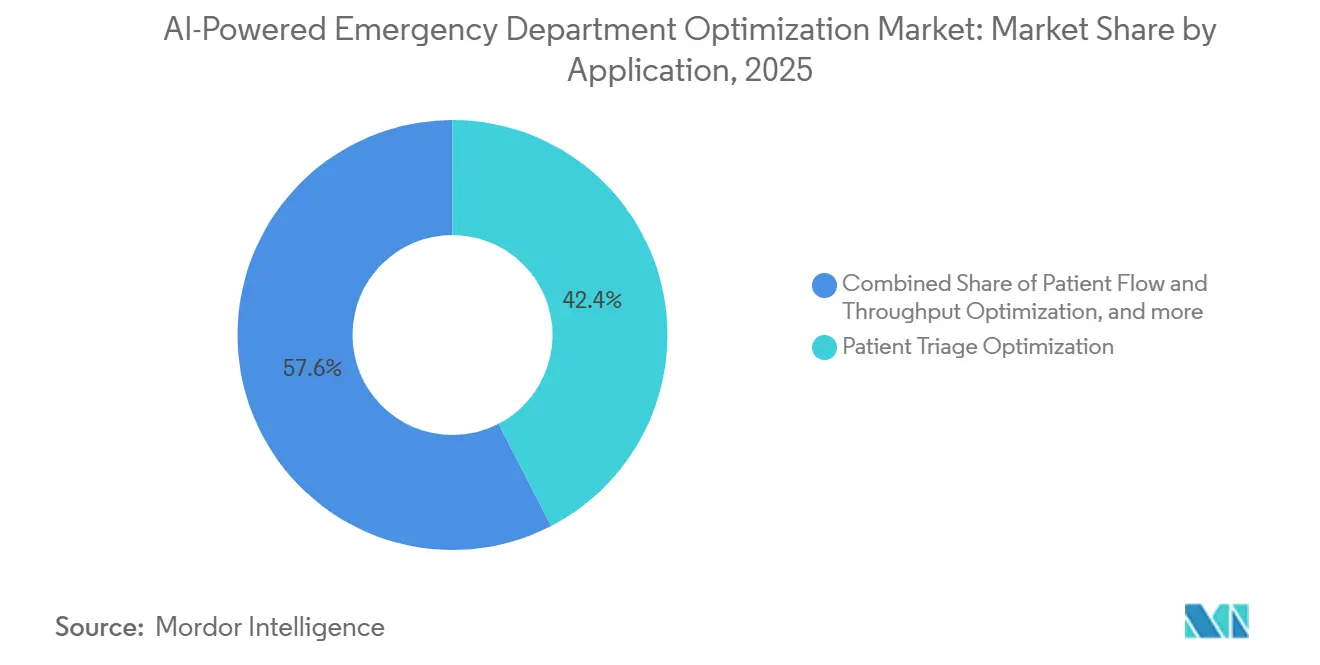
- Per quanto riguarda le applicazioni, l'ottimizzazione del triage dei pazienti ha rappresentato una quota del 42.38% nel 2025, mentre si prevede che il flusso e la produttività dei pazienti cresceranno a un tasso annuo composto del 29.35% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 gli ospedali e i sistemi sanitari detenevano il 52.22% della quota di mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale, mentre si prevede che i centri di assistenza urgente cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 29.47%, fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 45.36% della quota di mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 30.24%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del sovraffollamento e della pressione di accoglienza nei pronto soccorso | + 7.2% | Globale, concentrato in Nord America e APAC | A lungo termine (≥ 4 anni) |
| Triage e miglioramenti della produttività grazie all'intelligenza artificiale nell'assistenza ad alta intensità di cura. | + 6.8% | Nord America ed Europa, con un'accelerazione nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Richiesta di integrazione interoperabile tra cartelle cliniche elettroniche, PACS e centri di comando. | + 4.5% | Nord America, Regno Unito ed Europa settentrionale | Medio termine (2-4 anni) |
| Automazione della documentazione ambientale per ridurre il burnout dei medici | + 3.8% | Il Nord America è in testa, l'Europa si sta espandendo | A breve termine (≤ 2 anni) |
| Crescente carenza di medici e personale di pronto soccorso | + 3.5% | Nord America, Regno Unito e aree rurali dell'APAC | A lungo termine (≥ 4 anni) |
| Aumento dell'adozione dell'analisi predittiva per la preparazione alle emergenze | + 3.2% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del sovraffollamento e della pressione di accoglienza nei pronto soccorso
Il mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale è strettamente legato al sovraffollamento strutturale che si osserva attualmente nei sistemi di emergenza. Nel 2024, gli americani hanno effettuato 139.8 milioni di visite al pronto soccorso e si prevede che la sola fascia di età dai 75 agli 84 anni contribuirà a un aumento del 45% delle visite di emergenza nel prossimo decennio, un incremento ben superiore a quello che i modelli di gestione manuale del personale possono assorbire da soli. [1] Vizient, “From Every Angle: Emergency Department Overcrowding,” Vizient Insights, vizientinc.com La pressione è maggiore perché la capacità si è mossa nella direzione opposta, con quasi 30,000 posti letto ospedalieri eliminati negli Stati Uniti tra il 2019 e il 2022. Uno studio retrospettivo di coorte del 2025 pubblicato su BMC Emergency Medicine ha rilevato che il sovraffollamento del giorno precedente aumentava in modo indipendente il rischio di sovraffollamento del giorno successivo, dimostrando quanto rapidamente la congestione possa autoalimentarsi senza un intervento predittivo. [2] A. Remi et al., “Improving Triage Performance in Emergency Departments Using Machine Learning and Natural Language Processing: A Systematic Review,” BMC Emergency Medicine, link.springer.com I pazienti con problemi di salute mentale aggiungono un ulteriore livello di domanda perché rappresentano il 5-6% delle visite con una durata media di permanenza di 9-10 ore, rispetto alle 4-5 ore della popolazione generale del pronto soccorso, il che li rende un target di alto valore per gli strumenti di throughput basati sull'IA.
Triage e miglioramenti della produttività grazie all'intelligenza artificiale nell'assistenza ad alta intensità di cura.
Il mercato dell'ottimizzazione del pronto soccorso basata sull'intelligenza artificiale sta progredendo, poiché le prove a supporto dell'efficacia del triage tramite IA sono molto più solide rispetto a pochi anni fa. Una revisione sistematica del 2024 pubblicata su BMC Emergency Medicine ha dimostrato che i modelli di apprendimento automatico e di elaborazione del linguaggio naturale superano costantemente i metodi di triage basati esclusivamente sull'intervento umano, sia in termini di accuratezza che di coerenza, soprattutto quando la correzione dello squilibrio di classe e l'ingegneria delle caratteristiche vengono gestite correttamente. Nel gennaio 2026, Aidoc ha ottenuto l'autorizzazione FDA 510(k) per il suo modello di base CARE, che copre 14 indicazioni acute per la TC in un unico flusso di lavoro, con una sensibilità media del 97% e una specificità del 98%, riducendo al contempo i falsi allarmi di quasi dieci volte rispetto ai principali strumenti per singole patologie. Con la crescente diffusione di autorizzazioni più ampie, il mercato dell'ottimizzazione del pronto soccorso basata sull'IA si sta spostando da prodotti frammentati e unici verso piattaforme che riducono il lavoro di integrazione e semplificano la gestione dei fornitori per gli acquirenti ospedalieri.
Automazione della documentazione ambientale per ridurre il burnout dei medici
Il mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale sta beneficiando di una più ampia diffusione di strumenti di documentazione ambientale nei contesti di emergenza, poiché la documentazione continua a consumare una quota considerevole del tempo clinico in ambienti ad alta pressione. Nei pronto soccorso del Servizio Sanitario Nazionale (NHS), gli strumenti di intelligenza artificiale ambientale hanno ridotto i tempi di documentazione dell'85.8% e fatto risparmiare ai medici una media di 5.27 minuti per ogni visita al paziente, il che si traduce direttamente in un aumento della produttività quando il personale è limitato. Questi strumenti stanno attirando l'attenzione non solo per il risparmio di tempo, ma anche perché una più completa acquisizione delle sfumature cliniche può migliorare l'accuratezza della codifica e la gravità registrata del paziente nei contesti di pagamento basati sul valore.
Crescente carenza di medici e personale di pronto soccorso
Il mercato dell'ottimizzazione del pronto soccorso basata sull'IA è inoltre supportato dalla persistente carenza di personale, poiché i sistemi sanitari necessitano di strumenti in grado di assorbire compiti cognitivi meno complessi senza aumentare il numero di dipendenti. Il burnout e il carico di documentazione rimangono problemi centrali nell'assistenza di emergenza, e questo rende l'automazione attraente anche prima che i percorsi di rimborso diretti diventino chiari. Un'analisi qualitativa del 2025 pubblicata sul Journal of Medical Internet Research ha rilevato che i sistemi di IA progettati secondo principi sociotecnici hanno ridotto lo stress e migliorato le condizioni di lavoro del personale di terapia intensiva, suggerendo che la qualità della progettazione è importante tanto quanto la scala di implementazione. [3] S. Peeters et al., “Evaluating an AI Decision Support System for the Emergency Department: Retrospective Study,” JMIR AI, ai.jmir.org Man mano che il punteggio di triage, la documentazione e la previsione delle dimissioni diventano più automatizzati, i medici possono dedicare più tempo alle decisioni di maggiore complessità che dipendono ancora dal giudizio umano.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni in materia di responsabilità clinica relative alla prioritizzazione basata sull'intelligenza artificiale | -2.8% | Globale, più pronunciato in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Scarsa standardizzazione dei dati nei flussi di lavoro del pronto soccorso | -1.9% | Diffusione globale, con particolare intensità in Medio Oriente, Africa e Sud America. | Medio termine (2-4 anni) |
| Costi elevati di implementazione e integrazione | -1.5% | Ospedali rurali e di assistenza sociale a livello globale | Medio termine (2-4 anni) |
| Validazione clinica limitata e scarsa fiducia nelle raccomandazioni basate sull'IA. | -1.3% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni in materia di responsabilità clinica relative alla prioritizzazione basata sull'intelligenza artificiale
La responsabilità clinica rimane uno dei vincoli più evidenti per il mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale, poiché la medicina d'urgenza lascia poco spazio all'incertezza in merito all'attribuzione delle responsabilità. Quando una raccomandazione assistita dall'IA influenza la diagnosi o il triage, la responsabilità può essere ripartita tra il medico, il fornitore e l'istituzione che implementa il sistema, ma la maggior parte delle giurisdizioni non dispone ancora di uno standard di ripartizione uniforme. Il problema è più acuto per gli strumenti di base che coprono molteplici indicazioni con un'unica autorizzazione, perché spesso non è chiaro a chi spetti la responsabilità quando un output di ampia portata influenza una decisione dannosa. Le aspettative in materia di sorveglianza post-commercializzazione previste dalle normative sui dispositivi medici (SaaS) e i requisiti di gestione del rischio di cui all'articolo 9 della legge europea sull'IA stanno iniziando a influenzare i contratti di fornitura, ma i sistemi sanitari più piccoli spesso non dispongono della capacità giuridica per negoziare efficacemente tali disposizioni.
Scarsa standardizzazione dei dati nei flussi di lavoro del pronto soccorso
La scarsa interoperabilità rappresenta un altro importante ostacolo al mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale, poiché i modelli di IA per le emergenze necessitano di un accesso continuo a dati dei pazienti puliti e coerenti in diversi contesti. I progressi nelle API, l'adozione di HL7 FHIR e gli sforzi nazionali per l'interoperabilità hanno migliorato le basi, ma la condivisione dei dati e lo scambio tra assicuratori e fornitori di servizi sanitari sono ancora indietro rispetto a quanto richiesto dai flussi di lavoro di emergenza. Nei mercati emergenti e in molte aree rurali, i bassi livelli di utilizzo di cartelle cliniche elettroniche strutturate rendono più difficile per i modelli addestrati in sistemi ospedalieri ricchi di dati funzionare in modo affidabile una volta implementati in strutture con risorse limitate. Ciò crea una situazione complessa per il mercato dell'ottimizzazione dei pronto soccorso basata sull'IA, poiché molti fornitori che trarrebbero maggior beneficio dall'ottimizzazione sono i meno preparati a soddisfare le condizioni di dati e IT necessarie per prestazioni ottimali dei modelli.
Analisi del segmento
Per componente: l'architettura del software determina il valore di mercato
Nel 2025, il software ha rappresentato il 61.13% del fatturato, costituendo quindi la quota maggiore del mercato dell'ottimizzazione del pronto soccorso basata sull'intelligenza artificiale. Gli ospedali hanno privilegiato software modulari integrati con le cartelle cliniche elettroniche (EHR) perché possono essere aggiunti gradualmente ai sistemi clinici esistenti, anziché richiedere la completa sostituzione dell'infrastruttura di base. Questo livello comprende motori di documentazione ambientale, sistemi di triage, dashboard per il flusso dei pazienti, strumenti per il centro di comando e applicazioni di supporto alle decisioni, e ciascuna di queste categorie tende ad acquisire maggiore valore man mano che i modelli apprendono da set di dati operativi più ampi nel tempo. Il software è anche la componente in più rapida crescita, con un CAGR previsto del 28.54% fino al 2031, il che rafforza il ruolo centrale delle piattaforme software nel mercato dell'ottimizzazione del pronto soccorso basata sull'intelligenza artificiale.
Nel settore dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale, i servizi continuano a essere fondamentali, poiché l'implementazione, la formazione, il supporto all'informatica clinica e l'analisi gestita crescono di pari passo con l'implementazione dei software. I team addetti agli acquisti considerano ormai la compatibilità con HL7 FHIR R4 e la conformità agli accordi con i partner commerciali HIPAA come requisiti standard, il che avvantaggia i fornitori con una maggiore capacità di regolamentazione e integrazione. I sistemi sanitari stanno inoltre razionalizzando gli acquisti precedenti di strumenti specifici per singole patologie e si stanno orientando verso piattaforme di flusso di lavoro più ampie con un numero inferiore di contratti.
In base alla modalità di implementazione: l'infrastruttura cloud diventa l'architettura predefinita.
Nel 2025, le implementazioni basate su cloud rappresentavano il 50.27% del fatturato ed è anche la modalità di implementazione in più rapida crescita, con un CAGR previsto del 28.81% fino al 2031. Gli ospedali preferiscono l'architettura cloud perché l'inferenza in tempo reale in contesti di emergenza ad alta affluenza richiede una capacità elastica in grado di gestire picchi improvvisi di domanda senza ingenti investimenti iniziali in hardware. Gli eventi di picco possono aumentare i carichi di inferenza di 3 o 4 volte rispetto ai livelli normali in poche ore, e questo modello è difficile da supportare economicamente con la sola capacità fissa on-premise.
Le implementazioni on-premise mantengono ancora un ruolo importante nel settore dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale, soprattutto nei grandi centri medici universitari e nei sistemi ospedalieri pubblici che operano nel rispetto di rigide normative sulla sovranità dei dati. I requisiti di protezione dei dati di Germania e Cina continuano a supportare l'inferenza locale in alcuni contesti, sebbene il modello più ampio privilegi ancora l'adozione del cloud. L'architettura ibrida sta quindi diventando sempre più rilevante, poiché consente all'inferenza di triage sensibile alla latenza di rimanere all'interno dei confini istituzionali, mentre l'addestramento, gli aggiornamenti e le analisi longitudinali si spostano attraverso le pipeline cloud. È probabile che ciò mantenga la crescita delle configurazioni ibride ed edge nel mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale per tutto il periodo di previsione.
Per applicazione: il flusso dei pazienti e la produttività guidano la crescita, mentre il triage mantiene i volumi
L'ottimizzazione del triage dei pazienti ha mantenuto la quota di mercato più ampia, pari al 42.38% nel 2025, confermandosi come il caso d'uso leader nel mercato dell'ottimizzazione del pronto soccorso basata sull'intelligenza artificiale. Il triage ha mantenuto questa posizione di leadership grazie al percorso normativo più consolidato e alla più ampia mole di validazioni peer-reviewed, che semplificano l'approvazione degli acquisti per gli ospedali. Si prevede che la gestione del flusso e del throughput dei pazienti sarà l'applicazione a più rapida crescita, con un CAGR del 29.35% fino al 2031, poiché i dirigenti ospedalieri riconoscono sempre più che dimissioni più rapide e un migliore utilizzo dei posti letto dipendono da un movimento coordinato lungo l'intero percorso del pronto soccorso, e non solo da un triage iniziale più efficace.
L'allocazione delle risorse è un'altra applicazione rilevante nel mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale, poiché la previsione del personale e il bilanciamento della capacità influiscono direttamente sui costi e sui tempi di attesa. Anche la documentazione clinica si sta rapidamente diffondendo nei contesti di emergenza, grazie all'espansione degli assistenti virtuali basati sull'IA, che passano dall'assistenza ambulatoriale ai flussi di lavoro di terapia intensiva. A febbraio 2026, l'implementazione aziendale di Ambience Healthcare presso Houston Methodist ha raggiunto un tasso di utilizzo dell'80% in tutte le specialità, inclusi pronto soccorso e degenza ospedaliera.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali si confermano leader di mercato, mentre le catene di centri di pronto soccorso accelerano
Nel 2025, ospedali e sistemi sanitari detenevano una quota del 52.22%, risultando il gruppo di utenti finali più numeroso nel mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale. Queste organizzazioni rimangono i principali acquirenti perché gestiscono i volumi di emergenza più complessi e hanno i più forti motivi finanziari per migliorare il flusso di pazienti, ridurre i tempi di attesa e coordinare l'assistenza tra diverse strutture. Le reti multi-ospedaliere ottengono un valore aggiunto perché l'intelligenza artificiale può aiutarle a riequilibrare i carichi di pazienti tra le diverse sedi in tempo reale e a modificare l'utilizzo della capacità a livello di rete, anziché solo in una singola struttura.
I centri di pronto soccorso rappresentano il segmento di utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 29.47% fino al 2031. La loro crescita riflette lo spostamento strutturale della domanda di assistenza di emergenza a bassa gravità verso strutture che offrono un accesso più rapido e costi inferiori rispetto ai pronto soccorso ospedalieri. Anche i fornitori di telemedicina e assistenza virtuale utilizzano il triage basato sull'intelligenza artificiale per valutare i pazienti prima della presentazione fisica in pronto soccorso, favorendo così il reindirizzamento delle cure verso canali a bassa gravità quando appropriato. I centri di chirurgia ambulatoriale stanno adottando strumenti correlati per il rilevamento del deterioramento post-operatorio e la previsione delle dimissioni, ampliando così il mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale.
Analisi geografica
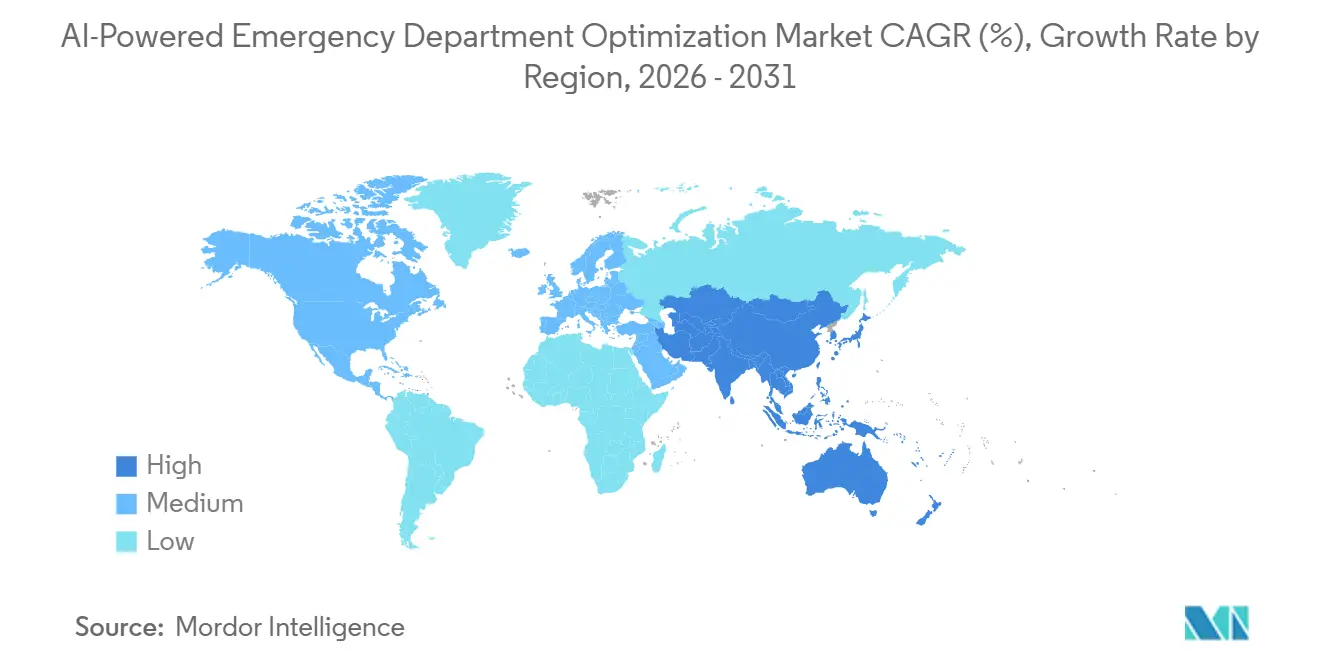
Nel 2025, il Nord America deteneva una quota del 45.36%, posizionandosi come la regione leader nel mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale. Gli Stati Uniti rimangono il principale centro di implementazione e innovazione grazie alla combinazione di ampi sistemi sanitari integrati, strumenti clinici di intelligenza artificiale approvati dalla FDA e incentivi finanziari più solidi legati al flusso di pazienti e all'assistenza basata sul valore. Il Canada rappresenta un'ulteriore opportunità nell'ambito di piani di investimento più ampi per la sanità digitale, mentre i gruppi ospedalieri privati messicani stanno testando piattaforme di triage basate sul cloud nei principali centri urbani.
L'Europa rimane il secondo polo regionale per importanza nel mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale, guidata da Germania, Regno Unito e Francia. Il Regno Unito è diventato un banco di prova attivo per la documentazione ambientale nei contesti di emergenza, e le implementazioni basate sul Servizio Sanitario Nazionale (NHS) hanno riportato una riduzione dell'85.8% del tempo di documentazione per ogni visita in ambienti di emergenza con degenza breve. La Germania beneficia di un forte supporto alla digitalizzazione ospedaliera, mentre la legge europea sull'IA e le normative più ampie sulle cartelle cliniche elettroniche stanno iniziando a plasmare il modo in cui i fornitori strutturano l'ingresso dei prodotti, la conformità e la gestione del rischio. Italia, Francia e Spagna sono ancora in una fase iniziale di commercializzazione su larga scala, e la maggior parte della crescita in questi paesi dipende da un più ampio supporto politico in materia di sanità digitale piuttosto che da grandi ondate di appalti specifici per il pronto soccorso. I paesi del CCG, in particolare Arabia Saudita ed Emirati Arabi Uniti, stanno attirando maggiore attenzione da parte dei fornitori grazie agli investimenti negli ospedali intelligenti, mentre Brasile e Argentina si stanno affermando come primi progetti pilota sudamericani per l'allocazione delle risorse e gli strumenti operativi basati sull'IA.
Si prevede che la regione Asia-Pacifico registrerà la crescita regionale più rapida nel mercato regionale dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale, con un CAGR del 30.24% entro il 2031. La Cina è l'esempio più lampante di adozione accelerata, poiché entro il 2025 90 ospedali di terzo livello avevano implementato il modello linguistico DeepSeek per uso clinico e le aziende nazionali avevano già rilasciato oltre 50 modelli verticali di intelligenza artificiale per il settore sanitario. La Corea del Sud ha sviluppato un percorso di validazione più strutturato e il progetto pilota del Gil Medical Center ha riportato una concordanza del 94% tra la diagnosi dell'IA e quella degli specialisti in ambito di pronto soccorso.
Panorama competitivo
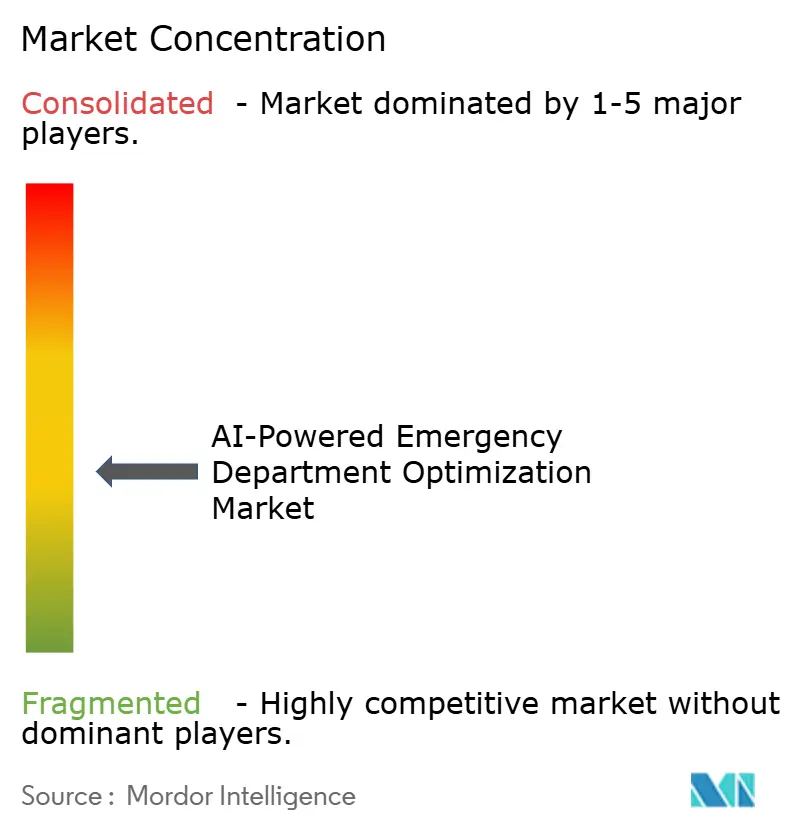
Il mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale rimane moderatamente frammentato, ma la struttura competitiva sta diventando più chiara man mano che i principali operatori IT del settore sanitario e i fornitori specializzati in IA si espandono in aree di flusso di lavoro sovrapposte. Epic Systems e Oracle Health godono di un forte vantaggio in termini di base installata, poiché la profonda integrazione con le cartelle cliniche elettroniche (EHR) consente loro di aggiungere l'IA agli account esistenti con minore difficoltà rispetto ai fornitori esterni. La roadmap di Epic per il 2025 includeva quasi 200 funzionalità di IA in fase di sviluppo e uno strumento di creazione di cartelle cliniche sviluppato in collaborazione con Microsoft, a dimostrazione di come il livello EHR si stia evolvendo verso un ruolo di orchestrazione più ampio nelle operazioni ospedaliere.
I fornitori specializzati stanno rispondendo puntando su approfondimento, differenziazione normativa e ampiezza dei flussi di lavoro. Aidoc ha investito oltre 150 milioni di dollari nel suo modello di base CARE e ha sfruttato l'approvazione della FDA per una soluzione di triage multi-indicazione per creare un vantaggio competitivo normativo difficile da eguagliare per i fornitori specializzati in singole patologie. GE HealthCare si sta concentrando sulla gestione della capacità piuttosto che sul solo triage, e i suoi esempi operativi con grandi sistemi sanitari mostrano una strategia basata su produttività, personale e prestazioni del centro di comando. Le aree di mercato più promettenti rimangono la pianificazione delle dimissioni, l'instradamento dei pazienti per la salute mentale e l'implementazione in ospedali comunitari di piccole dimensioni, dove i costi e la complessità dell'implementazione limitano ancora un'ampia diffusione.
Il mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale si sta quindi orientando verso una competizione tra piattaforme piuttosto che tra singoli strumenti. I costi di migrazione sono in aumento perché gli strumenti di documentazione, triage e gestione del flusso di pazienti sono sempre più integrati in sistemi di workflow più ampi, difficili da sostituire singolarmente. I team addetti agli acquisti stanno inoltre iniziando a considerare la conformità alla norma ISO/IEC 42001 e allo standard HL7 FHIR come requisiti di accesso informali, il che favorisce i fornitori con processi di governance e audit più solidi. L'attività brevettuale relativa al triage basato su modelli di base, all'elaborazione del linguaggio naturale in ambiente controllato e alla previsione del flusso di pazienti si sta concentrando tra i partecipanti con maggiori risorse finanziarie, il che dovrebbe aiutare il gruppo leader a difendere posizioni differenziate anche se alcune funzionalità del workflow diventano più facili da replicare.
Leader del settore nell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale
Epica Systems Corporation
Oracle Corporation
aidoc
Qventus, Inc.
TeleTracking Technologies, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Sayvant ha pubblicato il più ampio studio multicentrico sulla documentazione clinica assistita dall'intelligenza artificiale in medicina d'urgenza, che ha coinvolto oltre 250,000 incontri con pazienti in 50 pronto soccorso, dai centri medici universitari alle strutture rurali, fornendo il set di dati più completo e reale sull'assistenza acuta fino ad oggi.
- Marzo 2026: Oracle Corporation ha lanciato Oracle Health Clinical AI Agent per i reparti di emergenza e di degenza ospedaliera nel mercato statunitense, consentendo la generazione in tempo reale di note cliniche che catturano il contesto clinico di più incontri senza necessità di trascrizione successiva, affrontando direttamente uno dei principali fattori che riducono la produttività nella medicina d'urgenza.
- Febbraio 2026: Qventus ha lanciato la Care Gap and Coding Automation Suite, che combina l'identificazione delle diagnosi mancate basata sull'intelligenza artificiale, l'orchestrazione dell'assistenza in tempo reale e la documentazione automatizzata in un unico flusso di lavoro integrato nella cartella clinica elettronica (EHR). Si tratta della prima soluzione in grado di collegare individuazione, intervento e codifica in un ciclo continuo.
- Febbraio 2026: Houston Methodist ha implementato la piattaforma di intelligenza artificiale ambientale di Ambience Healthcare a livello aziendale, coprendo ambulatori, pronto soccorso e reparti di degenza, raggiungendo un tasso di utilizzo dell'80% in tutte le specialità e segnando una delle più ampie implementazioni di intelligenza artificiale ambientale in un centro medico universitario statunitense fino ad oggi.
Ambito del rapporto sul mercato globale dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale
Secondo quanto riportato, il mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale è il segmento della tecnologia sanitaria in cui l'intelligenza artificiale viene applicata per semplificare i flussi di lavoro del pronto soccorso, tra cui il triage, la previsione dei picchi di afflusso e l'allocazione delle risorse. Si concentra sulla riduzione dei tempi di attesa, sul miglioramento della sicurezza dei pazienti e sull'aumento dell'efficienza del personale in contesti di emergenza ad alta complessità, rappresentando un'area di crescita fondamentale all'interno delle operazioni ospedaliere e dell'analisi predittiva.
Il mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale è segmentato per componente, modalità di implementazione, applicazione, utente finale e area geografica. Per componente, il mercato è segmentato in software e servizi. Per modalità di implementazione, il mercato è segmentato in cloud, on-premise e ibrido. Per applicazione, il mercato è segmentato in ottimizzazione del triage dei pazienti, ottimizzazione del flusso e della produttività dei pazienti, allocazione delle risorse e ottimizzazione del personale, automazione della documentazione clinica, pianificazione delle dimissioni e gestione dei posti letto e altre applicazioni. Per utente finale, il mercato è segmentato in ospedali e sistemi sanitari, centri di pronto soccorso, centri di chirurgia ambulatoriale e reti di telemedicina e assistenza virtuale. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto offre valori (USD) per tutti i segmenti sopra menzionati.
| Software |
| Servizi |
| Basato su cloud |
| On-Locale |
| IBRIDO |
| Ottimizzazione del triage dei pazienti |
| Ottimizzazione del flusso dei pazienti e della produttività. |
| Allocazione delle risorse e ottimizzazione del personale |
| Automazione della documentazione clinica |
| Pianificazione delle dimissioni e gestione dei posti letto |
| Altre applicazioni |
| Ospedali e Sistemi Sanitari |
| Centri di assistenza urgente |
| Centri di Chirurgia Ambulatoriale |
| Reti di telemedicina e assistenza virtuale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per componente | Software | |
| Servizi | ||
| Per modalità di distribuzione | Basato su cloud | |
| On-Locale | ||
| IBRIDO | ||
| Per Applicazione | Ottimizzazione del triage dei pazienti | |
| Ottimizzazione del flusso dei pazienti e della produttività. | ||
| Allocazione delle risorse e ottimizzazione del personale | ||
| Automazione della documentazione clinica | ||
| Pianificazione delle dimissioni e gestione dei posti letto | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali e Sistemi Sanitari | |
| Centri di assistenza urgente | ||
| Centri di Chirurgia Ambulatoriale | ||
| Reti di telemedicina e assistenza virtuale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto per il 2031 dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale?
Si prevede che il mercato dell'ottimizzazione dei pronto soccorso basata sull'intelligenza artificiale raggiungerà i 4.57 miliardi di dollari entro il 2031, passando da 1.03 miliardi di dollari nel 2025 a 1.31 miliardi di dollari nel 2026, con un tasso di crescita annuo composto (CAGR) del 28.45%.
Quale componente genera maggiori ricavi nell'ottimizzazione del pronto soccorso basata sull'intelligenza artificiale?
Nel 2025 il software ha dominato il mercato con una quota del 61.13% e si prevede che sarà anche il segmento a più rapida crescita, con un CAGR del 28.54% fino al 2031.
Quale applicazione sta crescendo più rapidamente nell'ambito dell'ottimizzazione dei pronto soccorso?
Si prevede che la gestione del flusso dei pazienti e dell'efficienza operativa crescerà a un tasso annuo composto del 29.35% fino al 2031, superando altri settori applicativi.
Quale regione sta registrando la crescita più rapida per le soluzioni di intelligenza artificiale nei pronto soccorso?
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 30.24% fino al 2031, grazie alla rapida implementazione dell'intelligenza artificiale negli ospedali cinesi e ai programmi di validazione strutturati in Corea del Sud.


