

Dimensioni e quota del mercato della piattaforma AI
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
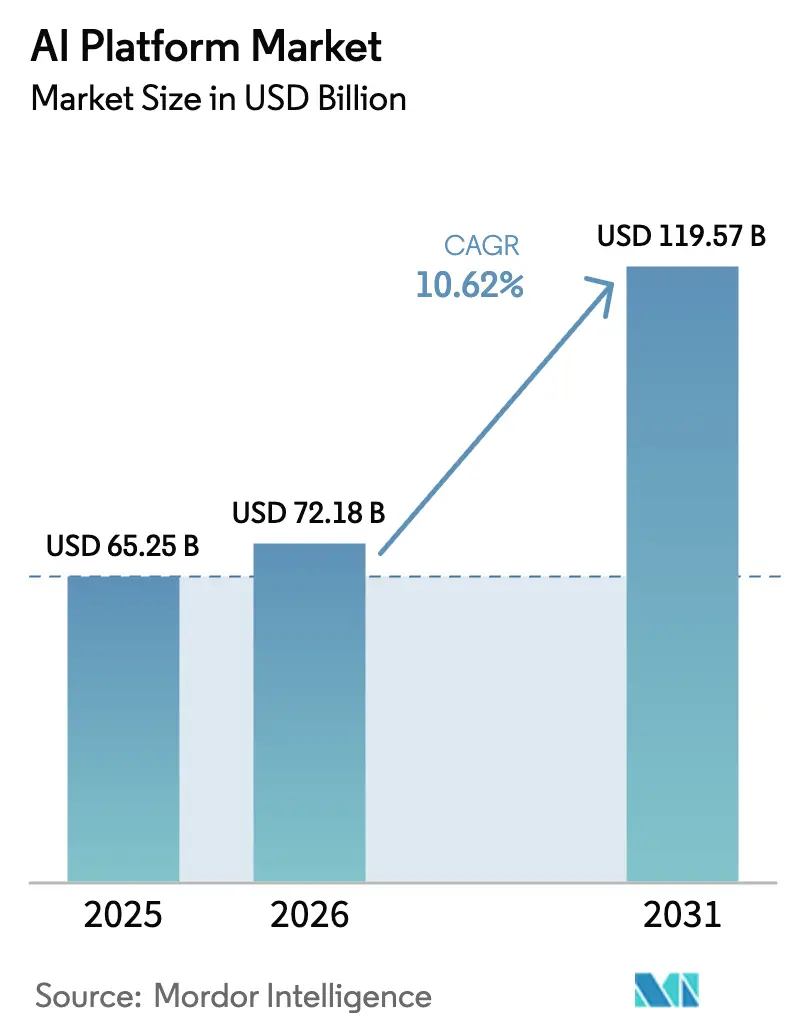
| Dimensione del mercato (2026) | 72.18 miliardo di dollari |
| Dimensione del mercato (2031) | 119.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
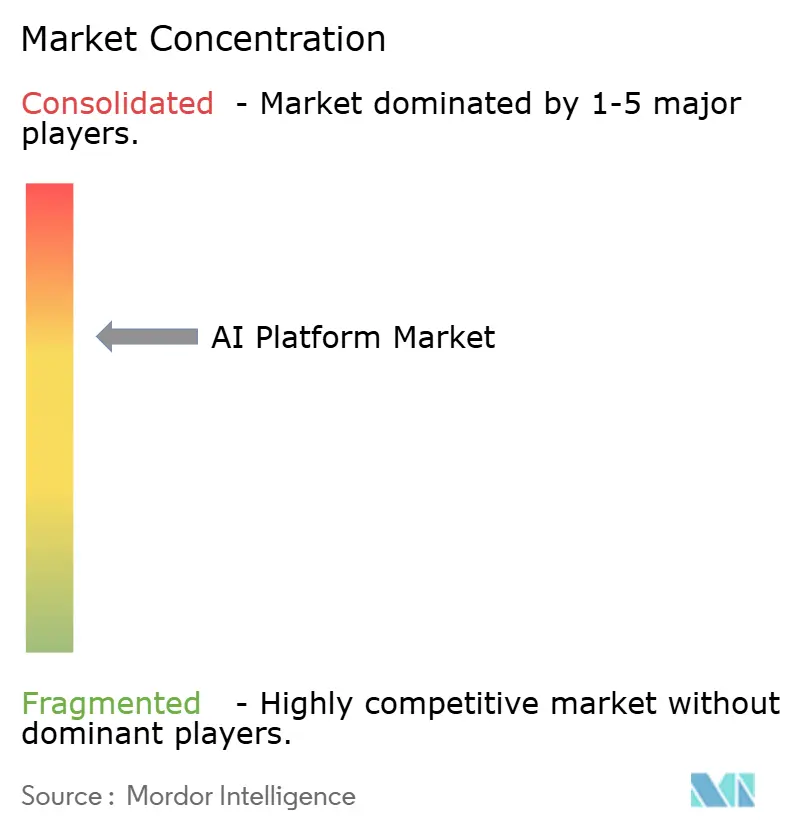
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della piattaforma di intelligenza artificiale di Mordor Intelligence
Si stima che il mercato delle piattaforme di intelligenza artificiale nel 2026 raggiungerà i 72.18 miliardi di dollari, in crescita rispetto ai 65.25 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 119.57 miliardi di dollari, con un CAGR del 10.62% nel periodo 2026-2031. La costante migrazione dai progetti pilota proof-of-concept ai carichi di lavoro di produzione a livello aziendale sta accelerando lo slancio dei ricavi per i servizi di intelligenza artificiale cloud-native. Gli impegni di spesa in conto capitale dichiarati dai principali hyperscaler mantengono la capacità di calcolo al di sopra della domanda a breve termine, mentre le linee guida normative che impongono la trasparenza dei modelli stanno spingendo i ritardatari ad adottare l'intelligenza artificiale formalizzandone la governance. I ricavi delle piattaforme dichiarati da Microsoft e Amazon confermano che le unità di intelligenza artificiale degli hyperscaler sono diventate motori di profitto autofinanziati. L'integrazione orizzontale si sta intensificando, poiché i fornitori perseguono toolchain end-to-end che combinano sviluppo di modelli, orchestrazione e acceleratori specifici per dominio, creando nuove opportunità di cross-selling in tutti i settori.
Punti chiave del rapporto
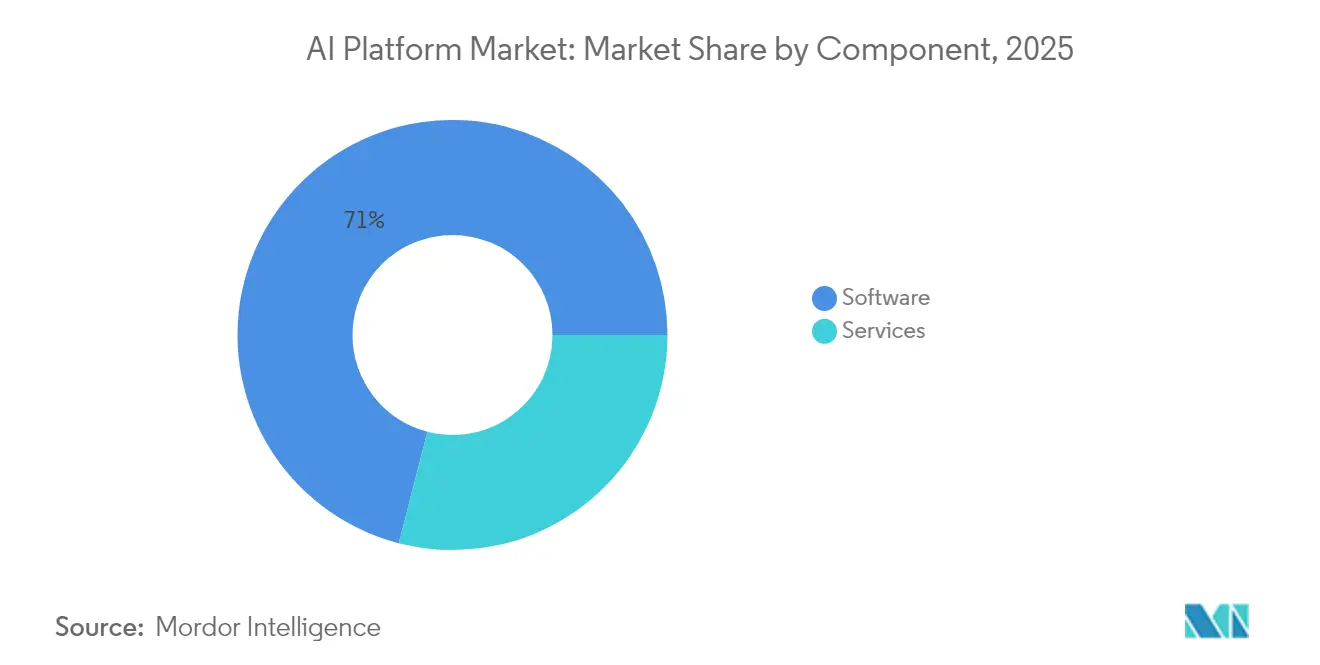
- Per componente, nel 70.98 il software ha conquistato una quota di fatturato del 2025% del mercato delle piattaforme di intelligenza artificiale; si prevede che i servizi registreranno un CAGR del 14.74% fino al 2031.
- In base all'implementazione, nel 64.05 l'implementazione del cloud ha detenuto il 2025% della quota di mercato della piattaforma AI e lo stesso segmento sta avanzando a un CAGR del 14.88% fino al 2031.
- In base alle dimensioni aziendali, nel 58.92 le grandi imprese rappresentavano il 2025% del mercato delle piattaforme di intelligenza artificiale, mentre le piccole e medie imprese sono destinate a registrare un CAGR del 17.62% entro il 2031.
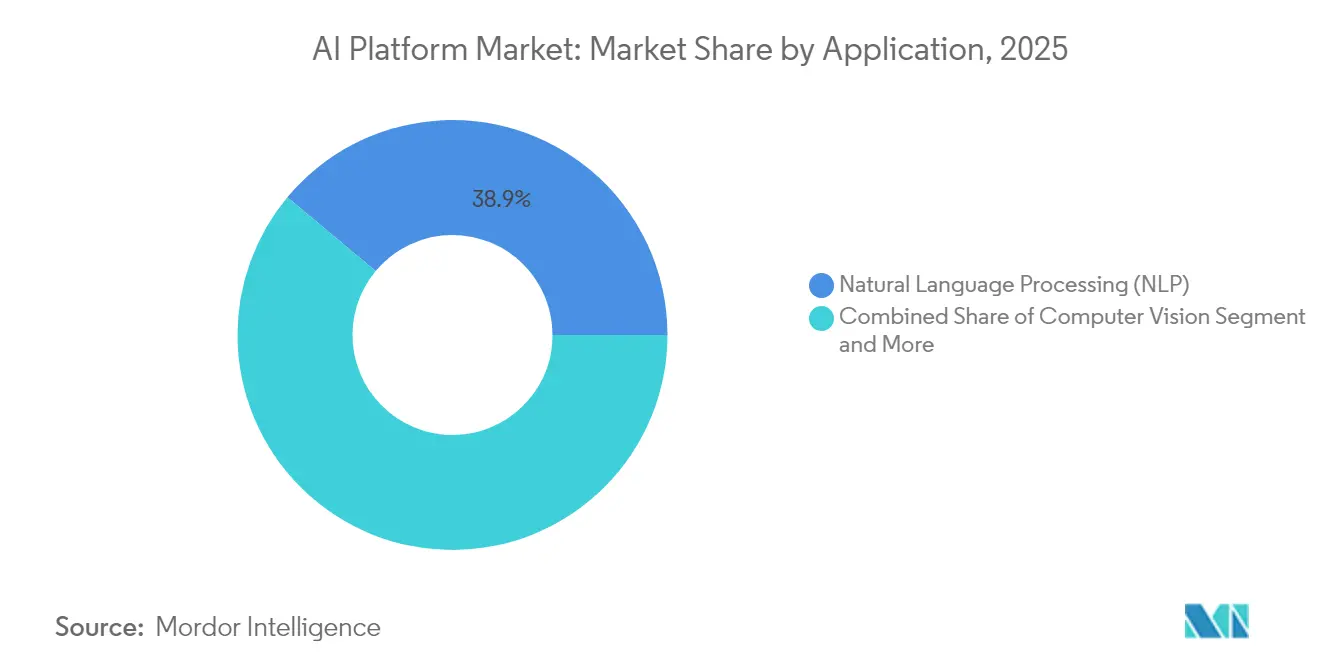
- Per applicazione, l'elaborazione del linguaggio naturale ha guidato il 38.94% delle dimensioni del mercato delle piattaforme di intelligenza artificiale nel 2025; si prevede che l'intelligenza artificiale generativa crescerà a un CAGR del 20.43% fino al 2031.
- In base al settore di utilizzo finale, nel 31.78 IT e telecomunicazioni rappresentavano il 2025% del mercato delle piattaforme di intelligenza artificiale, ma si prevede che l'assistenza sanitaria crescerà a un CAGR del 16.22% tra il 2026 e il 2031.
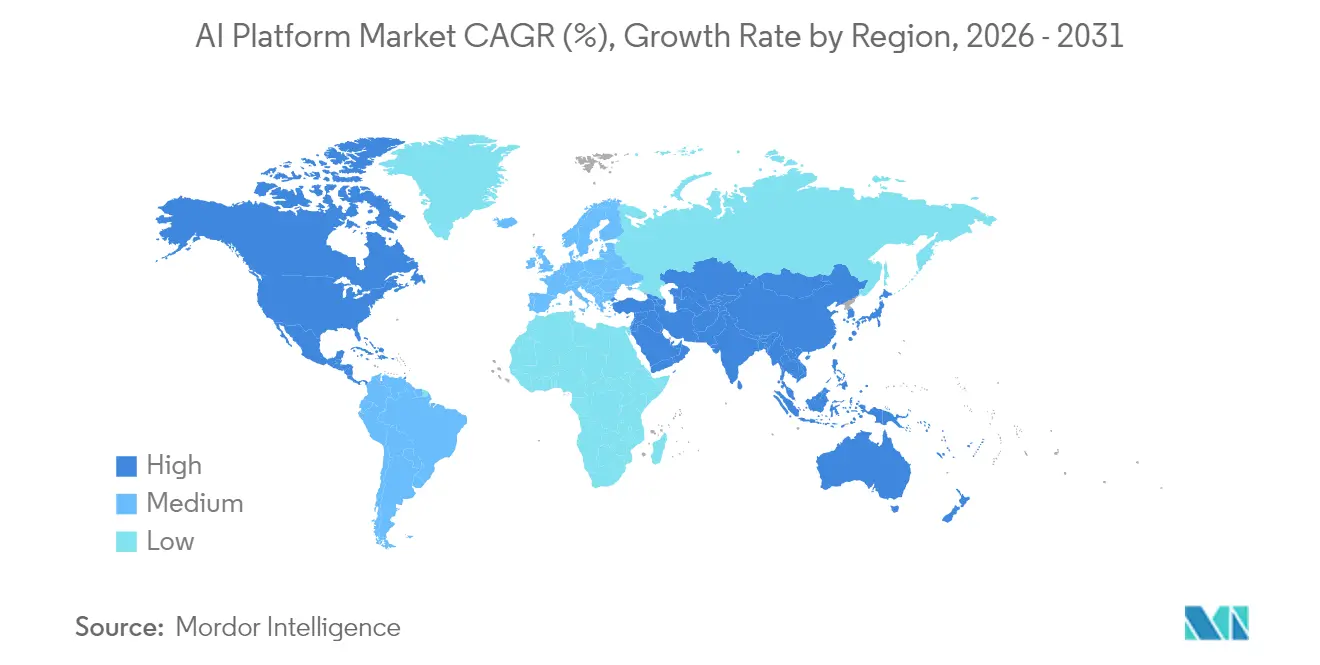
- In termini geografici, il Nord America ha mantenuto una quota di mercato del 39.03% nel 2025, mentre l'area Asia-Pacifico è destinata a crescere a un CAGR del 17.95% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle piattaforme di intelligenza artificiale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di automazione in tutta l'azienda | + 2.8% | Globale, con concentrazione in Nord America e UE | Medio termine (2-4 anni) |
| Incentivi per gli hyperscaler cloud e blocchi di livello gratuito | + 2.1% | Globale, guidato dal Nord America, in espansione verso l'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Passaggio all'intelligenza artificiale privata/edge per la sovranità dei dati | + 1.7% | Guidato dall'UE, si sta diffondendo nei settori regolamentati dell'Asia-Pacifico e degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Battaglia OTT per la quota di mercato degli sviluppatori di Gen-AI | + 1.4% | Globale, con i centri della Silicon Valley e di Londra in testa | Medio termine (2-4 anni) |
| Spinta normativa per la verificabilità del modello | + 1.2% | Guidato dall'UE, in attesa dell'adozione federale degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Acceleratori di intelligenza artificiale verticali (sanità, commercio al dettaglio) | + 0.9% | Nord America e UE per l'assistenza sanitaria, globale per la vendita al dettaglio | Medio termine (2-4 anni) |
| Crescente domanda di automazione in tutta l'azienda | + 2.8% | Globale, con concentrazione in Nord America e UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di automazione in tutta l'azienda
Le aziende stanno passando da progetti pilota dipartimentali a implementazioni a livello aziendale, poiché l'automazione dimostra la sua capacità di ridurre i tempi di ciclo e migliorare l'accuratezza delle decisioni. Salesforce ha riferito che il 91% delle piccole e medie imprese che utilizzano l'IA ha registrato un aumento del fatturato, a dimostrazione di come le toolchain mature stiano abbassando le barriere all'ingresso. [1] Salesforce Research, “2025 Small Business Trends,” Salesforce.com Inc., salesforce.com Le metriche di produttività interne mostrano che il tempo di creazione dei contenuti si riduce di oltre la metà quando gli agenti generativi gestiscono la generazione della prima bozza e l'instradamento del flusso di lavoro. Questi casi d'uso confermano che le piattaforme di IA sono ora elementi chiave per la trasformazione digitale, piuttosto che semplici componenti aggiuntivi analitici isolati. I fornitori in grado di offrire agenti riutilizzabili e modelli di integrazione sono ben posizionati per monetizzare l'espansione interfunzionale.
Incentivi per gli hyperscaler cloud e blocchi di livello gratuito
Il fatturato di Microsoft derivante dall'intelligenza artificiale ha superato i 13 miliardi di dollari, mentre Amazon Web Services ha registrato vendite per 29.3 miliardi di dollari nel primo trimestre del 1, sottolineando il vantaggio di integrare i servizi di intelligenza artificiale nei contratti cloud esistenti. Generosi crediti di calcolo e agevolazioni per l'hosting dei modelli invogliano gli sviluppatori a migrare i carichi di lavoro in anticipo; la gravità dei dati e le API proprietarie aumentano di conseguenza i costi di passaggio. Questa struttura di incentivi accelera l'adozione iniziale e consolida la fedeltà dei tenant a lungo termine, consentendo agli hyperscaler di recuperare i sussidi espandendo i livelli di consumo.
Passaggio all'intelligenza artificiale privata/edge per la sovranità dei dati
Circa il 47% dei responsabili IT sta ora addestrando modelli all'interno dei firewall aziendali per soddisfare i mandati di residenza dei dati. [2] Editoriale di TechTarget, "Generative AI Adoption Survey", techtarget.com Le istituzioni europee citano l'EU AI Act come catalizzatore per lo spostamento di carichi di lavoro sensibili dai cloud pubblici ai cluster locali in cui il controllo degli accessi può essere strettamente controllato. I chip ottimizzati per l'edge e i framework di apprendimento federato consentono ai produttori e agli operatori sanitari di mantenere i dati grezzi in loco, beneficiando al contempo degli aggiornamenti globali dei modelli. I fornitori che offrono orchestratori in grado di estendersi senza soluzione di continuità tra cloud ed edge possono trarne vantaggio con l'inasprirsi dei requisiti di conformità.
Battaglia OTT per la condivisione delle idee degli sviluppatori di intelligenza artificiale generativa
La rapida ascesa di OpenAI a un tasso di fatturato annuale di 10 miliardi di dollari evidenzia come una vivace comunità di sviluppatori possa spingere un singolo fornitore di modelli di base a una scala simile a quella degli hyperscaler. [3] Cognizant, “Cognizant e Google Cloud lanciano soluzioni LLM per il settore sanitario”, cognizant.com Gli ecosistemi concorrenti di Anthropic e Databricks corteggiano i programmatori con strumenti indipendenti dal framework, pipeline di generazione aumentata per il recupero chiavi in mano e vetrine con condivisione dei ricavi. Il blocco iniziale è importante perché i modelli ottimizzati su una piattaforma raramente vengono spostati senza costosi riaddestramenti. La competizione si sta intensificando attraverso partnership azionarie che combinano sconti di calcolo con l'esclusività dell'SDK, amplificando gli effetti di rete attorno agli hub più grandi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Soffocamento della catena di fornitura della GPU | -1.0% | Globale, acuto nei corridoi densi dei data center | A breve termine (≤ 2 anni) |
| Colli di bottiglia della rete elettrica | -0.9% | Nord America ed Europa occidentale | A breve termine (≤ 2 anni) |
| Licenze open source frammentate e rischio di proprietà intellettuale | -1.1% | Globale, con applicazione normativa non uniforme | Medio termine (2-4 anni) |
| Onere di conformità normativa ai sensi della legge UE sull'intelligenza artificiale | -0.8% | UE, che si riversa in schieramenti multinazionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Smorzatori della catena di fornitura delle GPU e colli di bottiglia della rete elettrica
NVIDIA controlla oltre il 70% del mercato globale degli acceleratori di intelligenza artificiale e la ricorrente carenza di chip ha allungato i tempi di consegna per i nuovi cluster. Allo stesso tempo, si prevede che la domanda di elettricità dei data center statunitensi raggiungerà il 9% del totale nazionale entro il 2030, spingendo le aziende di servizi pubblici a razionare le nuove connessioni. Questi vincoli interconnessi favoriscono gli operatori storici che si sono assicurati contratti pluriennali di volume e compensazioni per le energie rinnovabili, aumentando i costi di ingresso per i ritardatari.
Licenze open source frammentate e rischio di proprietà intellettuale
La proliferazione di modelli open source ha portato con sé incompatibilità di licenza che complicano l'implementazione commerciale. I consulenti legali ora esaminano la documentazione relativa al lignaggio per garantire che i dati di training e i pesi derivati siano conformi alle policy di utilizzo aziendali. La clausola di trasparenza dell'AI Act dell'UE potrebbe obbligare i fornitori a divulgare i set di dati pre-training, intensificando la possibilità di individuare potenziali violazioni. Le aziende prive di quadri di governance chiari potrebbero vedere i progetti sospesi fino al completamento degli audit di due diligence, rallentando i tempi di implementazione.
Analisi del segmento
Per componente: il consolidamento del software rafforza la stabilità della piattaforma
Nel 70.98, il software ha dominato il 2025% del mercato delle piattaforme di intelligenza artificiale, riflettendo la forte domanda di ambienti integrati per lo sviluppo di modelli che unifichino l'acquisizione, l'orchestrazione e il monitoraggio dei dati. I servizi, sebbene di dimensioni più ridotte, dovrebbero crescere a un CAGR del 14.74%, poiché le aziende cercano supporto nella progettazione e nella gestione per abbreviare i cicli di ROI. I partner di implementazione ora confezionano modelli verticali che possono essere implementati in poche settimane, accelerando il time-to-value per chi li adotta in ritardo.
La crescita guidata dai servizi segnala anche un ecosistema in via di maturazione, in cui i fornitori monetizzano il lavoro di ottimizzazione ricorrente molto tempo dopo la vendita delle licenze. I fornitori che combinano strumenti low-code con pratiche di consulenza certificate riducono la dipendenza dai rari talenti in ambito data science. Il mercato delle piattaforme di intelligenza artificiale continua a premiare i fornitori che abbinano software affidabili a pacchetti di servizi basati sui risultati, creando flussi di entrate misti resistenti all'erosione dei prezzi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per distribuzione: dominio cloud-native con sfumature ibride
Le configurazioni cloud rappresentavano il 64.05% del mercato delle piattaforme di intelligenza artificiale nel 2025 e si prevede che cresceranno più rapidamente, con un CAGR del 14.88%, man mano che gli hyperscaler implementeranno acceleratori dedicati e livelli di recupero gestiti. I prezzi basati sul consumo allineano i costi operativi alla volatilità dell'utilizzo, incoraggiando i responsabili delle diverse linee di business a prototipare liberamente prima di scalare.
I nodi on-premise ed edge rimangono essenziali nei carichi di lavoro di sanità, finanza e settore pubblico, dove si applicano le regole di sovranità dei dati. Gli orchestratori ibridi che astraggono la località consentono alle aziende di addestrare centralmente, effettuando al contempo inferenze all'edge, bilanciando latenza e conformità. I fornitori in grado di instradare i carichi di lavoro tra ambienti senza riscrivere il codice rafforzano il loro valore strategico all'interno delle roadmap di approvvigionamento multi-cloud.
Per dimensione aziendale dell'utente finale: strumenti accessibili stimolano l'adozione da parte delle PMI
Le grandi imprese hanno generato il 58.92% del fatturato nel 2025, ma si prevede che la coorte delle PMI registrerà un CAGR del 17.62%, il più rapido nel mercato delle piattaforme di intelligenza artificiale. Piani freemium ricchi di funzionalità, prezzi elastici e modellisti basati su procedure guidate stanno riducendo le barriere all'adozione per le aziende con risorse limitate.
I dati del sondaggio di Salesforce mostrano che l'89% delle PMI intende implementare l'IA entro il 2025, a dimostrazione della domanda latente una volta che gli ostacoli all'usabilità saranno diminuiti. Per i fornitori, il segmento offre scalabilità grazie al volume; i contratti di piccole dimensioni si aggregano in annualità significative con costi di gestione minimi per gli account. I fornitori che offrono pacchetti di protezioni per la conformità e connettori "click-to-deploy" si distinguono nei cicli di approvvigionamento dominati da acquirenti non tecnici.
Per applicazione: l'intelligenza artificiale generativa catalizza l'espansione della piattaforma
L'elaborazione del linguaggio naturale rappresenta ancora il 38.94% del fatturato del 2025, trainata dagli agenti conversazionali e dalle macro di intelligenza documentale integrate nei flussi di lavoro di help desk e back office. Si prevede tuttavia che l'intelligenza artificiale generativa crescerà a un CAGR del 20.43%, trasformando le piattaforme da motori specifici per attività specifiche in ampie suite creative.
Modelli interdominio in grado di sintetizzare testo, codice e immagini stanno ridefinendo le roadmap delle funzionalità. Le roadmap delle piattaforme includono sempre più console di prompt engineering, generatori di dati sintetici e pipeline RAG. Le dimensioni del mercato delle piattaforme di intelligenza artificiale per i toolkit generativi sono destinate ad ampliarsi, poiché le librerie di contenuti protette da copyright sbloccano casi d'uso di marketing, design e sviluppo prodotto un tempo considerati troppo complessi per l'automazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'assistenza sanitaria diventa il motore della crescita
IT e Telecomunicazioni hanno mantenuto una quota di fatturato del 31.78% nel 2025, sfruttando pipeline di dati preesistenti per implementare l'IA per l'ottimizzazione della rete e l'analisi degli abbonati. Il settore sanitario, che dovrebbe crescere a un CAGR del 16.22%, beneficia della chiarezza normativa sugli strumenti di supporto alle decisioni cliniche e della validazione dell'IA per il triage in radiologia.
I gruppi ospedalieri ora includono nel budget bot di triage conversazionale e motori di automazione della codifica come voci di spesa standard. Partnership come il lancio di modelli linguistici di grandi dimensioni per l'assistenza sanitaria su Google Cloud da parte di Cognizant dimostrano l'interesse per piattaforme orientate al dominio. I fornitori in grado di coniugare verificabilità ed efficacia clinica acquisiranno quote di mercato man mano che pagatori e fornitori di servizi sanitari ampliano gli accessi digitali.
Analisi geografica
Mercato delle piattaforme di intelligenza artificiale in Nord America
Il Nord America ha generato il 39.03% del fatturato globale del 2025, sostenuto da imprese pionieristiche e da finanziamenti di venture capital senza pari che sostengono i cluster di innovazione delle piattaforme. Le dichiarazioni annuali di Microsoft, Amazon e Google confermano programmi di capitale multimiliardari per l'intelligenza artificiale che garantiscono ai clienti capacità a lungo termine. Le politiche canadesi sull'immigrazione di talenti e i corridoi di data center nearshore del Messico completano la leadership degli Stati Uniti, rafforzando collettivamente il predominio regionale.
Mercato delle piattaforme di intelligenza artificiale nella regione Asia-Pacifico
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 17.95%, trainata da framework di intelligenza artificiale sovrana sponsorizzati dai governi e da programmi di digitalizzazione del settore manifatturiero in Cina, India, Giappone e Corea del Sud. Le leggi nazionali sulla residenza dei dati stanno promuovendo la preferenza per le implementazioni localizzate, creando opportunità per i fornitori in grado di certificare l'hosting nazionale mantenendo al contempo la parità di funzionalità a livello globale. L'espansione delle presenze regionali di colocation e le joint venture strategiche tra le aziende di telecomunicazioni locali e gli operatori di piattaforme statunitensi indicano una crescente domanda di interfacce bilingue e di ottimizzazione culturale.
Mercato delle piattaforme di intelligenza artificiale nell'Europa meridionale
L'Europa mantiene una costante espansione mentre la legge UE sull'intelligenza artificiale si avvia verso l'attuazione finale. I calendari di conformità spingono banche e aziende del settore delle scienze biologiche a investire in registri di modelli e livelli di spiegazione di livello di audit. Sebbene la legge imponga nuovi obblighi, chiarisce anche le aspettative, incoraggiando gli esitanti ad adottare progetti precedentemente bloccati dall'incertezza normativa. Nell'Europa meridionale, i finanziamenti del Recovery Fund legati alle tappe della trasformazione digitale stanno indirizzando i budget verso flussi di lavoro del settore pubblico potenziati dall'intelligenza artificiale, ampliando le opportunità di indirizzamento anche in segmenti tradizionalmente conservativi.
Panorama competitivo
L'intensità competitiva nel mercato delle piattaforme di intelligenza artificiale (IA) è in aumento, con hyperscaler, aziende leader nel software aziendale e specialisti finanziati da venture capital che si affrettano a assemblare offerte full-stack. Microsoft Azure AI, AWS Bedrock e Google Vertex AI sfruttano l'integrazione di infrastruttura, identità e fatturazione per proteggere gli account dagli spostamenti. Leader pure-play come OpenAI, Anthropic e Databricks spingono oltre i confini della scalabilità dei modelli, delle release open-weight e dell'estensibilità dell'ecosistema, costringendo le aziende leader ad accelerare le cadenze di rilascio.
L'attività di MandA ha superato i 50 miliardi di dollari nel 2024, con l'investimento di 15 miliardi di dollari di Meta in Scale AI e il round di finanziamento di 15.25 miliardi di dollari di Databricks a dimostrazione della disponibilità a pagare valutazioni premium per asset differenziati. La progettazione congiunta di hardware si sta affermando come un pilastro fondamentale per la prossima fase: i chip TPU v5p di Google e Trainium2 di Amazon promettono riduzioni del costo per token che vincolano i clienti a runtime proprietari. Nel frattempo, l'acquisizione di Seek AI da parte di IBM e l'espansione degli agenti multimodali di Salesforce indicano che i fornitori affermati continueranno a integrare il R&D interno con acquisizioni aggiuntive per accelerare le capacità verticali.
Persistono opportunità di whitespace per i provider regionali che si destreggiano tra le complessità della conformità locale e per gli specialisti di settore che integrano l'IA in flussi di lavoro specifici di settore, come la diagnostica clinica e l'automazione industriale. Anche gli orchestratori incentrati sull'edge computing, capaci di inferenza offline e aggiornamenti federati sincronizzati, hanno buone possibilità di successo, man mano che le esigenze di sovranità dei dati e di latenza convergono. Il mercato rimane dinamico, con la differenziazione che si sposta dalla pura accuratezza del modello all'economia olistica della piattaforma, ai toolkit di governance e alla profondità dell'esperienza degli sviluppatori.
Leader del settore della piattaforma AI
Amazon Web Services Inc.
Google LLC
IBM Corporation
NVIDIA
AI di Microsoft Azure
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: AWS ha dichiarato un fatturato pari a 1 miliardi di USD nel primo trimestre del 2025 e ha annunciato spese in conto capitale per 29.3 miliardi di USD nel 105, principalmente per l'infrastruttura del data center.
- Aprile 2025: IBM ha annunciato che il fatturato derivante dall'intelligenza artificiale generativa ha raggiunto i 6 miliardi di dollari nel primo trimestre del 1 e ha ribadito la previsione di crescita del fatturato per l'intero anno di almeno il 2025% a valuta costante.
- Marzo 2025: Adobe ha introdotto Adobe Experience Platform Agent Orchestrator e ha annunciato una partnership strategica con Microsoft per integrare agenti di intelligenza artificiale in Microsoft 365 Copilot.
- Febbraio 2025: Anthropic ha raccolto altri 2 miliardi di dollari da Amazon, portando l'investimento totale di Amazon a 4 miliardi di dollari e prevedendo un fatturato di 34.5 miliardi di dollari entro il 2027.
Ambito e metodologia
Una piattaforma AI agisce come un set di strumenti e tecnologie integrati progettati per sviluppare, distribuire e gestire modelli e applicazioni di intelligenza artificiale. Fornisce alle organizzazioni l'infrastruttura, gli algoritmi e le risorse necessarie per implementare l'apprendimento automatico, l'elaborazione del linguaggio naturale e altre soluzioni basate sull'intelligenza artificiale. Le piattaforme AI sono utilizzate in tutti i settori per automatizzare i processi, migliorare il processo decisionale e guidare l'innovazione.
Il mercato delle piattaforme di intelligenza artificiale è segmentato per componente (software, servizi), implementazione (on-premise, cloud, ibrido), dimensione aziendale (grandi imprese, piccole e medie imprese), applicazione (elaborazione del linguaggio naturale (NLP), visione artificiale, analisi predittiva, automazione robotica dei processi (RPA), sistemi di raccomandazione e altre applicazioni), settore di utilizzo finale (servizi bancari, finanziari e assicurativi, sanità, vendita al dettaglio, industria manifatturiera, IT e telecomunicazioni, settore automobilistico, altri settori di utilizzo finale) e area geografica (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD) per tutti i segmenti sopra menzionati.
| Software |
| Servizi (Implementazione, Gestiti) |
| Cloud |
| On-premise |
| Grandi imprese |
| Piccole e medie imprese |
| Natural Language Processing (NLP) |
| Visione computerizzata |
| Analisi predittiva |
| Automazione dei processi robotici (RPA) |
| Sistemi di raccomandazione |
| BFSI |
| Sanità e scienze della vita |
| Vendita al dettaglio ed e-commerce |
| Produzione |
| IT e telecomunicazioni |
| Automotive |
| Governo e settore pubblico |
| Energia e Utilities |
| Altre industrie |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per componente | Software | ||
| Servizi (Implementazione, Gestiti) | |||
| Per distribuzione | Cloud | ||
| On-premise | |||
| Per dimensione aziendale dell'utente finale | Grandi imprese | ||
| Piccole e medie imprese | |||
| Per Applicazione | Natural Language Processing (NLP) | ||
| Visione computerizzata | |||
| Analisi predittiva | |||
| Automazione dei processi robotici (RPA) | |||
| Sistemi di raccomandazione | |||
| Per settore di utilizzo finale | BFSI | ||
| Sanità e scienze della vita | |||
| Vendita al dettaglio ed e-commerce | |||
| Produzione | |||
| IT e telecomunicazioni | |||
| Automotive | |||
| Governo e settore pubblico | |||
| Energia e Utilities | |||
| Altre industrie | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle piattaforme di intelligenza artificiale?
Il mercato delle piattaforme di intelligenza artificiale è valutato a 72.18 miliardi di dollari nel 2026 e si prevede che raggiungerà i 119.57 miliardi di dollari entro il 2031, con un CAGR del 10.62%.
Quale componente guida il mercato delle piattaforme di intelligenza artificiale e perché?
Il software è in testa con una quota di fatturato del 70.98% perché le aziende privilegiano ambienti di sviluppo integrati che riuniscono dati, modelli e capacità di orchestrazione.
Quanto velocemente sta crescendo il segmento dell'implementazione cloud?
Le implementazioni cloud detengono una quota di mercato del 64.05% e si stanno espandendo a un CAGR del 14.88%, poiché gli hyperscaler aggiungono hardware ottimizzato per l'intelligenza artificiale e crediti di incentivazione.
Perché l'assistenza sanitaria è il settore in più rapida crescita?
La chiarezza normativa e i casi di utilizzo clinico convalidati, come il triage radiologico e l'automazione della codifica medica, stanno determinando un CAGR del 16.22% per l'assistenza sanitaria.


