

Dimensioni e quota del mercato dell'intelligenza artificiale nel petrolio e nel gas
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.28 miliardo di dollari |
| Dimensione del mercato (2031) | 7.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.03% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
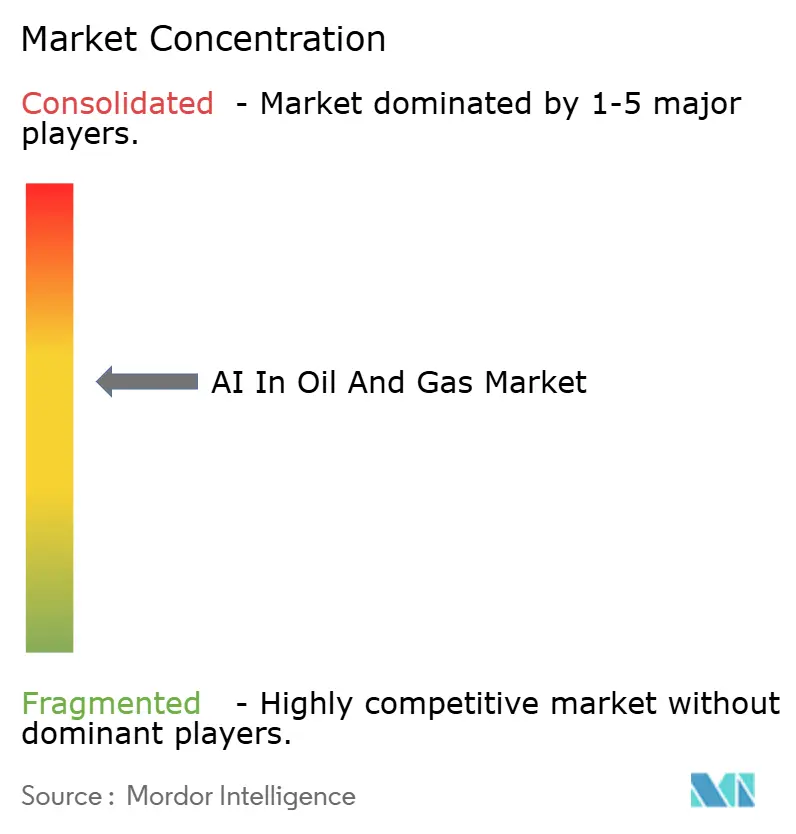
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'intelligenza artificiale nel petrolio e nel gas di Mordor Intelligence
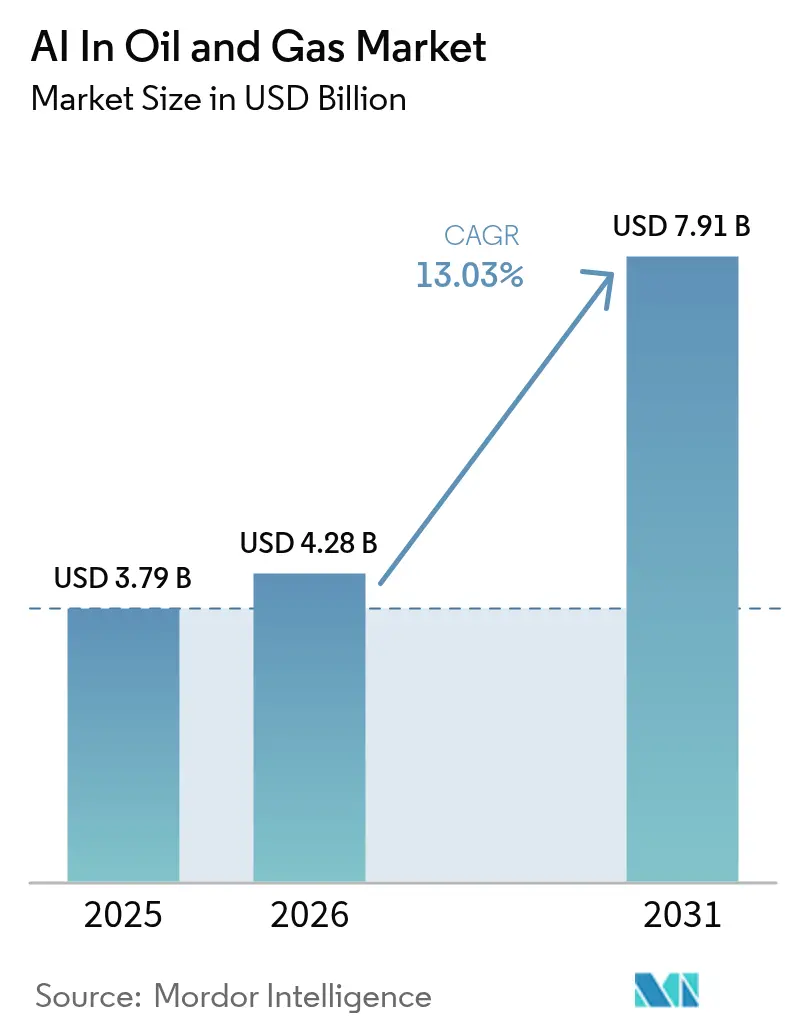
Il mercato dell'intelligenza artificiale nel settore petrolifero e del gas aveva un valore di 3.79 miliardi di dollari nel 2025 e si prevede che crescerà da 4.28 miliardi di dollari nel 2026 a 7.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.03% durante il periodo di previsione (2026-2031). La crescita del mercato è trainata dal controllo in tempo reale della fratturazione idraulica reso possibile dall'analisi edge, dai sistemi di perforazione autonomi che riducono l'esposizione del personale nei progetti in acque profonde e dai programmi di manutenzione predittiva che limitano i tempi di inattività imprevisti. La convergenza cloud-edge sta accorciando i cicli di implementazione dei modelli, mentre i modelli basati sulla fisica forniscono informazioni più rapide sul sottosuolo che migliorano la precisione del posizionamento dei pozzi. L'attività competitiva si sta intensificando, con le principali società di servizi per il settore petrolifero che integrano l'IA nelle loro piattaforme e i fornitori di servizi cloud che lanciano set di strumenti specifici per il settore energetico. L'implementazione di piattaforme ad alta intensità di capitale e la scarsità di data scientist esperti nel settore frenano l'adozione a breve termine, tuttavia i crescenti requisiti ESG per il rilevamento delle perdite di metano offrono un ampio margine di domanda.
Punti chiave del rapporto
- In termini operativi, nel 61.05 l'upstream deteneva il 2025% dell'AI nel mercato del petrolio e del gas, mentre il downstream si sta espandendo a un CAGR del 14.12% fino al 2031.
- Per tipologia di soluzione, nel 65.80 i servizi rappresentavano il 2025% delle dimensioni del mercato dell'intelligenza artificiale nel settore petrolifero e del gas, ma i ricavi delle piattaforme stanno aumentando a un CAGR del 13.74%.
- In base all'ubicazione delle attività, nel 63.10 le operazioni onshore hanno controllato il 2025% dell'IA nel mercato del petrolio e del gas; le attività offshore stanno crescendo più rapidamente, con un CAGR del 13.85%.
- Per applicazione, la manutenzione predittiva ha catturato il 37.60% della quota di mercato dell'IA nel settore petrolifero e del gas nel 2025, mentre la conformità HSE è destinata a crescere a un CAGR del 14.34% entro il 2031.
- Grazie alla tecnica dell'intelligenza artificiale, gli approcci di apprendimento automatico hanno rappresentato il 49.20% del fatturato dell'intelligenza artificiale nel mercato del petrolio e del gas nel 2025, ma si prevede che i metodi di apprendimento profondo registreranno un CAGR del 14.68%.
- Per modalità di distribuzione, le soluzioni on-premise hanno dominato con una quota del 56.50% nel mercato del petrolio e del gas nel 2025; le installazioni edge sono sulla buona strada per un CAGR del 14.15%.
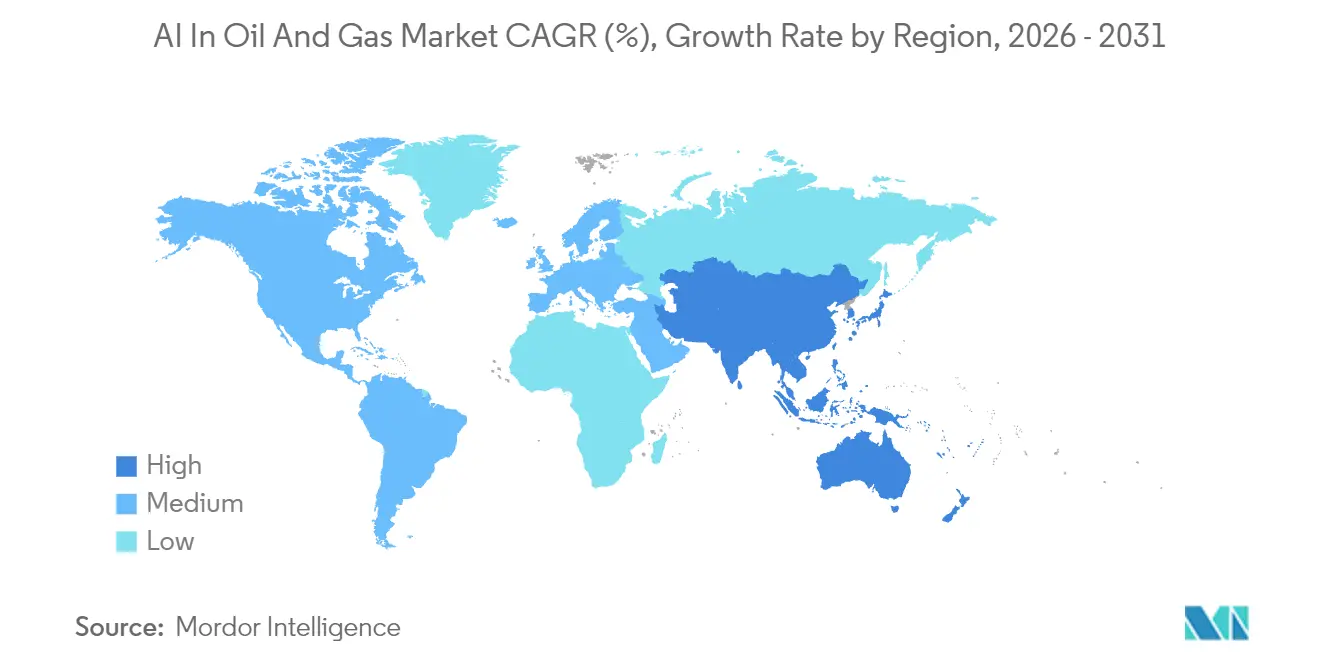
- In termini geografici, il Nord America ha rappresentato il 35.95% del fatturato dell'IA nel mercato del petrolio e del gas nel 2025, mentre si prevede che l'Asia-Pacifico registrerà un CAGR del 14.41% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sull'intelligenza artificiale globale nel mercato del petrolio e del gas
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elaborazione complessa di big data del sottosuolo | + 3.2% | Nord America, Medio Oriente, globale | Medio termine (2-4 anni) |
| Aumento della pressione sui costi in mezzo alle oscillazioni dei prezzi | + 2.8% | Scisto del Nord America, globale | A breve termine (≤2 anni) |
| Riduzione dei tempi di fermo macchina tramite manutenzione predittiva | + 2.1% | Europa, Nord America, globale | Medio termine (2-4 anni) |
| Sensore in fibra ottica AI per l'ottimizzazione della fratturazione | + 1.9% | Nord America, emergenti non convenzionali del Medio Oriente | A breve termine (≤2 anni) |
| Monitoraggio AI delle perdite di metano per mandati ESG | + 1.7% | Stati Uniti, Unione Europea, globale | A lungo termine (≥4 anni) |
| Sistemi di perforazione in acque profonde autonomi basati sull'intelligenza artificiale | + 1.3% | Golfo del Messico, Mare del Nord, Brasile | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Capacità di elaborare Big Data complessi del sottosuolo
Gli archivi sismici che superano i 1,500 petabyte presso i principali operatori richiedono ora acceleratori di IA in grado di analizzare decenni di dati di perforazione, petrofisici e di produzione in poche ore, aumentando la precisione della localizzazione della perforazione del 70% rispetto ai metodi manuali. Gli agenti ENERGYai di ADNOC hanno ridotto i tempi di costruzione del modello geologico del 75% attraverso l'analisi sismica autonoma, consentendo agli ingegneri di giacimento di testare molteplici scenari di frac-cluster in pochi minuti. [1] Carrington Malin, “ADNOC & AIC announce ENERGYai, first-of-its-kind Agentic AI solution,” Middle East AI News, middleeastainews.com La fusione di reti neurali informate dalla fisica con dati storici dei pozzi sta consentendo corrispondenze storiche più rapide in giacimenti non convenzionali, migliorando direttamente le metriche di efficienza del capitale per lo sviluppo di grandi piattaforme.
Pressione per tagliare i costi di sollevamento in un contesto di volatilità dei prezzi
Le oscillazioni dei prezzi continuano a comprimere i margini, spingendo gli operatori a perseguire riduzioni dei costi di perforazione del 25-50% attraverso l'automazione guidata dall'IA. Nabors Industries ha registrato tassi di penetrazione più rapidi del 30% dopo l'implementazione di controlli di perforazione automatizzati, mentre il software integrato di ottimizzazione della produzione ha ridotto i tempi del ciclo decisionale da giorni a ore per le risorse del Permiano. [2] Blake Wright, “AI Is Here, and It's Helping With Predictive Maintenance in the Oil Field,” Journal of Petroleum Technology, jpt.spe.org Tachyus ha riportato notevoli miglioramenti nell'efficienza del sollevamento artificiale regolando dinamicamente i parametri della pompa a stelo utilizzando algoritmi di apprendimento per rinforzo. Gli operatori di giacimenti maturi considerano sempre più il recupero assistito dall'IA essenziale per estendere la durata economica.
Riduzione dei tempi di inattività guidata dalla manutenzione predittiva
Le interruzioni non pianificate costano al settore quasi 50 miliardi di dollari all'anno, una lacuna ora colmata dalle piattaforme di monitoraggio delle condizioni basate sull'intelligenza artificiale che combinano flussi di sensori IoT con analisi edge. La sorveglianza basata sulle eccezioni di Shell ha aumentato l'affidabilità delle apparecchiature e maint.AI di Wood PLC mira a ridurre i tempi di inattività del 10% e a risparmiare dal 20 al 40% sui costi di manutenzione. Le unità offshore ne traggono enormi vantaggi perché l'accesso dell'equipaggio in elicottero è limitato e i ritardi nelle riparazioni comportano rischi per la sicurezza e l'ambiente.
Sensore in fibra ottica + intelligenza artificiale per l'ottimizzazione delle fratture in tempo reale
Il rilevamento acustico distribuito, combinato con modelli di apprendimento automatico, ora interpreta le firme di propagazione delle fratture in tempo reale, guidando gli aggiustamenti della portata di pompaggio e del programma di sostegno che aumentano i fattori di recupero del 15-20%. L'elaborazione Edge riduce la latenza a pochi millisecondi, consentendo modifiche progettuali a metà fase durante un singolo lavoro di fratturazione. Il riaddestramento continuo del modello sui completamenti precedenti migliora la fedeltà delle previsioni, riducendo il consumo di acqua e i costi di sollevamento per barile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX iniziale per le piattaforme di intelligenza artificiale | -2.1% | Operatori più piccoli in tutto il mondo | A breve termine (≤2 anni) |
| Scarsità di data scientist nel settore petrolifero e del gas | -1.8% | Regioni in via di sviluppo, globali | Medio termine (2-4 anni) |
| Rischio informatico a livello di confine offshore | -1.2% | Attività offshore in tutto il mondo | Medio termine (2-4 anni) |
| Lacune nell'interoperabilità dei sistemi SCADA legacy | -0.9% | Campi maturi, globali | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX iniziale per le piattaforme di intelligenza artificiale
Le implementazioni su scala aziendale spesso comportano costi multimilionari per cluster di calcolo, data lake e licenze specializzate, scoraggiando le piccole imprese indipendenti dall'adottare soluzioni full-stack. I progetti di modernizzazione dei dati spesso raddoppiano i costi, poiché i sistemi SCADA e di archiviazione dati isolati devono essere armonizzati prima che l'analisi possa procedere. Le offerte cloud-native come Azure Data Manager for Energy offrono agli operatori un'alternativa basata sul consumo, tuttavia le preoccupazioni relative alla sovranità dei dati e alla latenza mantengono molti carichi di lavoro critici on-premise. [3] “Azure Data Manager for Energy—OSDU Data Platform,” Microsoft, azure.microsoft.com
Scarsità di data scientist nel settore petrolifero e del gas
Solo il 15% degli ingegneri di giacimenti applica attivamente metodi di apprendimento automatico, a dimostrazione di una base di talenti ristretta. La formazione interna di 6,000 sviluppatori di intelligenza artificiale (IA) di Aramco e le partnership universitarie simili evidenziano la crescente enfasi sui programmi congiunti di aggiornamento delle competenze. La scarsità di talenti allunga le tempistiche dei progetti e fa aumentare i costi di consulenza, diventando un ostacolo strutturale alla diffusione dell'IA.
Analisi del segmento
Per operazione: il dominio a monte determina la leadership di mercato
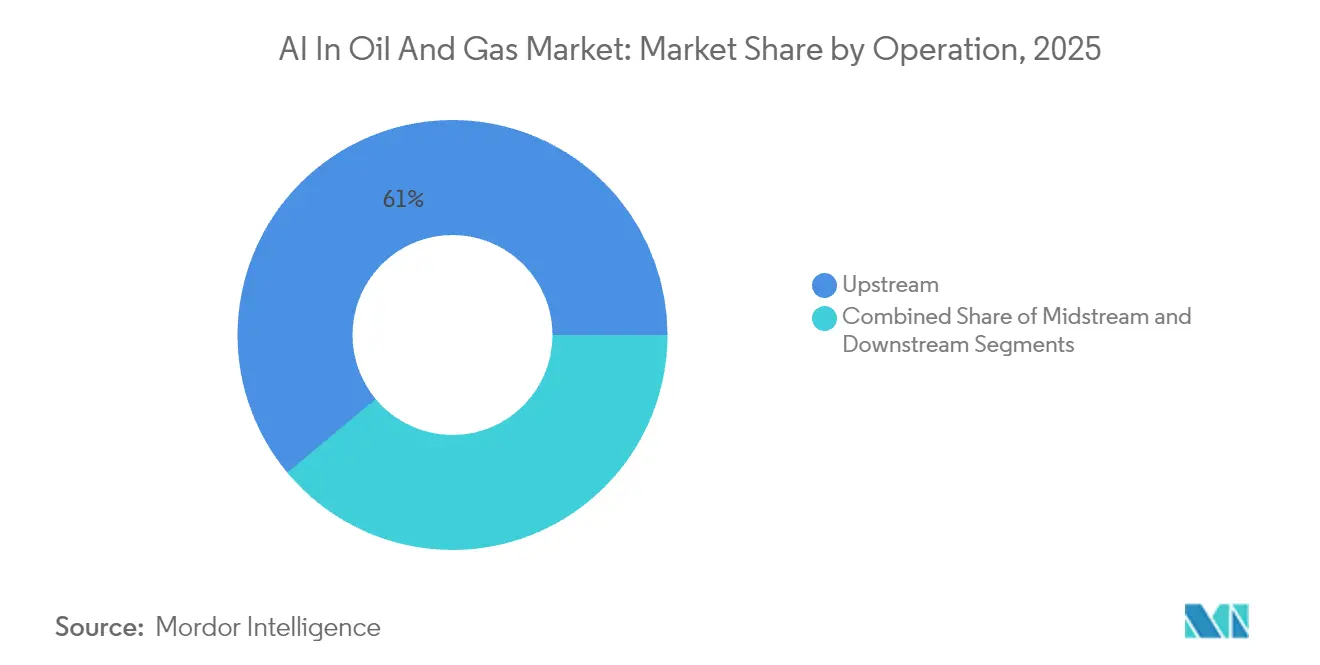
Le attività upstream hanno contribuito per il 61.05% alla crescita dell'intelligenza artificiale nel mercato petrolifero e del gas nel 2025, grazie all'interpretazione sismica, all'automazione delle perforazioni e ai flussi di lavoro di ottimizzazione della produzione che richiedono analisi sofisticate. Questi casi d'uso richiedono modelli di riconoscimento di pattern in grado di integrare parametri petrofisici, geomeccanici e di perforazione per migliorare la progettazione del posizionamento e del completamento dei pozzi. Con la proliferazione di giacimenti non convenzionali, gli operatori upstream continuano a scalare i flussi di lavoro basati sull'intelligenza artificiale in tutti gli sviluppi delle piattaforme, consolidando così la loro leadership nel mercato dell'intelligenza artificiale nel settore petrolifero e del gas.
Al contrario, si prevede che le operazioni downstream registreranno il CAGR più rapido del segmento, pari al 14.12%, entro il 2031, poiché le raffinerie adotteranno il controllo predittivo basato su modelli per la miscelazione dei carburanti e sensori virtuali per la garanzia della qualità in tempo reale. L'elaborazione dei documenti basata sull'intelligenza artificiale generativa sta accorciando i cicli di reporting normativo e gli algoritmi di visione artificiale ora tracciano i punti critici di corrosione all'interno delle colonne di distillazione. Questa traiettoria segnala una maggiore democratizzazione dell'intelligenza artificiale oltre l'esplorazione e la produzione, riflettendo uno spostamento verso un'ottimizzazione integrata lungo l'intera catena del valore dell'intelligenza artificiale nel settore petrolifero e del gas.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di soluzione: i servizi guidano mentre le piattaforme accelerano
Nel 65.80, i servizi hanno assorbito il 2025% del fatturato del mercato petrolifero e del gas generato dall'intelligenza artificiale, a dimostrazione della preferenza degli operatori per esperti del settore, che possano adattare i modelli ai vincoli specifici delle risorse. I contratti di consulenza, ingegneria dei dati e manutenzione dei modelli costituiscono la spina dorsale dei ricavi derivanti dai servizi, mentre le aziende procedono verso cicli di miglioramento continuo.
Le piattaforme integrate, tuttavia, si stanno espandendo a un CAGR del 13.74%, poiché gli operatori cercano di standardizzare l'acquisizione dei dati, la gestione dei modelli e l'orchestrazione delle applicazioni. Le suite Lumi di SLB e Cordant™ di Baker Hughes sono tipiche di ambienti multidominio che incorporano modelli linguistici di grandi dimensioni, pipeline di visione artificiale e simulatori basati sulla fisica. Questa tendenza suggerisce una futura transizione da implementazioni ad alta intensità di lavoro a piattaforme configurabili e scalabili a livello aziendale, un'evoluzione fondamentale per l'intelligenza artificiale nel mercato petrolifero e del gas.
Per posizione delle risorse: responsabile delle operazioni onshore, accelera l'offshore
I siti onshore hanno rappresentato il 63.10% dei ricavi del 2025, grazie ai bacini di scisto nordamericani, dove le piattaforme mobili, la perforazione su piazzole e la solida copertura 4G/5G semplificano l'implementazione dei sensori. La relativa accessibilità consente una rapida iterazione dei modelli di ottimizzazione dei pozzi e cicli continui di produzione e sorveglianza, supportando una solida generazione di flussi di cassa e il reinvestimento in programmi digitali.
Si prevede che le installazioni offshore, sebbene attualmente di dimensioni inferiori, registreranno un CAGR del 13.85%, poiché la robotica autonoma e i centri operativi a distanza mitigano i costi di sostituzione dell'equipaggio e i rischi per la sicurezza. I robot a controllo remoto di TotalEnergies e i contratti di perforazione in acque profonde potenziati dall'intelligenza artificiale di SLB illustrano i fattori trainanti della domanda, in cui i nodi edge sensibili alla latenza eseguono la logica di controllo in prossimità dei BOP sottomarini. Il risultato è una gamma sempre più ampia di casi d'uso offshore di alto valore, rafforzando le prospettive di crescita dell'intelligenza artificiale nel mercato petrolifero e del gas.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la manutenzione predittiva domina, la conformità HSE accelera
La manutenzione predittiva ha rappresentato il 37.60% della spesa del 2025, sostenuta da un chiaro ROI nel monitoraggio di turbine, compressori e PCP. Gli operatori sfruttano modelli di rilevamento delle anomalie per allineare le finestre di revisione con i programmi logistici, generando risparmi sui materiali nelle campagne FPSO offshore. Questa pratica rimane fondamentale per i programmi digitali nell'ambito dell'intelligenza artificiale nel mercato petrolifero e del gas.
Si prevede che la conformità HSE registrerà il CAGR più rapido, pari al 14.34%, grazie alla crescente adozione di normative per la sorveglianza delle perdite di metano, i controlli dei DPI basati sulla visione artificiale e i dispositivi indossabili per il rilevamento dell'affaticamento. Gli emettitori di metano statunitensi devono implementare un monitoraggio continuo in base alle nuove normative EPA, e i sistemi di visione artificiale ora tracciano le posizioni delle valvole critiche per la sicurezza con una latenza inferiore al secondo utilizzando reti YOLO V8 migliorate. Questo aumento dimostra come i mandati esterni possano sbloccare linee di bilancio per i programmi di intelligenza artificiale, andando oltre i guadagni di efficienza, ampliando la proposta di valore dell'intelligenza artificiale nel settore petrolifero e del gas.
Con la tecnica dell'intelligenza artificiale: l'apprendimento automatico guida, l'apprendimento profondo accelera
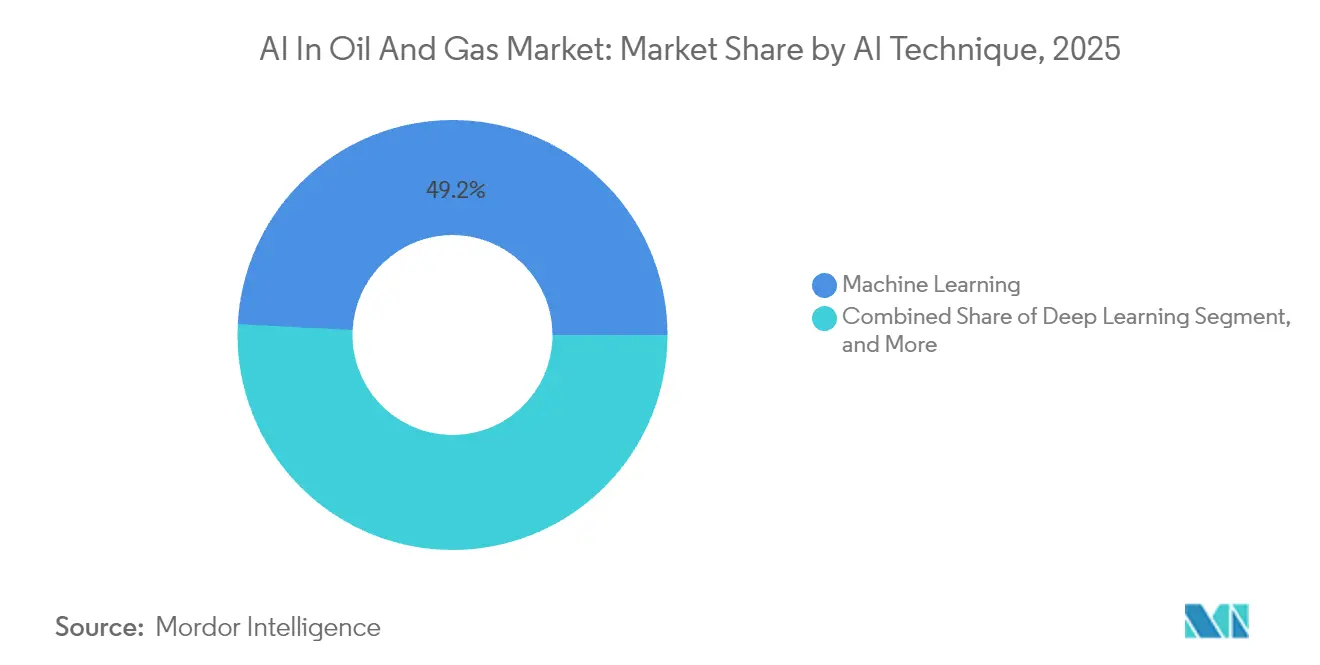
Gli algoritmi di apprendimento automatico hanno generato il 49.20% della spesa del 2025, a dimostrazione della loro maturità nelle attività di regressione di serie temporali, clustering e classificazione che dominano l'analisi di apparecchiature e produzione. I modelli di gradient-boosting e random-forest rimangono i cavalli di battaglia per i set di dati SCADA strutturati e sono integrati nella maggior parte delle soluzioni commerciali di manutenzione predittiva.
Le reti di deep learning, tuttavia, stanno registrando un CAGR del 14.68% grazie al monitoraggio delle valvole basato sulla visione, ai grandi modelli linguistici per l'estrazione di documenti e all'interpretazione sismica basata sui trasformatori. L'agente sismico da 70 miliardi di parametri di ADNOC convalida la scalabilità dei modelli di base in contesti specifici di dominio. La combinazione di tecniche tradizionali e neurali all'interno di framework MLOps unificati segnala una fase di maturazione per l'intelligenza artificiale nel mercato petrolifero e del gas.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: domina l'on-premise, cresce l'edge computing
Le architetture on-premise hanno mantenuto una quota del 56.50% nel 2025, grazie al controllo da parte degli operatori sui dati sensibili di produzione e sui giacimenti e alle garanzie di prestazioni deterministiche ottenibili con hardware locale. I carichi di lavoro di imaging ad alta larghezza di banda, come l'inversione sismica 4D, continuano a essere eseguiti nei data center degli operatori, dove la latenza per archivi su scala petabyte è minima.
Si prevede che l'edge computing aumenterà a un CAGR del 14.15%, poiché i dispositivi rugged eseguono modelli su navi da trivellazione, piattaforme senza pilota e impianti di gas isolati dove la connettività è intermittente. Le unità edge di Sensia, progettate per i giacimenti petroliferi, integrano livelli di sicurezza Zero Trust e acceleratori FPGA per l'inferenza a basso consumo. I modelli ibridi che federano l'apprendimento nel cloud e l'inferenza all'edge sono destinati a diventare mainstream, rimodellando l'economia di distribuzione dell'intelligenza artificiale nel mercato petrolifero e del gas.
Analisi geografica
Il Nord America ha detenuto il 35.95% del fatturato del 2025, grazie a un prolifico sviluppo di impianti di scisto e all'ampia adozione di piattaforme automatizzate, suite di manutenzione predittiva e analisi delle perdite di metano. Aziende come ExxonMobil, Chevron e Pioneer Natural Resources gestiscono flussi di lavoro cloud-native nel sottosuolo su scala di petabyte, supportati da solide dorsali in fibra ottica e 5G. I pacchetti di incentivi governativi per la modernizzazione delle infrastrutture sostengono ulteriormente l'adozione del digitale, mentre un fiorente ecosistema di startup accelera la creazione di strumenti per l'intelligenza artificiale nel mercato petrolifero e del gas.
L'Europa mantiene una quota tecnologicamente avanzata, seppur inferiore, con gli operatori del Mare del Nord che si concentrano sulla robotica offshore e sul monitoraggio CCS. Le normative sull'intensità di carbonio e sulle emissioni di metano promuovono la conformità ambientale basata sull'intelligenza artificiale, in particolare in Norvegia e nei Paesi Bassi. La collaborazione intersettoriale su standard di dati aperti come OSDU promuove l'interoperabilità, riducendo gli attriti di integrazione tra le installazioni.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 14.41%, alimentato dagli investimenti upstream in India, Indonesia e Cina. Il portafoglio di 65 funzionalità digitali di PTTEP e i progetti pilota di manutenzione predittiva delle raffinerie indiane illustrano un cambiamento regionale verso la digitalizzazione a livello aziendale. La crescente domanda di GNL, gli obiettivi di sicurezza energetica e un crescente numero di ingegneri del software forniscono un supporto strutturale all'implementazione dell'intelligenza artificiale nel mercato petrolifero e del gas.
La regione del Medio Oriente e dell'Africa sfrutta programmi di intelligenza artificiale sovrani e budget per megaprogetti per scalare data center e cluster di supercalcolo. La generazione di 500 milioni di dollari di valore in intelligenza artificiale da parte di ADNOC nel 2024, insieme all'iniziativa METABRAIN LLM di Aramco, segnala un rapido aumento delle capacità. I mandati governativi per la diversificazione economica e gli impegni netti zero si stanno traducendo in maggiori finanziamenti per il rilevamento delle perdite, l'automazione delle trivellazioni e l'analisi della riduzione delle torce, rafforzando lo slancio regionale nell'ambito dell'intelligenza artificiale nel mercato del petrolio e del gas.
Panorama normativo
La regolamentazione relativa all'impiego dell'IA nel settore petrolifero e del gas si sta inasprendo attraverso i quadri normativi per la governance dell'IA nelle infrastrutture critiche e nel settore pubblico, che pongono l'accento su controlli documentati, sicurezza e supervisione umana. Nell'Unione Europea, l'EU AI Act classifica alcune forme di IA utilizzate come componenti di sicurezza nelle infrastrutture critiche come ad alto rischio, il che comporta obblighi di documentazione tecnica, valutazione della conformità e registrazione. Questi requisiti influenzano le modalità con cui gli operatori e i fornitori di servizi per i giacimenti petroliferi implementano l'IA per il controllo e il monitoraggio dei processi critici per la sicurezza. L'autorità di regolamentazione energetica del Regno Unito, Ofgem, ha pubblicato a maggio 2026 una guida etica sull'IA per il settore energetico, rafforzando le aspettative in materia di responsabilità, controllo dei pregiudizi e trasparenza per l'uso operativo dell'IA.
Negli Stati Uniti, la governance dell'IA nel settore energetico è sempre più codificata attraverso politiche e standard federali. Il Dipartimento dell'Energia degli Stati Uniti ha mantenuto una politica sull'IA generativa in vigore dal dicembre 2025, che richiede controlli e supervisione allineati a FedRAMP per i prodotti di IA generativa utilizzati nei programmi del Dipartimento. Nel maggio 2026, il Dipartimento dell'Energia ha emesso la circolare AL-2026-05 per formalizzare i controlli sugli appalti e i requisiti di documentazione per i sistemi di IA, allineandoli alle linee guida dell'OMB. Il NIST ha avviato lo sviluppo, nell'aprile 2026, di un profilo di IA affidabile nelle infrastrutture critiche, specificamente pensato per il settore energetico. Anche le attività a livello statale sono importanti, come la legge californiana SB 1011 (sessione 2025-2026), che impone l'adozione di standard per l'utilizzo dei modelli di IA da parte delle società elettriche e del gas entro il 1° gennaio 2028, definendo i requisiti di governance per gli operatori e le aziende di servizi pubblici del settore midstream e downstream.
Analisi della catena del valore
La catena del valore inizia con la generazione di dati presso gli asset (piattaforme di perforazione, pozzi, compressori, oleodotti, raffinerie) attraverso SCADA/sistemi storici, sensori IoT e monitoraggio in fibra ottica, per poi passare all'acquisizione e alla contestualizzazione in piattaforme dati e gemelli digitali. I fornitori di servizi per il settore petrolifero e i fornitori specializzati di intelligenza artificiale sviluppano modelli e applicazioni (manutenzione predittiva, ottimizzazione della perforazione, conformità HSE e interpretazione del sottosuolo) utilizzando infrastrutture cloud e HPC, insieme al calcolo distribuito (edge computing) per l'inferenza a bassa latenza in ambienti remoti e offshore. Di conseguenza, i livelli di piattaforma si interpongono sempre più tra i dati OT e le applicazioni, supportando MLOps, governance e implementazione nei flussi di lavoro upstream, midstream e downstream.
La strategia di commercializzazione è guidata da partnership che integrano flussi di lavoro di settore, piattaforme dati industriali ed ecosistemi di calcolo. Ad esempio, Cognite, in collaborazione con Aker BP e NVIDIA, ha integrato i modelli fondamentali di NV-Tesseract nella piattaforma di intelligenza artificiale e dati di Cognite per il rilevamento di anomalie industriali (marzo 2026). Anche SLB ha firmato un protocollo d'intesa con Qualcomm Technologies per implementare soluzioni di intelligenza artificiale edge per il processo decisionale in tempo reale su pozzi e impianti (giugno 2026). L'adozione da parte degli operatori è ulteriormente rafforzata da programmi di affidabilità aziendale, come l'espansione della collaborazione di Shell con C3 AI per scalare la manutenzione predittiva su oltre 13,000 apparecchiature (giugno 2026). È in questo contesto che le implementazioni basate sui servizi si evolvono in piattaforme standardizzate e flussi di lavoro basati su agenti per le operazioni globali degli asset.
Panorama competitivo
Il mercato è moderatamente concentrato, con le principali società di servizi petroliferi, le supermajor e gli hyperscaler del cloud che guidano la standardizzazione delle piattaforme. Le collaborazioni di SLB con NVIDIA, TotalEnergies e Geminus AI dimostrano una strategia di combinazione del calcolo ad alte prestazioni con i costruttori di modelli basati sulla fisica per una copertura completa della catena del valore. [4] “SLB si è aggiudicata contratti multiregionali da Shell per implementare la perforazione in acque profonde potenziata dall'IA”, World Oil, worldoil.com Baker Hughes sta approfondendo i moduli Cordant abilitati per Azure per l'ottimizzazione della produzione, mentre Halliburton incorpora i microservizi nella sua piattaforma iEnergy per semplificare l'orchestrazione del modello di giacimento.
I fornitori specializzati offrono funzionalità di nicchia come l'ottimizzazione del rod-lift di Ambyint e l'analisi di supporto alle decisioni di Welligence. I finanziamenti di venture capital rimangono attivi, con Ambyint che si è aggiudicata 26.5 milioni di dollari e Welligence che ne ha attratti 41 milioni, a sottolineare la richiesta di soluzioni mirate a punti critici specifici per i pozzi. Stanno emergendo soluzioni pure-play di sicurezza informatica per proteggere i nodi edge in contesti offshore, dove le superfici di attacco si espandono con ogni aggiunta di sensori.
Le dinamiche competitive si stanno spostando da progetti pilota isolati a implementazioni su scala aziendale che richiedono competenze in MLOps, governance dei dati e gestione del cambiamento. Gli operatori in grado di integrare piattaforme, consulenza e servizi gestiti in un'unica struttura commerciale sono nella posizione migliore per conquistare quote di mercato man mano che l'intelligenza artificiale nel mercato petrolifero e del gas matura.
L'intelligenza artificiale nei leader del settore petrolifero e del gas
C3.ai Inc.
SparkCognition Inc.
Assorbimento Technologies Inc.
Tachyus Corporation
Akselos SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Shell ha ampliato la sua collaborazione con C3 AI per estendere l'utilizzo di C3 AI Reliability e della piattaforma C3 Agentic AI alle operazioni globali, passando dal rilevamento delle anomalie all'analisi delle cause principali basata su agenti e alla risoluzione dei problemi di manutenzione. L'iniziativa indica un passo avanti verso l'automazione end-to-end del ciclo di vita della manutenzione, il che aumenta i requisiti per l'integrazione controllata dei dati provenienti da flussi di sensori, ordini di lavoro e registri operativi.
- Maggio 2025: C3 AI e Baker Hughes hanno rinnovato ed esteso il loro accordo di joint venture fino a giugno 2028 per fornire soluzioni di intelligenza artificiale aziendale ai clienti del settore petrolifero, del gas e chimico. L'estensione rafforza il modo in cui la competenza nei flussi di lavoro di settore e le capacità di implementazione industriale supportano la scalabilità dell'IA dai progetti pilota ai programmi aziendali replicabili.
- Novembre 2024: ADNOC e AIQ hanno presentato ENERGYai, una soluzione di intelligenza artificiale agentica con agenti sismici autonomi progettati per accelerare l'interpretazione del sottosuolo e il monitoraggio operativo. Il lancio ha intensificato la competizione nel settore dell'intelligenza artificiale agentica di livello operativo per i flussi di lavoro upstream e ha posto maggiore enfasi sull'integrazione dei dati di dominio nelle piattaforme di intelligenza artificiale di produzione.
Ambito del rapporto sul mercato globale dell'intelligenza artificiale nel petrolio e nel gas
Il settore petrolifero e del gas si sta sempre più rivolgendo all'intelligenza artificiale (IA) come misura di risparmio sui costi. Le applicazioni di IA, che vanno dalla diagnostica delle caldaie alle operazioni di perforazione, stanno diventando parte integrante dell'ottimizzazione dei processi nei segmenti upstream, midstream e downstream del settore. Nelle aree di esplorazione e produzione, l'IA viene sfruttata per attività come controllo qualità, manutenzione predittiva e pianificazione. Il rapporto approfondisce anche i servizi di IA, che comprendono sia i servizi professionali che quelli gestiti.
Questo studio valuta i ricavi generati dalle soluzioni AI di vari attori del settore. Il rapporto non solo esamina attentamente le dimensioni del mercato, ma approfondisce anche i parametri chiave, i driver di crescita e i principali fornitori, tutti cruciali per stimare le tendenze di mercato e i tassi di crescita durante il periodo di previsione.
Il mercato dell'IA nel petrolio e nel gas è segmentato per operazione (upstream, midstream e downstream), tipo (piattaforma e servizi) e geografia (Nord America, Europa, Asia-Pacifico, America Latina e Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| A monte |
| midstream |
| A valle |
| Piattaforma |
| Servizi |
| a terra |
| al largo |
| Controllo di qualità |
| Ottimizzazione della produzione |
| Manutenzione Predittiva |
| Conformità HS&E |
| Esplorazione e perforazione |
| Altre applicazioni |
| machine Learning |
| Deep Learning |
| Visione computerizzata |
| Elaborazione del linguaggio naturale |
| Altre tecniche di intelligenza artificiale |
| Cloud |
| On-Locale |
| bordo |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Singapore | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per operazione | A monte | ||
| midstream | |||
| A valle | |||
| Per tipo di soluzione | Piattaforma | ||
| Servizi | |||
| Per posizione delle risorse | a terra | ||
| al largo | |||
| Per Applicazione | Controllo di qualità | ||
| Ottimizzazione della produzione | |||
| Manutenzione Predittiva | |||
| Conformità HS&E | |||
| Esplorazione e perforazione | |||
| Altre applicazioni | |||
| Con la tecnica dell'intelligenza artificiale | machine Learning | ||
| Deep Learning | |||
| Visione computerizzata | |||
| Elaborazione del linguaggio naturale | |||
| Altre tecniche di intelligenza artificiale | |||
| Per modalità di distribuzione | Cloud | ||
| On-Locale | |||
| bordo | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Malaysia | |||
| Singapore | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Con quale rapidità sta crescendo l'adozione dell'intelligenza artificiale nelle attività petrolifere e del gas a livello globale?
La spesa sta aumentando a un CAGR del 13.03%, con l'IA nel mercato del petrolio e del gas che dovrebbe passare da 4.28 miliardi di dollari nel 2026 a 7.91 miliardi di dollari entro il 2031.
Quale segmento operativo cattura la quota maggiore della spesa per l'intelligence digitale?
L'upstream domina con il 61.05% dei ricavi del 2025 perché i flussi di lavoro di esplorazione e produzione ad alta intensità di dati traggono i maggiori vantaggi dall'analisi avanzata.
Quale applicazione offre attualmente il ritorno sull'investimento più chiaro?
I programmi di manutenzione predittiva sono in testa, rappresentando il 37.60% della spesa del 2025 e garantendo tagli documentati ai tempi di inattività non pianificati e ai costi di manutenzione.
Perché l'edge computing sta ricevendo sempre più attenzione?
Le implementazioni edge stanno crescendo a un CAGR del 14.15% perché l'inferenza a bassa latenza è essenziale per le navi da trivellazione remote, i siti di fratturazione e le piattaforme offshore con connettività limitata.
Quale regione sta registrando la più rapida espansione degli investimenti nell'energia digitale?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 14.41% entro il 2031, trainato dagli investimenti a monte in India, Indonesia e Cina e dagli aggressivi programmi di trasformazione digitale.
Qual è il principale ostacolo che impedisce una più ampia diffusione dell'intelligenza artificiale tra gli indipendenti?
Gli elevati CAPEX iniziali per l'implementazione della piattaforma, uniti alla carenza di data scientist esperti nel settore, limitano l'adozione tra gli operatori più piccoli.


