

Dimensioni e quota del mercato delle infrastrutture di intelligenza artificiale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
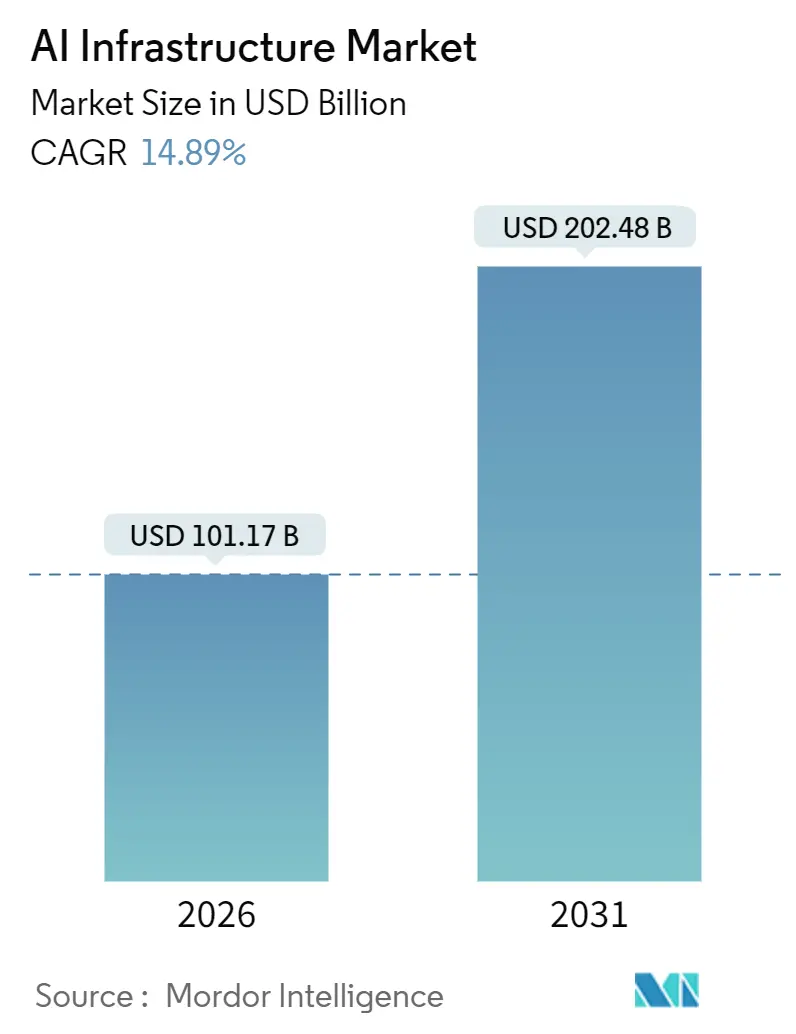
| Dimensione del mercato (2026) | 101.17 miliardo di dollari |
| Dimensione del mercato (2031) | 202.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.89% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
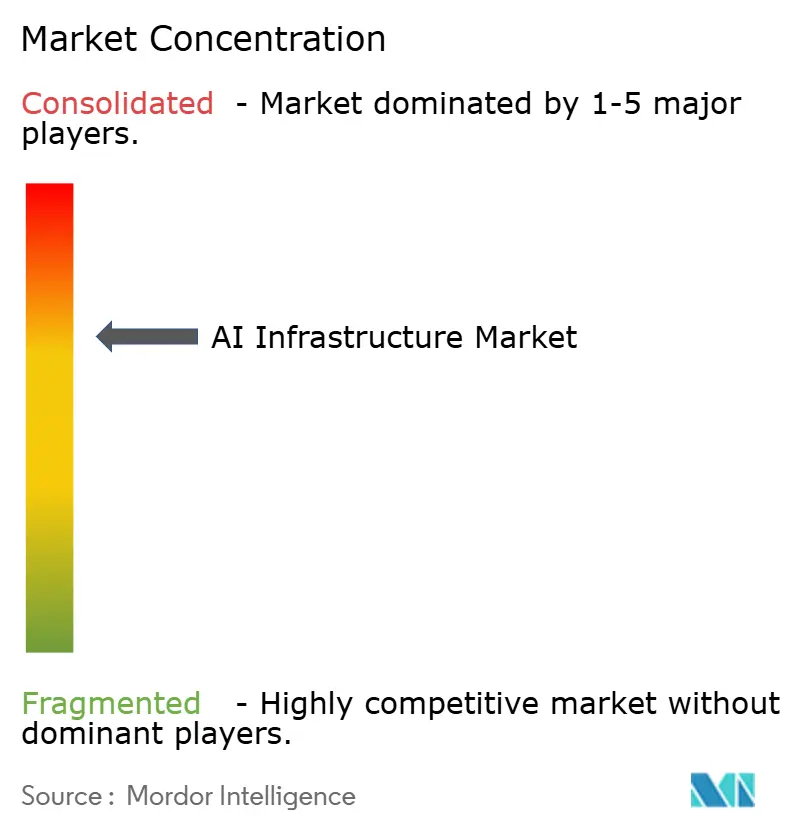
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle infrastrutture di intelligenza artificiale di Mordor Intelligence
Analisi di mercato
Il mercato delle infrastrutture di intelligenza artificiale ha raggiunto i 101.17 miliardi di dollari nel 2026 e si prevede che raggiungerà i 202.48 miliardi di dollari entro il 2031, riflettendo un CAGR del 14.89% nel periodo di previsione. L'espansione è in linea con gli stanziamenti sostenuti per carichi di lavoro ad alta intensità di calcolo, i continui afflussi di sussidi per le fabbriche di semiconduttori avanzate e un persistente premio per la memoria ad alta larghezza di banda che allunga i tempi di consegna per le GPU di fascia alta. L'intensificazione dell'adozione del raffreddamento a liquido riduce i rack che ora superano i 100 kilowatt, mentre i controlli sulle esportazioni emanati dagli Stati Uniti nel 2023 accelerano i progetti di intelligenza artificiale sovrani in Medio Oriente e nell'area Asia-Pacifico. La politica sui semiconduttori è diventata un catalizzatore di crescita, poiché gli incentivi di tipo CHIPS sostengono l'espansione delle fabbriche negli Stati Uniti, in Europa e in Giappone. Gli hyperscaler, alle prese con ritardi pluriennali per gli acceleratori NVIDIA H100 e H200, hanno risposto preordinando dispositivi di nuova generazione e progettando ASIC personalizzati per garantire la capacità.
Punti chiave del rapporto
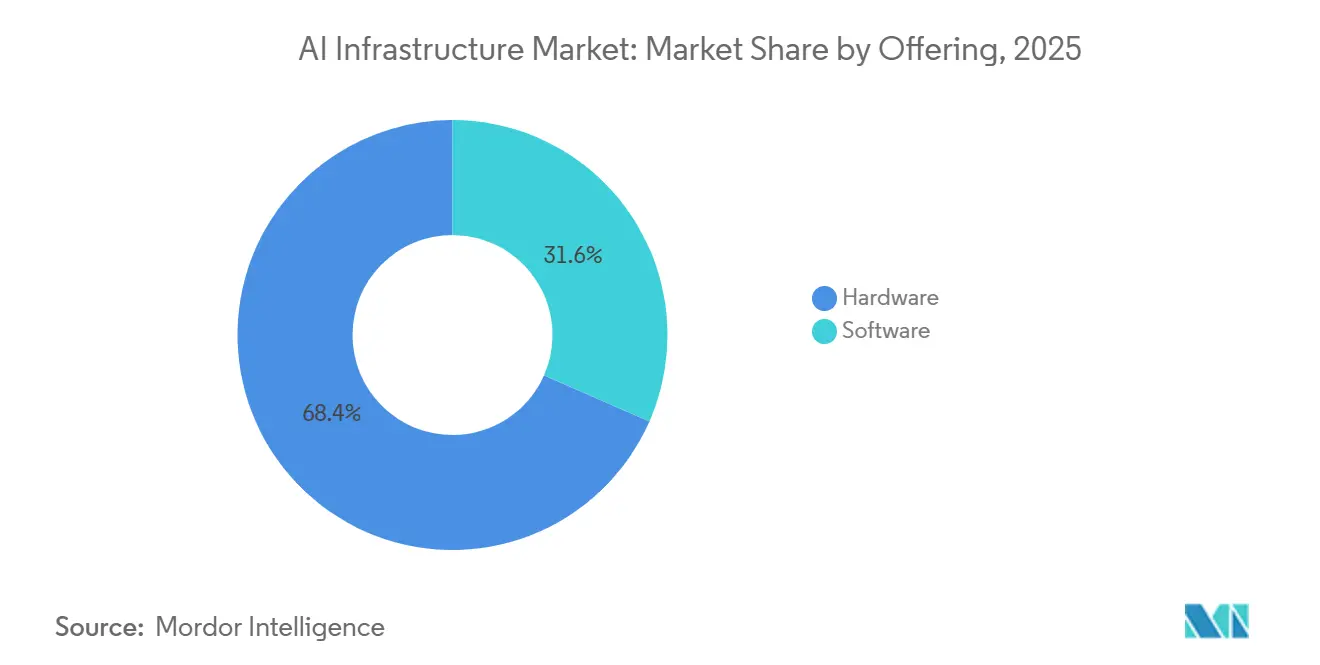
- In termini di offerta, l'hardware ha rappresentato il 68.42% del fatturato nel 2025; si prevede che il segmento software crescerà a un CAGR del 16.02% entro il 2031.
- In termini di implementazione, le architetture on-premise detenevano il 57.46% della quota di mercato delle infrastrutture di intelligenza artificiale nel 2025, mentre si prevede che le implementazioni cloud cresceranno a un CAGR del 15.76% fino al 2031.
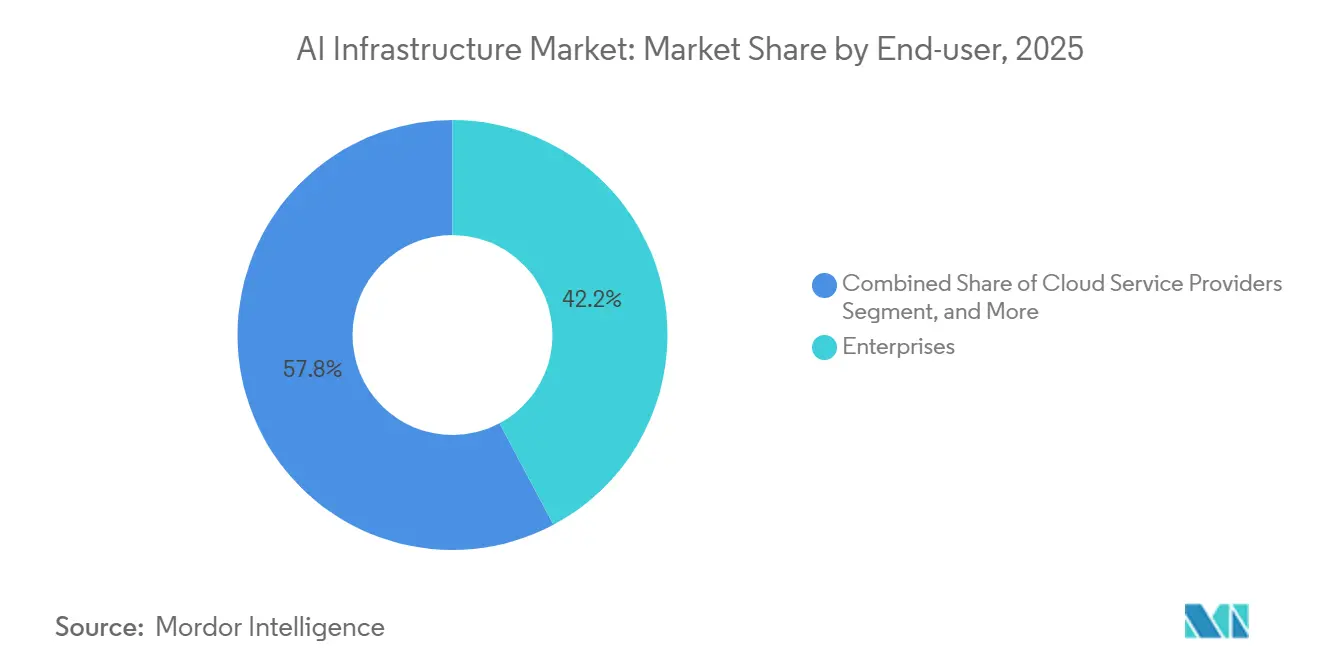
- Per utente finale, nel 2025 le aziende detenevano una quota del 42.22% del mercato delle infrastrutture di intelligenza artificiale; i fornitori di servizi cloud rappresentano la coorte in più rapida crescita, con un CAGR del 15.24% fino al 2031.
- In base all'architettura del processore, le GPU hanno mantenuto l'88.82% del fatturato nel 2025, mentre le alternative FPGA e ASIC sono destinate a crescere a un CAGR del 16.89% fino al 2031.
- In termini geografici, il Nord America ha rappresentato il 39.56% del fatturato del 2025; si prevede che l'Asia Pacifica crescerà a un CAGR del 16.44% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle infrastrutture di intelligenza artificiale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti arretrati per GPU H100 e H200 | + 3.2% | Globale, concentrato in Nord America e Asia Pacifico | Medio termine (2-4 anni) |
| Rapidi fabric di rete specifici per l'intelligenza artificiale | + 2.8% | Adozione globale e anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Adozione del raffreddamento a liquido a basso consumo energetico | + 2.1% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Sussidi governativi di tipo CHIPS per le fabbriche di intelligenza artificiale | + 2.5% | Nord America, Europa, Asia Pacifico | A lungo termine (≥ 4 anni) |
| Istanze di accelerazione AI cloud-native | + 2.4% | Globale, più forte in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Ottimizzazione del framework AI open source | + 1.9% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti arretrati per le GPU H100 e H200 tra gli hyperscaler
NVIDIA ha riferito che i preordini per il 2025 dei dispositivi H100 e H200 hanno triplicato l'offerta disponibile, spingendo Microsoft a stanziare 80 miliardi di dollari per allocazioni pluriennali e AWS ad espandere il proprio budget per le infrastrutture di 100 miliardi di dollari fino al 2028. [1] Microsoft Communications, “Microsoft Announces USD 80 Billion AI Datacenter Investment,” Microsoft, microsoft.com I colli di bottiglia della memoria ad alta larghezza di banda hanno intensificato lo squilibrio, poiché SK Hynix e Samsung controllavano il 95% della produzione di HBM3E. Gli hyperscaler ora co-progettano il packaging della memoria direttamente con le fabbriche, indebolendo il potere contrattuale dei fornitori tradizionali di GPU. La capacità a 3 nanometri di TSMC è rimasta sovra-sottoscritta, estendendo i tempi di consegna dei dispositivi oltre i 12 mesi e accelerando una svolta verso ASIC personalizzati come Google TPU v6e. Le aziende, alle prese con tempistiche di consegna imprevedibili, ricorrono sempre più spesso al noleggio di istanze garantite dai fornitori di servizi cloud, anche quando i prezzi on-demand superano i 30 dollari all'ora per pacchetti con otto GPU.
Network Fabric rapidi specifici per l'intelligenza artificiale (InfiniBand NDR, Ethernet 800G)
InfiniBand NDR operava a 400 Gbps e collegava circa il 70% dei cluster di training AI del 2025, offrendo una latenza inferiore del 40% rispetto all'Ethernet tradizionale. [2] NVIDIA Networking Team, "InfiniBand Solutions", nvidia.com. Gli hyperscaler, tuttavia, hanno iniziato a valutare Ethernet a 800 Gbps poiché Broadcom Tomahawk 5 e Spectrum-X commutavano il traffico a latenze competitive con una riduzione del 25% dei costi di capitale. Meta ha convalidato le prestazioni di Ethernet scalando il suo AI Research SuperCluster da 10,000 GPU su collegamenti a 800 Gbps, ampliando la scelta dei fornitori ed erodendo il lock-in di InfiniBand. Il lavoro IEEE 802.3df su Ethernet a 1.6 Tbps continua, segnalando una maggiore convergenza tra i carichi di lavoro AI e quelli standard dei data center.
Adozione del raffreddamento a liquido a risparmio energetico
La penetrazione del raffreddamento a liquido è salita al 18% dei rack AI nel 2025, con densità di potenza che hanno superato i 100 kilowatt, una soglia oltre la quale i sistemi ad aria faticano a rimuovere il calore. Le soluzioni direct-to-chip hanno ridotto il consumo energetico delle strutture fino al 40% e liberato il 60% di spazio rispetto agli equivalenti raffreddati ad aria. Microsoft ha sperimentato vasche a immersione monofase che hanno ridotto i costi dell'infrastruttura di raffreddamento del 45% e prevede di estendere l'approccio ai campus iperscalabili a partire dal 2026. Gli incentivi normativi nell'Unione Europea, inclusi gli imminenti meccanismi di prezzo del carbonio, ne rafforzano l'adozione, mentre le implementazioni nell'area Asia-Pacifico sono in ritardo a causa delle tariffe elettriche più basse.
Sussidi governativi di tipo CHIPS per le fabbriche di intelligenza artificiale
Gli Stati Uniti hanno stanziato 52.7 miliardi di dollari per la produzione nazionale di semiconduttori, erogando 8.5 miliardi di dollari a Intel, 6.6 miliardi di dollari a TSMC e 6.4 miliardi di dollari a Samsung. L'Europa ha approvato il Chips Act da 43 miliardi di euro (47 miliardi di dollari) per raddoppiare la produzione regionale di wafer entro il 2030. Il Giappone ha stanziato 2 trilioni di yen (13.5 miliardi di dollari) per sostenere lo stabilimento di Kumamoto di TSMC e una roadmap per la tecnologia a 2 nanometri guidata da Rapidus. I sussidi accelerano la capacità di packaging avanzato e riducono il rischio di concentrazione geopolitica a Taiwan, ma la Semiconductor Industry Association prevede un divario di 67,000 talenti che potrebbe ritardare il pieno utilizzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| GPU di classe AI in cronica scarsità fino al 2026 | -2.8% | Globale, acuto in Asia Pacifico ed Europa | A breve termine (≤ 2 anni) |
| Limiti di conversione di potenza a 400 V e 48 V nei siti legacy | -1.9% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Controlli sulle esportazioni di intelligenza artificiale sovrana | -2.3% | Globale, più grave nell'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Aumento dei costi di conformità alle emissioni Scope-2 | -1.6% | Europa, emergente nel Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
GPU di classe AI in cronica scarsità fino al 2026
I tempi di consegna per le schede H200 si sono allungati oltre le 52 settimane nel 2025, mentre il backlog MI300X di AMD ha rispecchiato la limitazione. [3] Reuters Staff, “NVIDIA AI Chip Orders Exceed Supply, Lead Times Stretch,” Reuters, reuters.com La capacità di packaging CoWoS di TSMC ha raggiunto 35,000 wafer al mese, ben al di sotto delle stime di domanda superiori a 100,000 equivalenti. La memoria ad alta larghezza di banda rimane scarsa perché ogni dispositivo H100 necessita di 80 GB di HBM3 impilati su cinque strati. Di conseguenza, le aziende hanno ritardato le implementazioni su larga scala e hanno ridefinito le priorità delle architetture modello che richiedono meno parametri. Le piattaforme cloud hanno risposto sovradimensionando l'inventario, riducendo i tassi di utilizzo e applicando prezzi spot elevati, una tattica che distorce i segnali di offerta e sopprime l'adozione del mercato a breve termine.
Controlli sulle esportazioni di intelligenza artificiale sovrana
Le normative dell'ottobre 2023 hanno vietato la spedizione senza licenza dei dispositivi A100, H100 e H800 di NVIDIA in Cina. La Cina ha risposto con un programma di chip da 50 miliardi di dollari e l'Ascend 910C di Huawei ha raggiunto la parità con l'A100 in alcuni test di inferenza nel 2025. L'AI Act dell'Unione Europea aggiunge 5-15 milioni di euro (5.5-16.5 milioni di dollari) in costi di conformità per ogni distribuzione transfrontaliera. Standard divergenti rischiano di creare un ecosistema biforcato e aumentano i costi di transizione per le aziende internazionali.
Analisi del segmento
Offrendo: il software guadagna terreno man mano che l'ottimizzazione dell'inferenza supera il calcolo grezzo
L'hardware ha assorbito il 68.42% della spesa del 2025, riflettendo cluster GPU ad alta intensità di capitale, memoria a banda larga e fabric NVMe che spingono le densità dei rack oltre i 100 kilowatt. Si prevede che il software crescerà a un CAGR del 16.02% fino al 2031, poiché le aziende enfatizzano l'efficienza dell'inferenza, l'osservabilità dei modelli e l'automazione MLOps. Strumenti come Triton Inference Server comprimono la latenza fino al 50% tramite quantizzazione e kernel fusion. I fornitori di sistemi ora integrano framework di orchestrazione con dashboard di osservabilità, convertendo le licenze una tantum in abbonamenti. Le dimensioni del mercato delle infrastrutture di intelligenza artificiale attribuite al software si stanno quindi espandendo più rapidamente degli investimenti di capitale in GPU, sebbene la spesa assoluta per gli acceleratori rimanga maggiore. I carichi di lavoro di training rimarranno incentrati sulla GPU, ma l'inferenza si sta già orientando verso ASIC appositamente progettati che riducono il costo totale di proprietà per le pipeline di produzione. Le aziende che ottengono una riduzione dei costi ridistribuiscono i budget liberati in iniziative di qualità dei dati e pipeline di generazione con recupero potenziato, spingendo verso un aumento dell'adozione del middleware.
Un secondo catalizzatore è l'ascesa di offerte di modelli di linguaggio di grandi dimensioni come servizi (Model-as-a-Service) che integrano misure di sicurezza per la sicurezza dei contenuti e la mitigazione dei pregiudizi. I fornitori che confezionano middleware con modelli pre-addestrati si assicurano ricavi ricorrenti e rafforzano il legame con i clienti. I fornitori di software indipendenti rispondono rafforzando gli stack di distribuzione open source, garantendo che le licenze proprietarie non ostacolino la portabilità dei modelli. Questa dinamica emergente porta i margini lordi del software verso il 75%, ben al di sopra dei livelli di rivendita dell'hardware, sottolineando perché gli investitori preferiscano il codice al silicio nei round di finanziamento in fase avanzata. Il mercato delle infrastrutture di intelligenza artificiale passa quindi da un ciclo di investimenti in conto capitale a un modello misto in cui i ricavi da abbonamento stabilizzano gli utili e mitigano la volatilità degli aggiornamenti hardware.
Per distribuzione: le istanze cloud erodono i fossati on-premise nonostante le preoccupazioni sulla sovranità
L'infrastruttura on-premise ha rappresentato il 57.46% della spesa nel 2025, trainata da obblighi di residenza dei dati e da quadri normativi settoriali come l'HIPAA. Si prevede che le implementazioni cloud cresceranno a un CAGR del 15.76%, poiché le istanze AWS Trainium2 e Google TPU v6e offrono prestazioni multi-petaflop a condizioni economiche favorevoli. Le dimensioni del mercato delle infrastrutture di intelligenza artificiale associate alle offerte cloud si stanno quindi espandendo più rapidamente delle spese in conto capitale aziendali, soprattutto perché gli hyperscaler standardizzano i prezzi pay-per-inference. Gli istituti finanziari che un tempo insistevano sull'hosting sovrano ora sperimentano enclave di elaborazione confidenziale che mantengono le chiavi di crittografia sotto il controllo dei clienti, riducendo gli attriti normativi.
I modelli ibridi proliferano man mano che le aziende addestrano modelli sensibili on-premise e poi spostano l'inferenza su nodi edge geografici che riducono la latenza per gli utenti finali. Le iniziative di intelligenza artificiale sovrana in Arabia Saudita e negli Emirati Arabi Uniti investono oltre 140 miliardi di dollari per costruire campus nazionali iperscalabili, sostenendo una domanda compensativa di implementazioni locali. I provider cloud si adattano alla sovranità offrendo regioni dedicate con reti, certificazioni e auditing delimitati a livello giurisdizionale. Nel lungo termine, tuttavia, i cicli di obsolescenza hardware di 18-24 mesi spostano la curva dei costi verso l'infrastruttura condivisa, costringendo i difensori on-premise ad adottare design modulari che sostituiscono le schede dei nodi senza dover ricablare intere sale.
Per utente finale: i fornitori di servizi cloud spendono più delle aziende per assicurarsi vantaggi competitivi
Le aziende rappresentavano il 42.22% della quota di mercato delle infrastrutture di intelligenza artificiale nel 2025, riflettendo casi d'uso diversificati nei settori manifatturiero, della vendita al dettaglio e dei servizi professionali. Si prevede che i fornitori di servizi cloud registreranno un CAGR del 15.24%, poiché gli hyperscaler pre-impegnano blocchi multimiliardari di acceleratori basati su HBM3E. L'approvvigionamento all'ingrosso garantisce prezzi unitari più bassi, consentendo agli hyperscaler di offrire cluster di formazione burstable a tariffe orarie comunque inferiori al costo ammortizzato degli equivalenti di proprietà aziendale. Le agenzie governative e di difesa adottano contenitori top-secret isolati che isolano i carichi di lavoro classificati, beneficiando al contempo di software di gestione simili al cloud.
Le aziende che valutano la scelta tra costruzione e affitto devono gestire il rischio di capitale, la carenza di personale e l'incertezza della garanzia. Un cluster privato da 1,000 GPU costa dai 15 ai 30 milioni di dollari in anticipo e diventa parzialmente obsoleto entro due anni, mentre i modelli di abbonamento convertono tale esborso in spese operative prevedibili. Gli hyperscaler aumentano il vantaggio con l'etichettatura integrata dei dati, MLOps e servizi di fine tuning. I governi, tuttavia, considerano la sovranità dell'IA strategica. Il Ministero della Difesa giapponese ha stanziato 500 miliardi di yen (3.4 miliardi di dollari) per i sistemi indigeni, riflettendo l'urgenza geopolitica piuttosto che semplici considerazioni di costo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per architettura del processore: le alternative FPGA e ASIC sfidano l'egemonia della GPU nell'inferenza
Le GPU hanno controllato l'88.82% del fatturato del 2025 grazie al consolidato ecosistema CUDA e ai requisiti di parallelismo dell'addestramento dei trasformatori. Si prevede che i dispositivi FPGA e ASIC cresceranno a un CAGR del 16.89%, poiché i carichi di lavoro di inferenza danno priorità all'efficienza energetica e alla latenza prevedibile. Intel Gaudi 3 offre prestazioni per watt superiori del 50% rispetto a H100 per l'inferenza dei trasformatori, mentre Cerebras WSE-3 integra 900,000 core su un die di dimensioni wafer adatto alle simulazioni fisiche. La TPU v6e di Google esegue già l'inferenza di produzione con un'efficienza energetica 2.5 volte superiore a quella della GPU.
Il mercato delle infrastrutture AI si divide quindi tra GPU generiche e ASIC specifici per dominio. Il silicio personalizzato comporta elevati costi di progettazione non ricorrenti, limitando la fattibilità agli hyperscaler con migliaia di miliardi di query di inferenza al trimestre. Gli FPGA servono una nicchia intermedia nei settori delle telecomunicazioni e dell'automotive, dove gli algoritmi si evolvono rapidamente e la flessibilità di aggiornamento sul campo è fondamentale. I fornitori ora sviluppano SoC basati su chiplet che si interconnettono tramite collegamenti die-to-die come UCIe, riducendo il time-to-market e consentendo aggiornamenti incrementali della memoria. L'acquisizione da parte di NVIDIA della proprietà intellettuale degli interposer e l'investimento di AMD nel packaging dei chiplet indicano un futuro in cui i substrati modulari diluiscono il predominio dei singoli fornitori.
Analisi geografica
Mercato delle infrastrutture di intelligenza artificiale in Nord America
Il Nord America ha assorbito il 39.56% della spesa del 2025, sostenuta da 52.7 miliardi di dollari in sovvenzioni del CHIPS Act e dagli hyperscaler che gestiscono circa il 60% della capacità globale di intelligenza artificiale. La Semiconductor Industry Association prevede una carenza di talenti di 67,000 lavoratori entro il 2030, che potrebbe rallentare l'espansione delle fabbriche, nonostante l'abbondanza di capitale. Il Canada posiziona Toronto e Montreal come centri di ricerca, supportati da una politica di sostegno all'immigrazione, mentre i problemi di affidabilità della rete elettrica messicana frenano le realizzazioni su larga scala. Il Dipartimento della Difesa degli Stati Uniti ha assegnato ad Amazon un contratto cloud da 50 miliardi di dollari, sottolineando che le preoccupazioni relative alla sicurezza sovrana coesistono con un più ampio passaggio verso un'elaborazione gestita centralmente.
Mercato delle infrastrutture di intelligenza artificiale nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 16.44% fino al 2031, trainata dal fondo cinese per i semiconduttori da 50 miliardi di dollari e dagli impegni dell'India per gli hyperscaler da 15 miliardi di dollari. Alibaba ha distribuito 100,000 acceleratori Huawei Ascend 910C nel 2025, a dimostrazione del rapido progresso nazionale nonostante i limiti alle esportazioni. Il Giappone ha stanziato 2 miliardi di yen (13.5 miliardi di dollari) per il sito di Kumamoto di TSMC e per la ricerca e sviluppo a 2 nanometri, al fine di tutelarsi dall'esposizione geopolitica. La Corea del Sud detiene una quota del 95% della fornitura di HBM3E, un punto di strozzatura essenziale nella catena di fornitura dell'IA. Le elevate tariffe elettriche dell'Australia limitano l'iperscalabilità, ma Sydney e Melbourne continuano ad attrarre operatori di colocation alla ricerca di connettività resiliente ai cavi sottomarini.
Mercato delle infrastrutture di intelligenza artificiale in Europa e Medio Oriente
La crescita dell'Europa rallenta, poiché la conformità all'AI Act comporta un costo incrementale di 5-15 milioni di euro (5.5-16.5 milioni di dollari) per ogni implementazione multinazionale. Germania e Francia guidano i sussidi ai semiconduttori, mentre la Svezia sfrutta il clima freddo e l'energia idroelettrica per attrarre gli hyperscaler; Microsoft ha confermato un campus a Stoccolma da 3.2 miliardi di dollari per il 2026. Il Regno Unito si trova ad affrontare difficoltà nel trasferimento dati post-Brexit, che aggiungono latenza e oneri legali ai servizi a livello continentale. I fondi sovrani del Medio Oriente impegnano 140 miliardi di dollari per far convergere il vantaggio energetico con le ambizioni di AI, supportando i corridoi dei data center di Riyadh e Abu Dhabi che operano in gran parte al di fuori dei regimi occidentali di controllo delle esportazioni.

Panorama normativo
Gli investimenti e gli appalti per le infrastrutture di IA sono sempre più vincolati alla governance dell'IA e ai controlli tecnologici transfrontalieri. Nell'Unione Europea, l'AI Act (Regolamento (UE) 2024/1689) entrerà in vigore nell'agosto 2026, innalzando i requisiti di conformità e documentazione che influiscono sullo sviluppo e l'implementazione dei sistemi di IA negli Stati membri e, di conseguenza, sulla localizzazione dei carichi di lavoro di addestramento e inferenza. Negli Stati Uniti, l'Ordine Esecutivo 14365 (dicembre 2025) ha istituito un Quadro Normativo Nazionale per l'Intelligenza Artificiale e il NIST continua a pubblicare standard e linee guida sull'IA che i fornitori utilizzano per strutturare le pratiche di garanzia, gestione del rischio e test per le implementazioni nel settore pubblico e privato.
Anche le politiche commerciali e di sicurezza nazionale influenzano la disponibilità di acceleratori e le strategie di sviluppo sovrano. I controlli sulle esportazioni statunitensi, comprese le restrizioni dell'ottobre 2023 sui chip AI di fascia alta destinati alla Cina, citate nel contesto del rapporto, continuano a rimodellare i percorsi di approvvigionamento, mentre le discussioni politiche del 2026 includono anche normative di licenza più stringenti e ulteriori condizioni legate a garanzie di sicurezza e investimenti nazionali. Parallelamente, il Dipartimento del Commercio degli Stati Uniti ha promosso l'American AI Exports Program nel 2026, posizionando le esportazioni di intelligenza artificiale a 360 gradi (hardware, modelli e sicurezza informatica) come un'iniziativa coordinata in grado di influenzare la localizzazione dello sviluppo delle capacità di intelligenza artificiale e gli ecosistemi che ricevono un accesso preferenziale a forniture conformi.
Analisi della catena del valore
La catena del valore dell'infrastruttura AI si estende dai materiali semiconduttori e dalla fabbricazione dei wafer, passando per il packaging avanzato, la fornitura di HBM, l'integrazione server/OEM, le reti ad alta velocità, lo storage, i sistemi di alimentazione e raffreddamento, la realizzazione dei data center e, infine, il software per la distribuzione cloud e aziendale (orchestrazione, ottimizzazione e MLOps). Nel biennio 2025-2026, i vincoli a monte più stringenti saranno la capacità delle fonderie di nodi avanzati e il packaging, con il packaging avanzato di tipo CoWoS e le allocazioni di HBM3E che determineranno quali piattaforme GPU e acceleratori potranno essere fornite su larga scala e con quali tempistiche. Questi vincoli rafforzano il comportamento degli hyperscaler descritto nel contesto del report, inclusi i preordini a lungo termine, una maggiore partecipazione alla pianificazione del packaging e della memoria e un continuo premio per la memoria ad alta larghezza di banda che estende i tempi di consegna per gli acceleratori di fascia alta.
A valle, la fornitura di servizi per i data center è sempre più limitata dalla disponibilità di alimentazione elettrica del sito, piuttosto che dalla sola disponibilità dei server. L'interconnessione e gli aggiornamenti della rete (trasformatori, sottostazioni e lavori di trasmissione e distribuzione) introducono lunghi tempi di realizzazione che possono ritardare una parte significativa della capacità pianificata e interagiscono con la tendenza, evidenziata nel contesto del report, verso rack che superano i 100 kilowatt e una maggiore diffusione del raffreddamento a liquido. Di conseguenza, il coordinamento dell'ecosistema si estende oltre i fornitori di chip e server per includere utility, partner di ingegneria e costruzione, fornitori di servizi di colocation e specialisti del raffreddamento a liquido, con decisioni di approvvigionamento che raggruppano sempre più spesso calcolo, infrastruttura di rete (InfiniBand NDR ed Ethernet 800G) e alimentazione e raffreddamento a livello di struttura in un'unica distinta base.
Panorama competitivo
La struttura oligopolistica rimane evidente a livello di silicio, dove NVIDIA ha catturato circa l'80% del fatturato degli acceleratori nel 2025 e mantiene un fossato CUDA di 4 milioni di sviluppatori. Gli hyperscaler hanno risposto progettando ASIC come Google TPU v6e, AWS Trainium2 e Microsoft Maia 100, che dovrebbero raggiungere il 20% delle ore di formazione entro il 2026, con un impatto sui prezzi di listino di NVIDIA fino al 30% per gli ordini all'ingrosso. L'MI325X di AMD sfrutta 288 GB di HBM3E per ridurre il prezzo per gigabyte di H200, trovando presto terreno fertile nelle implementazioni Oracle Cloud. Gaudi 3 di Intel enfatizza la connettività Ethernet, attraendo le aziende diffidenti nei confronti degli ecosistemi mono-fornitore.
Il livello di interconnessione assiste a un consolidamento attorno alle roadmap ottiche, con Tomahawk 6 di Broadcom che offre uno switching a 1.6 Tbps in linea con i traguardi IEEE 802.3df. Le richieste di brevetto tendono a puntare su chiplet e protocolli die-to-die come UCIe, a indicare che l'integrazione modulare potrebbe diluire i vantaggi dei concorrenti riducendo il time-to-market. Triton Inference Server e Apache TVM detengono una quota di mercato crescente, consentendo ai clienti di cambiare hardware senza dover riscrivere completamente il codice, erodendo così i margini del middleware proprietario. L'inferenza edge, definita da budget energetici inferiori a 75 watt, attrae startup come Tenstorrent e Graphcore, sebbene le implementazioni rimangano ancora su scala pilota.
L'attenzione all'ambiente aumenta. I meccanismi europei per la riduzione delle emissioni di carbonio potrebbero aumentare del 5-8% le spese operative entro il 2028, spingendo i fornitori verso l'energia rinnovabile e il raffreddamento a liquido. Gli hyperscaler guidano accordi di acquisto di energia rinnovabile che superano i 25 GW cumulativi, ponendo la sostenibilità alla pari con la latenza come fattore competitivo. Anche la scarsità di talenti plasma la rivalità; NVIDIA e AMD hanno aperto accademie di formazione congiunte per 30,000 ingegneri all'anno per difendere la fedeltà all'ecosistema. Nel complesso, l'intensità competitiva aumenta, ma il lock-in architetturale ha iniziato a erodersi con la maturazione degli standard aperti.
Leader del settore delle infrastrutture di intelligenza artificiale
NVIDIA Corporation
Intel Corporation
Advanced Micro Devices (AMD)
Microsoft Corporation
Amazon Web Services, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: NVIDIA ha introdotto un approccio di sviluppo del calcolo AI orientato ai partner, che include supporto finanziario e strutture di condivisione dei ricavi per i fornitori di cloud AI che creano infrastrutture per l'intelligenza artificiale. Questo approccio amplia il canale di distribuzione di NVIDIA, che va oltre la vendita diretta di hardware, influenzando il modo in cui i fornitori di cloud di terze parti finanziano e monetizzano la capacità delle GPU, rafforzando la sua influenza sull'ecosistema in un contesto di offerta limitata.
- Giugno 2026: Microsoft ha confermato che il suo campus di intelligenza artificiale Fairwater a Mount Pleasant, nel Wisconsin, è operativo e collega implementazioni su larga scala di GPU NVIDIA di classe Blackwell tramite Ethernet a 800G. L'implementazione sottolinea il passaggio a sistemi su scala campus progettati come supercomputer unificati ed evidenzia il ruolo di Ethernet come alternativa economica e flessibile in termini di fornitori per le interconnessioni dei cluster di intelligenza artificiale.
- Marzo 2026: AWS e NVIDIA hanno annunciato un'ampliamento della collaborazione strategica per implementare oltre 1 milione di GPU NVIDIA nelle regioni AWS a partire dal 2026 fino al 2027. Impegni pluriennali di questa portata modificano le dinamiche di approvvigionamento di acceleratori e delle relative reti, memorie e sistemi di raffreddamento, intensificando al contempo la pressione competitiva sui semiconduttori alternativi e sugli acquirenti più piccoli alla ricerca di capacità garantita.
Ambito e metodologia
L'infrastruttura AI si riferisce alle piattaforme su cui le organizzazioni possono creare applicazioni intelligenti che sono predittive, autoriparanti e richiedono un intervento umano minimo. Indica l'utilizzo di soluzioni di intelligenza artificiale e apprendimento automatico per creare e distribuire soluzioni di dati affidabili, scalabili e mirate.
Il mercato delle infrastrutture AI è segmentato in base all'offerta (hardware [processore, storage e memoria] e software), all'implementazione (on-premise e cloud), agli utenti finali (aziende, governo e fornitori di servizi cloud) e all'area geografica (Nord America [Stati Uniti e Canada], Europa [Regno Unito, Germania, Francia, Italia, Spagna e resto d'Europa], Asia Pacifico [Cina, India, Corea del Sud, Giappone e resto dell'Asia-Pacifico], America Latina [Brasile, Messico e resto dell'America Latina] e Medio Oriente e Africa [Arabia Saudita, Emirati Arabi Uniti, Qatar, Israele, Sud Africa e resto del Medio Oriente e Africa]). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti sopra indicati.
| Hardware | Processore |
| Archiviazione | |
| Memorie | |
| Software | Ottimizzazione del sistema |
| Middleware di intelligenza artificiale e MLOps |
| On-Premise |
| Cloud |
| Aziende |
| Governo e Difesa |
| Provider di servizi cloud |
| CPU |
| GPU |
| FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras) |
| Altre architetture di processori |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Svezia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Offrendo | Hardware | Processore |
| Archiviazione | ||
| Memorie | ||
| Software | Ottimizzazione del sistema | |
| Middleware di intelligenza artificiale e MLOps | ||
| Per distribuzione | On-Premise | |
| Cloud | ||
| Per utente finale | Aziende | |
| Governo e Difesa | ||
| Provider di servizi cloud | ||
| Per architettura del processore | CPU | |
| GPU | ||
| FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras) | ||
| Altre architetture di processori | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle infrastrutture di intelligenza artificiale nel 2031?
Si prevede che il mercato raggiungerà i 202.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.89% nel periodo considerato.
In quale regione crescerà più rapidamente la spesa per le infrastrutture di intelligenza artificiale?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 16.44% entro il 2031, trainata dai grandi fondi di semiconduttori in Cina e dalle espansioni degli hyperscaler in India.
Quanto sono dominanti le GPU negli attuali ricavi degli acceleratori di intelligenza artificiale?
Nel 2025 le GPU hanno rappresentato l'88.82% dei ricavi derivanti dall'architettura dei processori, sebbene i dispositivi ASIC e FPGA stiano ora crescendo più rapidamente per i carichi di lavoro di inferenza.
Perché i data center raffreddati a liquido stanno guadagnando terreno?
L'aumento della densità dei rack oltre i 100 kilowatt e la tassazione più severa delle emissioni di carbonio rendono essenziale il raffreddamento a liquido, riducendo il consumo energetico delle strutture fino al 40%.
In che modo i controlli sulle esportazioni influenzano la strategia delle infrastrutture di intelligenza artificiale?
Le restrizioni statunitensi sulle spedizioni di GPU di fascia alta in Cina stimolano investimenti paralleli in chip nazionali, dando luogo a stack tecnologici divergenti e costi di conformità più elevati per le distribuzioni multinazionali.


