

Dimensioni e quota del mercato dell'intelligenza artificiale in agricoltura
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.11 miliardo di dollari |
| Dimensione del mercato (2031) | 8.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 21.96% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'intelligenza artificiale in agricoltura di Mordor Intelligence
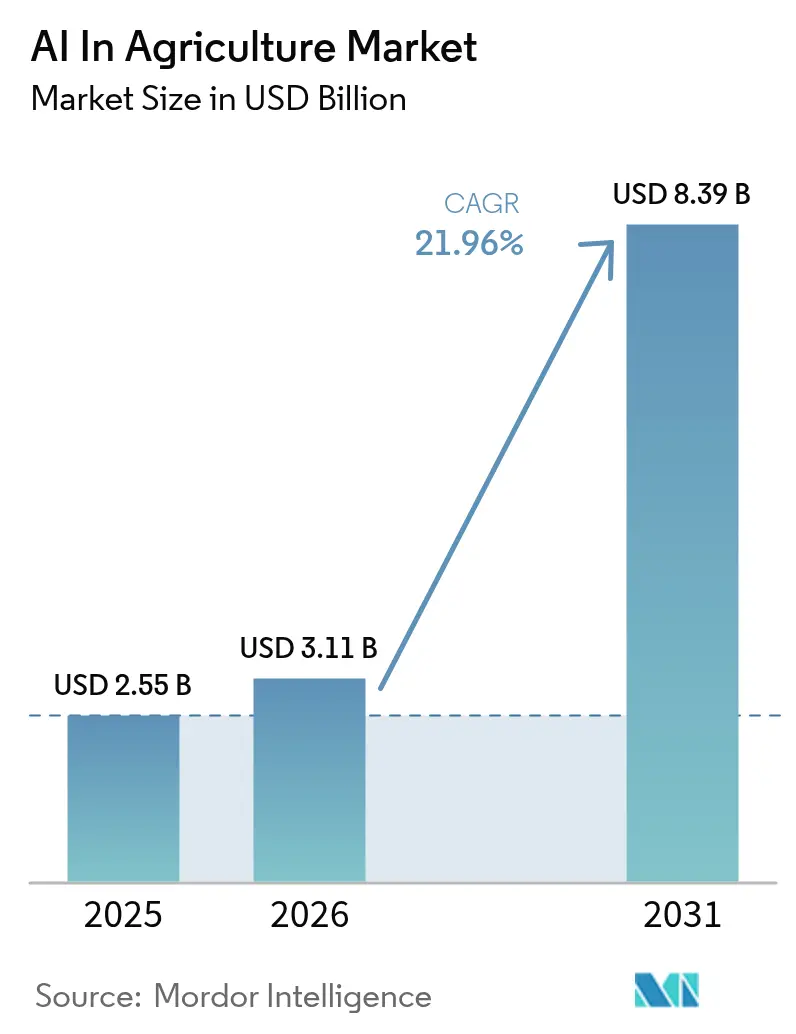
Si prevede che il mercato dell'intelligenza artificiale in agricoltura crescerà da 2.43 miliardi di dollari nel 2025 a 3.11 miliardi di dollari nel 2026 e raggiungerà gli 8.39 miliardi di dollari entro il 2031, con un CAGR del 21.96% nel periodo 2026-2031. Una solida connettività cloud, la riduzione dei costi hardware per l'intelligenza artificiale all'avanguardia e i severi obblighi di sostenibilità stanno trasformando il processo decisionale algoritmico da un'opzione pilota a una voce di spesa di routine per le attività di colture a filari, orticoltura e allevamento. Gli agricoltori monetizzano sempre più flussi di dati immettendo osservazioni da sensori, droni e satelliti in pipeline di apprendimento automatico che prescrivono input a dose variabile, riducendo gli sprechi di fertilizzanti a due cifre e aumentando al contempo le rese. I prezzi accessibili dell'intelligenza artificiale come servizio stanno rimuovendo le barriere di capitale per le cooperative in America Latina e Africa, mentre il backhaul open-RAN 5G offre agli irroratori autonomi e ai robot per il diserbo una precisione di posizionamento inferiore al metro, senza hardware aggiuntivo per le stazioni base. La frammentazione dell'offerta persiste, ma proprio questa diversità di sensori, software e fornitori di servizi sta ampliando il catalogo di soluzioni a disposizione degli operatori di colture specializzate e di ambienti controllati.
Punti chiave del rapporto
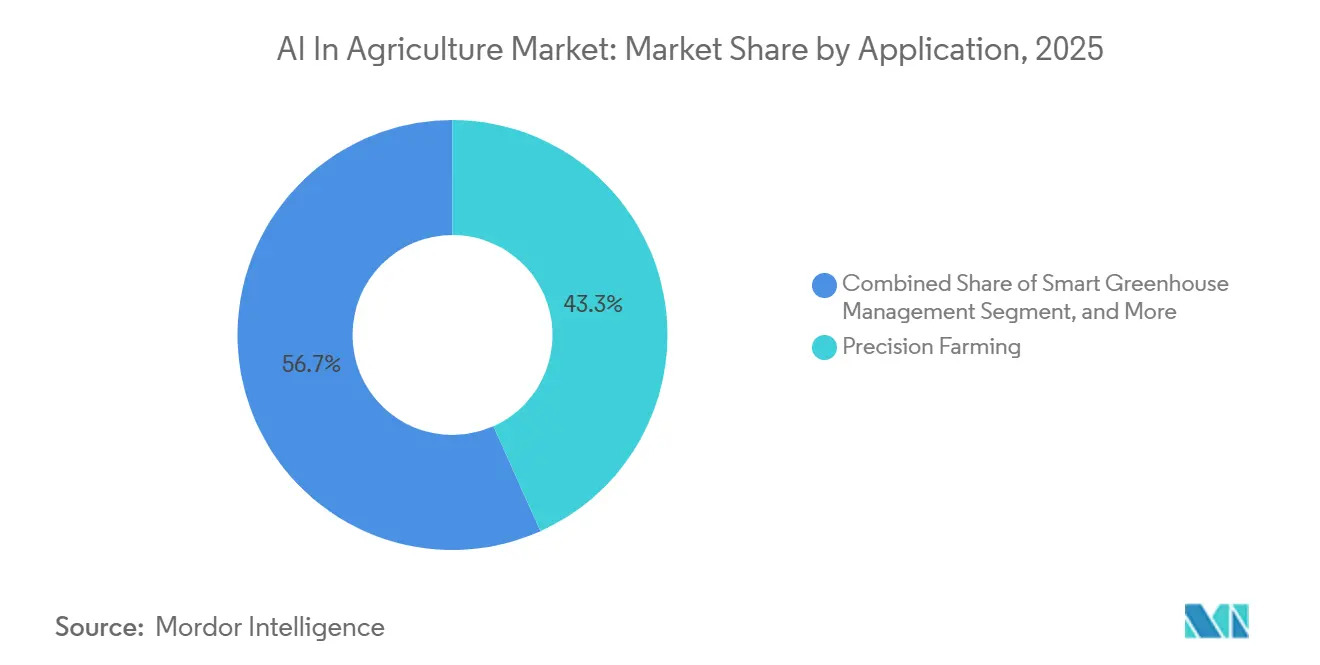
- Per applicazione, l'agricoltura di precisione ha dominato con una quota di fatturato del 43.29% nel 2025; si prevede che la gestione intelligente delle serre si espanderà a un CAGR del 22.47% fino al 2031.
- In termini di tecnologia, l'apprendimento automatico ha rappresentato il 48.19% della spesa del 2025, mentre si prevede che la visione artificiale avanzerà a un CAGR del 22.68% tra il 2026 e il 2031.
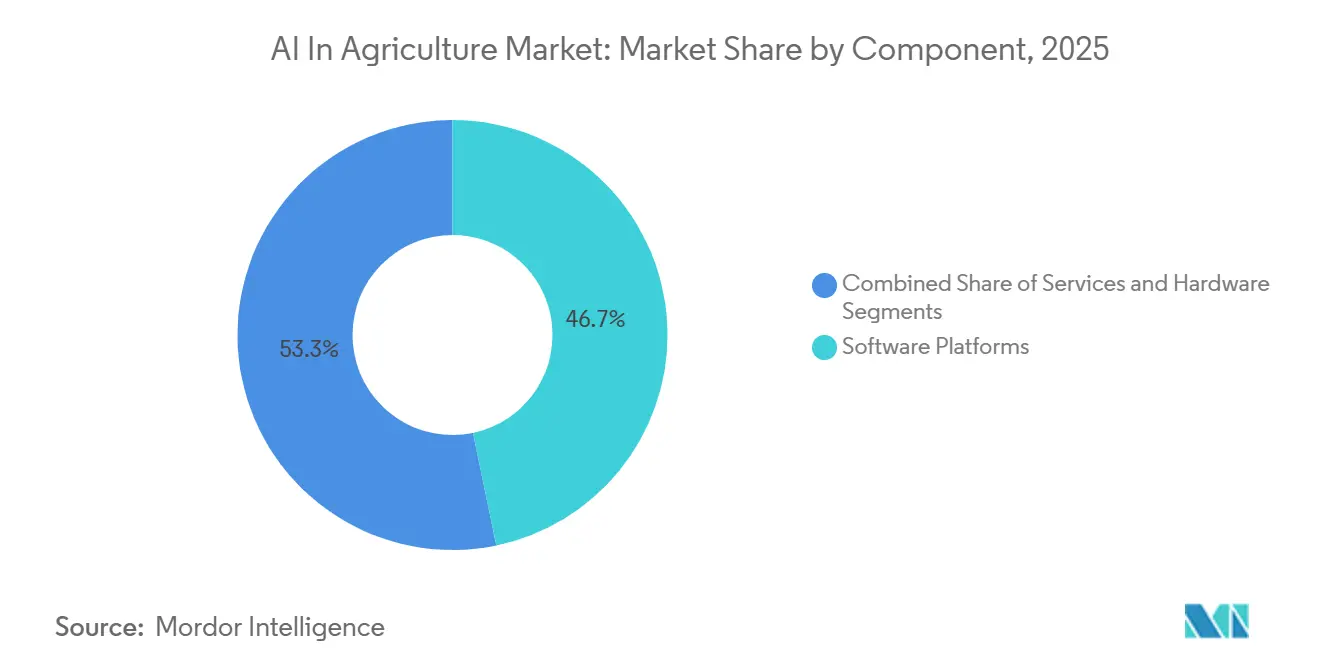
- Per componente, le piattaforme software hanno rappresentato il 46.73% della quota di fatturato nel 2025; i servizi sono destinati a crescere più rapidamente, con un CAGR del 22.91% entro il 2031.
- In base alla modalità di distribuzione, le distribuzioni cloud hanno conquistato una quota del 59.68% nel 2025, mentre si prevede che le architetture ibride cresceranno a un CAGR del 22.96% nel periodo 2026-2031.
- In termini geografici, il Nord America ha rappresentato il 38.91% delle vendite del 2025, ma si prevede che la regione Asia-Pacifico registrerà il CAGR regionale più elevato, pari al 22.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'intelligenza artificiale in agricoltura
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione di piattaforme di agricoltura di precisione | + 4.20% | Globale, con una concentrazione iniziale in Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione dei servizi di immagini satellitari e di droni ad alta risoluzione | + 3.80% | Globale, in accelerazione in Asia-Pacifico e Sud America | Medio termine (2-4 anni) |
| Sussidi e mandati governativi per l'agricoltura digitale | + 3.50% | Nord America, Europa, Cina, India | A breve termine (≤ 2 anni) |
| Offerte di AI-as-a-Service basate su cloud a prezzi accessibili | + 3.10% | Globale, con la più alta adozione in Asia-Pacifico e Africa | A breve termine (≤ 2 anni) |
| Copiloti GenAI in azienda agricola riducono le visite sul campo degli agronomi | + 2.90% | Nord America, Europa, Australia | Medio termine (2-4 anni) |
| Posizionamento sub-meter 5G Open-RAN per robot autonomi | + 2.70% | Nord America, Europa, Cina, Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione di piattaforme di agricoltura di precisione
Nel 2025, Deere and Company ha integrato algoritmi di apprendimento automatico nel suo Operations Center, consentendo alla piattaforma di acquisire mappe di resa pluriennali e letture di conducibilità del suolo, generando automaticamente prescrizioni di semina che hanno ridotto le spese per le sementi dell'8-12% per i primi utilizzatori. [1] John Deere, “Operations Center Overview,” DEERE.COM Trimble ha seguito l'esempio all'inizio del 2026, integrando strumenti di scrittura di report basati sull'IA generativa nella sua suite Ag Software, consentendo ai responsabili delle aziende agricole di presentare i dati ai finanziatori senza dover compilare manualmente le dashboard. [2] Trimble Inc., “Ag Software Suite Enhancements,” AGRICULTURE.TRIMBLE.COM I moduli di contabilità del carbonio sono ora componenti aggiuntivi standard perché protocolli come Verra VM0042 richiedono la quantificazione del sequestro a livello di appezzamento prima di emettere crediti. [3] Verra, “VM0042 Methodology for Improved Agricultural Land Management,” VERRA.ORG Man mano che gli agricoltori scambiano crediti di carbonio verificati, reinvestono i proventi in sensori aggiuntivi, rafforzando gli effetti della rete di dati. Il risultato è un circolo vizioso in cui l'utilizzo della piattaforma si intensifica di stagione in stagione, rendendo il passaggio a un'altra sempre più costoso.
Espansione dei servizi di immagini satellitari e di droni ad alta risoluzione
PrecisionHawk ha lanciato un livello di servizio nel 2025 che fonde le immagini dei droni con il radar ad apertura sintetica Sentinel-1, fornendo mappe di umidità del suolo e biomassa in qualsiasi condizione meteorologica. [4] PrecisionHawk, “Multi-Sensor Crop Intelligence,” PRECISIONHAWK.COM Aerobotics ha implementato modelli di visione artificiale nel 2026 per contare i singoli agrumi, consentendo agli imballatori di bloccare i contratti a termine sei settimane prima rispetto a prima. La costellazione SuperDove di Planet Labs ora rivisita ogni campo quotidianamente con una risoluzione di 3 metri, fornendo agli agronomi un feedback quasi in tempo reale per i sistemi di doppia coltura. Tale densità temporale comprime i cicli decisionali e riduce al minimo le perdite di resa causate da errori di tempistica.
Sussidi e mandati governativi per l'agricoltura digitale
Nel 2025, il Dipartimento dell'Agricoltura degli Stati Uniti ha erogato 3.1 miliardi di dollari nell'ambito dell'iniziativa Climate-Smart Commodities, destinando il 40% dei fondi alla gestione dei nutrienti basata sull'intelligenza artificiale per i produttori svantaggiati. La Politica Agricola Comune europea richiede che almeno il 35% dei bilanci per lo sviluppo rurale finanzi investimenti nell'agricoltura di precisione, accelerando l'adozione di sensori in Francia e Germania. Il Ministero dell'Agricoltura cinese si è impegnato a creare 200 zone di agricoltura intelligente entro il 2027, ciascuna dotata di sensori IoT e gateway edge-AI. L'app indiana Kisan Suvidha fornisce avvisi di irrigazione e parassiti generati dall'intelligenza artificiale a 50 milioni di agricoltori, ampliando notevolmente l'impatto degli avvisi. Di fatto, la conformità sta trasformando l'intelligenza artificiale da una spesa discrezionale a un ticket-to-play.
Offerte di AI-as-a-Service basate su cloud a prezzi accessibili
Microsoft Azure Data Manager for Agriculture offre modelli di previsione della resa pre-addestrati a meno di 0.10 dollari per ettaro a stagione, un livello accettabile per le cooperative di piccoli agricoltori. IBM ha integrato modelli in linguaggio di grandi dimensioni nella sua Watson Decision Platform nel 2025, traducendo i documenti di ricerca in istruzioni in linguaggio semplice e specifiche per ogni appezzamento. AWS SageMaker Geospatial integra la pre-elaborazione delle immagini satellitari con pipeline di addestramento dei modelli, riducendo i tempi di analisi da settimane a ore per le aziende agroalimentari. La fatturazione basata sul consumo elimina la necessità di investimenti in conto capitale sui cluster GPU, un vantaggio decisivo nelle regioni in cui il reddito agricolo annuo è inferiore a 5,000 dollari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standard di dati agronomici frammentati | -2.10% | Globale, più acuto in Asia-Pacifico e Africa | Medio termine (2-4 anni) |
| Elevati costi iniziali di sensori e robotica per i piccoli proprietari terrieri | -1.90% | Asia-Pacifico, Africa, Sud America | A breve termine (≤ 2 anni) |
| Set di dati agronomici limitati e pronti per l'intelligenza artificiale e ostacoli alla privacy | -1.60% | Globale, con la complessità normativa più elevata in Europa | Medio termine (2-4 anni) |
| Cicli lenti di verifica del credito suolo-carbonio | -1.30% | Nord America, Europa, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Standard di dati agronomici frammentati
Entro il 2025, solo il 30% dei fornitori di software per la gestione agricola aveva adottato il framework di scambio dati ADAPT di AgGateway, costringendo gli agricoltori a riconciliare formati di file incompatibili quando cambiavano fornitore. Le tassonomie del suolo divergono; l'USDA riconosce 12 ordini di suolo, mentre la World Reference Base ne elenca 32, il che complica la portabilità dei modelli. I protocolli delle stazioni meteorologiche e le nomenclature dei parassiti variano, compromettendo l'accuratezza delle previsioni quando i set di dati vengono aggregati a livello internazionale. I fornitori devono creare e mantenere modelli regionali, gonfiando i costi di sviluppo e ritardando il lancio delle funzionalità.
Elevati costi iniziali di sensori e robotica per i piccoli proprietari terrieri
Una suite di sensori di base costa tra gli 800 e i 1,200 dollari a campo, mentre un robot autonomo per il diserbo supera i 30,000 dollari, cifre che molte aziende agricole di due ettari in India e nell'Africa subsahariana non possono finanziare. Le banche commerciali considerano l'hardware di intelligenza artificiale una garanzia ad alto rischio e gli istituti di microfinanza raramente sottoscrivono contratti di leasing tecnologico. CropX offre un contratto di "sensore come servizio" a 18-25 dollari per ettaro a stagione, eppure l'adozione tra i piccoli agricoltori era inferiore al 5% nel 2025. Il divario digitale che ne deriva rallenta gli effetti della rete dati necessari per perfezionare i modelli localizzati.
Analisi del segmento
Per applicazione: le serre intelligenti superano i campi coltivati in fila
L'agricoltura di precisione deteneva la maggiore quota di mercato dell'IA in agricoltura, con il 43.29% nel 2025, riflettendo la diffusione di attrezzature a velocità variabile su ettari coltivati a mais e soia. Tuttavia, si prevede che la gestione intelligente delle serre guiderà la crescita delle applicazioni, con un'espansione del 22.47% entro il 2031. Il copilota di IA generativa di Intelligent Growth Solutions ottimizza i livelli di CO₂ e gli spettri LED ogni pochi minuti, consentendo alle aziende agricole verticali di ridurre il consumo energetico del 18% senza perdite di resa. Il monitoraggio del bestiame sta guadagnando velocità poiché i sistemi di visione artificiale segnalano zoppie e rischi di parto con giorni di anticipo, riducendo i costi veterinari e la mortalità. L'analisi dei dati tramite droni mantiene una posizione di rilievo, ma potrebbe aumentare una volta che le autorità di regolamentazione consentiranno i voli oltre la linea di vista.
I densi set di dati in serra, con letture dei sensori ogni cinque minuti su decine di variabili, accelerano l'iterazione del modello, mentre le colture in campo aperto producono dati più sparsi, rallentando il perfezionamento degli algoritmi. Certificazioni come GlobalGAP stanno iniziando a richiedere la tracciabilità basata sull'intelligenza artificiale, inserendo le piattaforme di ottimizzazione post-raccolta nei budget tradizionali. Di conseguenza, il mercato dell'intelligenza artificiale in agricoltura per applicazioni in ambiente controllato è sulla buona strada per colmare parte del divario con le colture a filari tradizionali entro il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: la crescita incentrata sulla fotocamera aumenta
L'apprendimento automatico ha assorbito il 48.19% della spesa del 2025, ancorando l'IA più ampia al mercato agricolo. La visione artificiale, sebbene più limitata, dovrebbe espandersi al 22.68% nel periodo 2026-2031, superando altre tecnologie con la proliferazione di flotte di droni e processori edge. Il sistema See and Spray di Deere utilizza reti convoluzionali per distinguere le colture dalle erbe infestanti a 20 fotogrammi al secondo, riducendo l'uso di erbicidi fino al 90%. Taranis acquisisce immagini submillimetriche per individuare precocemente le lesioni fungine, consentendo una precisione fungicida che riduce i costi dei prodotti chimici del 30-40%.
Chip di edge-inference come NVIDIA Jetson Orin e Google Coral sono ora venduti al dettaglio a meno di 200 dollari, consentendo l'elaborazione in tempo reale sugli irroratori senza latenza cloud. Le proposte europee di AI-Act, che classificano alcuni sistemi agricoli come "a rischio limitato", potrebbero orientare la domanda verso algoritmi interpretabili, aggiungendo un tocco regionale alle divisioni tecnologiche globali. In termini numerici, si prevede che la quota di intelligenza artificiale nel segmento della visione artificiale nel mercato agricolo aumenterà costantemente, anche se l'apprendimento automatico manterrà il predominio nei carichi di lavoro principali.
Per componente: Servizi Colmare il divario di competenze
Le piattaforme software hanno conquistato la quota di mercato più elevata dell'IA in agricoltura tra i componenti, con il 46.73% nel 2025, trainate dai pacchetti di abbonamento di Bayer Climate FieldView e Trimble. Si prevede che i servizi di consulenza, integrazione e supporto cresceranno più rapidamente, registrando un CAGR del 22.91% entro il 2031, poiché gli agricoltori faticano ad armonizzare le risorse SCADA legacy con gli stack cloud-native. Il team di precisione di CNH Industrial ha riferito che il fatturato dei servizi professionali è aumentato del 35% su base annua nel 2025, grazie alla richiesta da parte dei clienti di interfacce API personalizzate tra Slingshot e i feed di dati meteorologici.
La crescita dell'hardware rimane costante, ma è limitata dai lunghi cicli di sostituzione di trattori e mietitrebbie. I fornitori stanno integrando l'intelligenza artificiale all'avanguardia per ridurre le difficoltà di integrazione; la guida automatica dei trattori Topcon 2026 integra GPS e visione artificiale a bordo, mantenendo una precisione inferiore a 2 centimetri senza collegamenti cellulari. Nel tempo, l'hardware chiavi in mano potrebbe rallentare i ricavi dei servizi, ma per ora gli integratori generano valore man mano che le aziende agricole bilanciano le competenze in agronomia e ingegneria dei dati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: le architetture ibride guadagnano favore
Le implementazioni cloud hanno dominato con una quota del 59.68% nel 2025, riflettendo il vantaggio in termini di costi dell'iperscalabilità. Si prevede che le modalità ibride cresceranno del 22.96% fino al 2031, poiché i coltivatori desiderano una latenza in tempo reale senza rinunciare alla sovranità dei dati. Prospera esegue modelli di rilevamento dei parassiti su gateway edge e carica solo le anomalie, riducendo la larghezza di banda dell'80%. Gamaya elabora dati iperspettrali in situ sui droni, inviando informazioni compresse alle dashboard, garantendo ai coltivatori la conservazione delle immagini grezze internamente.
I progetti pilota 5G rurali in Germania e Giappone hanno dimostrato tempi di andata e ritorno inferiori a 10 millisecondi, adeguati per la pianificazione autonoma dei percorsi. Questa connettività consente ai robot di scaricare i calcoli più pesanti su server edge vicini anziché su cloud distanti. Di conseguenza, la dimensione del mercato dell'IA in agricoltura attribuita a implementazioni ibride è destinata a un'espansione a due cifre, mentre le installazioni puramente on-premise rimangono una nicchia.
Analisi geografica
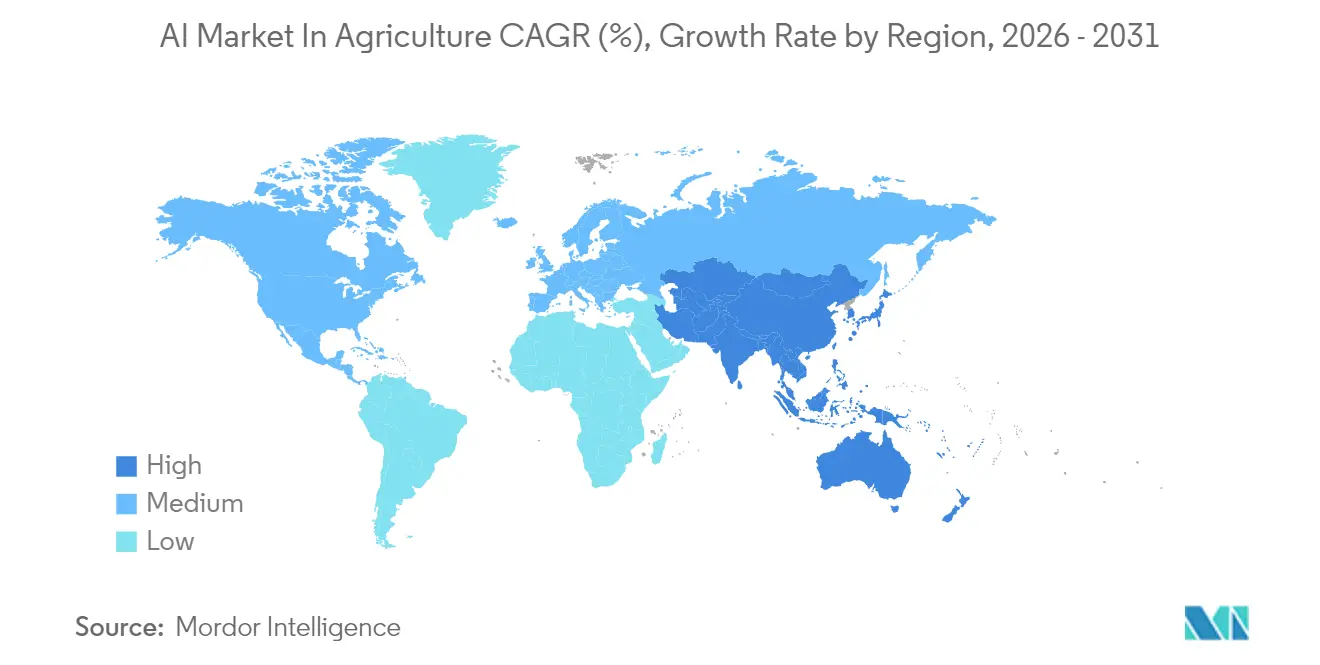
Il Nord America ha assorbito il 38.91% della spesa del 2025 grazie all'elevata diffusione di macchinari guidati da GPS, alla copertura della banda larga nelle contee rurali e ai sussidi per la sostenibilità climatica. Le revisioni del programma Conservation Stewardship dell'USDA rimborsano fino al 75% dei costi dei sensori e dei software di intelligenza artificiale quando i piani nutrizionali sono verificati dalle macchine. Il programma canadese per le tecnologie pulite in agricoltura ha erogato 50 milioni di dollari canadesi (37 milioni di dollari) nel 2025 per attrezzature per l'agricoltura di precisione. Gli esportatori di avocado del Messico ora integrano la tracciabilità tramite intelligenza artificiale per soddisfare le normative sulle importazioni degli Stati Uniti. I limiti di manodopera continuano a rallentare i robot completamente autonomi, in attesa dell'autorizzazione normativa.
Si prevede che l'area Asia-Pacifico crescerà più rapidamente, con un CAGR del 22.98% fino al 2031. Le 200 zone di smart farm cinesi impongono l'implementazione di stack di intelligenza artificiale locale, consolidando le partnership cloud nazionali. Kisan Suvidha, in India, fornisce servizi di consulenza satellitare a 50 milioni di utenti. Il Giappone punta a 100,000 ettari con trattori autonomi entro il 2027 per compensare l'invecchiamento delle aree rurali. L'Australia sfrutta modelli di evapotraspirazione basati sull'intelligenza artificiale per razionare l'acqua del Murray-Darling. La divergenza normativa tra le norme cinesi sulla localizzazione dei dati e il regime indiano basato sul consenso costringe i fornitori a regionalizzare i flussi di dati, ma la domanda supera questi attriti.
Europa, Sud America, Medio Oriente e Africa hanno registrato quote tra una e due decine di migliaia di unità nel 2025. L'UE stanzia oltre un terzo dei fondi per lo sviluppo rurale per l'agricoltura digitale, stimolando l'implementazione di sensori in Germania e Polonia. Gli incentivi fiscali Agro 4.0 del Brasile catalizzano l'adozione dell'intelligenza artificiale nelle piantagioni di soia. Il Centro Nazionale per la Tecnologia Agricola dell'Arabia Saudita sostiene le fattorie verticali ottimizzate per l'intelligenza artificiale per ridurre la dipendenza dalle importazioni. Le aziende di confezionamento di agrumi del Sudafrica implementano la classificazione tramite visione artificiale per soddisfare gli standard UE, mentre la Nigeria sperimenta il monitoraggio satellitare delle colture di riso nel Delta del Niger. Nel complesso, queste iniziative ampliano il mercato globale dell'intelligenza artificiale in agricoltura, anche laddove persistono lacune infrastrutturali.
Panorama normativo
La regolamentazione si sta inasprendo in materia di macchinari agricoli dotati di intelligenza artificiale, strumenti di consulenza e governance dei dati agricoli, con il Regolamento UE sull'intelligenza artificiale (UE) che rappresenta il punto di svolta più significativo nel breve termine. Il Regolamento (UE) 2024/1689 è entrato in vigore il 1° agosto 2024 e sarà ampiamente applicabile a partire dal 2 agosto 2026, introducendo obblighi in materia di trasparenza, gestione del rischio e documentazione che si estendono al supporto decisionale agroalimentare e alle operazioni autonome. Per i fornitori che commercializzano l'intelligenza artificiale come componente di sicurezza dei macchinari agricoli soggetti ai regimi di omologazione UE, in particolare al Regolamento (UE) 167/2013, il Regolamento aggiunge ulteriori passaggi di conformità che possono influire sulle modalità di certificazione e manutenzione delle funzionalità di autonomia e di controllo basate sulla visione artificiale durante l'intero ciclo di vita del prodotto.
Negli Stati Uniti, la supervisione federale sta convergendo verso una governance formale e la definizione di standard per l'IA in agricoltura. Il Dipartimento dell'Agricoltura (USDA) ha pubblicato una strategia sull'IA per l'anno fiscale 2025-2026 e sta sviluppando meccanismi di conformità, mentre una revisione dell'Ufficio dell'Ispettore Generale dell'USDA del maggio 2026 ha evidenziato lacune nel rispetto delle scadenze interne per l'aggiornamento delle politiche sull'IA a livello di agenzia, comprese le linee guida sull'IA generativa allineate alle direttive federali. Per quanto riguarda gli standard, una proposta di legge (S.4627, Artificial Intelligence Agriculture Advisor Act) prevede che l'USDA collabori con il NIST per sviluppare standard nazionali sull'IA per l'agricoltura, che potrebbero definire le aspettative di interoperabilità e i requisiti di verificabilità per i fornitori che operano nell'ambito di programmi di sovvenzione per l'adozione dell'agricoltura digitale.
Panorama competitivo
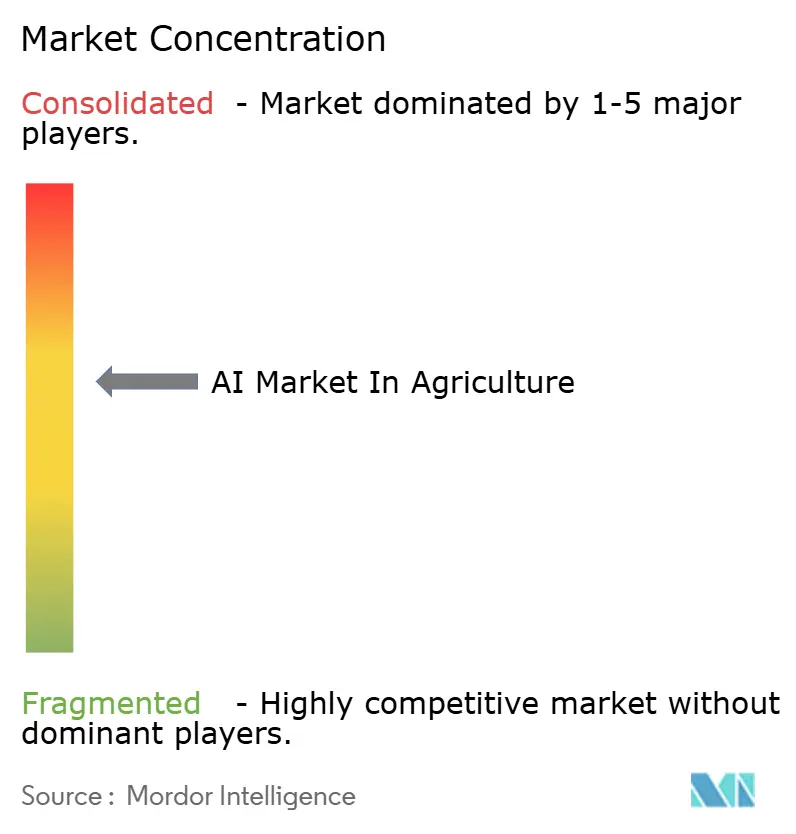
Il mercato dell'intelligenza artificiale in agricoltura rimane moderatamente frammentato: i primi cinque fornitori, Deere and Company, Trimble, Bayer Crop Science, Microsoft e IBM, detengono una quota di mercato complessiva inferiore al 30%. I produttori di attrezzature sfruttano le basi installate per incrementare le vendite di software; Deere ha collegato 500,000 macchine al suo Operations Center entro il 2025, creando un fossato di dati proprietari. Trimble integra oltre 200 dispositivi di terze parti, posizionandosi come piattaforma neutrale. Il cloud iperscalabile si concentra sull'infrastruttura orizzontale, collaborando con specialisti agronomici per la profondità verticale.
Startup come Prospera, Taranis e CropX offrono prezzi inferiori del 30-50% rispetto agli operatori storici e sono specializzate in analisi specifiche per le colture, attraendo gli agricoltori diffidenti nei confronti del lock-in delle attrezzature. L'acquisizione di Cropio da parte di Syngenta nel 2024 illustra l'integrazione verticale di sementi, prodotti chimici e servizi dati. L'attività brevettuale è aumentata, con oltre 800 brevetti statunitensi di intelligenza artificiale per l'agricoltura rilasciati nel 2024-2025, molti dei quali nei settori del rilevamento delle erbe infestanti e della previsione della resa. I produttori di chip di intelligenza artificiale edge Hailo e Blaize consentono ai sensori alimentati a batteria di eseguire la visione artificiale a livello locale, aprendo le porte a aree geografiche sottoservite dove la banda larga è scarsa.
La definizione degli standard è ora una leva competitiva; i fornitori attivi nel gruppo ADAPT di AgGateway influenzano gli standard di interoperabilità. Mentre i ruoli nella catena del valore si confondono, il mercato dell'IA in agricoltura offre spazi vuoti nella biometria del bestiame, nella previsione della qualità post-raccolta e nella verifica dell'agricoltura rigenerativa, nessuno dei quali è ancora dominato da un singolo fornitore.
I leader del settore dell'intelligenza artificiale nell'agricoltura
Microsoft Corporation
IBM Corporation
Granulare Inc.
aWhere Inc.
Prospera Technologies Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: IBM ha collaborato con GiSC, una cooperativa di dati guidata dagli agricoltori, e con Main Street Data per implementare soluzioni basate su IoT e intelligenza artificiale, volte a migliorare i risultati produttivi attraverso un migliore utilizzo dei dati aziendali. Questa iniziativa amplia le soluzioni agricole IBM incentrate sull'integrazione e l'analisi dei dati, supportando modelli di implementazione più standardizzati e applicabili a diverse aziende agricole per il supporto alle decisioni.
- Giugno 2026: Corteva Agrisciences Granular ha introdotto una soluzione per la pianificazione dei trattamenti fungicidi per la stagione 2026, che utilizza analisi basate sull'intelligenza artificiale all'interno di Granular Insights per guidare l'applicazione dei trattamenti. Puntando sulla precisione della tempistica, questa soluzione posiziona l'IA come leva diretta per il ritorno sull'investimento (ROI) nella protezione delle colture e rafforza il legame tra le raccomandazioni digitali e la spesa per gli input.
- Agosto 2024: Microsoft ha ampliato Azure Data Manager for Agriculture con l'intelligenza artificiale generativa e i modelli Copilot, progettati per aiutare gli agricoltori a trasformare i dati in decisioni. L'aggiornamento riduce le barriere d'uso per gli utenti non tecnici e favorisce una maggiore adozione di piattaforme dati agricole basate sul cloud, integrabili in flussi di lavoro di intelligenza artificiale come servizio (AI-as-a-service) più ampi.
Ambito del rapporto sul mercato globale dell'intelligenza artificiale in agricoltura
Il rapporto sul mercato dell'intelligenza artificiale in agricoltura è segmentato per applicazione (agricoltura di precisione, monitoraggio del bestiame, analisi dei droni, gestione intelligente delle serre, ottimizzazione della catena di fornitura e post-raccolta), tecnologia (apprendimento automatico, visione artificiale, analisi predittiva, elaborazione del linguaggio naturale), componente (hardware, piattaforme software, servizi), modalità di distribuzione (cloud, on-premise, ibrida) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Agricoltura di precisione |
| Monitoraggio del bestiame |
| Analisi dei droni |
| Gestione intelligente delle serre |
| Ottimizzazione della catena di fornitura e del post-raccolto |
| machine Learning |
| Visione computerizzata |
| Predictive Analytics |
| Elaborazione del linguaggio naturale (NLP) |
| Hardware (sensori, droni, robot) |
| Piattaforme software |
| Servizi (Consulenza, Integrazione, Supporto) |
| Cloud |
| On-Premise |
| IBRIDO |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per Applicazione | Agricoltura di precisione | |
| Monitoraggio del bestiame | ||
| Analisi dei droni | ||
| Gestione intelligente delle serre | ||
| Ottimizzazione della catena di fornitura e del post-raccolto | ||
| Per tecnologia | machine Learning | |
| Visione computerizzata | ||
| Predictive Analytics | ||
| Elaborazione del linguaggio naturale (NLP) | ||
| Per componente | Hardware (sensori, droni, robot) | |
| Piattaforme software | ||
| Servizi (Consulenza, Integrazione, Supporto) | ||
| Per modalità di distribuzione | Cloud | |
| On-Premise | ||
| IBRIDO | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà la spesa per gli strumenti di intelligenza artificiale in agricoltura tra il 2026 e il 2031?
Si prevede che la spesa complessiva aumenterà a un CAGR del 21.96%, portando il mercato dell'IA in agricoltura da 3.11 miliardi di dollari nel 2026 a 8.39 miliardi di dollari entro il 2031.
Quale applicazione sta prendendo piede più rapidamente?
La gestione intelligente delle serre mostra la traiettoria più rapida, avanzando a un CAGR del 22.47%, poiché gli operatori automatizzano i regimi di clima, illuminazione e nutrienti.
Quale regione offre le maggiori prospettive di crescita futura?
Si prevede che l'area Asia-Pacifico registrerà il CAGR regionale più elevato, pari al 22.98% entro il 2031, grazie a programmi su larga scala in Cina e India.
Perché i ricavi derivanti dai servizi crescono più velocemente delle vendite di software?
Le aziende agricole hanno bisogno di integratori per integrare trattori tradizionali, reti di sensori e piattaforme cloud, pertanto si prevede che i ricavi derivanti da consulenza e supporto aumenteranno del 22.91% annuo.
Quanto è concentrato il potere dei venditori oggi?
I cinque maggiori fornitori detengono meno del 30% delle vendite globali, lasciando il panorama competitivo moderatamente frammentato e aperto agli innovatori.
Le implementazioni ibride stanno superando i modelli basati solo sul cloud?
Si prevede che le architetture ibride che combinano l'elaborazione edge con la formazione cloud cresceranno del 22.96% annuo, erodendo gradualmente il predominio delle configurazioni puramente cloud.


