

Dimensioni e quota del mercato del riconoscimento delle immagini tramite intelligenza artificiale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.68 miliardo di dollari |
| Dimensione del mercato (2031) | 11.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.31% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
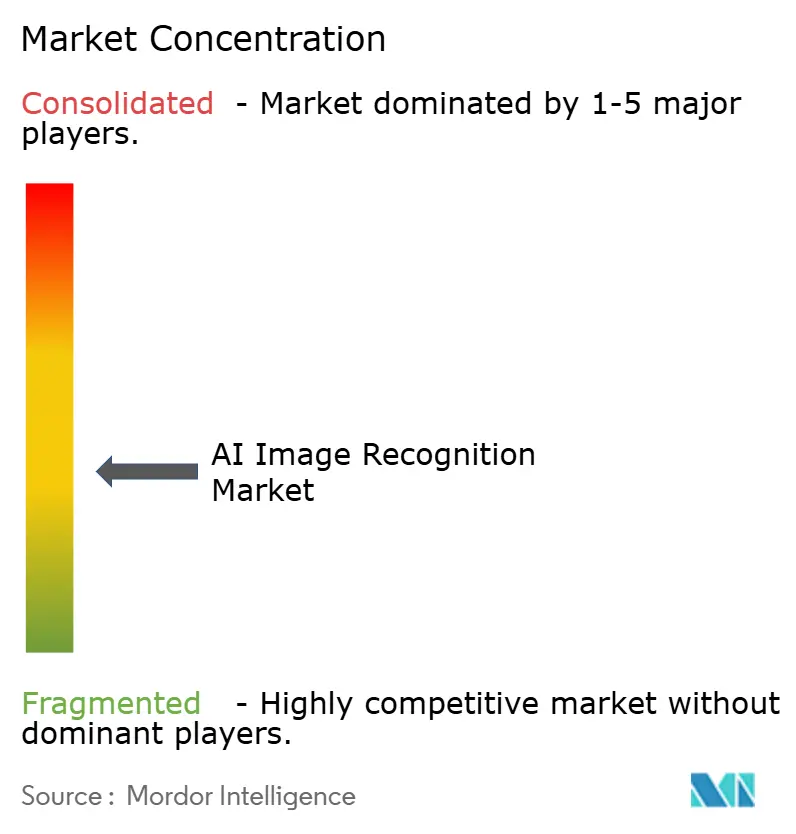
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del riconoscimento delle immagini tramite intelligenza artificiale di Mordor Intelligence
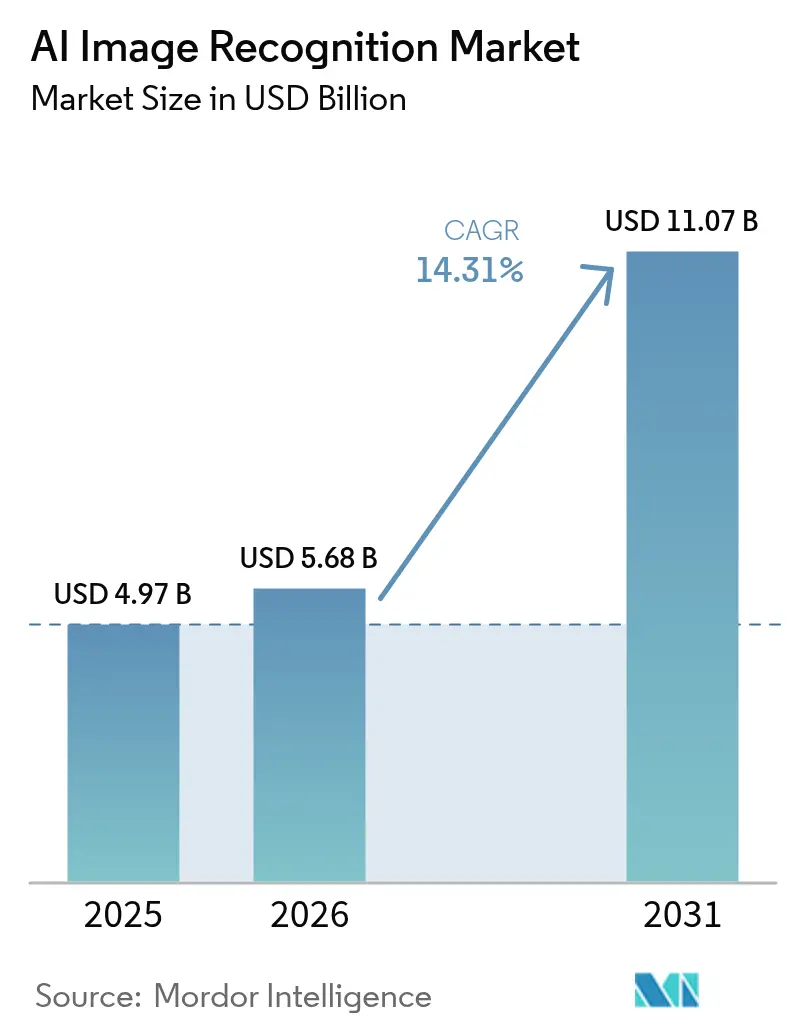
Il mercato del riconoscimento di immagini tramite intelligenza artificiale (IA) aveva un valore di 4.97 miliardi di dollari nel 2025 e si prevede che crescerà da 5.68 miliardi di dollari nel 2026 a 11.07 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.31% durante il periodo di previsione (2026-2031). Questa espansione è radicata nella dipendenza delle aziende dall'intelligenza visiva automatizzata, che ora si estende dagli stabilimenti produttivi alle sale di diagnostica. La diminuzione dei costi dei semiconduttori, i modelli di base multimodali e la maturazione dell'hardware edge mantengono il costo totale di proprietà (TCO) su una traiettoria discendente, rendendo le implementazioni su larga scala economicamente sostenibili. I fornitori reindirizzano i capitali verso stack integrati verticalmente che raggruppano chip, software e servizi, semplificando i cicli di approvvigionamento e accelerando la velocità di implementazione. Allo stesso tempo, i motori di dati sintetici riducono i budget per l'etichettatura, ampliando la partecipazione delle aziende di medie dimensioni che in precedenza non disponevano di immagini annotate. Nel complesso, queste tendenze posizionano il mercato del riconoscimento di immagini tramite IA per una crescita a doppia cifra duratura.
Punti chiave del rapporto
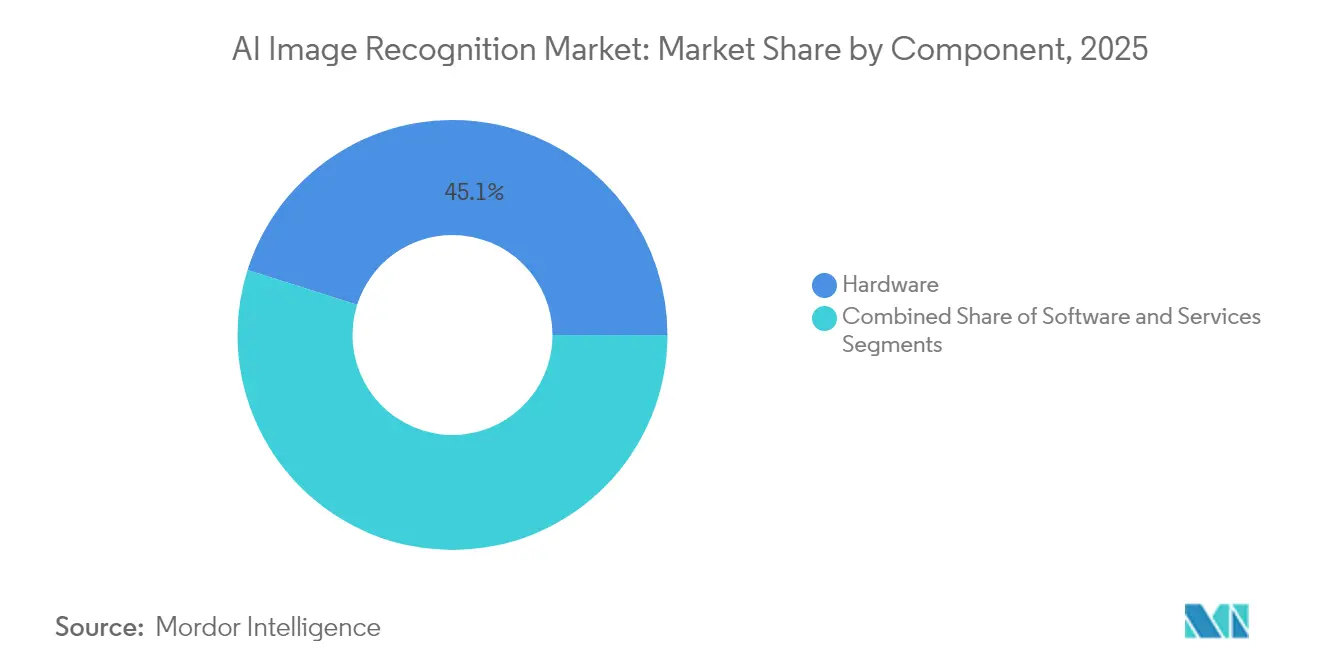
- Per componente, nel 45.12 l'hardware ha rappresentato il 2025% della quota di mercato del riconoscimento delle immagini tramite intelligenza artificiale, mentre si prevede che i servizi cresceranno a un CAGR del 14.67% fino al 2031.
- In base al modello di implementazione, nel 67.95 le soluzioni on-premise rappresentavano il 2025% del mercato del riconoscimento delle immagini tramite intelligenza artificiale, mentre l'implementazione cloud è sulla buona strada per un CAGR del 16.37% entro il 2031.
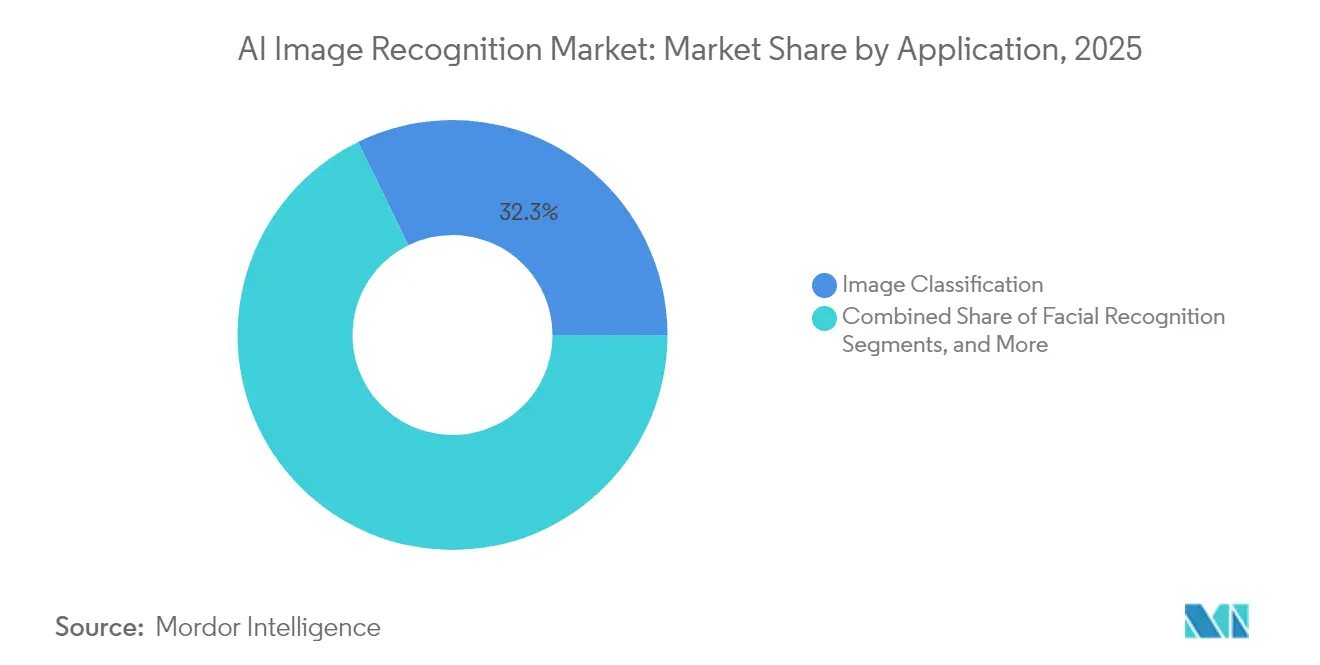
- Per applicazione, la classificazione delle immagini ha contribuito al 32.25% delle dimensioni del mercato del riconoscimento delle immagini tramite intelligenza artificiale nel 2025, tuttavia l'ispezione industriale avanza a un CAGR del 16.22% nell'orizzonte di previsione.
- In base al settore di utilizzo finale, nel 28.74 il commercio al dettaglio e l'e-commerce hanno conquistato una quota di fatturato del 2025% del mercato del riconoscimento delle immagini tramite intelligenza artificiale; il settore sanitario è il gruppo di utenti in più rapida crescita, con un CAGR del 15.05%.
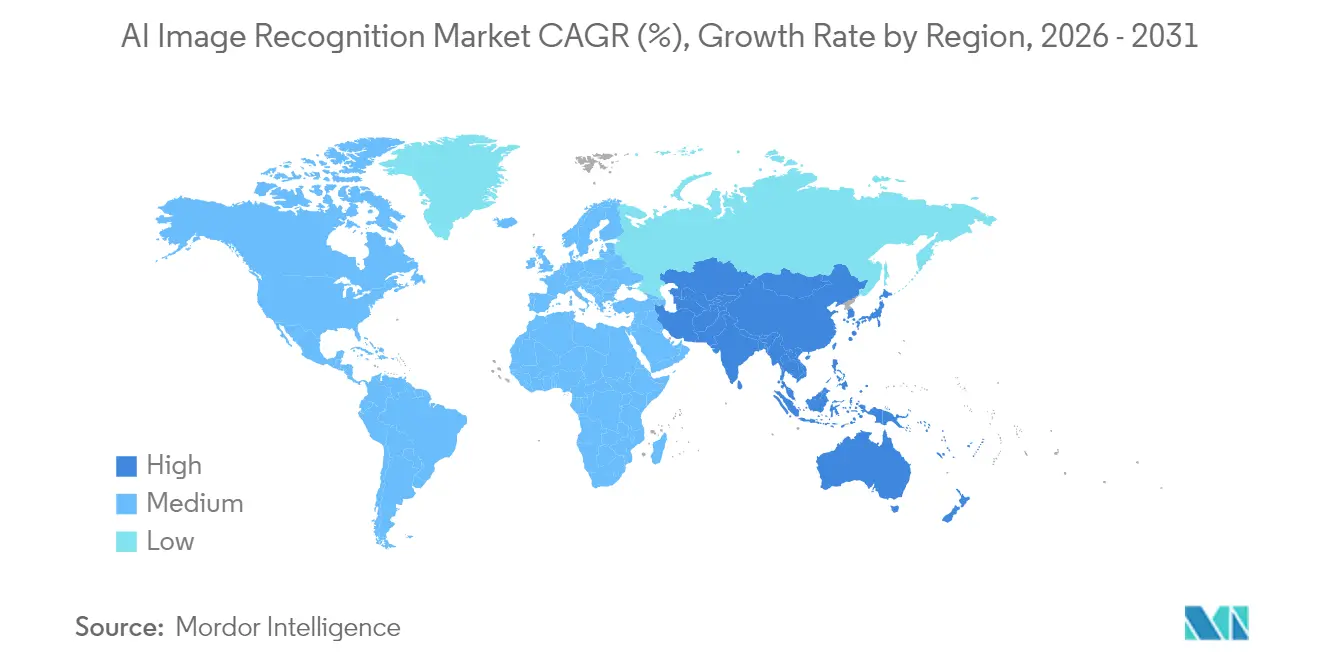
- In termini geografici, nel 27.35 il Nord America ha conquistato una quota di fatturato pari al 2025% del mercato del riconoscimento delle immagini tramite intelligenza artificiale; Asia-Pacific è quella in più rapida crescita, sulla buona strada per un CAGR del 15.61% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del riconoscimento delle immagini tramite intelligenza artificiale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom di adozione dell'intelligenza artificiale cloud-native | + 2.8% | Globale, con concentrazione in Nord America e UE | Medio termine (2-4 anni) |
| Proliferazione di telecamere ad alta risoluzione | + 2.1% | Globale, guidato dai centri di produzione dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Iniziative di prevenzione delle perdite al dettaglio | + 1.9% | Corridoi commerciali del Nord America e dell'UE | A breve termine (≤ 2 anni) |
| Espansione delle città intelligenti e delle infrastrutture di sorveglianza | + 2.4% | Nucleo Asia-Pacifico, ricadute sulla MEA | A lungo termine (≥ 4 anni) |
| Pipeline di dati sintetici che riducono drasticamente i costi di etichettatura | + 1.7% | Adozione globale e precoce nei centri tecnologici | Medio termine (2-4 anni) |
| Le aziende di immagini satellitari rendono open source i set etichettati | + 1.3% | Globale, concentrato negli istituti di ricerca | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom dell'adozione dell'intelligenza artificiale cloud-native
I fornitori hyperscale offrono pipeline di visione containerizzate che portano i modelli dal prototipo alla produzione in poche settimane, riducendo il time-to-value per produttori e rivenditori. Microsoft Azure e Google Cloud presentano modelli preconfigurati per il rilevamento dei difetti che abbassano le barriere d'ingresso per le aziende con personale ML limitato. Gli endpoint di inferenza orchestrati da Kubernetes allocano la potenza di calcolo solo quando arrivano le immagini, consentendo un risparmio sui costi del 15-40% rispetto ai cluster on-premise fissi. Di conseguenza, il mercato del riconoscimento delle immagini basato sull'IA beneficia di cicli di approvvigionamento più rapidi e di una maggiore diversità di utenti. [1] Google Cloud, “AutoML Vision Product Page,” cloud.google.com
Proliferazione di fotocamere ad alta risoluzione
Le unità ADAS di quinta generazione per il settore automobilistico e i sensori industriali 8K ora si combinano con acceleratori AI on-device che offrono un'inferenza inferiore a 50 ms senza scambi di dati in rete. La telecamera MFC525 di Continental offre un campo visivo di 110 gradi eseguendo la classificazione degli oggetti localmente, e i più recenti motori neurali di Samsung raggiungono i 38 TOPS all'interno degli smartphone consumer. Queste capacità sbloccano il controllo qualità in tempo reale e funzioni AR immersive, ampliando la base di destinatari del mercato del riconoscimento delle immagini tramite AI. [2] Continental Automotive, “MFC525: Fifth Generation Camera for ADAS,” continental.com
Iniziative di prevenzione delle perdite al dettaglio
Le perdite dovute a furti e furti costano miliardi ai rivenditori globali, ma l'analisi video basata sull'intelligenza artificiale rileva comportamenti anomali con una precisione dell'85% e riduce i falsi allarmi del 60%. Le implementazioni presso Walmart e Carrefour dimostrano un ROI diretto entro 12 mesi, promuovendo l'adozione sia nei negozi di prossimità che nei grandi magazzini. I vantaggi si estendono al monitoraggio delle scorte sugli scaffali, migliorando l'accuratezza dell'inventario ed elevando la proposta di valore per il mercato del riconoscimento delle immagini basato sull'IA. [3] Veesion, “AI Theft Detection Technology Overview,” veesion.co
Pipeline di dati sintetici che riducono i costi di etichettatura
I dataset fotorealistici randomizzati per dominio ora addestrano i modelli di visione con il 90% in meno di lavoro di etichettatura manuale. Gli OEM automobilistici alimentano gli stack di percezione con immagini sintetiche di segnaletica orizzontale, accorciando i cicli di convalida e supportando aggiornamenti del modello over-the-air più rapidi. Questi risparmi aumentano i budget per ulteriori casi d'uso nel mercato del riconoscimento delle immagini AI. [4] NVIDIA Corporation, “Risultati finanziari del primo trimestre dell'anno fiscale 2026”, nvidia.com
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ostacoli alla privacy dei dati e alla conformità | -1.8% | L'UE e la California sono leader nell'adozione globale | Medio termine (2-4 anni) |
| Carenza di talenti specifici del settore | -1.4% | Globale, acuto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| La geopolitica della catena di fornitura delle GPU aumenta il rischio di investimenti in conto capitale | -2.1% | Globale, concentrato nell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente esposizione legale a causa di algoritmi distorti | -1.2% | Focus normativo su Nord America e UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ostacoli alla privacy dei dati e alla conformità
L'EU AI Act e gli statuti della California impongono rigidi audit trail, gonfiando i costi di convalida fino al 30% per le implementazioni di imaging medico. Obblighi contrastanti sulla residenza dei dati impongono architetture dual-stack, rallentando le implementazioni negli ospedali di medie dimensioni privi di team dedicati alla privacy. Tali attriti frenano la crescita del mercato del riconoscimento delle immagini tramite IA.
La geopolitica della catena di fornitura della GPU aumenta il rischio di spesa in conto capitale
Tempi di consegna di dodici mesi per GPU avanzate fanno lievitare i budget di progetto e spingono le aziende verso alternative basate su FPGA o ASIC, richiedendo nuove toolchain e allungando i tempi di integrazione. Queste incertezze incidono sull'approvvigionamento hardware a breve termine nel mercato del riconoscimento delle immagini basato sull'intelligenza artificiale.
Analisi del segmento
Per componente: il dominio dell'hardware si scontra con l'interruzione dei servizi
L'hardware ha rappresentato il 45.12% del fatturato del 2025, ma i servizi registrano un CAGR del 14.67% che supera tutte le altre categorie. Le telecamere edge-ready e i chip di inferenza di NVIDIA e Intel riducono la latenza al di sotto dei 50 ms, stimolando i retrofit brownfield negli impianti di produzione. Il software, in particolare le piattaforme model-ops a basso codice, semplifica la creazione di pipeline personalizzate per le aziende prive di competenze approfondite in data science. Nel frattempo, i fornitori di servizi professionali creano set di dati ottimizzati per il dominio e flussi di lavoro di apprendimento continuo che elevano l'accuratezza della produzione oltre i punti di prova iniziali. Questo passaggio verso risultati olistici piuttosto che verso prodotti discreti amplia la quota di mercato per gli integratori nel mercato del riconoscimento delle immagini basato sull'intelligenza artificiale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di distribuzione: l'accelerazione del cloud sfida il predominio on-premise
I sistemi on-premise hanno mantenuto il 67.95% del fatturato nel 2025, poiché ospedali, banche e agenzie di difesa devono mantenere le immagini all'interno di firewall locali. Gli scenari edge in miniere, navi e fabbriche remote rispecchiano questa preferenza, dove la connettività intermittente impedisce i round-trip nel cloud. Ciononostante, i carichi di lavoro cloud crescono a un CAGR del 16.37%, poiché i pool di GPU elastici assorbono pipeline di immagini stagionali o con elevati picchi di burst. Le topologie ibride combinano la pre-elaborazione edge con il riaddestramento del cloud, consentendo alle aziende di ottimizzare l'inferenza a livello edge sfruttando centralmente set di dati petascale. Questo paradigma combinato salvaguarda la conformità e beneficia dell'economia degli hyperscaler, rafforzando l'espansione a lungo termine del mercato del riconoscimento delle immagini basato sull'intelligenza artificiale.
Per applicazione: l'ispezione industriale interrompe le gerarchie tradizionali
La classificazione delle immagini contribuisce ancora al 32.25% della spesa del 2025, supportando la moderazione dei contenuti, l'etichettatura dei cataloghi e la sorveglianza di base. Il rilevamento e il tracciamento degli oggetti rimangono fondamentali nella logistica e nella mobilità. L'ispezione industriale, tuttavia, registra il CAGR più rapido, pari al 16.22%, poiché gli stabilimenti automobilistici, elettronici e di imballaggio perseguono l'obiettivo "zero difetti". L'ispezione guidata dalla visione sostituisce il campionamento umano con una copertura del 100%, aumentando la resa al primo passaggio e riducendo i costi di garanzia. Poiché i set di dati di ispezione sono proprietari, i fornitori con competenza di settore si assicurano contratti più vincolanti, incrementando il fatturato dei servizi nel mercato del riconoscimento delle immagini basato sull'intelligenza artificiale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: l'accelerazione dell'assistenza sanitaria rimodella le dinamiche del mercato
Il commercio al dettaglio e l'e-commerce hanno guidato il 2025 con una quota di fatturato del 28.74% grazie a implementazioni di prevenzione delle perdite, analisi dei planogrammi e progetti pilota di checkout senza attriti. Tuttavia, l'assistenza sanitaria sta crescendo più rapidamente, con un CAGR del 15.05%, con l'aumento degli arretrati in radiologia. Gli strumenti di triage basati sull'intelligenza artificiale riducono del 30% gli intervalli tra scansione e referto, liberando i radiologi per letture complesse. I modelli multimodali integrano le immagini TC con le cartelle cliniche elettroniche per segnalare più rapidamente i casi ad alto rischio, riducendo gli eventi avversi. Le autorizzazioni normative negli Stati Uniti e in Giappone catalizzano una maggiore adozione ospedaliera, espandendo l'impatto clinico del mercato del riconoscimento delle immagini basato sull'intelligenza artificiale.
Analisi geografica
Il Nord America ha registrato un fatturato del 27.35% nel 2025, sostenuto da un denso ecosistema di finanziamenti e da iniziative nazionali di fabbricazione di chip come il campus di TSMC in Arizona, del valore di 165 miliardi di dollari. Le fusioni e acquisizioni aziendali, come dimostra la partecipazione di Meta in Scale AI per 14.8 miliardi di dollari, intensificano la velocità di ricerca e sviluppo regionale. Gli incentivi governativi per la resilienza dei semiconduttori consolidano ulteriormente il mercato del riconoscimento delle immagini tramite IA negli Stati Uniti e in Canada.
L'Europa mostra un'adozione moderata ma costante, inquadrata dalla rigorosa legge sull'intelligenza artificiale (IA Act) dell'Unione. I leader tedeschi dell'industria pesante integrano la visione nell'assemblaggio automatizzato, mentre le startup francesi perfezionano il supporto alle decisioni cliniche nel rispetto delle garanzie del GDPR. Gli investimenti rimangono disciplinati ma mirati, favorendo i fornitori in grado di certificare la trasparenza e la mitigazione dei pregiudizi. Tale rigore plasma la progettazione delle soluzioni nel mercato del riconoscimento delle immagini basato sull'IA.
L'area Asia-Pacifico mostra la traiettoria più elevata, con un CAGR del 15.61%. La Cina stanzia budget pluriennali superiori a 70 miliardi di dollari per reti di sorveglianza e smart city. Il programma giapponese per i semiconduttori da 65 miliardi di dollari e la leadership della Corea del Sud nelle memorie HBM creano una base di fornitura verticalmente integrata. Il bacino di sviluppatori indiano sostiene servizi globali di model-tuning a prezzi competitivi, accelerando collettivamente il mercato del riconoscimento delle immagini basato sull'intelligenza artificiale.
Panorama normativo
Il quadro normativo per il riconoscimento di immagini tramite intelligenza artificiale si sta inasprendo in termini di trasparenza, gestione del rischio e vincoli sull'uso dei dati biometrici, con il Regolamento (UE) 2024/1689 sull'intelligenza artificiale dell'UE che funge da importante punto di riferimento per la conformità a livello globale. Il Regolamento introduce obblighi per i sistemi di intelligenza artificiale ad alto rischio, tra cui l'identificazione biometrica e alcuni casi d'uso critici per la sicurezza, richiedendo documentazione tecnica, gestione del rischio e supervisione umana, ed è pienamente applicabile dal 2 agosto 2026. Parallelamente, gli Stati Uniti continuano a fare ampio affidamento su linee guida e framework volontari come il NIST AI RMF 1.0 per la governance e i controlli, che molti acquirenti multinazionali utilizzano come base di riferimento per gli appalti in termini di verificabilità, mitigazione dei bias e gestione del ciclo di vita dei modelli.
In Cina, la standardizzazione nazionale sta introducendo requisiti specifici per regione legati ai contenuti generati dall'intelligenza artificiale: lo standard GB 45438-2025 (Tecnologia di sicurezza informatica, metodo di etichettatura per i contenuti generati dall'intelligenza artificiale) è stato pubblicato il 28 febbraio 2025 e implementato il 1° settembre 2025, spingendo i fornitori ad aggiungere funzionalità di etichettatura e rilevamento che interessano le pipeline di elaborazione delle immagini e la distribuzione a valle. Questi regimi sovrapposti aumentano l'impegno ingegneristico in materia di conformità per i fornitori globali, influenzando le scelte architetturali come le implementazioni on-premise per le immagini regolamentate, le architetture di residenza dei dati a doppio stack e l'integrazione di strumenti di rilevamento e tracciabilità dei media sintetici nelle offerte commerciali.
Analisi della catena del valore
La catena del valore inizia con l'acquisizione e il rilevamento dei dati (telecamere, sensori industriali, dispositivi mobili) e prosegue con la preparazione dei dati (raccolta, etichettatura, generazione di dati sintetici), lo sviluppo del modello (addestramento, valutazione, MLOps) e l'implementazione (hardware di inferenza edge, server on-premise e piattaforme di IA cloud). A monte, il vantaggio risiede nei fornitori di risorse di calcolo e accelerazione, poiché la disponibilità di GPU e IA edge influenza le tempistiche del progetto e la distinta base, mentre gli hyperscaler e i fornitori di piattaforme offrono pacchetti di servizi di visione, endpoint di modello e osservabilità che accelerano il time-to-production. A valle, gli integratori di sistemi e i costruttori di soluzioni verticali traducono i modelli di riconoscimento generici in flussi di lavoro per l'ispezione, la prevenzione delle perdite, la sorveglianza e l'imaging medicale, dove i dati di dominio e la conoscenza dei processi guidano la differenziazione.
Recenti programmi industriali e logistici dimostrano come il valore si generi nelle implementazioni a livello applicativo che riutilizzano reti di telecamere e sistemi operativi esistenti. Esempi includono l'ampliamento della partnership tra APSEZ e Kaleris nel giugno 2026 per implementare sistemi operativi per terminal container potenziati dall'intelligenza artificiale in 15 terminal container, e la collaborazione tra EAIGLE e PortCity nel luglio 2026 per scalare l'automazione di gate e piazzali basata sulla visione artificiale, trasformando l'infrastruttura di telecamere in punti di acquisizione dati attivi. Queste iniziative evidenziano il ruolo dell'implementazione edge, dell'integrazione con il software operativo e della continua ottimizzazione dei modelli come punti chiave per la monetizzazione, con servizi e supporto del ciclo di vita sempre più spesso offerti insieme ad hardware e software per garantire prestazioni ottimali in ambienti reali.
Panorama competitivo
La concentrazione del settore è moderata, poiché i player delle piattaforme puntano al controllo full-stack. NVIDIA domina il settore del silicio per l'addestramento, con una quota stimata dell'80% delle GPU per data center, rafforzando la dipendenza da CUDA tra gli ISV. Apple, Google e Samsung lanciano processori neurali personalizzati per localizzare l'inferenza su telefoni e laptop, riducendo la dipendenza dai chip esterni. Software pure-play come Clarifai stringono alleanze con Getty Images e Deepgram, integrando la cognizione multimodale in pipeline visive. Specialisti di dati sintetici come Scale AI monetizzano la generazione di dataset che alimentano i concorrenti più piccoli. I brevetti depositati rivelano un'intensa attività attorno alle architetture di attenzione ottimizzate per l'edge computing, indicando una futura differenziazione in scenari con limiti di potenza. Il consolidamento persiste, poiché grandi aziende puntano a competenze di nicchia, alzando l'asticella di ingresso nel mercato del riconoscimento delle immagini tramite intelligenza artificiale.
Leader del settore del riconoscimento delle immagini tramite intelligenza artificiale
Google LLC (Alfabeto Inc.)
Clarifai Inc.
IBM Corporation
Intel Corporation
Google (alfabeto)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: IBM ha introdotto nuove funzionalità multi-agente e flussi di lavoro di modernizzazione specializzati per il suo portfolio di software di intelligenza artificiale per le aziende. L'aggiornamento rafforza gli strumenti per la distribuzione e l'orchestrazione dell'IA in produzione, supportando un utilizzo più ampio di componenti di visione e di linguaggio di visione all'interno di stack aziendali gestiti.
- Maggio 2026: Google ha ampliato le misure di sicurezza contro i contenuti multimediali sintetici lanciando una funzionalità di rilevamento dei contenuti basata sull'intelligenza artificiale su Google Cloud. Il rilevamento del packaging in una piattaforma cloud si allinea alle crescenti esigenze aziendali in termini di provenienza e tracciabilità nei flussi di lavoro incentrati sulle immagini.
- Settembre 2025: Clarifai ha rilasciato un importante aggiornamento della piattaforma per il suo Reasoning Engine, che consente l'implementazione scalabile e di livello enterprise di attività di visione e ragionamento in ambienti edge e on-premise. L'aggiornamento integra controlli di governance, sicurezza e policy per supportare carichi di lavoro di riconoscimento delle immagini su scala di produzione.
Ambito e metodologia
Il mercato è definito dal fatturato complessivo generato dalla vendita di hardware, software e servizi di riconoscimento delle immagini tramite intelligenza artificiale da parte dei principali fornitori che operano a livello mondiale.
Il mercato del riconoscimento delle immagini AI è segmentato per tipologia (hardware, software e servizi), per verticale dell’utente finale (automotive, BFSI, sanità, vendita al dettaglio e sicurezza) e per area geografica (Nord America, Europa, Asia Pacifico, America Latina , Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
| Hardware |
| Software |
| Servizi |
| Cloud |
| Locale |
| Classificazione delle immagini |
| Rilevamento e tracciamento di oggetti |
| Riconoscimento facciale |
| Ispezione industriale |
| Medical Imaging |
| Altre applicazioni di nicchia |
| Automotive |
| BFSI |
| Fornitori di assistenza sanitaria e tecnologia medica |
| Vendita al dettaglio ed e-commerce |
| Integratori di sicurezza e sorveglianza |
| Produzione |
| Altri (agricoltura, energia, ecc.) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per componente | Hardware | ||
| Software | |||
| Servizi | |||
| Per modello di distribuzione | Cloud | ||
| Locale | |||
| Per Applicazione | Classificazione delle immagini | ||
| Rilevamento e tracciamento di oggetti | |||
| Riconoscimento facciale | |||
| Ispezione industriale | |||
| Medical Imaging | |||
| Altre applicazioni di nicchia | |||
| Per settore degli utenti finali | Automotive | ||
| BFSI | |||
| Fornitori di assistenza sanitaria e tecnologia medica | |||
| Vendita al dettaglio ed e-commerce | |||
| Integratori di sicurezza e sorveglianza | |||
| Produzione | |||
| Altri (agricoltura, energia, ecc.) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato del riconoscimento delle immagini tramite intelligenza artificiale e dove si dirigerà entro il 2031?
Il mercato totalizza 5.68 miliardi di dollari nel 2026 e si prevede che raggiungerà i 11.07 miliardi di dollari entro il 2031, il che implica una solida espansione per il periodo.
Quale tasso di crescita annuo composto è previsto per il mercato nella finestra di previsione?
Si prevede che il mercato crescerà a un CAGR del 14.31% tra il 2026 e il 2031.
Quale categoria di componenti sta crescendo più rapidamente?
I servizi registrano il maggiore slancio con un CAGR del 14.67%, che riflette la domanda aziendale di integrazione, ottimizzazione dei modelli e supporto del ciclo di vita.
Quale area geografica registrerà la crescita più forte entro il 2031?
L'area Asia-Pacifico registra la tendenza più elevata, con un CAGR del 15.61%, trainata da ingenti investimenti pubblici e privati in hardware di intelligenza artificiale e implementazioni su scala urbana.
Come si sta evolvendo l'equilibrio tra implementazione cloud e on-premise?
Le soluzioni on-premise hanno generato il 67.95% dei ricavi nel 2025, ma i carichi di lavoro cloud si stanno espandendo a un CAGR del 16.37%, con l'aumento del favore dell'elasticità su larga scala e dei servizi basati su modelli gestiti.
Qual è il vincolo più significativo che attualmente ne limita l'adozione?
La volatilità della supply chain delle GPU aumenta il rischio di spese in conto capitale e allunga i tempi di realizzazione dei progetti, spingendo alcune aziende a esplorare architetture edge alternative in silicio e ibride.


