

Dimensioni e quota di mercato degli strumenti CRISPR basati sull'intelligenza artificiale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 0.96 miliardo di dollari |
| Dimensione del mercato (2031) | 2.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 23.45% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli strumenti CRISPR basati sull'intelligenza artificiale a cura di Mordor Intelligence.
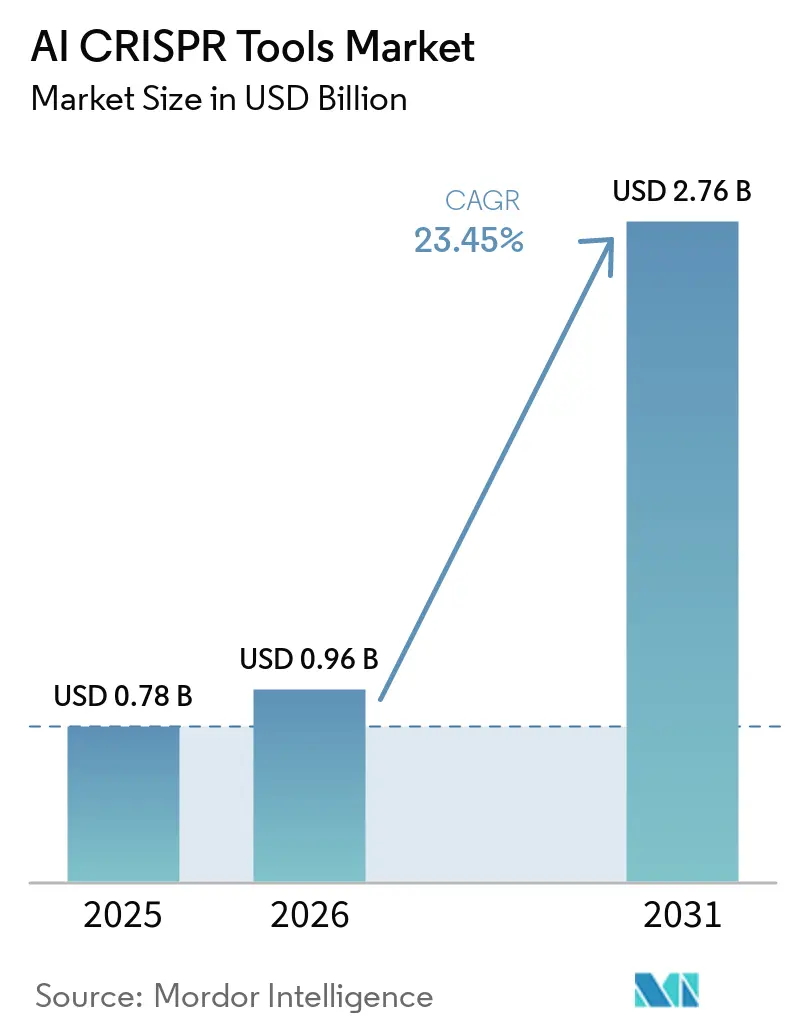
Si prevede che il mercato degli strumenti CRISPR basati sull'intelligenza artificiale raggiungerà un valore di 0.78 miliardi di dollari nel 2025, 0.96 miliardi di dollari nel 2026 e 2.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 23.45% dal 2026 al 2031.
Il mercato degli strumenti CRISPR basati sull'intelligenza artificiale si sta espandendo, poiché il lavoro di editing genomico si sta allontanando dai cicli di laboratorio per tentativi ed errori per orientarsi verso una progettazione computazionale in grado di guidare le decisioni nelle fasi iniziali del flusso di lavoro. Modelli linguistici di grandi dimensioni, addestrati su sequenze proteiche e set di dati di screening CRISPR ad alto rendimento, stanno ora plasmando la selezione dell'RNA guida, l'ingegneria delle proteine Cas e la scoperta di nucleasi sintetiche all'interno della stessa piattaforma. Questo cambiamento sta modificando il modello commerciale del mercato degli strumenti CRISPR basati sull'intelligenza artificiale, poiché software, infrastrutture dati e servizi per il flusso di lavoro stanno diventando più centrali rispetto alla vendita di reagenti singoli.
Punti chiave del rapporto
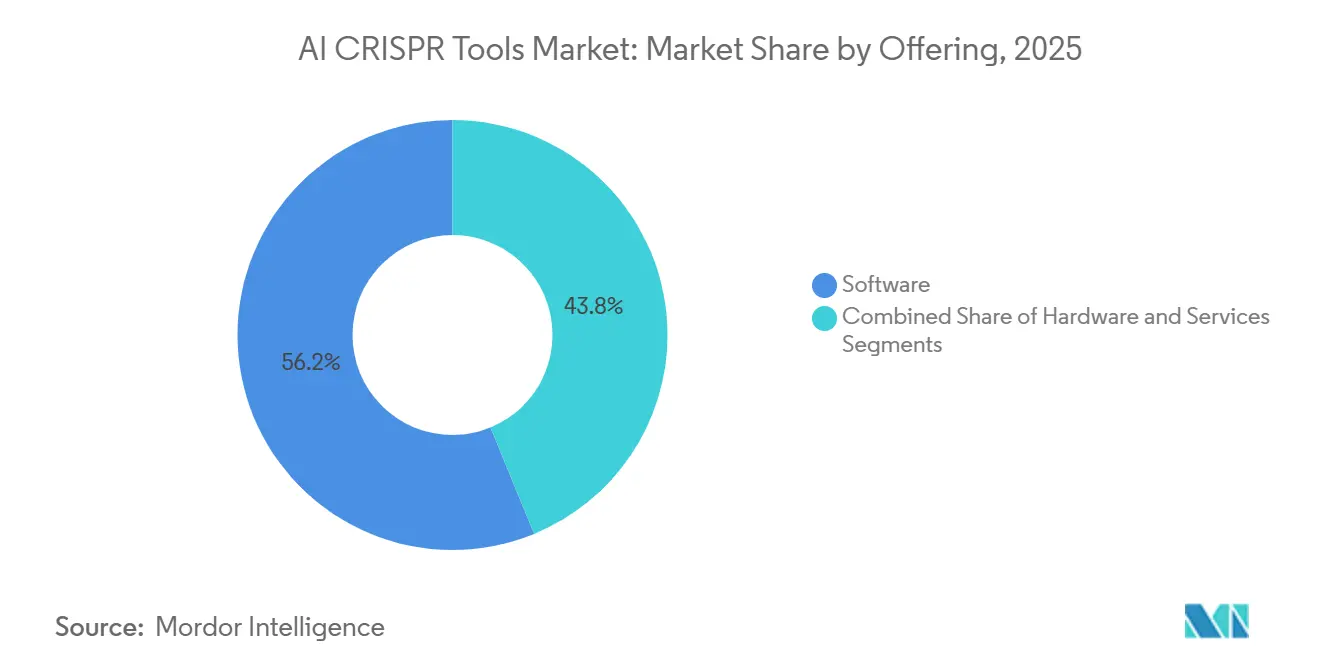
- Nel 2025, il software ha dominato il mercato con una quota del 56.20%, mentre si prevede che i servizi cresceranno a un tasso annuo composto (CAGR) del 25.05% fino al 2031.
- Nel 2025, la tecnologia CRISPR-Cas9 deteneva una quota di mercato del 37.78%, mentre si prevede che CRISPR-Cas12 crescerà a un tasso annuo composto (CAGR) del 25.76% fino al 2031.
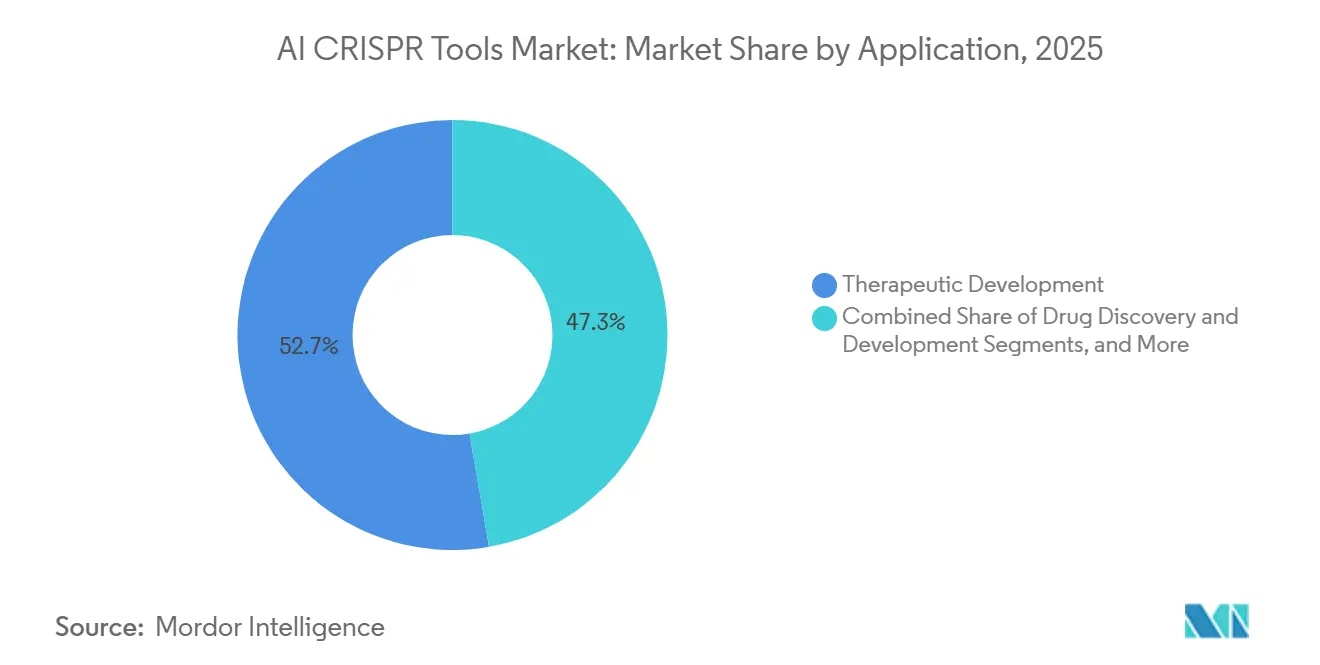
- Per quanto riguarda le applicazioni, lo sviluppo terapeutico ha rappresentato il 52.72% del mercato nel 2025, mentre si prevede che la scoperta e lo sviluppo di farmaci cresceranno a un tasso annuo composto del 26.15% fino al 2031.
- In base al modello di implementazione, le implementazioni basate su cloud detenevano una quota del 40.95% nel 2025, mentre si prevede che le implementazioni on-premise cresceranno a un CAGR del 26.75% fino al 2031.
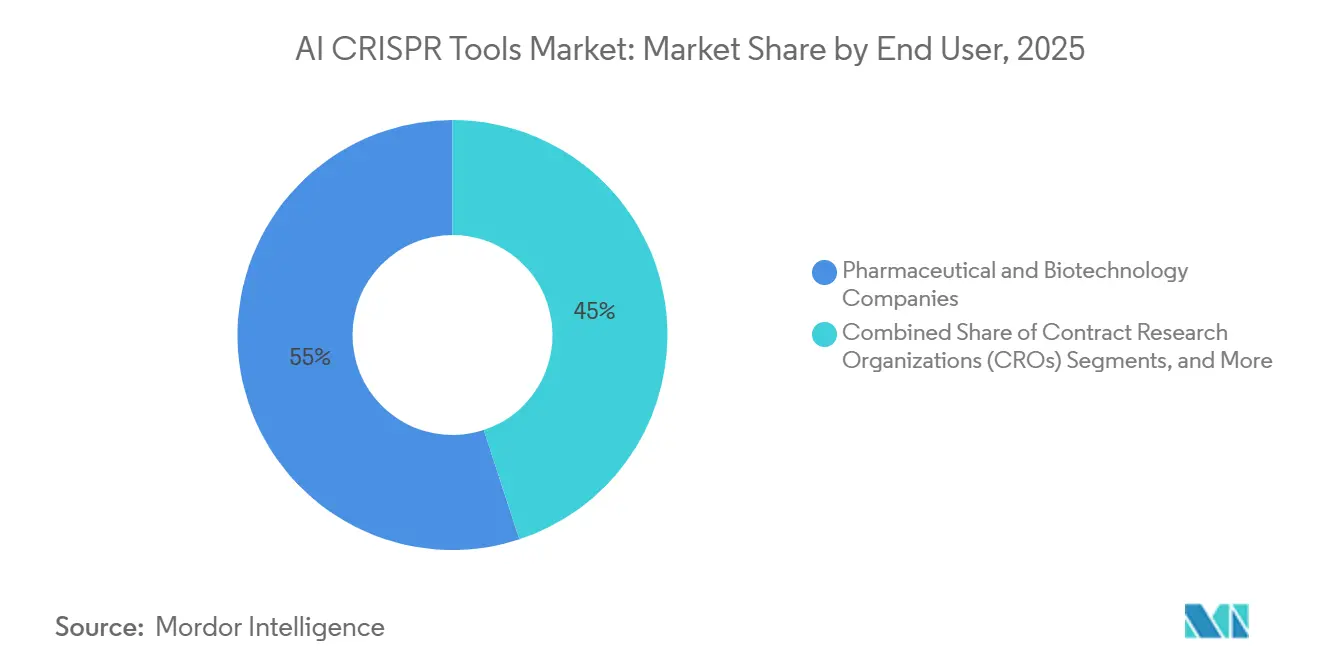
- Per quanto riguarda gli utenti finali, le aziende farmaceutiche e biotecnologiche detenevano una quota del 55.04% nel 2025, mentre si prevede che le organizzazioni di ricerca a contratto e le CDMO cresceranno a un tasso annuo composto del 23.95% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 42.30%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 27.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli strumenti CRISPR basati sull'intelligenza artificiale.
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Crescente adozione dell'IA per la progettazione di RNA guida e la previsione di effetti fuori bersaglio. | + 5.2% | Globale, con la massima intensità in Nord America ed Europa | A breve termine (≤ 2 anni) |
| L'espansione delle pipeline cliniche terapeutiche basate su CRISPR sta stimolando la domanda della piattaforma. | + 4.5% | Nord America ed Europa, con un contributo accelerato della regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Aumento degli investimenti nella genomica funzionale basata sull'intelligenza artificiale e nella validazione dei target. | + 3.2% | Presente a livello globale, con una presenza particolarmente forte in Nord America, Cina e Corea del Sud. | Medio termine (2-4 anni) |
| La diminuzione dei costi di calcolo democratizza l'accesso agli strumenti CRISPR basati sull'intelligenza artificiale. | + 2.6% | A livello globale, con un impatto maggiore negli ecosistemi di ricerca dell'area Asia-Pacifico e del Sud America. | A breve termine (≤ 2 anni) |
| Emergenza di piattaforme di progettazione di nucleasi basate su modelli di base e sull'intelligenza artificiale generativa | + 3.8% | Centro operativo in Nord America, con ripercussioni in Europa e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Alleanze strategiche tra aziende farmaceutiche e biotecnologiche accelerano l'adozione del flusso di lavoro CRISPR basato sull'intelligenza artificiale. | + 2.9% | Globale, concentrato in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione crescente dell'IA per la progettazione di RNA guida e la previsione di effetti fuori bersaglio.
Il mercato degli strumenti CRISPR basati sull'IA sta progredendo grazie ai miglioramenti nella progettazione dell'RNA guida e nei modelli di previsione off-target. Nel 2025, un modello di deep learning, CCLMoff, ha raggiunto un AUROC di 0.985 sui set di dati off-target CIRCLE-seq su 418 RNA guida singoli utilizzando solo l'input di sequenza. [1] Jeffrey A. Ruffolo, Stephen Nayfach, Joseph Gallagher, Aadyot Bhatnagar, et al., “Design of Highly Functional Genome Editors by Modelling CRISPR-Cas Sequences,” Nature, doi.org Questa elevata accuratezza predittiva riduce la necessità di ripetuti screening in laboratorio, spostando le valutazioni di sicurezza preclinica al filtraggio in silico. Questa transizione migliora la scalabilità delle librerie di progettazione e stimola la domanda di software di progettazione e servizi predittivi nei programmi terapeutici e di scoperta. I ricercatori possono ora testare più candidati in anticipo, minimizzando le guide più deboli nei processi a valle.
L'espansione delle pipeline cliniche terapeutiche basate su CRISPR stimola la domanda della piattaforma.
L'espansione dei programmi clinici CRISPR in diverse patologie sta guidando la domanda di piattaforme nel mercato degli strumenti di intelligenza artificiale applicati a CRISPR. Ogni programma terapeutico richiede un supporto continuo per la progettazione, che comprende la selezione del target, l'ottimizzazione delle guide, la modellazione della sicurezza e la preparazione alla produzione. I motori computazionali ora supportano target multipli, aumentando la domanda di piattaforme più rapidamente rispetto alla spesa per le attività di laboratorio. Questo cambiamento accresce il valore dei servizi software e di workflow ricorrenti rispetto alla vendita di singoli prodotti. Gli strumenti di intelligenza artificiale stanno diventando cruciali nelle malattie rare e nella medicina personalizzata, dove la riprogettazione rapida e la generazione di evidenze sono essenziali. I fornitori con workflow validati sono in grado di aggiudicarsi contratti più ampi e a lungo termine man mano che i programmi si avvicinano alle tappe fondamentali della sperimentazione clinica.
L'emergere di piattaforme di progettazione di nucleasi basate su modelli di base e intelligenza artificiale generativa
Il mercato degli strumenti CRISPR basati sull'IA si sta evolvendo con modelli di base che consentono la progettazione di editor genomici oltre i limiti naturali. Nel 2025, OpenCRISPR-1, un editor genomico generato dall'IA, ha dimostrato una riduzione del 95% degli indel fuori bersaglio rispetto a SpCas9. [2] Stephen Nayfach, Aadyot Bhatnagar, Andrey Novichkov, et al., “Customizing CRISPR-Cas PAM Specificity with Protein Language Models,” Nature Biotechnology, doi.org Nel 2026, Protein2PAM ha consentito l'ingegnerizzazione di varianti Cas con una cinetica di clivaggio del DNA fino a 50 volte superiore rispetto alle controparti di tipo selvatico. [3] Algen Biotechnologies, “Algen Biotechnologies Announces Multi-Target Partnership to Advance AI-Powered Drug Discovery in Immunology with AstraZeneca,” Business Wire, businesswire.com Questi progressi affrontano le restrizioni PAM, espandendo lo spazio di progettazione per applicazioni terapeutiche, di ricerca e diagnostiche. I fornitori che controllano sia lo sviluppo del modello che la validazione sperimentale ottengono un vantaggio competitivo, poiché le prestazioni dipendono sempre più dall'integrazione tra previsione e test.
Alleanze strategiche tra settore farmaceutico e biotecnologico per accelerare l'adozione del flusso di lavoro CRISPR basato sull'intelligenza artificiale.
Le alleanze strategiche stanno accelerando l'adozione dei flussi di lavoro CRISPR basati sull'intelligenza artificiale sul mercato. Nel 2025, AstraZeneca ha stretto una partnership con Algen Biotechnologies in un accordo del valore massimo di 555 milioni di dollari, incentrato su target immunologici identificati tramite IA. Analogamente, ElevateBio ha collaborato con AWS per sfruttare i modelli di linguaggio proteico al fine di ottimizzare i sistemi CRISPR. Queste partnership forniscono flussi di dati proprietari e rafforzano la credibilità dei flussi di lavoro assistiti dall'IA nello sviluppo regolamentato. I fornitori più piccoli, privi di solide partnership, incontrano difficoltà a competere in termini di validazione, velocità e accesso. Queste alleanze stanno spingendo il mercato verso la standardizzazione delle piattaforme nei settori farmaceutico, biotecnologico e dei servizi.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Elevata complessità e grandi requisiti di dataset per l'addestramento di modelli di intelligenza artificiale in genomica | -2.8% | Globale, con un impatto sproporzionatamente limitante nei mercati dell'area Asia-Pacifico e del Sud America, caratterizzati da risorse limitate. | Medio termine (2-4 anni) |
| Ambiguità normativa in merito ai flussi di lavoro di modifica genetica assistita dall'intelligenza artificiale e alla governance dei dati. | -2.5% | A livello globale, con i maggiori oneri di conformità in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| La complessità del panorama etico e della proprietà intellettuale limita la velocità di commercializzazione. | -2.1% | Principalmente Nord America ed Europa, con una crescente diffusione nella regione Asia-Pacifico man mano che i quadri normativi in materia di proprietà intellettuale si evolvono. | A lungo termine (≥ 4 anni) |
| Effetti fuori bersaglio e problemi di sicurezza | -2.6% | A livello globale, con influenza normativa sotto la supervisione di FDA ed EMA per le applicazioni terapeutiche. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata complessità e grandi requisiti in termini di set di dati per l'addestramento di modelli di intelligenza artificiale in genomica.
Il mercato degli strumenti CRISPR basati sull'intelligenza artificiale si trova ad affrontare sfide significative a causa dell'insufficiente copertura dei dati per le diverse attività di editing genetico. Una revisione del 2025 ha analizzato 50 studi di predittori basati sull'IA, tratti da 3,456 articoli, e ha identificato solo 80 dataset di riferimento pubblici per 10 attività CRISPR. Questa limitazione fa sì che molti modelli funzionino bene in specifiche condizioni di addestramento, ma non riescano a generalizzare a diversi tipi di cellule, specie e modalità CRISPR. I fornitori necessitano di ampi dataset proprietari per sviluppare strumenti affidabili, ma l'elevato costo di generazione di tali dataset favorisce gli operatori consolidati e ostacola i nuovi entranti. Di conseguenza, il potenziale di crescita del mercato è limitato dalla difficoltà di accesso a dati biologici cruciali.
Ambiguità normativa in merito ai flussi di lavoro di modifica genetica assistita dall'IA e alla governance dei dati.
Il mercato degli strumenti CRISPR basati sull'IA incontra ostacoli anche a causa di quadri normativi poco chiari per i risultati biologici ottenuti tramite IA. La bozza di linee guida della FDA del 2026 enfatizza metodi bioinformatici dettagliati per la caratterizzazione degli effetti fuori bersaglio, ma non chiarisce come i profili previsti dall'IA debbano essere confrontati con i risultati empirici. Analogamente, la bozza di linee guida del 2025 sull'IA per il processo decisionale normativo esclude la sua applicazione nella scoperta di farmaci, lasciando agli sviluppatori la necessità di creare pacchetti di prove caso per caso. Questa mancanza di standardizzazione aumenta i costi, i ritardi e l'incertezza, creando problemi di conformità che rallentano una più ampia adozione clinica del mercato.
Analisi del segmento
Grazie all'offerta: i servizi emergono come motore di crescita alla base delle piattaforme software dominanti
Nel 2025, il software ha dominato il mercato degli strumenti CRISPR basati sull'intelligenza artificiale, conquistando il 56.20% della quota di mercato. Ciò riflette il ruolo cruciale delle piattaforme di progettazione, analisi e gestione dei dati nei flussi di lavoro di ricerca e farmaceutici. Il software funge da livello di controllo per la progettazione delle guide, l'analisi delle modifiche, l'automazione dei flussi di lavoro e la tracciabilità dei dati, favorendo l'adozione precoce e costi di transizione più elevati. Il mercato è sempre più plasmato da piattaforme che integrano modelli, dati sperimentali e requisiti di conformità.
Il lancio di Benchling AI da parte di Benchling nell'ottobre 2025 ha evidenziato l'evoluzione dell'offerta, con funzionalità come agenti di ricerca avanzati e inserimento automatico dei dati integrati nei flussi di lavoro. La piattaforma ha servito oltre 1,300 aziende biotecnologiche e 7,500 istituzioni accademiche a livello globale, tra cui importanti attori come Merck e Moderna. Si prevede che i servizi cresceranno più rapidamente, con un CAGR del 25.05% fino al 2031, trainati dalla domanda di modelli integrati di progettazione, analisi ed esecuzione. Il settore si sta spostando verso un modello ibrido in cui il software funge da ancoraggio per i flussi di lavoro e i servizi ampliano l'accesso per i clienti privi di capacità interne.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Grazie alla tecnologia CRISPR: la proprietà intellettuale e la versatilità diagnostica di Cas12 favoriscono un'adozione più rapida rispetto a Cas9.
Nel 2025, CRISPR-Cas9 deteneva una quota del 37.78% del mercato degli strumenti CRISPR basati sull'intelligenza artificiale, mantenendo la sua posizione di tecnologia leader. Il suo predominio è supportato da protocolli di somministrazione consolidati, profili di sicurezza e un ampio lavoro di progettazione delle guide, che infondono fiducia negli utenti. Molti modelli di intelligenza artificiale rimangono ottimizzati per i dataset Cas9, beneficiando della base di conoscenze esistente nel settore.
Si prevede che CRISPR-Cas12 crescerà a un tasso annuo composto (CAGR) del 25.76% fino al 2031, diventando il segmento in più rapida crescita. La sua attività di clivaggio collaterale del DNA a singolo filamento supporta la diagnostica ed espande i casi d'uso oltre i flussi di lavoro di editing tradizionali. Cas12 sta guadagnando terreno grazie alla sua precisione, al comportamento di targeting diversificato e all'economia della piattaforma adattabile, riflettendo un cambiamento del mercato verso una più ampia diversità funzionale.
Per settore di applicazione: lo sviluppo terapeutico è in testa, ma la scoperta di nuovi farmaci registra la crescita più rapida.
Nel 2025, lo sviluppo terapeutico ha rappresentato il 52.75% del mercato degli strumenti CRISPR basati sull'intelligenza artificiale, rimanendo il segmento applicativo più ampio. Ciò riflette i continui investimenti nei programmi di terapia cellulare e genica, dove la progettazione computazionale accelera il lavoro preclinico. La richiesta ripetuta di ottimizzazione e revisione della progettazione delle guide mantiene alta la spesa in questo segmento.
Si prevede che la scoperta e lo sviluppo di farmaci cresceranno a un tasso annuo composto del 26.15% fino al 2031, trainati dalla genomica funzionale basata sull'intelligenza artificiale che sostituirà i metodi di identificazione dei target più lenti. Questa crescita è in linea con la necessità di testare le ipotesi più rapidamente su una gamma più ampia di geni e vie metaboliche, segnalando un passaggio verso attività di scoperta più precoci.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al modello di implementazione: il cloud è in testa, ma le soluzioni on-premise guadagnano terreno a fronte delle crescenti preoccupazioni in materia di sovranità dei dati.
Nel 2025, l'implementazione basata su cloud rappresentava il 40.95% del mercato degli strumenti CRISPR basati sull'intelligenza artificiale, affermandosi come modello di distribuzione leader. L'adozione del cloud rimane forte grazie alla facilità di implementazione, agli aggiornamenti semplificati e alla perfetta integrazione con i sistemi di laboratorio. I fornitori possono rilasciare rapidamente miglioramenti ai modelli e i clienti beneficiano di una riduzione del carico di lavoro IT.
Si prevede che le implementazioni on-premise cresceranno più rapidamente, con un CAGR del 26.75% fino al 2031, spinte dalla necessità di controllo locale delle risorse di calcolo in ambienti regolamentati. Questo modello risponde alle preoccupazioni relative ai dati genomici proprietari e alle informazioni sensibili, creando una combinazione tra la flessibilità del cloud e il controllo on-premise per soddisfare le diverse esigenze dei clienti.
Per utente finale: la concentrazione del settore farmaceutico e biotecnologico favorisce la profondità delle piattaforme e l'accesso su larga scala da parte delle CRO.
Nel 2025, le aziende farmaceutiche e biotecnologiche detenevano una quota del 55.04% del mercato degli strumenti CRISPR basati sull'intelligenza artificiale, rappresentando il gruppo di utenti finali più numeroso. I loro investimenti nella scoperta di target, negli studi preclinici e nello sviluppo della produzione alimentano la domanda di piattaforme di intelligenza artificiale di alta qualità e di set di dati integrati.
Si prevede che le organizzazioni di ricerca a contratto (CDMO) e le CDMO cresceranno a un tasso annuo composto del 24.25% fino al 2031, segnando la crescita più rapida tra gli utenti finali. Ciò riflette l'espansione della progettazione CRISPR basata sull'intelligenza artificiale nei canali di ricerca esternalizzata, ampliando l'accesso per i clienti più piccoli o meno avanzati digitalmente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
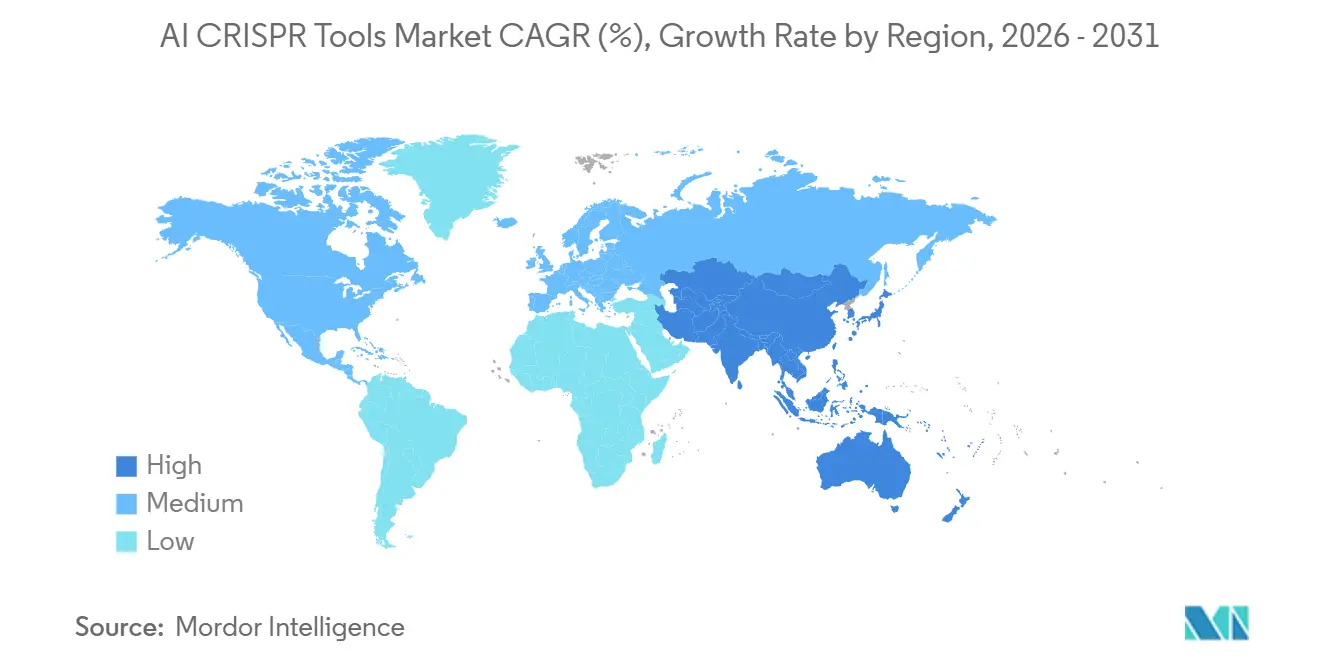
Nel 2025, il Nord America deteneva una quota del 42.30% del mercato degli strumenti CRISPR basati sull'intelligenza artificiale, mantenendo la sua posizione di principale contributore regionale. La regione beneficia di un solido ecosistema di sviluppatori di piattaforme, reti di finanziamento e infrastrutture cloud avanzate. Gli Stati Uniti svolgono un ruolo chiave nella definizione di standard di evidenza per i programmi di editing genetico in fase clinica, rafforzando ulteriormente la leadership del Nord America nell'adozione commerciale degli strumenti CRISPR basati sull'intelligenza artificiale. Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 27.25% fino al 2031, diventando la regione a più rapida crescita nel mercato degli strumenti CRISPR basati sull'intelligenza artificiale. Questa crescita è trainata da maggiori investimenti nelle bioscienze, dall'espansione della capacità di sviluppo e dalla crescente domanda di ricerca e produzione in outsourcing. La capacità della regione di scalare rapidamente, senza vincoli di sistemi legacy, la posiziona come attore chiave nell'offerta di soluzioni orientate ai servizi.
L'Europa si è classificata come il secondo mercato regionale per importanza, grazie alle attività di ricerca in Germania, Regno Unito, Francia, Italia e Spagna. I centri di ricerca accademica e traslazionale della regione contribuiscono in modo significativo alla progettazione di tecniche di editing genetico, alla previsione delle riparazioni e alla validazione dei target. Forti collaborazioni transfrontaliere rafforzano ulteriormente il ruolo dell'Europa come polo di riferimento per la biologia computazionale e la ricerca clinica. Il Sud America è rimasto un mercato più piccolo e in fase di sviluppo, con attività concentrate in Brasile e Argentina. La regione è supportata da reti CRO in espansione e da collaborazioni tra governo e mondo accademico nelle applicazioni di editing genetico. Questi sviluppi evidenziano le diverse dinamiche del mercato degli strumenti CRISPR basati sull'intelligenza artificiale, con il Nord America leader in termini di presenza commerciale, l'Asia-Pacifico in forte crescita e l'Europa che funge da base di ricerca fondamentale.
Panorama competitivo
Nel mercato degli strumenti CRISPR basati sull'intelligenza artificiale, software e servizi mostrano una frammentazione moderata, mentre le forniture di nucleasi di alta qualità e i reagenti di grado clinico presentano una maggiore concentrazione. Aziende consolidate come Thermo Fisher Scientific e Merck KGaA sfruttano la distribuzione globale, i portafogli conformi alle normative e le catene di approvvigionamento integrate per mantenere il proprio vantaggio competitivo. Al contrario, le aziende native dell'IA si concentrano sulle prestazioni dei modelli, sui set di dati proprietari e su flussi di lavoro di progettazione rapidi, creando un mercato a due livelli in cui le aziende consolidate privilegiano la profondità del prodotto e le startup perseguono vantaggi computazionali e iterazioni più rapide.
Le strategie si stanno diversificando. Nel 2025, Benchling ha ampliato le sue capacità di progettazione molecolare attraverso acquisizioni, potenziando le funzionalità di intelligenza artificiale all'interno della sua piattaforma di ricerca e sviluppo. Profluent ha dimostrato un approccio distintivo, presentando progressi nella biologia generativa che hanno migliorato significativamente la specificità dei sistemi di editing. Allo stesso modo, Metagenomi ha riportato scoperte rivoluzionarie nell'integrazione di geni di grandi dimensioni utilizzando sistemi di trasposasi compatti associati a CRISPR, ottenendo miglioramenti di efficienza di oltre 50 volte rispetto ai sistemi naturali. Questi sviluppi evidenziano il passaggio dalla semplice vendita di strumenti alla padronanza dei cicli di dati, all'accelerazione della progettazione e alla validazione delle prestazioni biologiche.
Le aziende presenti sul mercato adottano approcci diversificati per la validazione e la commercializzazione. I fornitori specializzati in intelligenza artificiale eccellono nello sviluppo di software, ma spesso si affidano a partner di produzione o regolatori per l'implementazione a livello clinico. Ciò crea opportunità per modelli ibridi, che combinano competenze computazionali con l'esperienza consolidata nello sviluppo di reagenti o terapie. Le principali aree di crescita includono l'inferenza AI on-premise per la biofabbricazione regolamentata, la diagnostica CRISPR e i flussi di lavoro per l'integrazione di geni su larga scala. Il mercato rimane competitivo, con le aziende che integrano capacità di modellazione, dati proprietari e flussi di lavoro fluidi che sono nella posizione migliore per assumere la leadership.
Leader del settore degli strumenti CRISPR basati sull'intelligenza artificiale
Synthego Corporation
Mammoth Biosciences
ArsenalBio
Tecnologie integrate del DNA / IDT
Metagenomi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: PerturbAI, uscita dalla fase di sviluppo in incognito, ha presentato il più grande atlante CRISPR in vivo al mondo, con 8 milioni di cellule che coprono l'intero cervello. Sviluppato in collaborazione con NVIDIA, l'Allen Institute for Brain Science e 10x Genomics, questo atlante supporta modelli di intelligenza artificiale causale per la scoperta di farmaci mirati a malattie metaboliche complesse e croniche.
- Febbraio 2026: Protein2PAM di Profluent Bio, presentato su Nature Biotechnology, ha introdotto un modello di intelligenza artificiale addestrato su 45,816 coppie PAM della proteina Cas. Ha permesso di creare varianti di Nme1Cas9 con una cinetica di clivaggio fino a 50 volte superiore e ha ampliato il riconoscimento PAM, consentendo progressi nell'editing genomico personalizzato grazie a un server web open-source e un'API Python.
- Ottobre 2025: Benchling AI viene lanciata come il primo centro di comando AI per flussi di lavoro scientifici, integrando agenti di ricerca avanzati, inserimento automatico dei dati e connettori per modelli predittivi. L'azienda ha stretto una partnership con Anthropic per integrare Claude AI nei flussi di lavoro di laboratorio tramite Amazon Bedrock, consentendo l'interrogazione dei dati sperimentali in linguaggio naturale.
Ambito del rapporto sul mercato globale degli strumenti CRISPR basati sull'intelligenza artificiale
Secondo quanto riportato nel documento, gli strumenti AI CRISPR sono applicazioni di intelligenza artificiale e apprendimento automatico che semplificano, ottimizzano ed espandono le capacità della tecnologia di editing genetico CRISPR. Analizzando enormi set di dati genomici, questi strumenti prevedono i risultati dell'editing, progettano RNA guida (gRNA) altamente precisi e scoprono enzimi di editing genetico completamente nuovi.
Il mercato degli strumenti CRISPR basati sull'intelligenza artificiale è segmentato in base all'offerta, alla tecnologia CRISPR, all'applicazione, al modello di implementazione, all'utente finale e all'area geografica. Per quanto riguarda l'offerta, il mercato comprende software, hardware e servizi. In base alla tecnologia CRISPR, il mercato è segmentato in CRISPR-Cas9, CRISPR-Cas12 (Cpf1/Cas12a), CRISPR-Cas13, sistemi di editing di base (CBE e ABE), sistemi di prime editing e altri sistemi CRISPR (CRISPRi/CRISPRa, editing dell'epigenoma e nuove varianti progettate dall'IA). Per applicazione, il mercato è suddiviso in scoperta e sviluppo di farmaci, sviluppo di terapie, genomica funzionale e identificazione di target, diagnostica basata su CRISPR (strumenti di rilevamento rapido) e altre applicazioni. In base al modello di implementazione, il mercato è segmentato in cloud-based, ibrido e on-premise. In base all'utente finale, il mercato è segmentato in aziende farmaceutiche e biotecnologiche, istituti di ricerca accademici e governativi, organizzazioni di ricerca a contratto (CRO) e CDMO e altri utenti finali. Dal punto di vista geografico, il mercato viene analizzato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto include anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre le dimensioni e le previsioni di mercato in termini di valore (USD) per i segmenti sopra menzionati.
| Software |
| Hardware |
| Servizi |
| CRISPR-Cas9 |
| CRISPR-Cas12 (Cpf1 / Cas12a) |
| CRISPR-Cas13 |
| Sistemi di modifica delle basi (CBE e ABE) |
| Prime Editing Systems |
| Altri sistemi CRISPR (CRISPRi/CRISPRa, modifica dell'epigenoma, nuove varianti progettate dall'IA) |
| Scoperta e sviluppo di farmaci |
| Sviluppo terapeutico |
| Genomica funzionale e identificazione dei target |
| Diagnostica basata su CRISPR (strumenti di rilevamento rapido) |
| Altro |
| Cloud-based |
| IBRIDO |
| On-Locale |
| Aziende farmaceutiche e biotecnologiche |
| Istituti di ricerca accademici e governativi |
| Organizzazioni di ricerca a contratto (CRO) e CDMO |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Offrendo | Software | |
| Hardware | ||
| Servizi | ||
| Grazie alla tecnologia CRISPR | CRISPR-Cas9 | |
| CRISPR-Cas12 (Cpf1 / Cas12a) | ||
| CRISPR-Cas13 | ||
| Sistemi di modifica delle basi (CBE e ABE) | ||
| Prime Editing Systems | ||
| Altri sistemi CRISPR (CRISPRi/CRISPRa, modifica dell'epigenoma, nuove varianti progettate dall'IA) | ||
| Per Applicazione | Scoperta e sviluppo di farmaci | |
| Sviluppo terapeutico | ||
| Genomica funzionale e identificazione dei target | ||
| Diagnostica basata su CRISPR (strumenti di rilevamento rapido) | ||
| Altro | ||
| Per modello di distribuzione | Cloud-based | |
| IBRIDO | ||
| On-Locale | ||
| Per utente finale | Aziende farmaceutiche e biotecnologiche | |
| Istituti di ricerca accademici e governativi | ||
| Organizzazioni di ricerca a contratto (CRO) e CDMO | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per l'intelligenza artificiale negli strumenti CRISPR al 2031?
Si prevede che il mercato degli strumenti di intelligenza artificiale per la tecnologia CRISPR raggiungerà i 2.76 miliardi di dollari entro il 2031, rispetto ai 0.96 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 23.5%.
Quale offerta genera più ricavi in questo settore?
Nel 2025 il software ha dominato il mercato con una quota del 56.2%, poiché la progettazione, l'analisi dei dati, l'automazione dei flussi di lavoro e la gestione dei dati stanno diventando elementi centrali dei programmi di editing genomico.
Quale tecnologia CRISPR sta crescendo più rapidamente?
Si prevede che CRISPR-Cas12 crescerà a un tasso di crescita annuo composto (CAGR) del 25.76% fino al 2031, mentre CRISPR-Cas9 rimarrà il segmento tecnologico più grande nel 2025 con una quota del 37.8%.
Perché lo sviluppo di terapie rappresenta ancora il settore di applicazione più importante?
Nel 2025, la divisione Sviluppo Terapeutico deteneva una quota del 52.72%, poiché i programmi di terapia cellulare e genica richiedono un supporto continuo per l'ottimizzazione delle guide, la modellazione degli effetti fuori bersaglio e la preparazione alla produzione.
Perché le implementazioni on-premise stanno guadagnando terreno se il cloud è ancora in testa?
Nel 2025 il cloud si è confermato leader con una quota del 40.95% grazie alla sua facilità di implementazione e aggiornamento, ma le soluzioni on-premise stanno crescendo più rapidamente, con un CAGR del 26.8%, poiché gli utenti soggetti a normative specifiche necessitano di un controllo locale sui dati genomici sensibili.
Quale regione offre il maggiore potenziale di crescita fino al 2031?
La regione Asia-Pacifico è quella a più rapida crescita, con un CAGR del 27.25% fino al 2031, mentre il Nord America è rimasto il mercato regionale più grande con una quota del 42.30% nel 2025.


