

Dimensioni e quota di mercato delle piattaforme per ingegneri software autonomi basati sull'intelligenza artificiale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 14.35 miliardo di dollari |
| Dimensione del mercato (2031) | 56.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 31.68% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
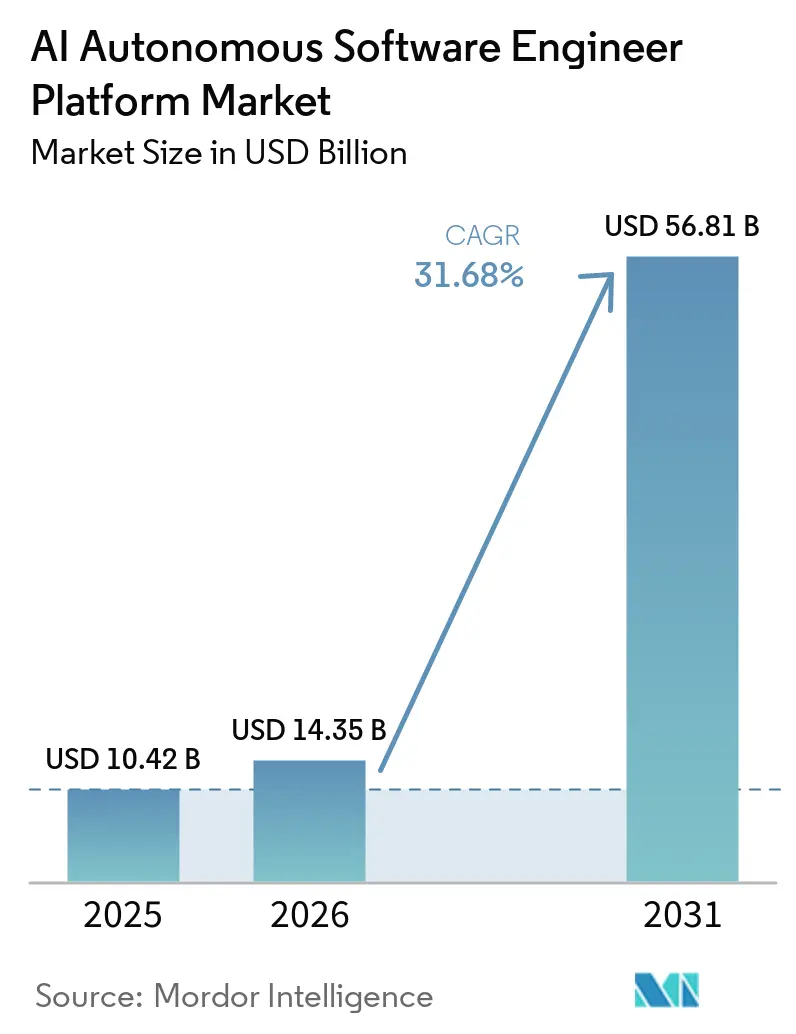
Analisi di mercato delle piattaforme per ingegneri software autonomi basati sull'intelligenza artificiale, a cura di Mordor Intelligence.
Si prevede che il mercato delle piattaforme di ingegneria del software autonomo basate sull'IA crescerà da 10.42 miliardi di dollari nel 2025 a 14.35 miliardi di dollari nel 2026, per poi raggiungere i 56.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 31.68% nel periodo 2026-2031. Le aziende acquirenti stanno superando la fase di progetti pilota di programmazione limitati e stanno integrando strumenti autonomi nei processi di sviluppo in produzione. La carenza di talenti nel campo dell'IA e dell'ingegneria sta rendendo l'automazione del software sempre più importante per le organizzazioni che desiderano mantenere la capacità di erogazione dei servizi. La domanda si sta inoltre orientando verso piattaforme in grado di coordinare pianificazione, programmazione, test, controlli di sicurezza e implementazione. I fornitori stanno rispondendo a questa esigenza attraverso una maggiore integrazione con gli strumenti di sviluppo esistenti, i servizi cloud e i controlli di governance. Il mercato delle piattaforme di ingegneria del software autonomo basate sull'IA è quindi sempre più strettamente legato ai programmi di modernizzazione aziendale e ai servizi tecnologici gestiti.
Punti chiave del rapporto
- In base alle capacità dell'agente, la generazione di codice e l'implementazione di funzionalità rappresentavano il 37.12% della quota di mercato delle piattaforme di ingegneria del software autonomo basate sull'IA nel 2025, mentre la revisione del codice e il debug dovrebbero registrare la crescita maggiore con un CAGR del 32.68% fino al 2031.
- In base all'ambiente di implementazione, le piattaforme integrate con IDE rappresentavano il 46.81% della quota di mercato delle piattaforme di ingegneria del software autonomo basate sull'IA nel 2025, mentre si prevede che le piattaforme di pipeline CI/CD basate su cloud registreranno la crescita più rapida con un CAGR del 32.48% fino al 2031.
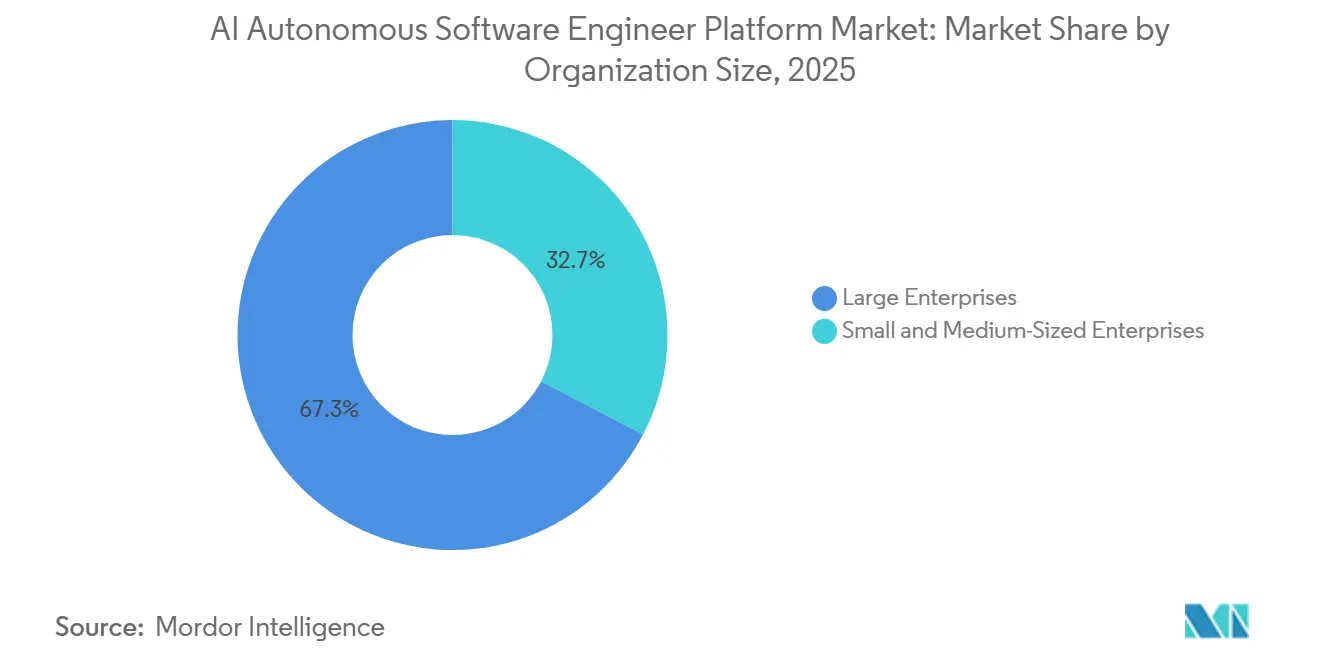
- In base alle dimensioni aziendali, le grandi imprese hanno rappresentato il 67.34% del fatturato nel 2025, mentre si prevede che le piccole e medie imprese registreranno la crescita maggiore, con un CAGR del 32.07% fino al 2031.
- Per quanto riguarda gli utenti finali, i team di sviluppo software aziendale rappresentavano il segmento più ampio con una quota del 46.57% nel 2025, mentre si prevede che gli integratori di sistemi e i fornitori di servizi tecnologici cresceranno a un tasso annuo composto del 32.61% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 41.19% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 32.73%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle piattaforme per ingegneri software autonomi basati sull'intelligenza artificiale.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Miglioramenti nel ragionamento basato sui modelli di base e nell'utilizzo degli strumenti. | + 9.2% | Presente a livello globale, con una presenza maggiore in Nord America e Asia orientale. | A breve termine (≤ 2 anni) |
| Persistente carenza di sviluppatori e lacune nelle capacità ingegneristiche | + 7.8% | Diffuso a livello globale, con casi acuti in Germania, Francia, Regno Unito e Giappone. | Medio termine (2-4 anni) |
| Richiesta aziendale di produttività end-to-end del ciclo di vita dello sviluppo del software (SDLC). | + 6.4% | Nord America ed Europa, con ripercussioni nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Modernizzazione del cloud nativo e della CI/CD | + 4.1% | Nord America, Europa occidentale e Asia orientale | A breve termine (≤ 2 anni) |
| Crescente domanda di sviluppo dell'intelligenza artificiale sia nel settore privato che in quello pubblico. | + 3.6% | Europa, Giappone e settori regolamentati a livello globale | A lungo termine (≥ 4 anni) |
| Standardizzazione dei protocolli di interoperabilità degli agenti | + 2.8% | A livello globale, con un primo riscontro positivo in Nord America. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Miglioramenti nel ragionamento basato sui modelli di base e nell'utilizzo degli strumenti.
Il ragionamento basato su modelli di base sta supportando il mercato delle piattaforme di ingegneria del software autonomo basate sull'IA, consentendo alle piattaforme di affrontare attività di ingegneria più lunghe e interconnesse. Anthropic ha affermato che Claude Opus 5 potrebbe supportare migrazioni su scala di codebase su centinaia di migliaia di righe di codice, utilizzando suite di test esistenti come misura di accettazione. [1] Anthropic, “Introducing Claude Opus 5,” Anthropic, anthropic.com Questa capacità sposta gli strumenti autonomi oltre i suggerimenti di codice isolati e verso un lavoro che abbraccia pianificazione, implementazione, test e revisione. Riduce anche il valore delle funzionalità di generazione di codice standalone quando diversi fornitori possono accedere a modelli capaci. Gli acquirenti attribuiscono maggiore importanza a come una piattaforma assegna i compiti, gestisce il contesto, applica i controlli e registra ogni azione. Di conseguenza, il mercato delle piattaforme di ingegneria del software autonomo basate sull'IA favorisce i fornitori in grado di trasformare le capacità del modello in flussi di lavoro di sviluppo affidabili.
Persistente carenza di sviluppatori e lacune nelle capacità ingegneristiche
La persistente carenza di competenze sta aumentando l'interesse per il mercato delle piattaforme di ingegneria del software autonomo basate sull'IA, sia nelle grandi organizzazioni che tra i fornitori di servizi. Secondo un rapporto di ManpowerGroup del 2026, lo sviluppo di modelli e applicazioni di IA è stato indicato dal 20% dei datori di lavoro come una competenza difficile da reperire, mentre le competenze ingegneristiche sono state citate dal 19%. La stessa indagine ha rilevato tassi di difficoltà di assunzione pari all'83% in Germania, al 74% in Francia e al 73% nel Regno Unito. La carenza di competenze va oltre la programmazione, poiché le organizzazioni necessitano anche di personale in grado di gestire la sicurezza, il monitoraggio e i controlli di qualità dei sistemi di IA. Le piattaforme autonome possono aumentare la produttività dei team esistenti, ma non eliminano la necessità di revisione e supervisione responsabile. La domanda, pertanto, privilegia i prodotti che combinano l'automazione con meccanismi di approvazione, applicazione delle policy e registrazione degli audit.
Richiesta aziendale di produttività end-to-end del ciclo di vita dello sviluppo del software (SDLC).
La domanda aziendale si sta spostando dall'assistenza di base alla programmazione a strumenti che supportano l'intero ciclo di vita dello sviluppo software. IBM ha dichiarato che la sua piattaforma Bob si è espansa da un progetto pilota interno con 100 sviluppatori nel giugno 2025 a oltre 80,000 dipendenti IBM entro aprile 2026. IBM ha anche riportato un aumento medio della produttività del 45%, secondo quanto riportato dagli utenti, in ambito di modernizzazione, sicurezza e nuovi progetti di sviluppo. Questa tendenza è importante perché una quota consistente della spesa aziendale per il software è legata alla manutenzione e alla modernizzazione, piuttosto che alle nuove applicazioni. Le piattaforme che supportano il refactoring del codice legacy possono gestire una gamma più ampia di carichi di lavoro rispetto agli strumenti focalizzati esclusivamente sulla creazione di funzionalità. Il mercato delle piattaforme di ingegneria del software autonomo basate sull'IA sta quindi registrando una domanda da parte di acquirenti che necessitano di cicli di sviluppo più brevi e costi di debito tecnico inferiori. I fornitori che collegano la generazione di codice al testing, alla modernizzazione e alla preparazione per la produzione offrono una proposta di valore più chiara per questi acquirenti.
Modernizzazione del cloud nativo e della CI/CD
Le pratiche di distribuzione cloud-native stanno aprendo la strada all'implementazione su larga scala di agenti di ingegneria autonomi. GitHub ha introdotto Agentic Workflows, che consente di eseguire attività del repository tramite GitHub Actions utilizzando workflow scritti in Markdown ed eseguiti da agenti di programmazione. Questo approccio colloca l'attività degli agenti all'interno dell'ambiente di build, test e distribuzione, anziché in uno strumento di sviluppo separato. Ciò consente alle organizzazioni di automatizzare le attività ricorrenti del repository, mantenendo al contempo i controlli già in essere per il codice sorgente e le release. Questo cambiamento sta aumentando l'interesse per le piattaforme di pipeline CI/CD cloud come livello di esecuzione per le attività autonome. Aumenta anche la necessità di osservabilità, poiché gli errori possono propagarsi rapidamente attraverso le pipeline di distribuzione in presenza di controlli deboli. Il mercato delle piattaforme di ingegneria del software autonomo basate sull'IA trae vantaggio dalla capacità dei fornitori di integrare queste funzioni senza creare processi operativi separati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sicurezza, affidabilità e rischio di azioni non autorizzate | -4.2% | A livello globale, i problemi sono più evidenti nei servizi finanziari, nella sanità e nel settore pubblico. | A breve termine (≤ 2 anni) |
| Economia dell'inferenza imprevedibile e costi di utilizzo degli agenti | -3.6% | A livello globale, in particolare tra le PMI e le imprese di medie dimensioni sensibili ai costi. | Medio termine (2-4 anni) |
| Incertezza sulla proprietà intellettuale e sulla provenienza del codice | -2.4% | Nord America ed Europa, dove il rischio di contenzioso in materia di proprietà intellettuale è elevato. | A lungo termine (≥ 4 anni) |
| Integrazione dei sistemi legacy e scarsa visibilità del ROI aziendale | -2.1% | A livello globale, la situazione è più grave nei mercati con un'elevata densità di infrastrutture preesistenti e settori verticali regolamentati. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sicurezza, affidabilità e rischio di azioni non autorizzate
Le preoccupazioni relative alla sicurezza e all'affidabilità rimangono un limite significativo per il mercato delle piattaforme di ingegneria del software autonomo basate sull'IA, soprattutto nelle organizzazioni regolamentate. Microsoft ha rivelato nel giugno 2026 che l'azione Claude Code GitHub poteva esporre segreti del flusso di lavoro CI/CD quando elaborava contenuti GitHub non attendibili. [2] Microsoft, "Securing CI/CD in an Agentic World: Claude Code GitHub Action Case", Microsoft Security Blog, microsoft.com Il caso mostra come un agente possa creare vulnerabilità quando ottiene l'accesso a repository, segreti o strumenti di distribuzione senza controlli rigorosi. Le aziende stanno reagendo richiedendo punti di approvazione umana, autorizzazioni limitate, isolamento immediato e registrazioni delle azioni dell'agente. Questi requisiti possono allungare i cicli di approvvigionamento e implementazione, in particolare nei settori finanziario, sanitario e governativo. Creano anche un'opportunità per i fornitori che offrono solide pratiche di sicurezza integrate nel prodotto anziché come componente aggiuntivo opzionale. Controlli affidabili rimarranno necessari man mano che gli agenti autonomi acquisiranno maggiore autorità lungo tutto il ciclo di vita del software.
Economia dell'inferenza imprevedibile e costi di utilizzo degli agenti
I costi variabili di utilizzo dei modelli possono rallentare l'adozione, poiché gli agenti autonomi possono richiedere numerosi passaggi di ragionamento, chiamate a strumenti e tentativi per una singola attività. Questa struttura dei costi differisce dai tradizionali abbonamenti software, dove la spesa è spesso legata a un numero fisso di utenti. Le organizzazioni necessitano di informazioni più chiare sul costo di ciascuna attività prima di passare da progetti pilota controllati a un utilizzo su larga scala in produzione. La questione è più complessa per i team di piccole e medie dimensioni, che hanno una capacità limitata di gestire i budget di utilizzo. Ciò ha aumentato la domanda di instradamento dei modelli, riutilizzo rapido, limiti di spesa e reportistica che identifichi i flussi di lavoro dispendiosi. Il mercato delle piattaforme di ingegneria del software autonomo basate sull'IA premierà i fornitori in grado di collegare il controllo dei costi a risultati misurabili nella fornitura di software.
Analisi del segmento
In base alle capacità dell'agente: la generazione del codice è in testa mentre la revisione diventa un'area di valore fondamentale
Nel 2025, la generazione di codice e l'implementazione di funzionalità rappresentavano il 37.12% del fatturato e rimanevano il segmento di funzionalità più importante. La sua adozione precoce rifletteva una connessione diretta tra il prodotto e i risultati di sviluppo visibili, tra cui le richieste di funzionalità completate e le modifiche al codice. Il completamento automatico del codice e la modifica in linea sono rimasti punti di accesso comuni perché integrano flussi di lavoro di programmazione familiari nell'editor di codice. La generazione e la manutenzione automatizzate dei test rappresentavano una quota minore del mix, ma hanno acquisito importanza con l'aumento dei volumi di codice autonomo.
Si prevede che la revisione del codice e il debug saranno le funzionalità in più rapida espansione, con un CAGR del 32.68% fino al 2031. Questo risolve un problema, poiché una generazione di codice più rapida può aumentare il volume di modifiche che i team devono testare, convalidare e approvare. Gli strumenti di revisione possono identificare i difetti, spiegare le modifiche e indirizzare l'attenzione verso le decisioni che richiedono un giudizio umano. Il settore delle piattaforme di ingegneria del software autonome basate sull'IA si sta orientando verso sistemi integrati in cui generazione, test e convalida fanno parte di un unico flusso di lavoro.
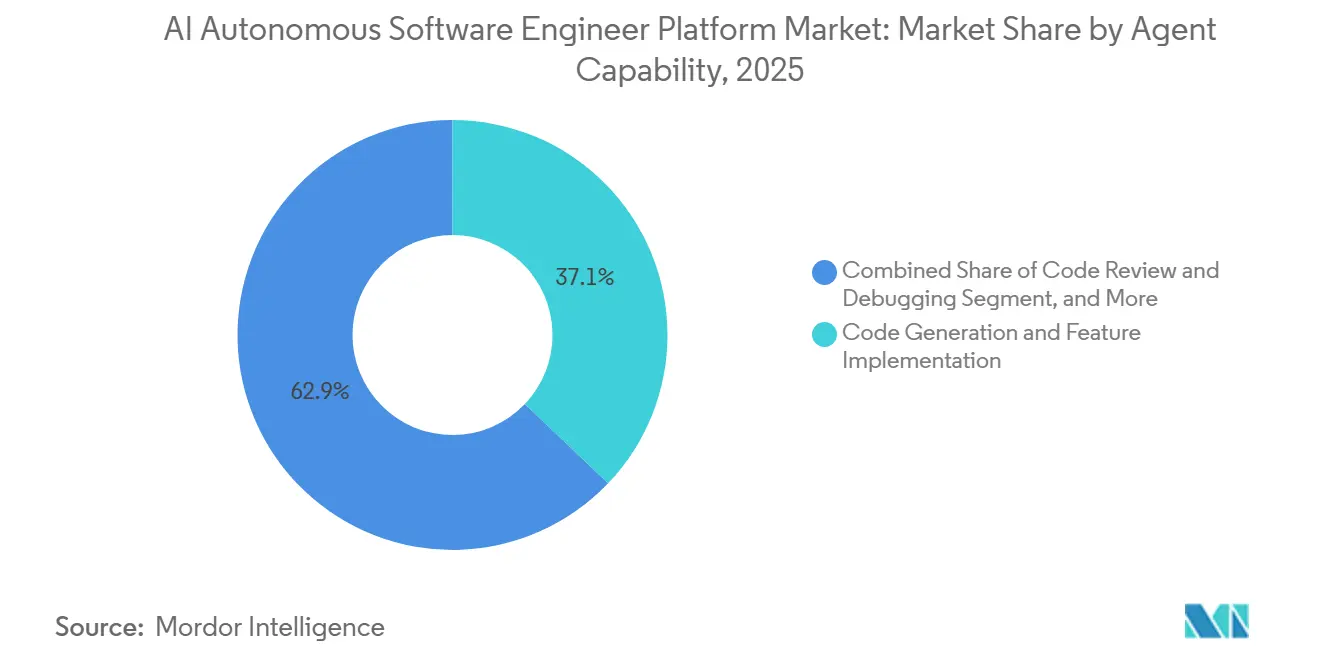
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base all'ambiente di distribuzione: gli IDE sono in testa, mentre le pipeline CI/CD diventano il livello di esecuzione.
Nel 2025, le piattaforme integrate con IDE hanno rappresentato il 46.81% del fatturato, confermandosi come l'ambiente di implementazione leader. Gli sviluppatori preferiscono questi prodotti perché integrano funzionalità di intelligenza artificiale negli strumenti utilizzati per scrivere, modificare e revisionare il software. L'implementazione tramite IDE consente inoltre ai team di introdurre gradualmente l'autonomia prima di assegnare compiti più complessi. Nell'aprile del 2026, Cursor ha riprogettato il proprio prodotto basandosi su agenti paralleli, a testimonianza del passaggio da suggerimenti individuali a un lavoro coordinato tra agenti all'interno dell'ambiente di sviluppo.
Si prevede che le piattaforme di pipeline CI/CD cloud avranno il CAGR più elevato, pari al 32.48%, espandendo l'ambiente di implementazione fino al 2031. Consentono agli agenti di eseguire attività in modo asincrono attraverso gli stessi flussi di lavoro utilizzati per la creazione, il test e il rilascio del software. Questo modello può ridurre il lavoro ripetitivo degli sviluppatori, ma aumenta l'importanza delle autorizzazioni e del monitoraggio. Le configurazioni in cloud privato e on-premise stanno diventando sempre più rilevanti per gli acquirenti con requisiti di residenza dei dati o di audit. Il mercato delle piattaforme di ingegneria del software autonomo basate sull'IA è supportato quando i fornitori offrono l'integrazione senza aggiungere processi operativi separati.
In base alle dimensioni dell'organizzazione: le grandi imprese sono in testa, mentre le PMI ampliano l'accesso
Nel 2025, le grandi imprese hanno rappresentato il 67.34% del fatturato, grazie a un'ampia forza lavoro di ingegneri, budget tecnologici più consistenti e rigorosi requisiti di governance. Queste organizzazioni possono finanziare l'integrazione tra repository, sistemi di identità, processi di sicurezza e pipeline di distribuzione. L'implementazione interna di Bob da parte di IBM su oltre 80,000 dipendenti ha dimostrato come l'adozione possa essere scalabile una volta implementati i controlli appropriati. I grandi acquirenti possiedono inoltre infrastrutture legacy considerevoli, il che crea una domanda di refactoring e modernizzazione automatizzati.
Si prevede che le piccole e medie imprese registreranno la maggiore espansione, con un CAGR del 32.07% fino al 2031. La tariffazione basata sull'utilizzo riduce gli impegni iniziali e consente ai team più piccoli di scalare il consumo in base alle esigenze. Le interfacce low-code e no-code possono rendere disponibili funzionalità autonome ai team privi di personale dedicato all'ingegneria della piattaforma. Gli acquirenti più piccoli probabilmente preferiranno strumenti che offrono garanzie di sicurezza predefinite e presentano un chiaro controllo dei costi. Il mercato delle piattaforme di ingegneria del software autonomo basate sull'IA può espandersi man mano che i fornitori semplificano l'implementazione senza indebolire il controllo sui repository e sugli ambienti di produzione.
Per utente finale: i team di sviluppo software aziendale guidano mentre gli integratori di sistemi accelerano
Nel 2025, i team di sviluppo software aziendali rappresentavano il segmento di utenti finali più ampio, con una quota del 46.57%. Questi team gestiscono applicazioni proprietarie in cui i costi del lavoro, le tempistiche di rilascio e i risultati qualitativi sono facilmente misurabili. Le piattaforme autonome possono supportare lo sviluppo di nuove funzionalità, la modernizzazione, la manutenzione, il testing e la documentazione di tali applicazioni. Altri gruppi di utenti con esigenze di acquisto diverse includono fornitori di software indipendenti, comunità open source, agenzie governative e istituti di ricerca.
Si prevede che gli integratori di sistemi e i fornitori di servizi tecnologici cresceranno a un tasso annuo composto del 32.61% fino al 2031, diventando così il gruppo di utenti finali in più rapida espansione. Stanno integrando strumenti autonomi nei processi di erogazione dei servizi ai clienti e collegando sempre più i termini commerciali ai risultati piuttosto che al numero di ingegneri. In Giappone, SHIFT ha firmato un Master Partner Agreement con Cognition AI per la sua piattaforma Devin nell'ottobre 2025. I fornitori di servizi possono diventare un canale di mercato fondamentale perché portano con sé relazioni consolidate con i clienti e processi di erogazione già collaudati. La loro espansione dipenderà dalla capacità di dimostrare che il lavoro automatizzato è sicuro, tracciabile e adatto agli ambienti dei clienti.
Analisi geografica
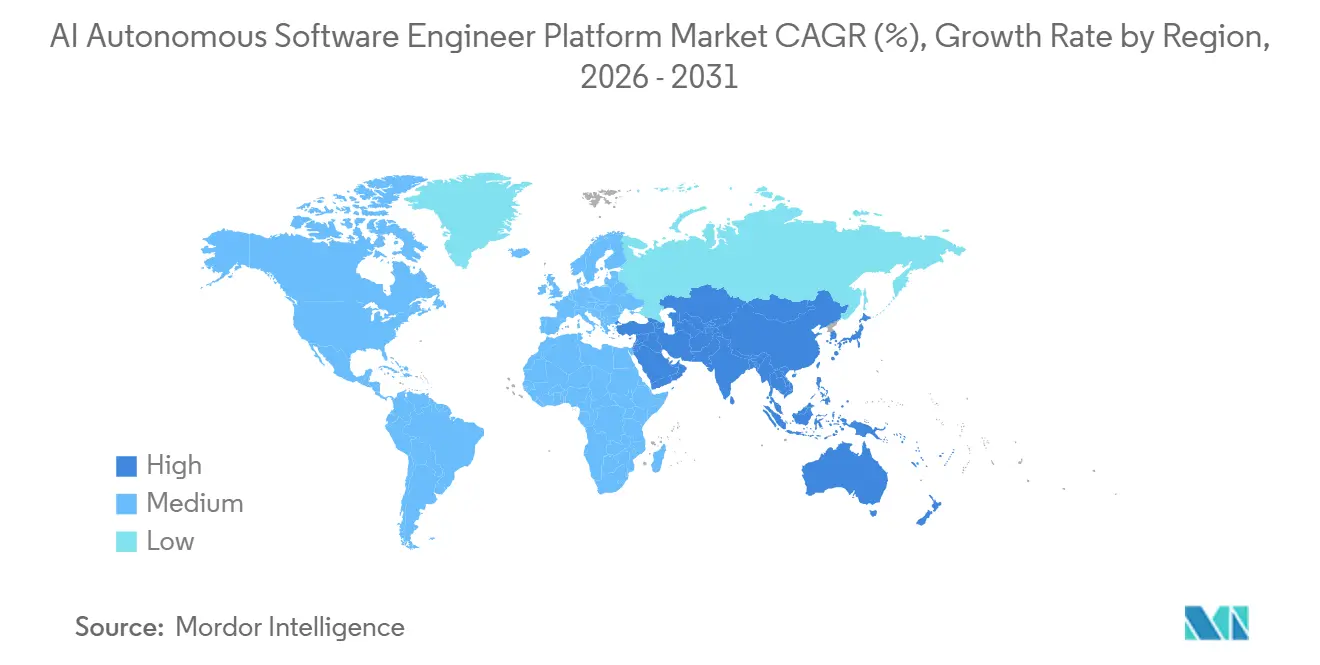
Nel 2025, il Nord America deteneva il 41.19% dei ricavi e rimaneva il mercato regionale più grande. La regione combina fornitori nativi di IA, infrastrutture cloud consolidate e grandi budget tecnologici aziendali. Secondo CSET Georgetown, a marzo 2026 negli Stati Uniti c'erano 519,000 lavoratori nello sviluppo di IA. [3] CSET Georgetown, “Identifying the AI Development Workforce,” CSET Georgetown, cset.georgetown.edu Canada e Messico aggiungono ecosistemi software e attività di approvvigionamento transfrontaliere. Le dimensioni del mercato delle piattaforme di ingegneria del software autonomo per l'IA in Nord America sono supportate anche dalle aziende che si stanno spostando da prezzi basati sul numero di postazioni a modelli basati sull'utilizzo.
L'Europa si distingue per il fatto che la sovranità dei dati, la privacy e la conformità influenzano le scelte di implementazione. L'applicazione dell'AI Act dell'UE e del GDPR sta rafforzando la domanda di configurazioni private cloud, ibride e on-premise. Germania, Francia e Regno Unito incontrano notevoli difficoltà nel reperire personale qualificato, il che alimenta la domanda di strumenti in grado di estendere la capacità di ingegneria. Il Regno Unito ha attratto attività di ricerca e sviluppo da parte dei fornitori, mentre Germania, Paesi Bassi e Francia hanno requisiti più stringenti in materia di residenza dei dati. Sud America, Medio Oriente e Africa rimangono mercati in fase iniziale, con il settore dell'outsourcing in Brasile e i programmi digitali negli Emirati Arabi Uniti e in Arabia Saudita a supporto dell'adozione.
Si prevede che la regione Asia-Pacifico sarà quella a più rapida crescita, con un CAGR del 32.73% fino al 2031. La Cina ha un ecosistema interno plasmato da norme di localizzazione dei dati e preferenze di approvvigionamento per software locale. Secondo Qoder, nel 2025 Alibaba deteneva il 47.6% del mercato cinese della programmazione AI. Il Giappone sta adottando strumenti tramite integratori di sistemi, mentre l'India supporta l'uso nazionale e globale grazie alla sua ampia base di sviluppatori. Sudafrica, Nigeria ed Egitto sono in una fase di adozione precedente, ma stanno assistendo a una crescente attività nei settori tecnologici e negli ecosistemi delle startup.
Panorama competitivo
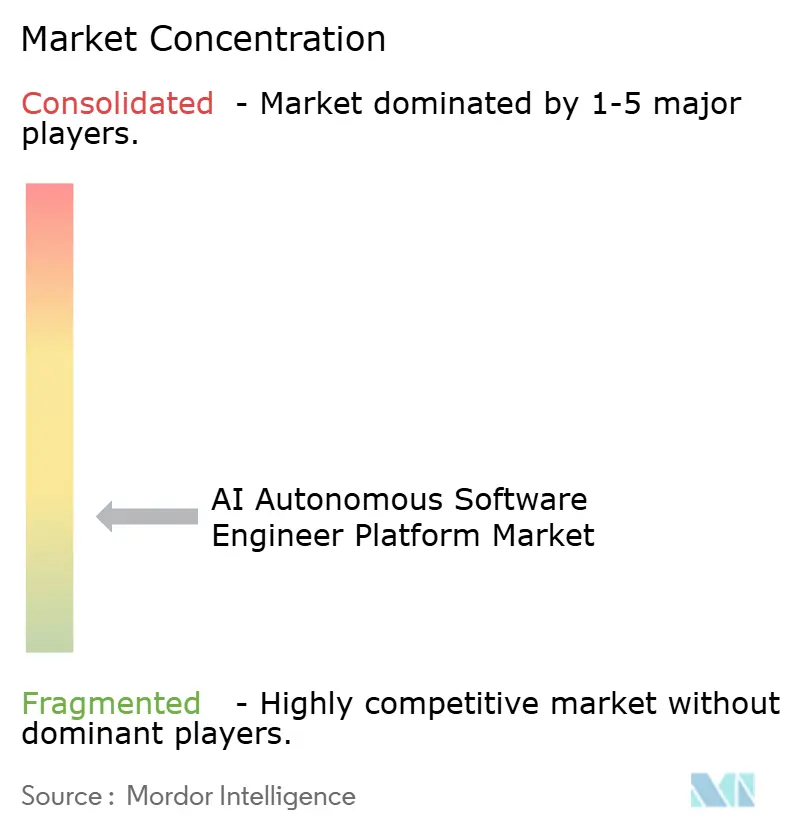
Il mercato delle piattaforme di intelligenza artificiale per la generazione autonoma di codice è frammentato tra i fornitori di applicazioni, sebbene infrastrutture e canali di distribuzione si stiano consolidando. Anysphere, Cognition AI e Replit godono di una forte visibilità tra i fornitori specializzati in programmazione autonoma. Anche i principali fornitori di servizi cloud, strumenti per sviluppatori e soluzioni DevOps stanno integrando funzionalità autonome in prodotti già utilizzati da molti team di sviluppo software. Ciò rende più difficile per i prodotti standalone competere basandosi esclusivamente sulla generazione di codice. La garanzia di qualità, la revisione del codice, la modernizzazione e la governance rimangono aree cruciali per la differenziazione.
Il 30 luglio 2026 Tricentis ha acquisito Tabnine, integrando l'Enterprise Context Engine di Tabnine nella sua piattaforma Agentic Quality Engineering. IBM ha rilasciato funzionalità multi-agente e flussi di lavoro di modernizzazione specializzati per IBM Bob nel luglio 2026. Sempre nel luglio 2026, Sourcegraph ha lanciato Code Finder, un agente di ricerca del codice nativo di MCP per agenti di codifica. Queste mosse dimostrano che il contesto, l'ingegneria della qualità, la modernizzazione e l'intelligenza del repository sono elementi centrali nella strategia dei fornitori. Anche CodeRabbit, Qodo e All Hands AI si concentrano sul livello di qualità e governance tra il codice generato e la distribuzione in produzione.
La scelta del fornitore è sempre più legata alla capacità di una piattaforma di fornire controlli affidabili lungo l'intero processo di implementazione. Gli acquirenti aziendali desiderano la prova che gli agenti possano operare entro i limiti delle autorizzazioni approvate, preservare la provenienza del codice e supportare la revisione prima della distribuzione. Piattaforme specializzate come Factory AI, Cosine AI, Augment Computing e Mutable si occupano di modernizzazione, refactoring di codebase di grandi dimensioni e automazione basata sugli eventi. I requisiti ISO/IEC 42001 e dell'EU AI Act stanno diventando rilevanti per gli appalti nei settori regolamentati.
Leader del settore delle piattaforme per ingegneri software autonomi basati sull'IA
Cognition AI, Inc.
Replit, Inc.
Poolside SAS AI
Augment Computing, Inc.
Cursor (Anysphere, Inc.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Il 30 luglio 2026 Tricentis ha acquisito Tabnine, integrando l'Enterprise Context Engine di Tabnine nella piattaforma Tricentis Agentic Quality Engineering. Le organizzazioni che utilizzano la tecnologia di Tabnine hanno segnalato un miglioramento fino a 2 volte nell'accuratezza dell'IA e una riduzione fino all'80% del consumo di token, funzionalità che Tricentis sfrutterà per rafforzare la propria posizione nell'assicurazione della qualità aziendale per i flussi di lavoro di codifica autonoma.
- Luglio 2026: IBM ha annunciato importanti aggiornamenti per IBM Bob il 9 luglio 2026, tra cui nuove funzionalità multi-agente, analisi integrate dei costi e dell'utilizzo basate sull'IA e flussi di lavoro specializzati preconfigurati per la modernizzazione di Java, IBM Z e ambienti IBM i. I pacchetti Premium per la modernizzazione di Java includono la migrazione a Java 25 e un refactoring su larga scala basato su decenni di esperienza di IBM nel settore.
- Maggio 2026: CodeRabbit ha lanciato Change Stack, un'interfaccia di revisione del codice completamente riprogettata per il codice generato dagli agenti, e resa disponibile tramite l'Anthropic Claude Marketplace, consentendo ai clienti aziendali di Anthropic di utilizzare gli impegni di spesa esistenti per gli abbonamenti a CodeRabbit.
- Aprile 2026: IBM ha lanciato IBM Bob a livello globale il 28 aprile 2026, a seguito di un progetto pilota interno che ha coinvolto da 100 sviluppatori nel giugno 2025 a oltre 80,000 dipendenti IBM. La piattaforma ha registrato un aumento medio della produttività del 45%, secondo quanto dichiarato dagli utenti, ed è stata adottata da Ernst & Young per la modernizzazione della piattaforma fiscale globale.
Ambito del rapporto sul mercato globale delle piattaforme di ingegneria del software autonomo basate sull'IA
Il mercato delle piattaforme di ingegneria del software autonome basate sull'IA comprende piattaforme software e servizi associati che utilizzano intelligenza artificiale, apprendimento automatico, IA generativa, modelli linguistici di grandi dimensioni e funzionalità di IA autonoma o agentica per eseguire, coordinare e automatizzare le attività di ingegneria del software con un intervento umano limitato. Queste piattaforme sono in grado di interpretare i requisiti in linguaggio naturale, comprendere i repository software e i contesti di sviluppo, generare e modificare il codice, identificare e risolvere i difetti, creare test, revisionare il codice ed eseguire o orchestrare i flussi di lavoro di sviluppo lungo l'intero ciclo di vita dello sviluppo del software.
Il rapporto di mercato sulle piattaforme di ingegneria del software autonomo basate sull'IA è segmentato per capacità dell'agente (generazione di codice e implementazione di funzionalità, completamento del codice e modifica in linea, revisione del codice e debug, generazione e manutenzione automatizzata dei test e altre capacità dell'agente), ambiente di distribuzione (piattaforme integrate con IDE, piattaforme di pipeline CI/CD cloud, piattaforme di applicazioni web standalone e altri ambienti di distribuzione), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), utente finale (team di sviluppo software aziendali, fornitori di software indipendenti, integratori di sistemi e fornitori di servizi tecnologici, comunità di sviluppo e open source e altri utenti finali) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Generazione del codice e implementazione delle funzionalità |
| Completamento automatico del codice e modifica in linea |
| Revisione del codice e debug |
| Generazione e manutenzione automatizzate dei test |
| Altre funzionalità dell'agente |
| Piattaforme integrate IDE |
| Piattaforme cloud per pipeline CI/CD |
| Piattaforme Web autonome |
| Altri ambienti di distribuzione |
| Grandi imprese |
| Piccole e medie imprese |
| Team di sviluppo software aziendale |
| Fornitori di software indipendenti |
| Integratori di sistemi e fornitori di servizi tecnologici |
| Comunità di sviluppo open-source |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per capacità dell'agente | Generazione del codice e implementazione delle funzionalità | |
| Completamento automatico del codice e modifica in linea | ||
| Revisione del codice e debug | ||
| Generazione e manutenzione automatizzate dei test | ||
| Altre funzionalità dell'agente | ||
| Per ambiente di distribuzione | Piattaforme integrate IDE | |
| Piattaforme cloud per pipeline CI/CD | ||
| Piattaforme Web autonome | ||
| Altri ambienti di distribuzione | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese | ||
| Per utente finale | Team di sviluppo software aziendale | |
| Fornitori di software indipendenti | ||
| Integratori di sistemi e fornitori di servizi tecnologici | ||
| Comunità di sviluppo open-source | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato delle piattaforme di ingegneria del software autonomo basate sull'intelligenza artificiale?
Il mercato delle piattaforme di ingegneria del software autonomo basate sull'intelligenza artificiale valeva 10.42 miliardi di dollari nel 2025, si stima che raggiungerà i 14.35 miliardi di dollari nel 2026 e si prevede che arriverà a 56.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 31.68%.
Quali sono i fattori che spingono all'adozione di piattaforme di ingegneria del software autonome?
La persistente carenza di competenze in ambito IA e ingegneria, la richiesta di modernizzazione del software e la necessità di automatizzare il lavoro lungo l'intero ciclo di vita dello sviluppo stanno incrementando l'adozione di queste tecnologie.
Quale funzionalità dell'agente è leader nel mercato delle piattaforme di ingegneria del software autonomo basate sull'IA?
Nel 2025, la generazione di codice e l'implementazione di funzionalità hanno rappresentato il 37.12% del fatturato, mentre si prevede che la revisione del codice e il debug registreranno la maggiore espansione fino al 2031.
Qual è l'ambiente di distribuzione più utilizzato per gli strumenti di programmazione autonoma?
Nel 2025, le piattaforme integrate con IDE hanno rappresentato il 46.81% del fatturato, grazie all'integrazione di strumenti di intelligenza artificiale nell'ambiente di lavoro degli sviluppatori. Si prevede che le piattaforme di pipeline CI/CD basate su cloud registreranno la maggiore espansione.
Quali organizzazioni stanno adottando più rapidamente le piattaforme di programmazione autonoma?
Nel 2025, le grandi imprese detenevano il 67.34% del fatturato, mentre si prevede che le piccole e medie imprese registreranno la maggiore espansione grazie a prezzi flessibili e interfacce più semplici che migliorano l'accesso.
Quale regione è all'avanguardia nell'adozione di piattaforme di ingegneria del software autonome?
Nel 2025, il Nord America ha rappresentato il 41.19% del fatturato, grazie a una solida base di fornitori, all'infrastruttura cloud e all'elevata spesa in tecnologia aziendale. Si prevede che la regione Asia-Pacifico registrerà la maggiore espansione fino al 2031.


