

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
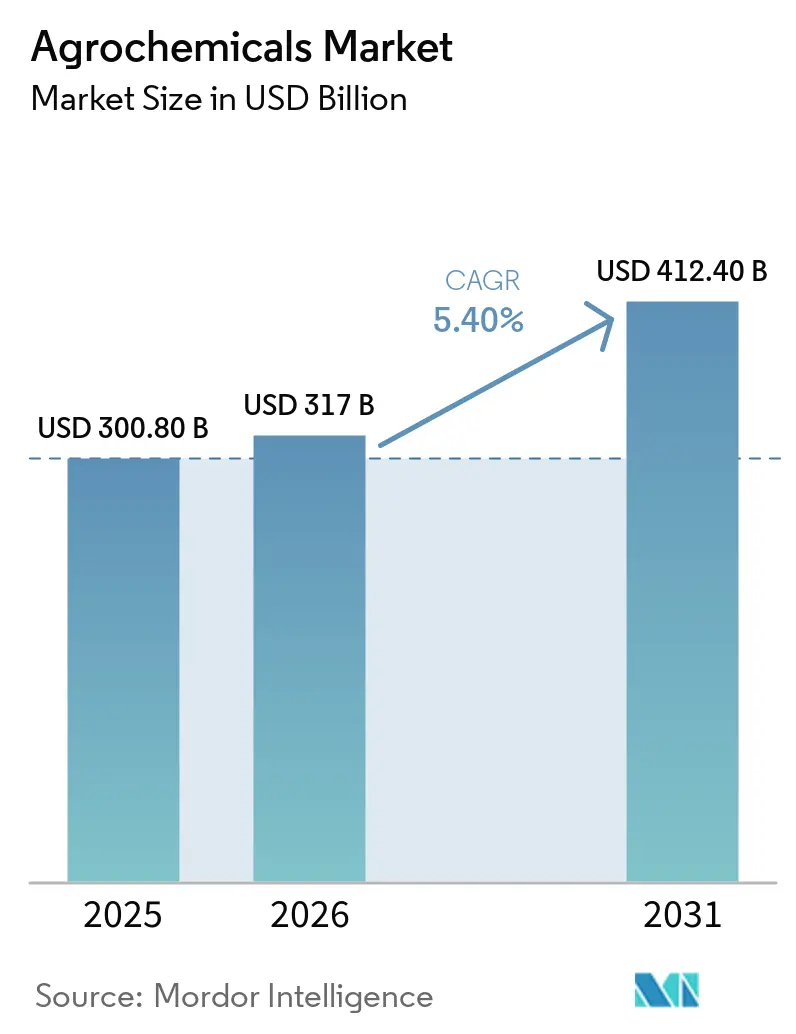
| Dimensione del mercato (2026) | 317 miliardo di dollari |
| Dimensione del mercato (2031) | 412.40 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.40% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
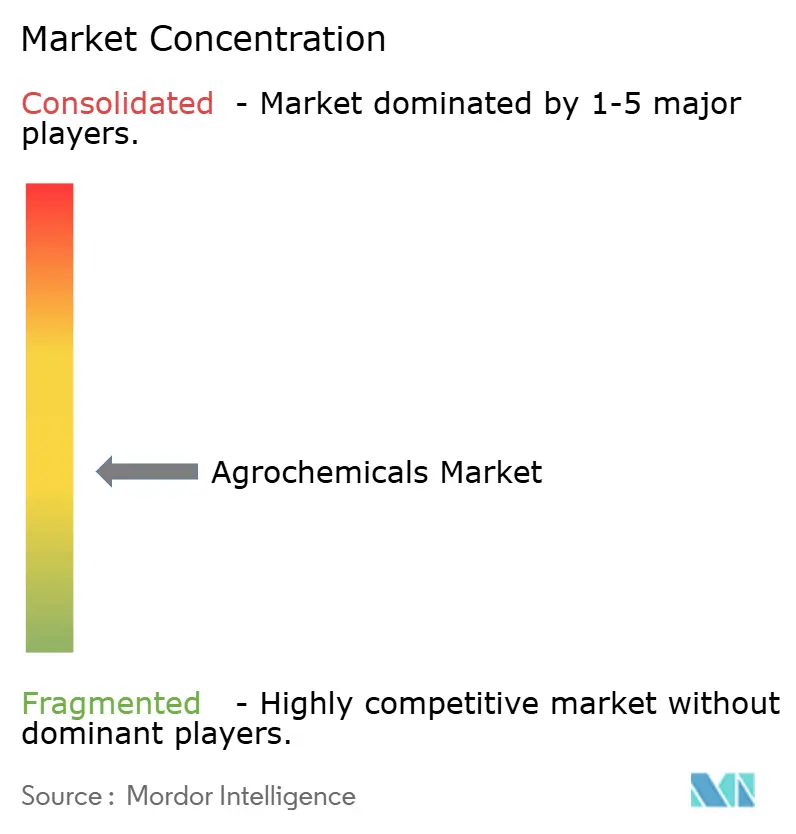
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti agrochimici di Mordor Intelligence
Si stima che il mercato degli agrofarmaci crescerà da 300.8 miliardi di dollari nel 2025 a 317.0 miliardi di dollari nel 2026, per poi raggiungere i 412.4 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.4% nel periodo di previsione. Il mercato degli agrofarmaci continua ad espandersi perché i sistemi colturali globali dipendono ancora da un apporto affidabile di nutrienti, dal controllo delle infestanti, dalla gestione delle malattie e dalla protezione delle rese su vaste superfici coltivate a cereali, oleaginose e ortaggi. La crescita si sta inoltre spostando verso prodotti a maggior valore aggiunto, poiché la pressione della resistenza, i controlli normativi e gli strumenti di applicazione di precisione spingono gli acquirenti verso prodotti chimici differenziati, fertilizzanti speciali e offerte di servizi. L'Asia-Pacifico rimane il principale centro di domanda, mentre il Sud America continua ad assorbire input agrochimici di alta qualità per colture come soia, mais e canna da zucchero, che sono ad alta intensità di input. L'attività competitiva è caratterizzata da una struttura divisa, in cui l'innovazione e i prezzi premium trainano la protezione delle colture, mentre i volumi di fertilizzanti dipendono maggiormente dalle economie di scala, dall'approvvigionamento e dal mix di prodotti. L'inasprimento delle normative in Europa, i contenziosi relativi agli erbicidi di vecchia generazione e le fluttuazioni dei costi delle materie prime rimangono i principali fattori limitanti per la velocità con cui il mercato degli agrofarmaci può convertire la domanda in crescita dei profitti.
Punti chiave del rapporto
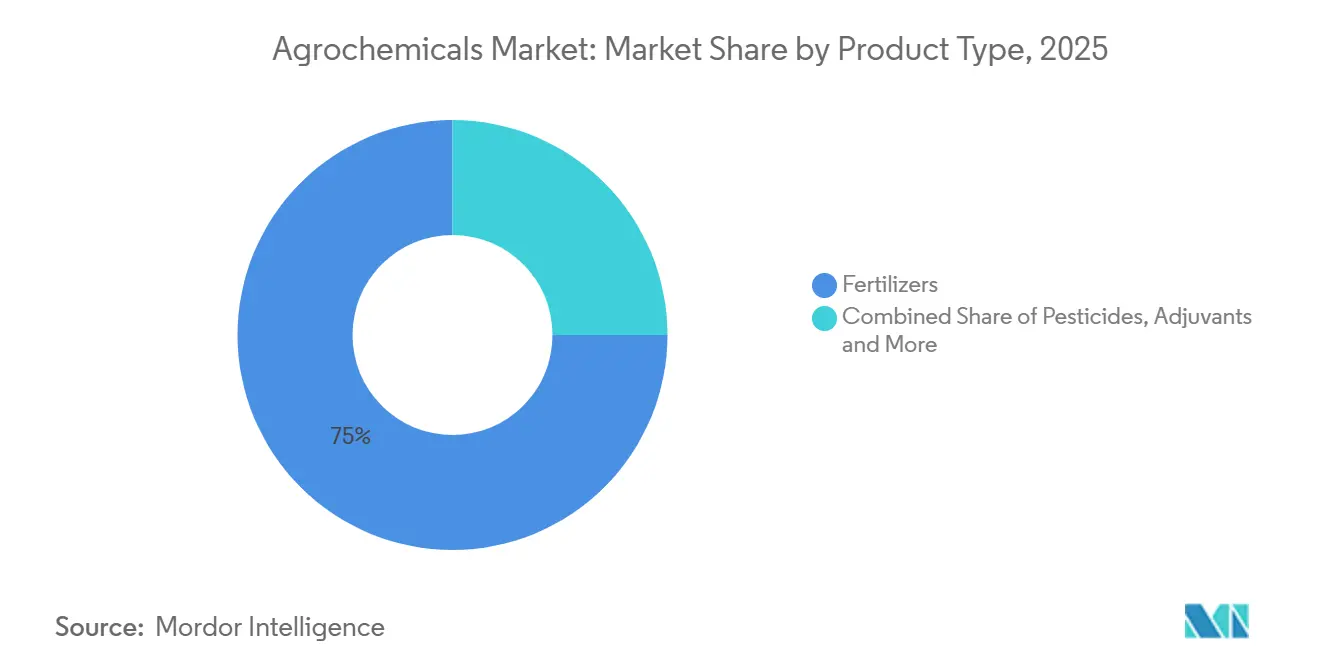
- Per tipologia di prodotto, i fertilizzanti rappresentavano il 75% della quota di mercato degli agrofarmaci nel 2025, mentre si prevede che i regolatori della crescita delle piante cresceranno a un CAGR del 13.0% nel periodo 2026-2031.
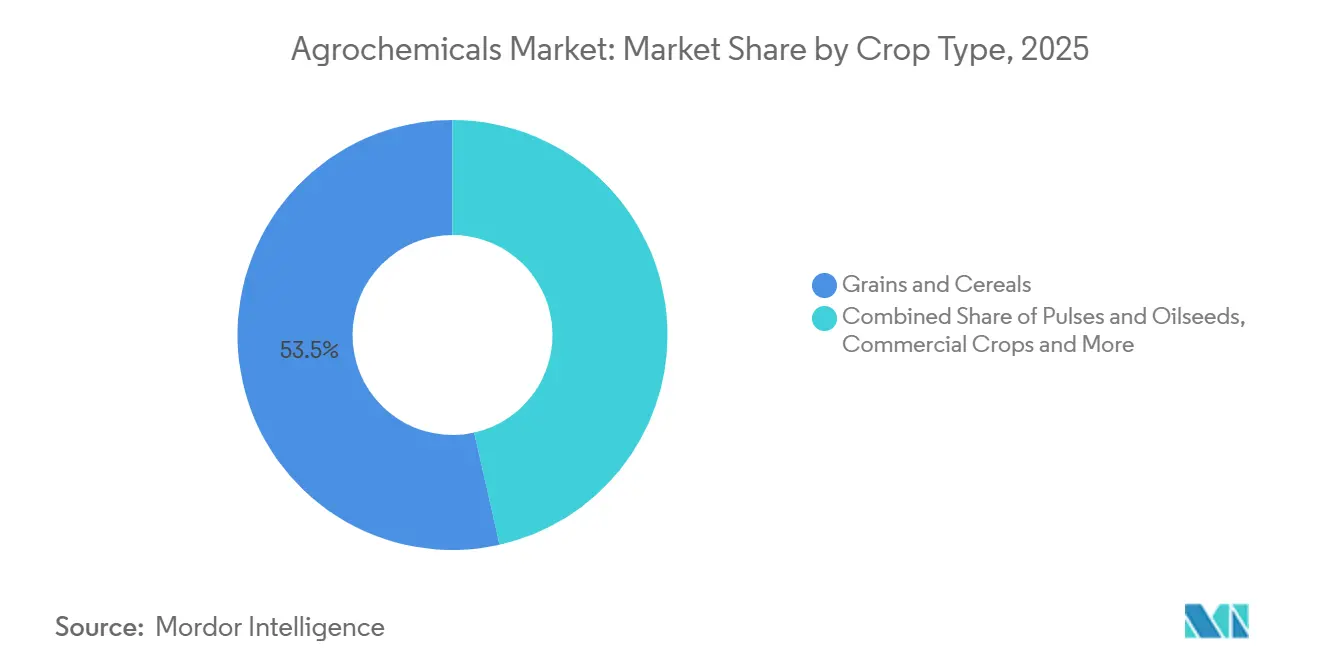
- Per tipologia di coltura, i cereali rappresentavano il 53.5% del mercato degli agrofarmaci nel 2025, mentre frutta e verdura registravano una crescita annua composta (CAGR) del 7.4% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 53% del mercato degli agrofarmaci nel 2025 ed è la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti agrochimici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle erbe infestanti resistenti agli erbicidi e pressione dei patogeni resistenti | + 0.8% | A livello globale, la situazione è più grave in Nord America, Australia e Brasile. | A breve termine (≤ 2 anni) |
| Agricoltura di precisione e scalabilità delle applicazioni a tasso variabile | + 0.7% | Nord America, nucleo europeo e diffusione nella regione Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione di fertilizzanti a rilascio controllato e rivestiti con inibitori | + 0.6% | Asia-Pacifico, Europa e Nord America | Medio termine (2-4 anni) |
| Monetizzazione legata al carbonio per gli input di efficienza dell'azoto | + 0.5% | Nord America, Europa e Australia | A lungo termine (≥ 4 anni) |
| Ampliare l'accesso ai principi attivi non più coperti da brevetto. | + 0.4% | Diffusione globale con primi guadagni in India e Brasile. | A breve termine (≤ 2 anni) |
| L'intensificazione dell'orticoltura di alto valore aumenta la domanda di input specializzati | + 0.5% | Europa mediterranea, Sud-est asiatico e Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle infestanti resistenti agli erbicidi e pressione dei patogeni resistenti
Il mercato degli agrofarmaci sta registrando una domanda sostenuta perché la resistenza alle infestanti non è più limitata a sistemi colturali isolati. Il database internazionale sulle infestanti resistenti agli erbicidi ha registrato 546 casi unici di resistenza che coinvolgono 274 specie in 76 paesi a maggio 2026, con gli Stati Uniti a 138 casi, l'Australia a 91 e il Canada a 56 [1] Fonte: I. Heap, “The International Herbicide-Resistant Weed Database,” Weed Science, weedscience.org . Il problema è più grave nelle regioni in cui il glifosato e i prodotti chimici inibitori dell'ALS sono stati ampiamente utilizzati in ripetute rotazioni colturali. Un lavoro sottoposto a revisione paritaria e pubblicato nel 2024 ha dimostrato che la resistenza incrociata all'interno dei gruppi di erbicidi sta diventando più complessa, il che significa che gli agricoltori non possono fare affidamento su semplici cambiamenti di sequenza per ripristinare l'efficacia. Questa tendenza supporta prezzi più elevati per gli erbicidi con nuove modalità d'azione, tra cui la tecnologia VIRESTINA di Syngenta, il principio attivo Dodhylex di FMC e il dicamba Stryax di Bayer per la stagione 2026. Le linee guida HRAC del 2025 hanno inoltre avvicinato la gestione delle infestanti sito-specifica basata sull'intelligenza artificiale alla pratica di routine, collegando direttamente le prestazioni degli erbicidi al monitoraggio digitale e agli strumenti di applicazione a rateo variabile.
Agricoltura di precisione e scalabilità delle applicazioni a tasso variabile.
Il mercato degli agrofarmaci è sostenuto anche da una maggiore precisione di applicazione, piuttosto che da una semplice espansione dei volumi. La copertura agricola cinese con droni ha raggiunto i 173 milioni di ettari nel 2024, salendo a 178 milioni di ettari nel 2025, a dimostrazione della rapida diffusione della distribuzione di precisione nei grandi sistemi agricoli. La tecnologia a dosaggio variabile consente agli agricoltori di applicare dosi diverse in base alle condizioni del campo, contribuendo a preservare l'efficacia laddove la pressione di resistenza è disomogenea e a supportare la conformità man mano che il controllo dei residui diventa più rigoroso. Il lancio, nel febbraio 2026, della piattaforma digitale YaraPlus di Yara nel Regno Unito, integrata con l'hardware John Deere, ha dimostrato che i principali fornitori considerano ormai l'agronomia digitale come un prodotto commerciale piuttosto che come una funzionalità di supporto. Il fatturato netto di Corteva nel primo trimestre del 2026 è aumentato dell'11% su base annua, raggiungendo i 4.9 miliardi di dollari, a conferma dell'idea che i prodotti chimici di alta qualità, abbinati ad applicazioni mirate, stiano sovraperformando il mercato degli agrofarmaci nel suo complesso. In termini pratici, l'agricoltura di precisione può ridurre gli sprechi a livello di campo, garantendo al contempo maggiori ricavi per litro o tonnellata per i prodotti differenziati.
Adozione di fertilizzanti a rilascio controllato e rivestiti con inibitori
Il mercato degli agrofarmaci sta beneficiando di una maggiore validità agronomica dei fertilizzanti a rilascio controllato e ad alta efficienza. Uno studio di ricerca del 2025, che ha coperto oltre 8,000 prove sul campo, ha rilevato che i fertilizzanti a rilascio controllato hanno migliorato la resa delle colture del 5.1%, la redditività degli agricoltori dell'8.2% e l'assorbimento di azoto del 7.1%, riducendo al contempo le emissioni di gas serra dal 3.6% al 18.6% e le perdite di azoto dal 32.6% al 49.1% rispetto ai fertilizzanti tradizionali [2] Fonte: Herbicide Resistance Action Committee, “Guideline to the Management of Herbicide Resistance,” Herbicide Resistance Action Committee, hracglobal.com . L'urea rivestita di polimeri e le miscele a doppio inibitore stanno passando da prodotti di nicchia a un'adozione più ampia, poiché convergono fattori quali vincoli di manodopera, normative sul deflusso e requisiti di resa. Nutrien Ltd. ha registrato una crescita significativa delle vendite di ESN (Environmentally Smart Nitrogen) nel 2025 rispetto al 2024, trainata dalla domanda proveniente dai mercati del mais degli Stati Uniti e della colza canadese. Di conseguenza, le aziende dotate di tecnologie di rivestimento avanzate possono mantenere la stabilità dei prezzi durante i cicli volatili delle materie prime.
Monetizzazione legata al carbonio per gli input di efficienza dell'azoto
I fertilizzanti ad alta efficienza danno diritto a riduzioni verificate delle emissioni, valutate tra i 15 e i 40 dollari per tonnellata metrica di CO₂ equivalente. Nel 2025, Nutrien ha sperimentato questa pratica su oltre 500,000 acri di mais negli Stati Uniti, abbinando l'urea a rilascio controllato Environmentally Smart Nitrogen (ESN) alla verifica in azienda e alla vendita di crediti a Microsoft e Cargill, Incorporated a 32 dollari per tonnellata metrica, generando un ritorno di 8-12 dollari per acro per gli agricoltori. Lo stabilizzatore YaraVera di Yara ha ridotto le emissioni di N₂O del 38% nelle prove condotte in Iowa e ha ottenuto la certificazione ISO 14064, trasformando la conformità in un premio per il marchio. I dati economici dimostrano che gli attributi ambientali, un tempo considerati esternalità, rappresentano ora flussi di cassa condivisi tra fornitore, agricoltore e acquirente, rimodellando il linguaggio di marketing relativo ai prodotti nutritivi. In termini pratici, ciò crea un canale premium accanto ai volumi standard di azoto e può premiare le aziende con capacità di tracciabilità e certificazione. Nel tempo, questo potrebbe spostare parte della competizione per l'azoto dalla semplice determinazione del prezzo delle materie prime verso attributi di prodotto verificati. Ciò rappresenta un sostegno significativo a lungo termine per il mercato degli agrofarmaci, poiché aumenta il valore ricavato per tonnellata metrica, anche in assenza di una crescita più rapida delle superfici coltivate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento dei divieti sui principi attivi e dei limiti sui residui | -0.8% | Nucleo dell'Unione Europea e ricadute sui mercati di esportazione globali | A breve termine (≤ 2 anni) |
| Aumento dei costi di re-registrazione e dei pacchetti dati. | -0.5% | A livello globale, la situazione è più grave nell'Unione Europea e in Nord America. | Medio termine (2-4 anni) |
| Volatilità dei prezzi del glifosato e delle principali materie prime | -0.6% | A livello globale, con i casi più gravi in Nord America e Asia. | A breve termine (≤ 2 anni) |
| Rischio di contenzioso legato a sostanze chimiche obsolete | -0.4% | Nord America e con ripercussioni sull'Unione Europea | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento dei divieti sui principi attivi e dei limiti sui residui
Il mercato degli agrofarmaci sta affrontando una crescente pressione normativa in Europa, dove le politiche stanno limitando l'uso di diversi principi attivi commercialmente importanti. Le recenti normative, tra cui il Regolamento di esecuzione (UE) 2025/910 della Commissione, hanno revocato l'approvazione del flufenacet e imposto la revoca graduale delle relative autorizzazioni, mentre il Regolamento delegato 2024/3199 ha aggiunto oltre 30 sostanze all'elenco delle sostanze soggette a notifica o divieto di esportazione. Queste misure non si limitano alla sola Europa, poiché anche gli esportatori che riforniscono l'UE devono rispettare standard più rigorosi in materia di residui, riducendo la gamma di prodotti agrochimici utilizzabili anche nei mercati in cui gli stessi principi attivi rimangono approvati. Di conseguenza, le aziende agrochimiche si trovano ad affrontare sfide crescenti nella pianificazione del portafoglio e nella continuità dei prodotti, in particolare quelle che si basano su formulazioni chimiche consolidate con limitate possibilità di sostituzione. Il quadro normativo sempre più stringente sta aumentando i costi di conformità, allungando i tempi di transizione dei prodotti e creando incertezza sulle strategie di commercializzazione a lungo termine, rallentando in definitiva l'innovazione e aumentando la complessità operativa nell'intero mercato globale degli agrofarmaci.
Aumento dei costi di re-registrazione e dei pacchetti dati.
Il mercato degli agrofarmaci è sempre più condizionato dall'aumento dei costi associati al mantenimento delle registrazioni dei prodotti. I processi di ri-registrazione richiedono ora dati più completi in materia di tossicologia, residui, destino ambientale ed esposizione nelle principali giurisdizioni regolamentari, aumentando significativamente i costi di gestione del ciclo di vita anche per i principi attivi consolidati. In Europa, i requisiti più severi previsti dal Regolamento 1107/2009 e dai relativi aggiornamenti hanno ampliato il controllo sui rischi di interferenza endocrina e contaminazione delle acque sotterranee, esercitando ulteriore pressione sia sui produttori di farmaci originali che su quelli di farmaci generici. Anche in Nord America le aziende si trovano ad affrontare crescenti aspettative di supportare i prodotti esistenti con una validazione scientifica più solida e programmi di gestione più efficaci. Questi crescenti costi di conformità colpiscono in modo sproporzionato i fornitori con volumi di vendita regionali inferiori e budget limitati per la generazione di dati, riducendo la redditività commerciale di alcuni prodotti. Nel tempo, questa tendenza sta riducendo la disponibilità di prodotti per distributori e agricoltori, rallentando al contempo il rinnovamento del portafoglio e l'innovazione nel mercato degli agrofarmaci.
Analisi del segmento
Per tipo di prodotto: i fertilizzanti sono il motore del fatturato, i regolatori di crescita delle piante guidano l'innovazione
Nel 2025, i fertilizzanti rappresentavano quasi il 75% della quota di mercato degli agrofarmaci, con i prodotti a base di azoto come urea, nitrato di ammonio e soluzioni UAN che rimanevano essenziali per la produzione di cereali in Asia-Pacifico e Nord America. Nel frattempo, si prevede che i regolatori della crescita delle piante registreranno la crescita più rapida, con un CAGR del 13.0%, trainati dalla crescente domanda di soluzioni che migliorano la sincronizzazione della fioritura e prolungano la durata di conservazione di frutta e verdura. Gli erbicidi continuano a detenere una quota significativa del segmento dei pesticidi, in particolare nelle regioni con normative rigorose in materia di residui zero, mentre gli adiuvanti stanno acquisendo importanza strategica grazie alla loro capacità di ridurre i dosaggi di irrorazione mantenendo l'efficacia. A conferma di questa tendenza, ProGibb di Corteva Agriscience, un regolatore a base di gibberellina, ha registrato un'elevata crescita dei ricavi nel 2025.
La progressiva eliminazione graduale dei principi attivi tossici e la crescente preferenza per le formulazioni rivestite stanno incoraggiando le aziende a integrare soluzioni per la concimazione e la protezione delle colture. I produttori che offrono sia efficienza nutrizionale che capacità di controllo dei parassiti stanno rafforzando i rapporti con i partner di canale ed espandendo la quota di mercato attraverso la vendita incrociata. Queste tendenze sostengono la redditività nonostante la volatilità dei cicli dei fertilizzanti di base, mentre le aziende che dimostrano prestazioni ambientali attraverso la validazione da parte di terzi si assicurano sempre più prezzi premium, segnalando un cambiamento verso una concorrenza guidata dalla sostenibilità e dal valore nel mercato degli agrofarmaci.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di coltura: cereali e cereali dominano, frutta e verdura accelerano
Nel 2025, i cereali rappresentavano il 53.5% del mercato degli agrofarmaci, trainati dalla coltivazione su larga scala di colture come grano, riso, mais e sorgo, che richiedono volumi significativi di fertilizzanti azotati ed erbicidi. Negli Stati Uniti, i programmi per colture tolleranti agli erbicidi e le soluzioni integrate come Enlist E3 di Corteva Agriscience hanno continuato a sostenere la domanda di agrofarmaci, mentre i mercati dell'Asia-Pacifico hanno adottato sempre più fertilizzanti a rilascio controllato e prodotti rivestiti con inibitori per migliorare l'efficienza dei nutrienti e le rese delle colture.
Frutta e verdura rappresentano una quota di mercato minore, ma si prevede che cresceranno a un tasso annuo composto (CAGR) del 7.4% fino al 2031, sostenute dalla crescente domanda di prodotti conformi alle normative sui residui nei mercati di esportazione. I coltivatori in paesi come Kenya, Perù e Vietnam utilizzano sempre più spesso fitoregolatori e fungicidi specifici per soddisfare gli standard di qualità internazionali, incrementando la domanda di prodotti come ProGibb di Corteva. Allo stesso tempo, le tecnologie di applicazione di precisione e le soluzioni erbicidi economicamente vantaggiose stanno guadagnando terreno nei cereali e nelle oleaginose, incoraggiando le aziende agrochimiche a concentrarsi su formulazioni ad alto margine, certificate dal punto di vista ambientale e integrate con sistemi di applicazione avanzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la regione Asia-Pacifico rappresentava il 53% del mercato degli agrofarmaci e si prevede che crescerà a un tasso annuo composto (CAGR) del 6.6% fino al 2031. La Cina continua a essere interessata da un processo di consolidamento strutturale, con i primi 10 produttori tecnici che hanno raggiunto un CR10 del 53% nel 2025, mentre le applicazioni di protezione delle colture tramite droni hanno coperto il 34% della superficie totale irrorata del paese nel 2024. Anche l'India rimane un motore di crescita fondamentale per il mercato degli agrofarmaci, sostenuta da un aumento del 7.3% su base annua delle vendite di fertilizzanti nell'anno fiscale 2025 e da una produzione alimentare record di 332 milioni di tonnellate. Nel 2025, Sumitomo Chemical India Limited ha avviato la produzione commerciale di CTPR (clorantraniliprole) presso il suo stabilimento di Tarapur e ha ottenuto le approvazioni per i fungicidi Excalia Max e Lentigo in India. Inoltre, ICL ha inaugurato il suo impianto di fertilizzanti speciali nel Maharashtra nell'aprile 2026, mentre Coromandel International ha riportato una produzione trimestrale record di NPK (azoto, fosforo e potassio) pari a 1.0 milione di tonnellate metriche nell'anno fiscale 2026.
Il mercato africano degli agrofarmaci è trainato dalla bassa penetrazione dei fertilizzanti e dal significativo potenziale di miglioramento delle rese. A testimonianza della crescente importanza strategica della regione, PhosAgro ha aumentato di un terzo le esportazioni di fertilizzanti verso l'Africa nel primo semestre del 2025 e prevede di espandere ulteriormente le proprie attività nei prossimi cinque anni. In Sud America, la distribuzione di fertilizzanti in Brasile è aumentata significativamente, mentre anche i ricavi derivanti dai fertilizzanti speciali hanno registrato una forte crescita. EuroChem ha inaugurato il suo complesso per la produzione di fertilizzanti fosfatici nella Serra do Salitre nel marzo 2025 e OCP Nutricrops ha ampliato la propria presenza internazionale con nuove filiali in Francia e India. Nel frattempo, si prevede che il Nord America registrerà una crescita costante, supportata da miglioramenti chimici, tecnologie di applicazione di precisione e programmi per l'azoto a basse emissioni di carbonio, piuttosto che dall'espansione delle superfici agricole.
In Nord America, la crescita del mercato degli agrofarmaci continua a essere influenzata dalla maturità delle superfici agricole e dalle pressioni legate ai contenziosi, sebbene i progressi nelle piattaforme di agricoltura digitale e nei programmi di crediti di carbonio stiano creando nuovi flussi di entrate orientati ai servizi per le aziende agrochimiche. Si prevede che l'Europa registrerà una crescita relativamente più lenta a causa dei rigorosi obiettivi di riduzione dei pesticidi "Farm to Fork"; tuttavia, la regione si sta affermando come leader nell'adozione di fertilizzanti a basse emissioni di carbonio, supportata da iniziative normative come il Meccanismo di adeguamento del carbonio alle frontiere (CBAM). Allo stesso tempo, il Medio Oriente sta sfruttando le sue riserve di gas naturale competitive in termini di costi per rafforzare la produzione di ammoniaca per l'esportazione, investendo al contempo in progetti di ammoniaca blu e verde per sostenere gli obiettivi di sostenibilità a lungo termine. Nel complesso, queste tendenze regionali indicano che, sebbene l'Asia-Pacifico rimanga il mercato agrochimico dominante in termini di vendite complessive, le elevate opportunità di crescita in Africa e Sud America stanno influenzando sempre più le strategie globali di espansione e investimento.

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Nel 2025 il mercato degli agrofarmaci è rimasto moderatamente concentrato, con i primi 5 operatori che detenevano collettivamente una quota significativa, mentre il resto era distribuito tra produttori di fertilizzanti, aziende produttrici di fitofarmaci, aziende di formulazione di farmaci generici e specialisti regionali. Nutrien Ltd., Syngenta Group, Yara International ASA e Bayer AG sono i principali attori di questo mercato. Essi creano due modelli di struttura competitiva di mercato: uno nel settore della fitofarmaci, dove le nuove sostanze chimiche possono giustificare prezzi più elevati, e un altro nel settore dei fertilizzanti, dove le economie di scala, la logistica e l'economia delle materie prime assumono maggiore importanza. Di conseguenza, il mercato degli agrofarmaci non si comporta come un oligopolio globale strettamente controllato, sebbene un piccolo gruppo detenga ancora la leadership in diverse categorie ad alto valore aggiunto. Le aziende, pertanto, necessitano sia di innovazione di prodotto sia di una solida presenza sul mercato locale per difendere la propria quota di mercato.
Le mosse strategiche del 2025 e del 2026 mostrano come i leader si stiano posizionando per quella struttura divisa. FMC ha firmato un accordo definitivo nel maggio 2026 per cedere la sua attività commerciale indiana a Crystal Crop Protection per 252 milioni di dollari, mantenendo la sua attenzione sui principi attivi proprietari come Isoflex, fluindapyr e Dodhylex [3] Fonte: FMC Corporation, “India Commercial Business Divestiture,” FMC Corporation, fmc.com . Corteva Agriscience ha anche annunciato il marchio Vylor per il suo previsto spin-off di sementi e genetica, con la separazione prevista nel quarto trimestre del 2026.
Le opportunità di mercato ancora inesplorate rimangono più consistenti nei prodotti convenzionali a base di fertilizzanti, nell'azoto certificato a basse emissioni di carbonio e nei servizi agronomici supportati digitalmente. Aziende di medie dimensioni come ADAMA, Nufarm e UPL stanno sfruttando l'accesso a prodotti non più coperti da brevetto, gli aggiornamenti delle formulazioni e i prodotti agrochimici per colmare le lacune lasciate dalla cessione di quote di mercato o da normative più stringenti. Per il mercato degli agrofarmaci, ciò significa che la fidelizzazione dei clienti dipenderà sempre più dal valore aggiunto offerto dai pacchetti di prodotti, piuttosto che dalla vendita di singole molecole o nutrienti.
Leader del settore agrochimico
Gruppo Syngenta
Bayer AG
Nutrien Ltd.
Yara International ASA
BASF SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: FMC Corporation ha firmato un accordo definitivo per la cessione della sua attività commerciale in India a Crystal Crop Protection per 252 milioni di dollari, rafforzando la strategia aziendale di focalizzazione su principi attivi proprietari ad alto margine, tra cui Isoflex, fluindapyr e Dodhylex. L'uscita dal mercato indiano elimina un'attività di distribuzione a basso margine, preservando al contempo le risorse di crescita basate sulla proprietà intellettuale.
- Aprile 2026: Syngenta Group ha lanciato a livello globale la tecnologia VIRESTINA, metproxybicyclone, il primo erbicida selettivo in 40 anni specificamente mirato alle infestanti graminacee resistenti nelle coltivazioni di soia e cotone, con la prima approvazione in Argentina. Il lancio affronta direttamente la crisi della multiresistenza di A. palmeri e apre una nuova soluzione a prezzo elevato per i coltivatori degli Stati Uniti e del Sud America.
- Aprile 2026: CF Industries Holdings ha raggiunto il suo primo accordo commerciale per UAN certificato a basse emissioni di carbonio con la filiera di approvvigionamento di patate Frito-Lay di PepsiCo, stabilendo un precedente per gli impegni aziendali relativi allo Scope 3 che si traducono in un canale di domanda diretto a prezzo maggiorato per fertilizzanti azotati ad alta efficienza.
Ambito e metodologia
Gli agrochimici sono utilizzati per prevenire il deterioramento delle colture da parte di insetti e infestazioni di parassiti e malattie. Il rapporto di mercato degli agrochimici offre le ultime tendenze, fattori di crescita, competitività del settore, opportunità di investimento e un profilo dettagliato dei principali attori del mercato.
Il mercato degli agrofarmaci è segmentato per tipologia di prodotto (fertilizzanti, pesticidi, coadiuvanti e regolatori della crescita delle piante ), applicazione (basata sulle colture e non basata sulle colture) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Africa). Il rapporto fornisce dati sulle dimensioni del mercato e previsioni in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| fertilizzanti | Azotato |
| fosfatico | |
| Potassico | |
| Altri fertilizzanti | |
| Pesticidi | diserbanti |
| insetticidi | |
| fungicidi | |
| Altri pesticidi | |
| Gli adiuvanti | |
| Regolatori di crescita delle piante |
Per tipo di coltura
| Cereali e Cereali |
| Legumi e semi oleosi |
| Frutta e verdura |
| Colture commerciali |
| Tappeti erbosi e ornamentali |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di prodotto | fertilizzanti | Azotato |
| fosfatico | ||
| Potassico | ||
| Altri fertilizzanti | ||
| Pesticidi | diserbanti | |
| insetticidi | ||
| fungicidi | ||
| Altri pesticidi | ||
| Gli adiuvanti | ||
| Regolatori di crescita delle piante | ||
| Per tipo di coltura | Cereali e Cereali | |
| Legumi e semi oleosi | ||
| Frutta e verdura | ||
| Colture commerciali | ||
| Tappeti erbosi e ornamentali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali fattori guideranno la domanda di prodotti agrochimici fino al 2031?
La domanda è sostenuta da un utilizzo stabile dei fertilizzanti, dalle esigenze di protezione delle colture legate alla resistenza, dalla nutrizione specialistica e dagli strumenti di applicazione di precisione. Si prevede che il mercato degli agrofarmaci raggiungerà i 412.4 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.4%.
Quale categoria di prodotti contribuisce maggiormente al fatturato?
Nel 2025 i fertilizzanti sono rimasti la categoria di prodotto più importante, con una quota del 75%, a testimonianza del fabbisogno nutrizionale di base dei sistemi globali di coltivazione di cereali, oleaginose e orticoltura.
Quale segmento si sta espandendo più rapidamente?
Si prevede che i regolatori della crescita delle piante cresceranno a un tasso annuo composto del 13% fino al 2031, il più rapido tra le diverse tipologie di prodotto, grazie alla coltivazione protetta e alla gestione di colture di maggior valore.
Perché la regione Asia-Pacifico è così importante per i fornitori?
La regione Asia-Pacifico rappresenta il cluster regionale più grande e si prevede che crescerà a un tasso annuo composto del 6.6% fino al 2031, grazie al consolidamento e all'adozione dell'agricoltura di precisione in Cina e alla forte domanda di fertilizzanti in India.
Quanto è concentrata la concorrenza tra le aziende leader?
Nel 2025 i primi 5 operatori detenevano una quota di mercato significativa, quindi la leadership esiste, ma gran parte del business è ancora distribuita tra numerosi fornitori regionali di fertilizzanti, prodotti fitosanitari e altri prodotti.


