

Dimensioni e quota del mercato degli irroratori agricoli
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
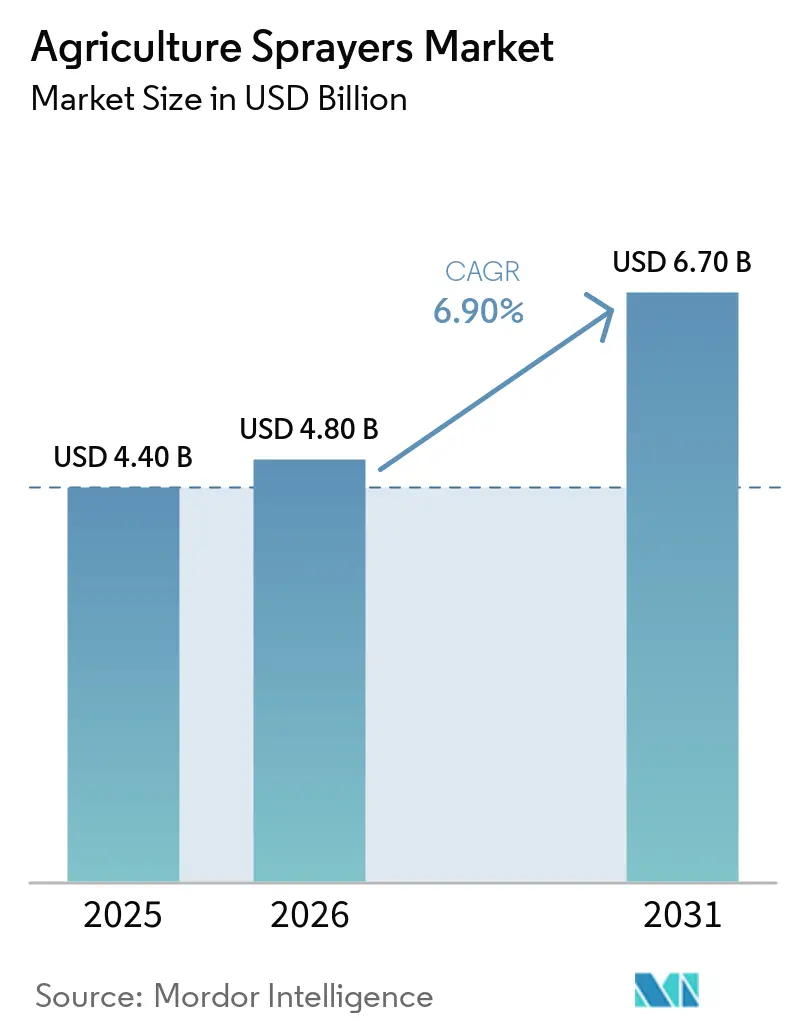
| Dimensione del mercato (2026) | 4.80 miliardo di dollari |
| Dimensione del mercato (2031) | 6.70 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.90% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
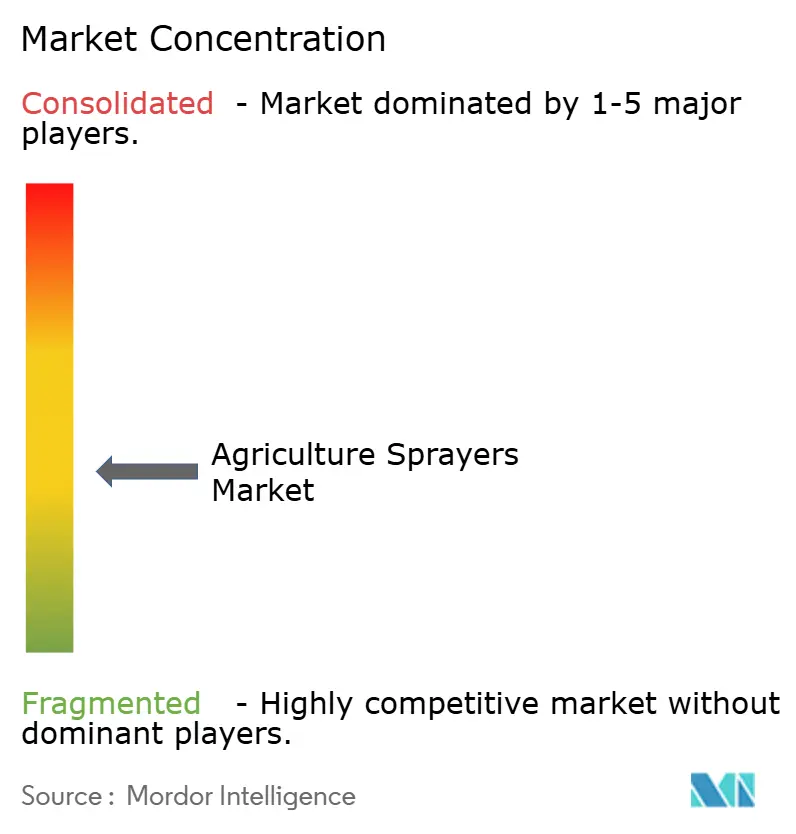
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli irroratori agricoli di Mordor Intelligence
Si prevede che il mercato degli irroratori agricoli crescerà da 4.4 miliardi di dollari nel 2025 a 4.8 miliardi di dollari nel 2026 e a 6.7 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.9% dal 2026 al 2031. La crescita del mercato è trainata da un cambiamento nel comportamento d'acquisto, poiché gli agricoltori valutano sempre più il costo iniziale delle attrezzature di precisione rispetto al risparmio sugli erbicidi e al ritorno sull'investimento previsto per ettaro. Secondo una ricerca sul campo dell'Università dell'Arkansas pubblicata nel marzo 2025, l'irrorazione mirata ha ridotto l'uso di erbicidi dal 43% al 59%, con un aggiornamento da 25,000 dollari che ha raggiunto il punto di pareggio dopo 819 acri in condizioni di elevata sensibilità. Ciò ha rafforzato la convenienza economica degli aggiornamenti delle attrezzature di precisione. Questo modello di domanda in evoluzione evidenzia un divario crescente tra gli acquisti basati sul valore nelle regioni agricole sviluppate e gli acquisti guidati dal prezzo in Africa e Asia meridionale. Nel frattempo, la meccanizzazione supportata dalle politiche in Cina sta accelerando l'adozione nella regione Asia-Pacifico. Tuttavia, i vincoli finanziari possono influenzare le decisioni di acquisto, come dimostra il calo del 15.7% registrato da EXEL Industries nel fatturato derivante dall'irrorazione agricola durante la prima metà dell'anno fiscale 2024-2025, attribuito alla cautela nelle spese in conto capitale da parte degli agricoltori nordamericani.
Punti chiave del rapporto
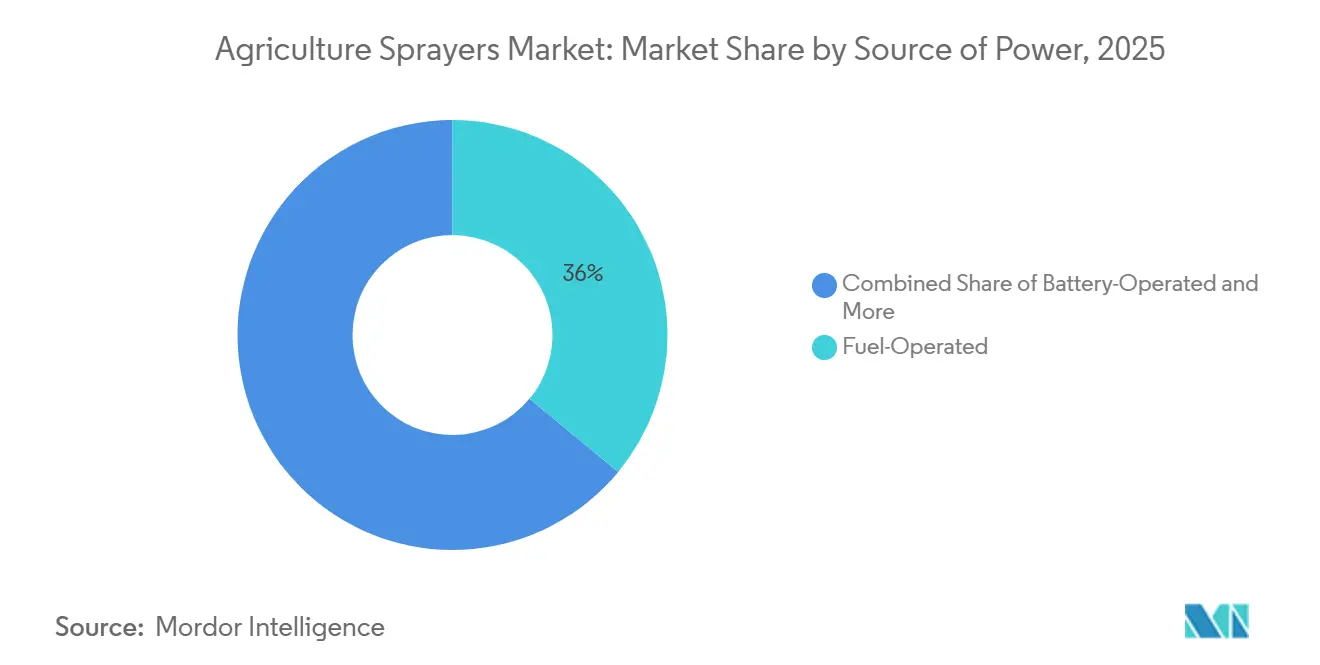
- In base alla fonte di alimentazione, la quota di mercato degli irroratori agricoli alimentati a carburante ha raggiunto il livello più elevato, pari al 36.0% nel 2025, mentre si prevede che il segmento degli irroratori agricoli alimentati a batteria crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 12.1%, dal 2026 al 2031.
- Per tipologia di prodotto, i sistemi montati su trattore detenevano la quota maggiore, pari al 41.4%, nel 2025, mentre si prevede che gli irroratori aerei a pilotaggio remoto (droni) registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 28.1%, dal 2026 al 2031.
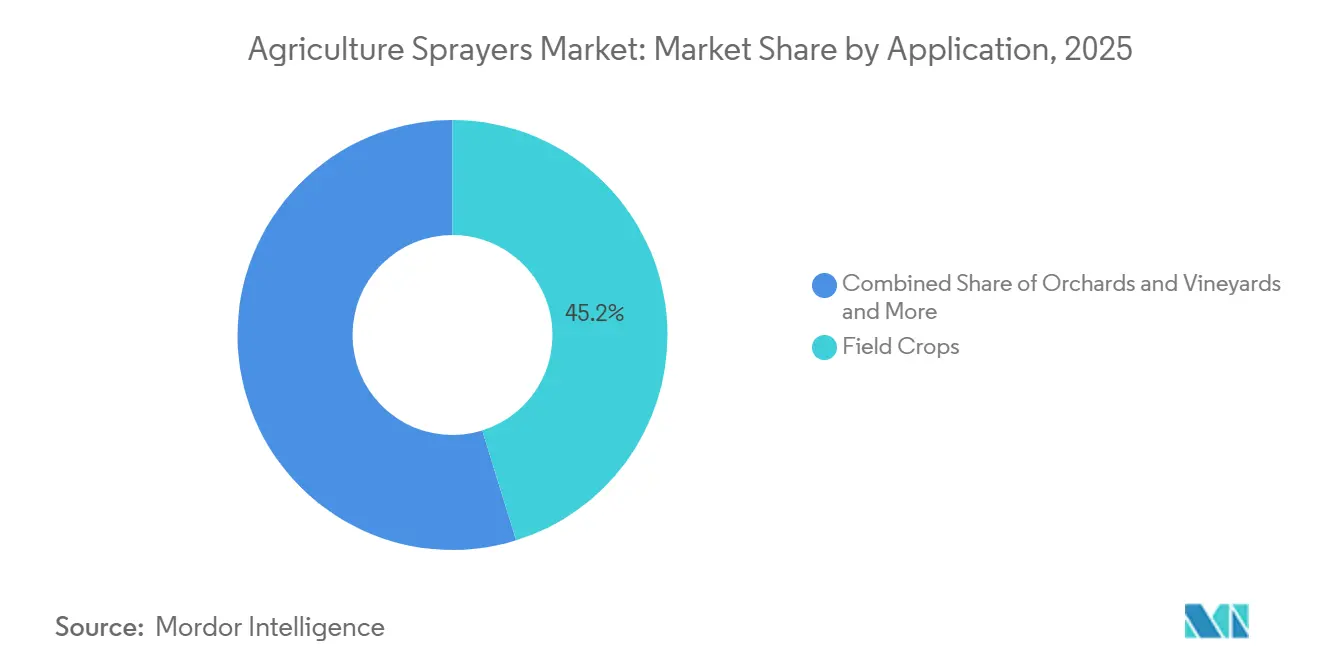
- Per tipologia di coltivazione, le colture in pieno campo rappresentavano la quota maggiore, pari al 45.2% nel 2025, mentre si prevede che frutteti e vigneti cresceranno al tasso annuo composto (CAGR) più rapido, pari al 13.9%, dal 2026 al 2031.
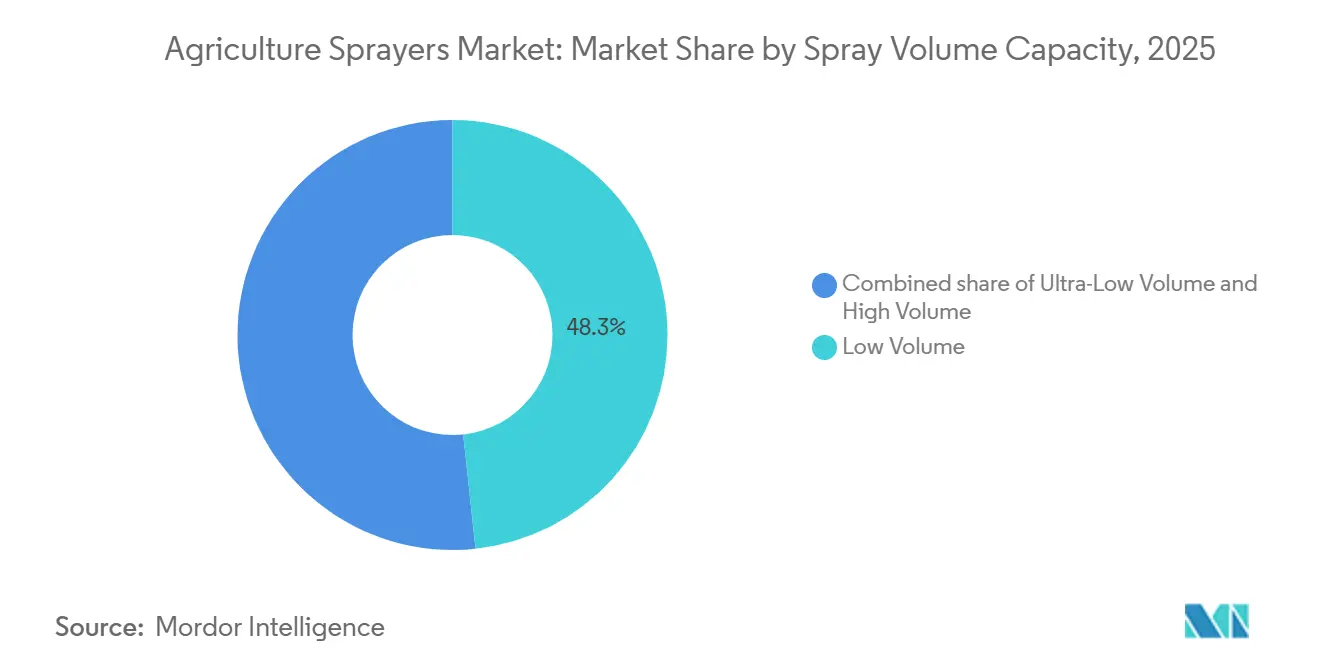
- In termini di capacità di irrorazione, le piattaforme a basso volume detenevano la quota maggiore, pari al 48.3%, nel 2025, mentre si prevede che i sistemi a volume ultra-basso cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 21.4%, dal 2026 al 2031.
- A livello tecnologico, i sistemi convenzionali detenevano la quota maggiore, pari al 52.8% nel 2025, mentre si prevede che i sistemi basati sull'intelligenza artificiale e i sistemi autonomi cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 29.1% dal 2026 al 2031.
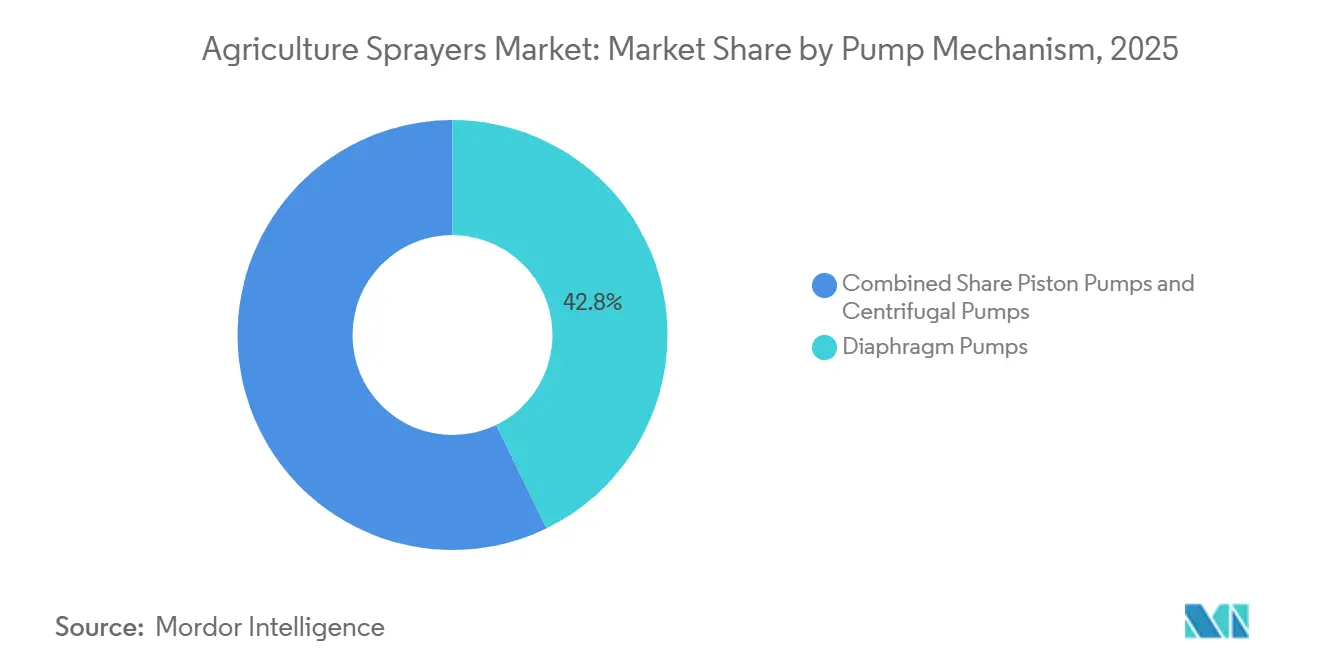
- In base al meccanismo di pompaggio, le pompe a membrana detenevano la quota maggiore, pari al 42.8%, nel 2025, mentre si prevede che le pompe centrifughe registreranno la crescita più rapida, con un CAGR del 10.5% dal 2026 al 2031.
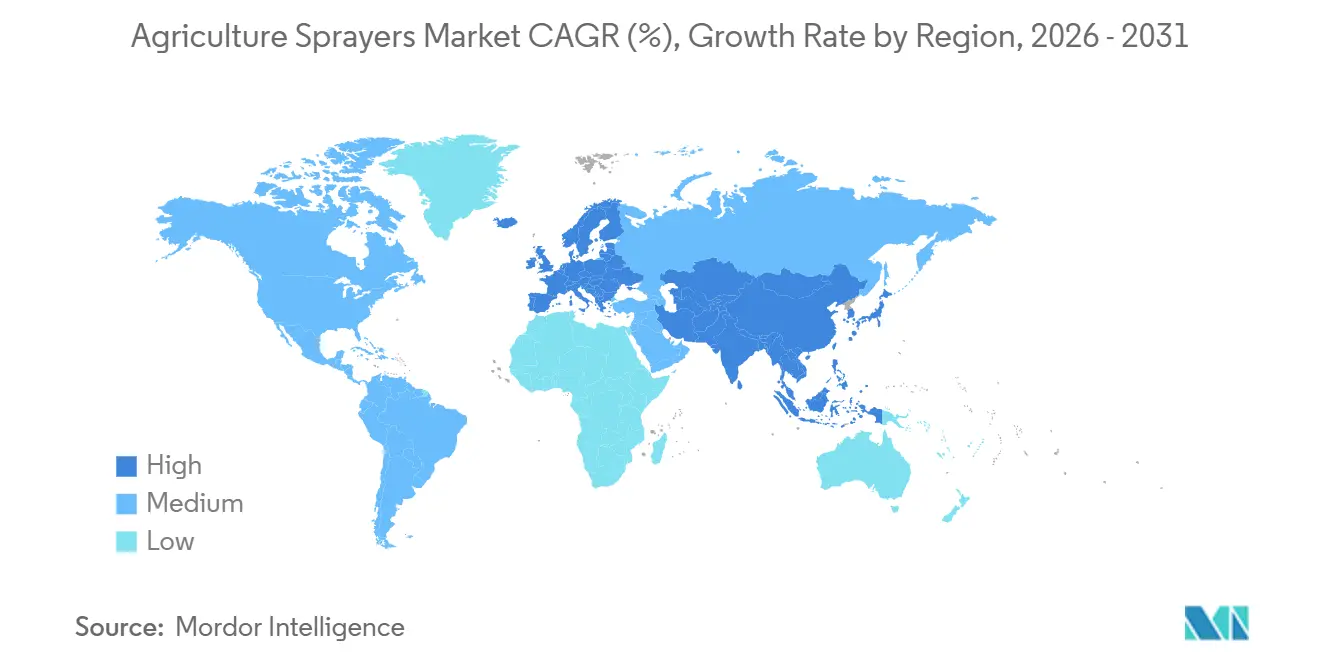
- Dal punto di vista geografico, il Nord America deteneva la quota maggiore, pari al 32.0%, nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.5%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli irroratori agricoli
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita nell’uso di prodotti agrochimici | + 1.3% | Global | A lungo termine (≥ 4 anni) |
| Miglioramenti alla spruzzatura di precisione tramite sensori | + 1.1% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento dei costi del lavoro e carenza di operatori | + 0.9% | Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Meccanizzazione governativa e sussidi per l’agricoltura intelligente | + 1.0% | Cina, India e Sud America | A breve termine (≤ 2 anni) |
| L'intelligenza artificiale (IA) e l'economia dell'irrorazione mirata migliorano il ritorno sull'investimento derivante dall'uso di prodotti chimici. | + 1.2% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita delle flotte specializzate di droni e di irrorazione per frutteti | + 0.7% | Nucleo Asia-Pacifico, con ricadute in Sud America, Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita nell'uso di prodotti agrochimici
L'intensificazione dell'applicazione di pesticidi continua a guidare la domanda di base di attrezzature nel mercato degli irroratori agricoli. Secondo il Servizio di ricerca economica del Dipartimento dell'Agricoltura degli Stati Uniti (USDA, ERS), la superficie coltivata a soia tollerante agli erbicidi negli Stati Uniti rappresentava il 96% della superficie coltivata nel 2024 e nel 2025, evidenziando la continua dipendenza dalle applicazioni di prodotti chimici per la protezione delle colture nei sistemi agricoli su larga scala [1] Fonte: Servizio di ricerca economica del Dipartimento dell'Agricoltura degli Stati Uniti, "Recent Trends in GE Adoption", ERS USDA, ers.usda.gov . Una maggiore frequenza di irrorazione nelle colture estensive porta a un aumento delle ore di funzionamento delle attrezzature e accelera l'usura di componenti come ugelli, pompe, tubi flessibili e gruppi di irrorazione. Questa tendenza supporta una domanda costante di sostituzione per gli irroratori agricoli e i componenti di consumo aftermarket, in particolare nelle regioni di produzione intensiva di colture a filari dove le applicazioni di irrorazione multiple sono standard durante la stagione di crescita.
Miglioramenti alla verniciatura di precisione tramite sensori
Gli aggiornamenti basati su sensori stanno ampliando le opportunità nel mercato degli irroratori agricoli, poiché molti agricoltori possono modernizzare le proprie attrezzature esistenti anziché sostituire l'intera macchina. Deere & Company ha introdotto opzioni di aggiornamento e configurazioni del braccio irroratore ampliate per le attrezzature del modello 2026 e precedenti, a dimostrazione che la modernizzazione sta diventando una via di adozione significativa piuttosto che una soluzione di nicchia. Con il miglioramento della precisione dei sensori e la maggiore giustificabilità dei costi di installazione, l'irrorazione di precisione si sta trasformando da caratteristica di lusso a strumento standard di produttività per le aziende agricole commerciali.
Aumento dei costi del lavoro e carenza di operatori
La carenza di manodopera sta influenzando le tendenze di proprietà nel mercato degli irroratori agricoli, in particolare nelle aree in cui è difficile reclutare e trattenere operatori qualificati. Questo problema è più accentuato nei sistemi di frutteti, vigneti e colture specializzate, dove terreni difficili e finestre di irrorazione limitate aumentano la domanda di attrezzature autonome o supervisionate. Secondo l'American Farm Bureau Federation, si prevede che i costi del lavoro nel settore agricolo statunitense supereranno i 53 miliardi di dollari entro il 2025, con i salari dei lavoratori agricoli H-2A in forte aumento negli ultimi anni, il che aumenta la pressione operativa sugli agricoltori. Nell'agosto 2025, Deere & Company ha acquisito GUSS Autonomous, ampliando il proprio portafoglio nel settore dell'automazione per colture di alto valore. Allo stesso modo, Kubota Corporation ha intensificato la sua attenzione sull'irrorazione autonoma di colture specializzate attraverso il suo programma KFAST e le relative partnership, a dimostrazione del fatto che i produttori di attrezzature considerano la scarsità di manodopera una sfida commerciale a lungo termine piuttosto che un problema temporaneo. Di conseguenza, i modelli di servizio e l'autonomia supervisionata stanno acquisendo importanza nei segmenti in cui la disponibilità di operatori limita le operazioni sul campo più della capacità delle macchine.
Meccanizzazione governativa e sussidi per l'agricoltura intelligente
I programmi di sostegno pubblico stanno accelerando i cicli di adozione nel mercato degli irroratori agricoli, in particolare nei casi in cui i soli budget degli agricoltori non consentirebbero una rapida adozione della tecnologia. Ad esempio, la Cina ha ampliato il suo programma di sovvenzioni per macchinari agricoli del 2025 per includere categorie aggiuntive come i droni per la protezione delle colture, rafforzando così il sostegno politico alle attrezzature meccanizzate per la protezione delle colture [2] Fonte: Ufficio informazioni del Consiglio di Stato della Repubblica Popolare Cinese, "La Cina intensificherà gli sforzi per il rinnovo dei macchinari agricoli", Consiglio di Stato della Repubblica Popolare Cinese, english.www.gov.cn . Gli acquisti sovvenzionati possono accelerare significativamente l'adozione, spesso di diversi cicli di sostituzione, soprattutto nelle regioni in cui i droni vengono in genere acquisiti tramite gruppi di servizi e fornitori organizzati piuttosto che da singole aziende agricole. Questo impatto politico è più pronunciato nella regione Asia-Pacifico, ma contribuisce anche a una crescita più rapida in alcune parti del Sud America, dove le iniziative di agricoltura intelligente sono legate a obiettivi di produttività e sostenibilità. Man mano che questi programmi si espandono, influenzano contemporaneamente le scorte dei rivenditori, le priorità di progettazione dei prodotti e i requisiti di formazione locali.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati investimenti iniziali e ostacoli al finanziamento | -0.7% | Nord America e Europa | Medio termine (2-4 anni) |
| Competenze limitate in materia di dati operativi e agronomici. | -0.4% | Sud America, Africa e Asia meridionale | A lungo termine (≥ 4 anni) |
| Lacune di interoperabilità tra software e sistemi di controllo per flotte miste | -0.5% | Global | Medio termine (2-4 anni) |
| Vincoli relativi al ciclo di vita della batteria, alla ricarica e ai tempi di attività nelle finestre di massima erogazione del prodotto. | -0.6% | Asia-Pacifico e Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti iniziali e ostacoli al finanziamento
I costi di capitale continuano a rappresentare una sfida significativa per il mercato degli irroratori agricoli, in particolare per le aziende agricole che non riescono a recuperare l'investimento in attrezzature avanzate entro due o tre stagioni. EXEL Industries ha segnalato un calo del 15.7% del fatturato derivante dagli irroratori agricoli durante la prima metà dell'anno fiscale 2024-2025, attribuendo la debolezza in Nord America all'adozione da parte degli agricoltori di un approccio cauto a causa della limitata visibilità economica [3] Fonte: EXEL Industries, “Q2 2024–2025 Revenue,” EXEL Industries, exel-industries.com . La sfida è più pronunciata nel segmento delle attrezzature dotate di intelligenza artificiale e autonome, dove le decisioni di acquisto spesso comprendono i costi di hardware, software e assistenza piuttosto che la spesa per una singola macchina. Ciò ha portato alcuni agricoltori a optare per ammodernamenti, a ritardare la sostituzione delle attrezzature o ad affidarsi a fornitori di servizi esterni, anche quando i vantaggi tecnici dell'aggiornamento sono evidenti. Senza un allentamento delle condizioni di credito o una più ampia adozione di modelli di leasing, è probabile che l'adozione di tecnologie avanzate rimanga al di sotto del suo potenziale in diverse regioni agricole consolidate.
Competenze limitate in ambito operativo e di dati agronomici.
La scarsa conoscenza da parte degli operatori e le inadeguate capacità di agronomia digitale continuano a ostacolare l'adozione di tecnologie avanzate nel mercato degli irroratori agricoli. I sistemi di irrorazione di precisione richiedono agli operatori di gestire le impostazioni di applicazione, interpretare i dati di campo, calibrare le apparecchiature e risolvere eventuali problemi relativi alla guida o ai sensori durante le operazioni. In molte regioni agricole in via di sviluppo, la disponibilità di formazione e infrastrutture di supporto tecnico rimane insufficiente rispetto alla crescente complessità delle moderne attrezzature di irrorazione. Ciò limita i vantaggi in termini di efficienza ottenibili con le tecnologie di precisione e rallenta l'adozione da parte delle piccole e medie aziende agricole. Di conseguenza, il divario tra le capacità delle apparecchiature e l'abilità dell'operatore limita i miglioramenti della produttività e una maggiore penetrazione nel mercato degli irroratori agricoli avanzati.
Analisi del segmento
In base alla fonte di energia: le piattaforme a batteria erodono il predominio dei combustibili convenzionali
Nel 2025, il segmento degli irroratori agricoli a carburante deteneva la quota di mercato maggiore, pari al 36.0%. Questi irroratori mantengono la loro posizione dominante grazie alla maggiore autonomia e all'idoneità per applicazioni con barre di irrorazione di grandi dimensioni e semoventi in sistemi di agricoltura estensiva. Sono ampiamente preferiti in regioni come il Nord America, il Sud America e l'Europa, dove le grandi dimensioni dei campi richiedono un'irrorazione ininterrotta durante finestre di applicazione ristrette. I sistemi manuali e ad energia solare continuano a svolgere un ruolo di nicchia nell'agricoltura su piccola scala e nella produzione in serra. La stabilità del segmento è ulteriormente supportata da reti di concessionari consolidate, familiarità con la manutenzione e infrastrutture di rifornimento esistenti nelle principali economie agricole.
Si prevede che il mercato degli irroratori agricoli a batteria crescerà al tasso annuo composto (CAGR) più rapido, pari al 12.1%, dal 2026 al 2031. Questa crescita è trainata dalla crescente diffusione di droni, piattaforme autonome leggere e dai progressi nell'efficienza delle batterie agli ioni di litio. I sistemi a batteria si stanno rivelando sempre più adatti per l'irrorazione di frutteti, le operazioni in serra e le applicazioni in campo aperto, dove la minore rumorosità e le ridotte emissioni offrono vantaggi significativi. I produttori stanno inoltre integrando sistemi di monitoraggio digitale e di applicazione automatizzata nelle piattaforme a batteria per migliorarne la precisione e le prestazioni. Nonostante questa crescita, i sistemi a carburante rimangono essenziali per le applicazioni di protezione delle colture ad alta capacità, dove le lunghe ore di funzionamento sono fondamentali per mantenere la produttività.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di prodotto: gli irroratori UAV ridefiniscono l'economia della velocità di immissione sul campo.
Nel 2025, i sistemi montati su trattore rappresentavano la quota maggiore, pari al 41.4%. Questi irroratori mantengono una posizione di rilievo grazie alla loro perfetta integrazione con le flotte di trattori esistenti e al loro approccio economicamente vantaggioso all'adozione di tecnologie di irrorazione di precisione. Sono ampiamente utilizzati in Nord America e in Europa, dove una consolidata infrastruttura di macchinari agricoli garantisce una domanda costante di sostituzione. Inoltre, gli irroratori trainati e semoventi rimangono rilevanti per le operazioni su larga scala che richiedono serbatoi di maggiore capacità e una copertura della barra più ampia. Questo segmento beneficia di un solido supporto post-vendita, di una manutenzione semplificata e della compatibilità con le tecnologie di guida e di retrofit comunemente utilizzate nelle aziende agricole commerciali.
Si prevede che gli irroratori a droni registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 28.1%, dal 2026 al 2031. Questa crescita è trainata dalla crescente carenza di manodopera, dalla domanda sempre maggiore di applicazioni di precisione e dalla crescente diffusione dell'irrorazione aerea in frutteti, risaie e colture specializzate. Gli irroratori a droni offrono vantaggi quali l'adattabilità al terreno, la riduzione della dipendenza dalla manodopera e la rapidità di intervento anche in finestre temporali ristrette. I produttori stanno promuovendo l'adozione commerciale fornendo supporto formativo, software di gestione della flotta e sistemi autonomi di pianificazione del percorso. Sebbene gli irroratori terrestri continuino a dominare la capacità installata a livello globale, i sistemi a droni vengono sempre più adottati per applicazioni in cui velocità, precisione di irrorazione mirata ed efficienza operativa offrono un maggiore valore economico agli operatori agricoli.
Per applicazione: le colture in pieno campo determinano il volume, mentre frutteti e vigneti guidano gli investimenti di precisione.
Nel 2025, le colture in pieno campo rappresentavano la quota di mercato maggiore, pari al 45.2%. L'ampia produzione di soia, mais, grano e cotone genera una domanda significativa di attrezzature per l'irrorazione ad alta capacità, sia a barra che semoventi. Queste operazioni richiedono frequenti applicazioni di fungicidi, erbicidi e insetticidi, dove la velocità di copertura del campo e la precisione dei tempi di applicazione sono fattori operativi cruciali. Inoltre, l'irrorazione delle colture in pieno campo beneficia di reti di assistenza clienti consolidate, di una maggiore disponibilità di pezzi di ricambio e di una maggiore competenza agronomica rispetto alle applicazioni specializzate. Nel frattempo, le applicazioni per serre, tappeti erbosi e paesaggistica mantengono una domanda più contenuta ma stabile, supportata dalle esigenze di irrorazione in ambiente controllato e dalla crescente adozione di tecnologie avanzate di applicazione di precisione nelle operazioni di manutenzione commerciali e municipali in tutto il mondo.
Si prevede che frutteti e vigneti registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 13.9%, dal 2026 al 2031. Questa crescita è attribuita alla crescente carenza di manodopera e alla domanda sempre maggiore di tecnologie di irrorazione di precisione nei sistemi di coltivazione permanenti. Gli ambienti di coltivazione specializzati sono particolarmente adatti alla navigazione autonoma, all'irrorazione mirata e alle applicazioni basate su droni, poiché la struttura ripetitiva dei filari migliora l'efficienza operativa. I produttori si stanno concentrando sullo sviluppo di irroratrici autonome compatte e sistemi digitali di gestione dei frutteti, specificamente progettati per vigneti e frutticoltura. Nonostante i crescenti investimenti nelle tecnologie per le colture permanenti, le colture in pieno campo rimangono la categoria di applicazione dominante, a causa dei maggiori volumi complessivi di irrorazione e delle flotte di attrezzature installate più ampie, necessarie per l'agricoltura estensiva nei sistemi di produzione agricola globali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla capacità di volume di nebulizzazione: picchi di volume estremamente bassi sulla domanda generata dai droni.
Nel 2025, le piattaforme a basso volume rappresentavano la quota maggiore, pari al 48.3%. Questi sistemi di irrorazione sono ampiamente diffusi grazie alla loro capacità di bilanciare efficienza di applicazione, copertura chimica e flessibilità operativa, in particolare nei sistemi di agricoltura estensiva. Sono utilizzati prevalentemente per applicazioni su cereali, oleaginose e colture a filari in Nord America, Europa e Sud America, dove i programmi standard di diserbo e fungicidi dominano le attività di irrorazione. I sistemi ad alto volume, d'altro canto, continuano a essere impiegati in applicazioni specializzate in frutteti e colture orticole, che richiedono una fitta penetrazione della chioma e portate di liquido più elevate. I sistemi di irrorazione a basso volume mantengono la loro importanza strutturale in quanto si integrano efficacemente con le pratiche convenzionali di protezione delle colture impiegate nelle principali regioni agricole del mondo.
Si prevede che i sistemi a volume ultra-basso cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 21.4%, dal 2026 al 2031. Questa crescita è trainata dalla crescente diffusione dei droni agricoli e dalla preferenza sempre maggiore per le applicazioni di irrorazione aerea mirata. I sistemi a volume ultra-basso consentono di ridurre l'utilizzo di mezzi di trasporto, migliorare l'efficienza operativa e garantire una maggiore compatibilità con le tecnologie di irrorazione automatizzata. I produttori si stanno concentrando sullo sviluppo di ugelli, pompe e tecnologie di controllo delle gocce specializzate e ottimizzate per l'irrorazione aerea a basso volume. Mentre le piattaforme convenzionali a basso volume continuano a godere di un'ampia domanda nella produzione di colture in campo aperto, l'adozione di sistemi a volume ultra-basso sta accelerando, in particolare nelle flotte di servizi commerciali e nei programmi di protezione delle colture focalizzati sulla precisione in diverse regioni agricole del mondo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello tecnologico: i sistemi convenzionali sono ancora in testa, ma i sistemi basati sull'intelligenza artificiale e quelli autonomi registrano la crescita più rapida.
Nel 2025, i sistemi convenzionali rappresentavano la quota maggiore del mercato degli irroratori agricoli, pari al 52.8%. Questi sistemi rimangono dominanti grazie alla loro convenienza, alla facilità di riparazione e ai lunghi cicli di sostituzione, fattori cruciali per molte regioni agricole. Questa tendenza è particolarmente evidente in Asia meridionale, Africa e altre economie agricole in via di sviluppo, dove le tecnologie di precisione avanzate sono spesso proibitive in termini di costi. I sistemi a guida di precisione stanno gradualmente guadagnando terreno come soluzioni intermedie, offrendo un migliore controllo dell'applicazione senza richiedere la piena adozione di tecnologie autonome. Il segmento riflette una transizione tecnologica graduale, con gli agricoltori che integrano sempre più funzionalità digitali selezionate nelle attrezzature esistenti, pur continuando a fare affidamento su sistemi meccanicamente più semplici per le operazioni agricole tradizionali e per gli ambienti agricoli sensibili ai costi.
Si prevede che i sistemi autonomi e basati sull'intelligenza artificiale registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 29.1%, dal 2026 al 2031. Questa crescita è trainata dalla crescente domanda di irrorazione mirata, visione artificiale e operazioni sul campo automatizzate, che migliorano l'efficienza chimica e riducono la dipendenza dalla manodopera. I produttori stanno integrando l'intelligenza artificiale, la mappatura geospaziale e la navigazione autonoma nelle piattaforme di irrorazione per migliorarne la compatibilità con diverse colture. Questi sistemi avanzati stanno inoltre migliorando la velocità operativa e le prestazioni di applicazione di precisione sia nelle colture a filari che in quelle specializzate. Tuttavia, nonostante la rapida adozione di queste tecnologie, i sistemi convenzionali rimangono la categoria più diffusa, poiché molti operatori agricoli valutano gli investimenti tecnologici in relazione alla convenienza economica, alla disponibilità delle infrastrutture e alle sfide legate alla formazione degli operatori nei mercati agricoli globali.
In base al meccanismo di pompaggio: le pompe a membrana sono in testa, mentre le pompe centrifughe guadagnano terreno con la proliferazione dei droni
Nel 2025, le pompe a membrana rappresentavano la quota maggiore del mercato, pari al 42.8%. Queste pompe sono ampiamente preferite grazie alla loro elevata compatibilità chimica, alla capacità di autoadescamento e alla durata in condizioni di irrorazione abrasive, tipiche dell'agricoltura intensiva. I sistemi a membrana sono ampiamente integrati negli irroratori a barra convenzionali e nelle attrezzature montate su trattori, dove l'affidabilità operativa è un criterio di acquisto fondamentale. Anche le pompe a pistone svolgono un ruolo significativo nelle applicazioni di irrorazione ad alta pressione, come i sistemi di soffiaggio d'aria per frutteti e le attrezzature fitosanitarie per impieghi gravosi. Questo segmento beneficia di una consolidata familiarità ingegneristica e di una minore complessità di manutenzione, fattori che ne favoriscono la continua adozione nelle principali applicazioni di irrorazione agricola e nelle vaste flotte di attrezzature installate a livello globale.
Si prevede che le pompe centrifughe registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.5%, dal 2026 al 2031. Questa crescita è trainata dalla crescente diffusione dei droni e dal più ampio passaggio a sistemi di irrorazione aerea a bassa pressione. Queste pompe sono sempre più utilizzate in piattaforme di irrorazione leggere e a volume ultra-ridotto grazie alla loro efficiente capacità di gestione dei liquidi e alla semplificazione dell'integrazione del sistema. Le esigenze di irrorazione in agricoltura si stanno diversificando con l'espansione delle tecnologie di irrorazione aerea in frutteti, colture specializzate e flotte di irrorazione commerciali. Nonostante la maggiore crescita dei sistemi centrifughi, le pompe a membrana continuano a detenere la base installata più ampia, poiché le attrezzature convenzionali per l'irrorazione a terra rimangono essenziali per le operazioni di protezione delle colture su larga scala nelle principali economie agricole.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America deteneva la quota maggiore, pari al 32.0%. Questa leadership è attribuibile agli estesi sistemi di produzione di colture come mais, soia, grano e colza, che richiedono operazioni di irrorazione ad alta capacità. Gli Stati Uniti trainano la domanda regionale grazie all'ampia diffusione di irroratrici semoventi, tecnologie di applicazione di precisione e sistemi digitali di gestione aziendale agricola. Anche il Canada contribuisce in modo significativo, con grandi aziende cerealicole commerciali che necessitano di attrezzature di irrorazione avanzate in grado di coprire un'ampia area. Fattori come una consolidata rete di concessionari, cicli ricorrenti di sostituzione delle attrezzature e una forte adozione di tecnologie di agricoltura di precisione continuano a sostenere una domanda stabile di piattaforme di irrorazione agricola avanzate nelle grandi aziende agricole commerciali della regione.
Si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.5%, dal 2026 al 2031. Questa crescita è trainata dalla crescente meccanizzazione agricola, dalla diffusione sempre maggiore dei droni agricoli e dal crescente sostegno governativo alle tecnologie di agricoltura di precisione. La Cina sta promuovendo la modernizzazione delle attrezzature agricole attraverso programmi di sovvenzione che incentivano l'utilizzo di droni per la protezione delle colture e tecnologie di agricoltura intelligente. Anche India, Giappone e Australia stanno incrementando l'adozione di sistemi di irrorazione con droni (UAV), poiché la carenza di manodopera e la difficoltà dei terreni aumentano il valore economico dell'irrorazione aerea. I produttori regionali si stanno concentrando sull'espansione della formazione degli operatori, sul supporto ai rivenditori e sugli ecosistemi digitali per l'irrorazione, consolidando la posizione dell'Asia-Pacifico come polo in crescita per la produzione e lo sviluppo di soluzioni avanzate di irrorazione agricola a livello globale.
L'Europa rimane un mercato maturo, influenzato da quadri normativi, dove il rinnovo periodico delle attrezzature è guidato dai requisiti di conformità e da un migliore controllo delle applicazioni. La proposta di semplificazione della Commissione europea del dicembre 2025 ha introdotto la possibilità di deroghe generali per i droni in determinate condizioni di rischio, ampliando potenzialmente il mercato dell'irrorazione con veicoli aerei a pilotaggio remoto (UAV) dopo il 2026. In Sud America, l'ampia base agricola commerciale del Brasile e la forte domanda di attrezzature montate su trattori e semoventi rendono la regione significativa. Nel frattempo, il Medio Oriente e l'Africa, sebbene in una fase iniziale, stanno acquisendo sempre maggiore rilevanza, poiché gli obiettivi di sicurezza alimentare e gli standard sui residui per l'esportazione incoraggiano l'aggiornamento selettivo dei sistemi di irrorazione di precisione.
Panorama competitivo
Il mercato rimane moderatamente frammentato, con la concorrenza distribuita tra diversi produttori di macchine agricole e fornitori specializzati di tecnologie di irrorazione. I principali attori, come Deere & Company, CNH Industrial NV, AGCO Corporation, SZ DJI Technology Co., Ltd. e Kubota Corporation, competono attraverso un'ampia gamma di macchinari agricoli e tecnologie integrate per l'agricoltura di precisione. Allo stesso tempo, aziende specializzate come EXEL Industries, Máquinas Agrícolas Jacto SA e HORSCH Maschinen GmbH mantengono posizioni di rilievo nelle applicazioni focalizzate sulla protezione delle colture. La differenziazione competitiva è sempre più guidata dall'integrazione di software di precisione, dalle capacità di supporto dei concessionari, dagli ecosistemi di irrorazione digitale e dalla competenza applicativa specifica per le colture, piuttosto che esclusivamente dalla quantità di hardware meccanico.
I produttori stanno concentrando sempre più gli investimenti su autonomia, irrorazione di colture specializzate e integrazione nell'agricoltura digitale. Le attività strategiche avviate a partire dal 2025 si sono concentrate sulla navigazione autonoma, sui sistemi di applicazione mirata e sulle tecnologie di protezione delle colture basate sulla robotica. Le aziende stanno inoltre ampliando le partnership, gli ecosistemi software e le capacità di applicazione di precisione per rafforzare il loro posizionamento a lungo termine nei segmenti agricoli ad alto valore aggiunto. I produttori di droni stanno investendo massicciamente nella formazione degli operatori, nei software di pianificazione dei percorsi e nel supporto alla gestione della flotta per migliorare la scalabilità e l'adozione. Queste tendenze indicano un cambiamento nelle strategie competitive verso ecosistemi tecnologici integrati, in cui hardware, software, automazione e assistenza post-vendita vengono sviluppati in modo coeso, anziché come categorie di prodotto separate all'interno delle operazioni globali di irrorazione agricola.
Il panorama competitivo si sta sempre più orientando verso un approccio basato sull'ecosistema, con i fornitori di droni agricoli che ampliano la loro offerta oltre la produzione di apparecchiature, includendo formazione, software e servizi di gestione dei dati. Ad esempio, SZ DJI Technology Co., Ltd. ha riferito che entro la fine del 2025, oltre 600,000 droni agricoli SZ DJI Technology Co., Ltd. erano operativi a livello globale, supportati da più di 600,000 operatori qualificati in oltre 100 paesi. Le aziende stanno integrando funzionalità come la mappatura delle prescrizioni, la pianificazione autonoma dei percorsi e la gestione digitale della flotta nelle loro piattaforme di irrorazione. I fornitori che combinano hardware affidabile con supporto al flusso di lavoro agronomico e solidi servizi post-vendita stanno rafforzando la loro posizione competitiva, poiché le tecnologie di irrorazione di precisione dipendono sempre più dal software nelle operazioni agricole commerciali.
Leader del settore degli irroratori agricoli
Deere & Company
Società AGCO
CNH Industrial NV
Società Kubota
SZ DJI Technology Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Kubota Corporation ha condotto un round di investimenti pre-Serie B da 6.5 milioni di euro (6.8 milioni di dollari) in Kilter AS, azienda specializzata nello sviluppo di robot per irrorazione mirata di altissima precisione per applicazioni su colture di alto valore. Inoltre, l'azienda ha stretto una partnership di distribuzione commerciale per Germania e Paesi Bassi.
- Novembre 2025: Kubota Corporation ha presentato l'irroratrice autonoma di nuova generazione KFAST ad Agritechnica 2025 ad Hannover, in Germania, con un lancio commerciale limitato previsto per la metà del 2026. La piattaforma KFAST è progettata per gli operatori di colture specializzate che devono far fronte a una significativa carenza di manodopera, posizionando Kubota Corporation come fornitore completo di irroratrici autonome.
- Agosto 2025: Deere & Company ha completato l'acquisizione di GUSS Automation, produttore di irroratrici autonome per frutteti e vigneti. GUSS Automation vanta una flotta di oltre 250 unità e una comprovata esperienza operativa su oltre 2.6 milioni di acri. Questa acquisizione amplia il portafoglio di applicazioni autonome di Deere & Company, includendo, oltre alle colture estensive, anche ambienti di coltivazione specializzati ad alto valore aggiunto.
Ambito e metodologia
Gli irroratori agricoli sono tipi di attrezzature utilizzate per applicare erbicidi, pesticidi e fertilizzanti sulle colture. Il mercato degli irroratori agricoli è segmentato in base alla fonte di alimentazione (manuale, a batteria, irroratori solari e a carburante), all'utilizzo (irroratori da campo, irroratori da frutteto e irroratori da giardinaggio) e alla geografia (Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa). Il rapporto offre stime di mercato e previsioni in valore (USD) per i segmenti sopra menzionati.
| Manuale |
| Funziona a batteria |
| Alimentato ad energia solare |
| A carburante |
| Palmare |
| Montato su trattore |
| trainati |
| Semoventi |
| Veicoli aerei senza pilota per irrorazione |
| Campi coltivati |
| Frutteti e Vigneti |
| Colture in serra |
| Tappeto erboso e giardinaggio |
| Volume ultra-basso |
| Volume basso |
| Volume alto |
| Convenzionale |
| Precisione e guida GPS |
| Dotato di intelligenza artificiale e autonomo |
| Pompe a membrana |
| Pompe a pistoni |
| pompe centrifughe |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per fonte di potere | Manuale | |
| Funziona a batteria | ||
| Alimentato ad energia solare | ||
| A carburante | ||
| Per tipo di prodotto | Palmare | |
| Montato su trattore | ||
| trainati | ||
| Semoventi | ||
| Veicoli aerei senza pilota per irrorazione | ||
| Per Applicazione | Campi coltivati | |
| Frutteti e Vigneti | ||
| Colture in serra | ||
| Tappeto erboso e giardinaggio | ||
| Per capacità di volume di spruzzo | Volume ultra-basso | |
| Volume basso | ||
| Volume alto | ||
| Per livello tecnologico | Convenzionale | |
| Precisione e guida GPS | ||
| Dotato di intelligenza artificiale e autonomo | ||
| Con meccanismo di pompaggio | Pompe a membrana | |
| Pompe a pistoni | ||
| pompe centrifughe | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato degli irroratori agricoli entro il 2031?
Si prevede che il mercato degli irroratori agricoli raggiungerà un valore di 6.7 miliardi di dollari nel 2031.
Quale categoria di prodotti si espanderà più rapidamente entro il 2031?
I veicoli aerei a pilotaggio remoto (UAV) per l'irrorazione sono quelli in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 28.1% dal 2026 al 2031.
Quale area applicativa genera ancora il maggior fatturato?
Le colture in pieno campo rimangono il segmento di applicazione più importante, con una quota del 45.2% nel 2025.
Quale regione è leader nella domanda e quale sta crescendo più rapidamente?
Nel 2025, il Nord America si è confermato la regione con la quota maggiore, pari al 32.0%, mentre l'Asia-Pacifico è risultata la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'8.5% dal 2026 al 2031.


