

Analisi del mercato agricolo in Uganda di Mordor Intelligence
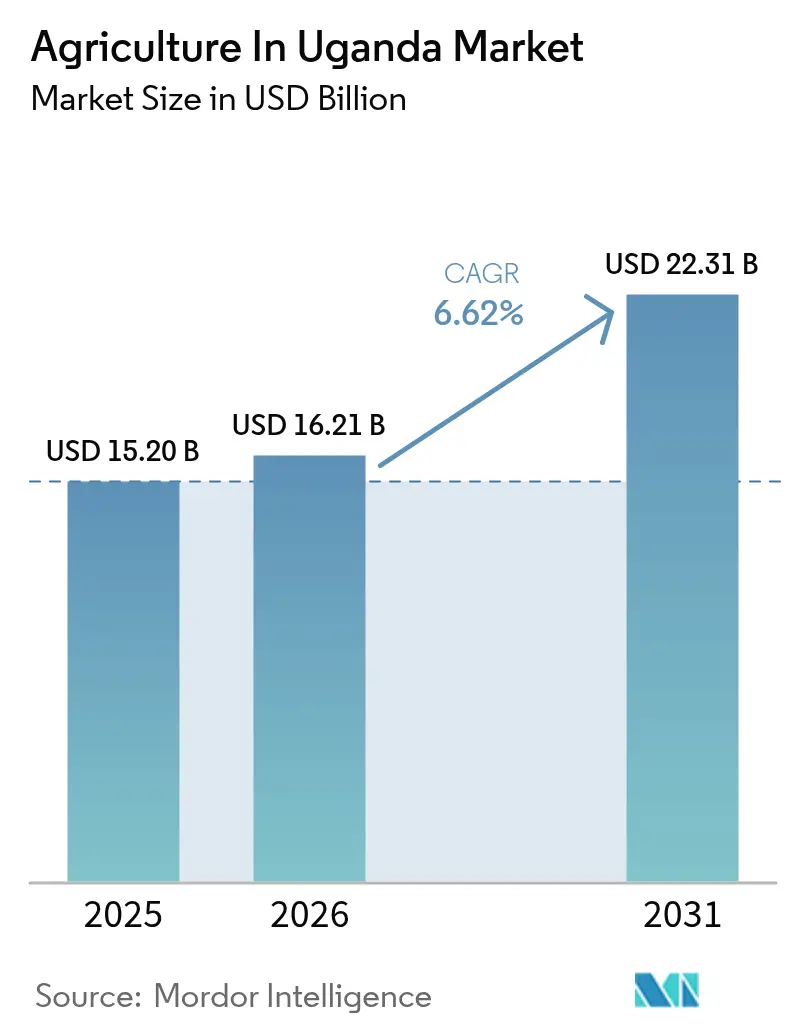
Si stima che nel 2026 il mercato agricolo in Uganda raggiungerà un valore di 16.21 miliardi di dollari, in crescita rispetto ai 15.20 miliardi di dollari del 2025, con proiezioni che indicano un valore di 22.31 miliardi di dollari per il 2031, con una crescita annua composta (CAGR) del 6.62% nel periodo 2026-2031. I finanziamenti governativi, gli aggiornamenti infrastrutturali e i programmi di agricoltura digitale stanno rimodellando le pratiche agricole, ampliando l'accesso agli input e catalizzando la commercializzazione di tutti i principali gruppi di colture. Le partnership di finanziamento pubblico-privato, tra cui quella del 2022, un progetto di agricoltura intelligente dal punto di vista climatico della Banca Mondiale da 96 milioni di dollari, e l'impegno di Stanbic Bank di 750 miliardi di scellini ugandesi (203 milioni di dollari), forniscono la base di capitale necessaria per modernizzare i sistemi di produzione e post-raccolta [1]. Fonte: Ministero delle Finanze, della Pianificazione e dello Sviluppo Economico, "Il Ministro delle Finanze Kasaija presenta la strategia di bilancio per l'anno fiscale 2025/2026", finance.go.ug. La crescente domanda regionale di cereali, l'accesso senza dazi doganali per l'orticoltura e la rapida crescita del fabbisogno di mangimi per il bestiame rafforzano i segnali positivi sui prezzi, mentre l'ampia diffusione del digitale riduce i costi di transazione e migliora la trasparenza del mercato. Insieme, questi elementi sostengono un solido percorso di crescita per il mercato agricolo in Uganda fino al 2030.
Punti chiave del rapporto
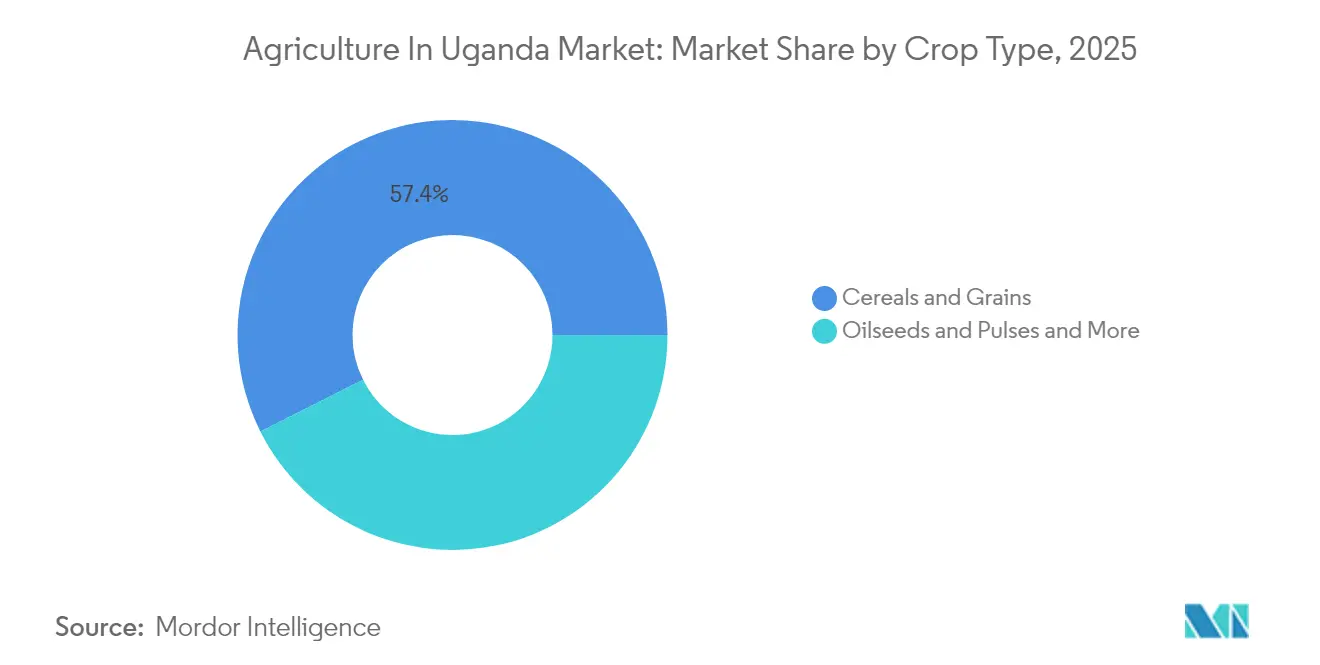
- Per tipologia di coltura, cereali e granaglie hanno dominato il mercato ugandese con una quota del 57.40% nel 2025, mentre si prevede che frutta e verdura cresceranno a un robusto CAGR del 8.92% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Agricoltura in Uganda: tendenze e approfondimenti del mercato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I finanziamenti governativi PDM accelerano la commercializzazione dei piccoli proprietari terrieri | + 1.8% | Regioni nazionali, centrali e orientali | Medio termine (2-4 anni) |
| Sviluppo della catena del freddo a Entebbe e negli hub regionali | + 1.2% | Nazionale, ricaduta sull'Africa orientale | Medio termine (2-4 anni) |
| Le app per la gestione dei prezzi e della logistica sui dispositivi mobili ampliano l'accesso al mercato | + 0.9% | A livello nazionale, la più alta adozione si registra nelle regioni centrali | A breve termine (≤ 2 anni) |
| I programmi anti-zecche e per la salute del bestiame stimolano la domanda di semi oleosi | + 0.7% | Regioni nazionali e di passaggio del bestiame | Medio termine (2-4 anni) |
| Le piattaforme digitali per il commercio dei cereali (EAGC GSoko) riducono i costi di transazione | + 0.6% | Aree agricole commerciali nazionali | A breve termine (≤ 2 anni) |
| Accesso senza dazi per avocado Hass e frutta esotica | + 0.5% | Altopiani nazionali, sud-occidentali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il finanziamento PDM del governo accelera la commercializzazione dei piccoli proprietari terrieri
Il modello di sviluppo parrocchiale rappresenta l'iniziativa di trasformazione rurale più ambiziosa dell'Uganda, con uno stanziamento di oltre 2 trilioni di scellini ugandesi (540 milioni di dollari USA) per far passare 6.78 milioni di famiglie di allevatori dall'agricoltura di sussistenza all'agricoltura commerciale [2] Fonte: Uganda Bureau of Statistics, “National Livestock Census 2021,” ubos.org . Questo meccanismo di finanziamento affronta direttamente il vincolo storico dell'accesso limitato agli input e ai servizi di divulgazione, con il 56.5% delle famiglie di allevatori che ora accedono ai servizi di divulgazione rispetto alle precedenti lacune di copertura. L'impatto del programma si estende oltre i beneficiari diretti, poiché la maggiore partecipazione al mercato da parte dei piccoli agricoltori crea una domanda a monte per gli impianti di trasformazione e un'offerta a valle per i mercati urbani, modificando radicalmente le dinamiche della catena del valore nei cereali, nei semi oleosi e nelle colture orticole.
Sviluppo della catena del freddo a Entebbe e negli hub regionali
Gli investimenti infrastrutturali in celle frigorifere e logistica stanno sbloccando il potenziale di esportazione dell'Uganda, in particolare per i prodotti orticoli di alto valore che in precedenza subivano perdite post-raccolto superiori al 40%. L'ampliamento dell'aeroporto di Entebbe, il cui completamento è previsto per il 2024, include strutture di movimentazione merci potenziate, specificamente progettate per l'esportazione di prodotti freschi, consentendo all'Uganda di soddisfare la crescente domanda europea e mediorientale di frutta tropicale. Gli investimenti del settore privato integrano le infrastrutture governative, con aziende come Alvan Blanch che stanno installando diversi impianti di stoccaggio di cereali da 1,000 tonnellate a Busunju, Masindi e Kampala, dotati di sistemi di essiccazione e pulizia avanzati che mantengono gli standard qualitativi richiesti per i mercati di esportazione.
Le app per la gestione dei prezzi e della logistica su dispositivi mobili ampliano l'accesso al mercato
Nel 2023, la trasformazione digitale in agricoltura accelera grazie a programmi di finanziamento mirati, con l'AYuTe Africa Challenge che distribuisce 112 milioni di scellini ugandesi (30,000 dollari USA) in sovvenzioni alle startup agritech ugandesi che sviluppano soluzioni basate su dispositivi mobili per la scoperta dei prezzi e il coordinamento logistico [3]. Fonte: Uganda Coffee Development Authority, “In the News”, ugandacoffee.go.ug Queste piattaforme affrontano le asimmetrie informative che storicamente hanno svantaggiato i piccoli agricoltori, consentendo l'accesso diretto al mercato e riducendo i costi degli intermediari di circa il 15-20%. Il programma AIRTEA, supportato da 298,000 euro (322,000 dollari USA) di finanziamenti UE, dimostra il riconoscimento internazionale del potenziale dell'agricoltura digitale in Uganda, concentrandosi sulle tecnologie IoT e di agricoltura di precisione che ottimizzano l'uso delle risorse e migliorano la prevedibilità dei raccolti in diverse zone agro-ecologiche.
I programmi anti-zecche e per la salute del bestiame stimolano la domanda di semi oleosi
L'aumento degli allevamenti bovini, suini e bovini da latte necessita di mangimi ad alto contenuto proteico derivati da farina di soia e girasole, con campagne di salute animale che incrementano la produttività e l'assunzione di mangimi, rafforzando la crescita del mercato. I programmi governativi per la salute animale, tra cui campagne di vaccinazione di massa contro le zecche e l'afta epizootica, migliorano la produttività del bestiame e creano una domanda sostenuta di integratori alimentari ad alto contenuto proteico derivati dalla lavorazione di soia e girasole. L'orientamento commerciale del settore aumenta, con l'allevamento di suini che mostra tassi di partecipazione commerciale del 50%, mentre la produzione di latte è quintuplicata, raggiungendo i 3.73 miliardi di litri all'anno, rendendo necessarie filiere di approvvigionamento di mangimi coerenti che privilegiano i panelli di semi oleosi prodotti localmente rispetto alle alternative importate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Variabilità delle precipitazioni e oscillazioni della resa legate alla siccità | -1.4% | Regioni settentrionali e orientali | A breve termine (≤ 2 anni) |
| Meno dell'1% di superficie irrigata limita l'aumento di scala | -1.1% | Aree agricole commerciali nazionali | A lungo termine (≥ 4 anni) |
| Rifiuti di aflatossina nel mais e nelle arachidi | -0.8% | regioni umide | Medio termine (2-4 anni) |
| Alto costo/bassa disponibilità di stoccaggio ermetico | -0.6% | Aree agricole remote | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Variabilità delle precipitazioni e oscillazioni dei rendimenti legate alla siccità
La volatilità climatica rappresenta la minaccia più immediata per la produttività agricola: la stagione marzo-maggio 2024 ha registrato uno dei periodi più secchi dal 1981 nell'Uganda settentrionale, causando diffusi fallimenti dei raccolti e perdite di bestiame. La siccità nel distretto di Katakwi, da novembre 2024 a marzo 2025, ha causato oltre 1,000 morti di bestiame, evidenziando la vulnerabilità del settore agli eventi meteorologici estremi che possono far oscillare la produzione cerealicola di oltre il 20% su base annua. Questa variabilità mina la fiducia negli investimenti e complica la pianificazione della filiera, poiché trasformatori ed esportatori faticano a mantenere volumi costanti e gli standard qualitativi richiesti dai mercati internazionali.
Meno dell'1% dell'area irrigata limita l'aumento di scala
La copertura irrigua dell'Uganda rimane criticamente bassa, inferiore all'1% della superficie coltivata, limitando la capacità del settore di raggiungere una produzione agricola costante e di alto valore, necessaria per la penetrazione nei mercati di esportazione. Questo deficit infrastrutturale si accentua con l'intensificarsi della variabilità delle precipitazioni causata dai cambiamenti climatici, costringendo gli agricoltori a fare affidamento sulla produzione pluviale, che limita la selezione delle colture e la flessibilità dei tempi di raccolta. Nel 2022, il progetto Uganda Climate Smart Agriculture Transformation della Banca Mondiale, del valore di 96 milioni di dollari, affronta questo problema attraverso la bonifica pianificata di 300 dighe e la creazione di infrastrutture per la gestione delle risorse idriche, ma i tempi di attuazione si estendono oltre il periodo di previsione immediato.
Analisi del segmento
Per tipo di coltura: i cereali generano volume, la frutta cattura valore
Cereali e granaglie hanno contribuito per il 57.40% alla quota di mercato nel 2025, trainati dalle colture di mais destinate ad acquirenti nazionali e regionali in Sud Sudan, Repubblica Democratica del Congo e Kenya. Le superfici coltivate a sorgo e miglio si espandono nei distretti settentrionali come opzioni resilienti al clima, mentre il grano rimane una nicchia. I voucher per l'input e gli agenti di divulgazione nell'ambito del Parish Development Model riducono i costi di produzione, ma le perdite post-raccolto incidono sui margini delle aziende agricole, sottolineando la necessità di uno stoccaggio di qualità.
Si prevede che frutta e verdura registreranno un CAGR del 8.92% fino al 2031, beneficiando del miglioramento della logistica della catena del freddo presso l'aeroporto di Entebbe. La produzione di banane e platani è destinata al consumo interno, mentre avocado Hass, ananas e caffè Arabica di qualità speciale raggiungono prezzi di esportazione elevati. L'agricoltura a contratto, i centri di aggregazione e le piattaforme di commercio digitale continuano a rafforzare la crescita in tutti i gruppi di colture, sostenendo lo slancio del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La vicinanza della regione centrale a Kampala crea un denso agglomerato di aziende agricole commerciali, mangimifici e impianti di trasformazione che sfruttano le economie di scala e distribuiscono la produzione attraverso i canali del mercato agricolo ugandese. L'Uganda occidentale, in particolare la sottoregione di Ankole, ha prodotto 1.2 miliardi di litri di latte nel 2024 e ospita grandi piantagioni di caffè come la Kaweri Coffee Plantation, a sottolineare il suo ruolo nelle esportazioni a valore aggiunto. I distretti orientali dominano la superficie coltivata a cereali e sono esposti a un rischio climatico più elevato, avendo vissuto nel 2024 la stagione marzo-maggio più secca degli ultimi quattro decenni.
L'Uganda settentrionale, compreso il Karamoja, riceve un intenso sostegno pubblico e da donatori. L'iniziativa "Green Belts" dell'UNDP mostra come cooperative guidate da donne siano passate da appezzamenti di sei acri a coltivazioni di 400 acri di sorgo, fagiolo verde e girasole, a dimostrazione dell'inclusività del mercato. Il commercio transfrontaliero continua a sostenere il reddito derivante dai cereali, poiché l'Uganda esporta mais e fagioli in Kenya e nella Repubblica Democratica del Congo, sebbene occasionalmente le turbolenze politiche interrompano i flussi. L'altitudine degli altopiani sud-occidentali favorisce la produzione di caffè speciale e avocado Hass, posizionando la regione in modo da trarre vantaggio dalle esenzioni tariffarie dell'UE e dai prezzi maggiorati.
Il mercato agricolo ugandese beneficia anche dell'espansione degli scambi commerciali con Cina, India e altri partner non tradizionali, attenuando la perdita di alcune preferenze AGOA negli Stati Uniti. Sebbene i corridoi logistici stiano migliorando, le strade dei distretti remoti rimangono vulnerabili durante le stagioni delle piogge, mantenendo elevati i costi di trasporto. Si prevede che l'implementazione di infrastrutture regionali, come l'estensione della ferrovia a scartamento standard, ridurrà ulteriormente i costi di trasporto e rafforzerà il ruolo dell'Uganda come fornitore agricolo dell'Africa orientale e centrale.
Panorama normativo
Il settore agricolo ugandese è regolamentato da un insieme di ministeri di settore e organismi di standardizzazione trasversali. Il Ministero dell'Agricoltura, dell'Industria Animale e della Pesca (MAAIF) definisce le politiche di settore nell'ambito della Politica Agricola Nazionale e coordina i controlli sugli input e sanitari, mentre l'Ufficio Nazionale per gli Standard dell'Uganda (UNBS) applica i requisiti di ispezione, sdoganamento e sorveglianza del mercato in base ai regolamenti di ispezione e sdoganamento del 2022 e ai regolamenti di sorveglianza del mercato del 2021. I controlli di qualità e conformità influenzano sempre più la commercializzazione, in particolare per l'orticoltura e i cereali destinati all'esportazione, dove la verifica fitosanitaria, la sorveglianza del rischio di residui e i requisiti di gestione post-raccolta incidono sulle pratiche di confezionamento, sulla domanda di test e sui sistemi di tracciabilità.
Si profila all'orizzonte anche un processo di consolidamento normativo. Nel luglio 2026, il Consiglio dei Ministri ha approvato il disegno di legge sull'Autorità di regolamentazione alimentare e agricola del 2026, che propone di unificare la supervisione della sicurezza alimentare, veterinaria e dei fattori produttivi agricoli sotto un'unica autorità, al fine di ridurre la frammentazione e rafforzare la tutela dei consumatori e la competitività delle esportazioni. Per quanto riguarda il settore zootecnico e dei mangimi, la legge sui mangimi per animali del 2024 (approvata nel maggio 2024) ha istituito un Comitato per i mangimi per animali con il compito di regolamentare la produzione, l'importazione, lo stoccaggio e la vendita di mangimi, favorendo la formalizzazione della produzione di mangimi e controlli più rigorosi sulla qualità e sull'etichettatura per le filiere lattiero-casearie, avicole e suine in espansione.
Analisi della catena del valore
La catena del valore dell'agricoltura ugandese comprende la fornitura di input (sementi, fertilizzanti, prodotti fitosanitari, mangimi e servizi veterinari), la produzione agricola dominata dai piccoli agricoltori, l'aggregazione tramite commercianti e cooperative, la trasformazione di caffè, prodotti lattiero-caseari, cereali, semi oleosi e zucchero, e la distribuzione attraverso i mercati all'ingrosso nazionali e i corridoi di esportazione regionali. I programmi pubblici, tra cui il Modello di Sviluppo Parrocchiale e le iniziative sulla catena del valore guidate dal MAAIF, fungono da catalizzatori per la commercializzazione migliorando l'accesso ai servizi di divulgazione, ai canali di approvvigionamento e all'aggregazione, mentre le piattaforme digitali per il commercio dei cereali e per la logistica e i prezzi riducono le lacune informative tra produttori, commercianti e trasformatori.
Le principali criticità persistono in relazione all'integrità degli input, all'esposizione climatica e alle infrastrutture post-raccolta. Gli input contraffatti e di qualità inferiore rimangono un vincolo strutturale (con stime che indicano che dal 30% al 40% delle sementi sul mercato sono contraffatte), mentre la distribuzione dei fertilizzanti è frammentata e sbilanciata verso le grandi aziende (circa il 66% del consumo), limitandone l'adozione tra i piccoli agricoltori. Sul fronte della filiera fisica, la scarsa copertura irrigua e le precipitazioni variabili aumentano la volatilità dell'offerta per i trasformatori e gli esportatori, e le carenze nello stoccaggio incrementano le perdite e il rischio per la qualità; in risposta, gli investimenti si stanno concentrando su infrastrutture per l'irrigazione e la resilienza climatica, come il progetto di irrigazione del bacino del fiume Atari da 21 milioni di dollari (la cui costruzione è iniziata a marzo 2025 a Bulambuli e Kween) e programmi più ampi di fornitura idrica per la produzione (tra cui MWACRID a Masindi e Kiryandongo e altri progetti come Unyama, Namalu e Sipi) che rafforzano la base produttiva di cereali, prodotti ortofrutticoli e semi oleosi destinati alla trasformazione e all'esportazione.
Recenti sviluppi del settore
- Luglio 2026: Il governo ugandese ha approvato il disegno di legge sull'Autorità di regolamentazione per l'alimentazione e l'agricoltura del 2026, che propone un unico ente regolatore per la sicurezza alimentare, la supervisione veterinaria, i prodotti chimici agricoli e i mangimi per animali. La misura risponde alla sovrapposizione di mandati e mira a rafforzare i controlli sulla qualità dei prodotti e sulla conformità alle normative per l'esportazione. Per i trasformatori e gli esportatori, un quadro normativo unificato può semplificare i percorsi di certificazione, innalzando al contempo gli standard di tracciabilità e controllo dei residui.
- Febbraio 2026: Sukuma Commodities si è assicurata una linea di credito ampliata di 1.8 milioni di dollari da Sahel Capital tramite il Social Enterprise Fund for Agriculture in Africa (SEFAA) per finanziare il capitale circolante e aumentare i volumi di esportazione del caffè. Il finanziamento rafforza la capacità di approvvigionamento nei paesi di origine e supporta una fornitura più costante per gli acquirenti specializzati e all'ingrosso. Sottolinea inoltre il ruolo crescente della finanza strutturata nello sviluppo delle imprese agroalimentari legate all'esportazione.
- Giugno 2025: Talanta Finance Limited ha firmato un accordo di fornitura di 5,000 tonnellate di sesamo per il mercato cinese, con un piano annunciato per l'aumento dei volumi legato alle infrastrutture di trasformazione locali. L'accordo evidenzia come la domanda di esportazione si traduca in maggiori requisiti per l'aggregazione, la pulizia, la classificazione e la documentazione di conformità. Inoltre, rafforza gli incentivi per gli investimenti nella valorizzazione del sesamo e nei sistemi di garanzia della qualità.
Ambito del rapporto sul mercato dell'agricoltura in Uganda
Lo studio identifica lo scenario agricolo dell'Uganda e stima la crescita della produzione agricola e del settore agricolo nel paese nel suo complesso.
Il mercato agricolo ugandese include analisi della produzione (volume), analisi del consumo (valore e volume), analisi delle esportazioni (valore e volume), analisi delle importazioni (valore e volume) e analisi dell'andamento dei prezzi. Il mercato è segmentato per tipologia in cereali e granaglie, semi oleosi e legumi, frutta e verdura. Il rapporto offre il dimensionamento del mercato e le previsioni in valore (migliaia di dollari) e volume (tonnellate).
Per tipo di coltura (analisi della produzione (volume), analisi del consumo (volume e valore), analisi delle importazioni (volume e valore), analisi delle esportazioni (volume e valore) e analisi dell'andamento dei prezzi)
| Cereali e Cereali |
| Semi oleosi e legumi |
| Frutta e verdura |
| Per tipo di coltura (analisi della produzione (volume), analisi del consumo (volume e valore), analisi delle importazioni (volume e valore), analisi delle esportazioni (volume e valore) e analisi dell'andamento dei prezzi) | Cereali e Cereali |
| Semi oleosi e legumi | |
| Frutta e verdura |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del settore agricolo ugandese entro il 2031?
Le previsioni indicano 22.31 miliardi di dollari nel 2031, in aumento rispetto ai 15.20 miliardi di dollari del 2025.
Quanto velocemente sta crescendo il segmento frutta e verdura?
Si prevede che entro il 8.92 registrerà un CAGR del 2031%, il più rapido tra tutti i gruppi di colture.
Quale gruppo di colture detiene attualmente la quota maggiore?
Cereali e granaglie sono in testa con una quota del 57.40% nel 2025.
Quale rischio climatico rappresenta la minaccia maggiore per la produzione?
La variabilità delle precipitazioni e la siccità possono influenzare la produzione di cereali di oltre il 20% su base annua.


