

Analisi del mercato agricolo dell'Arabia Saudita di Mordor Intelligence
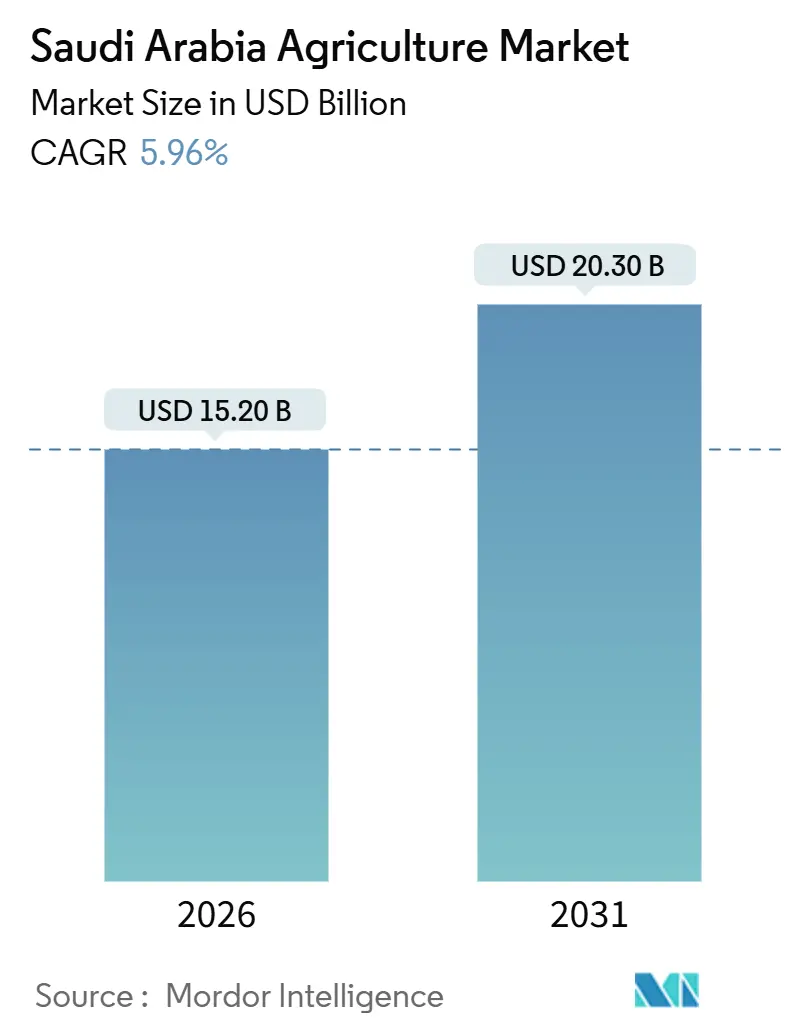
Si stima che il mercato agricolo dell'Arabia Saudita valga 15.20 miliardi di dollari nel 2026 e che raggiunga i 20.30 miliardi di dollari entro il 2031, con un CAGR del 5.96% nel periodo di previsione (2026-2031). I continui investimenti nell'irrigazione a desalinizzazione, nell'agricoltura in ambiente controllato e nella genetica delle colture tolleranti al sale stanno rimodellando l'economia della produzione, sostenendo un costante aumento della produzione nazionale di frutta, verdura, latticini e pollame. I sussidi Vision 2030, che coprono fino al 60% dei costi di capitale, hanno innescato una rapida espansione delle serre, mentre i progetti pilota agrovoltaici generano un duplice flusso di entrate che migliora il flusso di cassa delle aziende agricole e l'efficienza nell'uso dell'acqua. I costi di importazione di cereali e prodotti fuori stagione espongono ancora le aziende alle perturbazioni del Mar Rosso e del Mar Nero, ma gli obblighi relativi al trattamento delle acque reflue e le tariffe feed-in per l'energia solare in azienda rafforzano la resilienza. Il capitale privato e sovrano si sta spostando verso i parchi agritech integrati verticalmente a Tabuk e Al-Jouf, dando al mercato delle materie prime agricole dell'Arabia Saudita un chiaro slancio verso gli obiettivi di sovranità alimentare.
Punti chiave del rapporto
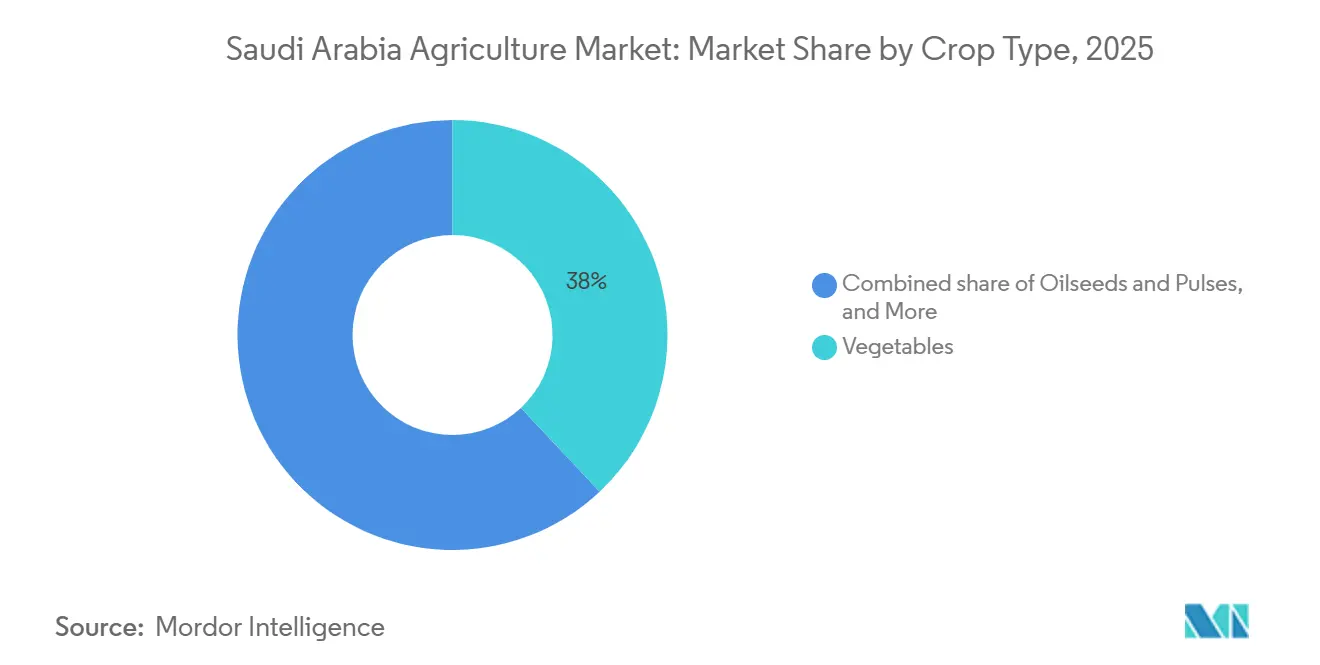
- Per tipo di coltura, nel 2025 le verdure erano in testa con il 38% della quota di mercato agricolo dell'Arabia Saudita, mentre il segmento dei semi oleosi e dei legumi emerge come la categoria di colture in più rapida crescita con una previsione di CAGR del 10.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato agricolo dell'Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sussidi e sovvenzioni del Government Vision-2030 | + 1.8% | Nazionale, con concentrazione nelle province di Al-Jouf, Tabuk, Hail | Medio termine (2-4 anni) |
| La sicurezza alimentare è un imperativo in un contesto di dipendenza dalle importazioni | + 1.5% | Nazionale, con focus strategico sui principali centri di consumo | A lungo termine (≥ 4 anni) |
| Adozione di tecnologie di precisione e di serre | + 1.2% | Nazionale, con adozione anticipata nelle province settentrionali | Medio termine (2-4 anni) |
| Programmi nazionali di efficienza idrica | + 0.9% | Nazionale, con priorità nelle regioni con stress idrico | A lungo termine (≥ 4 anni) |
| Agrivoltaico solare nelle fattorie del deserto | + 0.4% | Regionale, focalizzato sulle aree ad alta irradiazione solare | A lungo termine (≥ 4 anni) |
| Successo della riproduzione delle palme da dattero tolleranti al sale | + 0.2% | Regionale, concentrato nelle oasi tradizionali di coltivazione dei datteri | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sussidi e sovvenzioni del Government Vision-2030
I programmi di finanziamento agricolo di Vision 2030 stanno rimodellando i modelli di allocazione del capitale nel settore agricolo del Regno attraverso meccanismi di sostegno governativo senza precedenti. Il Fondo per lo sviluppo agricolo fornisce finanziamenti fino al 75% per progetti di serre e moderni sistemi di irrigazione, con esenzioni fiscali estese fino a 10 anni per investimenti agritech qualificati [1] Fonte: Saudi Vision 2030, “Vision 2030 Programs,” Vision2030.gov.sa . Questo sostegno finanziario ha catalizzato un'impennata nell'agricoltura in ambiente controllato, con aziende come Topian (società controllata da NEOM) che hanno inaugurato una struttura di serre resilienti ai cambiamenti climatici di 4 ettari a Oxagon nel corso del 2025, segnando il più grande singolo investimento del Regno nell'orticoltura di precisione fino ad oggi. La struttura dei sussidi favorisce in particolare le tecnologie a basso consumo idrico, creando incentivi di mercato che allineano i profitti del settore privato con gli obiettivi nazionali di conservazione delle risorse idriche.
Sicurezza alimentare: un imperativo in un contesto di dipendenza dalle importazioni
L'impegno strategico dell'Arabia Saudita per ridurre la dipendenza dalle importazioni alimentari si è intensificato a seguito delle interruzioni della catena di approvvigionamento durante la pandemia di COVID-19 e delle tensioni geopolitiche che hanno interessato le rotte commerciali globali. Il Regno attualmente importa circa il 90-95% del suo fabbisogno di olio commestibile e porzioni significative dei suoi prodotti freschi, creando vulnerabilità agli shock dei prezzi esterni e alle interruzioni dell'approvvigionamento. I mandati governativi ora richiedono alle principali aziende alimentari di dimostrare capacità di approvvigionamento interno, con SALIC che ha lanciato la National Grain Supply Company (SABIL) nell'aprile 2025 per gestire le operazioni strategiche di stoccaggio e approvvigionamento di cereali in 14 filiali di silos con una capacità complessiva superiore a 2.7 milioni di tonnellate. Questo quadro politico sta guidando strategie di integrazione verticale tra le aziende agricole, poiché la capacità produttiva interna sta diventando un fattore di differenziazione competitiva nelle procedure di gara degli appalti pubblici.
Adozione di tecnologie di precisione e per le serre
Sensori IoT e sistemi di controllo climatico automatizzati stanno trasformando i parametri di produttività agricola nelle strutture a controllo ambientale dell'Arabia Saudita. Le partnership di ricerca tra aziende nazionali e fornitori di tecnologia sudcoreani hanno dato vita a sistemi agricoli intelligenti che integrano sensori di umidità del suolo, monitoraggio meteorologico e controlli automatizzati dell'irrigazione per ottimizzare l'utilizzo delle risorse. Aziende come FarmERP si sono espanse in Arabia Saudita attraverso partnership con l'integratore tecnologico locale Seiyaj Tech nell'agosto 2024, fornendo piattaforme di gestione agricola basate su cloud che consentono il monitoraggio in tempo reale della salute delle colture, dei programmi di irrigazione e dei tempi di raccolta in più siti di coltivazione.
Programmi nazionali per l'efficienza idrica
L'enfasi posta dalla Strategia Nazionale per l'Acqua sulla conservazione delle risorse idriche in ambito agricolo sta promuovendo l'adozione sistematica di sistemi di irrigazione a goccia e micro-irrigatori che riducono il consumo idrico fino al 40% rispetto ai tradizionali metodi di irrigazione a percolazione. I progetti infrastrutturali finanziati dal governo includono la costruzione di impianti di desalinizzazione avanzati specificamente progettati per uso agricolo, con ricercatori della King Abdullah University of Science and Technology (KAUST) che sviluppano tecnologie di desalinizzazione personalizzate che producono acqua di qualità irrigua a costi energetici inferiori rispetto agli impianti di trattamento dell'acqua di mare convenzionali. L'impatto del programma si estende oltre il risparmio idrico, arrivando a migliorare la salute del suolo, poiché l'irrigazione di precisione riduce l'accumulo di sale nei terreni agricoli e consente la coltivazione in terreni precedentemente marginali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aridità estrema e impoverimento delle falde acquifere | -1.1% | Nazionale, con gravi ripercussioni nelle regioni centrali e orientali | A lungo termine (≥ 4 anni) |
| Elevato capex per i moderni sistemi agricoli | -0.8% | Nazionale, con un impatto sproporzionato sugli agricoltori delle PMI (piccole e medie imprese saudite) | Medio termine (2-4 anni) |
| Picchi di salinità del suolo dovuti ai flussi di ritorno della salamoia | -0.5% | Regionale, concentrato vicino agli impianti di desalinizzazione | Medio termine (2-4 anni) |
| Lacune nella catena del freddo e nella logistica remota | -0.4% | Nazionale, con gravi sfide nelle aree di produzione rurale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aridità estrema e impoverimento delle falde acquifere
L'espansione agricola dell'Arabia Saudita si trova ad affrontare vincoli fondamentali in termini di risorse idriche, poiché le falde acquifere fossili si stanno esaurendo a ritmi accelerati nelle principali regioni di produzione. Le riserve idriche sotterranee non rinnovabili del Regno si stanno riducendo in media di 0.6 metri all'anno, con alcune aree agricole che registrano tassi di esaurimento superiori a 1 metro all'anno [2] Fonte: Banca Mondiale, "Dati idrici dell'Arabia Saudita", worldbank.org . Questa sfida idrologica costringe gli operatori agricoli a investire in attrezzature per l'estrazione dell'acqua sempre più costose e nella perforazione di pozzi più profondi, aumentando i costi operativi e minacciando la redditività economica delle colture ad alta intensità idrica. La situazione è particolarmente acuta nella Provincia Orientale e nelle regioni centrali, dove le aree agricole tradizionali stanno subendo guasti ai pozzi e un calo della qualità dell'acqua, poiché i livelli delle falde acquifere scendono al di sotto delle profondità economicamente sfruttabili.
Elevati Capex per i moderni sistemi agricoli
In Arabia Saudita, i costi di costruzione di serre avanzate a temperatura controllata superano 1.2 milioni di dollari per ettaro, creando notevoli barriere all'ingresso per le piccole e medie imprese agricole. L'intensità di capitale dei moderni sistemi agricoli riflette i requisiti di attrezzature specializzate per l'agricoltura desertica, tra cui sistemi di raffreddamento avanzati, reti di irrigazione automatizzate e substrati di coltivazione fuori suolo in grado di resistere a variazioni di temperatura estreme. Gli elevati investimenti iniziali richiesti stanno concentrando la partecipazione al mercato tra entità aziendali ben capitalizzate e società di sviluppo finanziate dal governo.
Analisi del segmento
Per tipo di coltura: i semi oleosi guidano la strategia di sostituzione delle importazioni
Gli ortaggi manterranno la quota di mercato maggiore, pari al 38% nel 2025, trainati dall'agricoltura in ambiente controllato che consente la produzione di pomodori, cetrioli e peperoni tutto l'anno, nonostante le estreme variazioni di temperatura stagionali. La crescente produzione di ortaggi accorcia le linee di importazione, riducendo l'impronta di carbonio dovuta al trasporto merci nel mercato agricolo saudita. Gli ambienti controllati stabilizzano l'offerta durante il Ramadan e l'Hajj, quando la domanda aumenta.
Il segmento dei semi oleosi e dei legumi emerge come la categoria di colture in più rapida crescita, con una previsione di CAGR del 10.2% fino al 2031, a dimostrazione dell'imperativo strategico dell'Arabia Saudita di ridurre la dipendenza dalle importazioni di colture proteiche e oli da cucina, che attualmente rappresentano oltre il 90% del consumo interno. Gli incentivi governativi mirano specificamente alla coltivazione di semi oleosi attraverso l'assegnazione di terreni sovvenzionati e programmi di accesso all'acqua, con il Ministero dell'Ambiente, delle Acque e dell'Agricoltura che dà priorità alla produzione di girasole e soia nelle province settentrionali, dove le condizioni climatiche favoriscono queste colture temperate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il mercato agricolo dell'Arabia Saudita si concentra nelle province settentrionali di Al-Jouf, Tabuk e Hail, che insieme rappresentano la maggior parte della produzione di prodotti freschi del Regno grazie alle condizioni climatiche relativamente miti e alla disponibilità di acque sotterranee. La provincia di Al-Jouf si è affermata come il principale polo agricolo, ospitando importanti impianti di trasformazione, tra cui l'impianto di lavorazione delle patatine fritte della Al-Jouf Agricultural Development Company, inaugurato nel maggio 2024 e in grado di servire sia il mercato interno che quello estero.
La Provincia Orientale svolge un ruolo strategico nella logistica e nella lavorazione agricola, con importanti aziende come ARASCO (Arabian Agricultural Services Company) che gestisce impianti di produzione di mangimi e Almarai che gestisce attività lattiero-casearie su larga scala a supporto del settore zootecnico. La regione NEOM, nel nord-ovest, si sta trasformando in un esempio di tecnologie agricole avanzate, con la serra di 4 ettari resiliente al clima di Topian che rappresenta il più grande investimento singolo nell'orticoltura di precisione all'interno del Regno.
Le regioni centrali e meridionali affrontano maggiori sfide agricole a causa dell'estrema aridità e delle limitate risorse idriche sotterranee, sebbene colture specializzate come i datteri continuino a prosperare nei sistemi tradizionali delle oasi. La Strategia Nazionale per l'Acqua del governo dà priorità a queste regioni per infrastrutture di desalinizzazione avanzate e tecnologie di irrigazione a basso consumo idrico che potrebbero sbloccare ulteriore potenziale agricolo. I recenti investimenti nelle infrastrutture logistiche della catena del freddo, tra cui lo sviluppo di 59 centri logistici entro il 2030 nell'ambito del piano generale logistico saudita, stanno migliorando l'accesso al mercato per i produttori nelle aree remote e riducendo le perdite post-raccolto che in precedenza limitavano la redditività nelle zone di produzione marginali.
Panorama normativo
Il quadro normativo agricolo dell'Arabia Saudita è gestito principalmente dal Ministero dell'Ambiente, dell'Acqua e dell'Agricoltura (MEWA), che definisce le politiche di settore e ne supervisiona l'attuazione ai sensi della Legge sull'Agricoltura, compresi i requisiti di registrazione e licenza per le attività di produzione e commercializzazione. I requisiti di conformità si intersecano con quelli dell'Autorità saudita per gli alimenti e i farmaci (SFDA) in materia di sicurezza alimentare e sdoganamento delle importazioni, comprese le normative tecniche, i limiti massimi di residui di pesticidi e la documentazione, come i certificati fitosanitari per le relative partite di colture.
Le normative idriche e ambientali, insieme a quelle relative alle colture, influenzano l'economia agricola. La Strategia Nazionale per l'Acqua 2030 definisce le priorità in materia di allocazione e conservazione delle risorse idriche, promuovendo l'adozione dell'irrigazione a goccia e di altre misure di efficienza, mentre la Legge Ambientale stabilisce i requisiti relativi alla gestione del territorio e alle valutazioni di impatto ambientale. Nel giugno 2026, MEWA ha organizzato la prima Settimana Saudita dell'Acqua a Gedda (dal 28 giugno al 2 luglio 2026), rafforzando l'attenzione politica sulla sostenibilità idrica e le sue implicazioni per le pratiche di utilizzo dell'acqua in agricoltura.
Analisi della catena del valore
La filiera agricola dell'Arabia Saudita inizia con input regolamentati (sementi, fertilizzanti, prodotti fitosanitari) e servizi di supporto alle aziende agricole, che includono sempre più piattaforme digitali e automazione in loco. La produzione è concentrata in sistemi a campo aperto per colture selezionate e in agricoltura in ambiente controllato per ortaggi e altre colture di maggior valore, supportata da finanziamenti governativi come i programmi del Fondo per lo Sviluppo Agricolo per investimenti in irrigazione moderna e serre. I legami tra ricerca e commercializzazione con università e enti di ricerca applicata (tra cui la KAUST e la King Abdulaziz City for Science and Technology) supportano la genetica tollerante alla salinità e sistemi di produzione efficienti in termini di risorse per le condizioni aride.
La gestione e la distribuzione post-raccolta si basano su imballaggio, catena del freddo e connettività logistica con i principali centri di consumo, ma le lacune riconosciute nella logistica remota e nello stoccaggio a temperatura controllata continuano a creare rischi di perdite e di qualità. La resilienza dell'approvvigionamento strategico di cereali e prodotti di base dipende da enti statali e reti di stoccaggio, con SALIC e le sue piattaforme a supporto dell'approvvigionamento e della pianificazione della capacità (ad esempio, SABIL gestisce lo stoccaggio strategico di cereali in 14 silos con una capacità di oltre 2.7 milioni di tonnellate). Sul fronte dei prodotti freschi nazionali, le grandi aziende agricole e gli sviluppatori di progetti stanno ampliando la superficie coltivata in serra (ad esempio, l'annuncio del mega-progetto di Dava Agricultural a Taif), mentre i trasformatori e gli operatori integrati in province come Al-Jouf vincolano la vendita attraverso impianti che collegano la produzione primaria ai canali di vendita al dettaglio e di esportazione.
Panorama competitivo
Il mercato delle materie prime agricole dell'Arabia Saudita è moderatamente frammentato e le prime cinque aziende detenevano una quota significativa del fatturato del 2025. Almarai è leader nel settore lattiero-caseario e avicolo grazie alla completa integrazione verticale che comprende aziende foraggere in Argentina e 58,000 punti vendita al dettaglio nel Golfo, favorendo l'efficienza di scala e la diffusione del marchio. Nadec segue con linee diversificate di prodotti lattiero-caseari e ortofrutticoli, fornite da migliaia di capi di bestiame e diversi ettari di colture. Tabuk Agricultural Development Company sfrutta 22,000 ettari di terreni irrigati per esportare patate, cipolle e ortaggi in serra, mantenendo un flusso di cassa stabile anche dopo il divieto di coltivazione del grano.
Tra i nuovi arrivati dirompenti c'è Pure Harvest Smart Farms, che ha implementato algoritmi climatici basati sull'intelligenza artificiale che hanno ridotto l'energia del 19% e raggiunto una precisione di consegna del 95%. Red Sea Farms ha introdotto serre raffreddate ad acqua di mare che riducono del 90% il consumo di acqua dolce, ampliando le opzioni tecnologiche per l'orticoltura nelle zone aride. Le domande di brevetto per l'editing genetico sono aumentate a 142 nel 2024, con la King Abdulaziz City for Science and Technology e la King Abdullah University of Science and Technology che hanno guidato le innovazioni nella tolleranza al sale. Queste innovazioni spingono gli operatori storici ad accelerare la ricerca e sviluppo o a collaborare con le startup.
Lo slancio degli investimenti favorisce le grandi serre adiacenti al deserto, che abbinano l'energia solare alla desalinizzazione. Il sostegno del Fondo di Investimento Pubblico riduce il costo del capitale e sblocca prezzi competitivi a livello globale per i prodotti agricoli. I piccoli agricoltori traggono vantaggio dall'adesione a cooperative che aggregano la domanda di input e la produzione di mercato, ma gli elevati costi di ingresso nella tecnologia li mantengono dipendenti dai sussidi. Nel complesso, il mercato delle materie prime agricole dell'Arabia Saudita presenta un mix di intervento statale e imprenditorialità privata che promuove contemporaneamente il consolidamento e la modernizzazione.
Recenti sviluppi del settore
- Luglio 2026: KUBO e Amtar Al Khair Agricultural Crops Company hanno firmato contratti per un progetto di serre di 45 ettari nella provincia di Jazan, basato sul concetto Ultra-Clima, per un investimento stimato di 160 milioni di dollari. Il progetto rafforza la transizione verso l'agricoltura in ambiente controllato su larga scala al di fuori dei tradizionali centri settentrionali, ampliando la domanda di servizi di ingegneria, controllo climatico e assistenza tecnica per serre "chiavi in mano".
- Maggio 2026: la Saudi Agricultural and Livestock Investment Company (SALIC) ha completato un'operazione da 1.88 miliardi di dollari per aumentare la propria partecipazione in Olam Agri Holdings all'80.01%. Ciò rafforza la posizione di SALIC nelle filiere agroalimentari globali, supportando la più ampia strategia di sicurezza alimentare dell'Arabia Saudita e l'accesso a monte a cereali e altri prodotti agricoli.
- Agosto 2024: FarmERP si espande in Arabia Saudita grazie a una partnership con l'integratore tecnologico locale Seiyaj Tech per implementare strumenti di gestione agricola basati sul cloud. La collaborazione supporta la tracciabilità, la pianificazione dell'irrigazione e del raccolto e il monitoraggio multi-sito, aspetti sempre più rilevanti con la diffusione dei progetti di agricoltura in serra e di precisione in tutto il Regno.
Ambito e metodologia
L'agricoltura è la pratica di coltivazione di piante e prodotti agricoli come cereali, frutta, verdura, fiori, legumi e altri.
Il mercato agricolo dell’Arabia Saudita è segmentato per tipo in colture alimentari/cereali, frutta, verdura, semi oleosi e legumi. Il rapporto include analisi della produzione (volume), analisi dei consumi (valore e volume), analisi delle esportazioni (valore e volume), analisi delle importazioni (valore e volume) e analisi dell'andamento dei prezzi. Il rapporto offre dimensioni del mercato e previsioni in termini di valore (USD) e volume (tonnellate) per tutti i segmenti di cui sopra.
Per tipo di coltura
| Cereali e Cereali | Analisi della produzione (volume) | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Analisi degli scambi (valore e volume) | Analisi del mercato di importazione | Panoramica | |
| Mercati di fornitura chiave | |||
| Analisi del mercato delle esportazioni | Panoramica | ||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Frutta | Analisi della produzione (volume) | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Panoramica | |||
| Mercati di fornitura chiave | |||
| Panoramica | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Verdure | Analisi della produzione (volume) | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Panoramica | |||
| Mercati di fornitura chiave | |||
| Panoramica | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Semi oleosi e legumi | Analisi della produzione (volume) | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Panoramica | |||
| Mercati di fornitura chiave | |||
| Panoramica | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Per tipo di coltura | Cereali e Cereali | Analisi della produzione (volume) | Panoramica | |
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Analisi degli scambi (valore e volume) | Analisi del mercato di importazione | Panoramica | ||
| Mercati di fornitura chiave | ||||
| Analisi del mercato delle esportazioni | Panoramica | |||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Frutta | Analisi della produzione (volume) | Panoramica | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Panoramica | ||||
| Mercati di fornitura chiave | ||||
| Panoramica | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Verdure | Analisi della produzione (volume) | Panoramica | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Panoramica | ||||
| Mercati di fornitura chiave | ||||
| Panoramica | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Semi oleosi e legumi | Analisi della produzione (volume) | Panoramica | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Panoramica | ||||
| Mercati di fornitura chiave | ||||
| Panoramica | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il settore agricolo dell'Arabia Saudita entro il 2031?
Si prevede che il mercato agricolo dell'Arabia Saudita raggiungerà i 20.30 miliardi di dollari entro il 2031, rispetto ai 15.20 miliardi di dollari del 2026.
Quale coltura prevale nella produzione di prodotti freschi?
Le verdure detengono la quota maggiore, pari al 38% del valore del 2025, grazie ai pomodori da serra ad alta resa e alla crescente produzione di verdure a foglia verde.
In che modo Vision 2030 influenza gli investimenti agricoli?
Vision 2030 prevede un finanziamento del progetto fino al 75% e agevolazioni fiscali decennali per le serre a basso consumo idrico, accelerando l'adozione della tecnologia.
Quali regioni producono la maggior parte dei prodotti freschi dell'Arabia Saudita?
Le province di Al-Jouf, Tabuk e Hail forniscono circa il 65% della produzione nazionale grazie ai microclimi favorevoli e agli aggiornamenti mirati delle infrastrutture.


