

Analisi del mercato agricolo del Ghana di Mordor Intelligence
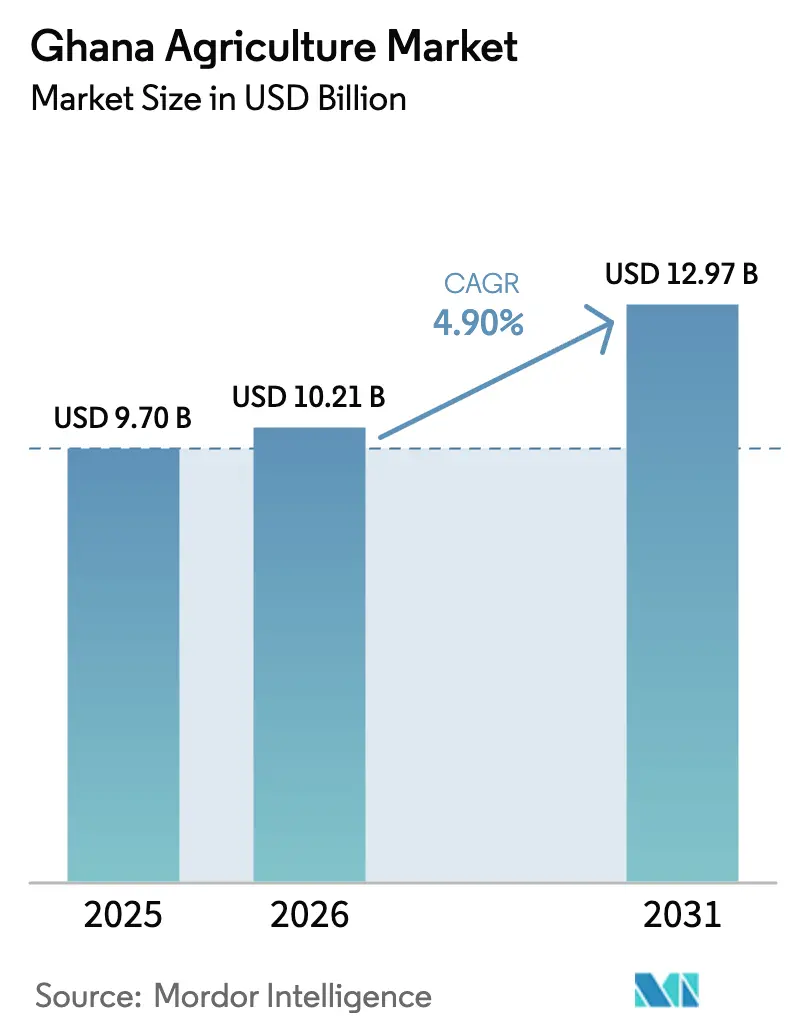
Il mercato agricolo del Ghana è stato valutato a 9.70 miliardi di dollari nel 2025 e si prevede che aumenterà a 10.21 miliardi di dollari nel 2026, per poi raggiungere i 12.97 miliardi di dollari entro il 2031, con un CAGR del 4.90% nel periodo di previsione 2026-2031. I cereali rimangono un alimento base nell'apporto calorico nazionale e la rapida urbanizzazione sta determinando una crescente domanda di alimenti trasformati, verdure pronte all'uso e prodotti orticoli destinati all'esportazione. Le iniziative di irrigazione "climate-smart" e il finanziamento tramite green bond stanno gradualmente mitigando le sfide legate alle condizioni meteorologiche e al capitale. Tuttavia, gli incrementi di produttività sono limitati dalla frammentazione del territorio, dalle infestazioni parassitarie e dalle significative perdite post-raccolto. La lavorazione intermedia è sempre più dominata da entità in grado di finanziare strutture certificate HACCP (Hazard Analysis and Critical Control Point) e una logistica della catena del freddo. Nel frattempo, l'offerta di input a monte rimane frammentata, nonostante i sussidi governativi per i fertilizzanti che hanno ridotto i costi per ettaro del 40% nel 2024. Nel complesso, la crescita del mercato dipende da progressi coordinati nell'accesso al credito, nella meccanizzazione e nelle infrastrutture della catena di approvvigionamento, piuttosto che esclusivamente dalla crescita della domanda.
Punti chiave del rapporto
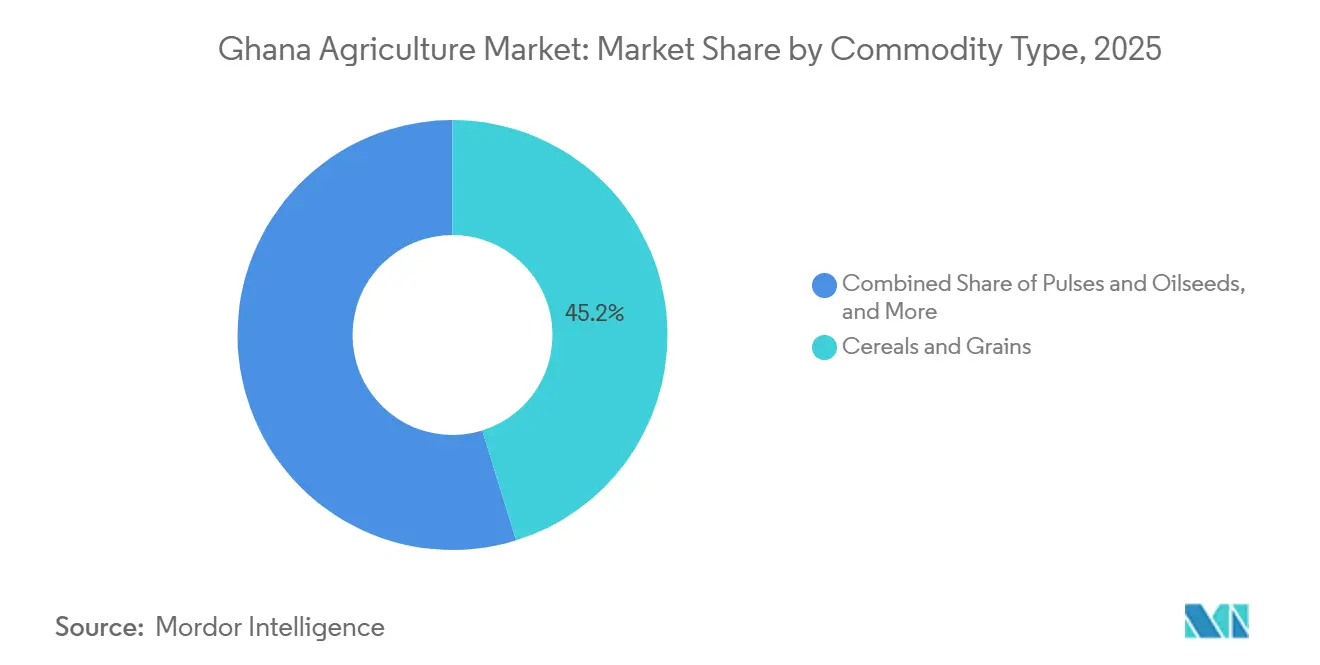
- Per tipologia di prodotto, cereali e granaglie hanno dominato il mercato agricolo del Ghana con il 45.2% nel 2025, mentre la frutta è il segmento in più rapida crescita, con un CAGR del 5.0% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato agricolo del Ghana
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda alimentare interna dovuta alla rapida urbanizzazione | + 1.0% | Regioni della Grande Accra, Ashanti e occidentali | Medio termine (2-4 anni) |
| Espansione dei programmi governativi di sussidi per fertilizzanti e input | + 0.8% | Nord, Alto Oriente e Alto Ovest | A breve termine (≤ 2 anni) |
| Progetti di irrigazione climaticamente intelligente pubblico-privati | + 0.7% | Savannah settentrionale, bacino del Volta e pianure costiere | A lungo termine (≥ 4 anni) |
| Adozione di piattaforme di agricoltura digitale e di precisione | + 0.6% | Precoce adozione nelle regioni di Brong-Ahafo e dell'Est | Medio termine (2-4 anni) |
| Introduzione di strumenti di finanziamento climatico tramite obbligazioni verdi per i piccoli proprietari terrieri | + 0.4% | Zone di cacao, anacardi e orticoltura in tutto il paese | Medio termine (2-4 anni) |
| Integrazione delle pratiche rigenerative attraverso progetti pilota di crediti di carbonio del cacao | + 0.2% | Nord occidentale, Ashanti, orientale e centrale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda alimentare interna dovuta alla rapida urbanizzazione
La popolazione urbana del Ghana ha raggiunto il 56.7% nel 2021 e si prevede che aumenterà al 66.2% entro il 2050, quasi raddoppiando il numero di abitanti delle città fino a 34.8 milioni [1] Fonte: Dipartimento degli Affari Economici e Sociali delle Nazioni Unite, “World Urbanization Prospects 2024”, un.org . Ogni punto percentuale di aumento dell'urbanizzazione sta determinando una crescita annua del 4% della domanda di cereali trasformati e una crescita annua del 6% della domanda di verdure fresche tagliate. Questa tendenza crea opportunità per i trasformatori che aderiscono agli standard della catena del freddo e della sicurezza alimentare. Gli investimenti sono concentrati ad Accra e Kumasi, che rappresentano il 60% degli acquisti di alimenti trasformati, mentre le regioni settentrionali rimangono dipendenti dalle vendite all'ingrosso di basso valore a causa delle difficoltà logistiche. L'impianto di verdure fresche tagliate da 15 milioni di dollari di Blue Skies Holdings a Nsawam dimostra il potenziale di aggiunta di valore, raggiungendo prezzi da tre a quattro volte superiori a quelli della frutta fresca. Questo spostamento evidenzia la migrazione verso l'interno della filiera produttiva, favorita da costi del lavoro inferiori e dal miglioramento delle infrastrutture della catena del freddo. Tuttavia, senza un'espansione del trasporto refrigerato dell'ultimo miglio, gli squilibri della domanda regionale potrebbero persistere, ostacolando una crescita inclusiva.
Espansione dei programmi governativi di sussidi per fertilizzanti e input
Il programma "Semina per il cibo e il lavoro" ha fissato i prezzi dell'azoto, del fosforo e della potassa a 160 GHS (13 USD) e del solfato di ammonio a 125 GHS (10 USD) per sacco da 25 chilogrammi nel 2024, riducendo i costi di produzione dei coltivatori del 40% [2] Fonte: Ministero dell'alimentazione e dell'agricoltura, "Rapporto annuale 2024 del programma Semina per il cibo e il lavoro", mofa.gov.gh. Ciò ha contribuito a una produzione di mais di 3.2 milioni di tonnellate metriche nel 2024, con un aumento del 14% su base annua. Nel 2025, i ritardi nell'erogazione di sei-otto settimane hanno fatto sì che il 30% dei beneficiari non usufruisse dei periodi di applicazione ottimali, riducendo i guadagni di resa previsti del 15%. L'uso diffuso di azoto, fosforo e potassio ha abbassato il pH del suolo fino a 0.5 unità, rendendo necessarie applicazioni di calce non programmate che aumentano i costi di 150 GHS (12 USD) per ettaro. Il bilancio 2025 prevede un aumento dei finanziamenti del 15%, ma non include misure mirate basate sull'analisi del suolo e su una nutrizione equilibrata.
Progetti di irrigazione intelligenti per il clima tra pubblico e privato
L'Autorità per lo sviluppo dell'irrigazione del Ghana, in collaborazione con l'Istituto internazionale per la gestione delle acque, mira ad aumentare la superficie irrigata da 12,042 ettari nel 2024 a 834,804 ettari entro il 2047 [3] Fonte: Istituto internazionale per la gestione delle acque, "Sviluppo dell'irrigazione in Ghana 2024", iwmi.cgiar.org . La riabilitazione iniziale dei sistemi di irrigazione di Kpong e Tono ha aggiunto 5,000 ettari nel 2024, facilitando la produzione di ortaggi durante la stagione secca per i mercati urbani. Le pompe solari, finanziate dall'Alleanza solare internazionale, hanno ridotto i costi dell'acqua a 0.12 dollari USA per metro cubo, rispetto a 0.35 dollari USA per metro cubo per il diesel, rendendo redditizie colture come pomodori e peperoni durante la bassa stagione. Tuttavia, solo il 40% delle comunità target è collegato alla rete e i prezzi del diesel sono saliti a 15 GHS (1.25 dollari USA) al litro, il che limita l'adozione alle colture di alto valore. I sistemi di irrigazione commerciali in prossimità delle reti elettriche potrebbero supportare da tre a quattro cicli di coltivazione all'anno, mentre i terreni non collegati alla rete richiederanno investimenti a lungo termine, con periodi di ammortamento che possono arrivare fino a sette anni.
Introduzione di strumenti di finanziamento climatico tramite obbligazioni verdi per i piccoli proprietari terrieri
Il Ghana Green Finance Facility è stato lanciato con 50 milioni di dollari nel 2024 e a metà anno ne aveva erogati 12 milioni a 4,800 agricoltori. Questo importo non ha raggiunto l'obiettivo di 10,000 agricoltori, poiché il 60% di loro non disponeva di documentazione formale relativa ai terreni. Nel gennaio 2025, il capitale del fondo è stato aumentato a 75 milioni di dollari, con l'introduzione di requisiti di garanzia più flessibili e di prestiti di gruppo, con l'obiettivo di raggiungere 30,000 nuovi mutuatari. I coltivatori di cacao e anacardi hanno rappresentato il 70% dei fondi, grazie a una migliore proprietà fondiaria e a orizzonti di investimento più lunghi, mentre i coltivatori di cereali hanno ricevuto solo il 15% del finanziamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accesso limitato a finanziamenti e crediti accessibili | -0.7% | I divari più elevati si registrano nel Nord, nell'Alto Oriente e nell'Alto Occidente | A breve termine (≤ 2 anni) |
| Elevate perdite post-raccolta dovute a stoccaggio inadeguato | -0.6% | Northern e Volta registrano le perdite peggiori | Medio termine (2-4 anni) |
| Aumento della pressione di parassiti e malattie a causa del cambiamento climatico | -0.5% | Verme autunnale nelle fasce di mais, germoglio gonfio nel cacao | Medio termine (2-4 anni) |
| La frammentazione della proprietà terriera ostacola gli investimenti nella meccanizzazione | -0.4% | Più acuto ad Ashanti, nell'Est e nel Centro | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accesso limitato a finanziamenti e crediti accessibili
Nel 2024, l'agricoltura rappresentava solo il 4.7% dei prestiti bancari, rispetto all'obiettivo del governo del 10% entro il 2028 [4] Fonte: Bank of Ghana, “Banking Sector Report 2024”, bog.gov.gh. La Banca per lo Sviluppo Agricolo ha erogato 800 milioni di GHS (67 milioni di dollari USA) in prestiti a 80,000 clienti, lasciando oltre due milioni di piccoli agricoltori dipendenti da prestatori di denaro informali, che applicano tassi di interesse annuali fino al 120%. Inoltre, l'85% dei terreni agricoli non possiede titoli formali, il che impedisce l'accesso a prestiti superiori a 5,000 GHS (417 dollari USA), che in genere richiedono garanzie. Un fondo di condivisione del rischio di 30 milioni di dollari USA ha garantito solo 12,000 prestiti, poiché le banche commerciali hanno continuato a limitare la loro esposizione. I cicli di approvazione dei prestiti, che vanno dalle otto alle dodici settimane durante la stagione della semina, costringono gli agricoltori a ritardare la semina fino a un mese, con conseguenti significative riduzioni di resa.
Aumento della pressione di parassiti e malattie a causa del cambiamento climatico
Nel 2024, l'infestazione di lafigma autunnale ha colpito oltre 300,000 ettari, causando perdite per 200 milioni di dollari e un aumento dei costi dei pesticidi a 300 GHS (25 dollari) per ettaro. La necrosi letale del mais ha colpito 8,000 ettari nella regione settentrionale nel 2022, riducendo le rese fino all'80%. Il virus del germoglio gonfio del cacao ha reso necessario l'abbattimento di 17 milioni di alberi nel periodo 2023-2024, con una perdita di produzione di 150,000 tonnellate e contribuendo a un debito di 1.8 miliardi di dollari per il Ghana Cocoa Board (COCOBOD). La copertura degli addetti alla divulgazione rimane limitata, con un solo agente che serve 1,500 agricoltori, un rapporto non sufficiente per un'efficace gestione integrata dei parassiti. Inoltre, la resistenza ai piretroidi a basso costo è in aumento, costringendo gli agricoltori a utilizzare organofosfati più costosi, che comportano maggiori rischi per la salute.
Analisi del segmento
Per tipo di merce: i cereali dominano mentre la frutta accelera
Secondo l'Organizzazione per l'Alimentazione e l'Agricoltura (FAO), cereali e granaglie rappresentavano il 45.2% del mercato agricolo del Ghana nel 2025, trainati da 3.2 milioni di tonnellate di mais e 1.1 milioni di tonnellate di riso. La produzione nazionale di mais soddisfa il 90% della domanda, lasciando da 200,000 a 300,000 tonnellate da importare. Al contrario, l'autosufficienza per il riso si attesta solo al 60%, con conseguenti importazioni di 700,000 tonnellate per un valore di 400 milioni di dollari. La produzione di sorgo ha dimostrato di resistere alle precipitazioni irregolari, ma è rimasta sottocommercializzata. L'aumento della domanda di mangimi ha incrementato la produzione di soia, ma l'industria avicola dipende ancora dalle importazioni di farina di soia. Il raggiungimento dell'obiettivo di irrigazione di 50,000 ettari nella Savana Settentrionale potrebbe contribuire a ridurre il divario nelle importazioni di mais entro il 2028, contribuendo così alla crescita del mercato cerealicolo del Ghana.
La frutta è il segmento in più rapida crescita, con un CAGR del 5.0% dal 2026 al 2031, trainato dalla domanda dell'Unione Europea e degli acquirenti del Regno Unito alla ricerca di fornitori per tutto l'anno. Le esportazioni di prodotti orticoli hanno raggiunto i 180 milioni di dollari nel 2024, con mango e ananas che rappresentano i due terzi del valore totale. Investimenti come il nuovo stabilimento di Blue Skies e la tenuta di ananas da 45,000 tonnellate di Golden Exotics evidenziano il passaggio alla lavorazione a valore aggiunto, che impone prezzi tre volte superiori a quelli del prodotto grezzo. Tuttavia, le perdite post-raccolta rimangono superiori a un terzo a causa dell'insufficiente capacità della catena del freddo. Affrontare le sfide dello stoccaggio potrebbe aumentare il contributo del segmento orticolo alla quota di mercato agricola del Ghana di un ulteriore punto percentuale entro cinque anni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La regione della Savana Settentrionale comprende cinque aree e rappresenta il 70% della produzione cerealicola del Paese. Le rese sono inferiori al potenziale fino al 40% a causa della dipendenza da un'unica stagione delle piogge che si conclude a settembre. Il Programma di Sviluppo Agricolo della Savana Settentrionale, da 93 milioni di dollari, mira a irrigare 50,000 ettari entro il 2029, consentendo potenzialmente una produzione di ortaggi nella stagione secca per un valore di 150 milioni di dollari, a condizione che vengano raggiunti gli obiettivi di efficienza idrica. Attualmente, solo il 40% dei villaggi ha accesso all'elettricità e i prezzi del gasolio sono saliti a 15 GHS (1.25 dollari) al litro, rendendo cruciali i sistemi di irrigazione a energia solare a prezzi accessibili. Le colture resistenti alla siccità, come il sorgo e il miglio, stanno guadagnando popolarità e la mancanza di centri di aggregazione costringe gli agricoltori a vendere i loro prodotti entro 48 ore dal raccolto, spesso con sconti superiori al 40%.
La Middle Belt, che comprende le regioni di Brong-Ahafo, Ashanti e Eastern, ha prodotto 2.1 milioni di tonnellate di mais e 12 milioni di tonnellate di manioca nel 2024. La regione beneficia di precipitazioni bimodali, che consentono due cicli di coltivazione all'anno. Tuttavia, il 65% delle aziende agricole ha dimensioni inferiori a due ettari, limitando la redditività economica della meccanizzazione. La densità di stoccaggio è bassa, con una sola struttura ogni 50,000 ettari, con conseguenti perdite di cereali fino al 34%. La produzione di cacao nel 2024 è diminuita a causa del virus del rigonfiamento dei germogli, che ha ridotto significativamente le rese. In risposta a ciò, il Ghana Cocoa Board (COCOBOD) sta riqualificando 100,000 ettari con varietà ibride che dovrebbero produrre fino a 800 chilogrammi per ettaro entro cinque anni. I progetti pilota di ricomposizione fondiaria che coprono 5,000 ettari mirano a creare blocchi di 10-20 ettari, rendendoli più adatti ai servizi dei trattori.
Le zone costiere e di transizione fungeranno da hub per le esportazioni orticole del Ghana, sfruttando la vicinanza ai porti di Tema e Takoradi nel 2024. Questa vicinanza ridurrà i costi logistici fino al 40% rispetto agli esportatori delle regioni settentrionali. Tuttavia, l'espansione urbana sta facendo salire i prezzi dei terreni periurbani a 50,000 GHS (4,167 USD) per ettaro, costringendo i coltivatori a trasferirsi in aree meno costose ma sottosviluppate ai margini della regione del Volta. La produzione di cocco ha raggiunto 250 milioni di noci, ma gli impianti di lavorazione ne gestiscono solo 80 milioni, evidenziando significative opportunità nei mercati dell'olio di cocco e dei prodotti essiccati. Gli investimenti in infrastrutture per la catena del freddo e nella certificazione da parte di aziende come Premium Foods e Blue Skies dimostrano che la competitività lungo la costa è determinata più dalla capacità di conformità che dai costi dei terreni.
Panorama normativo
La produzione primaria del Ghana è regolata da un quadro normativo guidato dal Ministero dell'Alimentazione e dell'Agricoltura (MoFA) e dagli enti regolatori nazionali, che definiscono l'utilizzo degli input, la salute delle colture e l'accesso al mercato. La Direzione per la Protezione delle Piante e i Servizi Regolatori (PPRSD) opera come autorità nazionale per la protezione delle piante ai sensi della Legge sulle Piante e i Fertilizzanti del 2010 (Legge 803), occupandosi della certificazione fitosanitaria e dei punti di informazione SPS a supporto della preparazione all'esportazione di colture ortofrutticole e arboree.
Nel 2026, la formalizzazione e l'aggiornamento degli standard sono diventati priorità assolute. La Ghana Standards Authority (GSA) ha lanciato un Sistema Nazionale di Certificazione Biologica nel giugno 2026, allineato alla norma ISO/IEC 17065 e al Regolamento UE sull'Agricoltura Biologica 2018/848, creando un percorso nazionale per la certificazione. Sempre nel giugno 2026, il Ministero dell'Agricoltura ha promosso il disegno di legge sui servizi di consulenza e divulgazione agricola per istituire un Consiglio Nazionale per i Servizi di Consulenza e Divulgazione Agricola, mentre le riforme della Legge sull'IVA n. 1151 (2025), attuate nel gennaio 2026, hanno consolidato le imposte per ridurre i costi complessivi lungo i canali di importazione e distribuzione, con ripercussioni sui fattori produttivi agricoli e sulle filiere alimentari.
Analisi della catena del valore
La catena del valore agricola del Ghana inizia con una fornitura frammentata di input e servizi (sementi, fertilizzanti, protezione delle colture, meccanizzazione, servizi di consulenza) per poi evolversi verso una produzione prevalentemente su piccola scala di cereali, radici e tuberi, orticoltura e colture da reddito, con aggregazione tramite commercianti, cooperative e piattaforme strutturate. Iniziative governative come il Feed Ghana Programme (FGP) nell'ambito del Piano di sviluppo a medio termine del settore agricolo (SMTDP) 2026-2029 si concentrano sul miglioramento delle sementi, sull'accesso ai fertilizzanti, sull'irrigazione e sullo sviluppo dell'agroindustria, mentre il Ghana Commodity Exchange supporta la determinazione dei prezzi e un commercio più formalizzato per determinate materie prime.
I vincoli della filiera a monte continuano a limitare la redditività a livello aziendale a causa della limitata capacità di stoccaggio, della scarsa connettività delle strade di collegamento e degli elevati costi di trasporto, che spingono verso vendite rapide dopo il raccolto. Questa dinamica accentua le perdite post-raccolta e mantiene predominante la determinazione dei prezzi da parte degli operatori commerciali. Il finanziamento rappresenta un collo di bottiglia strutturale, con l'agricoltura che nel 2024 ha rappresentato solo il 4.7% del credito bancario totale, limitando l'adozione di sistemi di irrigazione, meccanizzazione e miglioramenti nella gestione in azienda. Le iniziative di distribuzione mirata del Ministero dell'Agricoltura, tra cui l'acquisto e la distribuzione nel 2025 di 5,070,000 piantine (tra cui anacardi e gomma), dimostrano inoltre come l'offerta di materiale di propagazione venga utilizzata per orientare le filiere a ciclo più lungo verso colture arboree di maggior valore.
Panorama competitivo
Nel mercato agricolo del Ghana, la distribuzione dei fattori di produzione rimane frammentata. Wienco gestisce 450 punti vendita al dettaglio e Agricare ne ha 200, che insieme rappresentano meno del 25% della quota di mercato. Nel frattempo, i rivenditori informali dominano, movimentando il 60% dei volumi di fertilizzanti. Questi investimenti, che vanno dai 5 ai 15 milioni di dollari per stabilimento, richiedono una rigorosa certificazione di analisi dei rischi e dei punti critici di controllo. A valle, i canali di esportazione sono dominati da Olam Agri, Louis Dreyfus Company e Wilmar International, che gestiscono collettivamente il 55% delle spedizioni di cacao e anacardi, sfruttando le loro reti globali e il rispetto delle severe normative europee.
Le piattaforme digitali stanno rimodellando il panorama. Trotro Tractor, con una copertura annuale di 80,000 ettari, vanta tassi di utilizzo doppi rispetto a quelli delle flotte statali, convalidando il modello di aggregazione asset-light. Esoko combina avvisi di mercato con pagamenti mobili sulla sua piattaforma per gli agricoltori, generando 12 milioni di GHS (1 milione di dollari) in vendite di input e ottenendo un coinvolgimento maggiore rispetto ai canali di consulenza tradizionali. Kuapa Kokoo dimostra il potenziale delle cooperative, esportando 45,000 tonnellate di cacao del commercio equo e solidale e garantendo un premio di 150 dollari per tonnellata. Con il 30% delle cooperative ancora inattive a causa di problemi di governance, è evidente che la crescita economica favorirà quelle con una gestione professionale.
Il rispetto della sostenibilità si è rivelato un fattore di differenziazione chiave. Il cacao di Olam, certificato all'80% da Rainforest Alliance, è in linea con il mandato dell'Unione Europea sulla deforestazione del 2024. Nestlé, nell'ambito del suo Piano Cacao, punta a un approvvigionamento sostenibile al 100%, sottolineando l'importanza di filiere tracciabili e integrate verticalmente. Sebbene i progetti pilota basati sui crediti di carbonio offrano un reddito aggiuntivo, i loro elevati costi di verifica e la volatilità dei prezzi limitano la partecipazione a gruppi più ampi. Di conseguenza, il mercato agricolo del Ghana si sta evolvendo, con attori più grandi che sfruttano la certificazione e il finanziamento della catena del freddo per raggiungere il predominio nelle esportazioni, mentre piattaforme digitali e cooperative agili si stanno ritagliando nicchie nazionali.
Recenti sviluppi del settore
- Luglio 2026: il Ghana si è assicurato i mercati degli Emirati Arabi Uniti e dell'Arabia Saudita per i prodotti semilavorati a base di cacao grazie a nuove iniziative di accesso ai mercati di esportazione che coinvolgono la Cocoa Marketing Company (CMC). Questa mossa supporta l'impegno del Ghana verso una maggiore trasformazione locale e una più ampia diversificazione delle destinazioni al di là degli acquirenti tradizionali, inasprendo i requisiti di qualità, tracciabilità e uniformità dell'approvvigionamento a monte.
- Giugno 2026: Guinness Ghana e GIZ hanno stanziato 31.6 milioni di GHS per trasformare la filiera del sorgo nel Ghana settentrionale, con l'obiettivo di favorire circa 30,000 piccoli agricoltori. Il programma rafforza l'approvvigionamento strutturato, il supporto agronomico e i legami di aggregazione tra agricoltori e acquirenti industriali, migliorando le prospettive di commercializzazione dei cereali resistenti alla siccità.
- Aprile 2024: il Ghana ha introdotto Songotra-T, la sua prima varietà di fagiolo dall'occhio geneticamente modificata, progettata per resistere al piralide del baccello (Maruca vitrata), e ha iniziato la distribuzione ai produttori di sementi e alle aziende locali per una più ampia diffusione. Ciò amplia la gamma di strumenti tecnologici per la gestione dei parassiti nelle leguminose, con implicazioni per la stabilità delle rese e la spesa per i pesticidi a livello aziendale.
Ambito e metodologia
L'agricoltura è la pratica dell'allevamento, inclusa la coltivazione del terreno per la crescita di raccolti e l'allevamento di animali per fornire cibo, lana e altri prodotti. L'agricoltura in Ghana include la produzione di varie colture, come patate dolci, cereali, cacao, palme da olio, noci di cola e legname, che costituiscono la base agricola dell'economia del Ghana. Il rapporto definisce i prodotti agricoli in termini di utenti finali. Il mercato agricolo del Ghana è segmentato per tipo di coltura in cereali, semi oleosi e legumi, frutta e verdura. Il rapporto fornisce analisi della produzione (volume), analisi del consumo (valore e volume), analisi delle importazioni (valore e volume), analisi delle esportazioni (valore e volume) e analisi dell'andamento dei prezzi. Il rapporto offre le dimensioni del mercato in valore (USD) e volume (tonnellate metriche) per tutti i segmenti sopra indicati.
Per tipo di merce
| Cereali e Cereali | Analisi della produzione | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Analisi degli scambi (valore e volume) | Analisi del mercato di importazione | Panoramica | |
| Mercati di fornitura chiave | |||
| Analisi del mercato delle esportazioni | Panoramica | ||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Semi oleosi e legumi | Analisi della produzione | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Panoramica | |||
| Mercati di fornitura chiave | |||
| Panoramica | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Frutta | Analisi della produzione | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Panoramica | |||
| Mercati di fornitura chiave | |||
| Panoramica | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Verdure | Analisi della produzione | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Panoramica | |||
| Mercati di fornitura chiave | |||
| Panoramica | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Colture in contanti | Analisi della produzione | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Panoramica | |||
| Mercati di fornitura chiave | |||
| Panoramica | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Per tipo di merce | Cereali e Cereali | Analisi della produzione | Panoramica | |
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Analisi degli scambi (valore e volume) | Analisi del mercato di importazione | Panoramica | ||
| Mercati di fornitura chiave | ||||
| Analisi del mercato delle esportazioni | Panoramica | |||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Semi oleosi e legumi | Analisi della produzione | Panoramica | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Panoramica | ||||
| Mercati di fornitura chiave | ||||
| Panoramica | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Frutta | Analisi della produzione | Panoramica | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Panoramica | ||||
| Mercati di fornitura chiave | ||||
| Panoramica | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Verdure | Analisi della produzione | Panoramica | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Panoramica | ||||
| Mercati di fornitura chiave | ||||
| Panoramica | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Colture in contanti | Analisi della produzione | Panoramica | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Panoramica | ||||
| Mercati di fornitura chiave | ||||
| Panoramica | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione stimata del mercato agricolo del Ghana nel 2026?
Si stima che il mercato agricolo del Ghana raggiungerà i 10.21 miliardi di dollari nel 2026 e si prevede che crescerà fino a 12.97 miliardi di dollari entro il 2031.
Quale prodotto rappresenta la quota maggiore nel settore agricolo del Ghana?
Cereali e granaglie rappresentano la quota maggiore del settore agricolo del Ghana, rappresentando il 45.2% del mercato totale nel 2025.
Perché le perdite post-raccolto restano elevate in Ghana?
Le lacune nella conservazione e nella catena del freddo fanno sì che fino al 62% della produzione di verdure e fino al 34% di cereali perdano prima di raggiungere i mercati.
In che modo le piattaforme digitali stanno cambiando le attività agricole in Ghana?
Le piattaforme digitali stanno rimodellando il panorama. Trotro Tractor, con una copertura annua di 80,000 ettari, vanta tassi di utilizzo doppi rispetto alle flotte statali, avvalorando il modello di aggregazione asset-light.


