

Analisi del mercato agricolo brasiliano di Mordor Intelligence
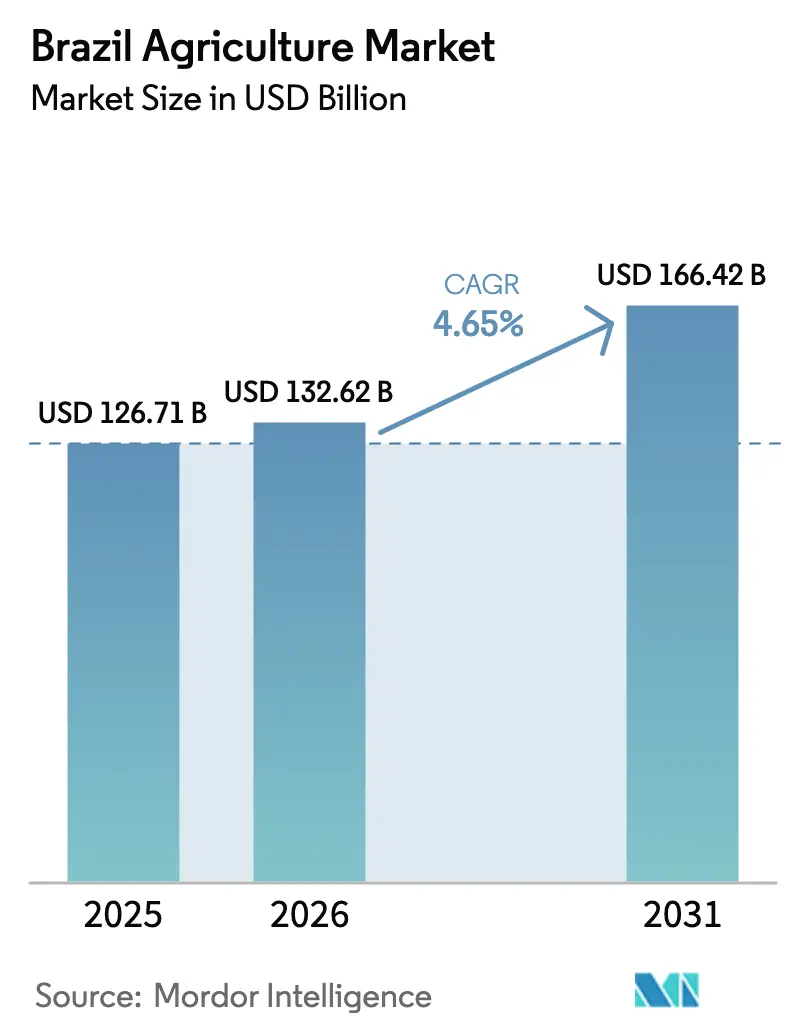
Si prevede che il mercato agricolo brasiliano aumenterà da 126.71 miliardi di dollari nel 2025 e 132.62 miliardi di dollari nel 2026 a 166.42 miliardi di dollari entro il 2031, registrando un CAGR del 4.65% tra il 2026 e il 2031. Questa crescita costante posiziona il Brasile come fornitore leader a livello mondiale nel mercato agricolo. Tra i fattori chiave figurano la domanda sostenuta di cereali e semi oleosi da Cina e Sud-est asiatico, l'aumento degli obblighi di miscelazione dell'etanolo e l'adozione diffusa di pratiche di doppia coltivazione. Questi fattori sostengono la crescita della produzione nonostante sfide come il calo dei prezzi internazionali e occasionali colli di bottiglia logistici. Iniziative governative, come il programma di credito rurale Plano Safra, i programmi di crediti di carbonio che incentivano le pratiche rigenerative e le tecnologie di agricoltura di precisione che migliorano l'efficienza dei fertilizzanti, stanno contribuendo a stabilizzare i margini delle aziende agricole contro le fluttuazioni dei prezzi. Mentre i commercianti multinazionali continuano a dominare le capacità di frantumazione e di originazione, cooperative e trasformatori di medie dimensioni stanno espandendo le loro attività nelle regioni di frontiera, dove i costi dei terreni sono inferiori rispetto alla regione centro-occidentale. Si prevede che investimenti strategici nei porti dell'arco settentrionale, nelle reti ferroviarie interne e negli impianti di produzione di etanolo da mais ridurranno gradualmente i costi di trasporto, diversificheranno l'utilizzo interno dei cereali e miglioreranno la competitività delle esportazioni brasiliane nel mercato agricolo fino al 2031.
Punti chiave del rapporto
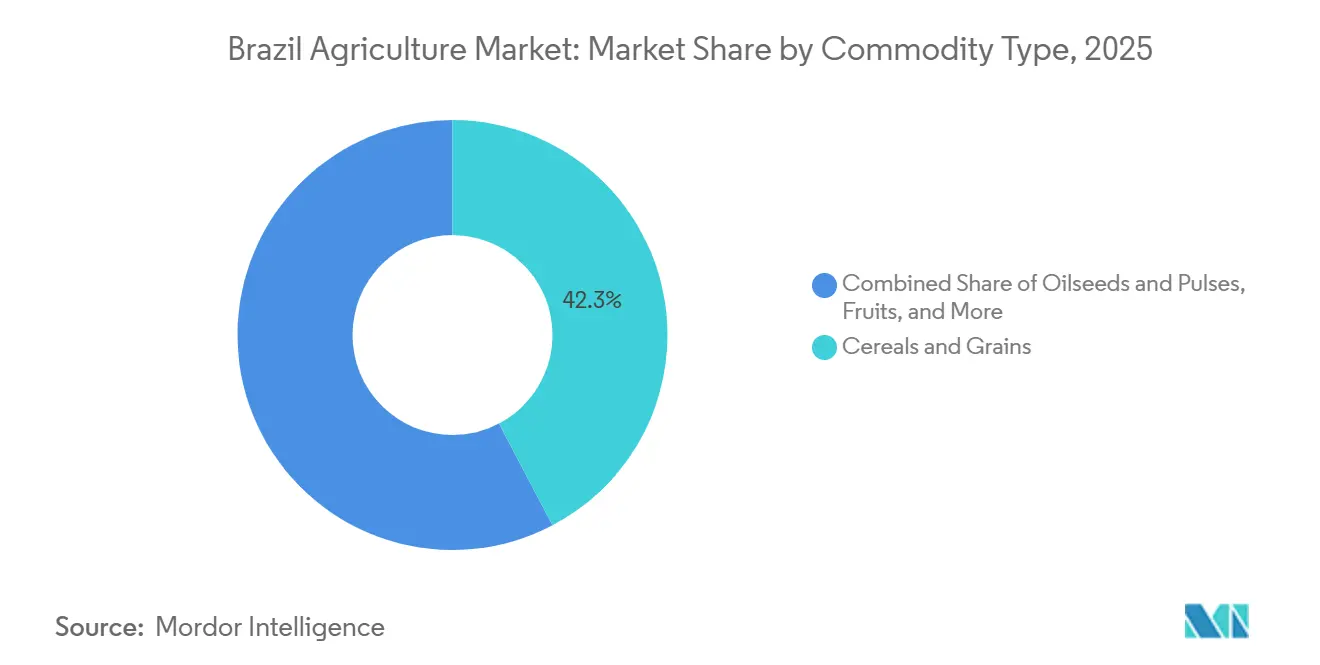
- Per tipologia di prodotto, cereali e granaglie hanno dominato con il 42.3% della quota di mercato dell'agricoltura brasiliana nel 2025, mentre semi oleosi e legumi stanno crescendo a un CAGR del 5.0% fino al 2031, il più rapido tra tutti i segmenti.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato agricolo brasiliano
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda globale di soia brasiliana | + 1.0% | Cina, Unione Europea e Asia sud-orientale | Medio termine (2-4 anni) |
| Espansione dei sistemi di doppia coltivazione | + 0.7% | Mato Grosso, Goiás, Paraná e MATOPIBA | A lungo termine (≥ 4 anni) |
| Programmi di credito rurale preferenziali | + 0.5% | A livello nazionale con focus su Centro-Ovest e Sud | A breve termine (≤ 2 anni) |
| Digitalizzazione in azienda agricola e adozione dell'agricoltura di precisione | + 0.4% | Mato Grosso, Paraná, Rio Grande do Sul e MATOPIBA | Medio termine (2-4 anni) |
| Monetizzazione dei crediti di carbonio tramite agricoltura rigenerativa | + 0.3% | Mato Grosso, Goiás e Mato Grosso do Sul | Medio termine (2-4 anni) |
| L'accumulo di etanolo da mais aumenta la produzione nazionale di cereali | + 0.2% | MATOPIBA e Centro-Ovest | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda globale di soia brasiliana
Nel 2024, i produttori cinesi di mangimi hanno importato 112 milioni di tonnellate metriche di soia brasiliana, pari al 77% delle esportazioni totali di soia del Brasile e a quasi la metà del fabbisogno di lavorazione della Cina [1] Fonte: United States Department of Agriculture Foreign Agricultural Service, “Brazil Soybean Exports to China Hit Record 112 Million Tons in 2024,” fas.usda.gov . Tariffe di trasporto favorevoli dai porti dell'arco settentrionale e prezzi competitivi alla produzione, influenzati da un deprezzamento dell'8% del Real brasiliano, hanno ulteriormente ampliato il vantaggio di prezzo del Brasile rispetto alle spedizioni dal Golfo degli Stati Uniti. La National Supply Company prevede una produzione di soia di 177 milioni di tonnellate metriche per la stagione 2025-26, supportata da un'espansione del 4% dell'area coltivata nel MATOPIBA e dall'adozione di varietà resistenti alla siccità sviluppate dalla Società brasiliana di ricerca agricola. Gli acquirenti dell'Unione Europea rimangono un mercato di primaria importanza per la soia prodotta senza deforestazione e conforme agli standard di tracciabilità definiti dal Regolamento UE sulla deforestazione. Nel frattempo, Vietnam e Thailandia hanno aumentato le importazioni del 18% nel 2024 per garantire l'approvvigionamento di farina proteica per i settori dell'acquacoltura e dell'avicoltura. Questi fattori strutturali forniscono una base stabile per i volumi di esportazione, anche in periodi di prezzi più bassi.
Espansione dei sistemi di doppia coltivazione
Nel 2024, la produzione di mais Safrinha ha raggiunto un livello record di 115.6 milioni di tonnellate metriche, pari al 92% della produzione totale di mais. Questo risultato è stato determinato dalla reimpianto di quasi tutti i terreni coltivati a soia nel Mato Grosso e nel Goiás con ibridi a maturazione precoce che sfruttano l'umidità residua del suolo [2] Fonte: National Supply Company, “Acompanhamento da Safrinha Brasileira de Grãos 2024-25,” conab.gov.br . Questa pratica ha ridotto il periodo di riposo del terreno da sei mesi a quasi zero, raddoppiando di fatto l'efficienza dell'uso del suolo senza causare ulteriore deforestazione. Secondo il Ministero dell'Agricoltura, attualmente 18 milioni di ettari sono sottoposti a doppia coltura, con l'obiettivo di espanderli a 25 milioni di ettari entro il 2030. Le aziende sementiere hanno introdotto ibridi di mais a 90 giorni e soia ad alto contenuto di acido oleico progettati per programmi di semina più ravvicinati, mentre le seminatrici di precisione migliorano la precisione della spaziatura e aumentano le rese. Il rischio di gelate in Paraná e Mato Grosso do Sul rimane una sfida, soprattutto quando le piogge tardive ritardano la raccolta della soia. Le assicurazioni sui raccolti e i contratti a termine vengono sempre più utilizzati per aiutare gli agricoltori a garantire margini di profitto nonostante le incertezze legate alle condizioni meteorologiche.
Programmi di credito rurale preferenziale
Il Piano Safra 2024-25 ha aumentato i prestiti agevolati a 475.5 miliardi di BRL (88.2 miliardi di USD), con tassi di interesse compresi tra il 4% e l'8%, proteggendo così i coltivatori da tassi commerciali superiori al 12%. Durante la prima metà dell'anno di raccolto, gli esborsi hanno raggiunto i 320 miliardi di BRL (59.4 miliardi di USD), facilitando significativi pre-acquisti di fertilizzanti, in quanto i prezzi sono diminuiti del 24% rispetto al picco del 2022. La Banca Brasiliana per lo Sviluppo ha stanziato ulteriori 25 miliardi di BRL (4.6 miliardi di USD) per sostenere gli investimenti in pivot di irrigazione, impianti di stoccaggio dei cereali e macchinari a tasso variabile, con particolare attenzione a MATOPIBA, dove la capacità di stoccaggio rimane insufficiente. Le cooperative hanno integrato queste linee di credito con pacchetti di input e opzioni di rimborso differito, garantendo il mantenimento delle aree di semina anche durante i periodi di volatilità dei prezzi. Questo approccio attenua le improvvise riduzioni di superficie coltivata e contribuisce a stabilizzare la produzione agricola in Brasile nei diversi cicli di mercato.
L'accumulo di etanolo di mais aumenta la produzione di cereali a livello nazionale
In Brasile, la produzione di etanolo da mais si differenzia da quella di altri paesi a causa della sua dipendenza dal mais di seconda stagione, che rappresenta circa il 99% del mais prodotto nella regione Centro-Sud. Secondo l'Associazione brasiliana dell'industria della canna da zucchero e delle bioenergie (UNICA), durante la stagione del raccolto 2024/2025, il settore dell'etanolo da mais ha lavorato 6.5 milioni di tonnellate metriche di mais, producendo 8.2 miliardi di litri di etanolo. Le proiezioni del Ministero brasiliano delle miniere e dell'energia (MME) indicano che questo volume potrebbe aumentare a 14 miliardi di litri entro il 2033. Questa crescita è supportata dai crediti di intensità di carbonio di RenovaBio e dall'aumento degli obblighi di miscelazione della benzina [3] Fonte: Associazione brasiliana dell'industria della canna da zucchero, "Previsioni sulla capacità di etanolo da mais", unica.com.br . Il Mato Grosso rappresenta il 60% degli impianti di etanolo, sfruttando il suo surplus di mais safrinha per la lavorazione in loco, il che compensa le sfide logistiche. Ogni miliardo di litri aggiuntivi di etanolo prodotti utilizzano circa 700,000 tonnellate di mais, riducendo le eccedenze esportabili e sostenendo i livelli di base interni. Archer Daniels Midland Company ha investito 60 milioni di dollari in un nuovo impianto, la cui entrata in funzione è prevista per il 2026. Il sottoprodotto per l'alimentazione animale, costituito da trebbie di distillazione essiccate con solubili, contribuisce a una riduzione dell'8% dei costi dei mangimi per pollame, creando valore lungo tutta la filiera.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime ed esposizione alla guerra commerciale | -0.8% | A livello nazionale, in particolare Mato Grosso, Paraná e Rio Grande do Sul | A breve termine (≤ 2 anni) |
| Colli di bottiglia logistici (porti, strade, ferrovie) | -0.6% | Corridoi Santos e Paranaguá, spillover dell'arco settentrionale | Medio termine (2-4 anni) |
| Conflitti sull'uso dell'acqua nelle regioni MATOPIBA | -0.5% | Regioni di esportazione che spediscono verso l'Unione Europea e la Cina | Medio termine (2-4 anni) |
| Barriere sanitarie e fitosanitarie più severe sulle colture sensibili ai residui | -0.3% | Maranhão, Tocantins, Piauí e Bahia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime ed esposizione alla guerra commerciale
I futures sulla soia sul Chicago Board of Trade sono diminuiti del 25% nel 2024, riducendo i margini delle aziende agricole brasiliane del 30%, poiché solo il 40% del raccolto è stato venduto a termine al momento della semina. I prezzi del mais hanno oscillato tra 4.20 e 5.80 dollari per bushel, creando incertezza nelle proiezioni di fatturato. Sebbene il deprezzamento della valuta abbia fornito un parziale sollievo, non è stato sufficiente a recuperare i livelli di redditività del ciclo precedente. Le controversie commerciali tra Stati Uniti e Cina potrebbero spostare i premi all'esportazione del Brasile di 25 dollari per tonnellata in entrambe le direzioni con un preavviso minimo. In risposta, le cooperative hanno introdotto contratti a prezzo minimo per trasferire il rischio agli aggregatori. Questo approccio esaurisce il capitale circolante e rallenta gli investimenti in infrastrutture di stoccaggio e logistica.
Conflitti sull'uso dell'acqua nelle regioni MATOPIBA
L'Agenzia Nazionale per l'Acqua prevede che tra il 30% e il 40% della domanda di irrigazione nella regione di MATOPIBA potrebbe rimanere insoddisfatta tra il 2025 e il 2040 senza lo sviluppo di nuovi bacini idrici, condotte e sistemi di raccolta dell'acqua in azienda. L'espansione delle coltivazioni di soia e cotone ha intensificato la competizione per le risorse idriche con il consumo domestico e i bacini idroelettrici. Durante gli anni di siccità, le autorità impongono spesso divieti di pompaggio, che possono ridurre le rese agricole fino al 15%. Il Piano per l'Agricoltura Sostenibile ha stanziato 10 miliardi di BRL (1.9 miliardi di USD) per pivot a bassa pressione e sistemi di irrigazione a goccia, che possono ridurre il consumo di acqua fino a un terzo. I ritardi nelle autorizzazioni ambientali hanno ostacolato l'attuazione di questi progetti. Le soluzioni a lungo termine si concentrano su quadri di governance dei bacini idrografici, ancora in fase di negoziazione tra agenzie statali e associazioni di coltivatori.
Analisi del segmento
Per tipo di merce: cereali e granaglie ancorano il volume mentre semi oleosi e legumi guidano il valore
Cereali e granaglie rappresentavano il 42.3% della quota di mercato agricolo brasiliano nel 2025, trainati principalmente dal mais, che soddisfaceva sia la domanda di mangimi che i requisiti di miscelazione dei combustibili. Gli impianti di etanolo hanno consumato 10 milioni di tonnellate di mais nel 2024. La produzione di mais Safrinha ha raggiunto 115.6 milioni di tonnellate, consentendo esportazioni per 45 milioni di tonnellate, posizionando il Brasile come secondo fornitore globale dopo gli Stati Uniti. La produzione di grano nel Paraná e nel Rio Grande do Sul ha raggiunto 8.5 milioni di tonnellate e le carenze nella macinazione interna hanno reso necessaria l'importazione di 6 milioni di tonnellate dall'Argentina. La produzione di riso ha raggiunto 10.6 milioni di tonnellate nelle risaie irrigate del Rio Grande do Sul, soddisfacendo il consumo interno ma raramente raggiungendo i mercati di esportazione. Si prevede che i miglioramenti della resa attraverso l'applicazione di fertilizzanti di precisione e le sementi ibride aumenteranno la produttività del mais del 2.3% annuo, garantendo che i cereali rimangano una componente fondamentale della crescita del mercato agricolo brasiliano fino al 2031.
Semi oleosi e legumi rappresentano il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 5.0% fino al 2031. Si prevede che il Brasile aumenterà la produzione di soia da 169 milioni di tonnellate nella stagione 2024-25 a circa 177 milioni di tonnellate nella stagione successiva. Gli impianti di frantumazione nazionali hanno funzionato al 90% della capacità nel 2024, trasformando 53.5 milioni di tonnellate di soia in farina e olio per soddisfare il fabbisogno di mangimi e biodiesel. L'obbligo di miscelazione del biodiesel è aumentato da B14 nel 2024 a B15 nel 2025, richiedendo ulteriori 1.2 milioni di tonnellate di olio di soia. Ciò ha spinto i trasformatori del Paraná e del Mato Grosso a ottimizzare le operazioni degli impianti. Le dimensioni del mercato dei derivati della soia si stanno espandendo sia a livello di produzione che all'interno della catena del valore aggiunto. Nel complesso, questi fattori posizionano i semi oleosi come il principale contributore alla futura crescita del valore del mercato agricolo brasiliano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2024, la regione Centro-Occidentale rappresentava il 48% della produzione nazionale di cereali e semi oleosi del Brasile, trainata dalla produzione di 75 milioni di tonnellate di soia e mais del Mato Grosso. Corridoi ferroviari e marittimi hanno indirizzato le merci verso nord, verso Itaituba e Santarém, riducendo i costi di trasporto di 20 dollari a tonnellata rispetto alla rotta di Santos. L'aumento dei prezzi dei terreni e la stagnazione dei miglioramenti delle rese hanno spinto i produttori a esplorare nuove superfici nella frontiera del MATOPIBA. I costi dei terreni in questa regione sono inferiori del 50% rispetto alla regione Centro-Occidentale e la coltivazione di soia è aumentata di 2.5 milioni di ettari tra il 2020 e il 2024. La scarsità d'acqua rimane una sfida significativa, sottolineando l'importanza di un'irrigazione efficace e di una gestione efficace dei bacini idrografici per realizzare appieno il potenziale agricolo della regione in Brasile.
Il Sud ha prodotto 52 milioni di tonnellate di cereali nel 2024, con ottime performance per il grano invernale e il riso irriguo. Le rese di soia nella regione sono state superiori del 12% rispetto alla media nazionale, sostenute da piogge costanti e terreni fertili. I porti di Paranaguá e Rio Grande hanno gestito il 60% delle spedizioni della regione, sebbene l'invecchiamento delle attrezzature abbia causato ritardi prolungati delle navi. L'investimento di Coamo in un terminal dedicato a Paranaguá ha ridotto i costi di trasporto per i suoi membri di 10 dollari a tonnellata. Nel frattempo, il Sud-est, che comprende San Paolo e Minas Gerais, ha prodotto 360 milioni di tonnellate di canna da zucchero, 2.1 milioni di tonnellate di caffè e 12 milioni di tonnellate di arance nel 2024. La regione beneficia di densi distretti di lavorazione e della vicinanza ai centri urbani della domanda, che rafforzano le catene di approvvigionamento e aumentano il valore aggiunto, contribuendo alla crescita complessiva del mercato agricolo brasiliano al di là della produzione di materie prime.
Nel 2024, il Nord ha prodotto 8 milioni di tonnellate di cereali. La rigorosa applicazione dei limiti alla deforestazione ha limitato l'espansione dei terreni agricoli, ma i programmi di crediti di carbonio e i protocolli per la produzione di carne bovina a basse emissioni di carbonio hanno introdotto fonti di reddito alternative. I porti di Miritituba e Santarém hanno movimentato 15 milioni di tonnellate di merci, utilizzando il fiume Tapajós per ridurre i costi di trasporto dal Mato Grosso di 25 dollari a tonnellata. Tuttavia, le restrizioni al pescaggio durante i mesi secchi continuano a limitare le economie di scala. Le iniziative di dragaggio del Ministero delle Infrastrutture mirano ad approfondire i canali entro il 2027, affrontando queste sfide. Insieme agli incentivi per l'agricoltura rigenerativa, questi sviluppi posizionano il Nord come un'area strategica ma sensibile dal punto di vista ambientale per la crescita del mercato agricolo brasiliano.
Panorama normativo
Il quadro normativo agricolo brasiliano è incentrato sul Ministero dell'Agricoltura e dell'Allevamento (MAPA), che sovrintende ai controlli fitosanitari e alle valutazioni di conformità dei prodotti di origine vegetale attraverso enti come il Dipartimento di Ispezione dei Prodotti di Origine Vegetale (Dipov). Il finanziamento del settore e la conformità sono strettamente legati al programma annuale di credito rurale, con il Piano Safra 2025/2026, lanciato con 516.2 miliardi di BRL, e il Piano Safra 2026/2027, annunciato nel giugno 2026, per un totale di 525.1 miliardi di BRL. Ciò mantiene gli strumenti di sovvenzione centrali per il capitale circolante delle aziende agricole e per la modernizzazione delle stesse.
Il commercio e la conformità degli input incidono anche sulle condizioni dei produttori e degli esportatori di prodotti agricoli. Nel marzo 2026, il Brasile ha pubblicato il Decreto n. 12,866 per regolamentare l'indagine e l'applicazione delle misure di salvaguardia bilaterali per il commercio, un meccanismo che può modificare il contesto delle importazioni per determinati prodotti. Per i prodotti fitosanitari, Sispa, istituito con la Legge n. 14,785 del 2023, è il sistema elettronico unificato per la registrazione e il monitoraggio dei pesticidi, che rafforza la tracciabilità digitale e la supervisione lungo tutta la filiera, dagli input all'azienda agricola.
Analisi della catena del valore
La catena del valore dell'agricoltura brasiliana si estende dai fornitori di input, tra cui sementi, fertilizzanti e prodotti fitosanitari, alla produzione agricola nelle principali regioni cerealicole e oleaginose come il Centro-Ovest e il Matopiba. Prosegue poi con l'approvvigionamento e lo stoccaggio, la trasformazione come la frantumazione, la macinazione e la produzione di biocarburanti, e la logistica per l'esportazione attraverso i porti meridionali e i corridoi fluviali dell'Arco Settentrionale. I finanziamenti stagionali garantiti dal credito e gli investimenti in conto capitale sono un fattore chiave lungo tutta la catena: il Piano Agricolo 2026/2027 ha stanziato 525.1 miliardi di real brasiliani per l'agricoltura commerciale, di cui 384.9 miliardi per i costi di produzione e 140.2 miliardi per gli investimenti, a sostegno dell'ammodernamento dei macchinari, dello stoccaggio e delle infrastrutture aziendali e post-raccolta.
L'integrazione industriale sta inoltre rafforzando i legami tra cereali, energia e materie prime. Nel giugno 2026, Petrobras ha firmato i contratti per il completamento dell'Unità di Fertilizzazione azotata III (UFN-III) a Tres Lagoas (Mato Grosso do Sul) nell'ambito del progetto Novo PAC, del valore di 5 miliardi di real brasiliani, volto a rafforzare l'approvvigionamento interno di azoto e ad affrontare la vulnerabilità a monte della filiera per i produttori. A valle, grandi commercianti e trasformatori stanno espandendo le reti di lavorazione e di prelievo legate ai biocarburanti, ma i colli di bottiglia nelle strade di accesso all'Arco Settentrionale e negli approcci ai terminal, anche intorno a Miritituba, continuano a limitare la capacità di trasporto durante i picchi di esportazione, aumentando l'importanza di stoccaggio sicuro, posti portuali e corridoi intermodali affidabili.
Panorama competitivo
Il mercato agricolo brasiliano è caratterizzato dalla presenza di importanti attori come Cargill, Incorporated, Bunge Limited, Archer-Daniels-Midland Company e Louis Dreyfus Company BV. Queste aziende stanno potenziando l'integrazione verticale aggiungendo due milioni di tonnellate di nuova capacità di frantumazione ed espandendo i propri terminal portuali proprietari, riducendo i tempi di attesa delle navi del 40%. L'implementazione della tracciabilità blockchain da parte di Bunge nel 2024 consentirà ai principali operatori di conformarsi alle verifiche del Regolamento sulla deforestazione dell'Unione Europea, aumentando le barriere all'ingresso per i piccoli esportatori. Cooperative come Coamo, Caramuru e Amaggi stanno gradualmente aumentando la loro quota di volume offrendo servizi integrati, tra cui finanziamenti per gli input, agronomia e marketing, che migliorano i rendimenti dei soci. Nel 2024, Coamo ha lavorato 4.2 milioni di tonnellate di fagioli e ha inaugurato un terminal a Paranaguá da mezzo milione di tonnellate per internalizzare i margini logistici.
Il secondo livello comprende operatori proprietari terrieri, come SLC Agrícola e BrasilAgro, che si concentrano sull'espansione delle operazioni nella frontiera MATOPIBA, dove i terreni coltivabili sono più accessibili. Ciò consente di ridurre i costi di produzione fino a 50 dollari per tonnellata rispetto alla regione centro-occidentale. Nel 2024, SLC Agrícola ha implementato sensori connessi a Internet su 400,000 ettari, con una conseguente riduzione del 12% del consumo di gasolio e un rafforzamento del vantaggio in termini di costi. Aziende agtech come Solinftec e Agrosmart hanno raccolto 120 milioni di dollari nel 2022 per fornire supporto decisionale basato sull'intelligenza artificiale, democratizzando le informazioni agronomiche precedentemente riservate alle multinazionali. Il progetto Acorn di Rabobank introduce un flusso di entrate basato sulla compensazione delle emissioni di carbonio, ampliando le opportunità strategiche. Il controllo degli slot portuali e della capacità ferroviaria rimane un fattore critico nella realizzazione dei prezzi, stimolando le joint venture tra cooperative, fondi pensione e operatori commerciali per garantire i corridoi di esportazione.
Si prevede che il contesto competitivo si intensificherà man mano che l'Unione Europea, la Cina e altri importanti acquirenti aumenteranno i loro requisiti di sostenibilità, favorendo gli operatori con capacità di monitoraggio complete. I piccoli coltivatori corrono il rischio di esclusione a meno che non si allineino a piattaforme digitali o cooperative che forniscono infrastrutture e supporto per la conformità. È probabile che le multinazionali sfruttino le loro capacità logistiche e i margini di lavorazione per espandere gli investimenti a valle, mentre le cooperative con focus regionale faranno affidamento sulla fedeltà dei soci e sulle competenze locali. Nel complesso, il posizionamento di mercato fino al 2031 sarà plasmato da un'enfasi strategica sulla tracciabilità, sulle pratiche agricole rigenerative e sull'integrazione dell'etanolo.
Recenti sviluppi del settore
- Luglio 2026: Bunge ha firmato un accordo di fornitura con Acelen Renovaveis per la fornitura di 1.5 milioni di tonnellate di olio di soia certificato in cinque anni, con consegne a partire dal 2029. Il contratto collega la filiera oleaginosa brasiliana alla produzione di biocarburanti e accresce il valore dei sistemi di certificazione e tracciabilità per i trasformatori e i produttori.
- Giugno 2026: Petrobras ha firmato i contratti di costruzione per il completamento dell'Unità di Fertilizzazione Azotata III (UFN-III) a Tres Lagoas, Mato Grosso do Sul, nell'ambito del progetto Novo PAC, con un budget superiore a 5 miliardi di real brasiliani. Il progetto rafforza le prospettive di approvvigionamento nazionale di fertilizzanti azotati e può modificare le strategie di approvvigionamento dei produttori agricoli durante il periodo di costruzione.
- Novembre 2025: Il Brasile ha lanciato l'iniziativa RAIZ (Investimenti per un'agricoltura resiliente a degrado netto zero del suolo) durante la COP30 di Belém per mobilitare investimenti pubblici e privati per il ripristino dei terreni agricoli degradati. Il programma formalizza un flusso di finanziamenti e progetti per la riabilitazione e le pratiche di resilienza climatica, supportando l'implementazione su larga scala dell'agricoltura rigenerativa.
Ambito e metodologia
Il Brasile è il secondo produttore mondiale di semi di soia con una produzione di 86.8 milioni di tonnellate nel 2014. Il Brasile è il leader mondiale nella produzione di canna da zucchero, raccogliendone oltre 600 milioni di tonnellate ogni anno. Le principali colture con grandi dimensioni di mercato e prospettive di crescita includono colture di cereali, come riso, mais, miglio e sorgo, insieme a colture di frutta e verdura, come pomodori, cipolle, ananas e mango. La canna da zucchero costituisce anche una delle principali colture agricole del paese.
Per tipo di merce
| Cereali e Cereali | Analisi della produzione | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Analisi degli scambi (valore e volume) | Analisi del mercato di importazione | Panoramica | |
| Mercati di fornitura chiave | |||
| Analisi del mercato delle esportazioni | Panoramica | ||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Semi oleosi e legumi | Analisi della produzione | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Panoramica | |||
| Mercati di fornitura chiave | |||
| Panoramica | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Frutta | Analisi della produzione | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Panoramica | |||
| Mercati di fornitura chiave | |||
| Panoramica | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Verdure | Analisi della produzione | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Panoramica | |||
| Mercati di fornitura chiave | |||
| Panoramica | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Colture in contanti | Analisi della produzione | Panoramica | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Panoramica | |||
| Mercati di fornitura chiave | |||
| Panoramica | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Per tipo di merce | Cereali e Cereali | Analisi della produzione | Panoramica | |
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Analisi degli scambi (valore e volume) | Analisi del mercato di importazione | Panoramica | ||
| Mercati di fornitura chiave | ||||
| Analisi del mercato delle esportazioni | Panoramica | |||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Semi oleosi e legumi | Analisi della produzione | Panoramica | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Panoramica | ||||
| Mercati di fornitura chiave | ||||
| Panoramica | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Frutta | Analisi della produzione | Panoramica | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Panoramica | ||||
| Mercati di fornitura chiave | ||||
| Panoramica | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Verdure | Analisi della produzione | Panoramica | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Panoramica | ||||
| Mercati di fornitura chiave | ||||
| Panoramica | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Colture in contanti | Analisi della produzione | Panoramica | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Panoramica | ||||
| Mercati di fornitura chiave | ||||
| Panoramica | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione stimata del mercato agricolo brasiliano nel 2026 e quali sono le previsioni per il 2031?
Nel 2026 il mercato agricolo brasiliano avrà un valore di 132.62 miliardi di dollari e si prevede che raggiungerà i 166.42 miliardi di dollari entro il 2031.
Qual è il tasso di crescita previsto per il settore agricolo brasiliano?
Si prevede che il mercato crescerà a un tasso di crescita annuo composto del 4.65% tra il 2026 e il 2031.
Quale segmento di materie prime detiene la quota maggiore?
Cereali e granaglie hanno dominato il mercato con una quota del 42.3% nel 2025, trainati dalla produzione record di mais che soddisfa sia la domanda di bestiame sia quella di etanolo.
Quale segmento sta crescendo più velocemente?
Si prevede che i semi oleosi e i legumi, dominati dalla soia, cresceranno a un CAGR del 5.0% entro il 2031 a causa della forte domanda estera e di biodiesel.
Come vengono affrontati i vincoli logistici?
Sono previsti investimenti per 15 miliardi di BRL (2.8 miliardi di USD) per l'ammodernamento del porto, mentre i terminal dell'arco settentrionale e i nuovi collegamenti ferroviari mirano a ridurre i costi del trasporto merci e i tempi di attesa delle navi.


