

Dimensioni e quota del mercato degli imballaggi chimici per l'agricoltura
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
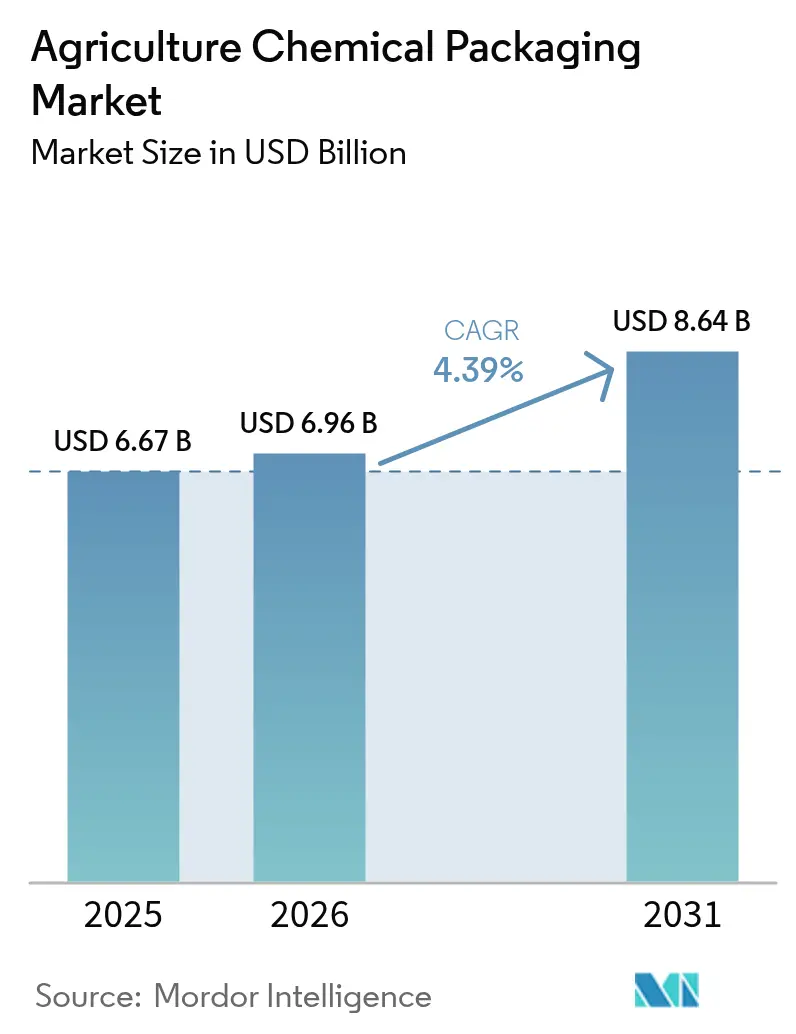
| Dimensione del mercato (2026) | 6.96 miliardo di dollari |
| Dimensione del mercato (2031) | 8.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.39% CAGR |
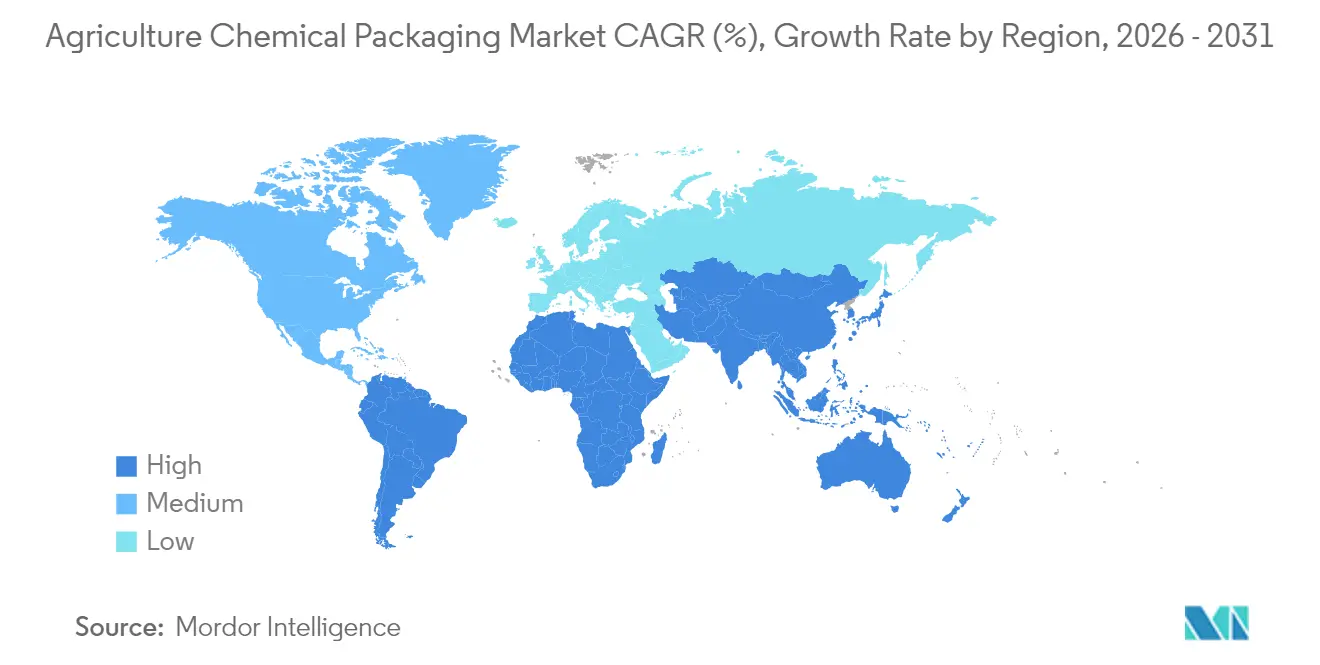
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
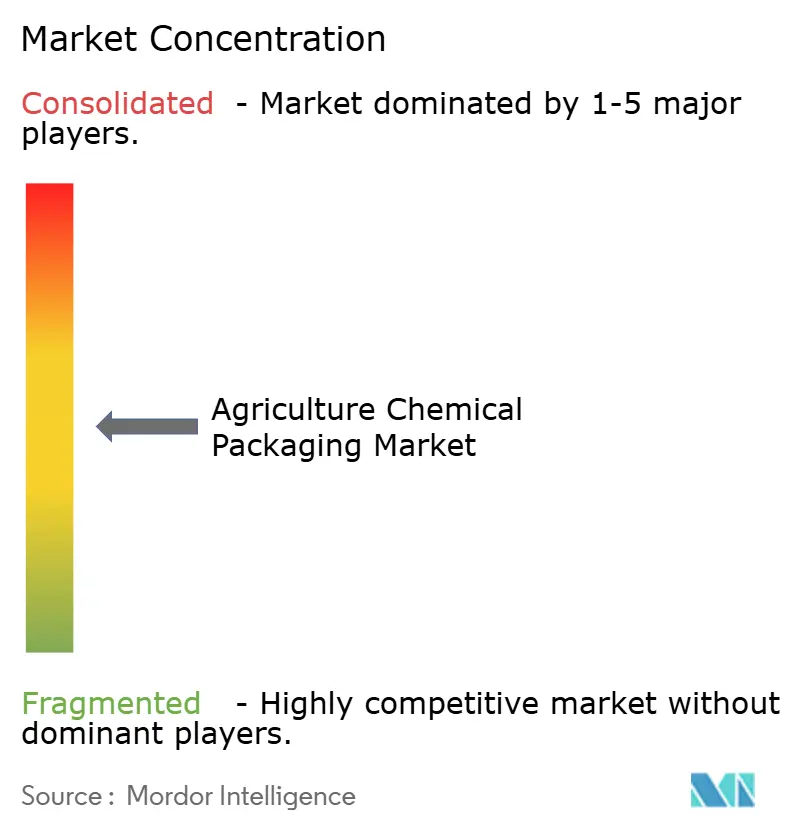
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi chimici per l'agricoltura di Mordor Intelligence
Il mercato degli imballaggi per prodotti chimici agricoli aveva un valore di 6.67 miliardi di dollari nel 2025 e si prevede che crescerà da 6.96 miliardi di dollari nel 2026 a 8.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.39% durante il periodo di previsione (2026-2031). Le normative governative sui sistemi a ciclo chiuso, la crescente diffusione dei prodotti biologici e i rapidi progressi nella tecnologia delle barriere multistrato stanno rimodellando il modo in cui i prodotti si spostano dagli impianti di formulazione alle aziende agricole, consolidando la domanda di contenitori ad alte prestazioni conformi a standard più rigorosi in termini di volatilità, tracciabilità e riciclabilità. L'ascesa dell'agricoltura di precisione, la diffusione della fertirrigazione a goccia e la crescita degli imballaggi intelligenti creano un vantaggio competitivo per i fornitori in grado di coniugare la compatibilità chimica con la visibilità digitalizzata della logistica. L'intensità competitiva si sta intensificando, poiché i principali trasformatori cedono asset non strategici, consolidano le infrastrutture produttive e accelerano gli investimenti nell'economia circolare per proteggere i margini e soddisfare le normative sulla responsabilità del produttore. La regione Asia-Pacifico è leader sia in termini di volume che di crescita, grazie all'espansione della capacità produttiva di prodotti agrochimici in Cina, India e nei centri emergenti del Sud-est asiatico, che si affidano a fusti certificati UN, contenitori intermedi per rinfuse e buste monodose per il commercio orientato all'esportazione.
Punti chiave del rapporto
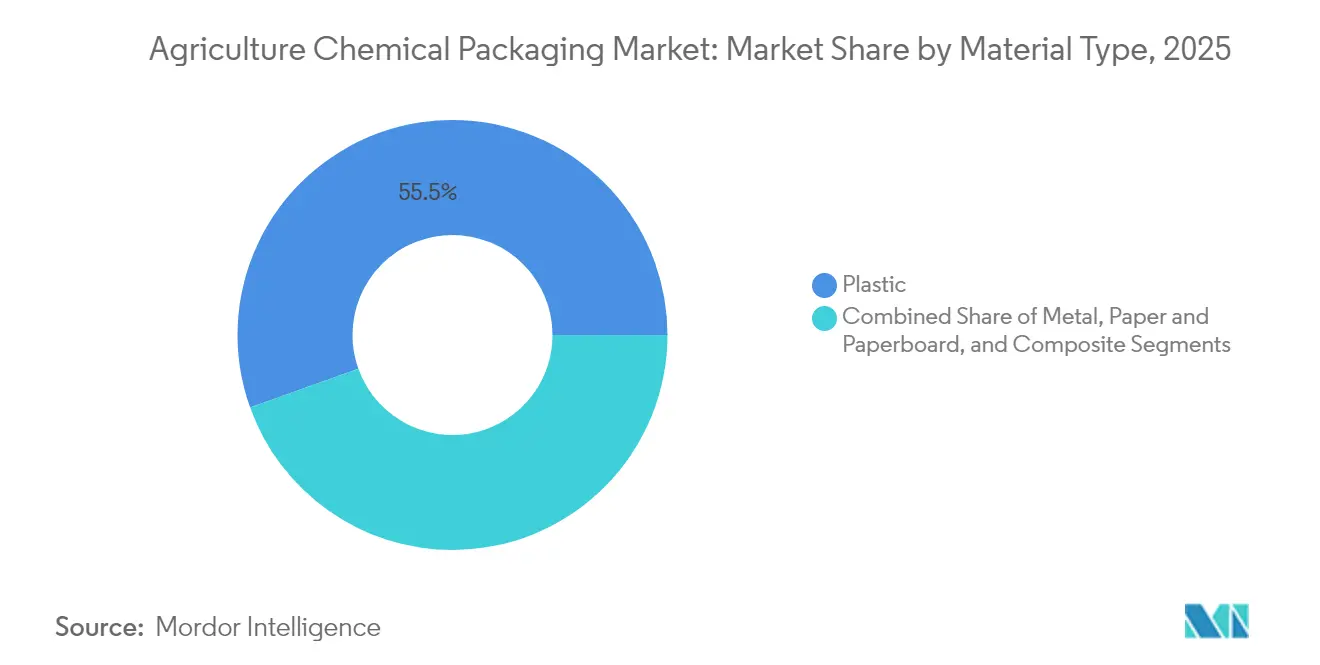
- Per tipologia di materiale, nel 2025 la plastica ha conquistato il 55.48% della quota di mercato degli imballaggi per prodotti chimici agricoli.
- Per tipologia di prodotto, si prevede che il mercato degli imballaggi chimici per l'agricoltura nel segmento delle borse e dei sacchetti crescerà a un CAGR del 6.19% tra il 2026 e il 2031.
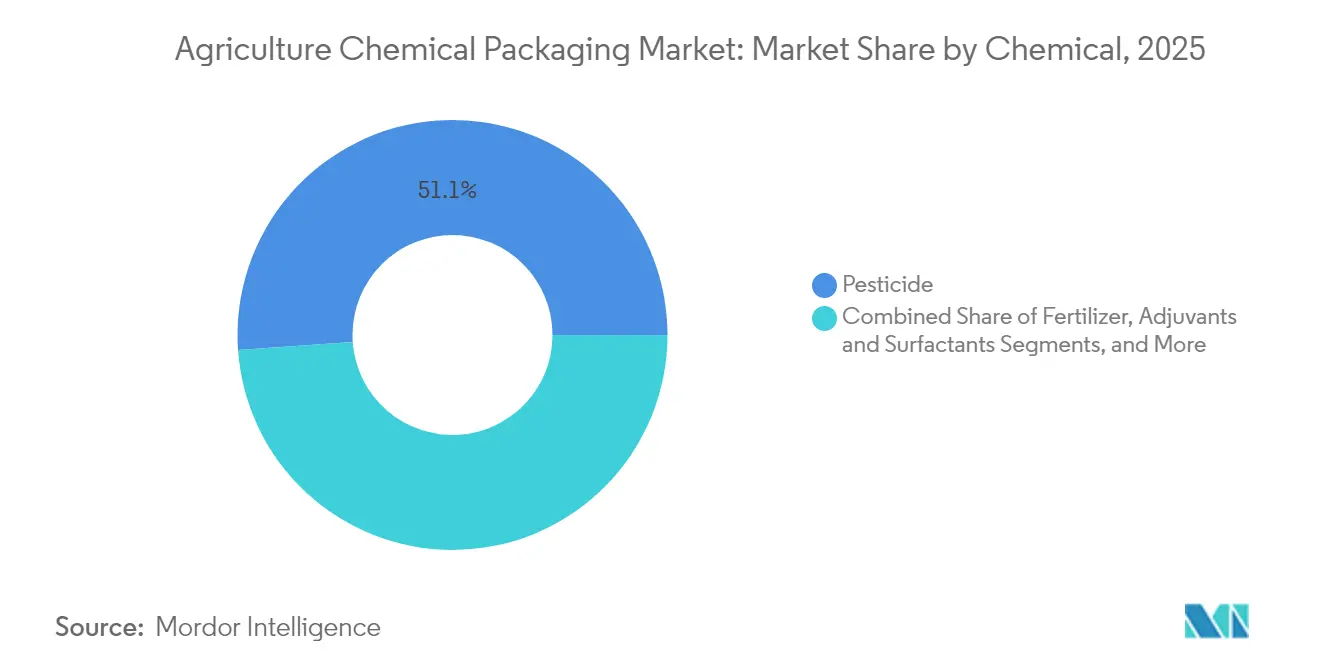
- Per quanto riguarda i prodotti chimici, nel 2025 i pesticidi hanno conquistato il 51.12% della quota di mercato degli imballaggi chimici per l'agricoltura.
- In base alla geografia, si prevede che il mercato degli imballaggi chimici per l'agricoltura nella regione Asia-Pacifico crescerà a un CAGR del 5.28% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi chimici per l'agricoltura
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento della produzione agrochimica nell'area APAC aumenta la domanda di container | + 1.2% | Nucleo dell'Asia Pacifica, con ripercussioni sul Medio Oriente e sull'Africa | Medio termine (2-4 anni) |
| Ricondizionamento a circuito chiuso di IBC | + 0.8% | Leader a livello mondiale, UE e Nord America | A lungo termine (≥ 4 anni) |
| Bottiglie multistrato in HDPE-EVOH per la conformità ai COV | + 0.7% | Nord America e UE | A breve termine (≤ 2 anni) |
| Espansione dell'adozione di sacchetti per la guida della fertirrigazione a goccia | + 0.6% | Regioni globali con stress idrico | Medio termine (2-4 anni) |
| Mandati di tracciamento e rintracciamento intelligenti nell'ambito del PPWR dell'UE | + 0.4% | Il nucleo dell'UE si espande ad altri mercati sviluppati | A breve termine (≤ 2 anni) |
| Innovazioni nella resina barriera di origine biologica | + 0.3% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della produzione agrochimica nell'area APAC stimola la domanda di container
L'aumento dei volumi di produzione agrochimica nell'Asia Pacifica sta generando una domanda senza precedenti di contenitori per rinfuse, fusti e bottiglie rigide certificati UN, in grado di resistere alle spedizioni di esportazione a lunga distanza e di soddisfare i protocolli sui materiali pericolosi. [1] DigitalRefining, “Borouge secures new supply agreement and collaborations,” digitalrefining.com L'espansione della capacità produttiva in Cina, India, Vietnam e Indonesia sta generando economie di scala che riducono i costi di imballaggio per unità, consentendo ai formulisti regionali di competere a livello globale. I programmi governativi di sovvenzione dei fertilizzanti e gli incentivi per imballaggi sostenibili amplificano ulteriormente la domanda di imballaggi conformi, convogliando gli investimenti verso linee di fusti ad alto volume e centri di ricondizionamento IBC localizzati. La concentrazione della produzione nella regione sta catalizzando catene di approvvigionamento localizzate per chiusure, rivestimenti ed etichette intelligenti, accorciando i tempi di consegna e riducendo le spese logistiche. Collettivamente, queste forze sono alla base dello status dell'Asia Pacifica come motore di crescita del mercato degli imballaggi per prodotti chimici agricoli.
Cambiamento normativo verso il ricondizionamento IBC a circuito chiuso
I sistemi di responsabilità estesa del produttore e gli obiettivi di riduzione delle discariche nell'UE e in Nord America stanno trasformando i contenitori intermedi per rinfuse da risorse monouso in piattaforme logistiche multiciclo. [2] Greif Inc., “Investor Presentation Q2 2025,” investor.greif.com I programmi specializzati di raccolta, pulizia ad alta pressione e ricertificazione estendono la vita dei contenitori riducendo al contempo la domanda di resina vergine e tagliando le emissioni complessive del ciclo di vita. I risparmi sui costi del 30-40% rispetto ai nuovi acquisti di IBC incentivano l'adozione e le linee di decontaminazione automatizzate garantiscono uniformità tra le applicazioni di pesticidi, fertilizzanti e coadiuvanti. I formulisti multinazionali specificano sempre più spesso contratti a ciclo chiuso negli accordi con i fornitori, spingendo i trasformatori a investire in hub regionali di ricondizionamento. Nell'arco temporale previsto, il modello sposta il mix di ricavi dalle vendite una tantum di contenitori ai ricavi ricorrenti dei servizi, soddisfacendo al contempo gli impegni aziendali di zero emissioni nette.
Rapida adozione di bottiglie multistrato in HDPE-EVOH per la conformità ai COV
L'intensificato controllo delle formulazioni di pesticidi volatili da parte dell'EPA statunitense e di organismi UE analoghi sta accelerando la conversione dall'HDPE monostrato alle strutture coestruse in HDPE-EVOH, che riducono i tassi di permeazione di oltre il 90%. Il formato multistrato preserva la rigidità del contenitore e la resistenza chimica, garantendo al contempo le prestazioni di basso odore richieste per le applicazioni residenziali. I progressi nella coestrusione riducono i costi di conversione, consentendo ai trasformatori di medie dimensioni di entrare nel segmento ad alta barriera. I proprietari di marchi preferiscono questa soluzione perché evita costose riformulazioni ed evita il passaggio a contenitori metallici, sostenendo così l'efficienza del riempimento in linea e la riciclabilità a valle.
Crescita della fertirrigazione a goccia che utilizza formati di bustine a piccole dosi
Le infrastrutture di irrigazione di precisione in aree geografiche soggette a stress idrico stanno stimolando l'adozione di bustine idrosolubili e bustine di concentrato, compatibili con gli iniettori automatici per fertirrigazione. Il passaggio di formato dalle taniche da 20 litri alle bustine monodose elimina gli errori di misurazione in azienda e riduce la massa di plastica per ettaro trattato. Le pellicole flessibili con barriere all'ossigeno e all'umidità salvaguardano l'efficacia dei nutrienti fino alla dissoluzione, mentre i sistemi di microperforazione consentono portate precise. I piccoli agricoltori in India e in alcune parti dell'Africa subsahariana beneficiano di costi iniziali inferiori e di una logistica semplificata, ampliando la portata del mercato per i fornitori di nutrienti specializzati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili delle resine comprimono i margini dei convertitori | -0.9% | Global | A breve termine (≤ 2 anni) |
| Elevati costi di decontaminazione post-utilizzo | -0.6% | Mercati globali, in particolare quelli sviluppati | Medio termine (2-4 anni) |
| L'evoluzione delle norme ONU sui materiali pericolosi aumenta i costi dei test | -0.4% | Global | A lungo termine (≥ 4 anni) |
| Stazioni di rifornimento a livello agricolo che riducono la domanda di prodotti monouso | -0.3% | Mercati sviluppati con infrastrutture | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili delle resine comprimono i margini del convertitore
Le forti oscillazioni nei costi delle materie prime di polietilene e polipropilene, causate dalle oscillazioni dei prezzi del greggio e dalle interruzioni impreviste degli impianti di cracker, comprimono gli spread dei convertitori, poiché gli acquirenti agricoli si oppongono ai frequenti aggiustamenti dei prezzi. I cicli di approvvigionamento stagionali aggravano le discrepanze temporali, esponendo i convertitori di fascia media a perdite di inventario. Alcuni leader di mercato si proteggono tramite accordi di fornitura a lungo termine o si integrano a posteriori nella produzione di resina; le aziende più piccole, prive di scala, affrontano un rischio di consolidamento più elevato. L'incertezza sui margini riduce la spesa in conto capitale per nuove linee ad alta barriera, ritardando potenzialmente l'introduzione dell'innovazione e limitando l'offerta di formati sostenibili di nuova generazione nel mercato degli imballaggi chimici per l'agricoltura.
Elevati costi di decontaminazione post-uso
Gli obblighi di triplo risciacquo, le aree di lavaggio certificate e le normative sullo smaltimento dei rifiuti pericolosi fanno lievitare i costi di trattamento a fine vita di fusti, IBC e bottiglie rigide. Per confezioni di piccole e medie dimensioni, la decontaminazione può superare il 60% del valore del contenitore, indebolendo i modelli circolari e spostando l'equilibrio dei costi verso le opzioni monouso. Investire in stazioni automatizzate e nella rimozione dei residui al plasma offre un sollievo, ma richiede investimenti multimilionari e personale tecnico specializzato. Finché le tecnologie di decontaminazione non saranno diffuse e la chiarezza normativa non si armonizzerà a livello transfrontaliero, questa limitazione limiterà i volumi di riutilizzo e modererà il progresso complessivo della circolarità nel mercato degli imballaggi per prodotti chimici agricoli.
Analisi del segmento
Per tipo di materiale: la crescita dei compositi supera quella delle plastiche tradizionali
Le soluzioni composite hanno rappresentato il 18.86% del fatturato del 2025, ma stanno crescendo del 5.86%, ben al di sopra della traiettoria del 4.39% del mercato degli imballaggi per prodotti chimici agricoli. I loro corpi per fusti multistrato in fibra-plastica combinano esterni in cartone rinnovabile con rivestimenti in HDPE per ridurre l'uso di resina fino al 60% e facilitare le riduzioni dell'impronta di carbonio richieste dai fornitori multinazionali di input agricoli. Nel frattempo, la plastica ha mantenuto una quota dominante del 55.48%, poiché le bottiglie in HDPE soffiate, i sacchi in tessuto PP e i rivestimenti in LDPE rimangono la scelta predefinita per i fertilizzanti di base sensibili ai costi. I metalli mantengono una rilevanza di nicchia per i pesticidi volatili a base di solventi e i fumiganti pressurizzati, dove la resistenza alla manomissione supera gli svantaggi in termini di peso. Carta e cartone stanno rientrando nel mercato con lattine a base di carta al 95% che proteggono le formulazioni secche senza comprometterne la riciclabilità. Nell'orizzonte di previsione, i compositi ibridi sono destinati ad assorbire volumi incrementali, in particolare nelle regioni regolamentate che richiedono una minore permeazione e parametri di ciclo di vita migliorati. Il loro allineamento con gli obiettivi ESG aziendali li posiziona in una posizione tale da conquistare fette più ampie del mercato degli imballaggi chimici per l'agricoltura, poiché i proprietari dei marchi stabiliscono KPI per la riduzione della resina e impongono soglie di contenuto rinnovabile.
Rigorosi test di compatibilità chimica convalidano ora i fusti compositi per fertilizzanti ad alta acidità e alcuni erbicidi, riducendo le barriere storiche all'adozione. I rapidi ammodernamenti delle linee di produzione con fusti in fibra costano il 20-25% in meno rispetto all'installazione di nuove macchine a fusti interamente in plastica, incoraggiando i trasformatori a diversificare i portafogli in un contesto di incertezza sui prezzi della resina. Gli elevati costi di trasporto favoriscono inoltre i compositi più leggeri, soprattutto per la distribuzione interna nei mercati emergenti con infrastrutture ferroviarie sottosviluppate. Le autorità di regolamentazione nell'UE e nel Nord America considerano sempre più preferibili i contenitori compositi in considerazione delle tasse sugli imballaggi che penalizzano l'intensità di utilizzo della plastica vergine, creando incentivi sui prezzi per i primi utilizzatori. Sebbene le catene di approvvigionamento delle materie prime per la carta kraft e gli adesivi speciali richiedano un'ulteriore espansione, i formati compositi sembrano destinati a erodere la quota di mercato della plastica, rafforzandone lo status di segmento di materiali a crescita rapida nel mercato degli imballaggi chimici per l'agricoltura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: i formati flessibili stimolano l'innovazione
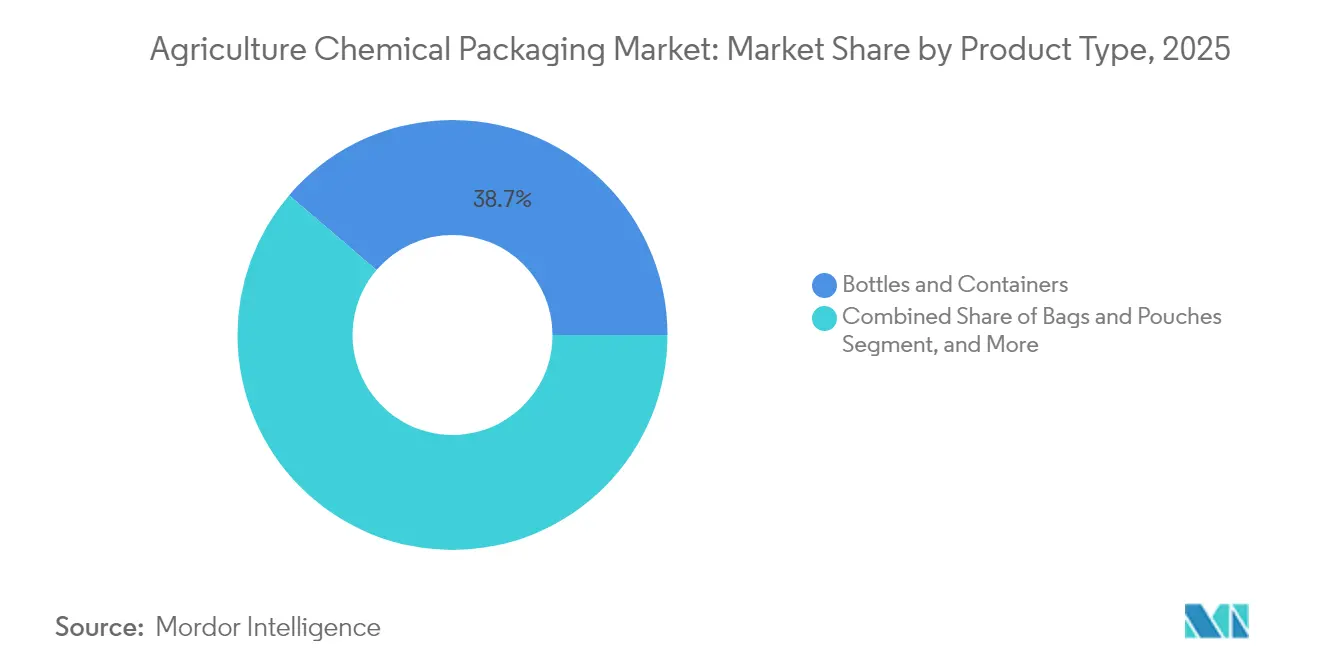
Bottiglie e contenitori hanno mantenuto il 38.74% del fatturato del 2025, consolidando la quota di mercato degli imballaggi per prodotti chimici agricoli grazie al loro ampio utilizzo nella somministrazione di pesticidi liquidi e micronutrienti. Tuttavia, sacchetti e buste registreranno un CAGR del 6.19%, poiché i polimeri idrosolubili e i laminati PE-PA ad alta barriera consentono di confezionare fertilizzanti granulari e inoculanti biologici in configurazioni leggere e stabili a scaffale. Il risparmio sui costi logistici raggiunge il 25% per tonnellata, poiché le buste confezionate in piano occupano meno spazio in magazzino e riducono i costi di trasporto. I consumatori apprezzano le bustine monouso che eliminano gli errori di misurazione e riducono l'esposizione degli operatori, un fattore critico nelle regioni che stanno inasprendo le normative sulla sicurezza dei lavoratori.
Le dimensioni del mercato degli imballaggi per prodotti chimici agricoli per fusti e IBC rimangono considerevoli, poiché i produttori a contratto privilegiano i formati sfusi per i trasferimenti intra-stabilimento e le spedizioni per l'esportazione. I tappi intelligenti con chip RFID vengono installati sui coperchi degli IBC, fornendo dati di tracciabilità ai sistemi di pianificazione delle risorse aziendali. Tappi e chiusure, sebbene di piccole dimensioni, stanno ottenendo margini superiori alla media grazie all'integrazione di design con ancoraggio che prevengono la dispersione di rifiuti e di caratteristiche a prova di bambino che soddisfano gli aggiornamenti normativi. I polimeri di chiusura avanzati, come le miscele PE-PP con inserti in EVOH, migliorano le prestazioni di tenuta contro emulsioni di pesticidi ricche di solventi, riducendo al minimo il rischio di perdite nelle catene di fornitura più difficili. Con l'aumento della penetrazione dell'e-commerce negli input agricoli, cresce anche la domanda di contenitori secondari a tenuta stagna, offrendo opportunità di cross-selling per gli specialisti delle chiusure nel mercato degli imballaggi per prodotti chimici agricoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per via chimica: i prodotti biologici avanzano
I pesticidi hanno rappresentato il 51.12% delle vendite del 2025, rispecchiando il loro ruolo consolidato nella stabilizzazione delle rese. Ciononostante, i prodotti biologici stanno registrando un CAGR del 6.72%, poiché le autorità di regolamentazione accelerano le approvazioni per soluzioni colturali a base di microbi, piante e peptidi che richiedono profili ambientali più delicati. Il confezionamento dei prodotti biologici richiede barriere rigorose all'ossigeno e all'umidità, compatibilità con la catena del freddo e bassissimi livelli di lisciviazione per salvaguardare le colture vive, favorendo l'adozione di buste alluminate, flaconi coestrusi e vassoi sottovuoto. I fertilizzanti, trainati principalmente da urea, miscele NPK e micronutrienti speciali, rimangono caratterizzati da volumi elevati, ma devono fare i conti con le oscillazioni dei prezzi delle materie prime che mettono sotto pressione i budget per imballaggio unitario. Coadiuvanti e tensioattivi mantengono un ruolo di nicchia ma redditizio, poiché consentono l'ottimizzazione della miscelazione in vasca; i loro volumi modesti favoriscono l'economicità unitaria premium in flaconi progettati su misura.
L'adozione di prodotti biologici innesca implicazioni a cascata sul packaging. Ad esempio, gli inoculanti probiotici spediti in Brasile richiedono una catena di custodia refrigerata. Questa esigenza favorisce l'impiego di tubetti multistrato in polipropilene con strati di legatura barriera e tappi ad alta trasparenza che consentono l'ispezione visiva senza esposizione ai raggi UV. I proprietari di marchi stanno inoltre sfruttando i tag di comunicazione in prossimità (NFC) all'interno di questi formati per monitorare le escursioni termiche. Tali requisiti tecnici creano uno spazio vuoto per i trasformatori in grado di coniugare gli standard di qualità farmaceutica con l'economia su scala agricola, consolidando i prodotti biologici come il flusso di entrate in più rapida crescita nel mercato del packaging chimico per l'agricoltura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli imballaggi per prodotti chimici agricoli nella regione Asia-Pacifico
L'area Asia-Pacifico ha registrato il 39.02% delle vendite del 2025 e dovrebbe registrare un CAGR del 5.28% fino al 2031, mantenendo la sua leadership sia in termini di volume che di velocità. Gli incentivi governativi per gli imballaggi ecologici in Cina e l'espansione dei sussidi indiani ai fertilizzanti orientano la domanda verso fusti multistrato, buste ad alta barriera e programmi di contenitori riutilizzabili. L'emergere del Sud-est asiatico come polo produttivo alternativo amplifica le spedizioni di container intraregionali e i minori costi di manodopera della regione supportano la rapida espansione dei depositi di ricondizionamento. La preferenza per catene di fornitura localizzate stimola ulteriormente gli investimenti nella produzione di tappi e chiusure, riducendo la dipendenza dalle importazioni e accorciando i tempi di consegna.
Mercato nordamericano degli imballaggi per prodotti chimici agricoli
Il Nord America ha generato il 24.18% del valore del 2025, classificandosi al secondo posto dopo l'Asia-Pacifico. Le severe norme EPA sulla volatilità e le imposte statali sulla plastica stanno accelerando il passaggio alle bottiglie multistrato in HDPE-EVOH e alle flotte di IBC a circuito chiuso, alimentando flussi di prezzi premium. I produttori investono in pallet digitalizzati ed etichette basate su blockchain per soddisfare i controlli di distribuzione, e i nastri trasportatori per colture a filari ad alta resa adottano la fertirrigazione a goccia intelligente che introduce l'innovazione flessibile nel mainstream. Anche le dimensioni del mercato degli imballaggi per prodotti chimici agricoli in Nord America beneficiano del reshoring di alcune formulazioni di pesticidi, rafforzando la domanda di capacità di imballaggio nazionale.
Mercato europeo degli imballaggi per prodotti chimici agricoli
L'Europa ha contribuito al 19.62% del fatturato nel 2025, ma definisce molti dei parametri normativi globali. Il regolamento UE sugli imballaggi e sui rifiuti di imballaggio incoraggia i trasformatori a sperimentare fusti in HDPE con il 30% di contenuto riciclato e a incorporare identificatori univoci per ogni contenitore. Gli obiettivi di circolarità promuovono partnership tra multinazionali chimiche e riciclatori specializzati, e questa collaborazione sta generando pool di materie prime per resine post-consumo di alta qualità adatte ad applicazioni con merci pericolose. Nonostante un modesto CAGR del 3.08%, la produzione di innovazione europea influenza la diffusione della tecnologia in altri continenti, plasmando le dinamiche competitive del mercato degli imballaggi chimici per l'agricoltura.
Mercato degli imballaggi per prodotti chimici agricoli in America Latina e Medio Oriente e Africa
L'America Latina, con il Brasile ancorato, il Medio Oriente e l'Africa rappresentano insieme circa il 17% del fatturato globale. In Brasile, l'adozione esponenziale di input biologici per le colture, con un incremento annuo di oltre il 15%, crea esigenze di confezionamento specializzate che si basano sull'integrità della catena del freddo. Nel frattempo, i paesi del Consiglio di Cooperazione del Golfo stanno sperimentando progetti di irrigazione a goccia alimentati da desalinizzazione che richiedono confezioni di nutrienti idrosolubili adatte agli ambienti salini. Sebbene oggi siano più piccoli, questi mercati rappresentano un notevole potenziale di crescita nel prossimo decennio, con il moltiplicarsi degli investimenti nella resilienza climatica.
Panorama normativo
Il confezionamento dei prodotti chimici agricoli è influenzato dalla sovrapposizione di normative sull'etichettatura delle sostanze chimiche pericolose e sulla gestione dei contenitori, che incidono sul formato dell'imballaggio, sullo spazio disponibile per l'etichetta e sulla scelta dei materiali. Negli Stati Uniti, i requisiti di confezionamento ed etichettatura dei pesticidi previsti dal FIFRA e dalla Parte 156 del Titolo 40 del Codice dei Regolamenti Federali (40 CFR Part 156) impongono ai titolari di registrazione di specificare lo stato del contenitore (ricaricabile o non ricaricabile) e di includere istruzioni per la rimozione dei residui, collegando così le specifiche di confezionamento alle pratiche di revisione delle etichette dell'EPA (incluse le iniziative di presentazione elettronica delle etichette come OPPEL).
In Europa, il quadro normativo rivisto in materia di classificazione, etichettatura e imballaggio (Regolamento (UE) 2024/2865) è entrato in vigore il 10 dicembre 2024 e introduce approcci di etichettatura aggiornati, come l'etichettatura digitale e la flessibilità delle etichette pieghevoli. Gli obblighi principali entreranno in vigore a partire dal 1° luglio 2026, con disposizioni transitorie per le scorte esistenti fino al 2028/2029. In pratica, questi requisiti rafforzano la necessità di identificatori univoci e di capacità di tracciabilità, evidenziate nel contesto di mercato dal Regolamento UE sulle confezioni e gli imballaggi (PPWR), supportando la domanda di soluzioni di etichettatura conformi e di design di imballaggio che mantengano la comunicazione dei pericoli su diverse dimensioni di confezione.
Analisi della catena del valore
La catena del valore inizia con i fornitori di resine e additivi (tra cui HDPE e PP, e strati barriera come l'EVOH), per poi passare ai fornitori di coloranti e materiali per etichette, prima di arrivare ai trasformatori che producono bottiglie, taniche, fusti, IBC, sacchi e buste, tappi e chiusure. Gli imballaggi confluiscono quindi nei formulisti di prodotti agrochimici e negli impianti di riempimento conto terzi, dove vengono verificati la conformità agli standard UN per gli imballaggi ad alte prestazioni, l'integrità delle perdite e l'applicazione delle etichette prima della distribuzione tramite grossisti, cooperative e rivenditori alle aziende agricole. I flussi inversi alimentano sempre più la catena, poiché i servizi di raccolta, triplo risciacquo, lavaggio ad alta pressione, ricertificazione e ricondizionamento per fusti e IBC supportano i programmi a ciclo chiuso e aggiungono entrate ricorrenti dai servizi alle vendite di nuovi imballaggi.
I passaggi di consegne chiave si concentrano sulla logistica e sulla conformità. Le previsioni di interruzione del trasporto merci per il 2026, tra cui la riorganizzazione dei percorsi e l'aumento dei costi assicurativi su determinate tratte, insieme agli shock di disponibilità dei materiali di imballaggio, hanno rafforzato l'importanza dell'approvvigionamento regionalizzato di chiusure, rivestimenti e materiali per etichette. Allo stesso tempo, i tempi per i test di compatibilità e la registrazione normativa rallentano la rapida sostituzione dei materiali. In Brasile, la capacità di raccolta a fine vita, come dimostra il modello di Campo Limpo, illustra come l'infrastruttura di logistica inversa influisca sull'adozione di formati riutilizzabili e ricondizionati, collegando la conformità allo smaltimento a livello aziendale con gli investimenti dei trasformatori in capacità di lavaggio e flotte di contenitori tracciabili.
Panorama competitivo
Il mercato degli imballaggi chimici per l'agricoltura rimane moderatamente frammentato, con i primi cinque fornitori che detengono circa il 35% delle vendite del 2024. Greif, Mauser Packaging Solutions, Amcor e ALPLA vantano una presenza globale, portafogli di materiali diversificati e unità integrate di riciclo o ricondizionamento che supportano contratti a ciclo chiuso. La fusione da 8.4 miliardi di dollari di Amcor con Berry Global, la cui conclusione è prevista per il 2025, consoliderà le attività di estrusione, stampaggio a iniezione e converting flessibile, sbloccando sinergie di costo e una pipeline di innovazione ampliata rivolta alle barriere chimiche per l'agricoltura. La cessione da parte di Greif, per 1.8 miliardi di dollari, dei suoi stabilimenti di produzione di cartone per imballaggio a Packaging Corporation of America libera capitale per l'ammodernamento di contenitori IBC e fusti speciali, evidenziando una svolta strategica verso imballaggi chimici a più alto margine.
Le mosse strategiche ora tendono a creare hub regionali di ricondizionamento, ad ampliare la capacità di produzione di resine post-consumo e a integrare funzionalità di tracciabilità digitale in tappi e liner. La spesa annuale di riciclo prevista da ALPLA, pari a 50 milioni di euro (55 milioni di dollari), mira a raddoppiare la capacità di lavorazione globale a 700,000 tonnellate entro il 2030, garantendo la fornitura di HDPE riciclato per uso alimentare e agroalimentare. Mauser, nel frattempo, sta sperimentando la gestione della flotta basata su blockchain per i suoi contenitori IBC ricondizionati della serie Infinity, offrendo ai clienti accesso in tempo reale a metriche del ciclo di vita e dashboard di contabilizzazione del carbonio. I nuovi operatori si concentrano su nicchie ristrette come le resine barriera biobased o i sistemi bag-in-box pieghevoli per concentrati di fertilizzanti, spesso sfruttando i finanziamenti di venture capital per crescere più rapidamente rispetto agli operatori tradizionali.
Il successo competitivo dipende ora dall'equilibrio tra l'allocazione del capitale e i requisiti dell'economia circolare e l'innovazione ad alto livello per i prodotti biologici emergenti. I fornitori che integrano verticalmente stampa digitale, inlay RFID e analisi dei dati sono destinati a conquistare quote di mercato, mentre gli audit normativi spingono i proprietari dei marchi a richiedere visibilità a livello di confezione. Al contrario, i produttori di materie prime che dipendono da formati rigidi monouso affrontano l'erosione dei prezzi e un crescente rischio di sostituzione, mentre il mercato degli imballaggi per prodotti chimici agricoli si sposta verso soluzioni più intelligenti, leggere e circolari.
Leader del settore degli imballaggi chimici per l'agricoltura
Greif, Inc.
Mauser Packaging Solutions LLC
United Caps Holding SA
Nexus Packaging Ltd
P. Wilkinson Contenitori Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Greif ha pubblicato i risultati del secondo trimestre dell'anno fiscale 2026, sottolineando la sua attenzione ai prodotti e servizi per imballaggi industriali dopo aver completato la cessione della sua attività nel settore del cartone per imballaggi. L'aggiornamento ha ribadito l'impegno del management e la capacità di capitale investiti in fusti, IBC e relativi servizi per l'intero ciclo di vita, direttamente rilevanti per la domanda di imballaggi per prodotti agrochimici.
- Ottobre 2025: Greif ha introdotto in Brasile una tanica da 20 litri con barriera in-mold (IMB), descritta come la tanica con barriera più leggera sul mercato locale, sviluppata in collaborazione con Syngenta. Il lancio ha messo in evidenza la combinazione di leggerezza e prestazioni di barriera per la compatibilità con gli agrofarmaci, rafforzando la differenziazione competitiva nel settore degli imballaggi rigidi per pesticidi e altre formulazioni sensibili.
- Dicembre 2024: L'Unione europea ha rivisto il suo regolamento CLP (Classificazione, Etichettatura e Imballaggio) (Regolamento (UE) 2024/2865), entrato in vigore, modernizzando norme quali l'etichettatura digitale e la flessibilità delle etichette pieghevoli. Questa modifica normativa ha aumentato il valore di conformità delle soluzioni di imballaggio con etichette e accelera gli investimenti nella gestione dello spazio delle etichette e nella digitalizzazione delle informazioni per i prodotti chimici agricoli in Europa.
Ambito del rapporto sul mercato globale degli imballaggi chimici per l'agricoltura
Il mercato dell’imballaggio chimico agricolo opera nell’ambito delle diverse soluzioni di imballaggio per ridurre la perdita di prodotti agrochimici durante il trasporto. Tuttavia, il mercato è segmentato per tipi di materiali, merci e prodotti chimici. La segmentazione del mercato per materiale include documenti in plastica, metallo e altri tipi. Tuttavia, l'ambito del tipo di prodotto è limitato a borse e buste, bottiglie e contenitori, fusti e contenitori per prodotti sfusi e altri.
| Plastica |
| Metallo |
| Carta e cartone |
| Composito |
| Borse e buste |
| Bottiglie e Contenitori |
| Fusti e contenitori intermedi per rinfuse |
| Tappi e chiusure |
| Fertilizzante |
| Pesticida |
| Biologicals |
| Coadiuvanti e tensioattivi |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di materiale | Plastica | ||
| Metallo | |||
| Carta e cartone | |||
| Composito | |||
| Per tipo di prodotto | Borse e buste | ||
| Bottiglie e Contenitori | |||
| Fusti e contenitori intermedi per rinfuse | |||
| Tappi e chiusure | |||
| Per chimica | Fertilizzante | ||
| Pesticida | |||
| Biologicals | |||
| Coadiuvanti e tensioattivi | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il segmento degli imballaggi chimici per l'agricoltura nel 2026?
Il suo valore è di 6.96 miliardi di dollari e si prevede che raggiungerà i 8.64 miliardi di dollari entro il 2031.
Qual è il tasso di crescita annuo composto previsto fino al 2031?
Si prevede che la categoria crescerà a un CAGR del 4.39% nel periodo 2026-2031.
Quale area geografica è in testa alle vendite e alla crescita?
L'area Asia-Pacifico detiene il 39.02% del fatturato del 2025 e sta crescendo a un CAGR del 5.28%.
Quale materiale di imballaggio presenta l'espansione più rapida?
I fusti compositi e i relativi ibridi registrano un CAGR del 5.86%, superando plastica, metalli e carta.
Quale formato di prodotto sta riscuotendo maggiore successo nell'agricoltura di precisione?
Sacchetti e buste, in particolare bustine idrosolubili o concentrate, stanno crescendo a un CAGR del 6.19% grazie all'assorbimento tramite fertirrigazione a goccia.
Quali sono i tre fornitori più importanti oggi?
Greif, Mauser Packaging Solutions e Amcor insieme controllano poco più del 28% dei ricavi globali, il che illustra un settore moderatamente frammentato.


