

Dimensioni e quota del mercato dei tensioattivi agricoli
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
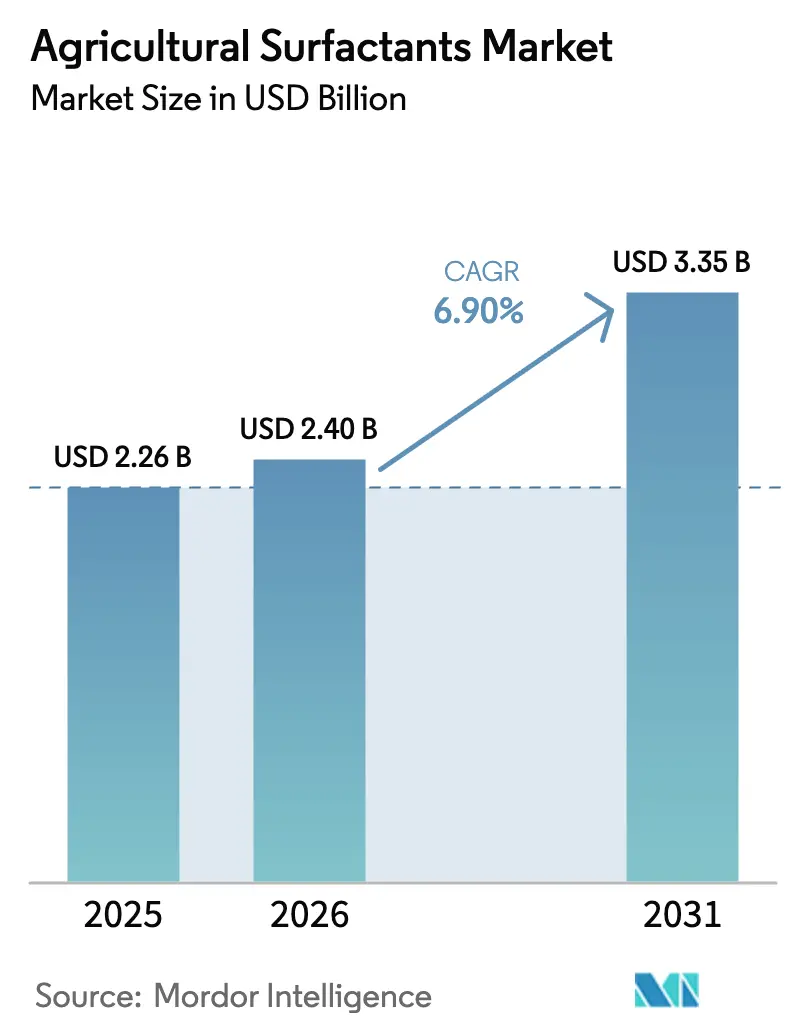
| Dimensione del mercato (2026) | 2.40 miliardo di dollari |
| Dimensione del mercato (2031) | 3.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.90% CAGR |
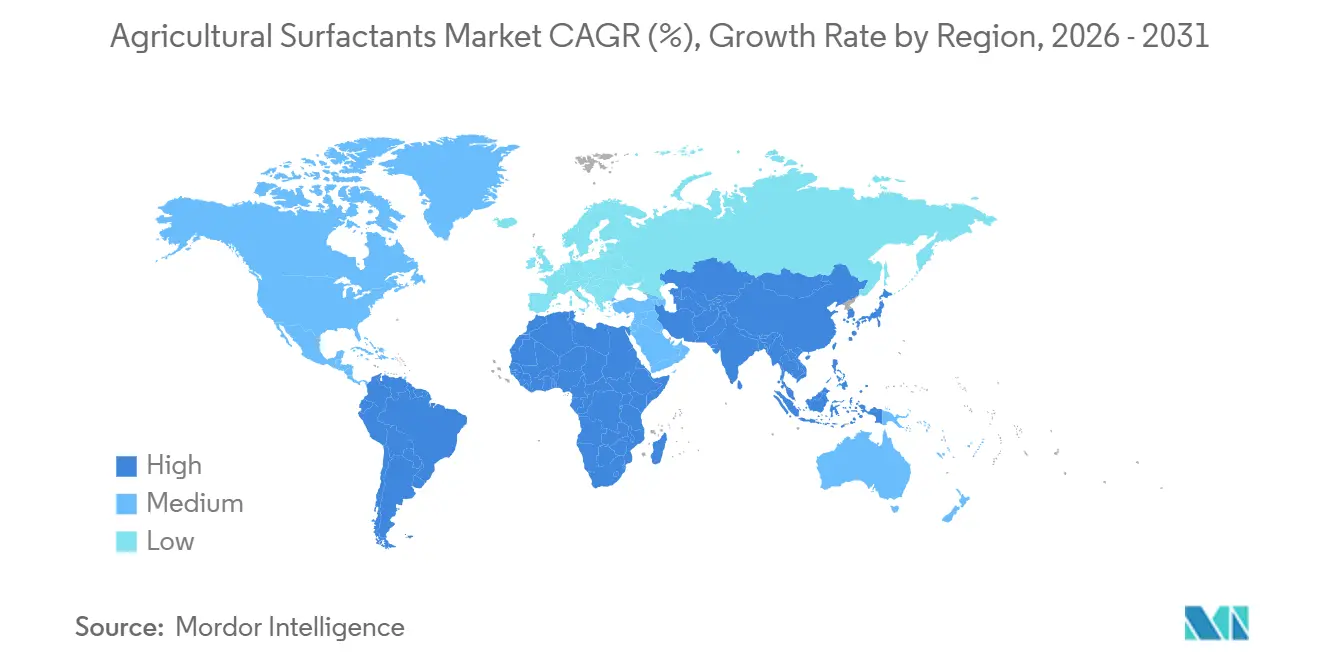
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei tensioattivi agricoli di Mordor Intelligence
Si prevede che il mercato dei tensioattivi agricoli crescerà da 2.26 miliardi di dollari nel 2025 a 2.40 miliardi di dollari nel 2026 e raggiungerà i 3.35 miliardi di dollari entro il 2031, con un CAGR del 6.90% nel periodo 2026-2031. La volatilità climatica, la resistenza ai parassiti, la riduzione dei terreni coltivabili e la tecnologia di irrorazione di precisione stanno spingendo gli agricoltori ad aumentare i carichi di adiuvanti, favorendo il mercato dei tensioattivi agricoli in tutte le principali colture e aree geografiche. Prodotti chimici non ionici, materie prime di origine biologica e irrorazioni con droni ad altissima concentrazione stanno rimodellando la strategia di prodotto, mentre i requisiti normativi in Europa e Nord America accelerano la svolta verso ingredienti biodegradabili. Le tattiche competitive ora ruotano attorno a piattaforme di nanoemulsioni che riducono le dosi di principi attivi, partnership con fornitori di input biologici e integrazioni digitali che prescrivono miscele di tensioattivi in tempo reale. I rischi di fornitura legati agli alcoli grassi derivati dalla palma e all'ossido di etilene continuano a comprimere i margini, ma gli investimenti in substrati derivati dalla fermentazione e nanoformulazioni sensibili all'umidità stanno espandendo il mercato dei tensioattivi agricoli indirizzabili.
Punti chiave del rapporto
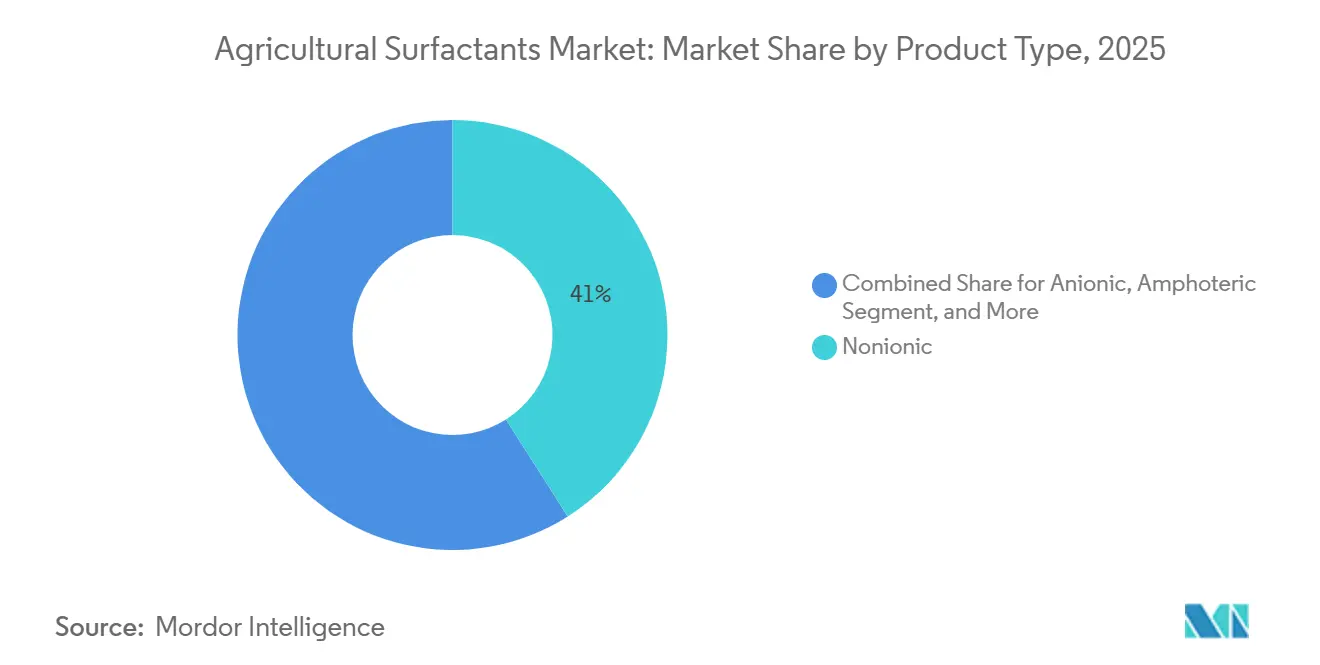
- Per tipologia di prodotto, i tensioattivi non ionici hanno dominato il mercato dei tensioattivi agricoli con il 41% nel 2025, mentre le varianti a base di olio stanno avanzando a un CAGR del 13.2% fino al 2031.
- In base all'applicazione, nel 2025 gli erbicidi rappresentavano il 46% del consumo, mentre si prevede che gli adiuvanti compatibili con i fungicidi cresceranno a un CAGR del 12.4% fino al 2031.
- In base al substrato, gli input sintetici detenevano una quota del 64% nel 2025, ma si prevede che i substrati di origine biologica cresceranno a un CAGR del 18.1% fino al 2031.
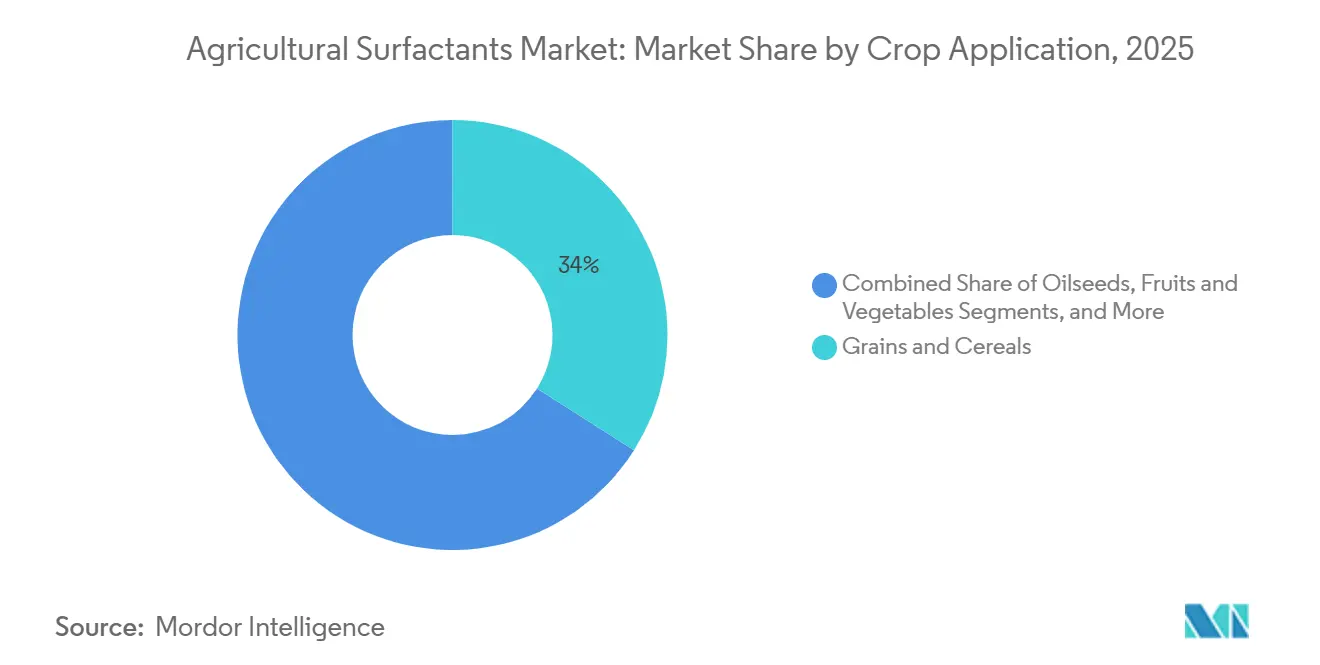
- Per quanto riguarda l'applicazione colturale, il segmento basato sulle colture ha rappresentato una quota del 34% nel 2025 e si prevede che supererà il mercato con un CAGR dell'11.7% dal 2026 al 2031.
- Per quanto riguarda la forma, le formulazioni liquide hanno conquistato una quota del 68% nel 2025 e si prevede che aumenteranno a un CAGR del 10.3% fino al 2031.
- In base alla funzione, gli agenti bagnanti hanno dominato con una quota del 55% nel 2025, mentre le formulazioni di penetranti e adiuvanti sono in espansione con un CAGR del 14.9% fino al 2031.
- In termini geografici, il Nord America ha rappresentato il 38% del fatturato nel 2025, ma si prevede che l'area Asia-Pacifico registrerà un CAGR dell'11.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei tensioattivi agricoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti agrochimici per aumentare la resa dei raccolti | + 2.1% | Globale, con picchi di intensità in Asia-Pacifico, Africa e Sud America | Medio termine (2-4 anni) |
| L'adozione dell'agricoltura di precisione aumenta l'uso dei tensioattivi | + 1.8% | Il nucleo del Nord America e dell'Europa, con ripercussioni su Australia e Brasile | Medio termine (2-4 anni) |
| Crescente attenzione ai tensioattivi sostenibili e di origine biologica | + 1.5% | Europa e Nord America in testa, spinta normativa nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Innovazioni nei nano-tensioattivi che consentono dosi ultra-basse | + 1.3% | Nucleo Asia-Pacifico, prime sperimentazioni in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Requisiti di compatibilità della protezione biologica delle colture | + 1.0% | Globale, con adozione accelerata nei segmenti organici di Europa e Nord America | Medio termine (2-4 anni) |
| Formulazioni ad altissima concentrazione per la nebulizzazione tramite droni | + 0.9% | L'area Asia-Pacifico è in testa, con l'emergere del Brasile e di alcuni stati del Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti agrochimici per aumentare la resa delle colture
Le oscillazioni climatiche e la resistenza dei parassiti rendono necessari molteplici passaggi di irrorazione ogni stagione, con conseguente aumento dei chilogrammi di tensioattivi per ettaro. Il Brasile ha approvato 100 nuovi prodotti fitosanitari nell'agosto 2024, il che dovrebbe aumentare la domanda di coadiuvanti per soia e mais [1] Fonte: Ministero dell'Agricoltura brasiliano, "Nuove registrazioni di prodotti fitosanitari", gov.br. Le vendite di pesticidi in India sono aumentate significativamente nel 2024, con i tensioattivi che hanno superato i principi attivi a causa delle difficoltà di penetrazione nell'acqua dura. La Cina ha registrato una crescita delle vendite di erbicidi nel 2025, in un contesto di carenza di manodopera nel riso e nel grano, che ha portato a una maggiore domanda di diserbo chimico che si basa su coadiuvanti per l'adesione fogliare. L'impennata degli erbicidi post-emergenza che necessitano di una tensione superficiale inferiore a 30 dynes/cm favorisce le sostanze chimiche non ioniche e a base di olio nelle piccole aziende agricole.
L'adozione dell'agricoltura di precisione aumenta l'uso di tensioattivi
Gli irroratori a portata variabile ora modulano la dose di adiuvante in base alla densità della chioma, all'umidità del suolo e alla velocità del vento. La penetrazione agricola in Nord America è aumentata nel 2024 e gli algoritmi presentati da Corteva a novembre 2024 raccomandano miscele di tensioattivi personalizzate, riducendo il volume totale di irrorazione del 20% e prolungando i tempi di attività delle attrezzature. Le normative europee sulla riduzione della deriva accelerano gli investimenti nella tecnologia degli ugelli e nelle formulazioni di adiuvanti che mantengono le dimensioni delle gocce entro intervalli ristretti. La cintura cerealicola australiana collega le barre GPS con gli iniettori di tensioattivi in linea, riducendo gli sprechi di adiuvante del 15% a stagione.
Crescente attenzione ai tensioattivi sostenibili e di origine biologica
Le politiche dei rivenditori e gli obiettivi ESG spingono i formulatori a sostituire gli input derivati dal petrolio, nonostante i premi sui costi del 25%-40%. BASF ha lanciato Sokalan CP 301 nell'aprile 2025, un disperdente di origine vegetale conforme ai criteri Ecolabel UE. Nouryon ha seguito con Adsee Flex 960, registrando una riduzione del 35% delle emissioni di gas serra rispetto agli etossilati convenzionali. Le certificazioni REACH ed EPA Safer Choice premiano i fornitori che dimostrano biodegradabilità e bassa tossicità acquatica.
Innovazioni nei nano-tensioattivi che consentono dosi ultra-basse
Le dimensioni delle particelle inferiori a 10 nanometri migliorano la penetrazione nella cuticola del 50% e riducono i tassi di principi attivi fino al 40%. I dati sul campo delle sperimentazioni su riso e soia del 2024 confermano una traslocazione sistemica più rapida, rendendo le nanoemulsioni interessanti laddove i nuovi principi attivi incontrano ritardi normativi. La fitotossicità al di sotto dell'85% di umidità relativa rimane un ostacolo, spingendo a progettare soluzioni sensibili all'umidità che alterano la coalescenza delle goccioline nei climi tropicali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione delle materie prime di origine biologica | -1.4% | Globale, con una forte pressione sui margini in Europa e Nord America | Medio termine (2-4 anni) |
| Norme severe sui residui chimici | -1.2% | L’Europa e il Nord America sono in testa, con un’espansione a cascata verso i produttori dell’Asia-Pacifico orientati all’esportazione | A lungo termine (≥ 4 anni) |
| Volatilità dell'approvvigionamento di materie prime per etossilati speciali | -0.9% | Globale, con colli di bottiglia nella catena di approvvigionamento nel Sud-est asiatico | A breve termine (≤ 2 anni) |
| Problemi di fitotossicità con nanoformulazioni nei tropici umidi | -0.7% | Sud America, Africa e Sud-Est asiatico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione delle materie prime di origine biologica
Gli alcoli grassi derivati dalla fermentazione aumentano i costi fino al 40% rispetto alle materie prime petrolifere. L'olio di palma è aumentato del 22% all'inizio del 2025 dopo che l'Indonesia ha inasprito le esportazioni, gonfiando i costi degli input non ionici. La volatilità dell'ossido di etilene del 30-35% tra il 2024 e il 2025 ha ostacolato i piccoli formulatori privi di contratti a lungo termine, minando la competitività rispetto ai grandi produttori integrati. I picchi di prezzo dell'olio di palma e di soia si ripercuotono a cascata lungo la catena del valore, aumentando i prezzi contrattuali per gli intermedi bio-tensioattivi di due cifre in un solo trimestre. I formulatori senza integrazione verticale devono assorbire questa volatilità o trasferirla ai coltivatori, una strategia che erode la domanda nelle colture a filari sensibili al prezzo.
Norme severe sui residui chimici
REACH (Registration, Evaluation, Authorisation and Restriction of Chemicals) e il Pesticide Registration Improvement Act statunitense impongono limiti sui residui e ora richiedono la divulgazione degli ingredienti inerti. La conformità per principio attivo costa dai 2 ai 5 milioni di dollari, inclusi test tossicologici e di campo. I produttori orientati all'esportazione in India e Cina stanno riformulando i requisiti per evitare divieti nei mercati premium. Gli studi tossicologici, sul destino ambientale e sui residui di campo in colture multiple allungano i tempi di registrazione di 24-30 mesi, ritardando i ricavi derivanti da nuovi lanci. Il mancato rispetto dei limiti emergenti può innescare respingimenti alla frontiera che bloccano le esportazioni da un giorno all'altro, una grave minaccia per i formulatori indiani e cinesi che servono le catene di frutta e verdura premium.
Analisi del segmento
Per tipo di prodotto: il predominio non ionico affronta la disgregazione basata sulla biologia
I prodotti chimici non ionici detenevano una quota del 41% nel 2025, favoriti per l'ampia compatibilità e la tolleranza all'acqua dura. Le alternative a base di olio aumentano a un CAGR del 13.2%, poiché gli erbicidi post-emergenza richiedono una penetrazione più profonda nella cuticola. L'eliminazione graduale dei nonilfenoli etossilati, prevista dalle normative, apre un bacino di sostituzione di 180-220 milioni di dollari. I non ionici di origine biologica, come il Sokalan CP 301 di BASF, consolidano la svolta verso il contenuto rinnovabile.
Il mercato dei tensioattivi agricoli beneficia della robustezza sintetica nei periodi di freddo precoce, mentre le miscele ibride bilanciano costi e sostenibilità. Le opzioni anfotere e cationiche rimangono di nicchia, ma crescono con i programmi di diserbo acquatico e le miscele in cisterna a pH tamponato. L'innovazione continua nei disperdenti come il Dispersogen TP 100 T di Clariant per polveri bagnabili, a sottolineare l'innovazione in corso in questo segmento maturo, mentre l'agente super bagnante easy-wet 300 n di Ashland, commercializzato a settembre 2024, è destinato ad applicazioni a bassa tensione superficiale nella spruzzatura di precisione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: erbicida porta, la compatibilità con i fungicidi accelera
Le applicazioni di erbicidi hanno rappresentato il 46% del consumo di tensioattivi nel 2025, riflettendo la predominanza dei programmi di trattamento con glifosato, glufosinato e dicamba nell'agricoltura a filari. Gli adiuvanti fungicidi crescono a un CAGR del 12.4%, trainati dalla pressione delle malattie tardive nelle colture di alto valore e dalla proliferazione di fungicidi biologici che richiedono adiuvanti non ionici e a bassa tossicità per preservare la vitalità microbica. Gli adiuvanti insetticidi sono in aumento nel cotone e nel riso dell'Asia-Pacifico, dove la gestione integrata dei parassiti aumenta le esigenze di copertura.
La partnership di BASF con AgroSpheres, nell'ottobre 2024, sulle piattaforme di distribuzione di bioinsetticidi illustra l'importanza strategica della compatibilità dei tensioattivi nella protezione biologica delle colture, un segmento che si prevede raggiungerà i 12 miliardi di dollari a livello globale entro il 2030. La compatibilità con i fungicidi triazolici e strobilurinici orienta la progettazione dei prodotti, come dimostra Adsee Flex 960 di Nouryon. Gli irroratori a droni aumentano il fabbisogno di erbicidi sistemici, rafforzando la domanda di agenti penetranti. La semplicità della miscelazione in vasca favorisce inoltre formulazioni multiuso che combinano bagnabilità, penetrazione e controllo della deriva.
Per substrato: il volume sintetico incontra la velocità basata sulla biologia
I substrati sintetici detenevano una quota di mercato del 64% nel 2025, ancorata a etossilati e solfonati derivati dal petrolio che offrono prestazioni prevedibili e vantaggi in termini di costi del 25-40% rispetto alle alternative di origine biologica. Si prevede che i substrati di origine biologica cresceranno a un CAGR del 18.1% fino al 2031, trainati dagli obblighi di approvvigionamento dei rivenditori, dagli impegni aziendali in materia di ESG e dagli incentivi normativi in Europa e Nord America che favoriscono l'apporto di carbonio rinnovabile. La parità di prezzo si avvicina con l'espansione della tecnologia di fermentazione, con Synergen Soil di Clariant che eguaglia i benchmark sintetici in Europa.
Le miscele ibride con un contenuto di carbonio rinnovabile del 30-50% rappresentano una via di mezzo, soddisfacendo gli obiettivi ESG senza compromettere le prestazioni. Persistono le sfide legate alla viscosità in climi freddi per gli etossilati di origine biologica, mantenendo le ancore sintetiche negli spray di inizio stagione. Le tasse sul carbonio e il monitoraggio delle emissioni lungo la catena di approvvigionamento orientano ulteriormente l'adozione di materie prime di origine vegetale. La segmentazione dei substrati si sta evolvendo verso miscele ibride che combinano prestazioni sintetiche con un contenuto di origine biologica sufficiente a soddisfare le soglie di sostenibilità, una strategia che bilancia costi, efficacia e conformità normativa.
Per applicazione delle colture: aumento dei cereali a base di colture, frutta e verdura
Il segmento basato sulle colture ha assorbito il 34% del volume di tensioattivi nel 2025, grazie all'ampia superficie coltivata a grano, mais, riso e soia. Il segmento ha inoltre superato il mercato con un CAGR dell'11.7% fino al 2031, riflettendo i prezzi elevati per i prodotti senza residui e il crescente utilizzo di fungicidi biologici. I semi oleosi, tra cui colza, girasole e colza, rappresentano circa il 20% della domanda basata sulle colture e si stanno espandendo nell'Europa orientale e in Australia, poiché i coltivatori diversificano le rotazioni per gestire le erbe infestanti resistenti agli erbicidi.
Le preoccupazioni relative ai residui nei prodotti freschi spingono verso l'uso di agenti bagnanti non fitotossici. I programmi di coltivazione di ortaggi di inizio stagione adottano Synergen Guard 100 di Clariant per l'efficacia a basse temperature. Le coltivazioni di cereali su grandi superfici sfruttano le economie di scala, riducendo il costo degli adiuvanti per ettaro a 2-4 dollari, ma si affidano a tensioattivi penetranti per le infestanti resistenti nei programmi di dicamba e glifosato. Le applicazioni su tappeti erbosi e piante ornamentali danno priorità a formulazioni a bassa fitotossicità che preservino la qualità visiva, un requisito che limita la selezione dei tensioattivi a composti chimici non ionici e anfoteri con comprovati profili di sicurezza su specie sensibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: la praticità dei liquidi domina le nicchie delle polveri
Le formulazioni liquide hanno raggiunto una quota del 68% nel 2025, consentendo l'iniezione dosata in tempo reale negli atomizzatori di precisione. L'adozione dei droni e l'automazione determinano un CAGR del 10.3% per i liquidi. Le polveri sono interessanti nelle regioni prive di una logistica del freddo, poiché resistono alla separazione di fase in caso di sbalzi di temperatura. Questi prodotti offrono vantaggi logistici in aree geografiche remote con infrastrutture limitate per la catena del freddo, poiché le polveri tollerano temperature estreme che causano la gelificazione o la separazione dei tensioattivi liquidi. I tempi di preparazione e i requisiti di manodopera limitano l'assorbimento delle polveri nelle grandi aziende agricole statunitensi ed europee.
Dispersogen TP 100 T di Clariant rafforza il segmento delle polveri bagnabili, garantendo la sospensione delle particelle in acqua dura. Sud America e Africa continuano a privilegiare le polveri per il contenimento dei costi, sebbene i liquidi dominino gli input biologici, dove la polvere può danneggiare le spore microbiche. I tensioattivi liquidi sono preferiti anche nella protezione biologica delle colture, poiché le forme in polvere possono generare polvere che danneggia la vitalità microbica durante la manipolazione.
Per funzione: gli agenti bagnanti guidano, i penetranti guadagnano terreno
Gli agenti bagnanti hanno detenuto una quota del 55% nel 2025, riducendo la tensione superficiale a 25-30 dyne/cm. I penetranti crescono a un CAGR del 14.9%, vitale per gli erbicidi sistemici e gli spray ultra-concentrati per droni. Consentono ai principi attivi di penetrare le barriere cuticolari entro 30-60 minuti dall'applicazione, un vantaggio in termini di rapidità che riduce la vulnerabilità al dilavamento causato dalla pioggia e amplia le finestre di applicazione in regioni con condizioni meteorologiche imprevedibili. I disperdenti rimangono essenziali per le formulazioni in polvere nelle miscele di erbicidi di nicchia.
Il prodotto Easy-Wet 300 N di Ashland riduce la tensione a 22 dyne/cm, favorendo la copertura di cipolle e brassicacee. Adsee Flex 960 di Nouryon, lanciato nell'aprile 2025, combina le funzioni di bagnante e penetrante in un'unica formulazione, semplificando i protocolli di miscelazione in vasca e riducendo le scorte di adiuvanti per gli agricoltori che gestiscono più erbicidi. I tensioattivi multifunzionali che uniscono il controllo della deriva con la bagnabilità e la penetrazione guidano nuove pipeline di prodotti nel mercato dei tensioattivi agricoli.
Analisi geografica
Mercato nordamericano dei tensioattivi agricoli
Il Nord America ha dominato con una quota del 38% nel 2025. Le grandi colture a filari adottano irroratrici di precisione che allineano la dose di adiuvante alle mappe della chioma, riducendo il consumo di acqua fino al 30%. L'influenza normativa del Pesticide Registration Improvement Act dell'EPA sta imponendo la riformulazione dei tensioattivi tradizionali. Il settore agricolo messicano sta espandendo l'uso di tensioattivi nella produzione di avocado e frutti di bosco, dove i mercati di esportazione richiedono prodotti privi di residui che rispettino rigorosi limiti massimi di residui.
Mercato dei tensioattivi agricoli nella regione Asia-Pacifico
L'Asia-Pacifico rappresenta l'espansione più rapida con un CAGR dell'11.5%. Le condizioni di acqua dura in India e la carenza di manodopera in Cina aumentano i requisiti di coadiuvanti e i programmi con droni comprimono il volume del carico utile del 75%. Le formulazioni ad altissima concentrazione per l'irrorazione con droni stanno avanzando rapidamente in Cina, dove le approvazioni normative per l'applicazione aerea sono state semplificate nel 2024. La fitotossicità indotta dall'umidità nelle zone tropicali rallenta la diffusione delle nanoemulsioni ma accelera lo sviluppo di miscele sensibili all'umidità adatte a riso e soia [3] Fonte: Indian Crop Protection Association, "Pesticide Market Growth 2024", cropprotection.org.in.
Mercato dei tensioattivi agricoli in EMEA e Sud America
L'Europa avanza, guidata dal REACH e dalle tasse sul carbonio che premiano gli input biodegradabili. Germania, Francia e Regno Unito guidano gli investimenti nella tecnologia di controllo della deriva. Il Sud America è in crescita, con il Brasile che aggiunge registrazioni per la protezione delle colture e promuove la penetrazione degli erbicidi sistemici nella sua estesa superficie coltivata a soia. La crescita di Africa e Medio Oriente è sostenuta dall'intensificazione e dall'irrigazione di precisione.
Panorama normativo
Nell'Unione europea, i tensioattivi agricoli utilizzati come co-formulanti e coadiuvanti sono soggetti a controlli più rigorosi ai sensi della legislazione in materia di protezione delle piante e di prodotti chimici. Nel maggio 2026, il Regolamento (UE) 2026/1120 della Commissione ha aggiornato l'allegato III del Regolamento (CE) n. 1107/2009, aggiungendo 12 sostanze identificate come co-formulanti inaccettabili per l'uso in prodotti fitosanitari o coadiuvanti, innescando revisioni del portafoglio prodotti e lavori di riformulazione. Gli Stati membri devono modificare o revocare le autorizzazioni per i prodotti contenenti questi co-formulanti entro il 16 giugno 2028. Separatamente, il Regolamento (UE) 2024/1487 ha stabilito un programma di lavoro per la revisione graduale dei fitoprotettori e dei sinergizzanti, con l'esame delle domande a partire da luglio 2025, rafforzando le aspettative in materia di dati e divulgazione per i componenti non attivi che comunemente si basano su sistemi tensioattivi.
Negli Stati Uniti, la conformità dei tensioattivi utilizzati come ingredienti inerti nei prodotti fitosanitari applicati ai siti di produzione alimentare è regolata dal Federal Food, Drug, and Cosmetic Act (FFDCA) e dai requisiti dell'EPA in materia di tolleranze o esenzioni (40 CFR 180). Gli adiuvanti aggiunti dagli agricoltori per le diluizioni dei pesticidi sono ulteriormente limitati dalle condizioni specificate nel 21 CFR 172.710, che elenca le classi di adiuvanti consentite per l'aggiunta alle diluizioni in campo. Questo quadro normativo innalza gli standard per l'identità e le condizioni d'uso degli ingredienti inerti e supporta la transizione del mercato verso tensioattivi biodegradabili e a bassa tossicità, più facilmente compatibili con le considerazioni dell'EPA e dell'USDA relative agli ingredienti inerti per l'agricoltura biologica.
Panorama competitivo
La concentrazione del mercato è moderata, con i primi cinque fornitori che si accaparrano una quota significativa del fatturato del 2025. BASF sta sfruttando l'integrazione verticale delle materie prime e i lanci biodegradabili conformi all'UE [2] Fonte: BASF, "AgroSpheres Collaboration Announcement", basf.com . Corteva combina gli adiuvanti con la sua piattaforma digitale, creando costi di passaggio per gli agricoltori. Solvay completa il gruppo di primo livello, perseguendo l'innovazione basata su bio e nanoemulsioni. I modelli strategici si concentrano sull'integrazione verticale delle materie prime basate su bio, sullo sviluppo della piattaforma di nanoemulsioni e sulle partnership con i fornitori di input biologici per cogliere le opportunità adiacenti nella protezione delle colture.
Il potenziale di white-space risiede nei nano-tensioattivi sensibili all'umidità che prevengono le bruciature fogliari, in particolare nella soia e nel riso tropicali. Concorrenti più piccoli come Marubeni Corporation, Clariant e Nouryon introducono innovazioni grazie a cicli di lancio rapidi e contenuti rinnovabili. Ashland e Bionema si concentrano su nicchie specialistiche come i bagnanti a bassa tensione per cipolle e i coadiuvanti biocompatibili. Si rivolgono ai segmenti dell'agricoltura biologica e di precisione, in cui i player tradizionali non offrono offerte differenziate.
I costi di conformità normativa favoriscono le major integrate con laboratori di tossicologia proprietari. Le partnership di agronomia digitale plasmano la concorrenza futura, mentre gli algoritmi prescrivono miscele di adiuvanti in base al microclima. Il panorama competitivo si sta biforcando tra operatori di scala che competono su costi e portata distributiva e specialisti dell'innovazione che ottengono prezzi premium attraverso prestazioni differenziate in applicazioni di nicchia come l'irrorazione con droni e gli input biologici.
Leader del settore dei tensioattivi agricoli
BASF SE
Corteva Agriscience
Nuryon
Solvay S.A.
Marubeni Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: BASF ha introdotto in Australia Basta ULTRA, un erbicida non selettivo con tecnologia Glu-L e formulazione resistente alla pioggia, registrata dall'Autorità australiana per i pesticidi e i medicinali veterinari (APVMA). Il posizionamento del prodotto enfatizza le caratteristiche prestazionali della formulazione che dipendono dal comportamento degli adiuvanti e dei tensioattivi (copertura, ritenzione e resistenza agli agenti atmosferici), rafforzando la domanda di sistemi bagnanti e penetranti ad alte prestazioni nei mercati regolamentati.
- Aprile 2026: BASF ha lanciato in Australia Liberty ULTRA, un erbicida a base di glufosinato che utilizza la tecnologia Glu-L e la formulazione Liberty Lock, registrata presso l'APVMA. Integrando l'adesione delle gocce e la funzionalità di diffusione nel concetto di formulazione, il lancio evidenzia una maggiore integrazione tra i principi attivi fitosanitari e le prestazioni abilitate dai tensioattivi, alzando il livello degli standard per i pacchetti di tensioattivi compatibili in agricoltura.
- Settembre 2024: Ashland ha commercializzato easy-wet 300 n, un agente super bagnante non ionico, biodegradabile e privo di siliconi, per applicazioni di protezione delle colture, tra cui mais, soia, grano e prodotti ortofrutticoli speciali. Il lancio supporta la continua transizione verso bagnanti ad alte prestazioni e privi di siliconi, in grado di adattarsi ai programmi di sostenibilità e di gestione dei residui, senza compromettere la copertura delle colture difficili da bagnare.
Ambito e metodologia
Un tensioattivo può essere definito come una sostanza che riduce la tensione superficiale del liquido in cui è disciolto. Il rapporto considera gli utenti finali che si procurano tensioattivi per un'applicazione esclusiva nella produzione agricola. Questi utenti finali includono agricoltori e acquirenti istituzionali che operano nell'agricoltura e nella produzione correlata. Il rapporto copre Global Agricultural Surfactants Industry Insights ed è segmentato per tipo (anionico, non ionico, cationico e anfotero), applicazione (insetticida, erbicida, fungicida e altre applicazioni), applicazione colturale (basata su colture e non basata su colture) e geografia (Nord America, Europa, Asia-Pacifico, Sud America e Africa). Il rapporto offre le dimensioni del mercato e le previsioni per volume in (tonnellate metriche) e valore in (USD) per tutti i segmenti sopra indicati.
| Anionico |
| non ionico |
| cationico |
| Anfotero |
| Tensioattivi a base di olio |
| Erbicida |
| Insetticida |
| Fungicida |
| Altre applicazioni |
| Sintetico |
| Bio-based |
| Basato sul raccolto | Cereali e Cereali |
| Semi oleosi | |
| Frutta e verdura | |
| Non basato sulle colture | Tappeto erboso ed erba ornamentale |
| Altre applicazioni per colture |
| Liquido |
| Polvere/Granulare |
| Agente bagnante |
| disperdente |
| Penetrante/Adiuvante |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo di prodotto | Anionico | |
| non ionico | ||
| cationico | ||
| Anfotero | ||
| Tensioattivi a base di olio | ||
| Per Applicazione | Erbicida | |
| Insetticida | ||
| Fungicida | ||
| Altre applicazioni | ||
| Per substrato | Sintetico | |
| Bio-based | ||
| Per applicazione colturale | Basato sul raccolto | Cereali e Cereali |
| Semi oleosi | ||
| Frutta e verdura | ||
| Non basato sulle colture | Tappeto erboso ed erba ornamentale | |
| Altre applicazioni per colture | ||
| Per modulo | Liquido | |
| Polvere/Granulare | ||
| Per funzione | Agente bagnante | |
| disperdente | ||
| Penetrante/Adiuvante | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà il valore previsto del mercato dei tensioattivi agricoli entro il 2031?
Si prevede che raggiungerà i 3.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.9%.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari all'11.5% entro il 2031, man mano che i piccoli agricoltori adotteranno l'irrorazione tramite droni e l'agricoltura di precisione.
Quale tipologia di prodotto è attualmente leader sul mercato?
I tensioattivi non ionici detengono la quota maggiore, pari al 41% nel 2025, grazie alla loro ampia compatibilità con erbicidi, insetticidi e fungicidi.
In che modo le normative influenzano lo sviluppo dei prodotti?
I limiti sui residui imposti da REACH ed EPA stanno accelerando il passaggio a ingredienti biodegradabili e di origine biologica, stimolando la riformulazione degli etossilati tradizionali.
Quale tendenza tecnologica sta rimodellando l'utilizzo dei tensioattivi?
Le piattaforme agronomiche digitali in tempo reale ora prescrivono miscele di tensioattivi in base alla densità della chioma e alle condizioni meteorologiche, riducendo il volume di irrorazione fino al 30%.
Quali aziende dominano il panorama competitivo?
BASF, Corteva, Marubeni Corporation, Nouryon e Solvay controllano collettivamente una quota significativa del fatturato globale.


