

Dimensioni e quota del mercato dei robot agricoli
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
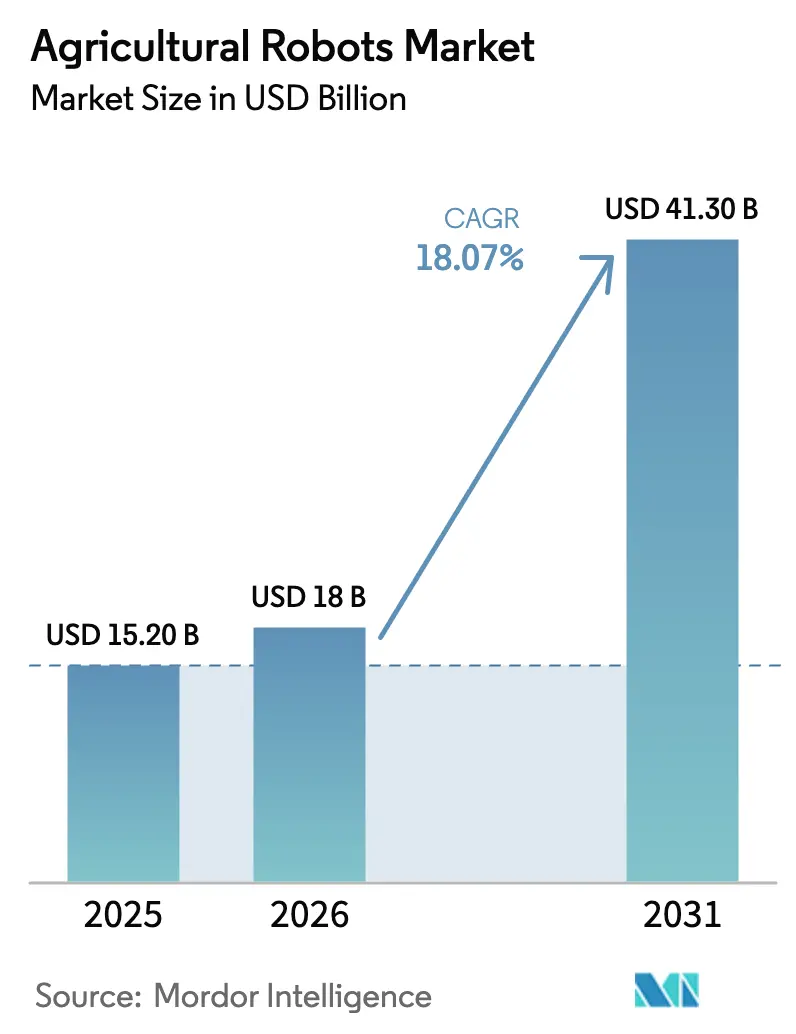
| Dimensione del mercato (2026) | 18 miliardo di dollari |
| Dimensione del mercato (2031) | 41.30 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.07% CAGR |
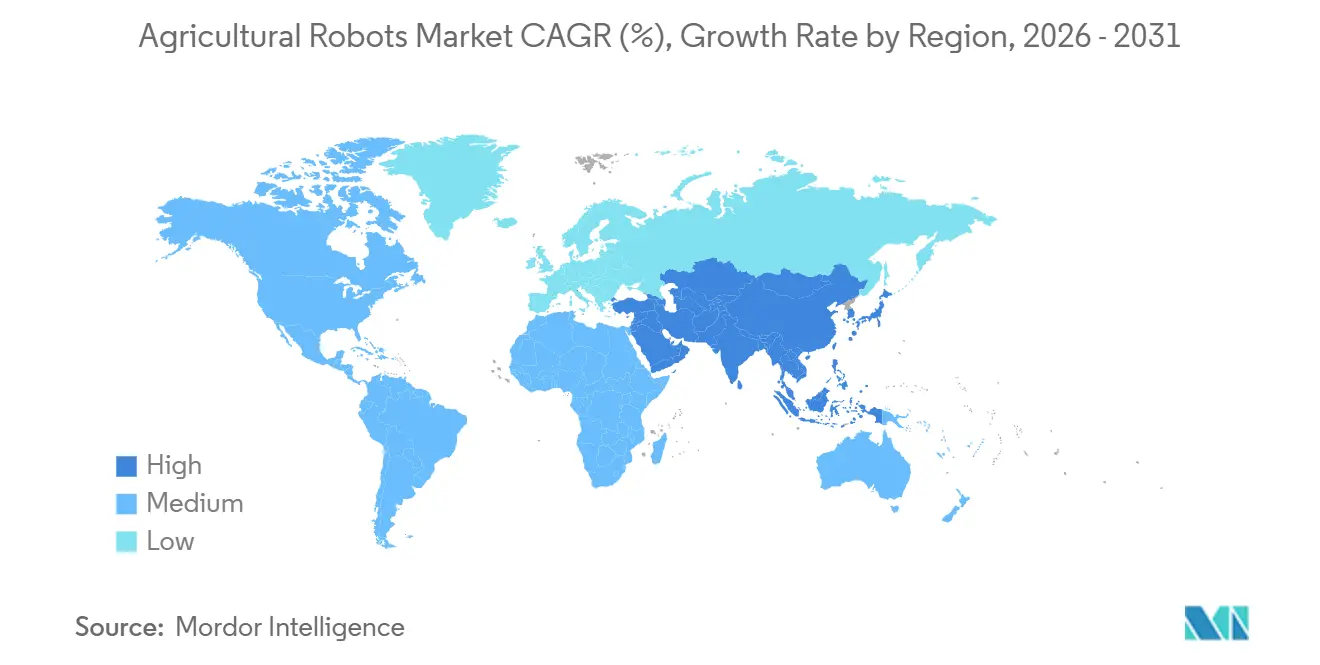
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
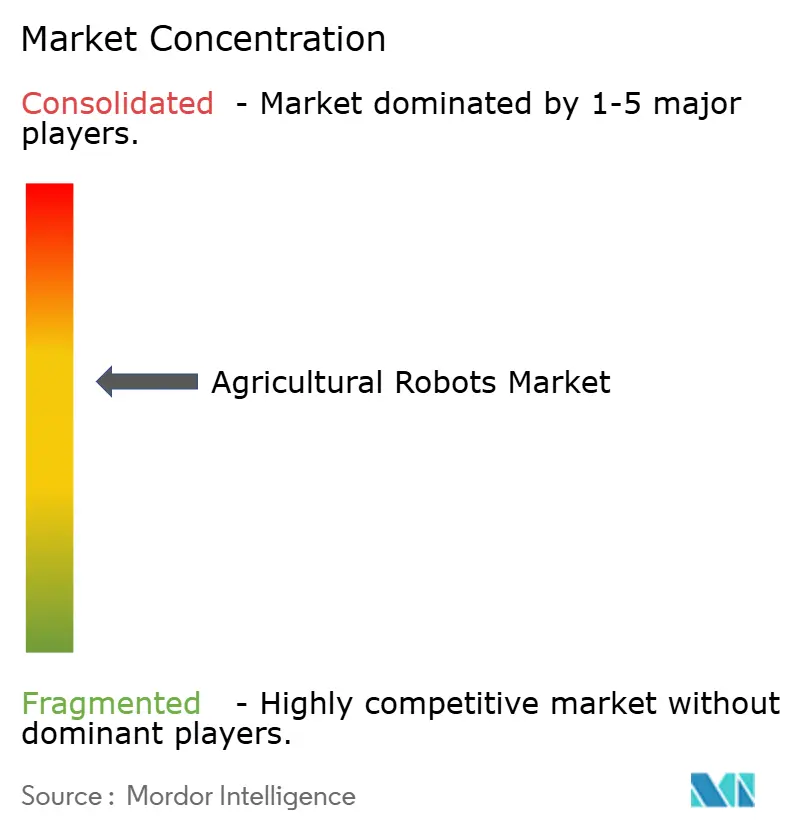
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei robot agricoli di Mordor Intelligence
Si prevede che il mercato dei robot agricoli passerà da 15.2 miliardi di dollari nel 2025 e 18.0 miliardi di dollari nel 2026 a 41.3 miliardi di dollari entro il 2031, registrando un CAGR del 18.07% tra il 2026 e il 2031. Fattori come l'aumento dei costi del lavoro, la diminuzione dei prezzi dei sensori e l'ascesa dei modelli di robotica come servizio basati su abbonamento stanno rendendo le attrezzature autonome più accessibili alle aziende agricole di medie dimensioni. Questo cambiamento sta accelerando la commercializzazione di queste tecnologie nelle colture a filari, nelle colture specializzate e nell'industria lattiero-casearia. Tra il 2022 e il 2025, oltre 1 miliardo di dollari è stato investito in start-up specializzate in raccolta e diserbo, a dimostrazione di una solida offerta di prodotti tecnologici maturi pronti a colmare il divario lasciato dalla carenza di manodopera stagionale. I progressi nell'hardware, come i sistemi LiDAR con prezzi inferiori a 1,000 dollari e le telecamere per la visione artificiale a prezzi accessibili, stanno riducendo i costi dei materiali e velocizzando i processi di progettazione. Gli incentivi governativi, che vanno dai programmi ecologici della Commissione Europea ai sussidi per l'agricoltura di precisione negli Stati Uniti, stanno promuovendo riduzioni verificabili degli input chimici. Questi incentivi favoriscono in particolare i robot in grado di produrre dati pronti per la verifica. Nel complesso, queste dinamiche stanno indirizzando il valore verso software e analisi dei dati. Le piattaforme di gestione della flotta stanno emergendo come strumenti fondamentali, trasformando le macchine in fonti continue di informazioni agronomiche.
Punti chiave del rapporto
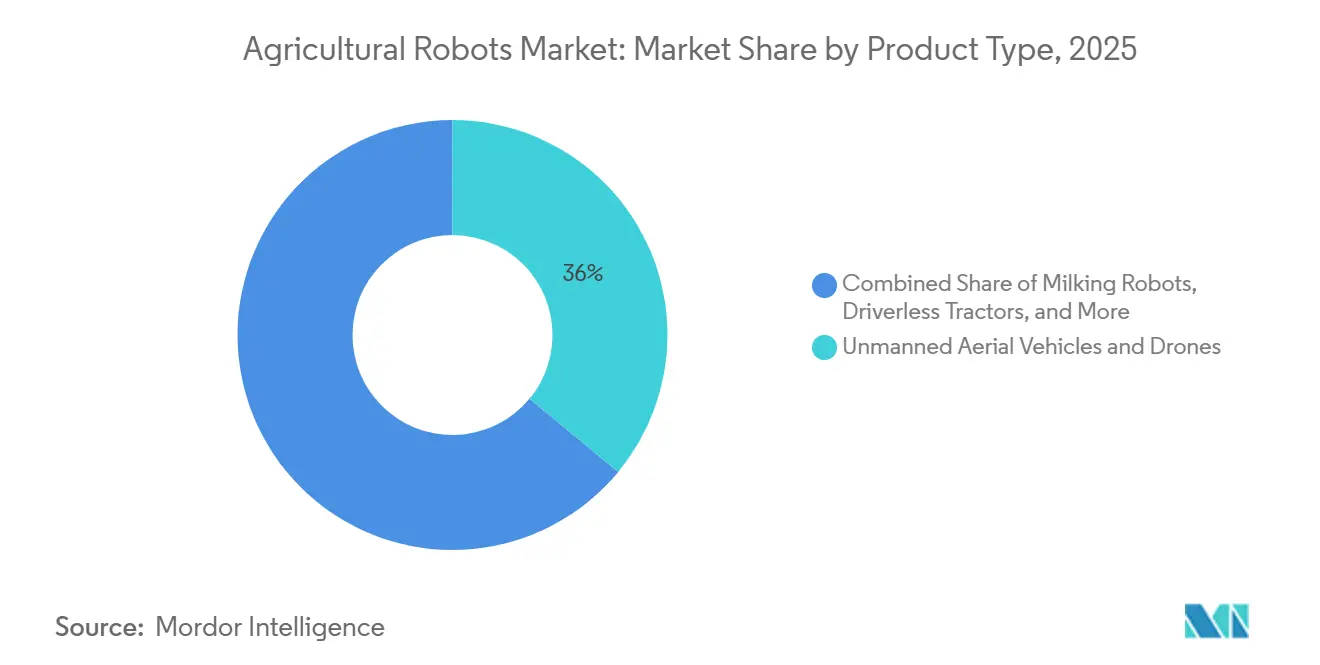
- Per tipologia di prodotto, i veicoli aerei senza pilota e i droni hanno guidato la crescita con una quota di fatturato del 36.0% nel 2025, mentre si prevede che i robot per la raccolta e la raccolta cresceranno a un CAGR del 18.9% fino al 2031.
- Per applicazione, nel 2025 l'agricoltura ha rappresentato il 44.0% della quota di mercato dei robot agricoli e si prevede che l'agricoltura in serra aumenterà a un CAGR del 17.4% fino al 2031.
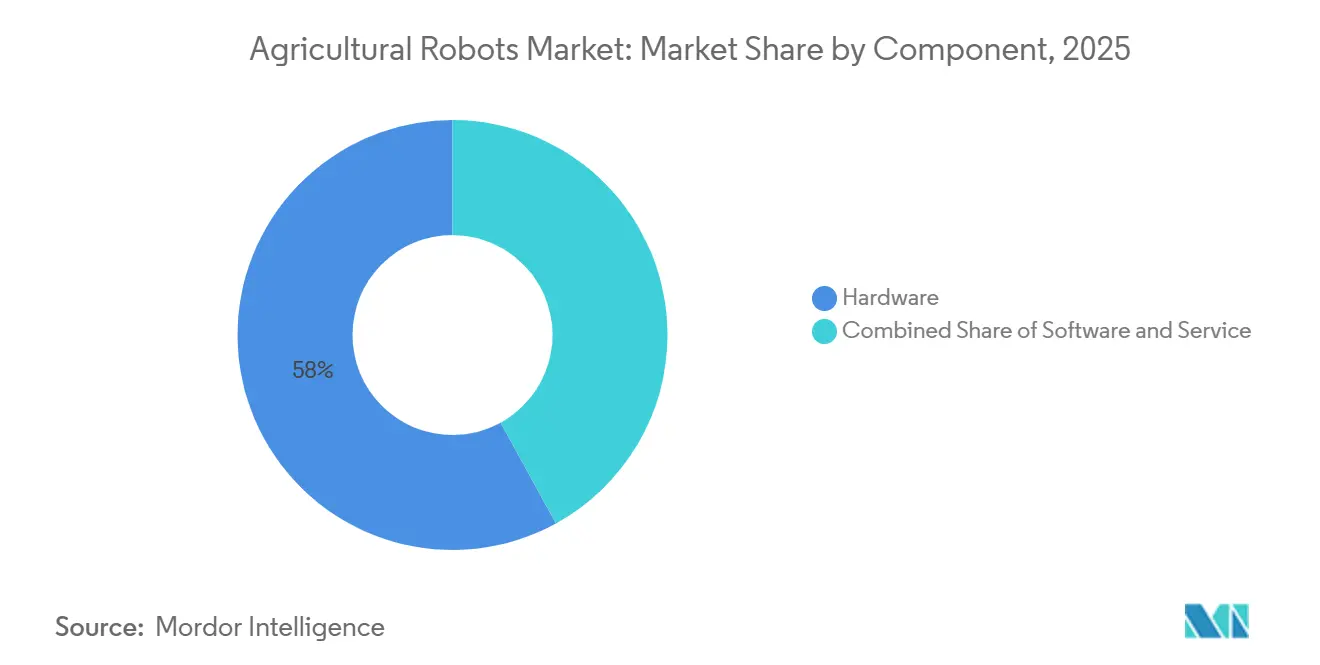
- Per componente, l'hardware ha catturato il 58.0% delle dimensioni del mercato dei robot agricoli nel 2025, mentre si prevede che il software crescerà a un CAGR del 16.7% tra il 2026 e il 2031.
- In termini geografici, il Nord America ha rappresentato il 33.0% dei ricavi nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un CAGR del 14.8% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei robot agricoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione della carenza di manodopera nei paesi agricoli industrializzati | + 4.2% | Nord America, Europa, Giappone | Medio termine (2-4 anni) |
| Calo dei prezzi delle telecamere per la visione artificiale e dei LiDAR | + 3.1% | Global | A breve termine (≤ 2 anni) |
| Incentivi politici per l'agricoltura sostenibile e di precisione | + 2.8% | Europa, Nord America, Cina | A lungo termine (≥ 4 anni) |
| Afflusso di capitale di rischio nelle start-up di raccolta autonoma | + 2.3% | Nord America, Europa | Medio termine (2-4 anni) |
| Utilizzo sinergico di robot agricoli con piattaforme di crediti di carbonio | + 1.7% | Europa, Nord America, Australia | A lungo termine (≥ 4 anni) |
| I modelli di abbonamento ai robot agricoli aumentano l'accessibilità economica delle PMI | + 2.1% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione della carenza di manodopera nei paesi agricoli industrializzati
La scarsità di manodopera agricola sta rimodellando le priorità di allocazione del capitale negli Stati Uniti, in Europa e in Giappone. Negli Stati Uniti, ad aprile 2025, si contavano solo 637,000 lavoratori agricoli assunti, nonostante il programma di visti per lavoratori temporanei avesse rilasciato 310,676 visti nel 2023, il che indica che gli afflussi di lavoratori stranieri non possono compensare completamente le uscite di manodopera nazionale [1] Fonte: UK Department for Environment, Food and Rural Affairs, “Improving Farm Productivity Grant Guidance,” gov.uk. Il Giappone prevede che la sua popolazione di agricoltori crollerà sotto il milione entro il 2030, con un'età media superiore ai 68 anni, e pressioni demografiche simili stanno affliggendo anche Germania, Francia e Paesi Bassi. Le colture specializzate come fragole e mele, che dipendono ancora dalla raccolta manuale, sono quelle a maggior rischio, poiché errori di programmazione o improvvise carenze di manodopera possono azzerare i profitti dell'intera stagione. Le mietitrici autonome, che replicano i movimenti ripetitivi dell'uomo, raggiungono il punto di pareggio economico una volta che il costo orario della manodopera supera i 18 dollari, una soglia già superata in California e nell'Europa occidentale, poiché i coltivatori riprogettano i frutteti e la distanza tra le file per adattarli alle macchine. Il risparmio di manodopera si accumula nel corso di più stagioni. Poiché è necessario un intero ciclo colturale per consolidare le nuove pratiche, l'impatto sulla crescita del mercato si concentra nel medio termine.
Calo del prezzo delle telecamere per la visione artificiale e dei LiDAR
La rapida deflazione dei costi dei sensori sta abbassando le barriere all'ingresso sia per i produttori di attrezzature che per i coltivatori. Le unità LiDAR a stato solido, che costavano 10,000 dollari nel 2020, sono scese sotto i 1,000 dollari entro la fine del 2024, con una riduzione del 90% trainata dalle economie di scala nel settore automobilistico. Il prezzo dei moduli telecamera con chip di inferenza integrati è diminuito da 500 dollari a meno di 150 dollari per unità tra il 2022 e il 2025. Deere ha integrato le schede edge-AI Nvidia Jetson nella sua piattaforma See and Spray Ultimate per elaborare 20 immagini al secondo e attivare gli ugelli entro 50 millisecondi, riducendo i volumi di erbicidi fino all'80%. I costi ridotti dei sensori accorciano i cicli di sviluppo del prodotto, incoraggiano la progettazione modulare e aprono le porte ai produttori regionali che in precedenza non potevano permettersi costose attività di ricerca e sviluppo. I vantaggi in termini di convenienza si concretizzano immediatamente al momento della spedizione, con un significativo contributo alla crescita a breve termine.
Afflusso di capitale di rischio nelle start-up di raccolta autonoma
La disponibilità di capitale è passata dalla scarsità all'abbondanza. Carbon Robotics, produttore di diserbatrici laser, ha raccolto 70 milioni di dollari nell'ottobre 2024 e prevede di aumentare la produzione a 500 unità entro il 2025. Orchard Robotics si è assicurata 22 milioni di dollari nel settembre 2025 per analisi intelligenti sulla frutta che guidano i robot raccoglitori. FarmWise ha chiuso un round da 45 milioni di dollari nel 2022 per espandere il suo servizio di diserbo per acro. Il finanziamento accelera le assunzioni, l'acquisizione di attrezzature e la creazione di una rete di concessionari, comprimendo i tempi dal prototipo alla disponibilità commerciale. Poiché la convalida dell'hardware sul campo e l'inserimento degli agricoltori richiedono almeno due stagioni, il contributo alla crescita del mercato raggiunge il picco nel medio termine.
Utilizzo sinergico di robot agricoli con piattaforme di crediti di carbonio
I robot agricoli si stanno evolvendo in motori di dati per i programmi di riduzione del carbonio nel suolo gestiti da aziende come Nori e Indigo Ag. I sensori integrati nei robot producono registrazioni georeferenziate e con marcatura temporale di aratura, colture di copertura e distribuzione di fertilizzanti, che i registri manuali non possono replicare. L'Operations Center di Deere esporta i dati generati dalle macchine direttamente ai registri creditizi, aiutando i coltivatori a ricevere pagamenti da 13 a 20 dollari per tonnellata di carbonio nell'Emissions Reduction Fund australiano. Il flusso di entrate emergente copre i canoni di leasing e rafforza il business case per l'automazione. Con la continua armonizzazione delle regole di mercato, si prevede un'accelerazione della crescita nel lungo termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lacune di interoperabilità tra piattaforme agricole multi-fornitore | -1.9% | Global | Medio termine (2-4 anni) |
| Bassa copertura dell'Internet delle cose (IoT) nelle zone rurali | -1.6% | Sud America, Africa, Asia-Pacifico rurale | A lungo termine (≥ 4 anni) |
| Elevati costi iniziali di retrofitting per gli attrezzi legacy | -1.3% | Europa, Nord America | A breve termine (≤ 2 anni) |
| Preoccupazioni di sicurezza informatica relative allo spoofing GNSS dei robot agricoli | -0.8% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Lacune di interoperabilità tra piattaforme farm multi-vendor
La maggior parte dei marchi di attrezzature utilizza formati di dati proprietari che impediscono un coordinamento fluido tra flotte miste. Deere Operations Center, CNH Industrial Raven Autonomy e AGCO Fuse applicano protocolli di messaggistica univoci, costringendo gli agricoltori a standardizzare su un unico fornitore o a investire nell'integrazione middleware. L'Agricultural Industry Electronics Foundation ha pubblicato gli standard ISO 11783. Tuttavia, i fornitori spesso aggiungono estensioni private per proteggere i propri margini di competitività. Gli agricoltori che tentano l'automazione multimarca si scontrano con silos di dati, livelli di mappa incompatibili e abbonamenti duplicati. La consulenza sull'integrazione può far aumentare il costo totale di proprietà e rallentare l'implementazione dei progetti. Poiché l'adozione degli standard si estende storicamente su un periodo compreso tra cinque e sette anni, l'impatto di questa limitazione sulla crescita del mercato è classificato come a medio termine.
Bassa copertura dell'Internet delle cose nelle zone rurali
Le apparecchiature autonome si basano su una connettività continua per il monitoraggio in tempo reale e il coordinamento della flotta, eppure persistono lacune nella banda larga. La Federal Communications Commission ha riferito che le aree rurali degli Stati Uniti sono ancora prive di banda larga a 25/3 megabit e la copertura 5G rimane discontinua al di fuori dei centri urbani [2] Fonte: Federal Communications Commission, “2024 Broadband Deployment Report,” fcc.gov . Nell'Africa subsahariana e nel Sud America rurale, la penetrazione di Internet è inferiore al 30%. I robot possono operare offline utilizzando l'elaborazione edge, ma gli agricoltori perdono la possibilità di aggiornare le missioni, ricevere avvisi o inviare dati alle piattaforme di carbonio. Le reti satellitari e a bassa potenza offrono soluzioni parziali, ma comportano costi di abbonamento. Poiché la costruzione di torri e la realizzazione di backhaul in fibra richiedono investimenti pluriennali, l'impatto di questa limitazione si estende a lungo termine.
Analisi del segmento
Per tipo di prodotto: Veicoli aerei senza pilota e droni
Nel 2025, i veicoli aerei senza pilota e i droni hanno conquistato il 36.0% della quota di mercato dei robot agricoli, grazie alla duplice capacità degli agricoltori di ispezionare i campi e irrorare i prodotti con una precisione centimetrica. Il drone DJI Agras T50 trasporta un carico utile di 40 chilogrammi e copre 20 ettari all'ora, riducendo i tempi di applicazione del 60% rispetto agli irroratori terrestri [3] Fonte: DJI, “Agras T50 Specifications,” dji.com . L'adozione su larga scala di robot aerei nelle risaie di riso e grano in Cina e nel Sud-est asiatico evidenzia la facilità di integrazione nei flussi di lavoro esistenti. In particolare, i dati raccolti dai droni alimentano i modelli di fertilizzazione a tasso variabile, collegando la spesa per le attrezzature a tangibili aumenti di resa. I produttori di hardware stanno sovrapponendo analisi basate su abbonamento alle vendite una tantum di droni, trasformando i dati di volo in flussi di entrate ricorrenti. Con il miglioramento delle immagini satellitari, i droni continuano a mantenere un vantaggio in termini di risoluzione spaziale e finestre di impiego flessibili, preservando così la loro leadership in diverse tipologie di colture.
Si prevede che i robot per la raccolta e la selezione cresceranno a un CAGR del 18.9% tra il 2026 e il 2031, la traiettoria più rapida nel mercato dei robot agricoli. Le piattaforme da frutteto che un tempo trasportavano i lavoratori ora sono dotate di bracci robotici per raccogliere mele, pesche e frutti di bosco. End-effector con impugnatura morbida e telecamere con visione artificiale monitorano la maturazione dei frutti, mentre il puntamento laser riduce le ammaccature e aumenta i tempi di confezionamento. I sistemi di diserbo laser di Carbon Robotics dimostrano già una lunga durata sul campo, rimuovendo 5,000 erbacce al minuto. I finanziamenti di venture capital stanno accelerando i progetti pilota commerciali in California, Washington e Nuovo Galles del Sud, con i fornitori di servizi che garantiscono la parità di costo per acro con la manodopera stagionale entro la terza stagione. Con l'espansione dell'agricoltura in ambiente controllato, i robot progettati per pomodori, cetrioli e verdure a foglia verde in serra diversificheranno ulteriormente i ricavi, determinando le performance superiori della categoria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'agricoltura agricola è in testa, l'agricoltura in serra accelera
Nel 2025, l'agricoltura ha dominato una quota di mercato del 44.0% dei robot agricoli, poiché i coltivatori di mais, soia e grano hanno sfruttato trattori autonomi e droni per irrorazione per coprire ampie superfici con una precisione centimetrica. La scala e l'uniformità di questi campi coltivati a filari consentono ai robot di registrare lunghi cicli di lavoro e generare set di dati di alta qualità che perfezionano le prescrizioni a dose variabile stagione dopo stagione. La gestione del bestiame ha rappresentato una quota significativa nel 2025, trainata dalla mungitura robotizzata, dai collari per il monitoraggio della salute e dai sistemi di alimentazione automatizzati che consentono agli allevatori di ridurre della metà le ore di lavoro, migliorando al contempo la costanza della resa. Soluzioni specifiche per l'allevamento di bovini da latte, come Lely Astronaut A5, possono gestire fino a 60 vacche al giorno, liberando gli operatori per attività di maggior valore per la salute della mandria e convalidando tempi di ammortamento inferiori a quattro anni.
Si prevede che l'agricoltura in serra si espanderà a un tasso di crescita annuo composto del 17.4% fino al 2031, la traiettoria più rapida all'interno del mix applicativo, poiché i layout in ambiente controllato rendono i robot guidati dalla visione immediatamente produttivi. Gli operatori di vertical farm in Nord America e in Europa occidentale si affidano ora a trapiantatrici e raccoglitrici robotizzate per operare 24 ore su 24 in strutture in cui i costi del lavoro umano sono eccessivi e i rischi ergonomici aumentano rapidamente. Tecnologie collaudate per la prima volta nel diserbo in campo aperto, come la piattaforma Oz di Naïo Technologies, sono ora adattate per pomodori e cetrioli in serra, consentendo un controllo preciso delle lame che evita steli delicati. Con la crescita dell'agricoltura urbana, i cicli di produzione continui alimentano un flusso di dati costante nei motori di intelligenza artificiale, aumentando il valore strategico dei robot oltre la sostituzione del lavoro e contribuendo ad aumentare le dimensioni complessive del mercato dei robot agricoli.
Per componente: l'hardware domina, il software guadagna slancio
L'hardware ha generato il 58.0% del fatturato nel 2025, poiché ogni trattore autonomo o robot per la produzione di latte integra componenti meccanici ed elettronici per un valore compreso tra 100,000 e 150,000 dollari, che vanno dai telai rinforzati alle telecamere multispettrali. Il costo di questi componenti condiziona ancora le decisioni di acquisto iniziali, in particolare per i coltivatori che valutano se aggiornare o sostituire le flotte obsolete.
Tuttavia, si prevede che il software crescerà del 16.7% annuo fino al 2031, il ritmo più rapido, poiché gli algoritmi di intelligenza artificiale edge ora forniscono riconoscimento delle erbe infestanti in tempo reale, stima della resa e ottimizzazione del percorso senza latenza nel cloud. Deere See and Spray Ultimate elabora venti immagini al secondo su schede Nvidia Jetson, attivando gli ugelli entro cinquanta millisecondi e riducendo i volumi di erbicidi fino all'80%. Con la riduzione dei cicli di aggiornamento a rilasci trimestrali over-the-air, le quote di abbonamento legate ai miglioramenti delle prestazioni generano margini lordi superiori a quelli derivanti dalle sole vendite di hardware. Di conseguenza, l'acquisizione di valore dal software sta spostando il baricentro del mercato dei robot agricoli verso l'analisi dei dati e il supporto decisionale predittivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America deteneva una quota del 33.0% nel 2025, sostenuta dalle grandi aziende agricole a filari del Midwest e dalle colture specializzate di alto valore in California, dove la paga oraria media per la manodopera dipendente era di 19.52 dollari. La produzione in serie del trattore autonomo Deere 8R nel 2024 ha offerto ai coltivatori di mais e soia un percorso commerciale verso l'utilizzo senza conducente per l'intera stagione. Le province canadesi delle praterie hanno introdotto programmi di rimborso provinciale che coprono fino al 30% degli aggiornamenti autonomi, aumentandone l'adozione nei settori del grano e della colza. Nonostante la solida rete di concessionari, le barriere all'interoperabilità tra i principali marchi frenano la crescita perché i coltivatori esitano a vincolarsi a ecosistemi monomarca.
Si prevede che la regione Asia-Pacifico crescerà a un tasso del 14.8% annuo fino al 2031, il ritmo regionale più rapido. Il Giappone sta affrontando una rapida contrazione demografica, con un'età media degli agricoltori superiore ai 68 anni. Per far fronte a questo problema, il Ministero dell'Agricoltura, delle Foreste e della Pesca sovvenziona trapiantatrici di riso autonome in grado di piantare 10 ettari al giorno. Il piano della Cina di raggiungere il 30% di copertura agricola intelligente entro il 2025 convoglia fondi verso produttori nazionali come FJDynamics, che ha spedito il suo cinquemillesimo tosaerba autonomo, a un ritmo equivalente alla retribuzione oraria media della regione con le prestazioni più elevate nella regione Asia-Pacifico, rafforzando l'autonomia collettiva. L'Australia sfrutta i diserbanti robotizzati per contrastare il loietto resistente agli erbicidi e Carbon Robotics ha distribuito 20 unità LaserWeeder nel Queensland e nel Nuovo Galles del Sud nel 2024.
In Europa, Germania, Paesi Bassi e Francia hanno installato complessivamente oltre 10,000 robot di mungitura Lely, DeLaval e GEA nel 2024, dimezzando le ore di manodopera e migliorando la costanza della resa. Medio Oriente e Africa, sebbene relativamente più piccoli, stanno sperimentando robot in serre idroponiche dove la scarsità d'acqua e lo stress da calore limitano il lavoro umano.
Panorama normativo
Le norme relative a sicurezza, conformità e dati o riparazione stanno diventando sempre più esplicite per le macchine agricole autonome, il che aumenta il valore della valutazione del rischio e della convalida documentate nei lanci globali di prodotto. L'ISO ha pubblicato la norma ISO 18497-4:2024 (luglio 2024), che definisce i metodi di verifica e i principi di convalida per macchine e trattori agricoli parzialmente automatizzati, semiautonomi e autonomi, supportando gli sforzi degli OEM e degli integratori per formalizzare i dossier di sicurezza per robot da campo e trattori senza conducente.
In Europa, il Regolamento (UE) 2023/1230 (testo consolidato aggiornato a maggio 2026) definisce gli obblighi in materia di sicurezza dei macchinari e include disposizioni relative ai macchinari mobili autonomi e al comportamento guidato dall'apprendimento automatico. Ciò influenza i controlli di progettazione, la documentazione e la pianificazione della valutazione della conformità in vista della sua data di applicazione obbligatoria (20 gennaio 2027). Negli Stati Uniti, l'EPA (febbraio 2026) ha chiarito che il Clean Air Act non impedisce agli agricoltori e ai proprietari di attrezzature di effettuare autonomamente le riparazioni su macchinari diesel non stradali, comprese le unità con sistemi avanzati di controllo delle emissioni, a supporto della disponibilità operativa delle piattaforme robotiche e autonome impiegate in finestre temporali critiche per il campo.
Panorama competitivo
Il mercato dei robot agricoli mostra una moderata concentrazione, con i primi cinque attori, Deere & Company, DJI, CNH Industrial NV, AGCO Corporation e Lely, che rappresentano la maggior parte del fatturato globale nel 2025. Deere sfrutta una rete di 1,500 concessionari in Nord America per abbinare gli aggiornamenti dell'autonomia alla consulenza agronomica, basando il suo ecosistema sulla piattaforma cloud Operations Center. DJI trasferisce le efficienze di scala dei droni consumer nei modelli agricoli, rivendicando una quota del 70% delle spedizioni globali di droni agricoli nel 2024. CNH Industrial ha integrato il software di guida di Raven Industries dopo un'acquisizione da 2.1 miliardi di dollari, rafforzando il controllo verticale su hardware e telematica. I brevetti depositati enfatizzano gli algoritmi di visione artificiale e la fusione dei sensori. Deere da sola detiene oltre 200 brevetti attivi per l'irrorazione di precisione e la navigazione autonoma.
Le start-up rimangono vitali nelle nicchie specializzate. FarmWise e Naïo Technologies offrono modelli di servizio per ettaro per orti ad alta densità, offrendo una flessibilità attualmente carente ai grandi fornitori di attrezzature. Il robot ARA a energia solare di EcoRobotix riduce l'uso di erbicidi del 95%, attraendo gli orticoltori europei soggetti a severe normative sui pesticidi. Si prevede che il consolidamento si intensificherà man mano che gli operatori storici assorbiranno gli innovatori di nicchia, rispecchiando la precedente acquisizione di Blue River Technology da parte di Deere e l'acquisizione di Precision Planting da parte di AGCO.
Leader del settore dei robot agricoli
Deere & Company
CNH Industrial NV
Società AGCO
Lely
DJI
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Deere & Company ha annunciato i partecipanti al suo Startup Collaborator Program 2026, tra cui TorqueAGI e Aerobotics, per accelerare le integrazioni che spaziano dai modelli di base dell'intelligenza artificiale alla robotica autonoma e alle analisi di precisione basate sui droni. Il programma amplia la rete di partner di Deere per quanto riguarda software e funzionalità di rilevamento integrabili nelle piattaforme operative agricole, favorendo una più rapida commercializzazione in flussi di lavoro misti.
- Novembre 2025: AGCO ha presentato nuove soluzioni di agricoltura intelligente e autonoma in occasione di Agritechnica 2025, inclusi aggiornamenti del portfolio Fendt che rafforzano il posizionamento in termini di autonomia e cura di precisione delle colture. Gli annunci hanno consolidato la piattaforma AGCO, pronta per l'automazione, e creato ulteriori punti di contatto per l'integrazione di hardware con strumenti di agronomia digitale e automazione.
- Ottobre 2024: Carbon Robotics ha raccolto 70 milioni di dollari in un round di finanziamento di Serie D guidato da NVentures e ha delineato i piani per incrementare la produzione della sua piattaforma LaserWeeder, che utilizza la visione artificiale e laser a CO2 per eliminare le erbacce senza l'uso di sostanze chimiche. Il finanziamento ha permesso di ampliare la capacità produttiva e le implementazioni sul campo per il controllo delle erbacce senza l'utilizzo di prodotti chimici, in linea con le crescenti restrizioni sull'uso di pesticidi e le difficoltà legate alla disponibilità di manodopera.
Ambito e metodologia
I robot agricoli sono articoli tecnologici specializzati in grado di assistere gli agricoltori in una vasta gamma di operazioni per migliorare la qualità e l'efficienza della resa, riducendo al minimo la dipendenza dal lavoro manuale e aumentando la produttività complessiva. Possono analizzare, contemplare e svolgere una moltitudine di funzioni. Il mercato dei robot agricoli è segmentato per tipo (veicoli aerei senza pilota (droni), robot di mungitura, trattori senza conducente e sistemi di raccolta automatizzati), applicazione (applicazioni su acri estesi, gestione delle aziende agricole lattiero-casearie, raccolta dati aerei, monitoraggio e previsione meteorologica e gestione dell'inventario), offerta (hardware, software e servizi) e geografia (Nord America, Europa, Asia-Pacifico, Sud America e Africa). Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra indicati.
| Trattori senza conducente |
| Veicoli aerei senza pilota e droni |
| Robot di mungitura |
| Robot per la raccolta e la selezione |
| Robot diserbo |
| Altro |
| Coltivazione |
| Gestione del bestiame |
| Gestione del caseificio |
| Acquacoltura |
| Agricoltura in serra |
| Hardware |
| Software |
| Servizi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di prodotto | Trattori senza conducente | |
| Veicoli aerei senza pilota e droni | ||
| Robot di mungitura | ||
| Robot per la raccolta e la selezione | ||
| Robot diserbo | ||
| Altro | ||
| Per Applicazione | Coltivazione | |
| Gestione del bestiame | ||
| Gestione del caseificio | ||
| Acquacoltura | ||
| Agricoltura in serra | ||
| Per componente | Hardware | |
| Software | ||
| Servizi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei robot agricoli in termini monetari nel 2026?
Nel 2026 il mercato dei robot agricoli ha raggiunto i 18.0 miliardi di dollari.
Quale tasso di crescita annuale è previsto per i robot agricoli fino al 2031?
Si prevede che il mercato crescerà a un tasso di crescita annuo composto del 18.07%, raggiungendo i 41.3 miliardi di dollari entro il 2031.
Quale categoria di prodotto attualmente domina le vendite di robot agricoli?
I veicoli aerei senza pilota e i droni saranno i principali attori del mercato con una quota di fatturato del 36.0% nel 2025, grazie al loro diffuso utilizzo nelle attività di ricognizione e nella nebulizzazione di precisione.
Quale regione geografica si prevede sarà quella con la crescita più rapida?
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 14.8% fino al 2031, stimolata dai sussidi governativi giapponesi e cinesi e dalla carenza di manodopera.
Quale modello di business sta prendendo piede tra le aziende agricole più piccole?
La robotica come servizio, che converte i costi di capitale in pagamenti di abbonamento, sta accelerando l'adozione da parte dei piccoli e medi coltivatori.


