

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
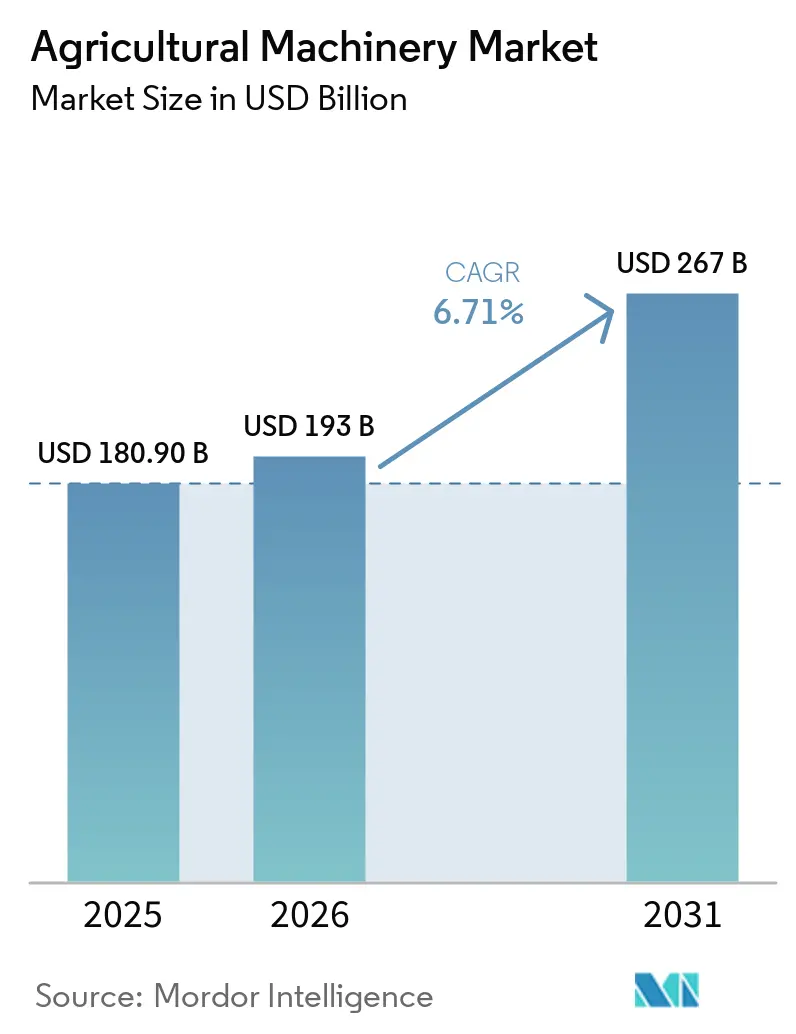
| Dimensione del mercato (2026) | 193 miliardo di dollari |
| Dimensione del mercato (2031) | 267 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.71% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei macchinari agricoli di Mordor Intelligence
Si prevede che il mercato delle macchine agricole crescerà da 180.9 miliardi di dollari nel 2025 a 193.0 miliardi di dollari nel 2026 e a 267.0 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.71% nel periodo 2026-2031. Il mercato mantiene una solida base di domanda a causa delle difficoltà nel reperire manodopera agricola, dell'aumento dei costi salariali e della necessità di una maggiore produzione da un numero inferiore di aziende agricole. Secondo il National Agricultural Statistics Service (NASS), Agricultural Statistics Board, Dipartimento dell'Agricoltura degli Stati Uniti (USDA), negli Stati Uniti, la retribuzione lorda media per tutti i lavoratori agricoli assunti ha raggiunto i 19.10 dollari all'ora nell'ottobre 2024, con un aumento del 3% rispetto all'anno precedente, rafforzando ulteriormente la convenienza economica delle operazioni agricole meccanizzate. Anche il sostegno politico al rinnovo del parco macchine e all'adozione del digitale nelle principali economie agricole sta influenzando il mercato. Tuttavia, all'inizio del 2026, la domanda si è indebolita in Nord America e in Europa, portando a un rinvio degli acquisti anziché all'eliminazione delle esigenze di sostituzione a lungo termine. Deere & Company ha registrato un utile netto di 656 milioni di dollari nel primo trimestre dell'anno fiscale 2026, in calo rispetto agli 869 milioni di dollari dell'anno precedente, a causa delle pressioni cicliche che attualmente interessano il mercato delle macchine agricole.
Punti chiave del rapporto
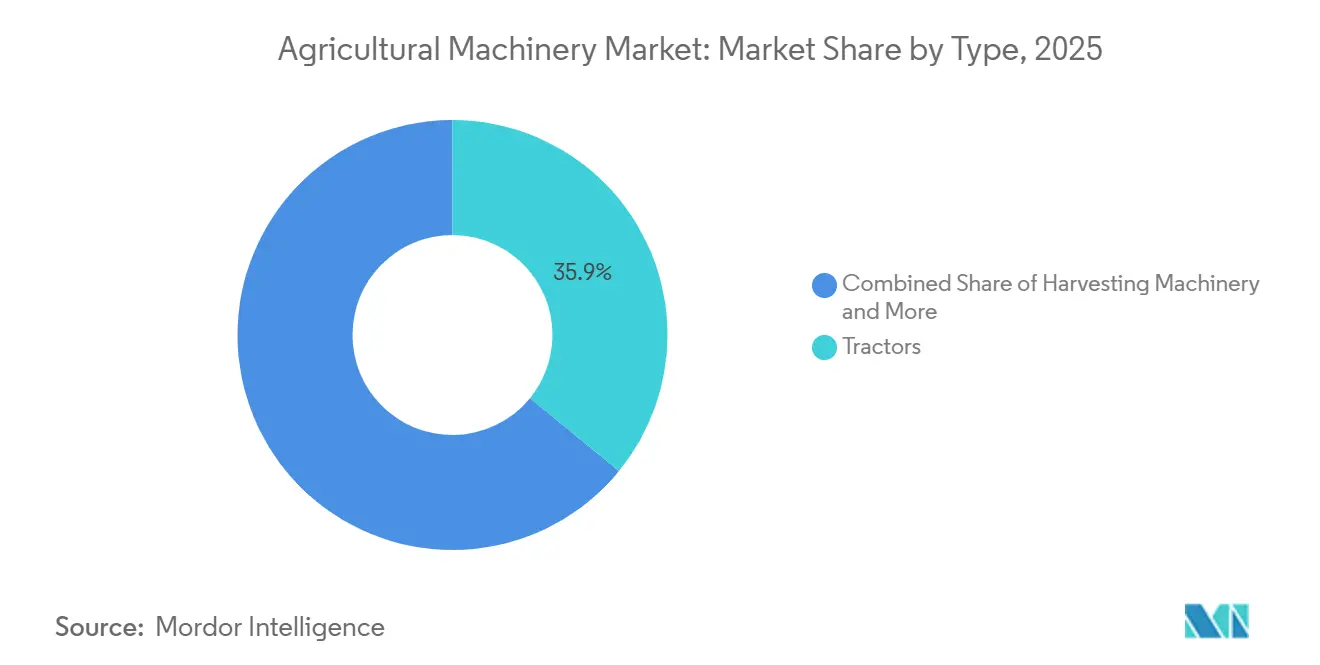
- Per tipologia, i trattori hanno dominato il mercato delle macchine agricole con una quota del 35.90% nel 2025, mentre si prevede che il segmento delle macchine per la raccolta crescerà a un tasso annuo composto del 6.00% dal 2026 al 2031.
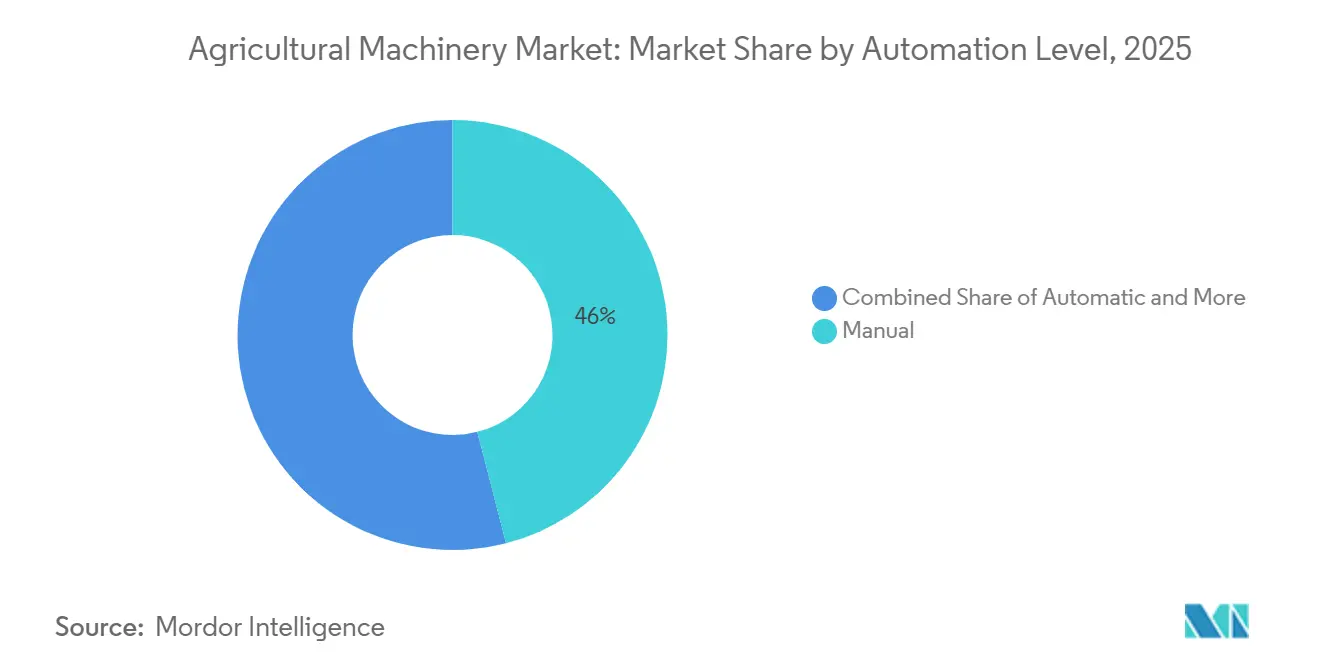
- In termini di livello di automazione, le attrezzature manuali detenevano la quota maggiore del mercato delle macchine agricole, pari al 46.0% nel 2025, mentre i sistemi automatici hanno registrato il CAGR più elevato, pari al 6.17% dal 2026 al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva la quota maggiore del mercato dei macchinari agricoli nel 2025, pari al 36.8%, mentre il Nord America ha registrato il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.20%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle macchine agricole
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di manodopera agricola e inflazione salariale | + 1.6% | A livello globale, l'intensità maggiore si registra in Nord America, Europa e Asia orientale. | A breve termine (≤ 2 anni) |
| Integrazione tra agricoltura di precisione e telematica | + 1.8% | A livello globale, l'adozione iniziale si è concentrata in Nord America ed Europa, per poi espandersi nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Sovvenzioni e sostegno creditizio alla meccanizzazione | + 1.3% | Asia-Pacifico, Sud America e Nord America | A breve termine (≤ 2 anni) |
| Consolidamento delle aziende agricole e pressione sulla produzione per ettaro | + 1.0% | Nord America, Europa e aree emergenti del Sud America | Medio termine (2-4 anni) |
| Espansione del noleggio personalizzato e del servizio "attrezzatura come servizio" | + 0.7% | Diffusione globale, con la crescita più rapida nell'Asia meridionale e nell'Africa subsahariana. | Medio termine (2-4 anni) |
| Finanziamento per apparecchiature rigenerative e a basse emissioni | + 0.6% | Nord America, Europa e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsità di manodopera agricola e inflazione salariale
Il mercato dei macchinari agricoli è attualmente influenzato da condizioni di lavoro agricolo più restrittive. Secondo l'American Farm Bureau Federation, quasi 384,900 visti H-2A per lavoratori agricoli temporanei sono stati rilasciati nell'anno fiscale 2024 [1] Fonte: American Farm Bureau Federation, “Critical Farm Labor Visa Use Ticks Up,” FB.org . Nonostante ciò, la carenza di manodopera persiste in molte operazioni stagionali. Questo ha avuto un impatto sulle decisioni di acquisto nel mercato dei macchinari agricoli, poiché gli agricoltori confrontano sempre più i costi della manodopera con le spese e la stabilità operativa associate al possesso dei macchinari. Le attrezzature che riducono i picchi di domanda di manodopera in attività come la raccolta, il trapianto e l'irrorazione stanno guadagnando popolarità, anche se la domanda complessiva di macchinari rimane contenuta.
Integrazione tra agricoltura di precisione e telematica
Il mercato delle macchine agricole sta passando da una fase in cui la telematica e gli strumenti di agronomia digitale stanno diventando caratteristiche standard delle attrezzature di fascia media e alta. Nel febbraio 2025, Deere & Company ha lanciato il suo pacchetto Precision Essentials, che include un ricevitore StarFire 7500, un display G5 e un modem JDLink. Questo pacchetto consente di aggiornare in modo più efficiente sia le macchine più recenti che quelle più datate. Questo sviluppo è significativo per il mercato delle macchine agricole, poiché le opzioni di retrofit permettono agli agricoltori di prolungare la vita utile delle attrezzature esistenti, adottando al contempo funzionalità come operazioni guidate, connettività e dati di campo. Di conseguenza, la concorrenza di mercato si sta evolvendo da una focalizzazione esclusiva sull'hardware a ecosistemi integrati che comprendono hardware, software e servizi.
Sovvenzioni e sostegno creditizio alla meccanizzazione
Il mercato delle macchine agricole sta beneficiando in modo significativo di programmi di sostegno pubblico e strutture di credito che riducono gli ostacoli alla meccanizzazione. Nelle principali economie in crescita, le politiche si stanno evolvendo da incentivi di base basati sui volumi a iniziative che promuovono macchinari più performanti, connessi ed efficienti. Questa transizione è importante perché sostiene i prezzi medi di vendita nel mercato delle macchine agricole, anche quando la domanda complessiva di unità fluttua. Inoltre, consente ai piccoli operatori di accedere ai macchinari attraverso meccanismi come centri di noleggio personalizzati, banche di macchinari agricoli, flotte a uso condiviso e canali di credito mirati, anziché richiedere la piena proprietà fin dall'inizio. Queste misure stanno guidando la continua meccanizzazione in regioni come l'Asia-Pacifico e il Sud America, anche in condizioni di finanziamento privato limitate.
Consolidamento delle aziende agricole e pressione sulla produzione per ettaro
Il mercato delle macchine agricole sta subendo cambiamenti guidati dal consolidamento delle aziende agricole e dalla necessità di migliorare la produttività del campo per ogni passaggio. Secondo il Servizio nazionale di statistica agricola del Dipartimento dell'Agricoltura degli Stati Uniti, il numero di aziende agricole negli Stati Uniti è diminuito a 1.86 milioni nel 2025, con una riduzione di 15,000 aziende rispetto al 2024. Nel frattempo, la dimensione media delle aziende agricole è aumentata a 469 acri nel 2025, rispetto ai 466 acri dell'anno precedente [2] Fonte: Servizio nazionale di statistica agricola del Dipartimento dell'Agricoltura degli Stati Uniti, "Farms and Land in Farms 2025 Summary", USDA.gov . Queste tendenze nel mercato delle macchine agricole favoriscono l'adozione di attrezzature più larghe, trattori con maggiore potenza e mietitrebbie in grado di coprire più acri per giornata lavorativa. Inoltre, è cresciuta l'attenzione al tempo di attività, all'efficienza del carburante e alla precisione della guida, poiché le aziende agricole più grandi dipendono sempre più da un numero inferiore di macchine per gestire aree di terreno più ampie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali elevati e pressioni finanziarie | -1.8% | A livello globale, la situazione è più grave in Nord America, Europa e Brasile. | A breve termine (≤ 2 anni) |
| Strutture agricole frammentate e profitti disomogenei | -1.2% | Asia meridionale, Sud-est asiatico, Africa e regioni di piccoli agricoltori del Sud America | Medio termine (2-4 anni) |
| Incertezza normativa relativa alle operazioni sul campo autonome | -0.6% | Nord America e Europa | Medio termine (2-4 anni) |
| Proprietà dei dati, accesso per la riparazione e attriti di interoperabilità | -0.5% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati e pressioni finanziarie
Il mercato delle macchine agricole si trova ad affrontare sfide dovute all'alto costo delle nuove attrezzature e alle difficoltà finanziarie associate agli acquisti di grandi dimensioni. Questo problema è particolarmente evidente nei trattori e nelle mietitrebbie di elevata potenza, dove gli agricoltori stanno posticipando i cicli di sostituzione a causa della limitata liquidità e dell'aumento dei costi di finanziamento. AGCO Corporation ha registrato un fatturato netto di 10.1 miliardi di dollari nel 2025, in calo del 13.5% rispetto al 2024 [3] Fonte: AGCO Corporation, “AGCO Reports Fourth Quarter and 2025 Full Year Results,” AGCOCorp.com . Secondo il rapporto 2026 dell'Association of Equipment Manufacturers (AEM), le vendite di trattori agricoli negli Stati Uniti sono diminuite del 9.1% e le vendite di mietitrebbie del 25.3% rispetto a marzo 2025, a causa della debolezza dell'economia agricola e delle pressioni finanziarie. La normalizzazione delle scorte dei concessionari e il miglioramento delle condizioni di credito sono fondamentali per una ripresa più solida della domanda di attrezzature.
Strutture agricole frammentate e rendimenti disomogenei
Il mercato delle macchine agricole incontra limitazioni strutturali nelle regioni dominate dalla piccola agricoltura. Secondo l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO), nel 2026 l'Africa rappresentava quasi la metà dei terreni arabili non coltivati a livello mondiale. Tuttavia, le rese agricole nel continente si attestavano solo al 56% della media globale e la penetrazione della meccanizzazione era particolarmente bassa, soprattutto nelle zone collinari e semi-aride. In tali regioni, il possesso individuale di macchinari spesso generava rendimenti limitati a causa delle piccole dimensioni dei campi, della frammentazione della proprietà terriera e del ridotto utilizzo annuo. Questi fattori ostacolavano la crescita della domanda nel mercato delle macchine agricole, anche quando la necessità di meccanizzazione era evidente. Sebbene i modelli di noleggio e i centri di assistenza condivisi offrissero un certo sollievo, non risolvevano completamente le problematiche di utilizzo che influenzavano le decisioni di acquisto.
Analisi del segmento
Per tipologia: i trattori generano valore, la tecnologia di raccolta accelera la crescita
Nel 2025, i trattori hanno dominato il mercato delle macchine agricole con una quota del 35.9%, confermandosi come la categoria più importante in termini di valore. Questo primato riflette il loro ruolo di principale fonte di energia per la preparazione del terreno, la semina, il trasporto, la cura delle colture e l'utilizzo di vari accessori nella maggior parte dei sistemi agricoli. Tuttavia, la domanda all'interno della categoria dei trattori è variabile. I modelli compatti stanno ottenendo buoni risultati in orticoltura e nelle applicazioni specializzate, mentre le macchine con 100 cavalli e oltre rimangono essenziali per le grandi aziende agricole a filari in Nord America ed Europa. Inoltre, si registra un crescente interesse per i trattori specifici per frutteti e vigneti, trainato dai progressi in termini di autonomia e irrorazione di precisione per colture specializzate.
Si prevede che il segmento delle macchine per la raccolta del mercato delle macchine agricole crescerà a un tasso annuo composto (CAGR) del 6.0% dal 2026 al 2031, risultando il segmento a più rapida crescita. Questa crescita è attribuita alla maggiore adozione di sistemi di automazione, sensori per le colture, controllo della testata e tecnologie per la gestione della qualità del grano, che migliorano l'efficienza sul campo durante i periodi di raccolta limitati. Il mercato si sta inoltre espandendo oltre le tradizionali mietitrebbie e trebbiatrici, con le trinciatrici per foraggio che stanno guadagnando terreno negli allevamenti di bestiame e le trinciatrici per colture speciali che passano dalla fase pilota alla commercializzazione su larga scala. Altre categorie chiave, come le macchine per la preparazione e la lavorazione del terreno, le macchine per la semina e la piantagione e le macchine per l'irrorazione e la protezione delle colture, continuano a beneficiare dei progressi nella lavorazione conservativa, nell'applicazione di precisione e nel miglior controllo degli input.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di automazione: il segmento manuale è leader in termini di quota di mercato, mentre i sistemi automatici stanno guadagnando terreno più rapidamente.
Nel 2025, le macchine agricole manuali rappresentavano la quota di mercato maggiore, pari al 46.0%, a testimonianza del ruolo significativo delle economie agricole in via di sviluppo nel mercato delle macchine agricole. Questo segmento rimane dominante nelle regioni caratterizzate da piccole proprietà terriere, redditi agricoli limitati e attrezzature azionate manualmente dall'operatore. Di conseguenza, il mercato continua a registrare vendite consistenti di attrezzature con un livello di automazione minimo, anche se gli acquirenti di fascia alta si stanno orientando verso tecnologie più avanzate. Questa disparità è particolarmente evidente in regioni come l'Asia meridionale, l'Africa e alcune zone del Sud America, dove l'accessibilità economica e la funzionalità di base sono i fattori determinanti nelle decisioni di acquisto.
Si prevede che i sistemi automatici cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 6.2% dal 2026 al 2031, diventando così il segmento in più rapida evoluzione nel mercato delle macchine agricole. Le macchine semiautomatiche rappresentano un importante anello di congiunzione tra i sistemi manuali e quelli completamente automatizzati, offrendo funzionalità come l'assistenza alla sterzata, il controllo delle sezioni e la telematica a un costo inferiore rispetto alle soluzioni completamente autonome. Si prevede che il settore delle macchine agricole registrerà i progressi più significativi in termini di automazione nelle colture specializzate ad alto valore aggiunto e nelle grandi aziende agricole consolidate, dove i vantaggi in termini di risparmio di manodopera e precisione sono più evidenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
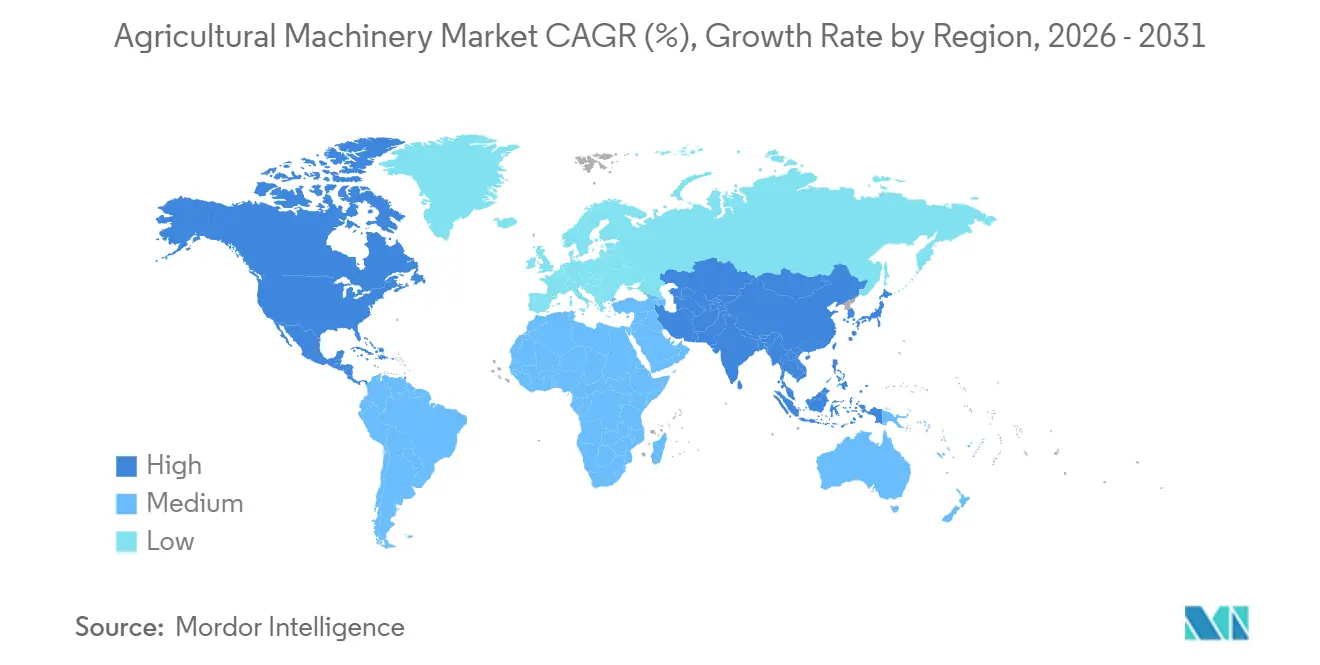
Nel 2025, la regione Asia-Pacifico ha rappresentato la quota maggiore del mercato delle macchine agricole, pari al 36.8%, risultando il mercato regionale più grande. Il mercato in questa regione è trainato dalle iniziative di modernizzazione del parco macchine in Cina e dalla significativa domanda di trattori in India, in termini di volume. La Cina si sta concentrando su macchinari intelligenti, sistemi di supporto alla guida autonoma e attrezzature a energia rinnovabile, con un utilizzo già su larga scala di droni agricoli. In India, la domanda è sostenuta da una solida attività agricola e dalle continue esigenze di meccanizzazione. Ad esempio, Mahindra and Mahindra Limited ha registrato vendite di trattori pari a 46,404 unità nell'aprile 2026, con un aumento del 20% rispetto all'anno precedente. Nel frattempo, i mercati delle macchine agricole in Giappone e Australia sono più maturi e orientati alla tecnologia, mentre i mercati del Sud-est asiatico si stanno espandendo grazie a programmi di meccanizzazione per i piccoli agricoltori.
Si prevede che il Nord America registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.2%, dal 2026 al 2031, diventando così l'area geografica a più rapida crescita nel mercato delle macchine agricole. Sebbene il mercato stia attualmente attraversando una fase di flessione ciclica, si prevede che la domanda di sostituzione delle flotte acquistate nell'ultimo decennio guiderà una ripresa nella fase successiva del ciclo. Il Sud America rimane una regione ad alto potenziale per il mercato delle macchine agricole. Brasile e Argentina beneficiano di una produzione agricola su larga scala, sebbene condizioni di credito più restrittive abbiano rallentato gli acquisti a breve termine.
L'Europa continua a rappresentare un mercato significativo per le macchine agricole grazie alla sua solida base manifatturiera, agli elevati livelli di meccanizzazione e ai continui investimenti nelle tecnologie di agricoltura di precisione. La domanda nella regione è influenzata da fattori quali i cicli di sostituzione, le condizioni di finanziamento e le politiche agricole incentrate sulla sostenibilità, che promuovono il miglioramento dell'efficienza nelle aziende agricole. In Medio Oriente, i progetti di espansione dell'irrigazione e l'agricoltura in ambiente controllato stanno trainando la domanda di macchinari specializzati e attrezzature per la gestione delle risorse idriche. L'Africa, pur trovandosi in una fase precedente del processo di meccanizzazione, sta assistendo a una crescita graduale della domanda di macchinari a lungo termine, sostenuta da programmi governativi di modernizzazione agricola e iniziative per la sicurezza alimentare in diverse economie agricole in via di sviluppo.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
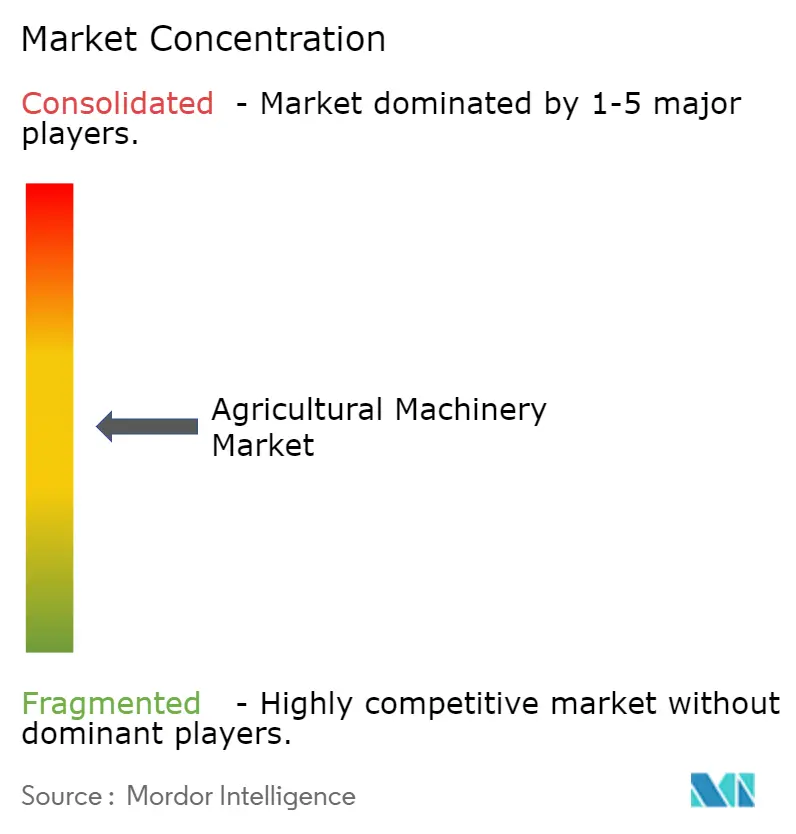
Il mercato delle macchine agricole è moderatamente frammentato. Il gruppo leader è composto dalle prime cinque aziende: Deere and Company, CNH Industrial NV, AGCO Corporation, Kubota Corporation e CLAAS KGaA mbH. Queste aziende mantengono la loro posizione grazie a un'ampia gamma di prodotti, a una vasta rete di concessionari, a capacità di finanziamento e a una crescente integrazione digitale. Altri produttori affermati, come SDF SpA, Yanmar Holdings Co., Ltd. e Argo Tractors SpA, competono sfruttando la competenza regionale, la specializzazione di prodotto e una forte presenza in specifiche categorie di macchine agricole. Inoltre, operatori di nicchia, tra cui specialisti dell'irrigazione, produttori di trattori focalizzati sul mercato indiano e aziende produttrici di attrezzature, detengono posizioni di rilievo in segmenti specifici. Questa struttura multilivello promuove una concorrenza attiva, impedendo al contempo un'eccessiva concentrazione del mercato.
La concorrenza si sta intensificando nei settori in cui software di precisione, automazione e ricavi ricorrenti da servizi si intersecano con le tradizionali vendite di macchinari. La struttura PTx Trimble di AGCO Corporation esemplifica questa tendenza, fornendo una solida piattaforma digitale che integra la sua offerta hardware e si estende alle funzioni di retrofit, guida e autonomia. Allo stesso modo, CLAAS KGaA mbH ha dimostrato il suo impegno per l'innovazione mantenendo la spesa in ricerca e sviluppo a 319.9 milioni di euro (346 milioni di dollari) nell'anno fiscale 2025, nonostante un leggero calo del fatturato complessivo. Questi sviluppi evidenziano come la leadership di prodotto nel mercato delle macchine agricole dipenda sempre più dalle capacità di automazione e connettività, oltre che da fattori tradizionali come la potenza del motore e le dimensioni della macchina.
Il mercato delle macchine agricole sta creando opportunità anche per le aziende in grado di offrire funzionalità avanzate alle aziende agricole che non possono permettersi piattaforme autonome di fascia alta. Ad esempio, Mahindra and Mahindra Limited sta difendendo la propria quota di mercato in India attraverso rapidi aggiornamenti di prodotto. Nel marzo 2026, l'azienda ha lanciato la gamma di fresatrici pesanti Mahavator e Mahavator HD e ha continuato a promuovere soluzioni di irrorazione per frutteti tramite la sua piattaforma MITRA. Queste iniziative suggeriscono che il vantaggio competitivo più sostenibile risiede nell'integrazione di macchinari, software, dati agronomici e servizi post-vendita per migliorare i risultati aziendali durante l'intero ciclo operativo.
Leader del settore delle macchine agricole
Deere & Company
Società AGCO
Società Kubota
CNH Industrial NV
CLAAS KGaA mbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Mahindra and Mahindra Limited ha presentato le serie di fresatrici pesanti Mahavator e Mahavator HD, con larghezze di lavoro che vanno da 4 a 9 piedi. Questi modelli presentano un design del montante migliorato e più ampio e sono progettati per applicazioni di lavorazione pesante in diverse zone agronomiche dell'India.
- Agosto 2025: CLAAS KGaA mbH ha presentato la serie di trinciatrici JAGUAR 1000, con capacità produttive fino a 500 tonnellate all'ora e potenze del motore comprese tra 850 e 1,110 CV. Questo lancio risponde alla crescente domanda nel mercato delle macchine agricole di attrezzature di raccolta ad alta capacità e precisione, progettate per migliorare l'efficienza operativa e la qualità del foraggio.
- Febbraio 2025: Deere & Company ha presentato il suo sistema di lavorazione del terreno autonomo di nuova generazione, dotato di 16 telecamere e funzionalità di elaborazione avanzate. Questo sistema consente operazioni sul campo completamente autonome, senza necessità di supervisione umana. Rappresenta un passo avanti nell'automazione agricola, rafforzando la posizione di Deere & Company nello sviluppo di tecnologie per l'agricoltura autonoma.
Ambito del rapporto sul mercato globale dei macchinari agricoli
Le macchine agricole comprendono attrezzature e strumenti meccanici utilizzati nelle attività agricole, tra cui la preparazione del terreno, la semina, l'irrigazione, la protezione delle colture, la raccolta e la lavorazione post-raccolta. Queste macchine migliorano l'efficienza operativa, riducono al minimo la dipendenza dalla manodopera, aumentano la produttività e facilitano le moderne pratiche agricole su larga scala in diversi sistemi colturali. Il rapporto sul mercato delle macchine agricole è segmentato per tipologia (trattori, macchine per la preparazione e la coltivazione del terreno, macchine per la semina e la piantagione, macchine per la raccolta, macchine per l'irrorazione e la protezione delle colture, macchine per la fienagione e la foraggicoltura e macchine per l'irrigazione), per livello di automazione (manuale, semiautomatico e automatico) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo
| Trattori | Per cavalli | Meno di 40 HP |
| Da 40 HP a 99 HP | ||
| 100 CV e oltre | ||
| Per tipo di trattore | Trattori utilitari compatti | |
| Trattori utilitari | ||
| Trattori per colture a file | ||
| Trattori per frutteto e vigneto | ||
| Macchinari per la preparazione e la coltivazione del terreno | Aratri | |
| erpice | ||
| Coltivatori e motozappe | ||
| Macchinari per la semina e la piantagione | Seminatrici | |
| Fioriere | ||
| Diffusori di trasmissione | ||
| Trapiantatori | ||
| Macchine per la raccolta | Mietitrebbie e trebbiatrici | |
| Trince semoventi | ||
| Mietitrici specializzate per colture | ||
| Macchinari per irrorazione e protezione delle colture | Irroratrici semoventi | |
| Irroratrici trainate e montate | ||
| Sistemi di irrorazione aerei e con droni | ||
| Macchine per fieno e foraggio | Falciatrici-condizionatrici | |
| Imballatrici | ||
| Rastrelli e spandiconcime | ||
| Macchine per l'irrigazione | Irrigazione a pioggia | |
| Irrigazione a goccia | ||
| Sistemi di pivot meccanizzati | ||
Per livello di automazione
| Manuale |
| Semi-Automatic |
| Automatico |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo | Trattori | Per cavalli | Meno di 40 HP |
| Da 40 HP a 99 HP | |||
| 100 CV e oltre | |||
| Per tipo di trattore | Trattori utilitari compatti | ||
| Trattori utilitari | |||
| Trattori per colture a file | |||
| Trattori per frutteto e vigneto | |||
| Macchinari per la preparazione e la coltivazione del terreno | Aratri | ||
| erpice | |||
| Coltivatori e motozappe | |||
| Macchinari per la semina e la piantagione | Seminatrici | ||
| Fioriere | |||
| Diffusori di trasmissione | |||
| Trapiantatori | |||
| Macchine per la raccolta | Mietitrebbie e trebbiatrici | ||
| Trince semoventi | |||
| Mietitrici specializzate per colture | |||
| Macchinari per irrorazione e protezione delle colture | Irroratrici semoventi | ||
| Irroratrici trainate e montate | |||
| Sistemi di irrorazione aerei e con droni | |||
| Macchine per fieno e foraggio | Falciatrici-condizionatrici | ||
| Imballatrici | |||
| Rastrelli e spandiconcime | |||
| Macchine per l'irrigazione | Irrigazione a pioggia | ||
| Irrigazione a goccia | |||
| Sistemi di pivot meccanizzati | |||
| Per livello di automazione | Manuale | ||
| Semi-Automatic | |||
| Automatico | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Resto del Nord America | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Francia | |||
| Regno Unito | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente | Arabia Saudita | ||
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale della domanda mondiale di macchinari agricoli nel 2026?
Il mercato dei macchinari agricoli raggiungerà i 193.0 miliardi di dollari nel 2026.
Quale categoria di prodotti è leader nella domanda globale di attrezzature?
I trattori rappresentano il segmento più ampio, con una quota del 35.9% del valore totale del mercato nel 2025.
Quale livello di automazione sta crescendo più rapidamente?
Si prevede che i sistemi automatici cresceranno a un tasso annuo composto del 6.2% dal 2026 al 2031.
Perché gli agricoltori investono in attrezzature più avanzate anche durante un ciclo economico debole?
La manodopera è più scarsa, i salari sono più alti e le aziende agricole più grandi hanno bisogno di coprire più ettari per ogni passaggio, quindi il ritorno sull'investimento derivante da macchine efficienti e connesse sta migliorando anche quando il momento dell'acquisto è posticipato.


