

Dimensioni e quota del mercato dei chelati agricoli
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
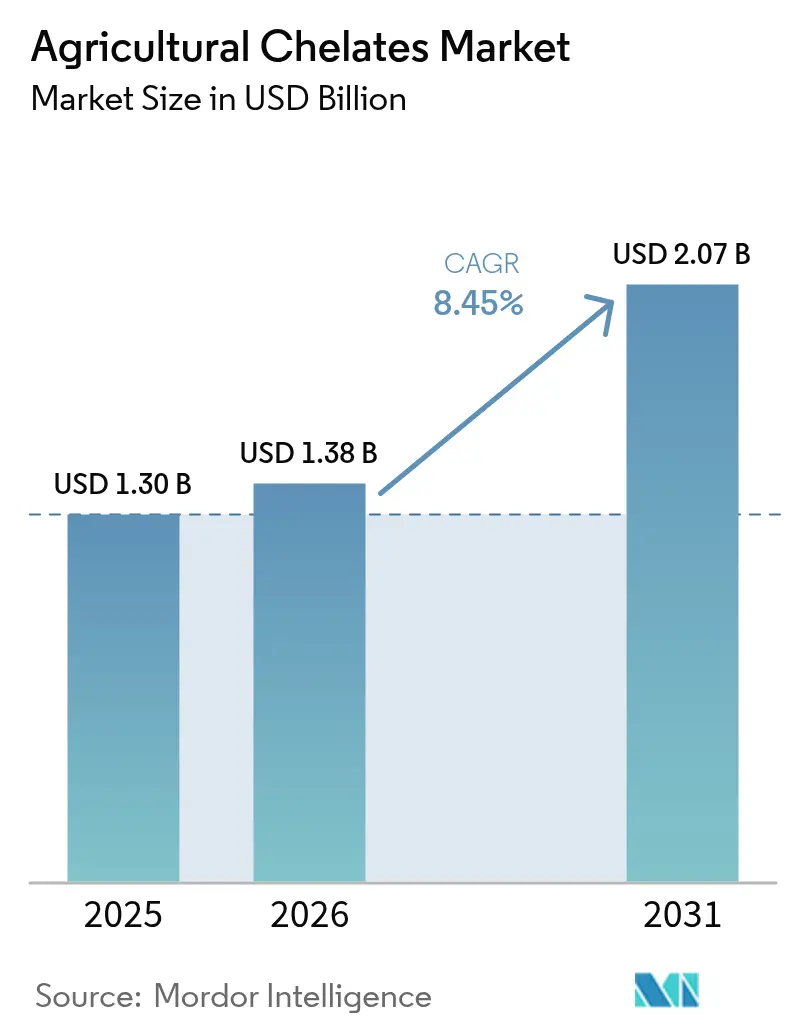
| Dimensione del mercato (2026) | 1.38 miliardo di dollari |
| Dimensione del mercato (2031) | 2.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.45% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
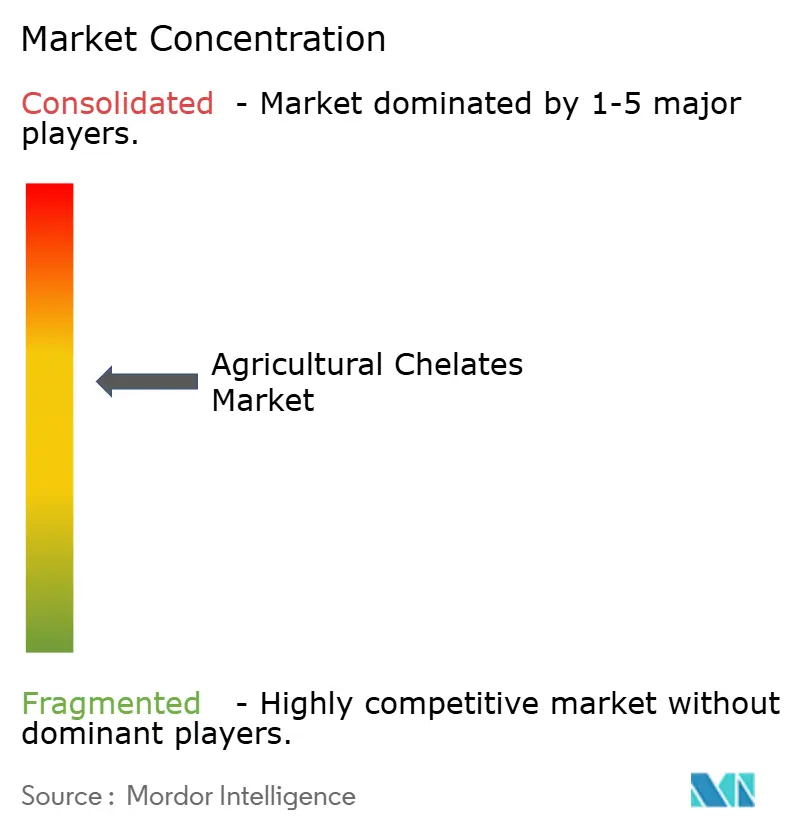
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei chelati agricoli di Mordor Intelligence
Si prevede che il mercato dei chelati agricoli aumenterà da 1.30 miliardi di dollari nel 2025 e 1.38 miliardi di dollari nel 2026 a 2.07 miliardi di dollari entro il 2031, registrando un CAGR dell'8.45% tra il 2026 e il 2031. La domanda di micronutrienti ad alta efficienza è in aumento, poiché gli agricoltori devono far fronte alla riduzione dei terreni coltivabili e agli obblighi governativi di biofortificazione. I chelati di acido etilendiamminotetraacetico (EDTA) hanno guidato il fatturato del 2025, ma alternative di origine biologica come i gradi di amminoacidi e acido iminodisuccinico (IDHA) stanno rapidamente prendendo piede sotto il controllo normativo europeo sugli agenti sintetici persistenti. Gli investimenti nell'agricoltura di precisione, in particolare nella fertirrigazione intelligente, stanno orientando la progettazione dei prodotti verso formulazioni completamente solubili e compatibili con i sensori. L'Asia-Pacifico rimane il motore della crescita, poiché le diffuse carenze di zinco e ferro coincidono con i programmi pubblici che sovvenzionano i cereali fortificati.
Punti chiave del rapporto
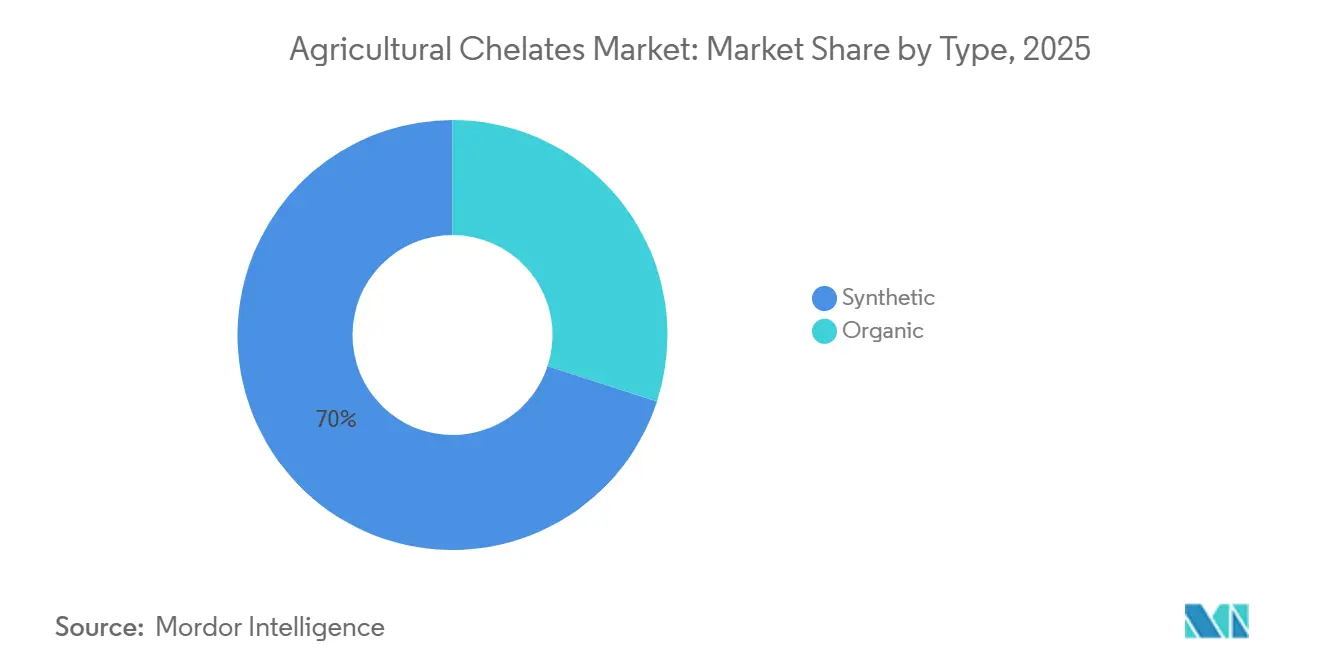
- Per tipologia, nel 2025 i chelati sintetici detenevano il 70% della quota di mercato dei chelati agricoli, mentre i gradi di origine biologica stanno avanzando a un CAGR del 9.5% fino al 2031.
- In base all'applicazione, i metodi basati sul suolo hanno rappresentato il 41% del fatturato del mercato dei chelati agricoli nel 2025, mentre si prevede che la fertirrigazione accelererà a un CAGR dell'8.4% fino al 2031.
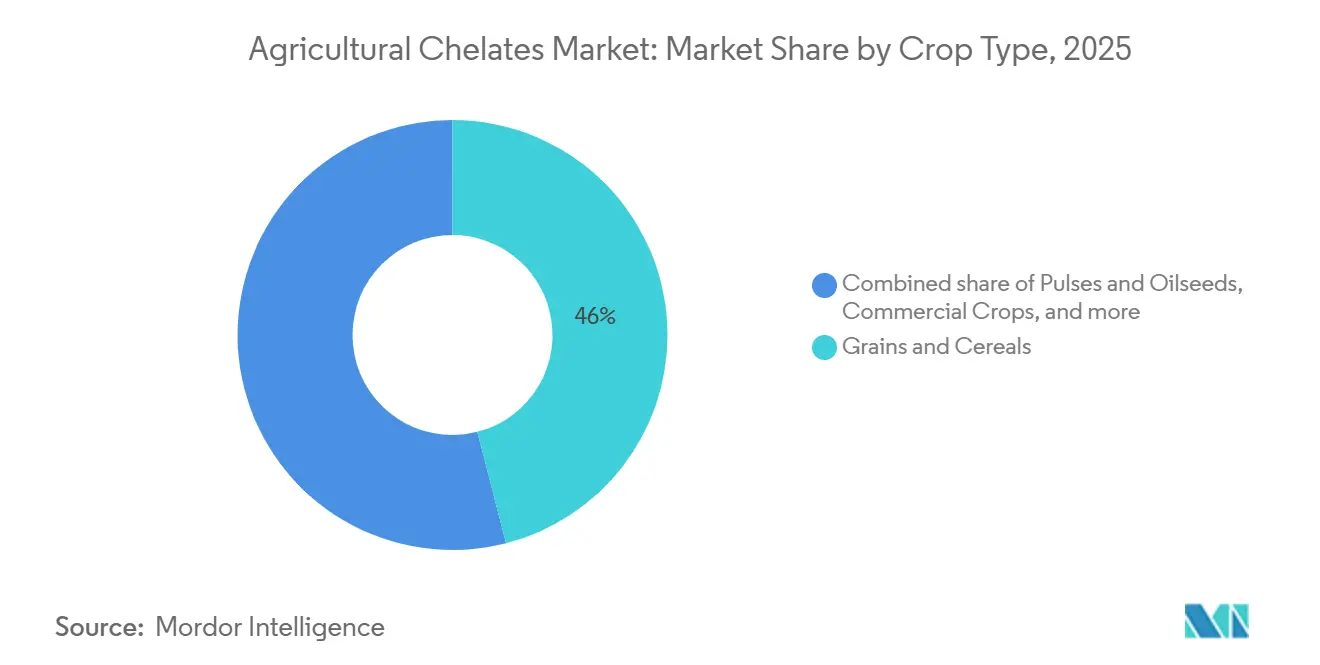
- Per tipo di coltura, nel 2025 i cereali rappresentavano il 46% del mercato dei chelati agricoli, mentre frutta e verdura stanno crescendo a un CAGR dell'8.9%.
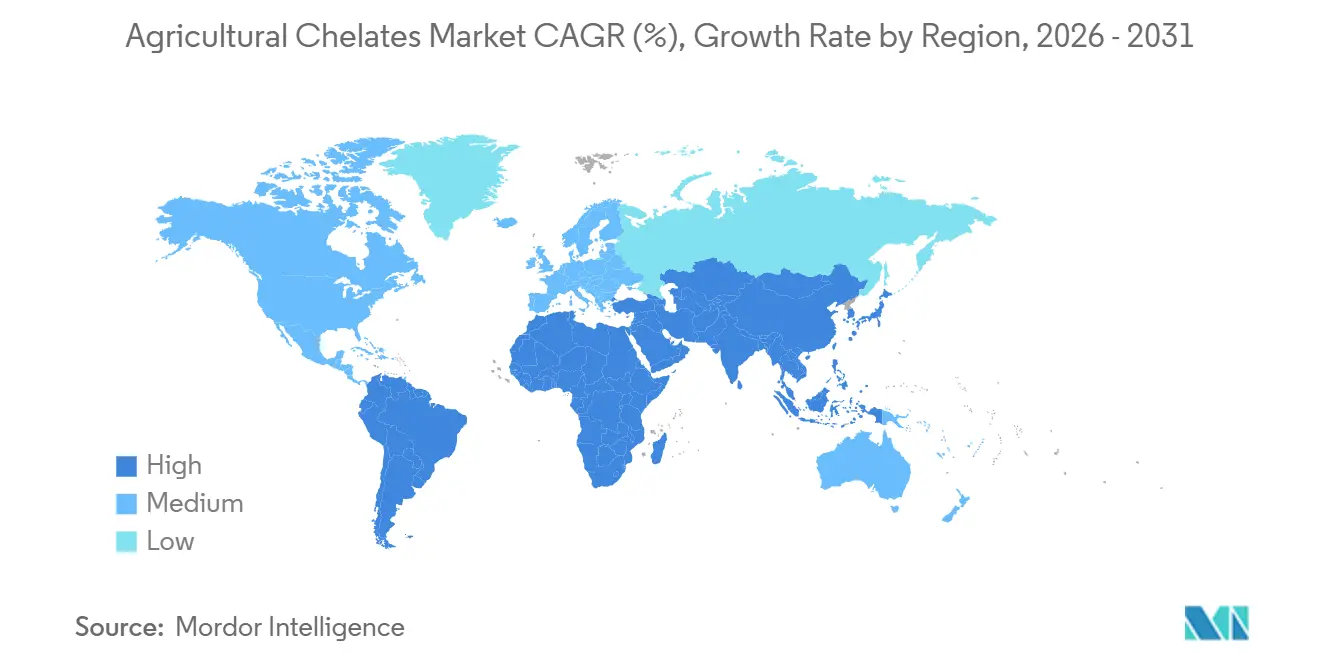
- Per area geografica, l'area Asia-Pacifico ha contribuito al 53.4% del fatturato del 2025 e si sta espandendo a un CAGR dell'8.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei chelati agricoli
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pressione sulla sicurezza alimentare globale a fronte della riduzione dei terreni coltivabili | + 1.2% | Asia-Pacifico e Africa con ricadute globali | Medio termine (2–4 anni) |
| Carenza diffusa di micronutrienti nei terreni agricoli | + 1.5% | Asia-Pacifico, Medio Oriente, Africa e Sud America | A lungo termine (≥ 4 anni) |
| Crescente domanda di colture arricchite dal punto di vista nutrizionale e biofortificate | + 1.0% | Asia-Pacifico e Africa | Medio termine (2–4 anni) |
| Espansione degli impianti di agricoltura in ambiente controllato | + 0.9% | Nord America, Europa e Medio Oriente | A breve termine (≤ 2 anni) |
| Chelati speciali pronti per la fertirrigazione intelligente | + 0.7% | Nord America, Europa e Medio Oriente | Medio termine (2–4 anni) |
| Programmi di efficienza nell'uso dei nutrienti collegati ai crediti di carbonio | + 0.5% | Espansione in Europa, Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pressione sulla sicurezza alimentare globale in un contesto di riduzione delle terre coltivabili
Secondo i dati dell'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) e della Convenzione delle Nazioni Unite per la lotta alla desertificazione (UNCCD), la superficie agricola mondiale continua a diminuire di 12 milioni di ettari ogni anno, intensificando l'interesse per gli input che aumentano le rese per ettaro. I micronutrienti chelati offrono una biodisponibilità da tre a cinque volte superiore rispetto ai sali di solfato, aiutando gli agricoltori a raggiungere gli obiettivi nutrizionali su superfici limitate. La FAO prevede un aumento del 50% della produzione di cereali entro il 2050, sottolineando il ruolo dei chelati nei sistemi ad alta resa [1] Fonte: FAO, "State of Food Security and Nutrition in the World", fao.org . L'Asia-Pacifico e l'Africa risentono maggiormente di questa pressione, il che spinge a una più rapida adozione in queste regioni. L'impatto rimane significativo nel medio termine, poiché i governi stanziano sussidi per i fertilizzanti ad alta efficienza.
Carenza diffusa di micronutrienti nei terreni agricoli
Circa la metà dei terreni cerealicoli mondiali è carente di zinco, mentre la clorosi ferrica limita la produzione orticola nelle zone calcaree come quella mediterranea. L'Organizzazione Mondiale della Sanità collega la carenza di nutrienti nel suolo alla "fame nascosta", che colpisce 2 miliardi di persone [2] Fonte: Organizzazione Mondiale della Sanità, "Micronutrienti", who.int . I chelati mantengono i micronutrienti disponibili nei terreni alcalini dove precipitano i sali, rendendoli fondamentali per la bonifica. Le grandi aree di coltivazione di riso e grano in India e Cina utilizzano irrorazioni fogliari con chelati per soddisfare gli standard nutrizionali. Questo fattore strutturale esercita un'influenza duratura sul mercato dei chelati agricoli.
Crescente domanda di colture arricchite e biofortificate dal punto di vista nutrizionale
I programmi di approvvigionamento governativi ora specificano i livelli minimi di zinco e ferro nei cereali sovvenzionati. HarvestPlus ha confermato che le varietà biofortificate hanno raggiunto 100 milioni di famiglie di agricoltori nel 2025, con chelati utilizzati durante la fase di riempimento del grano per aumentare la densità di micronutrienti [3] Fonte: HarvestPlus, “Biofortification Progress Briefs,” harvestplus.org . I trattamenti fogliari con chelati integrano la biofortificazione genetica, consentendo agli agricoltori di raggiungere gli obiettivi quando i terreni sono carenti di nutrienti. Si prevede che i nuovi mandati in Bangladesh e in diverse nazioni africane amplieranno la domanda futura. Il fattore trainante rimane più forte nel medio termine, poiché l'applicazione delle norme si fa più rigorosa.
Espansione degli impianti di agricoltura in ambiente controllato
La superficie coltivata in serra in tutto il mondo è aumentata dell'8% nel 2025 e i sistemi idroponici dominano le nuove costruzioni. Nelle soluzioni a ricircolo, i sali convenzionali causano l'intasamento degli erogatori, quindi i coltivatori si rivolgono alle forme chelate. Gli standard olandesi richiedono già miscele chelate e l'adozione è in aumento in Arabia Saudita e negli Emirati Arabi Uniti. La rapida espansione crea un picco della domanda a breve termine, soprattutto per i gradi ad alta purezza, adatti all'irrigazione a goccia. Questi impianti si basano sulla fertirrigazione a circuito chiuso, sottolineando l'importanza di complessi di micronutrienti stabili per prevenire il blocco dei nutrienti.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme severe sugli agenti chelanti sintetici persistenti | -1.1% | Europa e Nord America | A breve termine (≤ 2 anni) |
| Elevato costo del prodotto rispetto ai sali micronutrienti convenzionali | -1.3% | Africa, Sud America e Asia-Pacifico per i piccoli proprietari terrieri | Medio termine (2–4 anni) |
| Emersione di sostituti biostimolanti di nuova generazione | -0.6% | Segmenti premium del Nord America e dell'Europa | Medio termine (2–4 anni) |
| Volatilità della catena di fornitura per i ligandi chelanti di origine biologica | -0.4% | Globale, acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme severe sugli agenti chelanti sintetici persistenti
L'acido etilendiamminotetraacetico (EDTA) è un agente chelante ampiamente utilizzato in agricoltura globale, ma è in fase di valutazione da parte dell'Agenzia europea per le sostanze chimiche (ECHA) per la sua bassa biodegradabilità. Sebbene non sia classificato come sostanza estremamente preoccupante (SVHC), il mercato europeo si sta orientando verso alternative biodegradabili come il diacetato di glutammato tetrasodio (GLDA) e l'acido iminodisuccinico (IDHA) per allinearsi agli obiettivi di inquinamento zero del Green Deal dell'Unione europea (UE). L'Agenzia per la protezione ambientale degli Stati Uniti sta conducendo revisioni parallele e si prevede che le bozze di valutazione siano pubblicate nel 2026. Queste azioni costringono i formulatori ad accelerare l'adozione di alternative biodegradabili come l'International Diploma in Humanitarian Assistance (IDHA) e l'acido etilendiammina-N, N'-bis (acido 2-idrossifenilacetico) (EDDHA). I costi di conformità e le riorganizzazioni del portafoglio comprimono i margini e rallentano i volumi di spedizione nel breve termine. Questa restrizione si attenuerà dopo che i nuovi gradi otterranno l'approvazione normativa.
Elevato costo del prodotto rispetto ai sali micronutrienti convenzionali
Lo zinco chelato viene spesso venduto a un prezzo da quattro a otto volte superiore a quello del solfato di zinco, scoraggiando i piccoli agricoltori con problemi di liquidità. Gli agenti di divulgazione nell'Africa subsahariana e nell'Asia meridionale non dispongono di risorse sufficienti per dimostrare il ritorno dell'investimento, quindi i coltivatori optano per sali più economici. Le applicazioni al terreno in grandi quantità aggravano il sovrapprezzo perché richiedono volumi maggiori rispetto agli spray fogliari mirati. I prezzi spot delle formulazioni chelate seguono anche le materie prime derivate dal petrolio, quindi i picchi nei mercati energetici si traducono rapidamente in prezzi al dettaglio più elevati. Le fluttuazioni valutarie rispetto al dollaro statunitense aumentano i costi di sbarco per i distributori africani dipendenti dalle importazioni e amplificano l'incertezza sui prezzi al cancello dell'azienda agricola. Senza sussidi o programmi di credito, l'adozione è in ritardo nelle regioni sensibili ai costi. La restrizione è più pronunciata nel medio termine, finché non si diffonderanno gli strumenti di finanziamento.
Analisi del segmento
Per tipo: il predominio sintetico affronta la pressione biodegradabile
Nel 2025, i chelati sintetici detenevano una quota di mercato dominante del 70% dei chelati agricoli, beneficiando di una consolidata validazione sul campo e dell'inclusione nei sussidi governativi per i fertilizzanti. I chelati di origine biologica rappresentano il gruppo in più rapida crescita e stanno avanzando a un CAGR del 9.5% fino al 2031, mentre le autorità di regolamentazione europee e statunitensi esaminano attentamente agenti persistenti come l'acido etilendiamminotetraacetico (EDTA). Il divario di prezzo tra i due gruppi si sta riducendo perché l'espansione della capacità di fermentazione, come l'aumento del 40% del diacetato di glutammato tetrasodio (GLDA) di Mitsubishi Chemical nel 2025, riduce i costi unitari. L'acido glutammico, acido N,N-diacetico, sale tetrasodio (Dissolvine GL) di Nouryon ha ottenuto la certificazione Ecolabel dell'Unione Europea (UE) nel 2025, a dimostrazione del fatto che i prodotti biodegradabili possono ora sostituire l'acido etilendiamminotetraacetico (EDTA) nella fertirrigazione senza sacrificare le prestazioni.
Nell'ambito delle offerte a base biologica, i lignosolfonati rappresentano un'opzione economica per pascoli e colture foraggere, ma mancano di stabilità nei terreni alcalini. I chelati di amminoacidi a base di glicina o acido glutammico garantiscono un rapido assorbimento fogliare per frutta e verdura, dove la qualità visiva determina un prezzo elevato. Gli eptagluconati offrono un costo medio e stabilità per i programmi di coltivazione del terreno con certificazione biologica, mentre i complessi di citrato e gluconato rimangono input di nicchia nell'idroponica, dove la rapida biodegradazione previene l'accumulo. Questa diversificazione consente agli agricoltori di adattare la scelta dei chelati al valore della coltura, al pH del terreno e agli obiettivi di sostenibilità, poiché le dimensioni del mercato dei chelati agricoli continuano a espandersi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il terreno domina, la fertirrigazione intelligente prende piede
L'applicazione al suolo ha rappresentato il 41% del mercato dei chelati agricoli nel 2025, poiché i cereali da grandi ettaro incorporano zinco e ferro chelati nei fertilizzanti di base. La fertirrigazione è il canale in più rapida crescita, con un CAGR dell'8.4% fino al 2031, poiché i sistemi a goccia e idroponici richiedono formulazioni completamente solubili. Gli spray fogliari crescono costantemente a un CAGR decente, colmando le carenze di metà stagione nelle colture ortofrutticole di alto valore. La quota di mercato dei chelati agricoli per i prodotti di qualità per fertirrigazione aumenta con l'investimento delle aziende agricole in ambiente controllato nel dosaggio basato su sensori.
I trattamenti delle sementi e i concentrati idroponici rimangono porzioni più piccole, ma sono strategicamente vitali per le colture speciali. La gamma di chelati YaraTera di Yara migliora l'irrigazione di precisione fornendo nutrienti completamente solubili e privi di residui che prevengono l'intasamento degli ugelli a goccia, garantendo una distribuzione uniforme di acqua e nutrienti in tutto il campo. Le miscele fogliari arricchite con coadiuvanti riducono la manodopera riducendo la frequenza di applicazione. La tecnologia di applicazione definisce quindi le specifiche del prodotto e il posizionamento competitivo nel mercato dei chelati agricoli.
Per tipo di coltura: i cereali dominano, l'orticoltura detta il ritmo
Cereali e cereali hanno rappresentato il 46% della quota di mercato dei chelati agricoli nel fatturato del 2025, poiché lo zinco stimola il riempimento dei chicchi e la sintesi proteica in grano, riso e mais. Frutta e verdura crescono a un CAGR dell'8.9%, trainate da un'orticoltura orientata all'esportazione che penalizza i difetti di qualità visiva legati alla carenza di micronutrienti. Legumi e semi oleosi crescono a un CAGR discreto, sfruttando ferro e zinco chelati per migliorare la fissazione dell'azoto e il contenuto di olio. Colture commerciali come cotone e canna da zucchero aggiungono una domanda stabile, laddove la qualità delle fibre e del saccarosio è importante.
Gli obblighi di biofortificazione nell'Asia meridionale stanno stimolando la domanda di chelati nel grano, aumentando lo zinco nella cariosside fino al 35% secondo i dati di campo HarvestPlus del 2025. In orticoltura, i chelati di ferro prevengono la clorosi nelle drupacee e negli agrumi coltivati su terreni calcarei dove il solfato ferroso non è efficace. I settori del tappeto erboso e ornamentale, sebbene di piccole dimensioni, accettano miscele chelate di alta qualità per preservare l'estetica. La diversità delle colture, quindi, è alla base della resilienza del mercato dei chelati agricoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'area Asia-Pacifico deteneva il 53.4% della quota di mercato dei chelati agricoli nel 2025 e si prevede che crescerà a un CAGR dell'8.8% fino al 2031. I mandati governativi di biofortificazione in India e Cina sovvenzionano zinco e ferro chelati, accelerandone così l'adozione tra i piccoli agricoltori. I produttori nazionali stanno ampliando la gamma di prodotti con Diploma Internazionale in Assistenza Umanitaria (IDHA) e aminoacidi, riducendo la dipendenza dalle importazioni e allentando la pressione sui prezzi. L'espansione dell'irrigazione a goccia nell'ambito dei programmi nazionali di risparmio idrico aumenta ulteriormente la domanda di chelati completamente solubili.
Europa, Nord America, Medio Oriente e Africa seguono percorsi di crescita diversi. L'Europa si orienta verso i ligandi biodegradabili, con l'inasprimento delle norme REACH (Valutazione, Autorizzazione e Restrizione delle Sostanze Chimiche), mentre l'industria agrumicola spagnola mantiene un consumo costante di acido etilendiammina-N, N′-bis(2-idrossifenil)acetico (EDDHA)-ferro. Il Nord America beneficia degli incentivi di condivisione dei costi del Dipartimento dell'Agricoltura degli Stati Uniti che compensano i prezzi elevati per le colture speciali e gli ortaggi da serra. Le serre del Medio Oriente si affidano ai chelati per superare le sfide dei terreni alcalini, e le aziende agricole commerciali africane adottano trattamenti fogliari mirati nonostante gli ostacoli ai costi.
L'adozione regionale si approfondirà con la moltiplicazione degli impianti ad ambiente controllato e con i programmi di crediti di carbonio che premiano l'efficienza dei nutrienti. Si prevede che la produzione locale in India e Cina ridurrà i costi unitari, ampliando l'accesso all'Asia meridionale e sud-orientale. I fornitori europei che ottengono certificazioni di qualità ecologica conquisteranno segmenti biologici poco sensibili al prezzo. I servizi di divulgazione del settore pubblico e le piattaforme di agricoltura di precisione diffonderanno le migliori pratiche, espandendo la presenza mondiale del mercato dei chelati agricoli.
Panorama normativo
I chelati agricoli venduti nell'Unione Europea sono regolamentati dal Regolamento UE sui prodotti fertilizzanti (UE) 2019/1009, che stabilisce i requisiti per la valutazione della conformità e la marcatura CE, le norme relative alle categorie di funzione del prodotto e l'etichettatura e la documentazione di sicurezza per i materiali di partenza, come gli agenti chelanti e complessanti. Per migliorare la coerenza tecnica tra i fertilizzanti e i prodotti correlati, la Commissione europea ha emanato la Decisione di esecuzione (UE) 2024/2387 (settembre 2024), che fa riferimento a norme armonizzate, tra cui EN 17816:2023 e EN 17817:2023, che i fornitori utilizzano a supporto della documentazione di conformità e delle dichiarazioni sui prodotti.
Anche la supervisione ambientale e chimica sui chelanti sintetici persistenti si sta intensificando, rafforzando in Europa il passaggio dall'EDTA ai ligandi biodegradabili, sotto la lente d'ingrandimento del regolamento REACH e le relative pressioni politiche. Negli Stati Uniti, l'incertezza delle politiche commerciali ha influenzato la pianificazione degli input agricoli; nel febbraio 2026, la Corte Suprema statunitense ha annullato i dazi di emergenza imposti dal presidente che avevano inciso sugli input agricoli nel corso del 2025, spingendo l'industria a chiedere maggiore certezza sui costi di importazione e sulle strategie di approvvigionamento per le materie prime e le formulazioni finali dei chelanti.
Panorama competitivo
I cinque principali attori, tra cui BASF SE, Yara International, ICL Group Ltd, Nouryon Chemicals Holdings BV e Haifa Group, controlleranno insieme una quota importante del mercato dei chelati per l'agricoltura nel 2025. BASF SE e Yara International ASA consolidano il mercato attraverso una produzione verticalmente integrata e reti globali di consulenza agronomica. Entrambe le aziende integrano i chelati con programmi più ampi di nutrizione delle colture, difendendo la quota di mercato nei segmenti cerealicoli ad alto volume e orticoltura specializzata. I loro vantaggi di scala si traducono in prezzi competitivi e rapida conformità normativa per i nuovi leganti biodegradabili.
Nouryon Chemicals Holding BV, ICL Group Ltd. e Haifa Group completano il gruppo leader, ciascuno con una strategia mirata. Nouryon sfrutta la certificazione Ecolabel dell'Unione Europea (UE) sulla sua linea di dissolvine per penetrare nicchie di mercato biologiche e orientate alla sostenibilità. ICL Group Ltd. ha ampliato la sua presenza nel Mediterraneo acquisendo un produttore spagnolo di acido etilendiammina-N, N'-bis(2-idrossifenil)acetico (EDDHA)-ferro, aggiungendo 12,000 tonnellate di capacità produttiva. Haifa si differenzia grazie a nutrienti fogliari nano-chelati che riducono la frequenza di irrorazione nelle colture frutticole di alto valore.
L'aumento della capacità produttiva, l'introduzione di ligandi biodegradabili e le partnership di agronomia digitale definiranno la futura rivalità. Nell'ambito del quadro normativo REACH (Registrazione, Valutazione, Autorizzazione e Restrizione delle Sostanze Chimiche), BASF e Mitsubishi Chemical hanno aumentato la produzione di diacetato di acido glutammico (GLDA) e acido iminodisuccinico (IDHA). Questi agenti chelanti biodegradabili sostituiranno l'acido etilendiamminotetraacetico (EDTA) nei mercati europei e nordamericani entro il 2026. Yara e Trimble integrano le prescrizioni di chelati in piattaforme cloud, integrando i prodotti in routine di fertirrigazione di precisione. Si prevede che le aziende più piccole che personalizzano miscele specifiche per le colture o garantiscono l'allineamento dei crediti di carbonio indeboliranno posizioni consolidate, ampliando il mercato dei chelati agricoli.
Leader del settore dei chelati agricoli
Nouryon Chemicals Holding BV
BASF SE
Yara International ASA
Gruppo Haifa
Gruppo ICL Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: BASF SE ha annunciato un aumento di prezzo per alcuni agenti chelanti Trilon in Nord America, con effetto dal 1° luglio 2026, che riguarda un'ampia gamma di prodotti, tra cui Trilon B, BD, BS, BX, C, D, G e varianti per uso alimentare. La modifica riflette le dinamiche di costo e di fornitura lungo le consolidate filiere dei chelanti sintetici e biodegradabili e può avere un impatto sulla redditività delle formulazioni per miscele di micronutrienti e prodotti per fertirrigazione. L'adeguamento sottolinea inoltre l'importanza di ligandi alternativi e programmi di dosaggio ottimizzati quando coltivatori e distributori si trovano ad affrontare costi di produzione per chilogrammo più elevati.
- Novembre 2025: Nouryon ha inaugurato un centro di innovazione a Shanghai, in Cina, per accelerare l'innovazione localizzata e la collaborazione con i clienti in diversi mercati finali, tra cui l'agricoltura. La struttura supporta lo sviluppo di applicazioni più vicine alla domanda dell'area Asia-Pacifico, dove i micronutrienti chelati vengono utilizzati per contrastare le diffuse carenze di zinco e ferro e per supportare programmi di fertilizzazione più efficienti. Un'iterazione più rapida e un servizio tecnico regionale possono ridurre i tempi che intercorrono tra la selezione del ligando e le formulazioni pronte per l'uso in campo.
- Aprile 2025: BASF SE ha introdotto Trilon G, un agente chelante biodegradabile a base di GLDA, progettato per soddisfare le soglie di prestazione di facile biodegradazione e al contempo supportare gli obiettivi relativi al carbonio rinnovabile. Il lancio ha ampliato l'offerta di agenti chelanti sostenibili di BASF per i clienti che desiderano sostituire o ridurre l'uso di agenti sintetici persistenti nei mercati regolamentati. Ha inoltre evidenziato la possibilità di una più rapida commercializzazione di ligandi biodegradabili che possono essere incorporati in chelati di micronutrienti progettati per la fertirrigazione di precisione e per applicazioni ad elevata purezza.
Ambito del rapporto sul mercato globale dei chelati agricoli
I chelati sono fertilizzanti specializzati che incapsulano ioni micronutrienti all'interno di molecole più grandi chiamate ligandi o chelanti. In questo modo, i chelati non solo frenano la perdita di nutrienti dovuta alla lisciviazione, ma aumentano anche la mobilità dei nutrienti nel terreno, facilitando un migliore assorbimento da parte delle piante.
Il rapporto riguarda il mercato dei chelati agricoli ed è segmentato per tipo (sintetico e organico), applicazione (suolo, fogliare, fertirrigazione e altre applicazioni), tipo di coltura (grano e cereali, legumi e semi oleosi, colture commerciali, frutta e verdura e prato e piante ornamentali) e geografia (Nord America, Europa, Asia-Pacifico, Sud America e Africa). Le dimensioni e le previsioni del mercato del rapporto saranno fornite in termini di valore (USD) per tutti i segmenti sopra menzionati.
| Sintetico | Acido etilendiamminotetraacetico (EDTA) |
| Acido etilendiammina-N, N-bis(2-idrossifenilacetico (EDDHA) | |
| Acido dietilentriamminopentaacetico (DTPA) | |
| Acido imminodisuccinico (IDHA) | |
| Altri tipi sintetici | |
| Organic | Lignosolfonati |
| Aminoacidi | |
| Eptagluconati | |
| Altri tipi organici |
| Applicazione al suolo |
| Applicazione fogliare |
| fertirrigazione |
| Altre applicazioni |
| Cereali e Cereali |
| Legumi e semi oleosi |
| Colture commerciali |
| Frutta e verdura |
| Tappeti erbosi e ornamentali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Spagna |
| Regno Unito | |
| Francia | |
| Germania | |
| Russia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo | Sintetico | Acido etilendiamminotetraacetico (EDTA) |
| Acido etilendiammina-N, N-bis(2-idrossifenilacetico (EDDHA) | ||
| Acido dietilentriamminopentaacetico (DTPA) | ||
| Acido imminodisuccinico (IDHA) | ||
| Altri tipi sintetici | ||
| Organic | Lignosolfonati | |
| Aminoacidi | ||
| Eptagluconati | ||
| Altri tipi organici | ||
| Per Applicazione | Applicazione al suolo | |
| Applicazione fogliare | ||
| fertirrigazione | ||
| Altre applicazioni | ||
| Per tipo di coltura | Cereali e Cereali | |
| Legumi e semi oleosi | ||
| Colture commerciali | ||
| Frutta e verdura | ||
| Tappeti erbosi e ornamentali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Spagna | |
| Regno Unito | ||
| Francia | ||
| Germania | ||
| Russia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei chelati agricoli e le sue dimensioni previste per il 2031?
Il mercato è valutato a 1.38 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.07 miliardi di dollari entro il 2031.
Quale regione registra la crescita più rapida del mercato?
L'area Asia-Pacifico è in espansione a un CAGR dell'8.8% fino al 2031, trainata dalle carenze di micronutrienti nel suolo e dai programmi di sussidi.
Perché i chelati di origine biologica stanno guadagnando quote di mercato?
La pressione normativa sugli agenti sintetici persistenti e la richiesta di etichette sostenibili spingono i coltivatori verso gradi di amminoacidi biodegradabili e IDHA.
In che modo la fertirrigazione intelligente influenza la domanda di chelati?
La fertirrigazione basata su sensori favorisce i chelati completamente solubili che resistono alla precipitazione, incrementando le vendite di gradi liquidi ad alta purezza.
Quali sono le prospettive competitive per i piccoli innovatori?
La concentrazione moderata e i cambiamenti normativi creano opportunità per operatori di nicchia che offrono ligandi biodegradabili specializzati e integrazione dell'agronomia digitale.


