

Dimensioni e quota del mercato dei prodotti biologici per l'agricoltura
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
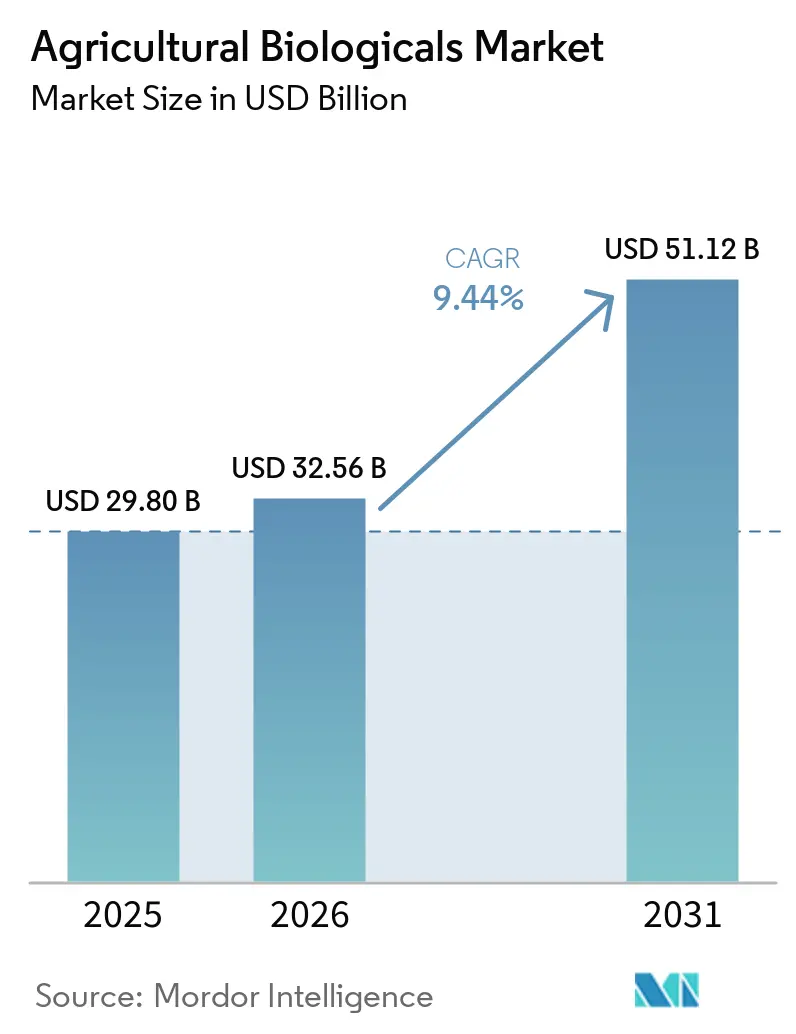
| Dimensione del mercato (2026) | 32.56 miliardo di dollari |
| Dimensione del mercato (2031) | 51.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.44% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti biologici per l'agricoltura di Mordor Intelligence
Si prevede che il mercato dei prodotti biologici per l'agricoltura crescerà da 29.80 miliardi di dollari nel 2025 a 32.56 miliardi di dollari nel 2026 e a 51.12 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 9.44% dal 2026 al 2031. Questo mercato sta crescendo più rapidamente rispetto alla maggior parte delle categorie di input agricoli grazie a fattori quali limiti massimi di residui (LMR) più rigorosi nei canali di esportazione, un aumento dei terreni agricoli biologici e programmi di approvvigionamento senza residui, che stanno rendendo i prodotti biologici parte integrante delle strategie di gestione delle colture. L'espansione globale dei terreni agricoli biologici e la crescente adozione di input biologici sia nei sistemi agricoli convenzionali che biologici stanno supportando questa tendenza. La crescita è trainata da normative più stringenti sugli input chimici convenzionali e da percorsi di registrazione più accessibili per i prodotti biologici. L'attività competitiva nel mercato si sta inoltre intensificando, poiché le principali aziende del settore degli input agricoli stanno ampliando i loro portafogli di prodotti biologici attraverso acquisizioni e un aumento della capacità produttiva. Tuttavia, sfide come la dipendenza dalla catena del freddo e la volatilità delle materie prime continuano a limitare la scalabilità del mercato dei prodotti biologici per l'agricoltura in alcune regioni.
Punti chiave del rapporto
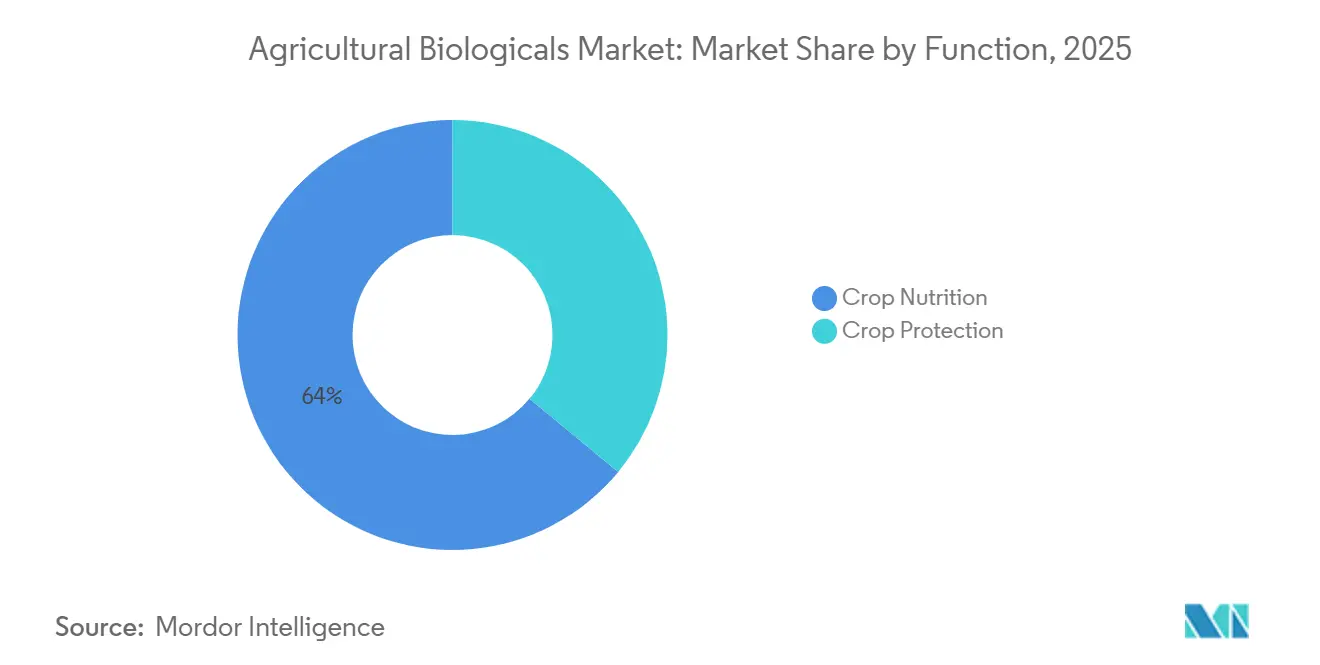
- Per funzione, il segmento dei prodotti biologici per l'agricoltura deteneva la quota di mercato maggiore, pari al 64.0% nel 2025, mentre il segmento dei prodotti biologici per l'agricoltura destinati alla protezione delle colture ha registrato il tasso di crescita annuale composto (CAGR) più rapido, pari al 9.5% dal 2026 al 2031.
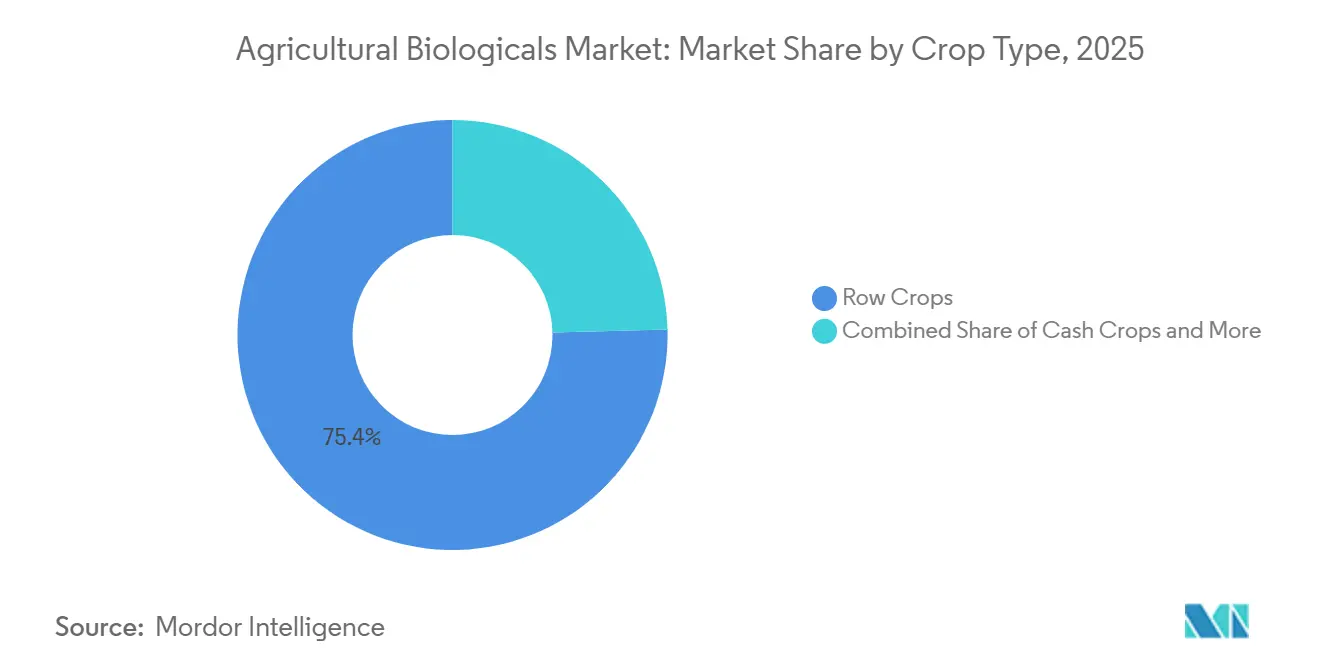
- Per tipologia di coltura, le colture a filari hanno rappresentato la quota maggiore, pari al 75.4%, del fatturato dei prodotti biologici agricoli nel 2025, mentre le colture orticole stanno registrando la crescita più rapida, con un CAGR del 9.5% dal 2026 al 2031.
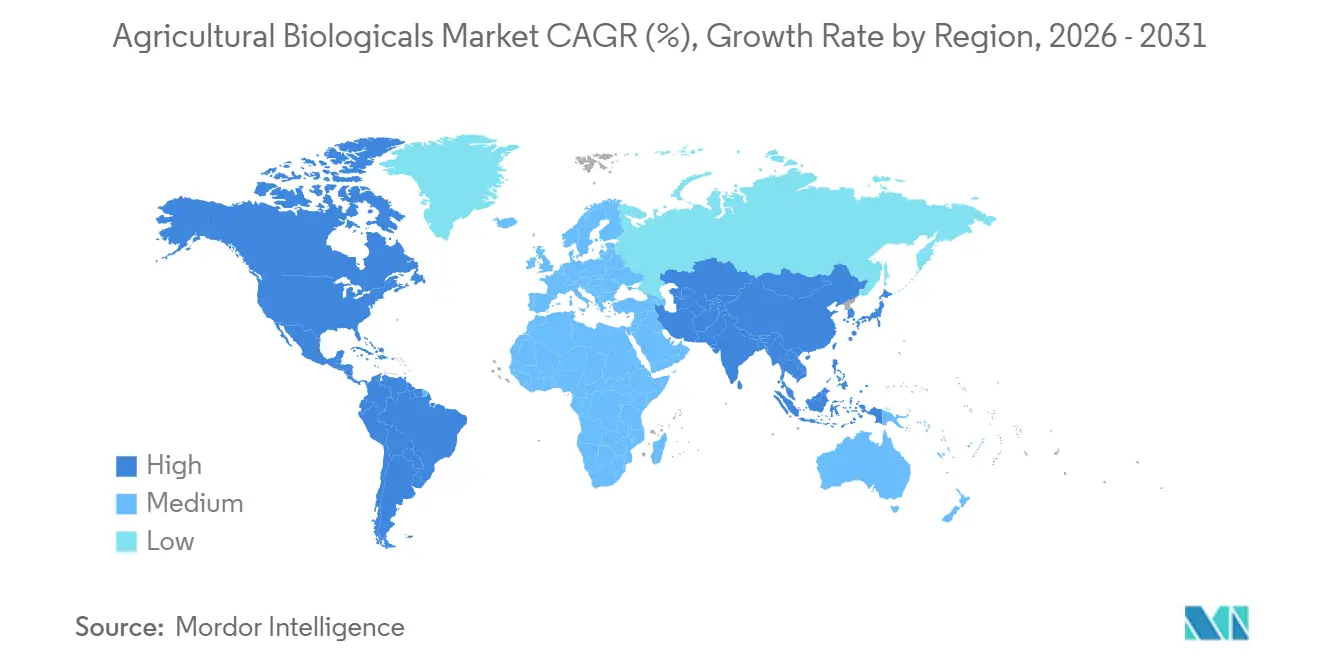
- Dal punto di vista geografico, l'Europa deteneva la quota maggiore, pari al 34%, del fatturato globale nel 2025, mentre il Nord America si è confermato il segmento regionale in più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'11.8% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti biologici per l'agricoltura
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di prodotti biologici e privi di residui. | + 3% | A livello globale, l'intensità maggiore si registra in Europa, Nord America e Giappone. | Medio termine (2-4 anni) |
| Normative più severe sui residui e sugli ingredienti degli agrofarmaci sintetici. | + 2.5% | Europa e Nord America in via prioritaria, con ripercussioni anche in Sud America e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Crescente utilizzo di prodotti biologici nella gestione integrata dei parassiti | + 2% | Nord America, Europa, Brasile e Australia | Medio termine (2-4 anni) |
| Incentivi per l'agricoltura rigenerativa e programmi di sequestro del carbonio | + 1.2% | Nord America, Europa, Sud America e Australia | Medio termine (2-4 anni) |
| Scoperta di ceppi microbici e ottimizzazione della formulazione tramite intelligenza artificiale (IA). | + 0.8% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Modelli di fermentazione localizzata e di produzione di bio-input in azienda agricola | + 0.7% | Brasile, India, Sud America e Africa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di prodotti biologici e privi di residui.
Il mercato dei prodotti biologici per l'agricoltura è in crescita grazie alla crescente adozione di sistemi di coltivazione biologica e a basso impatto ambientale nelle principali regioni produttrici. Secondo lo studio pubblicato in "Growth of Organic Farming in India", la superficie coltivata con metodo biologico in India ha raggiunto circa 7.3 milioni di ettari nel 2024, rispetto a 0.5 milioni di ettari vent'anni prima, e il paese contava oltre 2.3 milioni di agricoltori biologici nello stesso anno, a testimonianza della rapida espansione delle pratiche agricole sostenibili. Questa crescita sta alimentando la domanda di prodotti biologici per la protezione delle colture e il miglioramento del suolo, che facilitano la coltivazione senza residui. Inoltre, i requisiti di acquisto da parte di rivenditori e trasformatori stanno estendendo l'approvvigionamento di prodotti senza residui oltre i canali biologici certificati, integrando input biologici nelle pratiche agricole convenzionali e ampliando la domanda di mercato.
Normative più severe sui residui e sugli ingredienti degli agrofarmaci sintetici.
Il mercato dei prodotti biologici per l'agricoltura sta beneficiando di normative più rigorose sull'uso di insetticidi convenzionali e di processi di approvazione semplificati per i prodotti biologici. In Europa, la Commissione europea ha annunciato nel dicembre 2025 che le autorizzazioni nazionali provvisorie per i prodotti di biocontrollo potrebbero far risparmiare agli sviluppatori 22 milioni di euro (23.5 milioni di dollari) all'anno in perdite dovute al ritardo nella commercializzazione [1] Fonte: Commissione europea, "Documento di esecuzione del regolamento (UE) della Commissione", food.ec.europa.eu . Questo sviluppo migliora la fattibilità economica del lancio di prodotti nel mercato dei prodotti biologici per l'agricoltura. Man mano che questi processi normativi diventano più efficienti, si prevede che le decisioni di investimento all'interno del mercato favoriranno sempre più i prodotti biologici che possono essere commercializzati più rapidamente e con minori ostacoli normativi.
Crescente utilizzo di prodotti biologici nella gestione integrata dei parassiti
Il mercato dei prodotti biologici per l'agricoltura è in crescita, poiché questi vengono sempre più integrati nella fase di progettazione dei programmi di gestione integrata dei parassiti (IPM), anziché essere applicati solo a fine stagione. Una ricerca pubblicata dalla Invasive Species Corporation indica che i dati del 2025 evidenziano il potenziale per una maggiore adozione di pesticidi biologici all'interno dei programmi IPM, in particolare quando il trattamento delle sementi viene incluso fin dalla fase di semina. I prodotti biologici applicati alle sementi svolgono un ruolo significativo influenzando la pressione dei parassiti, la fissazione dell'azoto e lo sviluppo radicale senza richiedere modifiche alle operazioni in campo in fasi successive della stagione. Inoltre, il mercato dei prodotti biologici per l'agricoltura beneficia dell'aumento della resistenza alle soluzioni chimiche convenzionali, che trasforma i prodotti biologici da input opzionali a componenti essenziali delle strategie di protezione delle colture.
Incentivi per l'agricoltura rigenerativa e programmi di sequestro del carbonio
Il mercato dei prodotti biologici per l'agricoltura sta crescendo, poiché i programmi di agricoltura rigenerativa associano sempre più l'uso di input biologici a benefici ambientali misurabili. Nell'aprile 2026, Regenagri ha introdotto il Carbon Insetting Standard 2.0, che comprende 361,000 ettari in 25 progetti attivi [2] Fonte: Regenagri, “Regenagri lancia il Carbon Insetting Standard 2.0”, Regenagri, regenagri.org . Gli input biologici sono stati riconosciuti per il loro ruolo nel migliorare il carbonio organico del suolo e nel ridurre le emissioni di gas serra. Allo stesso modo, l'Ecosystem Services Market Consortium ha identificato inoculi microbici, biostimolanti e ammendanti del suolo come input ammissibili per risultati ambientali verificati nell'ambito del programma EcoHarvest. Questa iniziativa conferisce agli input biologici un ruolo più definito all'interno dei quadri di sostenibilità aziendale. A differenza dei modelli di compensazione, l'insetting garantisce che gli interventi avvengano all'interno della catena di approvvigionamento dell'acquirente. Questo approccio consente ai marchi e ai rivenditori del settore alimentare di agire come canali di domanda attivi, promuovendo la domanda commerciale diretta di prodotti biologici agricoli in filiere ad alto valore aggiunto, dove sono integrati gli obiettivi di gestione dei residui, riduzione delle emissioni di carbonio e tutela della salute del suolo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Breve durata di conservazione e dipendenza dalla catena del freddo di molte formulazioni | -0.9% | A livello globale, la situazione è più grave in Africa, Asia meridionale e Asia sudorientale. | Medio termine (2-4 anni) |
| Percorsi di registrazione complessi e non armonizzati | -0.8% | Europa, Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Proliferazione di prodotti contraffatti e di qualità inferiore | -0.6% | India, Cina, Africa subsahariana e parti del Sud America | A breve termine (≤ 2 anni) |
| Fornitura di alghe volatili e altre materie prime biologiche | -0.4% | Azienda globale, con la maggiore esposizione nei mercati europei e nordamericani che fanno affidamento sui biostimolanti. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Breve durata di conservazione e dipendenza dalla catena del freddo di molte formulazioni
Il mercato dei prodotti biologici per l'agricoltura si trova ad affrontare una notevole sfida distributiva, poiché molte formulazioni microbiche e di agenti viventi perdono efficacia in condizioni di conservazione e trasporto non ottimali. Una ricerca pubblicata nel 2025 sul Journal of Crop Health ha indicato che i tassi di emergenza di Aphidius colemani sono scesi dall'84.4% in condizioni controllate al 34.8% dopo 96 ore di refrigerazione. Allo stesso modo, le popolazioni di Orius laevigatus sono diminuite dall'83.97% al 22.12% dopo 168 ore, dimostrando una rapida perdita di vitalità [3] Fonte: Springer Nature, “Articolo pubblicato sul Journal of Crop Science and Biotechnology”, link.springer.com . Questo problema è particolarmente significativo in regioni come l'Asia meridionale, il Sud-est asiatico e l'Africa subsahariana, dove il mercato dei prodotti biologici per l'agricoltura ha un forte potenziale di adozione ma è ostacolato da infrastrutture della catena del freddo inadeguate nell'ultimo miglio.
Percorsi di registrazione complessi e non armonizzati
Il mercato dei prodotti biologici per l'agricoltura si trova ad affrontare delle sfide a causa della frammentazione dei sistemi di approvazione tra le diverse giurisdizioni. Nel novembre 2025, il Parlamento europeo ha adottato una risoluzione per accelerare i processi di approvazione e rafforzare le procedure di autorizzazione per gli agenti di controllo biologico. Ciò evidenzia come la questione sia ora riconosciuta a livello regionale. La sfida principale risiede non solo nella lentezza dei processi di revisione, ma anche nella scarsa integrazione tra gli Stati membri. Le aziende possono ancora incontrare requisiti normativi ripetuti a livello nazionale all'interno di quello che dovrebbe funzionare come un mercato unico. Questa struttura aumenta i costi di conformità e allunga i tempi di lancio dei prodotti, favorendo le aziende più grandi, in grado di gestire dossier multi-paese e lunghi cicli normativi. Di conseguenza, il mercato dei prodotti biologici per l'agricoltura potrebbe subire un consolidamento più rapido di quanto suggerisca il ritmo dell'innovazione, poiché le piccole imprese specializzate, spesso con prodotti unici, faticano a orientarsi in normative non armonizzate.
Analisi del segmento
Per funzione: la nutrizione delle colture ancora le entrate mentre la protezione delle colture accelera
Nel 2025, il segmento dei prodotti biologici per l'agricoltura, in particolare quello della nutrizione delle colture, deteneva la quota di mercato maggiore, pari al 64.0%, grazie alla crescente adozione di biofertilizzanti, biostimolanti e programmi di gestione organica dei nutrienti nei sistemi agricoli commerciali. Gli agricoltori stanno integrando sempre più input biologici per la nutrizione nelle pratiche agronomiche convenzionali, grazie alla loro capacità di migliorare l'efficienza di assorbimento dei nutrienti, l'attività microbica del suolo e la tolleranza agli stress abiotici, senza richiedere modifiche operative significative. La domanda è particolarmente forte nelle colture a filari e nella produzione orticola, dove le pratiche agricole sostenibili e la gestione dei residui sono fattori chiave che influenzano le decisioni di acquisto. Inoltre, la compatibilità di questi prodotti con i programmi di fertilizzazione esistenti ne favorisce una maggiore diffusione nelle aziende agricole su larga scala.
Il segmento dei prodotti biologici per l'agricoltura destinato alla protezione delle colture ha registrato il tasso di crescita annuale composto (CAGR) più elevato, pari al 9.5% dal 2026 al 2031, trainato dal crescente utilizzo di soluzioni biologiche nella gestione della resistenza e nei sistemi colturali sensibili ai residui. Fungicidi, bioinsetticidi e bionematicidi biologici vengono sempre più integrati nei programmi di gestione integrata dei parassiti, poiché gli agricoltori cercano alternative ai prodotti chimici di sintesi, soggetti a normative più stringenti. Si osserva inoltre una crescente sovrapposizione tra le funzioni di nutrizione e protezione delle colture, in quanto diversi prodotti biologici supportano sia le risposte di difesa delle piante sia la gestione dello stress. Questa convergenza sta influenzando le strategie di sviluppo dei prodotti, il posizionamento del portafoglio e le partnership commerciali in tutto il settore dei prodotti biologici per l'agricoltura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di coltura: le colture a filari trainano i volumi, mentre le colture orticole guidano l'innovazione.
Nel 2025, le colture a filari hanno conquistato la quota maggiore del mercato dei prodotti biologici per l'agricoltura, pari al 75.4%, poiché la coltivazione di soia, mais, grano e riso copre vaste aree a livello globale. L'adozione di sistemi agricoli meccanizzati su larga scala ha sostenuto una forte domanda di inoculi, biofertilizzanti e prodotti fitosanitari biologici per queste colture. I produttori agricoli prediligono i prodotti biologici per le colture a filari, poiché anche miglioramenti agronomici moderati possono generare significativi profitti commerciali su ampie superfici coltivate. Reti di distribuzione consolidate, riutilizzo stagionale e scalabilità operativa favoriscono ulteriormente la diffusione dei prodotti biologici nei principali sistemi di coltivazione in pieno campo, sia nelle economie agricole sviluppate che in quelle emergenti.
Si prevede che le colture orticole registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.5%, dal 2026 al 2031, grazie a requisiti più stringenti in materia di gestione dei residui e a un maggiore valore del raccolto per ettaro. Frutta, verdura, piante ornamentali e colture in serra dipendono sempre più da soluzioni biologiche per soddisfare i requisiti di esportazione e gli standard di produzione di alta qualità. I prodotti fitosanitari biologici stanno acquisendo importanza nei sistemi orticoli, poiché i coltivatori mirano a ridurre i residui senza compromettere la produttività. I produttori di colture specializzate sono più propensi a investire in programmi biologici di alta qualità, in quanto i maggiori profitti commerciali possono compensare in modo più efficace i costi di produzione rispetto alle colture di largo consumo a livello globale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo dei prodotti biologici agricoli
Nel 2025, l'Europa ha rappresentato la quota maggiore, pari al 34%, del fatturato globale, grazie a politiche di sostenibilità più rigorose, standard sui residui e pressioni normative sui prodotti fitosanitari convenzionali, che continuano a incoraggiare l'adozione di metodi biologici in tutti i sistemi agricoli. La domanda regionale è ulteriormente supportata dall'allineamento tra gli obiettivi di agricoltura sostenibile e le esigenze della filiera alimentare. Nel novembre 2025, il Parlamento europeo ha adottato una risoluzione per accelerare la registrazione e l'adozione di agenti di controllo biologico, comprese procedure di autorizzazione semplificate e quadri di riconoscimento reciproco rafforzati per i prodotti biologici. Questo orientamento politico sta rafforzando le opportunità di commercializzazione degli input biologici in tutta l'agricoltura europea.
Mercato dei prodotti biologici agricoli del Nord America
Si prevede che il Nord America registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari all'11.8% dal 2026 al 2031, grazie all'espansione delle registrazioni di prodotti biologici, alle iniziative di transizione al biologico e alla crescente integrazione di tali prodotti nei programmi di coltivazione convenzionali. Gli Stati Uniti rimangono il principale contributore nella regione, poiché gli agricoltori adottano input biologici per la gestione della resistenza, il miglioramento della salute del suolo e le strategie di riduzione dei residui. La domanda commerciale è in aumento anche tra i produttori di colture specializzate e colture a filari, che cercano la compatibilità con i sistemi di gestione integrata dei parassiti. I forti investimenti del settore privato in infrastrutture di fermentazione, tecnologie di formulazione e produzione biologica su larga scala stanno ulteriormente rafforzando la competitività del mercato regionale e la disponibilità dei prodotti.
Mercato dei prodotti biologici agricoli del Sud America
Il Sud America continua a consolidare la propria posizione grazie alla crescente adozione di input biologici nei sistemi di produzione agricola su larga scala, in particolare in Brasile e Argentina. Il Brasile rimane il polo di crescita regionale, con input biologici sempre più integrati nei programmi di coltivazione di soia, mais, canna da zucchero e orticoltura. Nel 2025, il Brasile ha approvato 162 prodotti bio-input, il livello annuale più alto mai registrato nel Paese, a conferma della rapida commercializzazione di soluzioni biologiche in agricoltura. L'uso più diffuso di inoculi e prodotti fitosanitari biologici sta ulteriormente incentivando l'adozione di queste tecnologie nei sistemi agricoli su larga scala.
Panorama competitivo
Il mercato dei prodotti biologici per l'agricoltura è frammentato, con una crescente concentrazione tra le aziende che si concentrano sulla protezione biologica delle colture, sulla fermentazione microbica e sull'espansione della distribuzione. I principali fornitori di input agricoli come BASF SE, Bayer AG, Corteva, Inc., UPL Limited e Syngenta Group stanno ampliando i loro portafogli di prodotti biologici attraverso acquisizioni, investimenti nella produzione e collaborazioni di ricerca. La concorrenza si sta spostando verso la scalabilità della fermentazione, la qualità della formulazione e la uniformità a livello di campo, piuttosto che sulla semplice espansione dei portafogli di prodotti. Le aziende che integrano con successo i prodotti biologici in programmi di gestione integrata delle colture stanno rafforzando la loro presenza commerciale nei mercati agricoli globali.
Le aziende biologiche specializzate rimangono altamente competitive grazie alla loro competenza nella formulazione microbica, nella selezione dei ceppi e nei programmi agronomici per le colture protette. Le imprese che operano nei sistemi orticoli e nelle colture specializzate beneficiano di solide reti di consulenza tecnica e di un forte posizionamento regionale dei prodotti. I fornitori di prodotti biologici di medie dimensioni stanno espandendo la loro presenza internazionale attraverso partnership di distribuzione e operazioni commerciali dirette in regioni come il Sud America, l'Europa e l'Asia-Pacifico. La differenziazione competitiva si basa sempre più sull'affidabilità del prodotto, sulla vitalità microbica e sulle prestazioni costanti sul campo in diverse condizioni climatiche. Queste capacità sono fondamentali, poiché la fiducia degli agricoltori si basa in larga misura sulla stabile efficacia dei prodotti biologici in diversi contesti di agricoltura commerciale.
L'innovazione sta intensificando la concorrenza nelle fasi iniziali della filiera, tra cui la ricerca scientifica e le piattaforme tecnologiche. Uno studio pubblicato nel 2025 sulla rivista Chemical and Biological Technologies in Agriculture, incentrato sui genomi di Bacillus e sui peptidi antimicrobici, ha evidenziato come lo screening digitale possa accelerare significativamente l'identificazione di principi attivi biologici rispetto ai metodi di scoperta tradizionali. Nel frattempo, il mercato dei prodotti biologici per l'agricoltura privilegia sempre più le aziende che combinano processi di scoperta precisi, produzione scalabile e prestazioni costanti sul campo. Tuttavia, questa tendenza continua a favorire le partnership tra specialisti di piattaforme e fornitori commerciali consolidati, anziché creare una dinamica in cui il vincitore prende tutto.
Leader del settore dei prodotti biologici agricoli
Gruppo Syngenta
Corteva, Inc.
Bayer AG
BASF SE
UPL limitato
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: BASF SE ha completato l'acquisizione di AgBiTech per ampliare il proprio portafoglio nel settore del controllo biologico degli insetti e rafforzare la propria attività nel campo dei prodotti biologici per l'agricoltura. Questa acquisizione potenzia le capacità di BASF nella protezione biologica delle colture, in particolare in importanti mercati agricoli come il Brasile.
- Aprile 2026: Valent BioSciences LLC, MGK e Valent North America LLC si sono fuse per formare la nuova Sumitomo Biorational Company LLC, creando un centro globale per l'innovazione biorazionale. Questa integrazione potenzia le competenze nelle tecnologie microbiche e botaniche, concentrandosi su prodotti biologici per l'agricoltura sostenibile e soluzioni per la protezione delle colture.
- Novembre 2025: Corteva, Inc. ha introdotto in Sud America Goltrevo, un insetticida microbico ad ampio spettro. È derivato da un nuovo ceppo del fungo entomopatogeno Beauveria bassiana 203, originariamente isolato da coleotteri del punteruolo delle palme.
Ambito del rapporto sul mercato globale dei prodotti biologici per l'agricoltura
I prodotti biologici per l'agricoltura sono soluzioni per il supporto alle colture derivate da organismi viventi o materiali naturali, tra cui microbi, composti di origine vegetale e organismi benefici, progettate per migliorare l'efficienza nutrizionale, il controllo di parassiti e malattie e le prestazioni complessive delle colture. Il rapporto sul mercato dei prodotti biologici per l'agricoltura è segmentato per funzione (nutrizione e protezione delle colture), per tipologia di coltura (colture a filari, colture orticole e colture da reddito) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in valore (USD).
| Nutrizione delle colture | Biofertilizzanti | Azospirillo |
| Azotobacter | ||
| micorrize | ||
| Batteri solubilizzanti fosfato | ||
| Rhizobium | ||
| Altri biofertilizzanti | ||
| biostimolanti | Aminoacidi | |
| Acido fulvico | ||
| Acido umico | ||
| Idrolizzati proteici | ||
| Estratti di alghe | ||
| Altri biostimolanti | ||
| Fertilizzante organico | Letame | |
| Fertilizzanti a base di farina | ||
| Panini | ||
| Altri fertilizzanti organici | ||
| Protezione delle colture | Agenti di controllo biologico | Macrobi |
| Microbici | ||
| biopesticidi | Biofungicidi | |
| Bioerbicidi | ||
| Bioinsetticidi | ||
| Altri biopesticidi | ||
| Colture a filari |
| Colture orticole |
| Colture in contanti |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Olanda | |
| Russia | |
| Turchia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Vietnam | |
| Tailandia | |
| Indonesia | |
| Philippines | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Iran |
| Arabia Saudita | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per funzione | Nutrizione delle colture | Biofertilizzanti | Azospirillo |
| Azotobacter | |||
| micorrize | |||
| Batteri solubilizzanti fosfato | |||
| Rhizobium | |||
| Altri biofertilizzanti | |||
| biostimolanti | Aminoacidi | ||
| Acido fulvico | |||
| Acido umico | |||
| Idrolizzati proteici | |||
| Estratti di alghe | |||
| Altri biostimolanti | |||
| Fertilizzante organico | Letame | ||
| Fertilizzanti a base di farina | |||
| Panini | |||
| Altri fertilizzanti organici | |||
| Protezione delle colture | Agenti di controllo biologico | Macrobi | |
| Microbici | |||
| biopesticidi | Biofungicidi | ||
| Bioerbicidi | |||
| Bioinsetticidi | |||
| Altri biopesticidi | |||
| Per tipo di coltura | Colture a filari | ||
| Colture orticole | |||
| Colture in contanti | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Resto del Nord America | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Spagna | |||
| Italia | |||
| Olanda | |||
| Russia | |||
| Turchia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Vietnam | |||
| Tailandia | |||
| Indonesia | |||
| Philippines | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente | Iran | ||
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali fattori trainano la crescita del settore dei prodotti biologici per l'agricoltura fino al 2031?
La crescita è sostenuta da normative più severe sui residui, dall'espansione delle superfici coltivate con metodo biologico, dall'adozione di sistemi di gestione integrata dei parassiti e da programmi di immissione di carbonio, che porteranno il mercato a raggiungere i 51.12 miliardi di dollari entro il 2031.
Quale regione è leader a livello mondiale per fatturato nel settore dei prodotti biologici per l'agricoltura?
L'Europa è la regione più grande, con una quota di mercato del 34% nel 2025.
Quale regione si sta espandendo più rapidamente?
Il Nord America è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'11.8% dal 2026 al 2031.
Quale funzione detiene la quota maggiore di domanda?
La nutrizione delle colture rappresenta la funzione più importante e nel 2025 ha generato il 64% del valore complessivo.


