

Dimensioni e quota di mercato del trattamento dell'agorafobia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.51 miliardo di dollari |
| Dimensione del mercato (2031) | 3.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.35% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
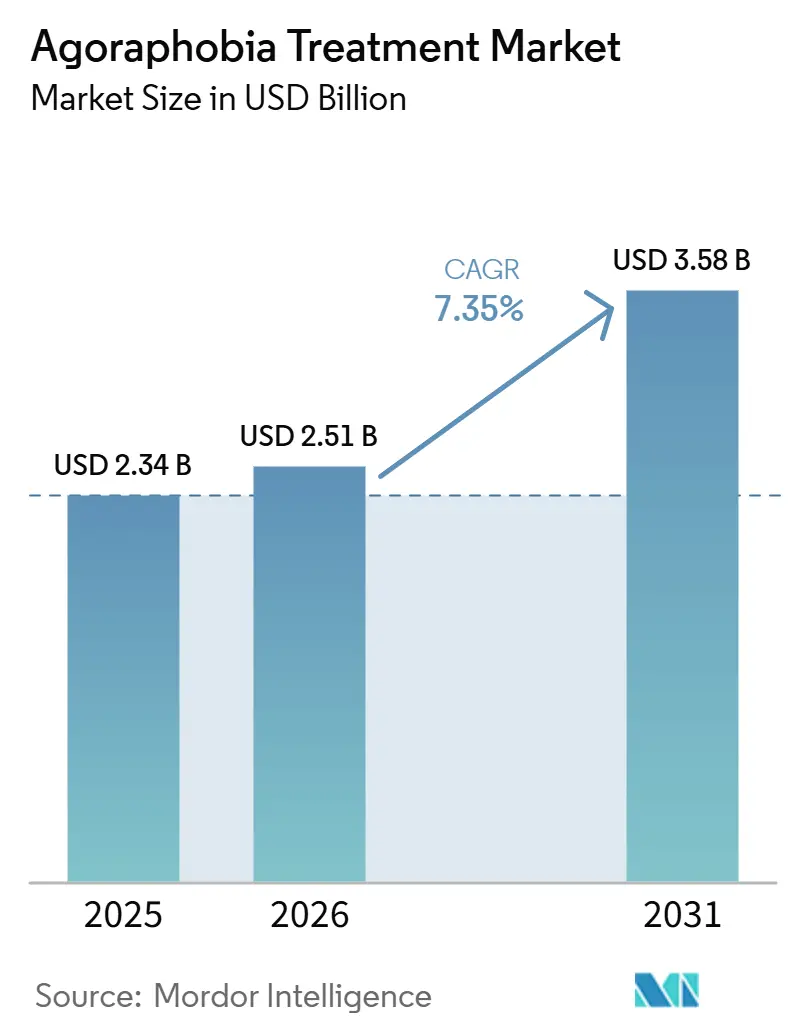
Analisi di mercato sul trattamento dell'agorafobia a cura di Mordor Intelligence.
Si prevede che il mercato dei trattamenti per l'agorafobia crescerà da 2.34 miliardi di dollari nel 2025 a 2.51 miliardi di dollari nel 2026, raggiungendo i 3.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.35% nel periodo 2026-2031.
L'aumento dei tassi di diagnosi, l'uso più ampio di farmaci supportati da linee guida e la psicoterapia digitale hanno ampliato l'accesso alle cure per le persone i cui sintomi potrebbero impedire le visite cliniche. Nel 2025, oltre un miliardo di persone in tutto il mondo conviveva con disturbi mentali, con i disturbi d'ansia e depressivi che rappresentavano più di due terzi di questi. L'analisi del Global Burden of Disease del 2026 ha stimato 1.17 miliardi di casi prevalenti di disturbi mentali nel 2023, con un aumento del 95.5% rispetto al 1990, mentre i disturbi d'ansia sono stati tra le condizioni con il più forte aumento della prevalenza standardizzata per età. L'agorafobia ha una prevalenza a 12 mesi dell'1.7% e una prevalenza nel corso della vita del 2.6%; tuttavia, meno di una persona su quattro con disturbi d'ansia riceve un trattamento a livello globale, il che rende il mercato del trattamento dell'agorafobia più dipendente da modelli di screening, invio, rimborso e fornitura che dall'aumento dell'incidenza della malattia.
Punti chiave del rapporto
- Per modalità di trattamento, la farmacoterapia deteneva il 52.66% della quota di mercato nel trattamento dell'agorafobia nel 2025, mentre si prevede che i trattamenti combinati e aggiuntivi cresceranno a un tasso annuo composto (CAGR) dell'8.15% fino al 2031.
- Per classe farmacologica, gli SSRI hanno rappresentato il 58.76% del fatturato nel 2025, mentre si prevede che gli SNRI cresceranno a un tasso annuo composto del 9.80% fino al 2031.
- In base alla via di somministrazione, le terapie orali rappresentavano l'84.34% del fatturato nel 2025, mentre si prevede che le terapie intranasali cresceranno a un tasso annuo composto del 10.45% fino al 2031.
- Per tipologia di erogazione delle cure, le cliniche psichiatriche ambulatoriali hanno rappresentato l'82.34% del fatturato nel 2025, mentre si prevede che ospedali e centri specializzati per la salute mentale cresceranno a un tasso annuo composto del 10.56% fino al 2031.
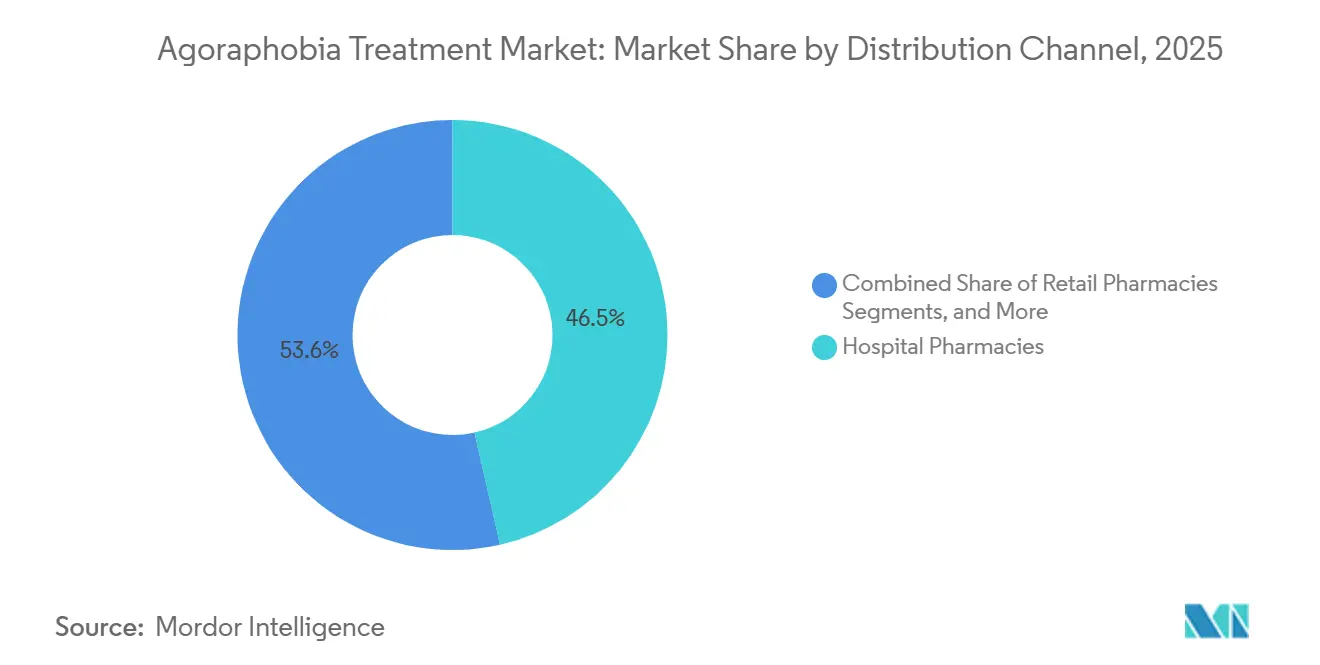
- Per canale di distribuzione, le farmacie ospedaliere detenevano il 46.45% del fatturato nel 2025, mentre si prevede che i canali digitali diretti al paziente cresceranno a un tasso annuo composto del 9.56% fino al 2031.
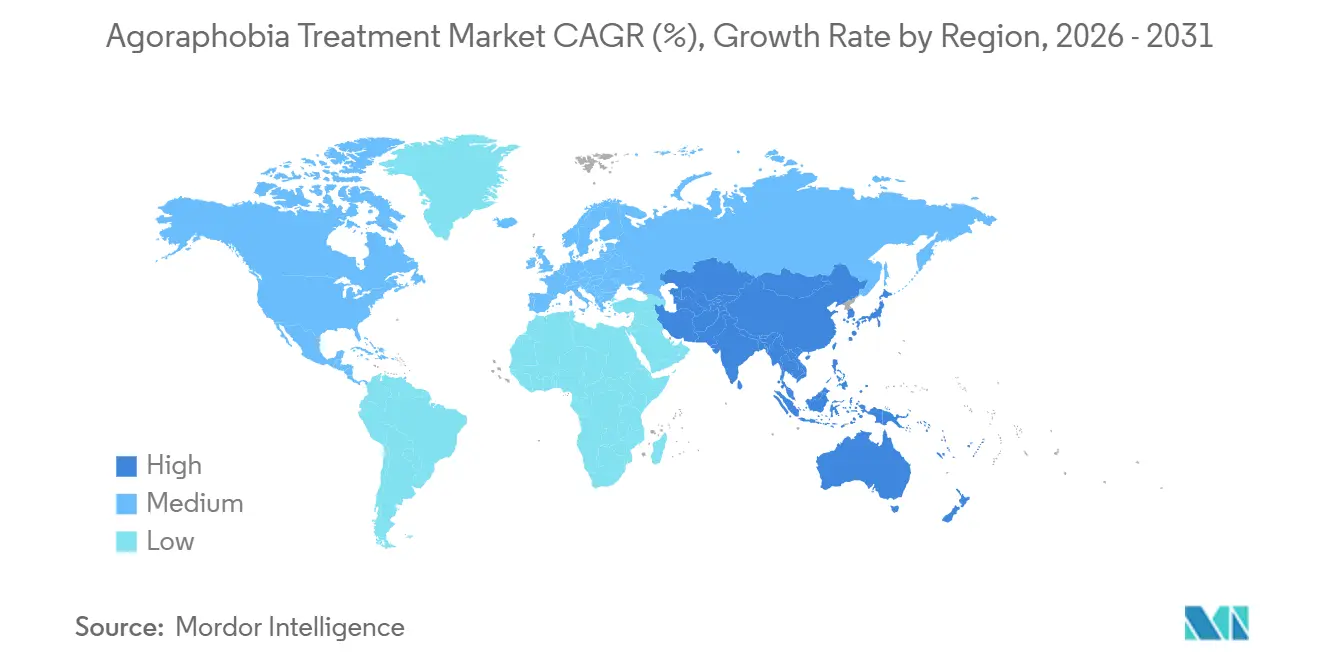
- Dal punto di vista geografico, il Nord America ha rappresentato il 40.45% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 8.58% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del trattamento dell'agorafobia
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento delle diagnosi e delle richieste di trattamento per agorafobia e disturbo di panico | + 1.5% | A livello globale, con incrementi più marcati in Nord America e in Europa occidentale. | A breve termine (≤ 2 anni) |
| Maggiore consapevolezza, screening e intervento precoce | + 0.6% | Nord America ed Europa, con adozione emergente nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione, supportata dalle linee guida, della terapia cognitivo-comportamentale (TCC), della terapia di esposizione e degli SSRI. | + 1.8% | Globale, con una forte rilevanza in Europa e Nord America. | Medio termine (2-4 anni) |
| Terapia cognitivo-comportamentale digitale, telepsichiatria e erogazione di terapia di esposizione in realtà virtuale | + 1.4% | Nord America, Germania e mercati emergenti dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Richiesta di assistenza domiciliare da parte di pazienti impossibilitati a uscire dalle cliniche tradizionali | + 0.7% | A livello globale, soprattutto tra i pazienti con gravi limitazioni della mobilità. | Medio termine (2-4 anni) |
| Monitoraggio graduale degli esiti delle cure e percorsi di esposizione personalizzati | + 0.5% | Nord America ed Europa, con adozione limitata nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle diagnosi e delle richieste di trattamento per agorafobia e disturbo di panico.
Il peso globale dei disturbi d'ansia è aumentato più rapidamente di quanto molti sistemi sanitari siano in grado di assorbire. L'analisi del Global Burden of Disease del 2026 ha riportato 1.17 miliardi di casi prevalenti di disturbi mentali nel 2023, il 95.5% in più rispetto al conteggio del 1990. [1] Dan Vigo et al., “Updated Trends in the Global Prevalence and Burden of Mental Disorders, 1990-2023, A Systematic Analysis for the Global Burden of Disease Study 2023,” The Lancet, thelancet.com. L'Organizzazione Mondiale della Sanità stima che il 4.4% della popolazione mondiale conviva con un disturbo d'ansia, mentre solo 1 persona su 4 tra quelle colpite riceve un trattamento. [2] Organizzazione Mondiale della Sanità, “Oltre un miliardo di persone che vivono con problemi di salute mentale, i servizi richiedono un urgente potenziamento,” WHO News, who.int. Negli Stati Uniti, il disturbo di panico colpisce il 2.7% degli adulti in un dato anno e il 4.7% nel corso della loro vita. La Cina ha annunciato un piano per il periodo 2025-2027 volto ad ampliare i servizi ambulatoriali per i disturbi mentali e del sonno nelle città a livello di prefettura. Il mercato del trattamento dell'agorafobia trae vantaggio quando i sistemi sanitari identificano le persone con sintomi preesistenti e le indirizzano verso trattamenti formali, piuttosto che in base alle variazioni della prevalenza della malattia.
Adozione di CBT, terapia di esposizione e SSRI in conformità con le linee guida.
Le linee guida cliniche supportano la terapia cognitivo-comportamentale, la terapia di esposizione, gli SSRI e gli SNRI per il disturbo di panico con agorafobia. Le linee guida della WFSBP identificano gli SSRI e gli SNRI come opzioni farmacologiche di prima linea e la terapia cognitivo-comportamentale come psicoterapia di prima linea. Le linee guida tedesche DGPPN raccomandano citalopram, escitalopram, paroxetina, sertralina e venlafaxina come opzioni di prima linea per il disturbo di panico e l'agorafobia. Una revisione del 2025 delle linee guida dell'Associazione psichiatrica brasiliana ha identificato prove di alto grado per gli SSRI e gli SNRI, mentre gli antidepressivi triciclici avevano prove moderate a causa di preoccupazioni relative agli eventi avversi. [3] Borwin Bandelow et al., “World Federation of Societies of Biological Psychiatry Guidelines for Treatment of Anxiety, Obsessive-Compulsive and Posttraumatic Stress Disorders, Version 3,” World Journal of Biological Psychiatry, tandfonline.com. Queste raccomandazioni condivise favoriscono una prescrizione più coerente, rafforzano il ruolo della farmacoterapia a fianco della psicoterapia e spostano i modelli di trattamento dall'uso a lungo termine delle benzodiazepine verso le terapie consolidate con SSRI e SNRI nel mercato del trattamento dell'agorafobia.
Terapia cognitivo-comportamentale digitale, telepsichiatria e erogazione di servizi di esposizione in realtà virtuale
La somministrazione digitale può ridurre una barriera chiave all'accesso alle cure per l'agorafobia, rendendola sempre più importante per il mercato del trattamento dell'agorafobia. Il quadro sanitario digitale tedesco include 5 terapie digitali rimborsabili per il disturbo di panico e l'agorafobia quando prescritte tramite l'assicurazione sanitaria obbligatoria. Negli Stati Uniti, il tariffario medico CMS del 2025 ha introdotto codici di rimborso per i trattamenti digitali per la salute mentale approvati dalla FDA, creando un percorso di pagamento per l'assistenza digitale supervisionata dal clinico. [4] KKY Kan et al., "An Automated Virtual Reality Cognitive-Behavioural Preventive Intervention for Adults with Agoraphobic Symptoms", PMC, ncbi.nlm.nih.gov. Freespira ha ricevuto l'autorizzazione FDA 510(k) nel maggio 2025 per l'uso in adolescenti di età compresa tra 13 e 17 anni e i suoi dati clinici riportati hanno mostrato una riduzione media del 54% nella gravità dei sintomi del disturbo di panico e un tasso di remissione del 45% entro 28 giorni. Uno studio condotto a Hong Kong nel 2025 su una versione adattata di gameChange ha riscontrato riduzioni significative dei sintomi di evitamento agorafobico in una popolazione non clinica, mentre una meta-analisi del 2025 ha rilevato che la terapia cognitivo-comportamentale digitale guidata da un terapeuta ha ottenuto risultati paragonabili alla terapia faccia a faccia, mentre i programmi non guidati hanno prodotto risultati più deboli.
Richiesta da parte dei pazienti allettati di cure erogate al di fuori delle cliniche tradizionali
L'agorafobia può impedire alle persone di cercare assistenza di persona perché il disturbo comporta l'evitamento di luoghi percepiti come difficili da abbandonare. Uno studio pilota del 2025 ha rilevato che un intervento ibrido di realtà mobile e virtuale per il disturbo di panico e l'agorafobia ha prodotto risultati di remissione più significativi a 6 settimane di follow-up rispetto a un gruppo di controllo basato sull'educazione allo stress e ha dimostrato che i professionisti sanitari potevano offrire un approccio completamente a distanza senza il contatto diretto di persona con il terapeuta. Freespira ha lanciato il suo dispositivo FST5 nel febbraio 2026 con funzioni integrate di sensore e display, connettività Wi-Fi e cellulare e un modulo NDIR CO₂ di livello ospedaliero. Questo modello combina l'intervento respiratorio guidato dalla capnometria con il coaching video a domicilio. Le opzioni domiciliari potrebbero raggiungere i pazienti sottorappresentati nei registri clinici e meno propensi a partecipare alle visite ambulatoriali nel mercato del trattamento dell'agorafobia.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Stigma legato alla salute mentale e diagnosi tardiva | -0.8% | A livello globale, con particolare rilevanza nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Accesso limitato, lacune nei rimborsi e oneri a carico del paziente | -0.9% | Asia-Pacifico, Medio Oriente e Africa, Sud America e aree rurali del Nord America e dell'Europa | Medio termine (2-4 anni) |
| Carenza di terapisti formati nella terapia di esposizione graduale | -0.5% | A livello globale, in particolare nelle aree rurali e a basso reddito | A lungo termine (≥ 4 anni) |
| Eterogeneità diagnostica e attribuzione dei ricavi derivanti dal trattamento | -0.4% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Stigma legato alla salute mentale e diagnosi tardiva
Lo stigma ritarda l'accesso alle cure per la salute mentale per molte persone. In Giappone, la terapia cognitivo-comportamentale coperta dall'assicurazione ha raggiunto solo lo 0.14% dei 6.03 milioni di pazienti psichiatrici del paese nell'anno fiscale 2024. Lo stesso studio ha rilevato una differenza di utilizzo 375 volte superiore tra le prefetture con le prestazioni migliori e quelle con le prestazioni peggiori. Questi dati dimostrano che la sola copertura assicurativa non garantisce un ampio accesso alla psicoterapia.
Accesso limitato, lacune nei rimborsi e oneri a carico del paziente
I sistemi di pagamento rimangono disomogenei a seconda delle aree geografiche e dei contesti assistenziali. In Giappone, nell'anno fiscale 2023, sono state registrate 38,045 richieste di rimborso per terapia cognitivo-comportamentale coperte da assicurazione per 8,299 pazienti, in calo del 9.9% rispetto all'anno fiscale 2015, nonostante una maggiore copertura per le patologie legate all'ansia. Un tipico ciclo di terapia cognitivo-comportamentale in Nord America può richiedere dalle 12 alle 20 sedute, e i costi non coperti, che variano dai 100 ai 300 dollari, possono scoraggiarne l'adozione. La Cina ha istituito una politica regionale di rimborso per le terapie digitali ad Hainan nel 2025, ma la copertura assicurativa sanitaria nazionale per le terapie digitali non era disponibile nella ricerca fornita. Le persone con redditi più bassi, isolamento sociale e mobilità limitata spesso presentano il maggiore bisogno clinico e la copertura meno favorevole. Queste lacune limitano la capacità del mercato del trattamento dell'agorafobia di convertire il bisogno clinico in trattamento a pagamento.
Analisi del segmento
Per modalità di trattamento: la farmacoterapia mantiene la maggiore base di ricavi, mentre la terapia combinata si espande.
Si prevede che la farmacoterapia rappresenterà il 52.66% del fatturato nel 2025, diventando così la componente più importante del mercato dei trattamenti per l'agorafobia. Questa posizione di leadership riflette le solide evidenze a supporto dell'efficacia degli SSRI e degli SNRI come opzioni di prima linea scalabili per il disturbo di panico con agorafobia. Si prevede che i trattamenti combinati e aggiuntivi cresceranno a un tasso annuo composto (CAGR) dell'8.15% fino al 2031. Le linee guida della WFSBP (World Federation of Spates and Psychotherapy) collocano la terapia cognitivo-comportamentale allo stesso livello dei trattamenti farmacologici di prima linea per i disturbi d'ansia, mentre le linee guida cliniche tedesche supportano l'uso di SSRI e SNRI per il disturbo di panico e l'agorafobia.
Le modalità di trattamento digitali possono migliorare l'accesso alle cure per i pazienti che non possono ricevere psicoterapia di persona. Una revisione del 2025 ha rilevato che la terapia cognitivo-comportamentale digitale guidata da un terapeuta ha prodotto effetti significativi nel disturbo di panico e nell'agorafobia, con una maggiore aderenza rispetto ai programmi non guidati. Ciò supporta modelli di cura che combinano la supervisione clinica, la farmacoterapia per la stabilizzazione dei sintomi e la terapia basata sull'esposizione per affrontare i modelli di evitamento. Il rimborso per i servizi digitali può favorire una più ampia adozione nella pratica clinica di routine.
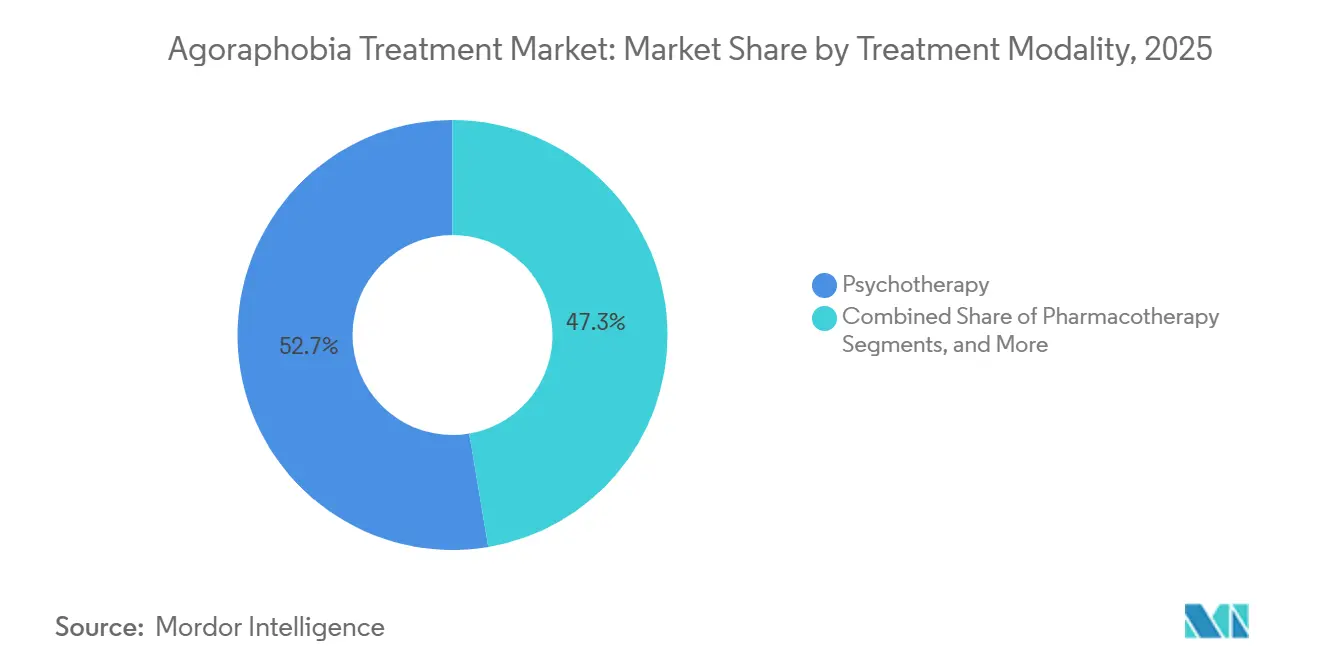
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per classe farmacologica: gli SSRI sono in testa, mentre gli SNRI guadagnano impiego nei casi di resistenza.
Si prevede che gli SSRI rappresenteranno il 58.76% del fatturato della farmacoterapia nel 2025 e rimarranno ampiamente utilizzati per il disturbo di panico con agorafobia grazie alle approvazioni normative consolidate e al supporto delle linee guida cliniche. Si prevede che gli SNRI cresceranno a un CAGR del 9.80% fino al 2031. I medici utilizzano venlafaxina e duloxetina quando i pazienti non ottengono risultati adeguati con gli SSRI o presentano sintomi misti di ansia e depressione. Le linee guida WFSBP supportano gli SNRI come opzioni farmacologiche di prima linea per i disturbi d'ansia e le linee guida tedesche identificano la venlafaxina come opzione di trattamento di prima linea.
Gli antidepressivi triciclici e le benzodiazepine svolgono un ruolo minore perché i problemi di sicurezza possono limitarne l'uso. La revisione delle linee guida brasiliane del 2024 ha assegnato agli SSRI e agli SNRI un elevato livello di evidenza, mentre gli antidepressivi triciclici hanno ricevuto una valutazione moderata a causa dei rischi di eventi avversi. Una revisione del 2025 ha rilevato che la FDA ha approvato solo due nuovi farmaci per i disturbi d'ansia dal 2008 al 2024, mantenendo le classi di farmaci già consolidate al centro del mercato del trattamento dell'agorafobia. Buspirone, idrossizina e pregabalin rimangono opzioni aggiuntive per i pazienti che non tollerano gli antidepressivi o che non ricevono un trattamento nell'ambito dell'assistenza primaria.
Per via di somministrazione: le terapie orali sono predominanti, mentre si sviluppa la somministrazione intranasale.
Si prevede che i trattamenti orali rappresenteranno l'84.34% del fatturato del mercato dei trattamenti per l'agorafobia nel 2025, grazie alla disponibilità di SSRI e SNRI generici e alla comodità dell'autosomministrazione quotidiana. Si prevede che le terapie intranasali cresceranno a un tasso annuo composto (CAGR) del 10.45% fino al 2031. Nel gennaio 2025, Johnson & Johnson ha ottenuto l'approvazione della FDA per SPRAVATO come monoterapia per adulti con disturbo depressivo maggiore che non avevano risposto adeguatamente ad almeno due antidepressivi orali. Sebbene l'indicazione si riferisca alla depressione, l'approvazione ha creato un punto di riferimento normativo e commerciale per le terapie psichiatriche intranasali.
Eli Lilly ha annunciato nel luglio 2026 un accordo per l'acquisizione di AtaiBeckley per 2.8 miliardi di dollari in anticipo, con pagamenti fino a 1.0 miliardo di dollari al raggiungimento di determinati obiettivi. La pipeline includeva BPL-003, un candidato farmaco sintetico intranasale a base di 5-MeO-DMT in fase 3 per il trattamento della depressione resistente, in possesso della designazione di "Breakthrough Therapy" da parte della FDA. Altre vie di somministrazione, tra cui quelle transdermiche e iniettabili, vengono utilizzate principalmente quando il trattamento orale non è pratico o è necessaria una rapida stabilizzazione. Freespira rappresenta un'opzione non farmacologica, da utilizzare a domicilio, al di fuori delle tradizionali vie di somministrazione dei farmaci.
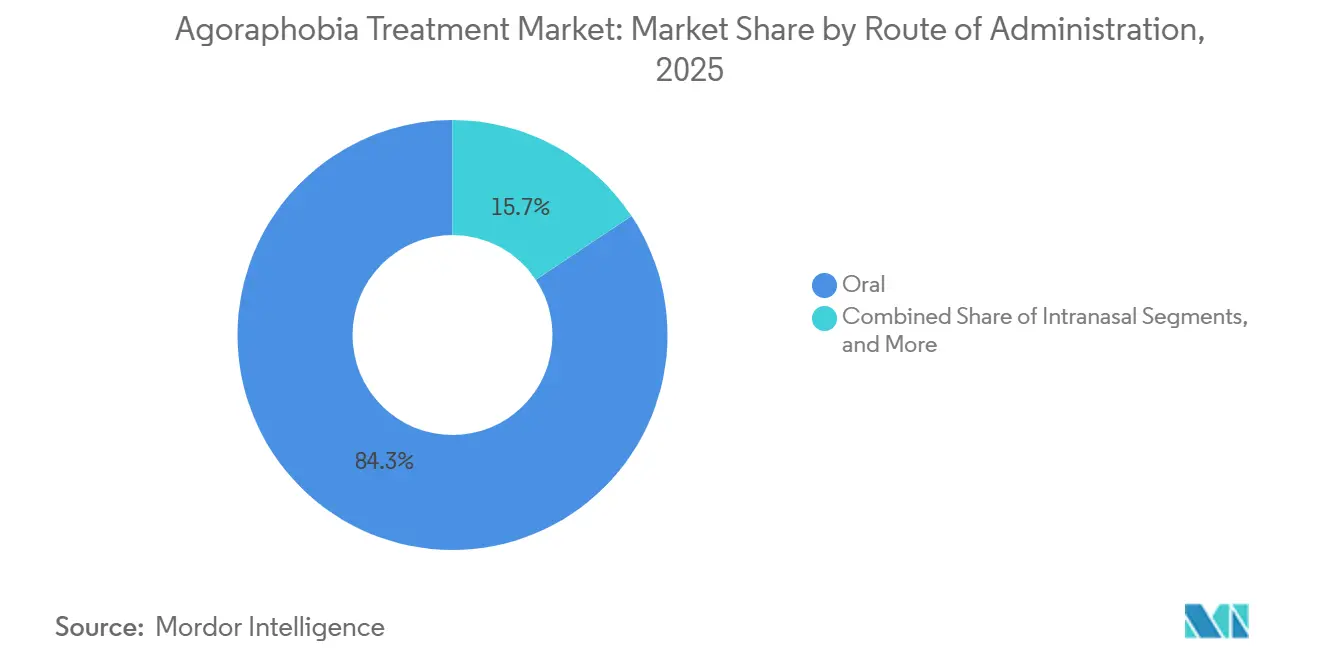
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al contesto assistenziale: le cliniche ambulatoriali sono le principali, mentre i centri specialistici gestiscono i casi complessi.
Si prevede che le cliniche psichiatriche ambulatoriali rappresenteranno l'84.34% del fatturato derivante dalle strutture sanitarie nel 2025. Queste cliniche gestiscono la maggior parte delle diagnosi, delle prescrizioni e dei servizi di terapia cognitivo-comportamentale ambulatoriale. Si prevede che gli ospedali e i centri specializzati in salute mentale cresceranno a un tasso di crescita annuo composto (CAGR) del 10.56% fino al 2031. La loro crescita riflette la crescente domanda di gestione di casi resistenti al trattamento, di adolescenti e di persone con gravi disabilità che richiedono cure multidisciplinari o stabilizzazione.
I fornitori di servizi digitali e virtuali stanno emergendo come contesti di cura, man mano che i sistemi di pagamento iniziano a riconoscere i servizi digitali di salute mentale. Il quadro normativo tedesco per la salute digitale supporta la prescrizione di strumenti digitali per il disturbo di panico e l'agorafobia. I centri accademici continuano a testare nuovi protocolli, tra cui lo studio VRExpo presso l'Università Johannes Gutenberg di Magonza, che ha iniziato il reclutamento a maggio 2025 e ha come obiettivo primario il completamento ad agosto 2026. In Giappone, la terapia cognitivo-comportamentale coperta dall'assicurazione ha raggiunto solo 8,299 pazienti nell'anno fiscale 2023, creando un ruolo per i servizi virtuali, l'assistenza primaria e le strutture specialistiche.
Per canale di distribuzione: le farmacie ospedaliere sono in testa, mentre i canali digitali crescono.
Si prevede che le farmacie ospedaliere rappresenteranno il 46.45% del fatturato derivante dalla distribuzione nel 2025. Svolgono un ruolo chiave nell'avvio della farmacoterapia in fase acuta, nella gestione dei farmaci specialistici e nella dispensazione di trattamenti con requisiti di distribuzione limitati. Si prevede che i canali digitali diretti al paziente cresceranno a un tasso annuo composto (CAGR) del 9.56% fino al 2031. Le terapie digitali su prescrizione possono essere attivate dopo l'autorizzazione del medico, senza la necessità di una dispensazione in farmacia tradizionale.
Le farmacie specializzate gestiscono prescrizioni complesse che richiedono autorizzazione preventiva, supporto al paziente o monitoraggio dell'aderenza alla terapia. Otsuka Pharmaceutical e Click Therapeutics hanno lanciato Rejoyn in Gran Bretagna nel giugno 2025 attraverso alcuni NHS Trust selezionati. Rejoyn è una terapia digitale cognitivo-comportamentale per il disturbo depressivo, disponibile solo su prescrizione medica, e il suo lancio ha dimostrato come la distribuzione digitale diretta possa bypassare la dispensazione fisica per i prodotti digitali idonei. Una maggiore copertura assicurativa potrebbe incrementare l'utilizzo di strutture di distribuzione simili nel mercato dei trattamenti per l'agorafobia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America ha rappresentato il 40.45% del fatturato globale, la quota regionale più elevata. Gli Stati Uniti hanno sostenuto la domanda regionale grazie a tassi di diagnosi più alti, alla copertura assicurativa privata per farmaci e psicoterapia ambulatoriale e all'attività regolamentare della FDA. Il National Institute of Mental Health ha riportato che il 2.7% degli adulti statunitensi ha sofferto di disturbo di panico nell'ultimo anno. Le modifiche al sistema di rimborso del CMS nel 2025 hanno migliorato il percorso di pagamento per i trattamenti digitali di salute mentale approvati dalla FDA. Canada e Messico hanno contribuito al fatturato, sebbene la carenza di specialisti e i lunghi tempi di attesa nel sistema pubblico abbiano lasciato un bisogno insoddisfatto, mentre il sistema regionale ha combinato farmaci di marca, generici, servizi digitali e un crescente interesse per la somministrazione intranasale di farmaci psichiatrici.
L'Europa è il secondo maggiore contributore a livello regionale, guidata da Germania, Regno Unito, Francia, Italia e Spagna. La Germania ha sviluppato un quadro di riferimento per la farmacoterapia basata sull'evidenza e per l'assistenza digitale rimborsata per il disturbo di panico e l'agorafobia. Le linee guida del NICE del Regno Unito identificano gli SSRI come l'opzione farmacologica preferibile per il disturbo di panico con o senza agorafobia e supportano la terapia cognitivo-comportamentale. La Francia ha aggiornato i suoi standard per i disturbi d'ansia gravi nel gennaio 2025 e ha mantenuto i criteri di ammissibilità per il rimborso di SSRI e SNRI. Spagna, Italia e altri mercati europei sono supportati da programmi di sensibilizzazione, investimenti pubblici nell'assistenza alla salute mentale e un percorso più chiaro per i servizi digitali prescritti nel mercato del trattamento dell'agorafobia.
Si prevede che la regione Asia-Pacifico crescerà a un tasso di crescita annuo composto (CAGR) dell'8.58% fino al 2031, il tasso regionale più rapido nel mercato del trattamento dell'agorafobia. Gli sforzi per affrontare la sottodiagnosi, espandere le infrastrutture per la salute mentale e migliorare l'accesso agli SSRI e agli SNRI generici supportano la crescita. Il Giappone ha stanziato l'8.8% del suo budget sanitario per la salute mentale, secondo la ricerca fornita, ma la terapia cognitivo-comportamentale coperta dall'assicurazione ha raggiunto solo lo 0.14% dei 6.03 milioni di pazienti psichiatrici nell'anno fiscale 2023. Il Pharmaceutical Benefits Scheme australiano sovvenziona gli SSRI e gli SNRI, mentre il quadro di rimborso delle terapie digitali della Corea del Sud era ancora in fase di sviluppo a metà del 2026. Il Medio Oriente e l'Africa e il Sud America sono rimasti mercati più piccoli a causa di barriere legate alla forza lavoro, all'assicurazione e allo stigma.
Panorama competitivo
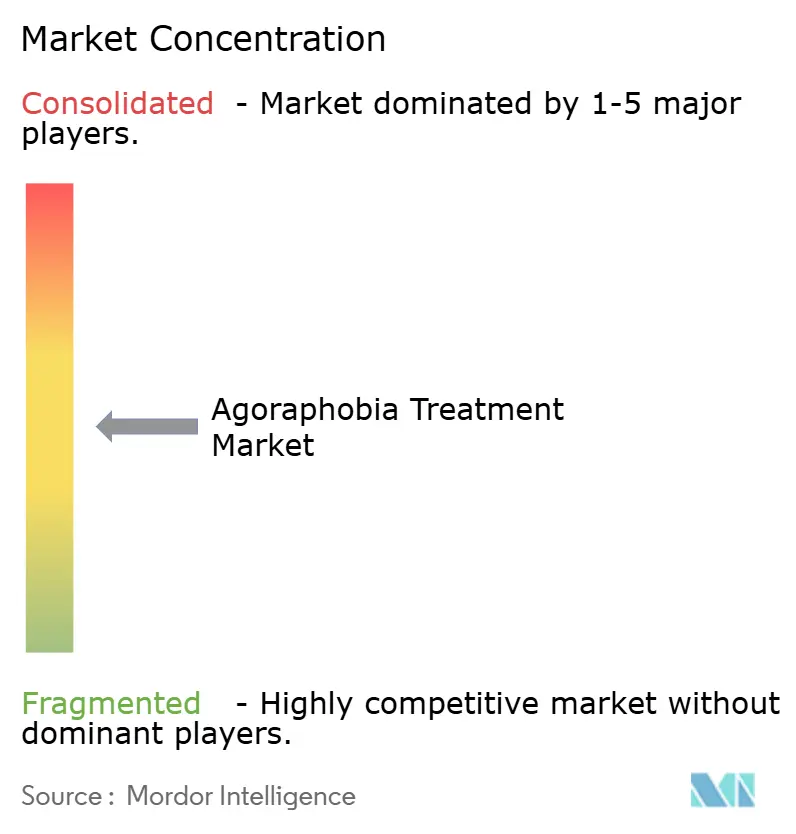
Il mercato del trattamento dell'agorafobia è moderatamente frammentato, con aziende farmaceutiche produttrici di farmaci originali, produttori di farmaci generici e sviluppatori di terapie digitali su prescrizione che competono tra le diverse modalità di trattamento. Pfizer, GSK, Lundbeck, Eli Lilly e Johnson & Johnson competono in base all'ampiezza del portafoglio prodotti, all'accesso ai prontuari terapeutici e ai rapporti con i medici prescrittori. Il portafoglio di Pfizer comprende venlafaxina, alprazolam e sertralina, mentre GSK offre prodotti a base di paroxetina. Lundbeck commercializza escitalopram e vortioxetina, Eli Lilly commercializza duloxetina e Johnson & Johnson commercializza esketamina.
L'assistenza digitale per i pazienti allettati e le nuove opzioni per le patologie resistenti ai trattamenti hanno creato opportunità per prodotti differenziati. FST5 di Freespira è un dispositivo su prescrizione, approvato dalla FDA, senza farmaci e utilizzabile a domicilio per il trattamento del disturbo di panico e del disturbo da stress post-traumatico. Otsuka e Click Therapeutics hanno lanciato Rejoyn in Gran Bretagna nel giugno 2025, dimostrando la commercializzazione di terapie digitali su prescrizione attraverso i canali della sanità pubblica.
Una revisione del 2025 ha rilevato che solo due nuovi farmaci per i disturbi d'ansia hanno ricevuto l'approvazione della FDA tra il 2008 e il 2024. Il ritmo limitato delle nuove approvazioni ha lasciato un ruolo significativo alle classi consolidate di SSRI e SNRI, creando al contempo opportunità per le aziende che dimostrano il valore dei loro farmaci nei pazienti che non rispondono alle terapie esistenti. Il successo competitivo dipende dalle evidenze cliniche, dal rimborso, dalla praticità e dall'integrazione nei flussi di lavoro clinici. I fornitori di farmaci generici rimangono rilevanti grazie alle economie di scala, mentre gli sviluppatori di farmaci digitali necessitano della copertura assicurativa e dell'adozione da parte dei medici. Nessuna singola azienda domina il mercato del trattamento dell'agorafobia.
Leader del settore del trattamento dell'agorafobia
Eli Lilly and Company
GlaxoSmithKline plc
Novartis AG
Pfizer Inc.
AstraZeneca SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Eli Lilly and Company ha stipulato un accordo definitivo per l'acquisizione di AtaiBeckley Inc. per 2.8 miliardi di dollari in anticipo e fino a 1.0 miliardo di dollari in pagamenti al raggiungimento di obiettivi, aggiungendo alla propria pipeline gli studi di Fase 3 BPL-003, Fase 2b VLS-01 e Fase 2 EMP-01.
- Giugno 2026: Otsuka Pharmaceutical ha riportato risultati preliminari positivi di Fase 3b per centanafadine XR 280 mg in adulti con ADHD e ansia concomitante, con la data di decisione prevista dalla PDUFA fissata al 24 luglio 2026.
- Gennaio 2025: Johnson & Johnson ha ricevuto l'approvazione della FDA per SPRAVATO, spray nasale a base di esketamina CIII, come monoterapia per adulti affetti da disturbo depressivo maggiore che non avevano risposto adeguatamente ad almeno due antidepressivi orali.
Ambito del rapporto sul mercato globale del trattamento dell'agorafobia
Secondo quanto riportato, l'agorafobia è un disturbo d'ansia caratterizzato da un'intensa paura di sentirsi intrappolati, impotenti o imbarazzati in situazioni da cui potrebbe essere difficile fuggire, come spazi aperti, folle o mezzi di trasporto pubblici. Il trattamento in genere combina la psicoterapia e i farmaci per ridurre i sintomi e ripristinare le normali attività quotidiane.
Il mercato del trattamento dell'agorafobia è segmentato per modalità di trattamento, classe farmacologica, via di somministrazione, contesto assistenziale, canale di distribuzione e area geografica. Per modalità di trattamento, il mercato è segmentato in psicoterapia, farmacoterapia e trattamento combinato e aggiuntivo. Per classe farmacologica, il mercato comprende inibitori selettivi della ricaptazione della serotonina, inibitori della ricaptazione della serotonina-noradrenalina, antidepressivi triciclici, benzodiazepine e altri farmaci ansiolitici. Per via di somministrazione, il mercato è segmentato in via orale, intranasale e altre vie di somministrazione. Per contesto assistenziale, il mercato è suddiviso in cliniche psichiatriche ambulatoriali, ospedali e centri specializzati per la salute mentale, studi di medicina generale, fornitori di assistenza digitale e virtuale e istituti accademici e di ricerca. Per canale di distribuzione, il mercato è segmentato in farmacie ospedaliere, farmacie al dettaglio, farmacie specializzate e canali digitali di vendita diretta al paziente. Dal punto di vista geografico, il mercato viene analizzato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto include anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre le dimensioni e le previsioni di mercato in termini di valore (USD) per i segmenti sopra menzionati.
| Psicoterapia |
| Farmacoterapia |
| Trattamento combinato e adiuvante |
| Inibitori selettivi della ricaptazione della serotonina |
| Inibitori della ricaptazione della serotonina e della noradrenalina |
| Antidepressivi triciclici |
| Benzodiazepine |
| Altri farmaci ansiolitici |
| Orale |
| intranasale |
| Altre vie di amministrazione |
| Ambulatori psichiatrici |
| Ospedali e centri specializzati per la salute mentale |
| Studi di assistenza primaria |
| Fornitori di assistenza digitale e virtuale |
| Istituti accademici e di ricerca |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie specializzate |
| Canali digitali diretti al paziente |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per modalità di trattamento | Psicoterapia | |
| Farmacoterapia | ||
| Trattamento combinato e adiuvante | ||
| Per classe farmacoterapeutica | Inibitori selettivi della ricaptazione della serotonina | |
| Inibitori della ricaptazione della serotonina e della noradrenalina | ||
| Antidepressivi triciclici | ||
| Benzodiazepine | ||
| Altri farmaci ansiolitici | ||
| Per via di amministrazione | Orale | |
| intranasale | ||
| Altre vie di amministrazione | ||
| Per contesto di cura | Ambulatori psichiatrici | |
| Ospedali e centri specializzati per la salute mentale | ||
| Studi di assistenza primaria | ||
| Fornitori di assistenza digitale e virtuale | ||
| Istituti accademici e di ricerca | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie specializzate | ||
| Canali digitali diretti al paziente | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del trattamento dell'agorafobia entro il 2031?
Si prevede che il settore del trattamento dell'agorafobia raggiungerà i 3.58 miliardi di dollari entro il 2031, rispetto ai 2.51 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.35%.
Quale approccio terapeutico detiene la quota di fatturato maggiore?
Nel 2025, la farmacoterapia ha rappresentato il 52.66% del fatturato, grazie al consolidato utilizzo di SSRI e SNRI.
Quale approccio terapeutico si sta diffondendo più rapidamente?
Si prevede che il settore delle terapie combinate e adiuvanti crescerà a un tasso annuo composto (CAGR) dell'8.15% fino al 2031.
Perché le terapie digitali sono importanti per la cura dell'agorafobia?
La terapia cognitivo-comportamentale digitale e l'assistenza virtuale possono essere d'aiuto ai pazienti che hanno difficoltà a recarsi in clinica a causa di sintomi di evitamento.
Quale regione sta registrando la crescita più rapida per il trattamento dell'agorafobia?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.58% fino al 2031, grazie agli investimenti nelle infrastrutture e alla correzione del problema della sottodiagnosi.
Quali fattori limitano l'accesso alle cure per l'agorafobia?
Lo stigma, i rimborsi non uniformi, i costi della terapia a carico del paziente e la carenza di terapisti qualificati continuano a limitare l'accesso alle cure.


